

Tamaño y participación en el mercado de la metalurgia de polvos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
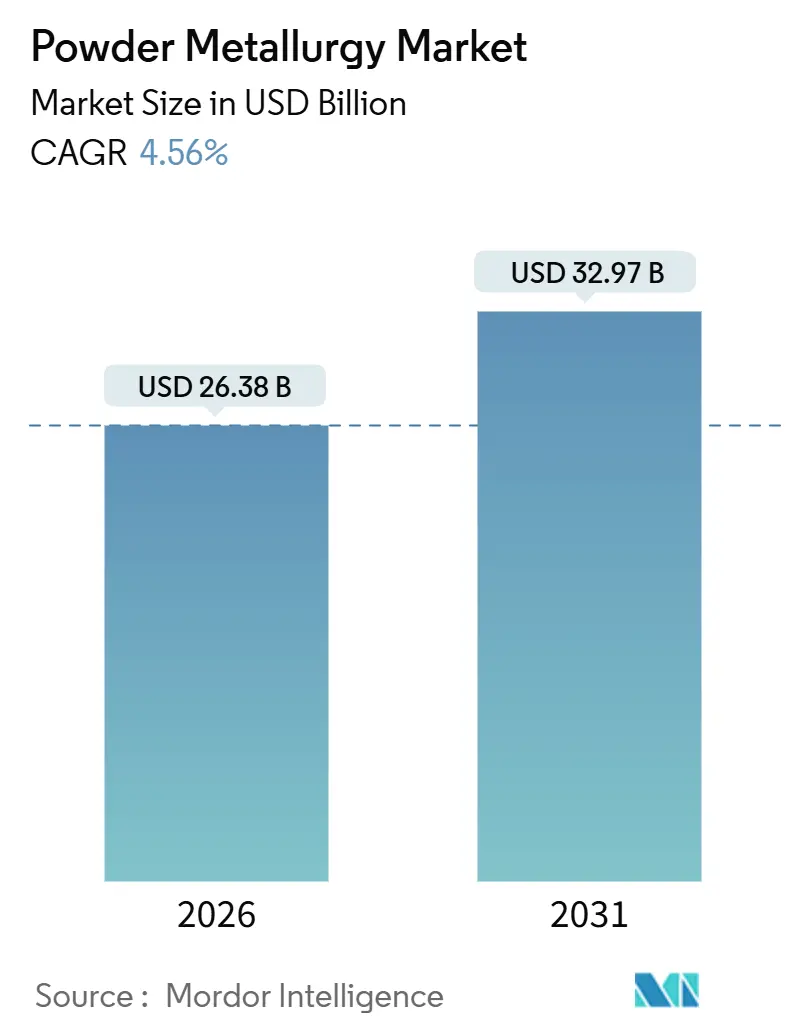
| Tamaño del mercado (2026) | USD 26.38 mil millones |
| Tamaño del mercado (2031) | USD 32.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.56% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
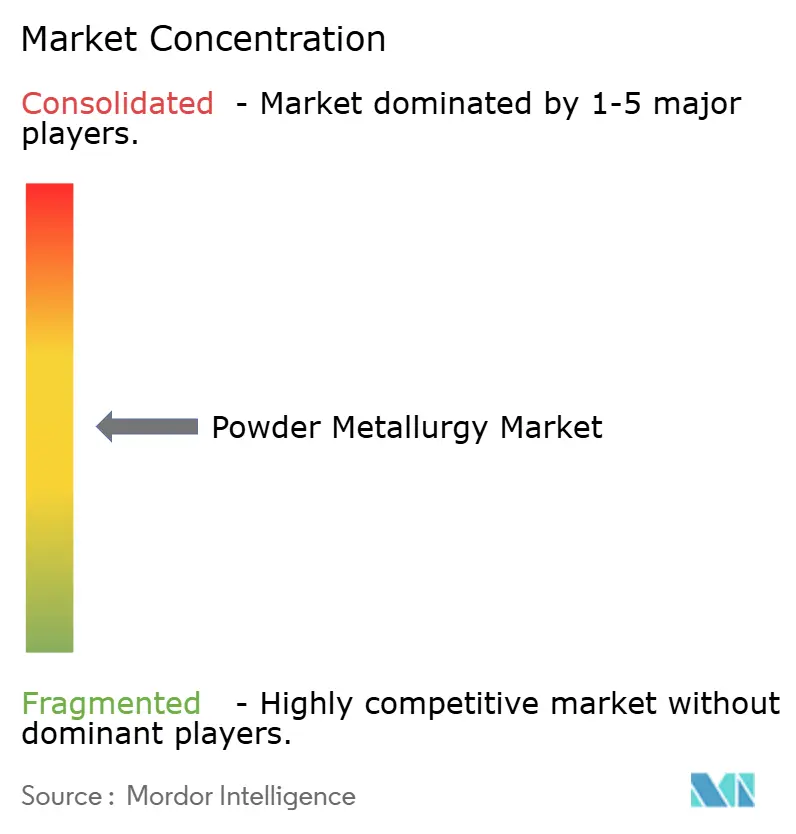
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la pulvimetalurgia por Mordor Intelligence
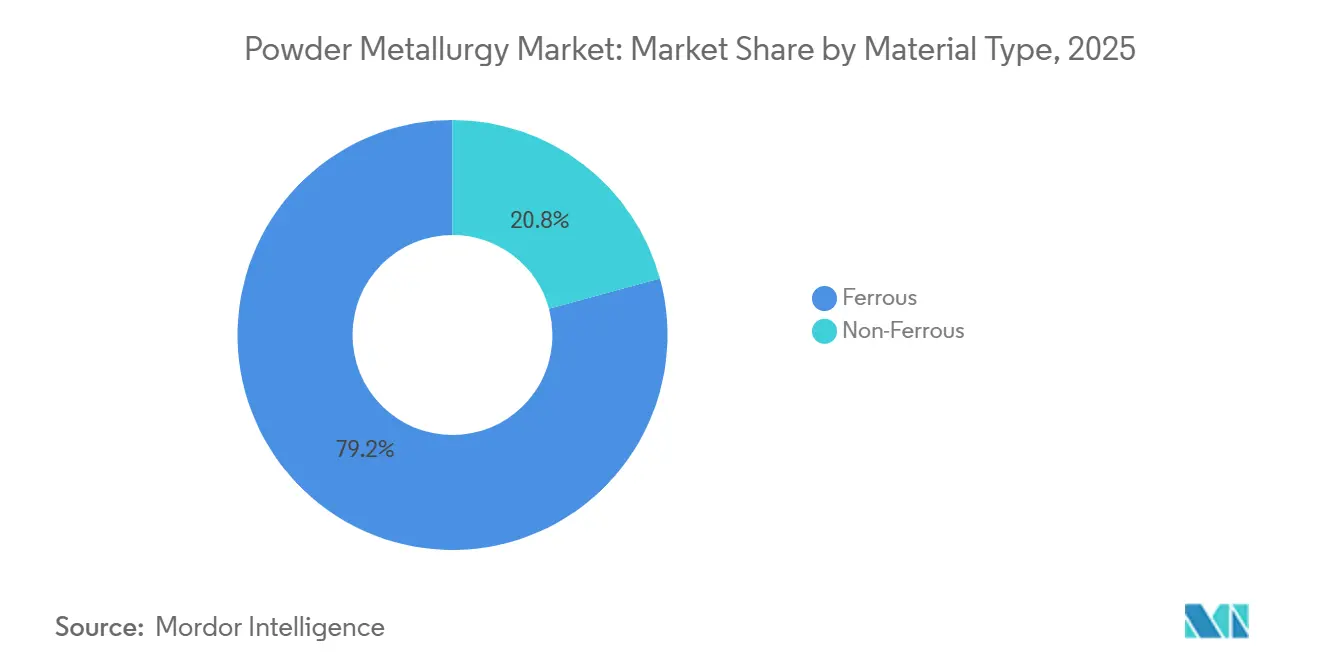
El tamaño del mercado de la pulvimetalurgia se estima en 26.38 millones de dólares en 2026 y se espera que alcance los 32.97 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.56 % durante el período de pronóstico (2026-2031). La mayor electrificación de los sistemas de propulsión está transformando la pulvimetalurgia, pasando de ser una técnica de reducción de costes a una vía para la complejidad de la forma neta, especialmente donde los compuestos ferrosos de bajo magnetismo soportan motores de alta frecuencia que la estampación no puede igualar. En 2025, los polvos ferrosos representaron el 79.24 % de los envíos, ya que los engranajes y rodamientos de precisión exigían tolerancias dimensionales más estrictas que las alternativas de fundición a presión. La fusión de lechos de polvo en la fabricación aditiva está pasando de prototipos a soportes aeroespaciales en serie, a medida que los principales fabricantes buscan una utilización del material del 95 % y una menor relación entre compra y vuelo. A nivel regional, Asia-Pacífico lideró con un 40.44 % de ingresos en 2025, ayudada por la producción de polvo de 1.4 millones de toneladas de China y los incentivos de localización de implantes médicos de la India.
Conclusiones clave del informe
- Por tipo de material, el ferroso capturó el 79.24 % de la participación de mercado de la pulvimetalurgia en 2025 y se proyecta que crecerá a una CAGR del 4.66 % hasta 2031.
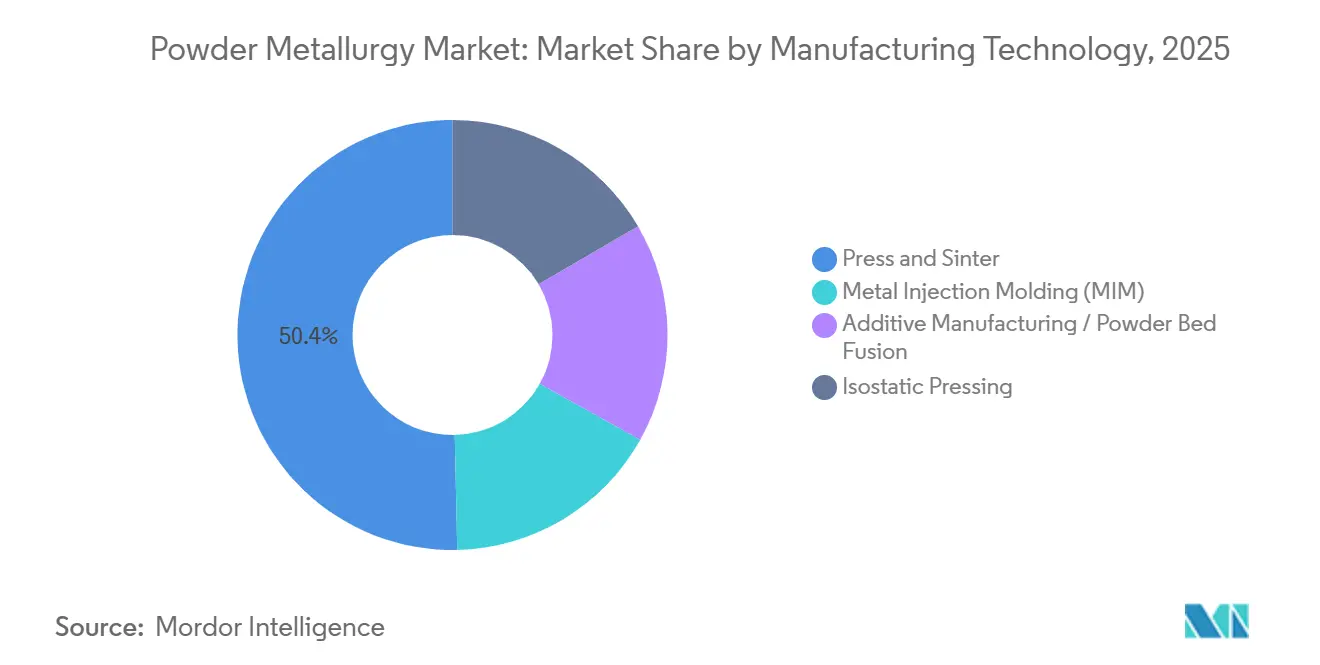
- Por tecnología de fabricación, la prensa y la sinterización representaron el 50.35 % del tamaño del mercado de la pulvimetalurgia en 2025, mientras que la fabricación aditiva avanza a una CAGR del 4.91 % hasta 2031.
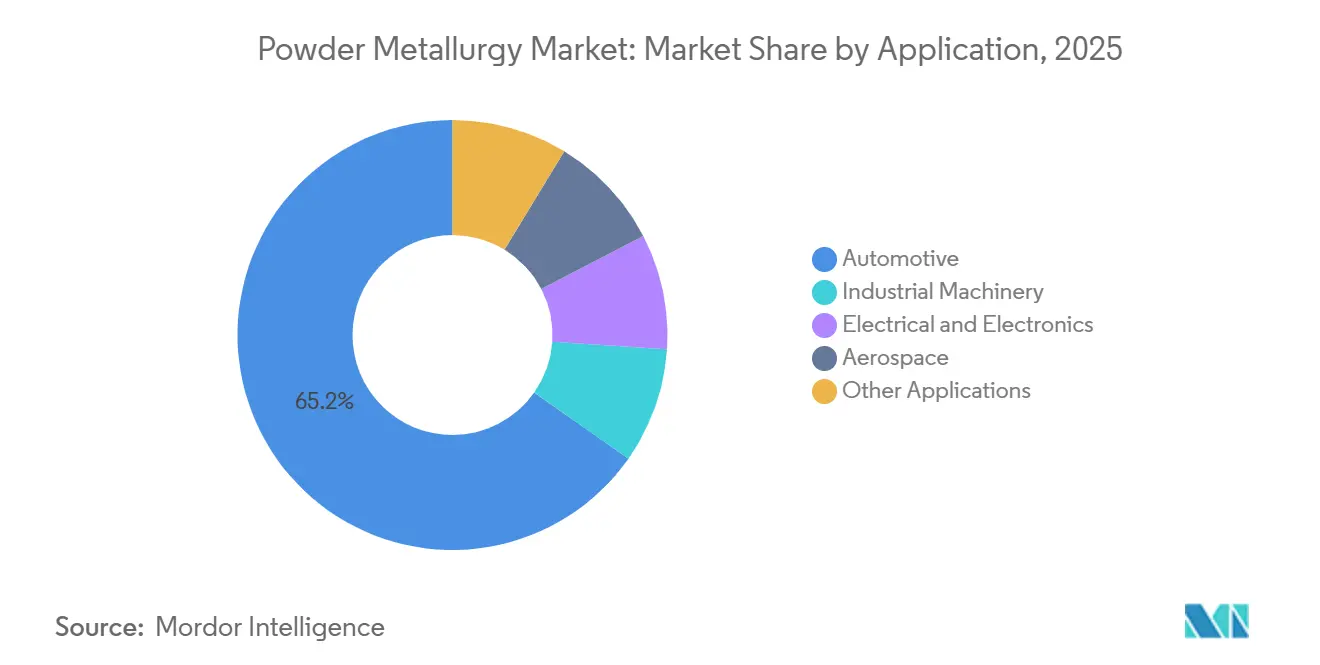
- Por aplicación, la industria automotriz lideró con una participación de ingresos del 65.26 % en 2025; la maquinaria industrial se expandirá a una CAGR del 4.83 % hasta 2031.
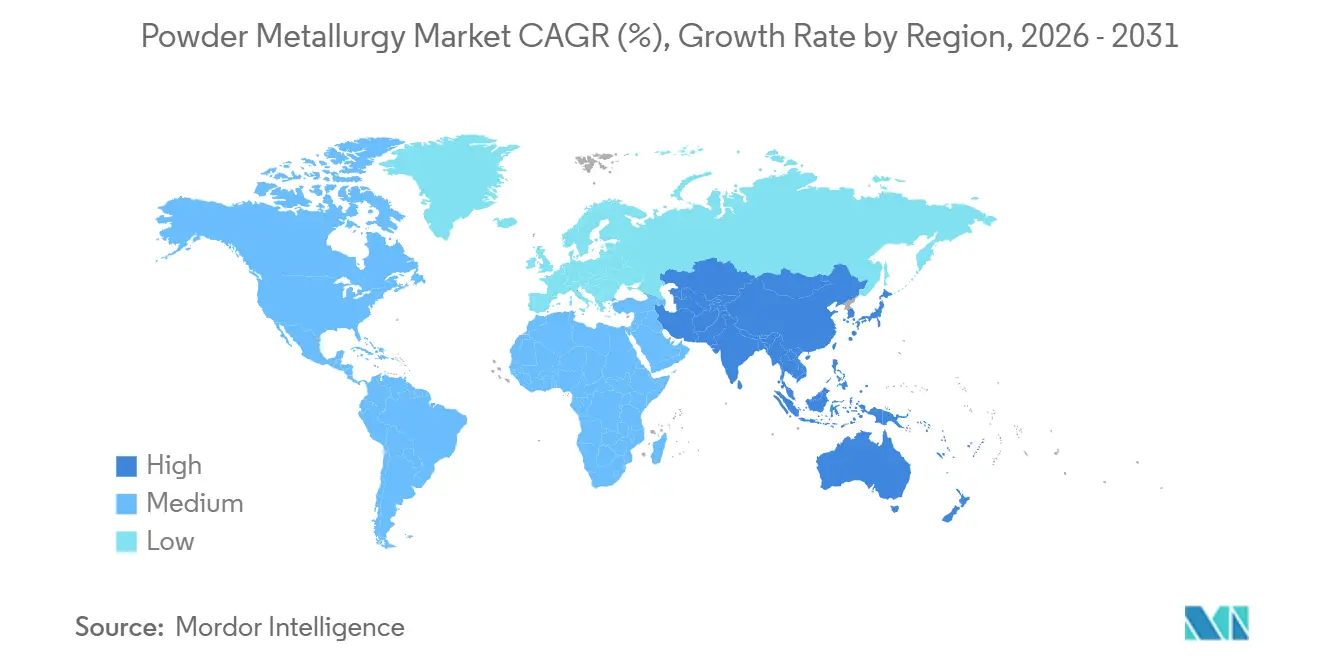
- Por geografía, Asia-Pacífico controló el 40.44 % del tamaño del mercado de metalurgia de polvos en 2025 y se prevé que la región registre la CAGR más rápida del 4.87 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de la pulvimetalurgia
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por el PM en componentes ligeros de sistemas de propulsión eléctrica en América del Norte | + 0.8% | América del Norte, con repercusiones en la UE y China | Mediano plazo (2-4 años) |
| Aumento de la demanda de componentes metálicos aditivos de forma neta en toda Europa | + 0.7% | Núcleo europeo, expansión a centros aeroespaciales de América del Norte | Largo plazo (≥4 años) |
| Localización de la fabricación de implantes médicos de precisión en Asia-Pacífico | + 0.6% | Núcleo de APAC (India, China, ASEAN), adopción temprana en Oriente Medio | Mediano plazo (2-4 años) |
| La modernización de la defensa impulsa el uso de polvos metálicos refractarios en Oriente Medio. | + 0.5% | Oriente Medio y el Norte de África, cadena de suministro de defensa de EE. UU. | Largo plazo (≥4 años) |
| El Mecanismo de Ajuste Fronterizo del Carbono está reestructurando el comercio de polvos ferrosos de la UE | + 0.4% | Unión Europea, impacto indirecto en los exportadores de Turquía y el Norte de África | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por el PM en componentes ligeros de sistemas de propulsión eléctrica en América del Norte
Los programas de vehículos eléctricos en los Estados Unidos impulsaron la metalurgia de polvos porque los compuestos magnéticos blandos alcanzan permeabilidades relativas superiores a 500 a 10 kHz, lo que permite que los núcleos del estator del motor se reduzcan entre un 15 y un 20 % sin pérdida de par. General Motors y Ford cerraron acuerdos plurianuales por un total de 120 000 toneladas anuales con proveedores nacionales de sinterización para las plataformas Ultium y BlueCruise en 2024. Estos contratos favorecen la capacidad de atomización norteamericana que cumple con las normas de contenido de la Ley de Reducción de la Inflación [1] Departamento de Energía de EE. UU., “IRA Domestic Content Guidance”, energy.gov . Los objetivos de vida útil de los componentes de 200 000 km requieren una estabilidad dimensional dentro de ±0.02 mm a 180 °C, condiciones que el aluminio fundido a presión no puede cumplir.
Aumento de la demanda de componentes metálicos aditivos de forma neta en toda Europa
La fusión de lecho de polvo alcanzó la producción en serie cuando Airbus integró 14 soportes de titanio por A320neo en 2025, reduciendo 180 kg de cada fuselaje. La eficiencia en la compra de material aumentó del 15 % al 95 %, ahorrando desperdicios de mecanizado y tiempo de ciclo. Proveedores como Sandvik y GKN invirtieron 455 millones de dólares entre 2024 y 25 para ampliar las líneas de atomización de gas que suministran polvos esféricos de 15-45 µm. Las modificaciones de la Parte 21 de la EASA y el NADCAP redujeron los ciclos de certificación de 48 a 28 meses, acelerando la congelación del diseño.
Localización de la fabricación de implantes médicos de precisión en Asia-Pacífico
Los incentivos vinculados a la producción de la India, por valor de 34 000 millones de rupias indias, impulsaron cuatro nuevas líneas de moldeo por inyección de metal que ahora producen 2.8 millones de piezas de implantes al año. Los vástagos de cadera de cromo-cobalto nacionales se venden a 320 USD, frente a los 890 USD de los importados, lo que aumenta la competitividad en costes. El organismo regulador chino autorizó 18 nuevos diseños espinales de titanio poroso en 2024, cada uno con una porosidad diseñada del 40-60 % para la osteointegración. Las empresas regionales obtuvieron la certificación ISO 13485, lo que les permite exportar a compradores de Oriente Medio que buscan precios competitivos.
La modernización de la defensa impulsa el uso de polvos metálicos refractarios en Oriente Medio.
Los presupuestos de defensa de Oriente Medio alcanzaron los 186 000 millones de dólares en 2024, destinando nuevos fondos a penetradores y toberas de cohetes de ensamblaje nacional que utilizan polvos de tungsteno y molibdeno. Arabia Saudí se asoció con Plansee para construir una planta de polvo refractario de 1,200 toneladas, con el objetivo de alcanzar la producción en 2027. Emiratos Árabes Unidos adjudicó un contrato de 240 millones de dólares a EDGE Group para la localización de insertos de molibdeno, reduciendo así los plazos de entrega a la mitad. La iniciativa estadounidense AUKUS sumó 3300 millones de dólares para componentes de submarinos aliados, lo que incrementó la demanda.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del polvo de alta pureza ante el riesgo crítico de suministro de minerales | -0.6% | Global, agudo en segmentos no ferrosos (aeroespacial, médico) | Corto plazo (≤2 años) |
| Estándares de calificación de piezas aeroespaciales limitadas | -0.4% | Centros aeroespaciales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Amenaza competitiva derivada de la fundición avanzada de componentes complejos de aluminio | -0.5% | Automotriz global, concentrada en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del polvo de alta pureza ante el riesgo crítico de suministro de minerales
Los precios del níquel en la Bolsa de Metales de Londres fluctuaron un 33% entre enero de 2024 y diciembre de 2025, aumentando los costos de las materias primas que los contratos de precio fijo no pueden absorber. La prohibición de exportación de mineral de Indonesia obligó a los atomizadores a recurrir a suministros canadienses y australianos de mayor costo, lo que añadió USD 2,100–2,800 por tonelada al polvo de níquel [2] Agencia Internacional de Energía, “Perspectivas de los Minerales Críticos 2024”, iea.org . El cobalto sigue procediendo en un 60% de la RDC, donde los desafíos de gobernanza complican las auditorías de minerales de conflicto para los contratistas aeroespaciales. La escasez de esponja de titanio, amplificada por las restricciones de energía chinas, retrasó las calificaciones de nuevo polvo hasta nueve meses.
Estándares de calificación de piezas aeroespaciales limitadas
La Circular Asesora 20-62E de la FAA exige que las piezas de fusión por lecho de polvo cumplan 15 criterios mecánicos con un Cpk superior a 1.67, lo que exige series de al menos 500 piezas antes de su aprobación. La EASA añade trazabilidad a los lotes de fusión y pruebas destructivas presenciales, con un coste de entre 195,000 y 270,000 USD por número de pieza. Airbus y Boeing mantienen listas separadas de polvos cualificados, y la transferencia entre plataformas puede tardar entre 24 y 36 meses. Por lo tanto, los proveedores se enfrentan a sistemas de calidad duplicados en las normas ASTM F3001, AMS 4999 e ISO/ASTM 52904. Estos factores reducen en 0.4 puntos porcentuales la pendiente de crecimiento a medio plazo.
Análisis de segmento
Por tipo de material: El dominio ferroso ancla el crecimiento del volumen
Los metales ferrosos representaron el 79.24 % de la cuota de mercado de la pulvimetalurgia en 2025 y se prevé que crezcan a una tasa compuesta del 4.66 % hasta 2031, lo que subraya el potencial de este material en el mercado de engranajes de transmisión, cubos sincronizadores y rodamientos de automóviles. Su relativa asequibilidad (1.80-2.40 USD por kg frente a los 8.50-12.00 USD del titanio) mantiene el liderazgo de los metales ferrosos, incluso cuando la electrificación reduce el contenido total de los motores. El segmento se está orientando hacia compuestos de magnetismo blando que alcanzan una densidad de flujo de 1.8 Tesla a 20 kHz, un nivel que las laminaciones convencionales no pueden alcanzar sin sufrir penalizaciones por corrientes de Foucault. Proveedores como Höganäs lanzaron Somaloy 3P recubierto de fósforo en 2024, reduciendo las pérdidas de núcleo en un 18 % y obteniendo tres premios europeos de diseño de motores para vehículos eléctricos para el año modelo 2027.
Los grados no ferrosos representaron el 20.76 % de la cuota de mercado de la pulvimetalurgia en 2025, a medida que los polvos de titanio, aluminio y superaleaciones de níquel alcanzan la producción en serie en programas aeroespaciales, médicos y de almacenamiento de energía. Las materias primas recicladas suavizan la volatilidad de las materias primas: el polvo RecycTi de Kymera, aprobado por la FAA en 2024, ofrece un ahorro del 30 % en costes y ahora representa el 12 % de los envíos de titanio de la empresa. La aleación específica para cada aplicación está ampliando el margen de rendimiento, ya que los proveedores ferrosos incorporan silicio y aluminio para componentes magnéticos, mientras que sus homólogos no ferrosos mezclan virutas recuperadas para cubrir el riesgo de las materias primas. Este cambio subraya una división estratégica: los segmentos ferrosos de alto volumen compiten por centavos por pieza, mientras que los nichos de titanio y níquel de bajo volumen compiten por la velocidad de certificación.
Por Manufacturing Technology: La fabricación aditiva altera los plazos de calificación
El prensado y la sinterización retuvieron el 50.35 % del tamaño del mercado de la pulvimetalurgia en 2025, gracias a tiempos de ciclo de 12 segundos y costos por pieza inferiores a USD 0.85 para bujes sincronizadores. La inversión en prensas servoeléctricas con control de densidad de bucle cerrado mantiene la relevancia del proceso para engranajes de precisión de ejes eléctricos, manteniendo la densidad de sinterización dentro de ±0.08 g/cm³. El moldeo por inyección de metal está reduciendo las brechas de geometría y volumen en módulos de cámaras para teléfonos inteligentes e instrumental quirúrgico, donde los costos de herramientas pueden amortizarse en millones de unidades.
La fabricación aditiva/fusión de lecho de polvo está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.91 % a medida que se acortan los ciclos de certificación. La división Osprey de Sandvik envió 1,840 toneladas de polvo de titanio y níquel en 2025, un aumento del 28 %, impulsado por 63 nuevas referencias aeroespaciales con certificación NADCAP. El prensado isostático en caliente se combina cada vez más con la fabricación aditiva, lo que reduce la porosidad residual por debajo del 0.1 % y cumple con los umbrales de fatiga AMS sin sobredimensionar el espesor de las paredes. El espectro tecnológico se bifurca actualmente en función del volumen y la complejidad: el prensado y sinterizado sigue siendo el referente en costes, mientras que las opciones aditivas rentabilizan la libertad de diseño y la eficiencia del material.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la maquinaria industrial gana a medida que se intensifica la automatización
El sector automotriz consumió el 65.26 % de los envíos en 2025, lo que representa entre 18 y 22 kg de piezas sinterizadas por vehículo de combustión interna y entre 12 y 15 kg por modelo eléctrico de batería. A pesar de la electrificación, los engranajes, rotores y soportes estructurales de la transmisión mantienen al sector automotriz a la cabeza del mercado de la pulvimetalurgia. Sin embargo, la maquinaria industrial está en ascenso, con una tasa de crecimiento anual compuesta (TCAC) del 4.83 % hasta 2031, a medida que aumenta la inversión en automatización. Los bujes de bronce sinterizado, con una porosidad diseñada del 15 % al 25 %, permiten la autolubricación y cuadruplican los intervalos de mantenimiento en las juntas robóticas.
El sector eléctrico y electrónico está en auge, ya que los inductores de centros de datos y las bobinas de carga inalámbrica exigen compuestos magnéticos blandos que minimicen la pérdida por corrientes parásitas. El sector aeroespacial crece gracias a los soportes de titanio y níquel producidos mediante fusión de lecho de polvo, con ratios de compra-vuelo inferiores a 1.2:1. La combinación de aplicaciones indica una transición gradual de volúmenes de productos básicos a volúmenes de misión crítica, lo que favorece la resiliencia de los precios incluso con la normalización de los volúmenes de la industria automotriz.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
APAC Powder Metallurgy Market
La región Asia-Pacífico contribuyó con el 40.44 % de los ingresos globales en 2025, gracias a la capacidad de producción anual de 1.4 millones de toneladas de China y a la localización de dispositivos médicos impulsada por las políticas de la India. El productor chino CNPC Powder opera ocho plantas de atomización de agua que abastecen a fabricantes de equipos originales (OEM) nacionales a precios entre un 20 % y un 25 % inferiores a los promedios europeos. Japón exporta engranajes de precisión y compuestos magnéticos blandos al Sudeste Asiático a través de las redes de distribución de Sumitomo Electric y Resonac. Los incentivos de la India impulsaron la creación de seis nuevas plantas de MIM entre 2024 y 25, y países de la ASEAN como Tailandia obtuvieron 87 millones de dólares en inversión extranjera directa (IED) para fábricas de componentes sinterizados.
North America Powder Metallurgy Market
La relocalización y las inversiones en ejes eléctricos en Norteamérica se están acelerando. La adquisición de las instalaciones de American Axle por parte de GKN por 1.44 millones de dólares añadió 78,000 toneladas de capacidad en Michigan y Carolina del Norte, lo que permitió cerrar contratos para engranajes Ultium. Phoenix Sintered Metals implementó una línea de compactación en caliente de 42 millones de dólares en Tennessee en 2024 para satisfacer la demanda nacional de bielas.
EMEA and South America Powder Metallurgy Market
Europa avanza a medida que Alemania, el Reino Unido y Francia priorizan la fabricación aditiva para la industria aeroespacial. La expansión de Sandvik en Neath aumentó la producción de titanio y níquel en polvo en un 40%, impulsando los programas de Airbus y Rolls-Royce. La participación en Sudamérica se debe a los motores de combustible flexible de Brasil, que aún utilizan engranajes sinterizados. El crecimiento de Oriente Medio y África se sustenta en los contratos de defensa con Arabia Saudí y la renovación de equipos de minería en Sudáfrica.
Panorama regulatorio
El cumplimiento de las normas ambientales y de seguridad en la metalurgia de polvos abarca las aguas residuales, las emisiones atmosféricas y los controles de seguridad, salud y medio ambiente de las instalaciones, con referentes en Estados Unidos, la Unión Europea y China. En Estados Unidos, la Agencia de Protección Ambiental de EE. UU. mantiene límites de efluentes específicos para el sector de la metalurgia de metales no ferrosos y los polvos metálicos según la Parte 471 del Título 40 del Código de Regulaciones Federales (40 CFR Parte 471) (que incluye disposiciones como la 40 CFR 471.104), los cuales determinan los requisitos de permisos y tratamiento para las instalaciones que atomizan o procesan polvos metálicos.
La actividad de normalización en 2024-2026 también endurece las expectativas técnicas y de trazabilidad para los flujos de trabajo de polvo tanto de PM convencional como de fabricación aditiva. ISO/ASTM 52928:2024 formaliza las prácticas de ciclo de vida y calidad para polvos metálicos (incluido el manejo de polvos usados), mientras que ISO/ASTM 52931:2023 establece principios de EHS para materiales metálicos en fabricación aditiva que muchos usuarios de polvo adoptan para la gestión del riesgo de polvo y explosión. En cuanto a los materiales, las actualizaciones de ASTM en 2026 (incluida la terminología B243-26 y las especificaciones actualizadas como B595-26, B853-16(2026) y B848/B848M-26) refuerzan las definiciones comunes y los requisitos mínimos utilizados en la adquisición y calificación, y China implementó GB/T 5149-2026 para polvos de magnesio y aleaciones de magnesio en 2026, agregando otro punto de referencia nacional para los proveedores que atienden la demanda de Asia-Pacífico.
Análisis de la cadena de valor
La cadena de valor de la metalurgia de polvos comienza con materias primas (chatarra, esponja, ferroaleaciones y minerales críticos como níquel, cobalto y titanio), continúa con la producción de polvo (atomización con agua o gas, reducción, procesos electrolíticos y reprocesamiento basado en el reciclaje) y, finalmente, transforma el material en piezas mediante prensado y sinterización, moldeo por inyección de metal, prensado isostático en caliente y fabricación aditiva. Los mercados finales que requieren una alta cualificación (aeroespacial, médico, defensa y nuclear) añaden una capa adicional de requisitos de trazabilidad de lotes, pruebas y acreditación, lo que puede alargar el proceso de incorporación y reducir el número de proveedores de polvo aprobados.
Las recientes iniciativas en 2026 apuntan a una cadena de valor más amplia que se extiende más allá de los volúmenes de materias primas ferrosas hacia polvos de mayor valor y una capacidad más integrada de polvo a pieza. IperionX puso en marcha una prensa de metalurgia de polvos SACMI de seis ejes y 300 toneladas en su campus de South Boston, Virginia, para triplicar la capacidad de fabricación de componentes de titanio, lo que pone de manifiesto una mayor vinculación entre la compactación y el acabado posteriores y la capacidad nacional de polvo y conversión. En el ámbito del polvo y el desarrollo, GMH Gruppe lanzó ProMateria para centrarse en polvos de acero aleado con alto contenido de nitrógeno, y Metal Powder Works firmó acuerdos de colaboración que abarcan el desarrollo de herramientas para la industria automotriz con CenterLine, el desarrollo de polvos para componentes nucleares con Westinghouse Electric Company y las pruebas de polvos de aleación de cobre con Jet Metals. Estos acuerdos reflejan una cadena de valor que combina cada vez más la I+D de materiales, el apoyo a la cualificación y las colaboraciones orientadas a la aplicación, en lugar de depender únicamente del suministro puntual de polvo.
Panorama competitivo
Los cinco principales proveedores —GKN Powder Metallurgy, Höganäs, Sumitomo Electric, ATI y AMETEK— controlan conjuntamente cerca del 50 % de los envíos globales, lo que subraya una moderada concentración del mercado. La integración vertical de GKN mediante la adquisición de American Axle posiciona a la empresa en el centro de las cadenas de suministro de ejes eléctricos para los fabricantes de equipos originales (OEM) con sede en Detroit. Höganäs se distingue por su sostenibilidad, ya que obtiene el 56 % de su capacidad de 500 000 toneladas de chatarra reciclada y registra una intensidad de carbono inferior a 1.2 toneladas de CO₂ por tonelada, lo que le permite beneficiarse del tratamiento favorable de la CBAM de la UE.
La segmentación tecnológica está fragmentando los escenarios competitivos. Las empresas tradicionales de prensado y sinterización compiten por la eficiencia de centavos por pieza, las empresas de fabricación aditiva por la libertad de geometría y los especialistas en MIM por características de alto detalle en volúmenes medianos. Elementum y Metalysis explotan nichos de metales reactivos con polvos de aluminio-escandio y tántalo diseñados para defensa y almacenamiento de energía, acortando los ciclos de calificación de la FAA mediante simulación de gemelo digital. Sandvik presentó 18 patentes de monitoreo de baño de fusión entre 2024 y 25, con el objetivo de lograr un control láser de circuito cerrado que mantenga la porosidad por debajo del 0.5 % en químicas variables.
La capacidad para estándares aeroespaciales y médicos se expandió a medida que las plantas acreditadas por ISO 13485 y NADCAP pasaron de 127 en 2023 a 156 en 2025, lo que refleja la expansión de empresas de nivel medio más allá del sector automotriz. Están surgiendo oportunidades de desarrollo en flujos de trabajo híbridos, donde las preformas aditivas de acabado casi neto se mecanizan a ±0.01 mm, reduciendo a la mitad los plazos de entrega para componentes de turbinas de bajo volumen. Por lo tanto, la intensidad competitiva se guía menos por el tonelaje y más por la agilidad en la certificación y las credenciales de sostenibilidad.
Líderes de la industria de la metalurgia de polvos
Höganäs AB
Metalurgia de polvos GKN
Sumitomo Electric Industries, Ltd.
ATI
AMETEK Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Hoganas AB inició la liquidación voluntaria de Zebeyond tras una revisión estratégica. Este proceso simplifica la cartera del grupo y permite que la dirección centre sus esfuerzos en sus principales materiales en polvo y los programas relacionados con sus clientes.
- Febrero de 2025: Sumitomo Electric Industries, Ltd. amplió su gama de núcleos magnéticos en polvo e incorporó nuevos datos de materiales al software de análisis de campos electromagnéticos JMAG de JSOL Corporation (versión 24.0). Esto permite una iteración más rápida en el diseño de motores y electrónica de potencia para los clientes que seleccionan núcleos magnéticos en polvo para aplicaciones de alta frecuencia.
- Diciembre de 2024: Sumitomo Electric Industries, Ltd. inició la producción en masa de núcleos magnéticos de polvo ultrafinos con recubrimiento aislante para motores de flujo axial, con un espesor de 40 micras y una resistencia de aislamiento de 5 kV. Este lanzamiento refuerza la posición de la compañía en el sector de componentes magnéticos blandos a base de polvo, donde el alto rendimiento de aislamiento contribuye a reducir las pérdidas por corrientes parásitas.
Alcance y metodología
La pulvimetalurgia es una forma de fabricar cosas que utilizan menos energía y tienen mejor rendimiento y más opciones de diseño que los métodos tradicionales como fundición, forja, extrusión, estampado y mecanizado.
El mercado de la pulvimetalurgia está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado se segmenta en metales ferrosos y no ferrosos. Por aplicación, el mercado se segmenta en automoción, maquinaria industrial, eléctrica y electrónica, aeroespacial y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y los pronósticos se realizaron en función de los ingresos (USD).
| ferroso |
| No ferroso |
| Prensa y Sinter |
| Moldeo por inyección de metal (MIM) |
| Fabricación aditiva / Fusión de lecho de polvo |
| Prensado isostático |
| Motorium |
| Maquinaria Industrial |
| Eléctrica y electrónica |
| Aeroespacial |
| Otras aplicaciones |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de material | ferroso | |
| No ferroso | ||
| Por tecnología de fabricación | Prensa y Sinter | |
| Moldeo por inyección de metal (MIM) | ||
| Fabricación aditiva / Fusión de lecho de polvo | ||
| Prensado isostático | ||
| por Aplicación | Motorium | |
| Maquinaria Industrial | ||
| Eléctrica y electrónica | ||
| Aeroespacial | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la pulvimetalurgia en 2026?
El tamaño del mercado de la pulvimetalurgia alcanzó los 26.38 millones de dólares en 2026 y se proyecta que alcance los 32.97 millones de dólares hasta 2031.
¿Qué región genera más ingresos?
Asia-Pacífico lideró con el 40.44% de los ingresos globales en 2025, respaldada por la escala de China y los programas de localización de la India.
¿Qué aplicación se está expandiendo más rápido?
La maquinaria industrial está creciendo a una tasa compuesta anual del 4.83 % a medida que la automatización de las fábricas aumenta la demanda de bujes autolubricantes y piezas hidráulicas.
¿Qué tecnología de fabricación está ganando participación más rápidamente?
Se pronostica que la fabricación aditiva registrará la CAGR más rápida, del 4.91 %, a medida que los usuarios de la industria aeroespacial y médica pasan a la producción en serie.


