

Tamaño y participación del mercado de equipos de energía
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.84 billones |
| Tamaño del mercado (2031) | USD 1.23 billones |
| Tasa de crecimiento (2026 - 2031) | 7.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
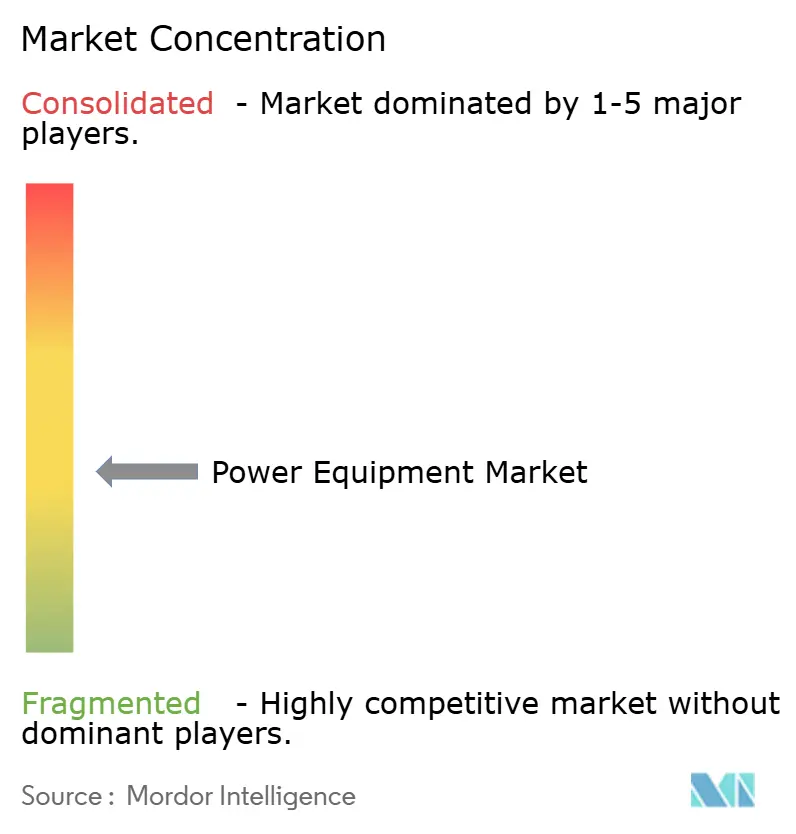
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de energía por Mordor Intelligence
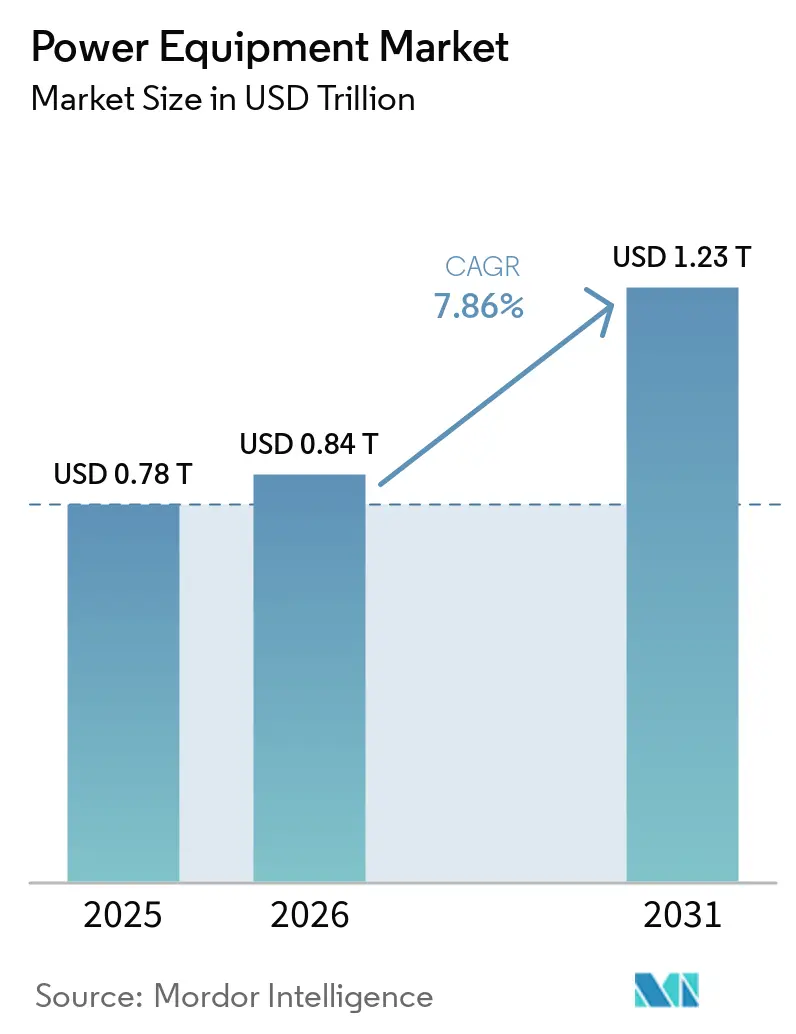
El tamaño del mercado de equipos eléctricos se valoró en 0.78 billones de dólares en 2025 y se estima que crecerá de 0.84 billones de dólares en 2026 a 1.23 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.86 % durante el período de pronóstico (2026-2031).
La fuerte demanda de reemplazo, la creciente penetración de las energías renovables y la digitalización generalizada están redefiniendo las prioridades de inversión de capital. Las empresas de servicios públicos están retirando flotas antiguas que carecen de flujo de energía bidireccional, mitigación de armónicos y ciberresiliencia, mientras que los compradores industriales están electrificando flotas de calefacción y transporte para cumplir con los mandatos de divulgación de carbono. La transición a recursos basados en inversores está ampliando la demanda de inversores de red y cuadros de distribución digitales, lo que reduce los márgenes de los transformadores convencionales, pero abre nichos premium para equipos con sensores integrados y análisis de borde. A nivel regional, Asia-Pacífico está acelerando la implementación de sistemas de ultra alta tensión, América del Norte está canalizando las ganancias extraordinarias de los créditos fiscales hacia los corredores de transmisión y Europa está acelerando la interconexión de la energía eólica marina. La intensidad competitiva está aumentando a medida que los modelos de equipos como servicio reducen los obstáculos de capital para las empresas de servicios públicos de segundo nivel y los operadores de centros de datos.
Conclusiones clave del informe
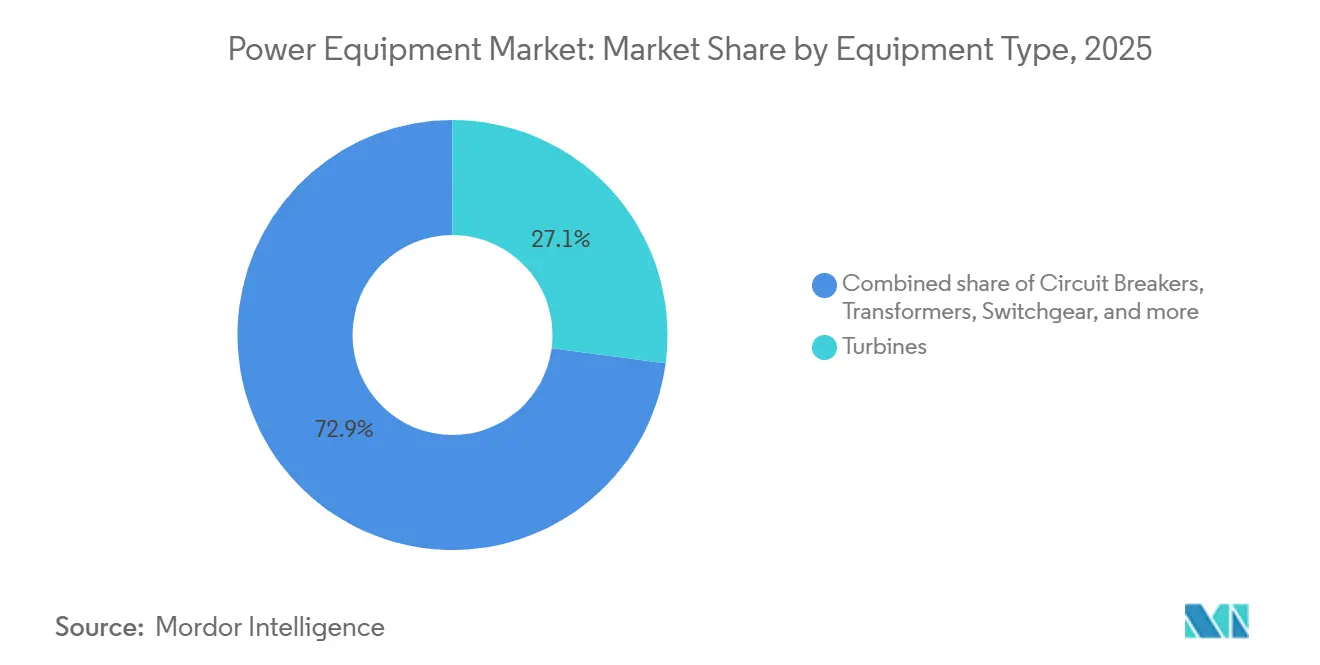
- Por tipo de equipo, las turbinas lideraron con una participación de ingresos del 27.1% del mercado de equipos eléctricos en 2025 y se prevé que crezcan a una CAGR del 9.2% hasta 2031.
- Por fuente de generación de energía, las energías renovables capturaron una participación del 61.2% del mercado de equipos eléctricos en 2025, mientras que se prevé que el mismo segmento avance a una CAGR del 12.4% hasta 2031.
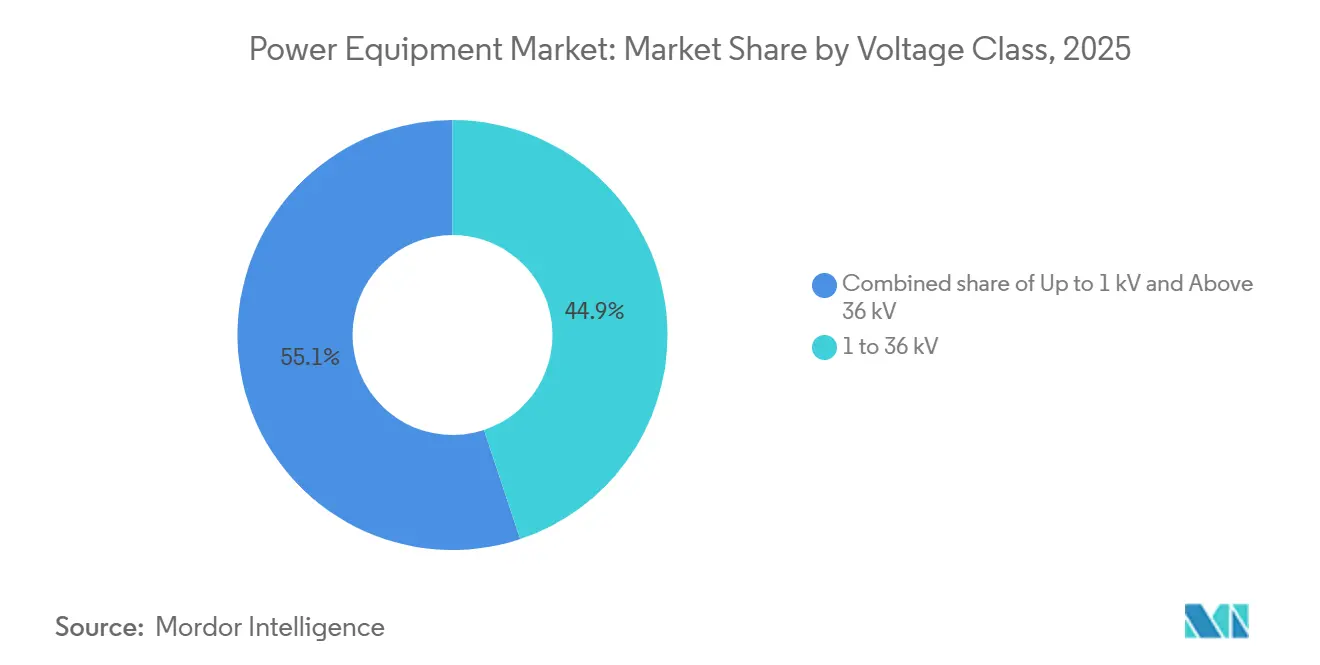
- Por clase de voltaje, los equipos de 1 a 36 kilovoltios representaron el 44.9 % de los ingresos de 2025, aunque los equipos de más de 36 kilovoltios verán la CAGR más alta del 8.5 % hasta 2031.
- Por aplicación, la transmisión dominó con una participación del 39.5% en 2025, mientras que los equipos de generación de energía registrarán la CAGR más rápida del 9.1% hasta 2031.
- Por usuario final, las empresas de servicios públicos retuvieron el 59.7% del gasto de 2025, aun cuando se espera que el segmento industrial se expanda a una CAGR del 8.8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 50.4 % de los ingresos en 2025 y se proyecta que mantendrá una CAGR del 9.0 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipos de energía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Modernización rápida de la red impulsada por energías renovables | 2.1% | Global, con concentración en mandatos a nivel estatal de la UE, China, India y EE. UU. | Mediano plazo (2-4 años) |
| Expansión de la infraestructura impulsada por la urbanización en las economías emergentes | 1.8% | Núcleo de APAC (India, Indonesia, Vietnam), África subsahariana, América Latina | Largo plazo (≥ 4 años) |
| Aumento de la capacidad de energía de respaldo del centro de datos a gran escala | 1.5% | América del Norte, UE (Irlanda, Países Bajos, Países Nórdicos), Singapur, Australia | Corto plazo (≤ 2 años) |
| Electrificación rural y minirredes en África y Asia | 0.9% | África subsahariana (Nigeria, Kenia, Tanzania), Asia meridional (Bangladesh, Myanmar), Islas del Pacífico | Largo plazo (≥ 4 años) |
| Aumento de las microrredes peer to peer que requieren equipos de conmutación bidireccionales | 0.7% | Grupos piloto en California, Alemania y Australia; lanzamiento comercial temprano en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Los modelos de suscripción de equipos como servicio reducen el gasto de capital | 0.6% | Global, con adopción temprana en América del Norte, Europa Occidental y los servicios públicos del Consejo de Cooperación del Golfo. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Modernización rápida de la red eléctrica impulsada por energías renovables
Los operadores globales están reacondicionando las redes para gestionar las fluctuaciones de voltaje y las corrientes de falla inversa introducidas por los inversores solares y eólicos. Los datos de la IEA muestran que 507 gigavatios de capacidad renovable entraron en línea en 2024, con USD 600 mil millones en refuerzos de red necesarios para 2030. [1] Agencia Internacional de Energía, “Renewables 2025”, iea.org Los proveedores de transformadores ahora integran cambiadores de tomas subsegundo, mientras que los proveedores de aparamenta implementan módulos de supresión de arco que abordan las corrientes bidireccionales. Siemens Energy informó un aumento interanual del 34% en los pedidos de estabilización de red en 2025, impulsado por la energía eólica marina del Mar del Norte y los desarrollos solares con almacenamiento de Australia. El cumplimiento de la norma IEEE 1547-2018 de tolerancia a fallos se ha convertido en la base para las adquisiciones en Norteamérica, lo que obliga a los proveedores a certificar las características anti-isla. Estos requisitos están impulsando los presupuestos de I+D hacia la interoperabilidad en lugar de la eficiencia bruta.
Expansión de la infraestructura impulsada por la urbanización en las economías emergentes
Las Naciones Unidas proyectan que India, Indonesia y Nigeria agregarán 420 millones de residentes urbanos entre 2024 y 2035, lo que requerirá 280 gigavatios de nueva capacidad. [2] Naciones Unidas DESA, “Perspectivas de urbanización mundial 2025”, un.org La Power Grid Corporation de India adjudicó USD 4.2 mil millones en contratos de 765 kilovoltios en 2025, mientras que PLN de Indonesia está adquiriendo 15,000 transformadores de distribución anualmente hasta 2030. ABB abrió una planta de transformadores de 50,000 metros cuadrados en Bengaluru en junio de 2025 para cumplir con las reglas de contenido local. Los proveedores están diseñando productos optimizados en costos con tiempos de entrega más cortos, enfatizando el volumen sobre la eficiencia incremental.
Ampliación de la capacidad de energía de respaldo del centro de datos a hiperescala
Los operadores de la nube se autogeneran para garantizar la disponibilidad de los clústeres de entrenamiento de IA. Microsoft implementó 1.2 gigavatios de capacidad de respaldo en 2024, principalmente motores de gas natural y pilas de combustible. Cummins registró un aumento del 47 % en los pedidos de generadores para centros de datos a principios de 2025, con una potencia promedio que alcanzó los 3.5 megavatios. Google realizará pruebas piloto de pequeños reactores modulares para 2028, lo que indica una transición hacia activos cautivos de carga base. Cambios regulatorios, como los límites propuestos para el diésel en California, están orientando la demanda hacia el gas y el hidrógeno. Esta fragmentación crea flujos de demanda paralelos para equipos modulares y a escala de servicios públicos.
Electrificación rural y minirredes
Los bancos de desarrollo están financiando sistemas híbridos diésel-solares en contenedores en África y el sur de Asia. El programa de Ampliación de Minirredes del Banco Mundial financió 2,100 sistemas en 2024, cada uno de los cuales requería inversores inteligentes, paneles de baja tensión y aparamenta reforzada. La demanda de equipos de energía para exteriores también está aumentando, ya que estos sistemas requieren equipos duraderos adaptados a entornos remotos y hostiles. Los proveedores deben diseñar para climas extremos y un mantenimiento mínimo, a menudo incluyendo contratos de servicio a largo plazo. Las empresas de servicios públicos en Kenia y Nigeria están adoptando medidores bidireccionales que acreditan el excedente de energía solar exportada. Estas implementaciones amplían la base de clientes potenciales del mercado de equipos de energía más allá de las empresas de servicios públicos tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de operación y mantenimiento de flotas antiguas | -0.8% | América del Norte, Europa Occidental, Japón: regiones con plantas de carbón y nucleares antiguas | Corto plazo (≤ 2 años) |
| Cadenas de suministro volátiles de cobre y tierras raras | -1.2% | Global, con una fuerte presión en la UE y América del Norte debido al refinado interno limitado | Corto plazo (≤ 2 años) |
| Retrasos en la certificación de ciberseguridad para conmutadores inteligentes | -0.6% | América del Norte, UE, Australia: mercados con cumplimiento obligatorio de la norma IEC 62351 | Mediano plazo (2-4 años) |
| Recursos basados en inversores que reducen la demanda de transformadores | -0.5% | Segmentos de microrredes y generación distribuida en California, Alemania, Australia e India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cadenas de suministro volátiles de cobre y tierras raras
Los precios del cobre oscilaron entre USD 9,100 y USD 10,850 por tonelada desde 2024 hasta mediados de 2026, creando una variación del 15% al 18% en la lista de materiales para transformadores. [3] London Metal Exchange, “LME Copper Historical Data 2024-2026,” lme.com El óxido de neodimio se disparó a USD 94,000 por tonelada a principios de 2025 a medida que se endurecieron las cuotas de exportación chinas. [4] Reuters, “China Rare-Earth Qotas Tighten, Prices Surge,” reuters.com GE rediseñó los rotores de los generadores con un menor contenido de tierras raras para compensar una reducción de margen de 220 puntos básicos reportada en los informes de 2025. Los gobiernos occidentales otorgaron subvenciones por valor de 2.8 millones de dólares en 2025 para el refinado nacional, pero la producción comercial no llegará antes de 2028. Los proveedores están probando híbridos de cobre y aluminio e imanes de ferrita, sacrificando algo de eficiencia a cambio de una mayor previsibilidad de los costes.
Retrasos en la certificación de ciberseguridad para conmutadores inteligentes
Las revisiones del CIP de 2024 de NERC alargaron los ciclos de certificación de 6 a 14 meses, lo que llevó a las compañías eléctricas a posponer la puesta en servicio hasta que los dispositivos superen las pruebas de penetración. Hitachi Energy reveló que el 22 % de su cartera de aparamenta de 2025 se enfrentaba a cuellos de botella según la norma IEC 62351, especialmente en Australia. La Directiva NIS2 de la UE asigna la responsabilidad a los fabricantes, lo que obliga a realizar auditorías exhaustivas a los proveedores. Las empresas más pequeñas que carecen de las credenciales ISO 27001 corren el riesgo de ser excluidas de las listas de proveedores, lo que impulsa la consolidación en el mercado de equipos eléctricos.
Análisis de segmento
Por tipo de equipo: Las turbinas lideran el resurgimiento del ciclo combinado
Las turbinas captaron el 27.1% de los ingresos de 2025, lo que representa la mayor parte del mercado de equipos de energía, y se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.2% hasta 2031. Mitsubishi Power obtuvo un pedido de 1.1 millones de dólares en febrero de 2025 para seis unidades M701JAC que respaldan la variabilidad solar de Texas. Los generadores, en particular los grupos electrógenos alternativos preparados para hidrógeno, se están expandiendo en minas aisladas y campus de centros de datos. Mientras tanto, los transformadores se enfrentan a un futuro con dos perspectivas: los modelos de distribución de menos de 36 kilovoltios abastecen las redes urbanas, mientras que las unidades de energía de más de 100 MVA alimentan los corredores de ultraalta tensión. La aparamenta está en transición hacia la interrupción de estado sólido, como lo demuestra la adquisición por parte de ABB en 2024 de una empresa de protección definida por software. Los cables submarinos HVDC están en auge, como lo indica la cartera de pedidos de 8 millones de euros de Prysmian.
Los sensores digitales integrados en estos productos generan información predictiva que acorta la duración de las interrupciones del servicio y reduce los presupuestos de operación y mantenimiento. El análisis perimetral permite a las empresas de servicios públicos postergar reemplazos costosos, mientras que los fabricantes monetizan los datos mediante paneles de suscripción, lo que refuerza los perfiles de ingresos recurrentes que sustentan el mercado general de equipos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de generación de energía: Renovables Reshape Especificaciones de equipos
Las energías renovables representaron el 61.2 % de la demanda de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 12.4 %, lo que ha modificado los objetivos de diseño de la capacidad a la controlabilidad. Los transformadores requieren ahora bandas de regulación de tensión más amplias, y los interruptores automáticos deben eliminar fallos bidireccionales. Las centrales térmicas están adoptando generadores de pico flexibles; la clase HL de Siemens Energy pasa del 0 % al 100 % en menos de 10 minutos. Los pequeños reactores modulares de la energía nuclear requerirán aparamenta con tolerancia a la radiación para 2028.
Los parques solares implementan equipos distribuidos de media tensión, mientras que la energía eólica marina depende de cables submarinos y subestaciones flotantes. Las modernizaciones para la captura de carbono añaden cargas auxiliares, lo que obliga a utilizar generadores de mayor potencia. Los ciclos de renovación de licencias nucleares impulsan actualizaciones de control digital que cumplen con las normas cibernéticas de la NRC. En consecuencia, la arquitectura de los equipos se ha vuelto independiente del combustible, priorizando la integración sobre el tipo.
Por clase de voltaje: la transmisión de alto voltaje gana prioridad estratégica
Los equipos de más de 36 kilovoltios crecerán un 8.5 % hasta 2031, lo que refleja la inversión estratégica en corredores troncales. La Red Eléctrica Estatal de China completó la línea Zhangbei de ±500 kV en 2024 y planea tres proyectos adicionales de ±800 kV, anunciados para 2025. India está implementando líneas piloto de CA de 1,200 kV para reducir drásticamente las pérdidas de línea en 1,000 km. Los equipos de 1 a 36 kV aún representan el 44.9 % de las ventas en 2025, pero la adopción de aislamiento automatizado de fallas e interfaces de respuesta a la demanda está profundizando la penetración digital.
Los equipos de baja tensión atienden nichos residenciales; Acti9 de Schneider Electric integra detección de arcos eléctricos y monitorización remota para hogares inteligentes. Las compañías eléctricas europeas convergen en 20 kV para reducir el consumo de cobre, mientras que las redes estadounidenses se mantienen en 12.47 kV, lo que genera cadenas de suministro duplicadas. La contratación con envoltorio EPC domina los proyectos de ultraalta tensión, ya que las compañías eléctricas externalizan la complejidad de la ingeniería, y esta dinámica está impulsando las estrategias de integración vertical en el mercado de equipos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La generación de energía se acelera a medida que proliferan los activos cautivos
Los equipos de generación de energía registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.1 %, hasta 2031, lo que refleja la hiperescala y la autogeneración industrial. Las aplicaciones de transmisión representaron el 39.5 % de los ingresos de 2025, gracias a los proyectos transfronterizos de HVDC en Europa y Asia. Los equipos de distribución se benefician de la urbanización, aunque persiste la presión sobre los precios, ya que las empresas de servicios públicos exigen garantías extendidas. AWS reportó 4.3 gigavatios de capacidad cautiva en 2025, lo que subraya la transición hacia la generación privada.
El Departamento de Energía de EE. UU. asignó 10 500 millones de dólares en 2024 a líneas interregionales cuya construcción está prevista para después de 2026. Las redes de distribución se están convirtiendo en mallas activas, lo que exige transformadores de conmutación y reconectadores con comunicaciones integradas. Los programas rurales en África subsahariana requieren conjuntos en contenedores capaces de operar en entornos de alta temperatura. Esta diversificación amplía el total de mercados potenciales, reforzando el enfoque de los proveedores en la modularidad y la configurabilidad.
Por usuario final: El segmento industrial electrifica la calefacción y el transporte
Los compradores de servicios públicos aún controlan el 59.7% del gasto de 2025, pero están adoptando contratos basados en el rendimiento. Los clientes industriales, con una tasa de crecimiento anual compuesta (TCAC) prevista del 8.8%, están instalando hornos de arco eléctrico y microrredes. El plan de ArcelorMittal para marzo de 2025 de desplegar 1.2 gigavatios de hornos de arco genera demanda de aparamenta con filtrado de armónicos. El informe de Eaton para 2025 muestra que las ventas de controladores de microrredes se duplicarán, lideradas por las industrias farmacéutica y alimentaria. Empresas de servicios públicos como Southern Company instalaron 850 megavatios de baterías a escala de red en 2024, combinando inversores avanzados con algoritmos de soporte de frecuencia.
Los edificios comerciales implementan sistemas de gestión energética que optimizan la climatización y la iluminación con tarifas horarias. Las fronteras entre segmentos se difuminan a medida que las fábricas exportan el excedente de energía, las compañías eléctricas pagan a los clientes residenciales por la respuesta a la demanda y los centros comerciales albergan cargadores de vehículos eléctricos que requieren capacidad a nivel de subestación. Estas contracorrientes refuerzan la continua diversidad de la demanda dentro del mercado de equipos eléctricos.
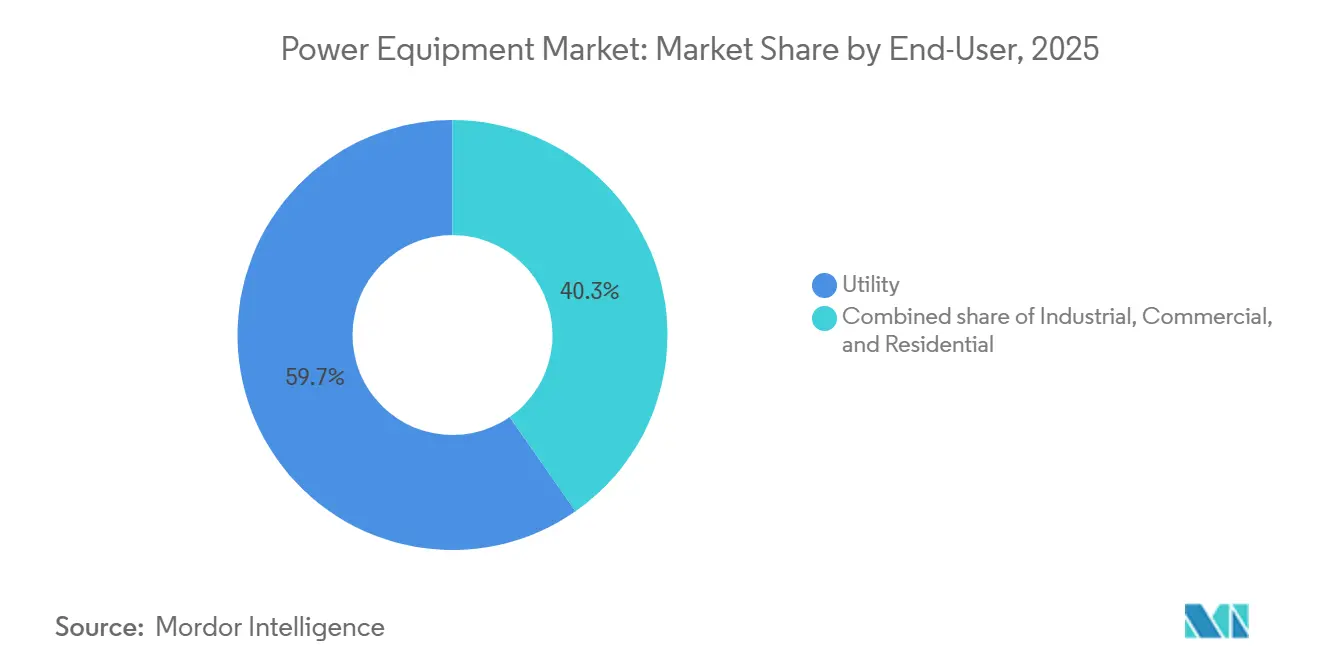
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de equipos de energía de Asia-Pacífico
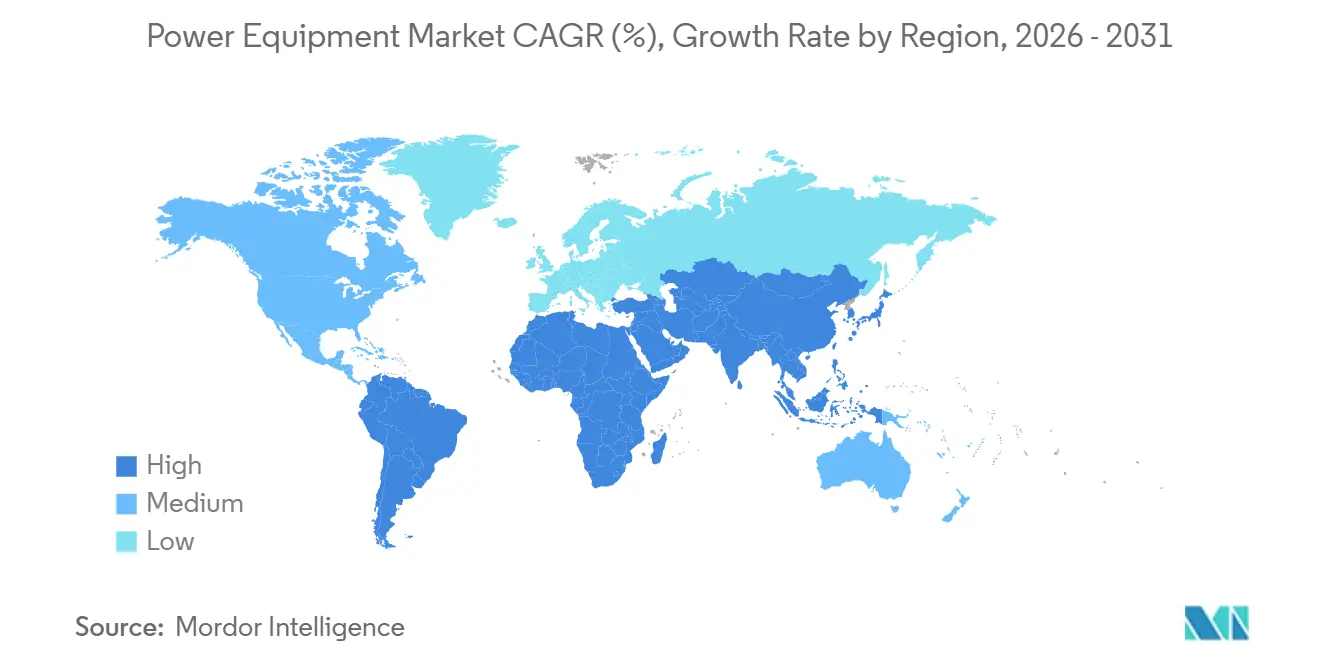
Asia-Pacífico representó el 50.4% de los ingresos globales en 2025 y mantendrá una tasa de crecimiento anual compuesta (TCAC) del 9.0%, impulsada por los corredores de ±800 kV de China, las subastas de energías renovables de la India y las conversiones de carbón a gas de la ASEAN. State Grid invirtió 58 000 millones de dólares en 2024, priorizando la HVDC de larga distancia a centros de carga costeros. India subastó 50 gigavatios de energías renovables en 2024, lo que generó contratos de evacuación por valor de 12 000 millones de dólares. El parque eólico marino Chiba de 1.2 gigavatios de Japón, adjudicado en 2025, requiere subestaciones flotantes y cables de 66 kV. El Nuevo Pacto Verde de Corea del Sur presupuesta 73.4 billones de wones hasta 2030 para subestaciones digitales. Los países de la ASEAN obtuvieron 4200 millones de dólares en financiación de transmisión del BAD en 2025.
Mercado de equipos eléctricos de Norteamérica y Europa
Norteamérica y Europa priorizan la resiliencia de la red. Los créditos fiscales de la Ley de Reducción de la Inflación de EE. UU. impulsan proyectos como la línea TransWest Express de 3 GW. Alemania aprobó una expansión de 24 000 millones de euros en 2025, incluyendo SuedLink. El Reino Unido diseñó 4,000 km de circuitos marinos con un coste de 18 000 millones de libras. Los países nórdicos amplían conexiones transfronterizas como NordLink, con un coste de 1300 millones de euros.
Mercado de equipos de energía de Oriente Medio, África y Sudamérica
Sudamérica y Oriente Medio presentan una creciente oportunidad. Brasil subastó 15 GW de concesiones en 2024, atrayendo ofertas de Siemens Energy y WEG. El corredor solar de Atacama en Chile emplea líneas de 500 kV, puestas en servicio en 2025. Arabia Saudita destinó USD 7.5 millones en 2024 a la transmisión de energías renovables en el marco del PIF. DEWA adjudicó un contrato de 400 kV por USD 1.8 millones en 2025 para la integración del Parque Solar MBR. Las minirredes africanas aisladas, financiadas por el Banco Mundial, complementan la diversidad de la demanda.
Panorama competitivo
Los 10 principales proveedores captaron aproximadamente la mitad de los ingresos globales en 2025, lo que indica una concentración moderada. Las empresas establecidas expanden su integración vertical: Hitachi Energy adquirió una empresa de gemelos digitales en 2024, integrando el análisis predictivo con la venta de transformadores. Schneider Electric conecta la aparamenta a la pila de nube de Azure para una monitorización continua. Los nuevos participantes se centran en la simulación de inversores y la ciberseguridad, con Typhoon HIL y OPAL-RT suministrando bancos de pruebas en tiempo real adoptados por las compañías eléctricas.
La diferenciación tecnológica sigue siendo fundamental. La plataforma Ability de ABB agrega datos de 70,000 dispositivos y predice fallos con meses de antelación. La suite Omnivise de Siemens Energy reduce las interrupciones de las turbinas de gas hasta en un 20 %. La oferta de equipos como servicio (EaaS) se expande rápidamente; los ingresos por suscripción de Eaton casi se duplicaron entre 2023 y 2025. Las solicitudes de patentes para interruptores de estado sólido e inversores de red aumentaron un 38 % en 2024, lo que demuestra la intensificación de la investigación y el desarrollo.
El riesgo de los materiales y el cumplimiento normativo en materia de ciberseguridad aumentan las barreras de entrada. Los fabricantes con suministro cautivo de cobre o tierras raras y operaciones de seguridad con certificación ISO 27001 obtienen la condición de proveedor preferente. Los líderes regionales mantienen su dominio en el nicho: Prysmian en cables submarinos y Hyundai Electric en el sistema de información geográfica (GIS) coreano. Sin embargo, los cuellos de botella en la cartera de pedidos relacionados con las pruebas IEC 62351 fomentan las fusiones, ya que las empresas más pequeñas tienen dificultades para afrontar los costes de cumplimiento normativo, lo que refuerza las ventajas de escala en el mercado de equipos eléctricos.
Líderes de la industria de equipos de energía
General Electric Company
ABB Ltd
Siemens AG
Schneider Electric SE
Corporación Eléctrica Mitsubishi
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: En un paso significativo, Mitsubishi Power, la división de soluciones energéticas de Mitsubishi Heavy Industries, Ltd. (MHI), ha conseguido un contrato crucial. En colaboración con Samsung C&T Engineering & Construction Group, contratista designado de Ingeniería, Adquisiciones y Construcción (EPC) por Ras Abu Fontas Power Company, y uniendo fuerzas con Qatar General Electricity and Water Corporation (KAHRAMAA), Mitsubishi Power se dispone a suministrar su tecnología de turbinas de gas de vanguardia.
- Diciembre de 2025: SSEN Transmission adjudicó contratos a Hitachi Energy para estaciones convertidoras HVDC en dos importantes enlaces escoceses: la conexión de las Islas Occidentales y el corredor Spittal-Peterhead.
- Noviembre de 2025: Siemens Energy invertirá 2.3 millones de dólares en fábricas de transformadores y equipos de conmutación hasta 2028, con el objetivo de reforzar la capacidad de la red mundial en respuesta a la creciente demanda de electricidad.
- Octubre de 2025: Tata Power Company Limited le adjudicó a Schneider Electric un contrato importante para implementar unidades principales de anillo (RMU) libres de SF6 de 11 kV, utilizando la avanzada tecnología RM AirSeT SF6 Free de Schneider Electric.
Alcance del informe sobre el mercado mundial de equipos de energía
El equipo de energía se refiere a una amplia gama de dispositivos, maquinaria y componentes que generan, transmiten y distribuyen energía eléctrica. Estos equipos juegan un papel vital para garantizar el funcionamiento confiable y eficiente de los sistemas de energía.
El mercado de equipos eléctricos está segmentado por tipo de equipo, fuente de generación, clase de voltaje, aplicación, usuario final y geografía. Por tipo de equipo, el mercado se segmenta en turbinas, generadores, transformadores, cuadros de distribución, interruptores automáticos y cables de alimentación. Por fuente de generación, el mercado se clasifica en térmica, nuclear y renovables. Por clase de voltaje, el mercado se segmenta en hasta 1 kV, de 1 a 36 kV y superior a 36 kV. Por aplicación, el mercado se segmenta en generación, transmisión y distribución de energía. Por usuario final, el mercado se segmenta en residencial, comercial, industrial y servicios públicos. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El informe también abarca el tamaño del mercado y las previsiones para el mercado global de equipos eléctricos en los principales países de cada región. Para cada segmento, el tamaño del mercado y las previsiones se han proporcionado en función del valor (USD).
| Turbinas |
| Generadores |
| Transformers |
| Conmutación |
| Los interruptores automáticos |
| Cables de alimentación |
| Otros equipos (torres de transmisión, reguladores de voltaje, aisladores, capacitores, reactores shunt, relés, estructuras de subestaciones, etc.) |
| Rodillera |
| Nuclear |
| Renovables |
| Hasta 1 kV |
| 1 a 36 kV |
| Por encima de 36 kV |
| Generación de energía |
| Transmisión |
| Distribuidores |
| Residencial |
| Comercial |
| Industrial |
| Utilidad |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de equipo | Turbinas | |
| Generadores | ||
| Transformers | ||
| Conmutación | ||
| Los interruptores automáticos | ||
| Cables de alimentación | ||
| Otros equipos (torres de transmisión, reguladores de voltaje, aisladores, capacitores, reactores shunt, relés, estructuras de subestaciones, etc.) | ||
| Por fuente de generación de energía | Rodillera | |
| Nuclear | ||
| Renovables | ||
| Por clase de voltaje | Hasta 1 kV | |
| 1 a 36 kV | ||
| Por encima de 36 kV | ||
| por Aplicación | Generación de energía | |
| Transmisión | ||
| Distribuidores | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Utilidad | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de equipos eléctricos en 2026?
El tamaño del mercado de equipos eléctricos será de USD 0.84 billones en 2026 y se prevé que alcance los USD 1.23 billones en 2031.
¿Qué región geográfica aporta más ingresos?
Asia-Pacífico aporta el 50.4% de los ingresos mundiales y se proyecta que crecerá a una CAGR del 9.0% hasta 2031.
¿Qué segmento de equipos está creciendo más rápido?
Las turbinas lideran el crecimiento, expandiéndose a una CAGR del 9.2 % a medida que se acelera la demanda de plantas de ciclo combinado y de máxima demanda.
¿Cómo influyen los centros de datos en la demanda?
Los operadores de hiperescala están instalando en el sitio motores de gas, celdas de combustible y futuros reactores modulares pequeños, lo que impulsa la rápida adopción de generadores y equipos de conmutación habilitados digitalmente.
¿Cuáles son los principales riesgos de la cadena de suministro para los fabricantes?
Los precios volátiles del cobre y de las tierras raras y los retrasos en la certificación de ciberseguridad están comprimiendo los márgenes y ampliando los plazos de los proyectos.


