

Tamaño y participación del mercado de software de análisis de sistemas de energía
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
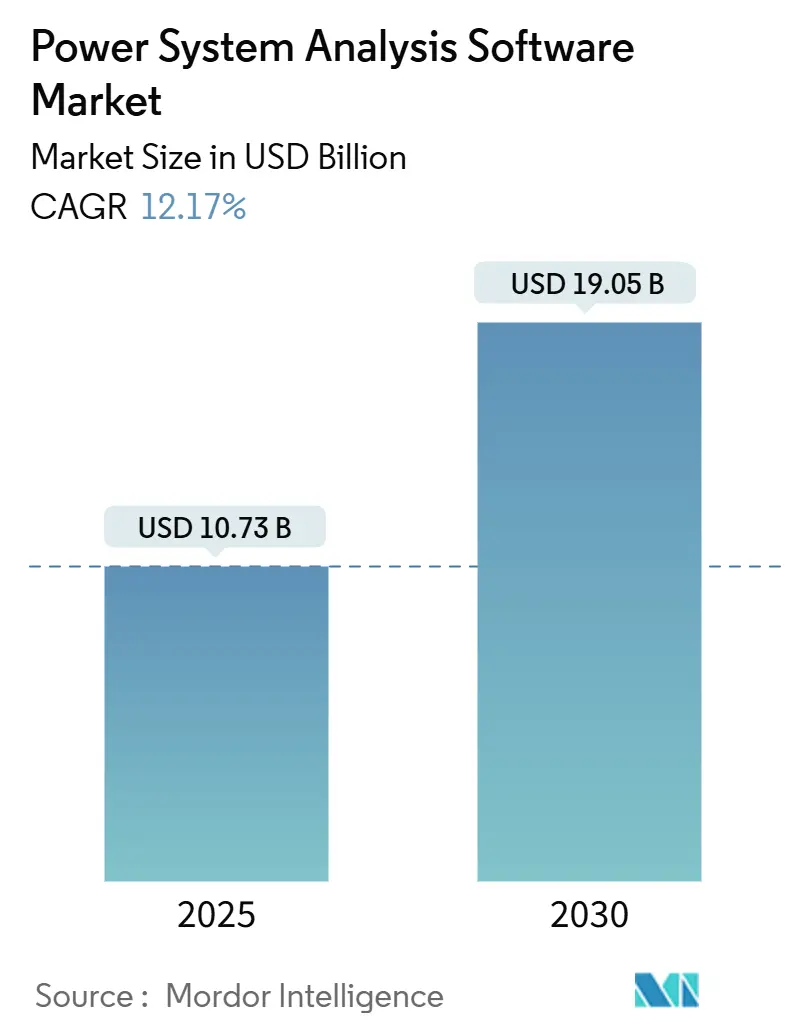
| Tamaño del mercado (2025) | USD 10.73 mil millones |
| Tamaño del mercado (2030) | USD 19.05 mil millones |
| Tasa de crecimiento (2025 - 2030) | 12.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de análisis de sistemas de energía por Mordor Intelligence
El tamaño del mercado de software de análisis de sistemas eléctricos alcanzó los 10.73 millones de dólares en 2025 y se prevé que se expanda a 19.05 millones de dólares para 2030, lo que se traduce en una sólida tasa de crecimiento anual compuesta (TCAC) del 12.17 % para dicho período. Esta trayectoria se ve impulsada por los mandatos de modernización de la red, las integraciones de gemelos digitales impulsadas por IA y los crecientes requisitos de ciberseguridad que exigen soluciones unificadas de ingeniería y modelado ciberfísico. Las empresas de servicios públicos confían en el software para simular la penetración de energías renovables, que ya supera el 50 %, gestionar distribuciones bidireccionales con recursos energéticos distribuidos (DER) y cumplir con los estándares de fiabilidad en constante evolución. Los líderes del mercado se diferencian al integrar simulación en tiempo real, escalabilidad en la nube y automatización de la coordinación de la protección en una única plataforma, lo que permite ciclos de estudio más rápidos, un menor coste total de propiedad (TCO) y un menor riesgo operativo. Los catalizadores regulatorios como la Orden 881 de la FERC y las directrices CIP de la NERC convierten los plazos de cumplimiento en inversiones de software protegidas por el presupuesto, mientras que las reglas de control de exportaciones y las cláusulas de soberanía de datos dan forma a las preferencias de compras en los distintos continentes.
Conclusiones clave del informe
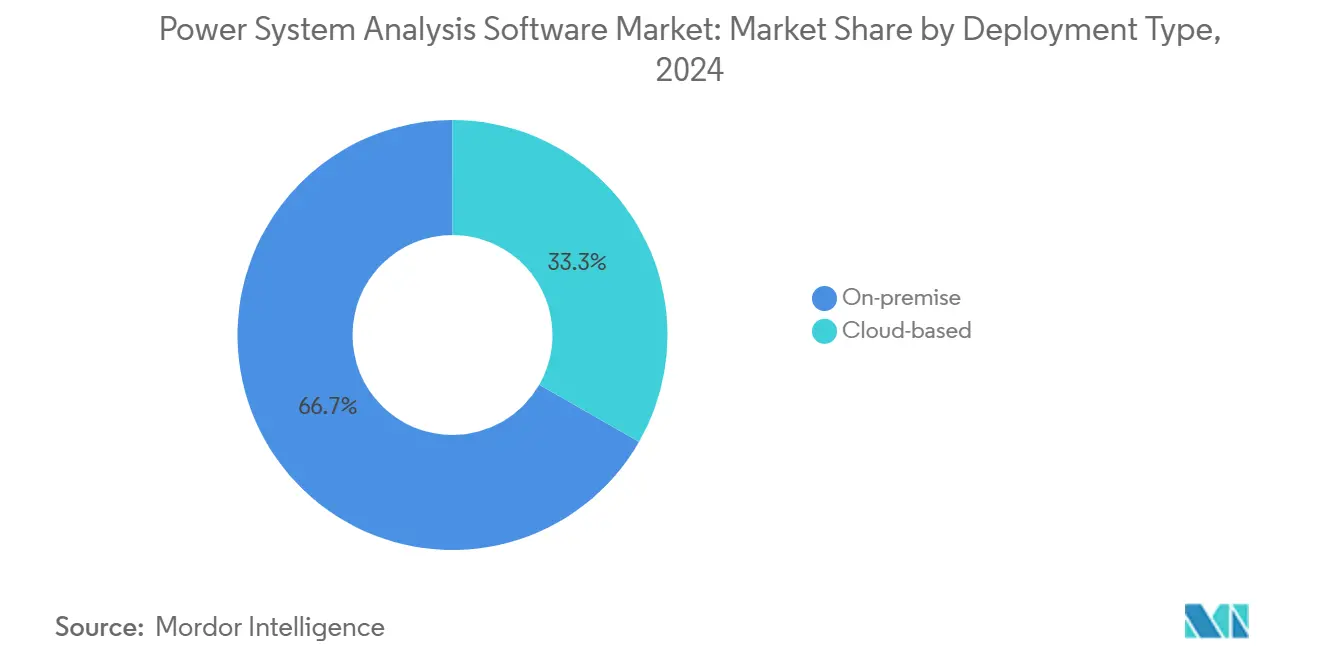
- Por tipo de implementación, las soluciones locales representaron el 66.73 % del tamaño del mercado de software de análisis de sistemas de energía en 2024, mientras que las plataformas en la nube están aumentando a una CAGR del 14.36 % hasta 2030.
- Por tipo de módulo, el análisis de flujo de carga y flujo de potencia representó el 27.82 % de los ingresos de 2024; el análisis de cortocircuito registra el crecimiento más rápido con una CAGR del 12.58 % hasta 2030.
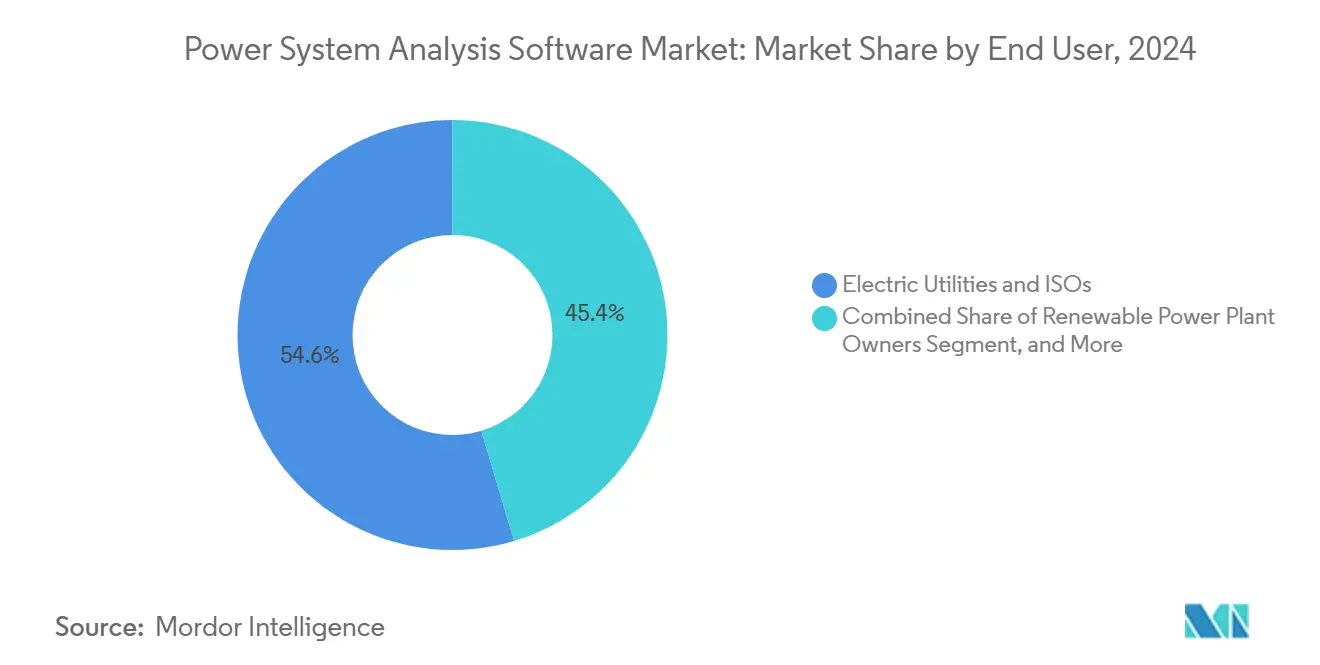
- Por usuario final, las empresas eléctricas y las ISO representaron el 54.63% de los ingresos de 2024; los propietarios de plantas de energía renovable se expanden a una CAGR del 12.64% hasta 2030.
- Por aplicación, la planificación de transmisión y distribución representó el 39.97% de las implementaciones de 2024; los estudios de integración de renovables registran el mayor crecimiento con una CAGR del 12.94% hasta 2030.
- Por geografía, Europa capturó el 31.38% de la participación de mercado del software de análisis de sistemas de energía en 2024; Asia-Pacífico está avanzando a una CAGR del 13.19% hasta 2030.
Tendencias y perspectivas del mercado global de software de análisis de sistemas de energía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de modernización de la red | + 2.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Las energías renovables variables exigen una estabilidad avanzada | + 3.1% | Global, concentrado en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Proliferación de recursos energéticos distribuidos | + 2.4% | Núcleo de América del Norte y Asia-Pacífico, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Mandatos de ciberseguridad para infraestructuras críticas | + 1.9% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Integraciones de gemelos digitales mejoradas con IA | + 1.6% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Monetización de modelos de red como servicio | + 0.9% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La aceleración de los programas de modernización de la red impulsa la demanda de software
Las empresas de servicios públicos norteamericanas planean invertir 96 000 millones de dólares en modernización de la red hasta 2028, destinando importantes partidas a estudios avanzados de flujo de potencia, cortocircuito y coordinación de protección que garanticen la integración fiable de las actualizaciones de activos. El programa de Massachusetts de National Grid, con un presupuesto de 1300 millones de dólares, ejemplifica las inversiones en sistemas de gestión de la distribución en tiempo real basados en robustos motores de flujo de carga para la optimización de voltaje-var y la mitigación de contingencias. La Orden 881 de la FERC impulsa las clasificaciones ajustadas al ambiente, impulsando la adquisición de módulos de modelado térmico dinámico. Mandatos similares en el marco del Paquete Europeo de Energía Limpia hacen que esta tendencia sea global y duradera.
La complejidad de las energías renovables variables exige estudios avanzados de estabilidad
Las energías renovables ya superan el 40 % de la generación anual en varios mercados, introduciendo dinámicas basadas en inversores que el software heredado no puede resolver. [1] Laboratorio Nacional de Energía Renovable, “Tecnologías y aplicaciones de almacenamiento de energía a escala de red”, nrel.gov Los proyectos eólicos marinos que superan 1 GW requieren simulaciones detalladas de transitorios electromagnéticos para validar los enlaces HVDC y el comportamiento del inversor formador de red en zonas interconectadas. Los activos híbridos de energía solar, eólica y almacenamiento añaden bucles de control de múltiples escalas de tiempo, lo que amplifica la necesidad de análisis integrados de armónicos, resonancia subsíncrona y respuesta en frecuencia dentro de un entorno de usuario. Los proveedores que incorporan estos solucionadores de alta fidelidad obtienen una ventaja competitiva a medida que las empresas de servicios públicos priorizan la estabilidad sobre el costo.
Los recursos energéticos distribuidos transforman el análisis del sistema de distribución
La capacidad global de DER alcanza los 387 GW en 2024, lo que obliga a las empresas de servicios públicos a modelar flujos de potencia bidireccionales, excursiones de voltaje y esquemas de protección complejos en redes diseñadas para la entrega unidireccional. [2] Siemens AG, “PSS SINCAL – Software de análisis de sistemas de potencia”, siemens.com La gestión avanzada de la distribución ahora depende de un software que puede simular miles de inversores fotovoltaicos en azoteas, cargadores de vehículos y sistemas de baterías con una resolución de subsegundos. La Orden 2222 de la FERC acelera los estudios de agregación de centrales eléctricas virtuales, lo que refuerza la demanda de plataformas nativas de la nube con particiones de computación escalables capaces de optimización de despacho por hora.
Los mandatos de ciberseguridad redefinen el modelado de infraestructura crítica
NERC CIP-015-1 obliga a los operadores de redes de América del Norte a evaluar las vulnerabilidades cibernéticas junto con las contingencias físicas, combinando estudios eléctricos tradicionales con simulaciones de escenarios de amenazas. [3] North American Electric Reliability Corporation, “CIP-015-1 – Interconnection Security and Monitoring”, nerc.com El plan de modernización energética de la Casa Blanca requiere evaluaciones de impacto cibernético en cada inversión federal en la red, lo que impulsa a las empresas de servicios públicos a buscar software que pueda cuantificar el impacto en la estabilidad de los ataques a la integridad de los datos y los retrasos en las comunicaciones. Los proveedores que integran modelos de red a nivel de paquetes con solucionadores de flujo de potencia cumplen con estas verificaciones de cumplimiento en constante evolución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de licencia y curvas de aprendizaje pronunciadas | -1.8% | Global, especialmente las empresas de servicios públicos más pequeñas | Corto plazo (≤ 2 años) |
| Problemas de calidad de datos de los sistemas SCADA/EMS heredados | -1.4% | Redes globales maduras con activos obsoletos | Mediano plazo (2-4 años) |
| Cuellos de botella en la convergencia TI-OT | -1.2% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Normas de control de exportaciones que limitan el intercambio de modelos | -0.7% | Aumento de la fricción global entre Estados Unidos y China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de las licencias crean barreras para la adopción
Las licencias empresariales con precios entre USD 50,000 y USD 500,000 reducen los presupuestos de capital de las empresas de servicios públicos municipales que analizan los sistemas de forma esporádica, lo que las obliga a externalizar o aplazar los estudios. El coste total de propiedad se dispara aún más, con un mantenimiento anual que promedia entre el 20 % y el 25 % del gasto inicial. Los largos ciclos de formación sobrecargan los escasos recursos de ingeniería, lo que retrasa la entrega de los proyectos. Los modelos de suscripción a la nube prometen alivio, pero las preocupaciones sobre la residencia de datos y el cumplimiento de las normas de infraestructura crítica ralentizan la migración.
Los cuellos de botella de la convergencia TI-OT ralentizan la implementación
Las empresas de servicios públicos informan plazos de 18 a 24 meses para integrar nuevas plataformas de análisis con datos SCADA heredados debido a protocolos no estandarizados y al reforzamiento de la ciberseguridad. La escasez de personal capacitado tanto en configuraciones de relés de protección como en la orquestación segura de la nube agrava los retrasos. Cuando la integración se retrasa, los operadores mantienen flujos de trabajo manuales que socavan el conocimiento de la situación en tiempo real y limitan el retorno de la inversión en análisis.
Análisis de segmento
Por tipo de implementación: La migración a la nube se acelera a pesar de las preocupaciones de seguridad
El tamaño del mercado de software de análisis de sistemas de energía para implementaciones locales se sitúa en 7.16 millones de dólares en 2025, lo que refleja una cuota de ingresos del 66.73 %. Sin embargo, su tasa de crecimiento anual compuesta (TCAC) se sitúa por debajo del 9.3 %, a medida que las empresas de servicios públicos adoptan modelos de computación flexibles. Las suscripciones a la nube crecen desde 3.57 millones de dólares en 2025 a un ritmo del 14.36 %, lo que indica un cambio estructural impulsado por cargas de trabajo de simulación elásticas y ciclos de actualización de hardware reducidos. Las grandes empresas de servicios públicos, propiedad de inversores, están probando arquitecturas híbridas —utilizando la nube para estudios de planificación y la infraestructura local para la coordinación de la protección en tiempo real— para equilibrar las necesidades de latencia, soberanía y cumplimiento normativo. Los primeros usuarios indican un ahorro del 30 % en el coste total de propiedad tras la eliminación de clústeres redundantes de alto rendimiento. La percepción de riesgos se reduce a medida que las plataformas líderes obtienen las certificaciones SOC 2 Tipo II e ISO 27001 y cumplen con las directrices de segmentación NERC CIP. Las cooperativas más pequeñas ganan en paridad, accediendo a solucionadores de nivel empresarial sin la inversión de capital que antes requería la compra de licencias perpetuas. Sin embargo, las leyes de localización de datos en la India y los límites de transferencia transfronteriza en la Unión Europea significan que los proveedores globales deben implementar nodos regionales o asociarse con proveedores de nube soberana, lo que agrega complejidad a los acuerdos de nivel de servicio.
Una ventaja paralela surge en los análisis de transitorios electromagnéticos con alto consumo de recursos, donde las instancias en la nube que ejecutan miles de núcleos reducen los estudios de estabilidad de una semana a trabajos nocturnos. Esta aceleración acorta los plazos de las colas de interconexión para los desarrolladores de energías renovables, lo que mejora la rentabilidad del proyecto y la preparación para la red. Los proveedores que optimizan las licencias para cobrar por hora de CPU o por escenario de simulación amplían los segmentos direccionables, especialmente entre las empresas de ingeniería, adquisiciones y construcción (EPC) que requieren acceso esporádico durante los picos de demanda del proyecto. Este cambio también permite actualizaciones continuas de software, lo que garantiza que los módulos se mantengan al día con las revisiones de los estándares IEEE sin necesidad de administrar parches manualmente.
Por tipo de módulo: El análisis de cortocircuitos cobra impulso
Los motores de flujo de carga y flujo de potencia siguen siendo la columna vertebral, aportando el 27.82 % de los ingresos de 2024, lo que equivale a 2.98 millones de dólares del tamaño del mercado de software de análisis de sistemas eléctricos. Sin embargo, los módulos de cortocircuito, con 1.91 millones de dólares en 2025, superan la base con una tasa de crecimiento anual compuesta (TCAC) del 12.58 %. Las tablas de arco eléctrico IEEE 1584-2018 actualizadas obligan a las empresas de servicios públicos a reevaluar la coordinación de dispositivos de protección y las clases de equipo de protección personal (EPP) cada cinco años, lo que transforma el cumplimiento de la seguridad en un ciclo predecible de renovación de licencias. Los proveedores que integran modelos de fallas directamente con diseños de subestaciones en 3D y repositorios BIM reducen la duplicación de datos, lo que agiliza los flujos de trabajo de cumplimiento y reduce la probabilidad de errores.
Los conjuntos de módulos más amplios incorporan cada vez más análisis de armónicos, flicker, transitorios electromagnéticos y ciberpenetración. La demanda de solucionadores de armónicos crece en redes con grandes inversores solares y cargadores de vehículos eléctricos, donde las variaciones en la calidad de la energía pueden reducir los niveles de alimentación. Los enlaces gemelos digitales en tiempo real permiten a los operadores alimentar los casos de estudio con flujos SCADA cada 15 minutos, recalibrando automáticamente los ajustes de protección cuando cambia la topología. Estas funciones de alta automatización aumentan los costos de conmutación, afianzando a los clientes en ecosistemas multimódulo y erosionando la viabilidad comercial de las soluciones puntuales.
Por el usuario final: los desarrolladores de energías renovables impulsan el crecimiento
Las compañías eléctricas y las ISOs consolidan el mercado con una participación del 54.63% en los ingresos, con un valor de 5.86 millones de dólares en 2025. Sin embargo, los propietarios de centrales eléctricas renovables son los que más crecen, con un 12.64%, ya que las carteras híbridas y los activos de almacenamiento comercial exigen sofisticados modelos de interconexión y estabilidad. Los desarrolladores de complejos solares y de almacenamiento de 500 MW simulan las curvas de respuesta en frecuencia, la degradación de las baterías y el riesgo de reducción en una sola plataforma, lo que ayuda a los inversores a garantizar los ingresos comerciales con proyecciones P50/P90 más ajustadas.
Las plantas industriales, en particular las fábricas de semiconductores y las gigafábricas, requieren estudios de arranque de motores y arco eléctrico para obtener las aprobaciones regulatorias y de seguros, lo que sustenta una tasa de crecimiento constante de un dígito medio. Los operadores de centros de datos comerciales se convierten en un nicho destacado, ya que los campus de hiperescala de 100 MW integran generación in situ, condensadores síncronos y sistemas UPS a gran escala que exigen estudios integrados de flujo de carga y cortocircuito para mantener los acuerdos de nivel de servicio (SLA) de disponibilidad. Las empresas de EPC utilizan licencias de suscripción durante las fases de diseño y transfieren los costos a los propietarios de los proyectos, ampliando la presencia de proveedores en mercados emergentes sin presencia de ventas directas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Aumento de los estudios de integración de energías renovables
La planificación de transmisión y distribución, que representa el 39.97 % de las implementaciones de 2024, sigue siendo el caso de uso más importante por volumen. Sin embargo, la integración de energías renovables y los estudios de impacto en la red eléctrica crecen a mayor velocidad, alcanzando una tasa de crecimiento anual compuesta (TCAC) del 12.94 %. Los reguladores estatales de Estados Unidos exigen ahora a las empresas de servicios públicos que presenten mapas proactivos de capacidad de alojamiento cuando la penetración solar supere el 15 % de la carga del alimentador, lo que genera ciclos de análisis recurrentes. Las licitaciones de energía eólica marina exigen evaluaciones completas de transitorios electromagnéticos de cables de exportación y convertidores de formación de red, lo que aumenta las horas de estudio especializadas. Los segmentos de diseño de redes inteligentes y microrredes avanzan a medida que los campus comerciales buscan soluciones de resiliencia; en este caso, los simuladores digitales en tiempo real alimentan los sistemas de formación de operadores que replican el entorno SCADA en vivo, proporcionando simulacros de memoria muscular para la recuperación ante apagones.
Los planificadores de expansión de generación pasan de la construcción de turbinas de gas a la optimización de la cartera de proyectos en química de almacenamiento, respuesta a la demanda y generadores de hidrógeno de pico. El software que integra motores de cálculo de costos de producción con algoritmos de equilibrio de mercado ofrece a los planificadores de recursos una única ventana para el despacho económico y las previsiones de congestión nodal. Los simuladores de capacitación de operadores también se benefician de la computación elástica en la nube, lo que permite sesiones simultáneas para los coordinadores regionales de confiabilidad que se preparan para eventos climáticos extremos.
Análisis geográfico
La cuota de mercado de Europa del 31.38 % en 2024 pone de relieve su cartera de clientes, madura pero tecnológicamente exigente. Los operadores de redes nacionales realizan con frecuencia optimizaciones transfronterizas del flujo eléctrico y análisis de reservas de contención de frecuencia, lo que requiere compatibilidad con varios idiomas y códigos. El plan REPowerEU de la región acelera la conversión de gasoductos para hidrógeno, lo que aumenta los niveles de corriente de cortocircuito y exige la recalibración de los parámetros de protección. Las compañías eléctricas implementan monitores de estabilidad en tiempo real que combinan datos de sincrofasores con modelos de gemelos digitales, lo que ilustra cómo la analítica avanzada se ha convertido en un elemento básico de las operaciones, no en una aspiración futura.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.19 %, hasta 2030, impulsada por el desarrollo de redes de ultraalta tensión en China, el auge de la energía solar en tejados en India y la electrificación industrial del Sudeste Asiático. Los códigos nacionales varían considerablemente, desde los estrictos umbrales de caída de tensión momentánea de Japón hasta los requisitos de inercia dinámica de Australia, lo que aumenta la demanda de plantillas de estudio configurables. Los proveedores con soporte en idioma local, centros de datos regionales en la nube y bibliotecas de códigos de red precertificadas captan rápidamente cuota de mercado. La financiación gubernamental para proyectos piloto de redes inteligentes, como las iniciativas de la Cumbre de Energía de Asia-Pacífico de Japón, acelera aún más las implementaciones.
Norteamérica mantiene un sólido crecimiento de un solo dígito, basado en un gasto en modernización de la red eléctrica que supera los 100 000 millones de dólares y una sólida aplicación de la ciberseguridad. Los picos de carga en los centros de datos de Virginia y Texas obligan a las empresas de servicios públicos a realizar estudios de contingencia probabilísticos semanales, lo que aumenta el consumo por hora de resolución. Las reformas de California en materia de adecuación de recursos impulsan la adopción de módulos probabilísticos de adecuación de recursos que combinan escenarios meteorológicos con distribuciones de disponibilidad de planta, una funcionalidad que ahora se incluye en varias suites emblemáticas. Oriente Medio y África, aunque más pequeños, experimentan un crecimiento de dos dígitos a medida que las empresas de servicios públicos del Golfo integran parques solares de 700 MW y África electrifica regiones remotas con microrredes que requieren algoritmos de aislamiento resilientes.

Panorama competitivo
El mercado de software de análisis de sistemas eléctricos presenta una concentración moderada; los cinco principales proveedores —Siemens, ABB, Schneider Electric, DIgSILENT y PowerWorld— representan poco menos de la mitad de los ingresos totales de 2024. Los conglomerados industriales realizan ventas cruzadas de software con productos de hardware como relés, equipos SCADA y transformadores, lo que permite ciclos de adquisición agrupados. Los especialistas en nichos de mercado defienden su cuota de mercado mediante solucionadores profundos: el motor electromagnético transitorio de DIgSILENT o la biblioteca de dispositivos de protección de ETAP. Las adquisiciones de capital privado, en particular la compra de Energy Exemplar por 1.2 millones de dólares, indican un aumento en la valoración de las plataformas que integran la expansión de capacidad y el análisis del flujo de energía en ecosistemas de planificación integral.
Las estrategias para 2025 giran en torno a la mejora de la IA. Hitachi Energy lanzó Nostradamus AI, que combina la predicción de fallos mediante aprendizaje automático con el flujo de carga clásico, prometiendo evaluaciones de escenarios un 25 % más rápidas. La adquisición de Reactive Technologies por parte de Siemens Energy incorpora la medición de inercia en tiempo real, crucial para redes con recursos basados en inversores. La adquisición de Power Grid Engineering por parte de ABB garantiza la experiencia en coordinación de protección, lo que contribuye al cumplimiento de las normativas de seguridad de Norteamérica. Proliferan las alianzas en la nube; Schneider Electric se asocia con Microsoft Azure para dirigirse a usuarios de nivel medio que dudan en invertir en clústeres locales de alto rendimiento.
Las startups apuestan por el "modelo como servicio", ofreciendo ejecuciones de estabilidad accesibles mediante API empaquetadas por simulación. Las solicitudes de patente para algoritmos de optimización mejorados con IA aumentaron un 47 % en 2024, lo que demuestra un impulso sustancial en I+D. Sin embargo, las barreras siguen siendo importantes: los proveedores necesitan procesos con certificación ISO, centros de datos regionales y soporte técnico 24/7 para obtener contratos de servicios públicos. La ventaja competitiva se deriva cada vez más de la amplitud de las soluciones, una postura probada en ciberseguridad y métricas de tiempo de obtención de información. Es probable que la consolidación del mercado continúe a medida que las empresas tradicionales contratan solucionadores especializados para anticiparse a las disrupciones.
Líderes de la industria del software de análisis de sistemas de energía
Siemens AG
General Electric Company
ABB Ltd
Schneider Electric SE
Eaton Corporación plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Agosto de 2025: EasyPower lanzó la versión 2025 con cálculos de cortocircuito mejorados para redes desequilibradas y compatibilidad con arquitectura de 64 bits, integrada con Revit 2025
- Julio de 2025: Blackstone y Vista Equity Partners completaron la adquisición de Energy Exemplar por USD 1.2 millones, fusionando el modelado de mercado de PLEXOS con el análisis del flujo de energía para la planificación energética de extremo a extremo.
- Junio de 2025: ABB adquirió Power Grid Engineering por USD 285 millones, añadiendo experiencia en HVDC y coordinación de protección a su cartera.
- Mayo de 2025: Hitachi Energy lanzó la plataforma de inteligencia artificial Nostradamus para la optimización predictiva de la red.
Alcance del informe del mercado global de software de análisis de sistemas de energía
| Soluciones |
| Basado en la nube |
| Análisis de flujo de carga y flujo de potencia |
| Análisis de cortocircuito |
| Análisis de armónicos y parpadeos |
| Arco eléctrico y coordinación de protección |
| Otro módulo/tipo de herramienta |
| Empresas de servicios eléctricos e ISO |
| Plantas industriales y de fabricación |
| Propietarios de plantas de energía renovable |
| Operadores comerciales y de centros de datos |
| Empresas de ingeniería, adquisiciones y construcción (EPC) |
| Planificación de la transmisión y distribución |
| Planificación de la expansión generacional |
| Estudios de integración de energías renovables y de impacto en la red |
| Diseño de redes inteligentes y microrredes |
| Simulación digital en tiempo real y capacitación de operadores |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de implementación | Soluciones | ||
| Basado en la nube | |||
| Por módulo/tipo de herramienta | Análisis de flujo de carga y flujo de potencia | ||
| Análisis de cortocircuito | |||
| Análisis de armónicos y parpadeos | |||
| Arco eléctrico y coordinación de protección | |||
| Otro módulo/tipo de herramienta | |||
| Por usuario final | Empresas de servicios eléctricos e ISO | ||
| Plantas industriales y de fabricación | |||
| Propietarios de plantas de energía renovable | |||
| Operadores comerciales y de centros de datos | |||
| Empresas de ingeniería, adquisiciones y construcción (EPC) | |||
| por Aplicación | Planificación de la transmisión y distribución | ||
| Planificación de la expansión generacional | |||
| Estudios de integración de energías renovables y de impacto en la red | |||
| Diseño de redes inteligentes y microrredes | |||
| Simulación digital en tiempo real y capacitación de operadores | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de software de análisis de sistemas de energía en 2030?
Se prevé que el mercado alcance los 19.05 millones de dólares en 2030.
¿Qué región muestra el crecimiento más rápido de las plataformas de análisis de sistemas de energía?
Asia-Pacífico lidera con una CAGR del 13.19 % hasta 2030, impulsada por implementaciones de energías renovables a gran escala y programas de modernización de la red.
¿Por qué los módulos de análisis de cortocircuito están ganando participación?
Las reglas de arco eléctrico IEEE 1584-2018 actualizadas y una mayor aplicación de las medidas de seguridad impulsan a las empresas de servicios públicos a invertir en herramientas modernas de coordinación de protección y cortocircuito.
¿Cómo están cambiando las implementaciones en la nube los modelos de adquisición?
Las plataformas en la nube trasladan el gasto de capital a los presupuestos operativos, reducen los ciclos de actualización de hardware y otorgan a las empresas de servicios públicos más pequeñas acceso a solucionadores de alto rendimiento.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Los propietarios de plantas de energía renovable, especialmente aquellos que desarrollan activos híbridos de energía solar, eólica y de almacenamiento, están creciendo a un ritmo del 12.64% ya que requieren estudios de interconexión complejos.
¿Cómo influyen los mandatos de ciberseguridad en las características del software?
Normas como NERC CIP-015-1 impulsan la demanda de modelos ciberfísicos integrados que simulen el impacto en la red de los ataques a la red y las violaciones de la integridad de los datos.


