

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
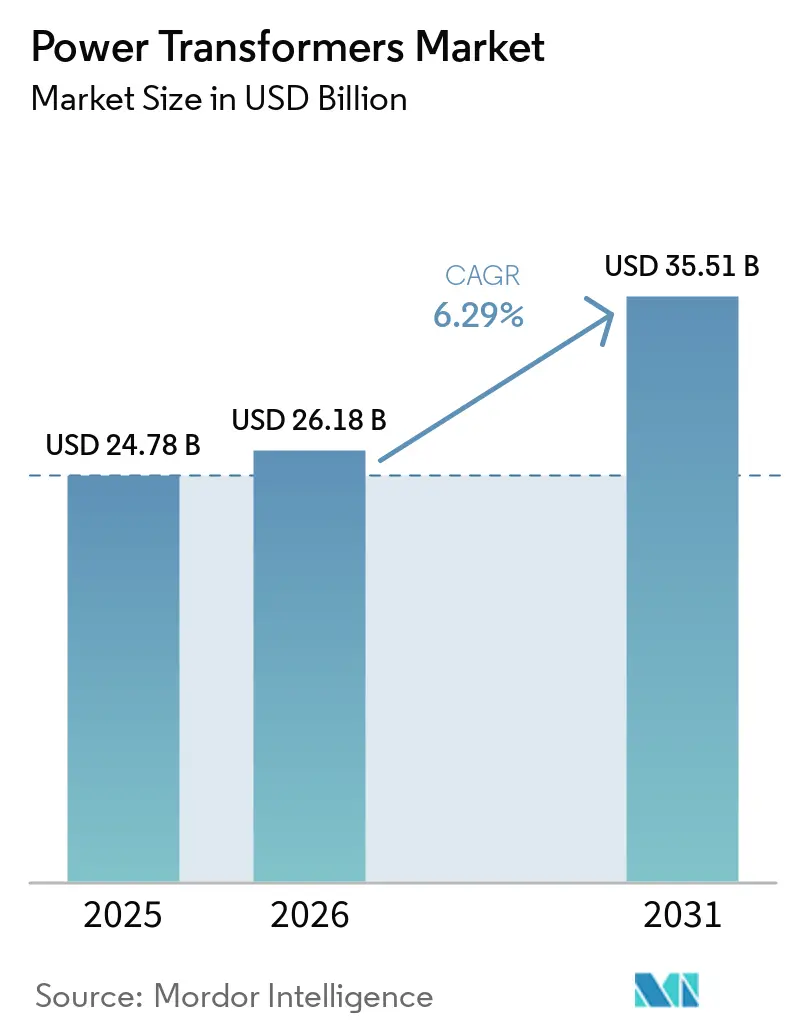
| Tamaño del mercado (2026) | USD 26.18 mil millones |
| Tamaño del mercado (2031) | USD 35.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
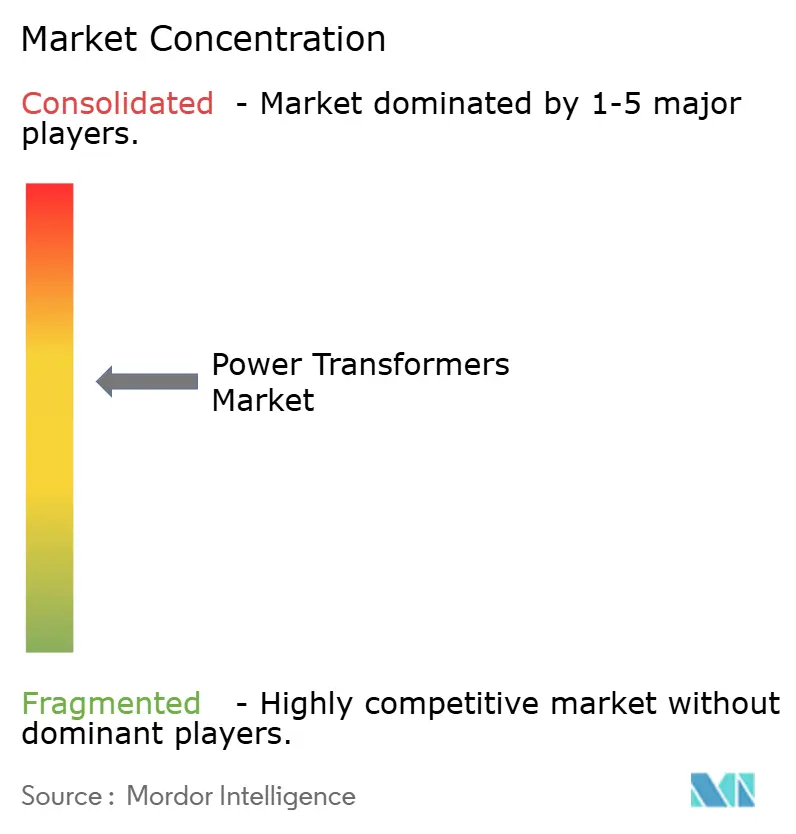
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de potencia realizado por Mordor Intelligence
El mercado de transformadores de potencia alcanzó un valor de 24.78 millones de dólares en 2025 y se estima que crecerá desde los 26.18 millones de dólares en 2026 hasta alcanzar los 35.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.29% durante el período de previsión (2026-2031).
Las energías renovables dominan ahora la generación de nueva construcción, por lo que las empresas de servicios públicos están sustituyendo los antiguos transformadores elevadores y reductores por unidades monitorizadas digitalmente que toleran un mayor estrés térmico y permiten un cambio de tomas en carga de ±10 %. Los paquetes de modernización de la red eléctrica implementados en Estados Unidos y la Unión Europea, junto con los corredores de ultra alta tensión (UHV) en China e India, están acelerando las licitaciones para transformadores convertidores de más de 500 MVA. Las normativas de seguridad contra incendios en subestaciones urbanas densamente pobladas y campus de centros de datos a gran escala también están impulsando a los compradores hacia diseños con relleno de éster o de tipo seco. Mientras tanto, los proveedores asiáticos, con precios agresivos, están ganando licitaciones al combinar financiación y asistencia posventa localizada, reduciendo los márgenes de los proveedores establecidos incluso cuando la demanda general aumenta.
Conclusiones clave del informe
- Por potencia nominal, las unidades de potencia media (10–100 MVA) lideraron con una cuota de mercado del 52.4% en transformadores de potencia en 2025, mientras que se prevé que las unidades grandes de más de 100 MVA registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.5%, hasta 2031.
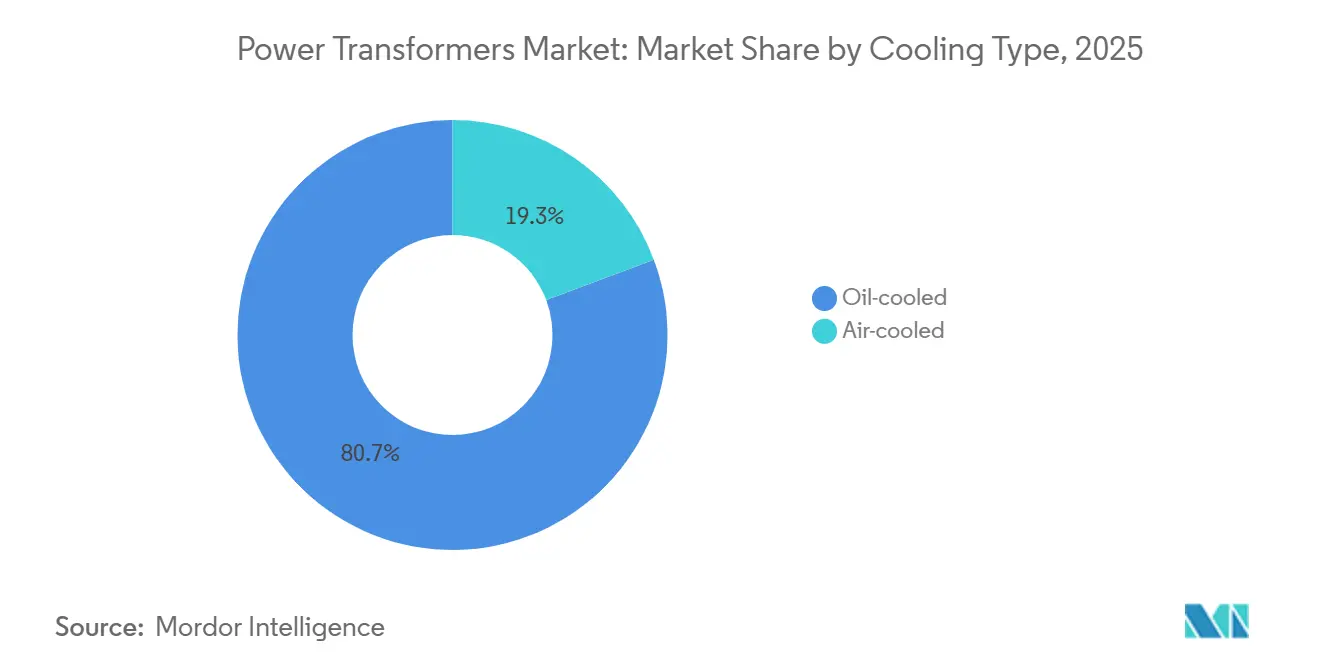
- En cuanto al tipo de refrigeración, los diseños refrigerados por aceite representaron el 80.7 % de los ingresos en 2025; las variantes refrigeradas por aire están avanzando a una tasa de crecimiento anual compuesta del 7.6 %, impulsadas por los estrictos códigos de seguridad contra incendios en los proyectos de centros de datos y subestaciones de metro.
- Por fases, las configuraciones trifásicas captaron el 71.5% de las instalaciones en 2025 y mantendrán una tasa de crecimiento anual compuesta (CAGR) del 6.8% hasta 2031 gracias al desarrollo de proyectos solares a gran escala y de energía eólica marina.
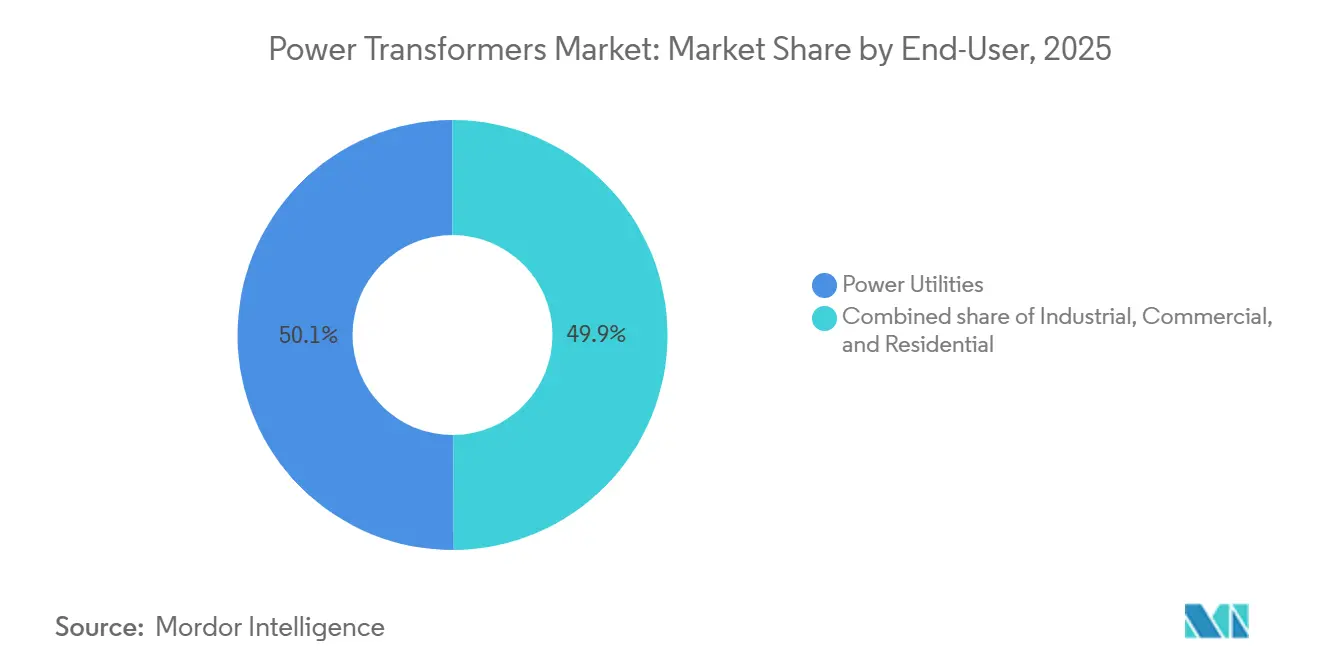
- En lo que respecta al usuario final, las empresas de servicios eléctricos absorbieron el 50.1% de los envíos en 2025; sin embargo, se prevé que el segmento industrial se expanda a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.3%, a medida que los fabricantes electrifiquen el calor de los procesos y añadan energías renovables propias.
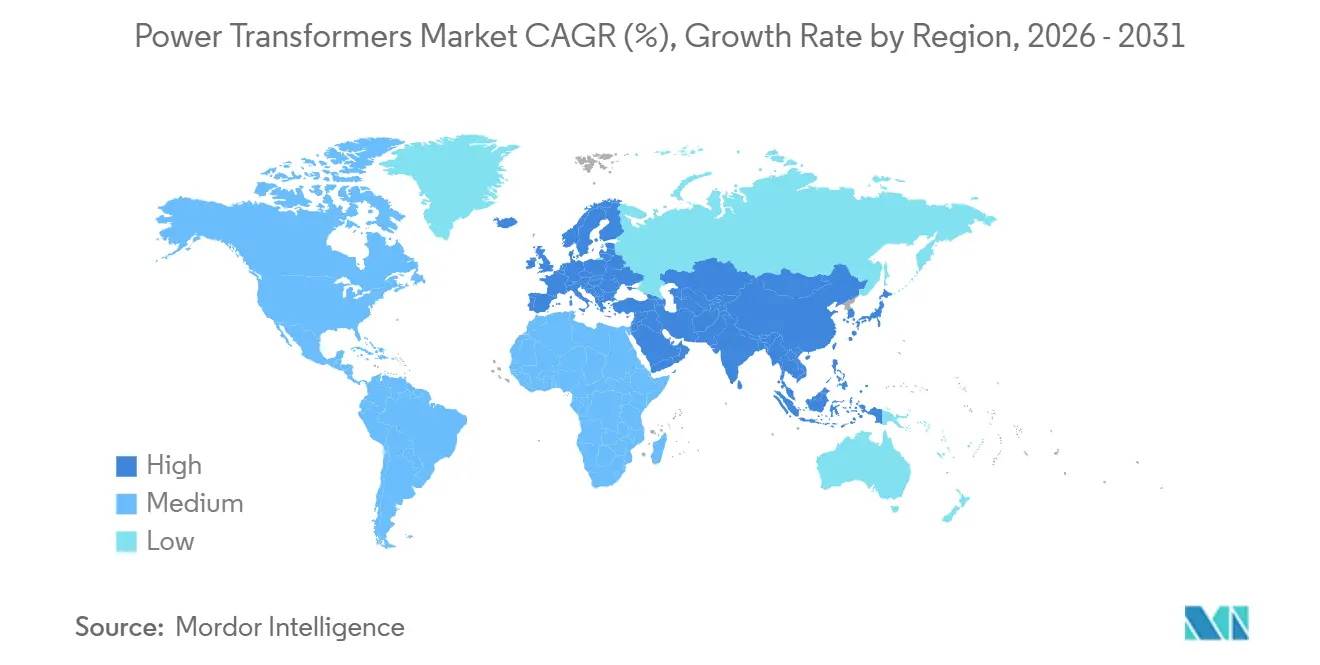
- Geográficamente, la región de Asia-Pacífico dominó con el 42.6% de los ingresos en 2025 y se prevé que crezca un 7.0% debido a los enlaces HVDC de ±800 kV de China y al plan de reforma de la distribución de la India, valorado en 34.76 millones de dólares.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transformadores de potencia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la integración de la generación de energía renovable | + 1.8% | China, India, UE, EE. UU. | Mediano plazo (2-4 años) |
| Redes eléctricas envejecidas y tuberías de transmisión y distribución de gran tamaño para su renovación | + 1.5% | América del Norte, Europa, Japón | Largo plazo (≥4 años) |
| Estándares más estrictos de confiabilidad de la red e interconexiones HVDC | + 1.2% | Región central de Asia-Pacífico, UE, Oriente Medio | Mediano plazo (2-4 años) |
| Electrificación de redes ferroviarias y de autobuses eléctricos | + 0.7% | China, India, corredores de la UE | Corto plazo (≤2 años) |
| Demanda de LPT de núcleo flexible para centros de datos de ultra alta tensión | + 0.6% | América del Norte, UE, Singapur | Corto plazo (≤2 años) |
| Necesidades de mejora de los electrolizadores de hidrógeno verde | + 0.5% | Oriente Medio, Australia, UE | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumentar la integración de la generación de energía renovable
Las adiciones solares y eólicas superaron las construcciones térmicas por segundo año consecutivo, lo que obligó a las empresas de servicios públicos a especificar transformadores con cambiadores de tomas más rápidos y bobinados de filtrado de armónicos que protegen a los inversores de eventos de sobretensión. [1] Agencia Internacional de Energías Renovables, “Costos de generación de energía renovable en 2024”, irena.org China puso en servicio 12 nuevas subestaciones de CA de 1,000 kV en 2025, cada una equipada con múltiples autotransformadores de 1,000 MVA para la evacuación de energía verde de larga distancia. La Corporación de Energía Solar de la India conectó 15 GW de PV a la red en el año fiscal 2025 utilizando transformadores rellenos de éster que toleran temperaturas desérticas de 45 °C. El desarrollo eólico marino de Europa requiere unidades submarinas de 66 kV–220 kV montadas en plataformas flotantes, mientras que las instalaciones de transformadores montados en plataforma apoyan la distribución de la red en proyectos de energía renovable con espacio limitado. Este nicho está dominado por dos empresas establecidas que poseen propiedad intelectual crítica. [2] Comisión Europea, “REPowerEU”, ec.europa.eu
Redes eléctricas envejecidas y tuberías de transmisión y distribución pesadas en proceso de renovación
Aproximadamente el 70% de los transformadores de potencia de EE. UU. ahora superan su vida útil de diseño de 40 años, y los registros de análisis de gases disueltos muestran un riesgo creciente de degradación de la celulosa. [3] Administración de Información Energética de EE. UU., “Hoy en Energía”, eia.gov La Ley de Inversión en Infraestructura y Empleos de Washington asignó USD 65 mil millones hasta 2026 para el reemplazo de transformadores de contingencia única en nodos críticos. [4] Departamento de Energía de EE. UU., “Ley de Inversión en Infraestructura y Empleos”, energy.gov Los operadores de transmisión de Alemania presupuestaron USD 22.6 mil millones en 2025 para mejoras del corredor norte-sur que requieren unidades de 420 kV rellenas de éster. Japón está aplicando modernizaciones sísmicas en cada subestación en zonas de alto riesgo para 2027, impulsando la demanda de diseños con aislamiento de base.
Estándares más estrictos de confiabilidad de la red e interconexiones HVDC
Los criterios N-2, ahora incorporados en los códigos de confiabilidad de la UE y Norteamérica, obligan a los operadores a instalar capacidad de transformador redundante y adoptar redes troncales HVDC que desacoplen las redes de CA asíncronas. China energizó tres corredores de ±800 kV en 2025, cada uno anclado por transformadores convertidores de 500 MVA con bobinados de válvula diseñados para tolerancias de sobretensión de 2.5 pu. El enlace HVDC de 6 GW entre Rajastán y Delhi, en India, especifica unidades con aislamiento de éster para mitigar el riesgo de incendio a lo largo de rutas pobladas. El Plan Decenal de ENTSO-E coordina 15 enlaces transfronterizos que necesitan interfaces estandarizadas para reducir los plazos de adquisición.
Electrificación de redes ferroviarias y de autobuses eléctricos
Las unidades múltiples eléctricas y los autobuses de batería están transformando las cargas eléctricas de las cocheras. China informó que el 98 % de los nuevos autobuses urbanos entregados en 2025 eran eléctricos, lo que impulsó la instalación de transformadores de 10 a 20 MVA en las cocheras que aprovechan la carga nocturna a bajo costo. El objetivo de la India de contar con 50 000 autobuses eléctricos para 2027 contempla centros de carga rápida con dispensadores de 150 a 350 kW alimentados por unidades rellenas de éster. Las capitales europeas están exigiendo flotas de cero emisiones para 2030, favoreciendo diseños compactos de tipo seco que cumplan con límites de ruido inferiores a 50 dB.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX y períodos de recuperación de varios años | -0.9% | Asia meridional, África subsahariana, América Latina | Mediano plazo (2-4 años) |
| Precios volátiles del acero eléctrico y del cobre. | -0.7% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤2 años) |
| Restricciones comerciales geopolíticas sobre componentes críticos | -0.5% | Corredores entre EE. UU. y China, y entre la UE y Rusia | Mediano plazo (2-4 años) |
| Escasez de ingenieros con experiencia en el diseño de transformadores. | -0.4% | América del Norte, Europa, Japón | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX y períodos de recuperación de varios años
Los transformadores de gran tamaño cuestan entre 2 y 10 millones de dólares cada uno y su periodo de amortización oscila entre 15 y 25 años, lo que supone un obstáculo para las empresas de servicios públicos cuya eficiencia en la recaudación de tarifas es inferior al 85 %. Las juntas estatales indias registraron pérdidas agregadas del 16.2 % en el ejercicio fiscal de 2025, lo que limita los presupuestos de reemplazo ante la falta de garantías soberanas. Nigeria y Argentina aplazan las mejoras debido a las reformas de los subsidios y las fluctuaciones cambiarias, lo que prolonga la exposición a la sobrecarga.
Precios volátiles del acero eléctrico y el cobre.
La concesión de licencias de exportación para acero eléctrico orientado a grano elevó los precios al contado por encima de los 2,500 USD/t en 2024, mientras que los futuros del cobre promediaron 9,200 USD/t en 2025 debido a las interrupciones en las minas latinoamericanas. Los fabricantes de nivel medio que carecían de coberturas sufrieron una compresión de los márgenes y, en varios casos, una consolidación.
Análisis de segmento
Por potencia nominal: Las unidades de gran tamaño aprovechan el impulso de la energía eólica marina y de ultra alta tensión.
Se proyecta que los transformadores grandes de más de 100 MVA crecerán un 7.5 % anual hasta 2031, muy por encima del promedio general del mercado de transformadores de potencia, a medida que China, India y la UE construyen corredores HVDC de ±800 kV y centros eólicos marinos de >500 MVA. El segmento representó el 47.6 % del valor de 2025 y está preparado para superar los 18 mil millones de USD del tamaño del mercado de transformadores de potencia para 2031. Las unidades de potencia media de 10 a 100 MVA, aunque mantuvieron el 52.4 % de los ingresos en 2025, se expandirán más modestamente debido a que la densidad de subestaciones de distribución está madurando en las redes desarrolladas. La plataforma modular de Siemens Energy reduce el ensamblaje in situ en un 30 %, lo que permite a las empresas de servicios públicos poner en energía grandes unidades en nueve meses en lugar de 14, una ventaja competitiva en energías renovables de vía rápida.
Los productos más pequeños de ≤10 MVA siguen siendo relevantes para las microrredes y la electrificación rural, pero se enfrentan al riesgo de sustitución a medida que las redes troncales centralizadas de UHV evitan los alimentadores de baja tensión. China desplegó dieciocho autotransformadores de 1,000 MVA en 2025 para respaldar su demostración de CA flexible en Zhangbei, lo que subraya la tendencia del capital hacia capacidades muy grandes. Los nuevos diseños de aislamiento híbrido que utilizan refrigerante de éster y cartón prensado laminado están eliminando los límites térmicos, lo que favorece aún más el aumento de la capacidad por unidad de superficie.
Según el tipo de enfriamiento: las soluciones de éster y de tipo seco erosionan el predominio del aceite mineral.
Aunque las unidades con aceite seguían representando el 80.7 % de los ingresos en 2025, los códigos de construcción y las normativas ESG están impulsando un crecimiento anual compuesto del 7.6 % para los modelos refrigerados por aire y con refrigerante de éster. La revisión del Título 24 de California otorga créditos de eficiencia que prohíben de facto los transformadores de aceite mineral a menos de 200 m de vías fluviales, lo que desplaza la demanda hacia diseños de tipo seco. Siemens Energy declaró que el 40 % de los pedidos de 2025 especificaban refrigerante de éster, el doble que en 2023, lo que indica un punto de inflexión.
La seguridad contra incendios, el ahorro en seguros y la simplificación del desmantelamiento compensan el sobreprecio del 10-20 % para muchos compradores, especialmente para los desarrolladores de centros de datos y hospitales. La unidad híbrida de aire forzado/tubo de calor de GE Vernova, lanzada en 2025, ofrece una eficiencia del 99.1 %, lo que reduce la diferencia de densidad con sus homólogos de aceite mineral y permite su instalación en interiores, donde la relación espacio-capacidad es menos crítica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fases: La trifásica sigue siendo la solución más utilizada por las empresas de servicios públicos.
Los dispositivos trifásicos representaron el 71.5 % de las instalaciones y seguirán liderando con una tasa de crecimiento anual compuesta (TCAC) del 6.8 % a medida que las redes migren a arquitecturas trifásicas equilibradas que permitan la carga rápida de vehículos eléctricos y las cargas de motores de inducción. En 2025, India convirtió 8 millones de alimentadores agrícolas a servicio trifásico, lo que impulsó los pedidos de equipos. Los bancos monofásicos aún se mantienen en los suburbios norteamericanos y en los sistemas de catenaria ferroviaria, pero se enfrentan a un desplazamiento gradual.
Las mejoras en la eficiencia, de aproximadamente un 15 % en las pérdidas del núcleo y los devanados, en comparación con los grupos monofásicos equivalentes, refuerzan la preferencia por las líneas trifásicas cuando las subestaciones se enfrentan a limitaciones de espacio. Los proveedores están integrando filtros de armónicos y condensadores de factor de potencia dentro de los tanques trifásicos, lo que reduce el espacio necesario para los equipos auxiliares y acelera los ciclos de adquisición.
Por usuario final: Los compradores industriales impulsan el crecimiento de las unidades.
Las empresas de servicios públicos aún representaron el 50.1 % de los envíos en 2025, pero los compradores industriales superarán a todos los demás con una tasa de crecimiento anual compuesta (TCAC) del 8.3 % gracias a la calefacción eléctrica, los sistemas fotovoltaicos con baterías y la robótica. Se prevé que este segmento supere los 9 millones de dólares del mercado de transformadores de potencia para 2031. Las acerías, refinerías y empresas petroquímicas buscan transformadores refrigerados por éster de 60 a 110 MVA que reduzcan el tiempo de inactividad no planificado mediante el análisis en línea de gases disueltos, mientras que las aplicaciones de transformadores de control industrial dan soporte a los sistemas eléctricos industriales.
Los complejos comerciales, como centros de datos, hospitales y universidades, integran distribución primaria de 20 kV y microrredes, lo que requiere plataformas de almacenamiento de 1 a 10 MVA con almacenamiento líquido y diagnóstico mediante gemelos digitales. La adopción en el sector residencial se mantiene relativamente estable, ligada a la construcción de viviendas y la electrificación rural, más que a factores transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de transformadores de potencia en la región Asia-Pacífico
La región Asia-Pacífico lideró el mercado de transformadores de potencia en 2025 con una participación del 42.6% y se prevé que crezca hasta alcanzar el 7.0%, impulsada por el despliegue en China de redes troncales de 1,000 kV CA y ±800 kV CC, y la inversión de 34.76 millones de dólares en reformas de distribución en India. Los 18 proyectos de ultra alta tensión de State Grid representan, por sí solos, más de 11 GVA de demanda adicional, mientras que el programa de India destina el 30% del presupuesto a la sustitución de transformadores vinculados a contadores inteligentes. Japón y Corea del Sur contribuyen al crecimiento mediante la modernización sísmica y de parques eólicos marinos, respectivamente.
Mercado de transformadores de potencia en Norteamérica
América del Norte experimentará un crecimiento del 6.5% gracias a la Ley de Reducción de la Inflación, que destina 65 millones de dólares a la resiliencia de la red eléctrica. Hydro-Québec de Canadá está reforzando los corredores de 735 kV hacia los mercados estadounidenses, y la CFE de México está modernizando las rutas de 400 kV para integrar la energía solar de Sonora y la eólica de Oaxaca, lo que generará pedidos por valor de más de 4 GVA entre 2025 y 2028. En conjunto, la región podría controlar cerca de 9 millones de dólares del mercado de transformadores de potencia para 2031.
Mercado europeo de transformadores de potencia
Europa crece un 6.2%, impulsada por el paquete de 339.2 millones de dólares de REPowerEU. Las interconexiones eólicas marinas en el Mar del Norte y el Mar Céltico requieren unidades submarinas de 66 kV a 132 kV diseñadas para resistir la salinidad, y los proyectos transfronterizos de HVDC en el marco del Mecanismo Conectar Europa exigen transformadores convertidores de 500 MVA que cumplan con los protocolos de prueba comunes. Las mejoras en Europa del Este, que reemplazan equipos de la era soviética, amplían aún más la base de clientes potenciales.
Mercado de transformadores de potencia en Oriente Medio, África y Sudamérica
Oriente Medio y África experimentan un crecimiento del 7.3% gracias a parques solares a escala de gigavatios, centros de hidrógeno verde y rehabilitación de redes eléctricas. NEOM de Arabia Saudita y el parque solar Al Dhafra de los Emiratos Árabes Unidos sumaron en conjunto 300 millones de dólares en pedidos durante 2025, mientras que Sudáfrica y Egipto se orientan hacia la modernización de sistemas de monitoreo digital para mitigar los cortes de suministro. Sudamérica avanza un 6.8%, liderada por la subasta de energías renovables de 8 GW de Brasil y el plan de transmisión norte-sur de Chile, valorado en 3.2 millones de dólares, que requiere unidades de 500 kV con cambiadores de tomas rápidos para el control de caídas de tensión.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Los cinco mayores proveedores, Hitachi Energy, Siemens Energy, GE Vernova, TBEA y Hyundai Electric, captaron aproximadamente el 45 % de los ingresos globales en 2025, dejando un amplio espacio para competidores regionales que aprovechan el contenido local y una entrega más rápida. Hitachi Energy aprovecha su experiencia en redes eléctricas de ABB para dominar los proyectos de convertidores HVDC, y recientemente obtuvo un pedido de NEOM de 180 millones de dólares para unidades de 66 kV rellenas de éster con gemelos digitales. La expansión de Siemens Energy en Núremberg aumentó la capacidad en un 40 %, apuntando a plataformas HVDC modulares que reducen los trabajos en el sitio en un 30 %. La filial Prolec-GE de GE Vernova está reorientándose hacia híbridos optimizados para centros de datos que logran un rendimiento térmico casi comparable al del petróleo.
TBEA aumentó la capacidad de Xinjiang un 25 % para abastecer los corredores de la Iniciativa de la Franja y la Ruta, mientras que CG Power inauguró una planta en India de 20 000 MVA que reduce los tiempos de ciclo un 25 %. La fabricación local de Elsewedy Electric en Egipto le ayuda a obtener contratos de redes anulares de 500 kV con financiación soberana. La armonización de estándares por parte de la IEC y la IEEE está reduciendo la dependencia tecnológica, por lo que el precio, la financiación y el plazo de entrega ahora dominan las evaluaciones de las ofertas, intensificando la presión sobre los márgenes de las empresas establecidas.
Las oportunidades de mercado sin explotar se encuentran en las unidades elevadoras de hidrógeno verde de 66 kV, los transformadores submarinos de 220 kV para energía eólica flotante y las plataformas compactas de 20 kV para centros de datos a hiperescala. Especialistas en nichos de mercado como Hammond Power Solutions y TriDelta Meidensha compiten en ingeniería específica para cada aplicación y en plazos de entrega de ocho meses, ganando cuota de mercado donde las empresas tradicionales se enfrentan a plazos de entrega de 15 meses.
Líderes de la industria de transformadores de potencia
Energía Hitachi (ABB)
Siemens Energía AG
Vernova
Sistemas y soluciones energéticas de Toshiba
Sistemas eléctricos y de energía Hyundai
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Hammond Power Solutions anunció un acuerdo para adquirir AEG Power Solutions en una transacción en efectivo valorada en aproximadamente 365 millones de dólares canadienses. Esta adquisición tiene como objetivo mejorar su cartera de soluciones eléctricas mediante la integración de su experiencia en transformadores con sus capacidades en electrónica de potencia y la expansión de su presencia en el mercado global, sujeta a las aprobaciones regulatorias.
- Febrero de 2026: ASTA Energy Solutions AG firmó acuerdos de suministro a largo plazo con Prolec GE Vernova y TSEA. Estos acuerdos buscan reforzar su posición en el mercado latinoamericano de transformadores de alta tensión, asegurando el suministro de componentes críticos y fomentando alianzas estratégicas.
- Enero de 2026: RESA Power amplió su oferta de soluciones para transformadores mediante la adquisición de 3MD Power Services LLC. Esta adquisición incorpora experiencia en pruebas, reparación e instalación de alta tensión a su cartera de servicios, al tiempo que fortalece sus operaciones regionales en el Atlántico Sur de Estados Unidos.
- Octubre de 2025: Premier Energies aprobó adquisiciones clave, incluyendo una participación del 51% en Transcon Industries y en el fabricante de inversores solares KSolare. Estas adquisiciones demuestran su diversificación hacia la fabricación de transformadores e inversores de potencia, fortaleciendo aún más su ecosistema de energía limpia.
Alcance del informe del mercado global de transformadores de potencia
Los transformadores de potencia son instrumentos eléctricos que transmiten energía de un circuito a otro sin cambiar la frecuencia. Operan según el principio básico de la inducción electromagnética y transmiten electricidad entre generadores y circuitos de distribución primaria. Los transformadores de potencia suelen ser caros y se adaptan a los requisitos del usuario final, lo que da lugar a plazos de fabricación más largos (más de 6 meses).
El informe del mercado de transformadores de potencia se segmenta por tamaño y geografía. Por tamaño, el mercado se divide en transformadores de potencia grandes, medianos y pequeños. Geográficamente, se divide en Norteamérica, Asia-Pacífico, Europa, Sudamérica y Oriente Medio y África. El informe también abarca el tamaño del mercado y las previsiones para el mercado de transformadores de potencia en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han elaborado en función de los ingresos (valor en USD).
Por potencia nominal (MVA)
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de refrigeración
| Aire enfriado |
| Refrigerado por aceite |
por fase
| Fase única |
| Tres fases |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por potencia nominal (MVA) | Grande (más de 100 MVA) | |
| Mediano (10 a 100 MVA) | ||
| Pequeño (hasta 10 MVA) | ||
| Por tipo de refrigeración | Aire enfriado | |
| Refrigerado por aceite | ||
| por fase | Fase única | |
| Tres fases | ||
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para el mercado de transformadores de potencia hasta 2031?
Se prevé que el mercado registre una tasa de crecimiento anual compuesta (CAGR) del 6.29% entre 2026 y 2031, pasando de 26.18 millones de dólares en 2026 a 35.51 millones de dólares en 2031.
¿Qué segmento de potencia crece más rápido?
Los transformadores de gran tamaño, con una potencia superior a 100 MVA, experimentarán un crecimiento anual compuesto del 7.5 % en función de la demanda de energía de ultra alta tensión y de energía eólica marina.
¿Por qué están ganando terreno los transformadores rellenos de éster?
Ofrecen mayor seguridad contra incendios, cumplen con los nuevos códigos medioambientales y pueden eliminar los costosos pozos de contención.
¿Qué región lidera la demanda?
La región de Asia-Pacífico representó el 42.6% de los ingresos de 2025 y se prevé que crezca un 7.0% hasta 2031.
¿Cómo influirán los centros de datos en la demanda futura?
Los operadores de hiperescala que están migrando a la distribución de 20 kV necesitan unidades con núcleo amorfo y monitorización digital, lo que añade un nicho de alto crecimiento dentro de las potencias de 1 a 10 MVA.


