

Tamaño y participación del mercado de la oncología de precisión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 127.68 mil millones |
| Tamaño del mercado (2031) | USD 201.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.53% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de oncología de precisión por Mordor Intelligence
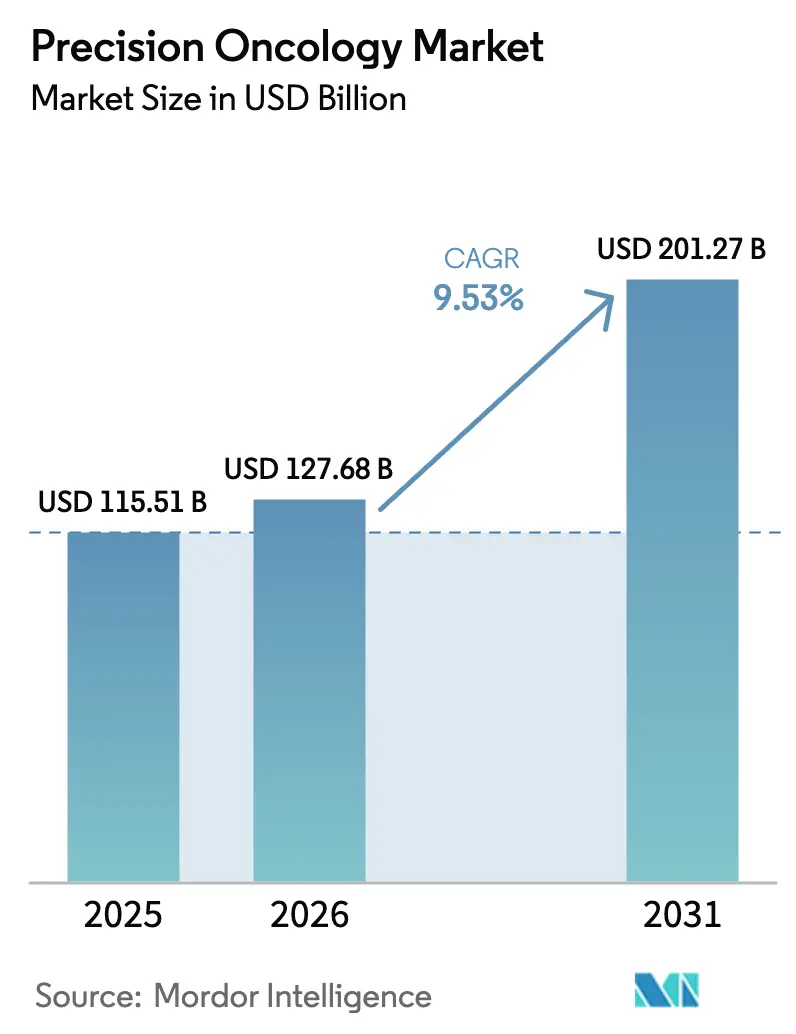
El tamaño del mercado de oncología de precisión se valoró en USD 115.51 mil millones en 2025 y se estima que crecerá de USD 127.68 mil millones en 2026 para alcanzar USD 201.27 mil millones en 2031, a una CAGR de 9.53% durante el período de pronóstico (2026-2031).
Los costos de secuenciación siguen disminuyendo, las aprobaciones de diagnósticos complementarios se están acelerando y las aseguradoras ahora reembolsan los paneles multigénicos que prolongan la supervivencia libre de progresión, impulsando colectivamente la adopción clínica. Las terapias aún generan la mayor parte de los ingresos, pero los diagnósticos basados en biopsia líquida están ganando terreno como herramientas de monitoreo en lugar de las pruebas únicas. Los hospitales dominan actualmente el volumen de pruebas, pero los laboratorios independientes están escalando con mayor rapidez en respuesta a los flujos de trabajo descentralizados y las plataformas moleculares en el punto de atención. América del Norte lidera el gasto, mientras que las reformas regulatorias en China y Japón posicionan a Asia-Pacífico para el mayor crecimiento absoluto. El enfoque competitivo está cambiando de la capacidad de secuenciación bruta a la interoperabilidad entre análisis, imágenes patológicas e historiales clínicos electrónicos.
Conclusiones clave del informe
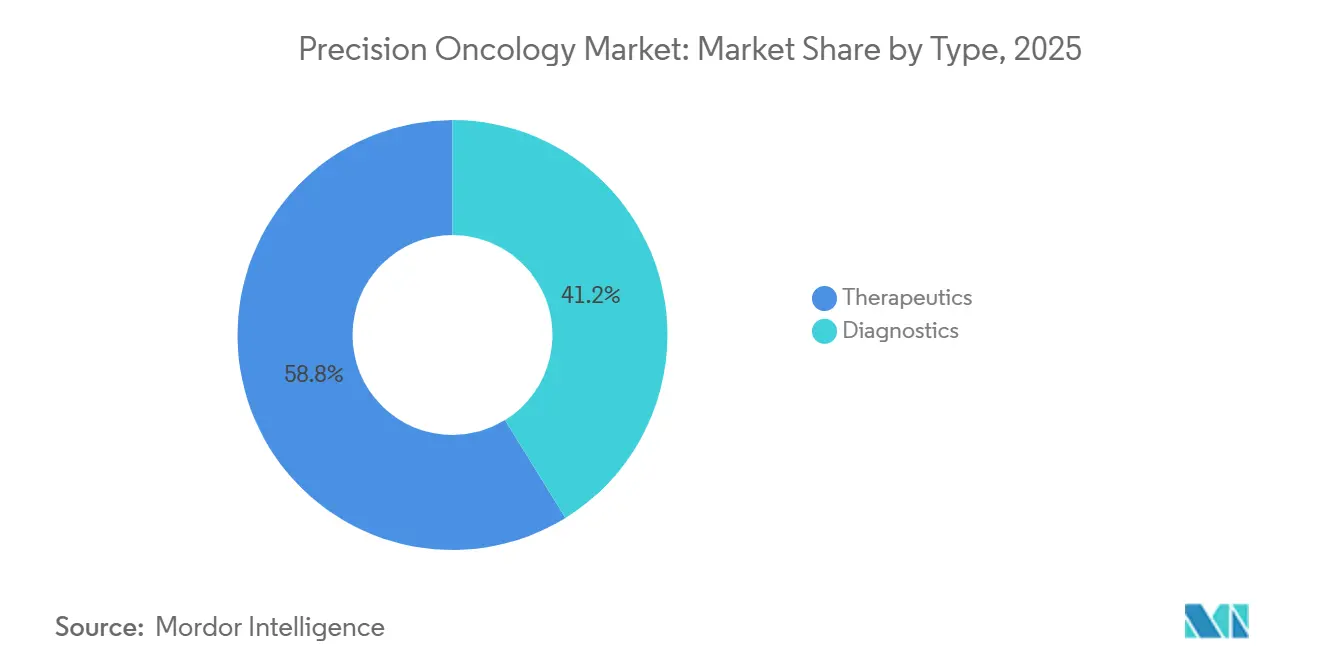
- Por tipo, la terapéutica capturó el 58.81 % de la participación de mercado en la oncología de precisión en 2025, mientras que se proyecta que los diagnósticos se expandirán a una CAGR del 10.06 % hasta 2031.
- Por tecnología, la secuenciación de próxima generación representó el 36.73 % del tamaño del mercado de oncología de precisión en 2025, mientras que se espera que la hibridación in situ con fluorescencia (FISH) avance a una CAGR del 10.72 % hasta 2031.
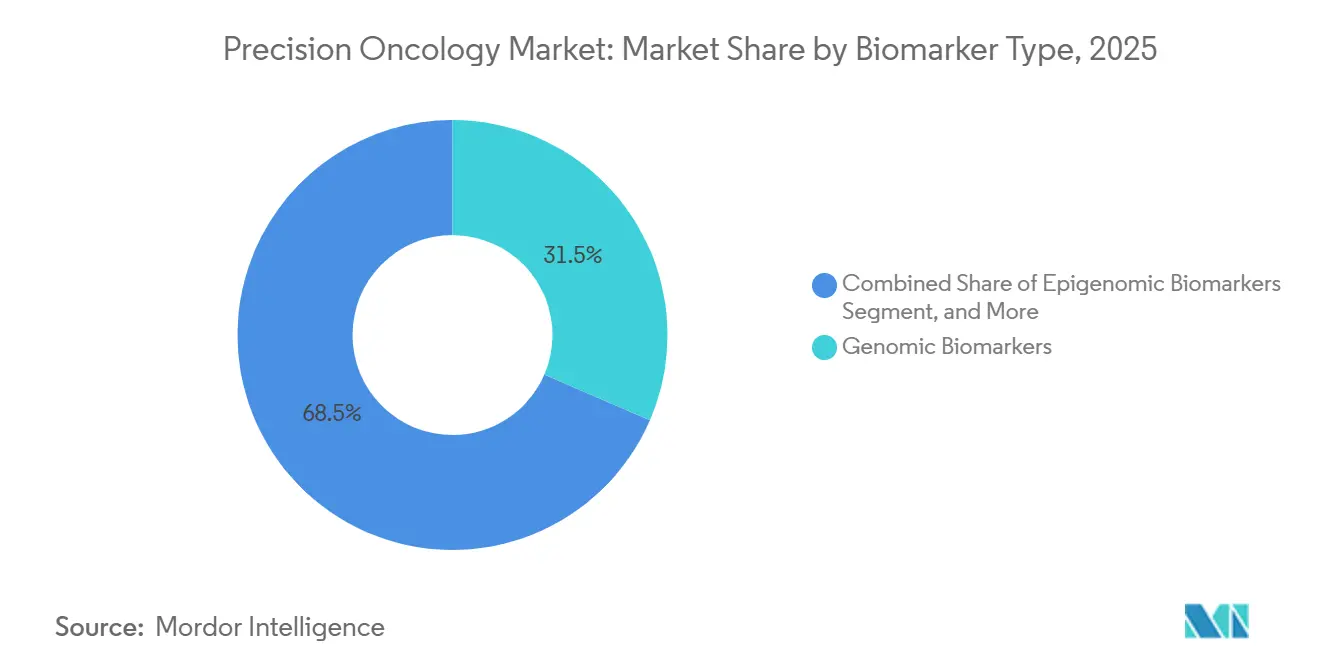
- Por tipo de biomarcador, los biomarcadores genómicos representaron una participación del 31.48 % del tamaño del mercado de oncología de precisión en 2025; se proyecta que los biomarcadores epigenómicos crezcan a una CAGR del 8.79 % hasta 2031.
- Por tipo de cáncer, el cáncer de mama lideró con una participación de ingresos del 49.26 % en 2025, aunque se pronostica que el cáncer de próstata crecerá a una CAGR del 11.53 % hasta 2031.
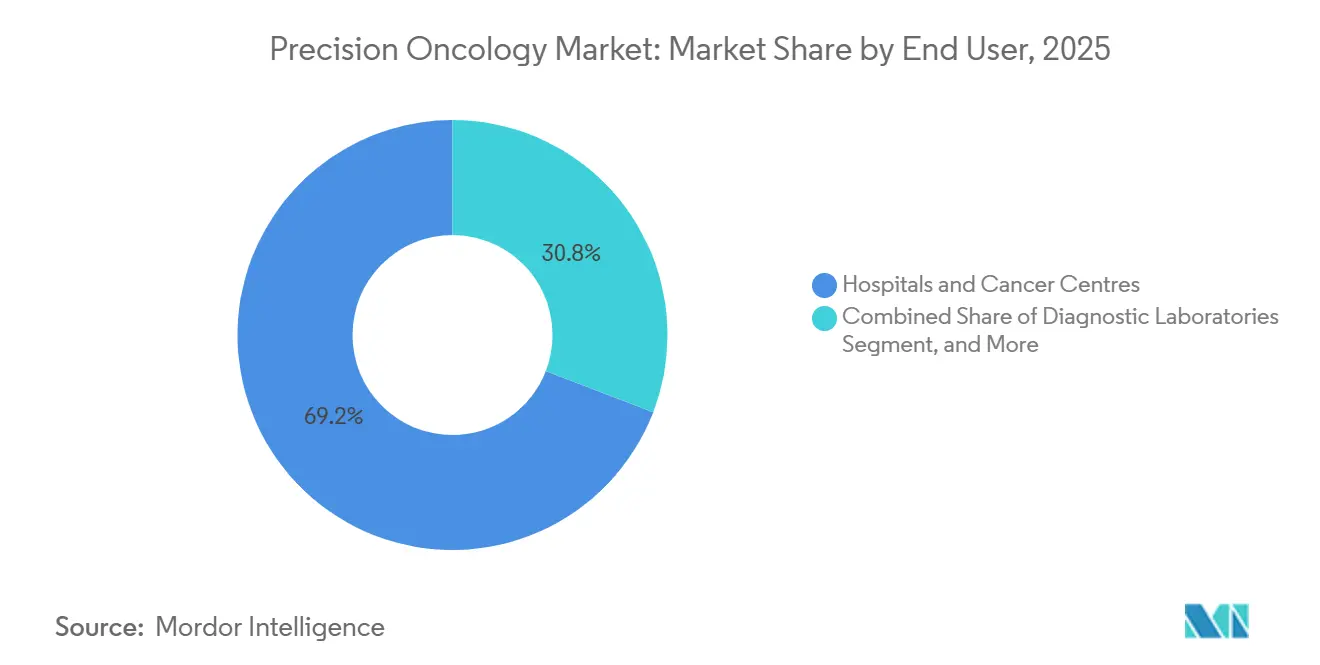
- Por usuario final, los hospitales y centros oncológicos tenían una participación de mercado de oncología de precisión del 69.16 % en 2025, mientras que se espera que los laboratorios de diagnóstico aumenten a una CAGR del 12.27 % hasta 2031.
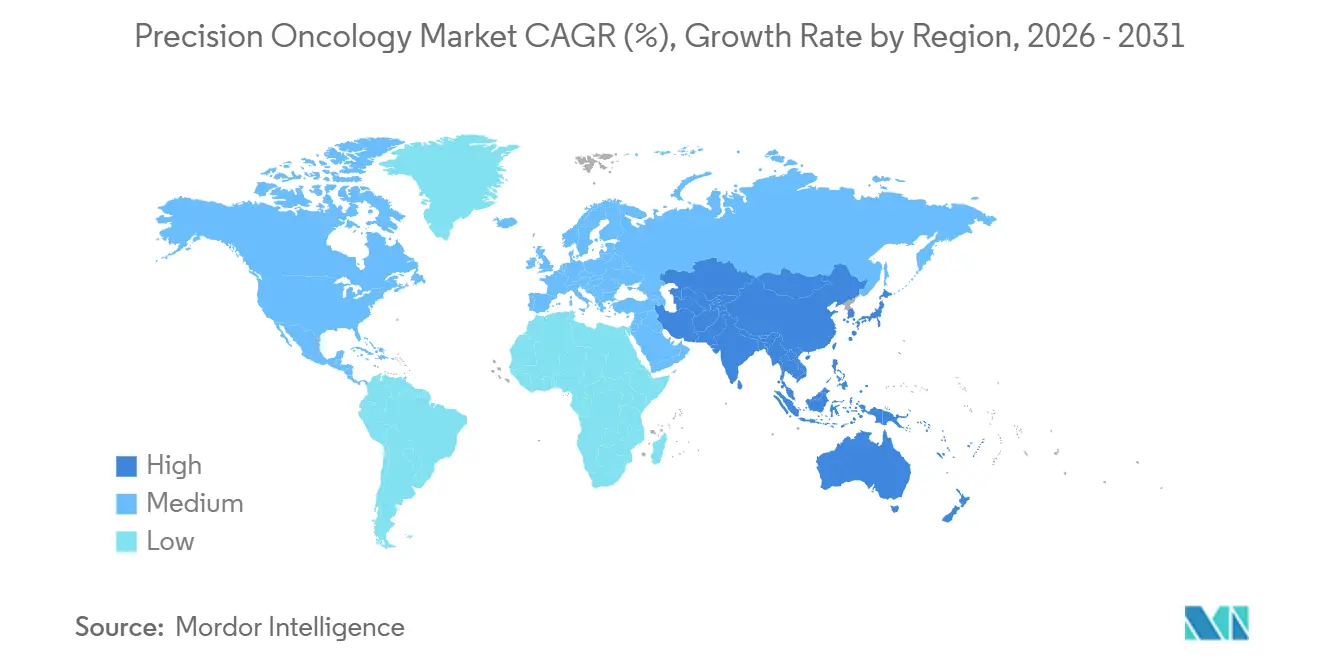
- Por geografía, América del Norte representó el 42.83% de los ingresos en 2025; la región Asia-Pacífico es la de más rápido crecimiento, con una CAGR del 13.27% prevista hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de oncología de precisión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances en análisis basados en IA y NGS | + 1.8% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Aumento de la incidencia del cáncer y reembolsos favorables | + 2.1% | Global | Largo plazo (≥4 años) |
| Las aprobaciones de diagnóstico complementario aceleran la comercialización | + 1.5% | América del Norte, Europa, Japón | Corto plazo (≤2 años) |
| Adopción rápida de plataformas de biopsia líquida | + 1.4% | Global | Mediano plazo (2-4 años) |
| Integración multiómica de una sola célula | + 0.9% | América del Norte, Europa y centros selectos de APAC | Largo plazo (≥4 años) |
| Modelos de ensayos clínicos descentralizados | + 0.7% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Avances en análisis basados en IA y NGS
La IA ahora reduce la interpretación del genoma completo de días a horas, lo que permite decisiones terapéuticas en tiempo real en la leucemia aguda y los tumores sólidos agresivos. [1] Relaciones con los inversores de Illumina, “Transcripción de la conferencia telefónica sobre los resultados del cuarto trimestre de 2025”, illumina.com La plataforma DRAGEN de Illumina está implementada en más de 1,200 centros clínicos y procesa un genoma en menos de 90 minutos con alta precisión. FoundationOne CDx se expandió a tipos de tumores adicionales a principios de 2025 e integra modelos de aprendizaje automático entrenados con más de 4 500,000 registros anonimizados, lo que produce un valor predictivo positivo del 78 % para la respuesta a la inmunoterapia. El muestreo adaptativo de Oxford Nanopore reduce aún más el coste de los reactivos por muestra en un 40 % mientras mantiene la sensibilidad diagnóstica por encima del 99 %. Estas mejoras en la eficiencia convierten el perfil molecular de un complemento académico en una herramienta rutinaria de apoyo a la toma de decisiones en toda la oncología comunitaria.
Aumento de la incidencia del cáncer y reembolsos favorables
Los nuevos casos de cáncer alcanzaron los 20.4 millones a nivel mundial en 2024, un 15 % más que en 2020, un aumento impulsado por el envejecimiento de la población y una mejor detección en países de ingresos bajos y medios. Medicare eliminó los obstáculos de autorización previa y ahora paga hasta USD 3,200 por perfil genómico completo, lo que aumentó la utilización de la prueba en un 60 % solo en el primer trimestre de 2025. [2] Centros de Servicios de Medicare y Medicaid, “Determinaciones de cobertura nacional para pruebas genómicas”, cms.gov Alemania, Japón y el Reino Unido siguieron con mejoras de reembolso similares en 2025, enviando una clara señal al mercado de que la información molecular es ahora el estándar de atención. Como resultado, las aseguradoras de todo el mundo están cubriendo cada vez más el perfilado inicial para cánceres de pulmón, colorrectal y de ovario, donde las mutaciones tratables tienen una prevalencia que supera el 60 %.
Las aprobaciones de diagnóstico complementario aceleran la comercialización
La FDA autorizó un récord de 18 diagnósticos complementarios en 2025, incluyendo ensayos de biopsia líquida que eliminan la necesidad de repetir la biopsia de tejido en pacientes con escasas muestras de archivo. El ensayo Ventana PD-L1 SP263 de Roche obtuvo una aprobación ampliada con durvalumab para el cáncer de pulmón de células no pequeñas en etapa temprana, abriendo el acceso a aproximadamente 200,000 pacientes estadounidenses elegibles cada año. Guardant360 CDx se convirtió en el primer diagnóstico complementario pantumoral basado en sangre, acortando el tiempo de prueba a tratamiento y ampliando la adopción clínica. Las vías de revisión paralelas en Europa y los procesos de revisión optimizados en China reducen aún más los retrasos en la aprobación, lo que facilita lanzamientos globales sincronizados y permite a las farmacéuticas llegar a mercados más amplios con mayor rapidez.
Adopción rápida de plataformas de biopsia líquida
El volumen de pruebas de biopsia líquida aumentó un 85 % en 2025, gracias al uso de ensayos de ADN tumoral circulante por parte de los oncólogos para la vigilancia de la enfermedad mínima residual en cánceres colorrectal y de mama. La prueba Galleri de GRAIL detecta más de 50 tumores mediante la metilación del ADN fetal libre y muestra una sensibilidad del 67 % y una especificidad del 99.5 % en adultos asintomáticos. Este logro histórico impulsó al Servicio Nacional de Salud de Inglaterra a lanzar un programa piloto con 140 000 participantes a finales de 2025. Signatera de Natera ahora guía la terapia adyuvante detectando la recaída entre seis y doce meses antes de la obtención de imágenes, y la demanda en China está aumentando, ya que dos provincias añadieron la cobertura del ADN tumoral circulante a sus programas de reembolso.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de las terapias y pruebas personalizadas | -1.2% | Global | Largo plazo (≥4 años) |
| Incertidumbres regulatorias y de los pagadores | -0.9% | Global | Mediano plazo (2-4 años) |
| Barreras de privacidad de datos e interoperabilidad | -0.6% | Europa, america del norte | Mediano plazo (2-4 años) |
| Sesgo étnico de la base de datos genómica | -0.5% | APAC, África, América Latina | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de las terapias y pruebas personalizadas
Los medicamentos dirigidos, como los conjugados anticuerpo-fármaco, superan regularmente los 200,000 dólares anuales, superando con creces la capacidad presupuestaria sanitaria en las economías emergentes. La elaboración de perfiles genómicos integrales sigue autofinanciada en India, Indonesia y Brasil, donde los ingresos familiares no permiten cubrir una prueba de 3,000 dólares. Incluso en países de altos ingresos, las aseguradoras exigen evidencia real que demuestre la rentabilidad a un nivel inferior a 150,000 dólares por año de vida ajustado por calidad, lo que dificulta las decisiones de cobertura para nuevas terapias. La exclusividad de las patentes sobre los inhibidores de nueva generación retrasa la entrada de biosimilares hasta después de 2030, lo que mantiene elevados los precios de los medicamentos y frena su consumo.
Incertidumbres regulatorias y de los pagadores
Las regulaciones globales fragmentadas requieren estudios de validación separados para el mismo ensayo, lo que extiende el tiempo y el costo de desarrollo. [3] Comisión Europea, “Guía del Reglamento de Diagnóstico In Vitro”, ec.europa.eu El Reglamento de Diagnóstico In Vitro de Europa impuso mandatos de estudios de rendimiento que agregan más de un año a muchas presentaciones. Al mismo tiempo, algunas aseguradoras estadounidenses todavía reembolsan las pruebas moleculares solo después de que la terapia de primera línea ha fracasado, lo que disminuye el valor clínico del perfilado temprano. La postura inconsistente sobre las puntuaciones de riesgo poligénico y los paneles de carga mutacional tumoral introduce un riesgo de pronóstico para los laboratorios e inversores.
Análisis de segmento
Por tipo: El impulso del diagnóstico supera al de la terapéutica
Se espera que los diagnósticos registren una tasa de crecimiento anual compuesta (TCAC) del 10.06 % entre 2026 y 2031, incluso cuando la terapéutica ostentaba una cuota de mercado del 58.81 % en oncología de precisión en 2025. La monitorización continua mediante ADN tumoral circulante (ADNtc) convierte las pruebas en un servicio recurrente, lo que aumenta los ingresos por paciente a lo largo de su vida útil y convierte al segmento de diagnósticos en un motor de crecimiento estructural dentro del mercado más amplio de la oncología de precisión. Las plataformas de biopsia líquida, como Signatera y Guardant360, ofrecen información molecular cada tres a seis meses, lo que genera nuevos eventos de facturación e integra a los laboratorios en las rutas de atención. Exact Sciences procesó más de 2 millones de pruebas colorrectales de biopsia líquida Cologuard en los seis meses posteriores a su lanzamiento en 2025, lo que demuestra que las pruebas no invasivas pueden alcanzar una escala poblacional cuando las aseguradoras reembolsan su uso en primera línea.
El crecimiento de la terapéutica se enfrenta a la madurez de las clases terapéuticas y al vencimiento de patentes, pero aún se beneficia del creciente número de pacientes definidos por biomarcadores. Doce terapias oncológicas de precisión obtuvieron la autorización de la FDA en 2025, menos que en 2024, lo que refleja la maduración de las franquicias EGFR y ALK. Los desarrolladores de fármacos desarrollan cada vez más diagnósticos en conjunto desde las primeras fases clínicas, lo que aumenta la confianza de los pagadores, pero alarga los plazos. No obstante, la expansión de las indicaciones en entornos adyuvantes y neoadyuvantes impulsará el mercado de la oncología de precisión a medida que un mayor número de pacientes se vuelve elegible para el tratamiento guiado por biomarcadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: FISH se recupera ante las necesidades de biología espacial
Se proyecta que la hibridación in situ con fluorescencia (FISH) crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.72 % hasta 2031, ya que la biología espacial exige una visualización del locus génico que la secuenciación de nueva generación no puede proporcionar. La ampliación de la autorización de la FDA para la sonda ALK Break-Apart de Abbott, compatible con patología digital, reduce los plazos de entrega a menos de dos días, una ventaja clave para los casos de cáncer de pulmón urgentes. La FISH también integra plataformas espaciales multiómicas como Visium HD, que superponen mapas transcriptómicos sobre la arquitectura tisular para decodificar la posición de las células inmunitarias.
La secuenciación de nueva generación sigue siendo la herramienta principal, representando el 36.73 % del tamaño del mercado de oncología de precisión en 2025, con una presencia dominante en centros académicos. El crecimiento ahora depende de la adopción de prácticas comunitarias que procesan volúmenes de muestra mucho menores, pero que, en conjunto, atienden a la mayoría de los pacientes. Los paneles de puntos calientes basados en PCR siguen sirviendo como un método rápido para detectar mutaciones de EGFR o KRAS, donde una respuesta en menos de 24 horas influye en el tratamiento de emergencia. Los microarrays y otras tecnologías mantienen un papel específico en las pruebas de línea germinal y las firmas de expresión génica, lo que sustenta la demanda diversificada en el mercado de oncología de precisión.
Por tipo de biomarcador: las firmas epigenómicas ganan terreno
Los biomarcadores genómicos aún representaban el 31.48 % del tamaño del mercado de oncología de precisión en 2025, pero se proyecta que los ensayos epigenómicos se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 8.79 % hasta 2031. La biopsia líquida basada en la metilación detecta la señal de cáncer en etapas tempranas con una sensibilidad que eclipsa a los marcadores tumorales tradicionales, impulsando su adopción más allá de las poblaciones de alto riesgo. El USPSTF ahora recomienda el panel combinado de metilación y mutación de Cologuard como una opción de cribado colorrectal de primera línea, lo que podría abrir un amplio segmento asintomático.
Los marcadores proteómicos, transcriptómicos y metabolómicos proporcionan capas complementarias que refinan las decisiones terapéuticas. Los paneles de citocinas por espectrometría de masas pronostican la respuesta a la inmunoterapia con mayor fiabilidad que la tinción de PD-L1. Las firmas de expresión génica guían la omisión de la quimioterapia en el cáncer de mama con receptores hormonales positivos, lo que evita que miles de pacientes tengan que someterse a regímenes citotóxicos cada año. La metabolómica sigue estando orientada a la investigación, pero los primeros datos sugieren que los niveles tumorales de lactato y glutamina pronto podrían determinar la elegibilidad para inhibidores de las vías metabólicas. La tendencia multidimensional refuerza la búsqueda de la caracterización tumoral holística en el mercado de la oncología de precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cáncer: el crecimiento de la próstata supera el predominio de la mama
El cáncer de mama contribuyó con el 49.26 % de los ingresos de 2025, consolidando el mercado de la oncología de precisión con vías de prueba consolidadas de HER2, receptores hormonales y BRCA. La saturación del mercado modera su tasa de crecimiento anual compuesto (TCAC) futura, mientras que se prevé que el cáncer de próstata experimente una TCAC del 11.53 % hasta 2031, tras la decisión de Medicare de reembolsar las pruebas de línea germinal por cada nuevo diagnóstico, lo que ha generado un aumento del 150 % en el volumen de pruebas en seis meses. Los diagnósticos complementarios con inhibidores de PARP amplían la focalización molecular más allá de BRCA, incluyendo defectos ATM y CHEK2, lo que amplía aún más la elegibilidad para la precisión.
Los cánceres de pulmón y colorrectal continúan beneficiándose de la expansión de los paneles EGFR, ALK y KRAS, especialmente en Asia-Pacífico, donde la frecuencia de mutaciones es alta. Caris Life Sciences realizó perfiles de más de 100,000 tumores en 2025, de los cuales los cánceres de pulmón y colorrectal representaron el 45 % del volumen. Tumores raros como el colangiocarcinoma obtienen nuevas opciones específicas gracias al cribado rutinario de las fusiones del receptor del factor de crecimiento de fibroblastos. La investigación genómica más amplia continúa generando ingresos para cánceres de poblaciones pequeñas, lo que impulsa la expansión general del mercado de la oncología de precisión.
Por usuario final: los laboratorios capturan el volumen subcontratado
Los hospitales y centros oncológicos poseían el 69.16 % del mercado de oncología de precisión en 2025, gracias a la integración de las juntas de tumores y la patología in situ. Sin embargo, los laboratorios de diagnóstico independientes superarán al mercado con una tasa de crecimiento anual compuesta (TCAC) del 12.27 % hasta 2031, ya que las pruebas descentralizadas reducen las barreras de capital para las prácticas comunitarias. Labcorp y Quest procesaron conjuntamente más de 1.5 millones de pruebas de oncología de precisión en 2025, un aumento del 70 % con respecto a 2024.
Las instituciones de investigación impulsan el desarrollo de métodos espaciales y unicelulares de vanguardia, pero su cuota de mercado se mantiene por debajo del 5 %. Los desarrolladores de fármacos subcontratan cada vez más el cribado de biomarcadores a laboratorios de referencia para la inscripción en ensayos clínicos, lo que supone un nuevo impulso al crecimiento. Las biopsias líquidas directas al consumidor se incorporan a la atención preventiva rutinaria, ya que las aseguradoras cubren la detección temprana en cohortes de alto riesgo, lo que amplía el abanico de pruebas disponibles mucho más allá de los hospitales y mantiene el impulso en el mercado de la oncología de precisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de oncología de precisión en Norteamérica
Norteamérica representó el 42.83 % de los ingresos en 2025, tras la expansión de la cobertura de pruebas genómicas de Medicare y la aceleración de las revisiones de diagnósticos complementarios por parte de la FDA. La región mantiene su liderazgo gracias a un amplio reembolso a los pagadores y una densa infraestructura de secuenciación; sin embargo, su tasa de crecimiento anual compuesta (TCAC) es inferior a la de la región Asia-Pacífico, ya que la penetración supera el 70 % de los pacientes elegibles.
Mercado de oncología de precisión en la región Asia-Pacífico
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 13.27 % entre 2026 y 2031, la más rápida de todas las regiones, impulsada por las 12 aprobaciones de diagnóstico complementario de China en 2025 y un seguro provincial que reembolsa hasta 20 000 CNY (2,800 USD) por perfil completo. BGI Genomics procesó 800 000 muestras oncológicas en 2025 y planea aumentar su capacidad en un 50 % para 2026. Japón aumentó el pago por el perfil genómico a 800 000 JPY (aproximadamente 5,300 USD), en línea con los estándares internacionales y alentando a los laboratorios nacionales a adoptar secuenciadores de alto rendimiento.
Mercado europeo de oncología de precisión
La implementación del Reglamento de Diagnóstico In Vitro incrementa los costos, pero armoniza la calidad, garantizando datos fiables a través de las fronteras. La secuenciación del genoma completo en el Servicio de Medicina Genómica del Reino Unido duplicó el volumen de pruebas en un año, y Francia puso en marcha redes regionales de juntas moleculares de tumores que exigen la elaboración de perfiles exhaustivos para tumores avanzados.
Mercado de oncología de precisión en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África en conjunto contribuyen con menos del 10% del gasto debido a la limitada cobertura pública. Brasil autorizó seis pruebas diagnósticas complementarias en 2025; sin embargo, sin un amplio reembolso, menos del 20% de los pacientes elegibles reciben las pruebas. Las aseguradoras privadas sudafricanas ahora cubren el perfil genómico completo, mientras que los programas gubernamentales se quedan atrás, dejando a la mayoría excluida y limitando el crecimiento.
Panorama competitivo
Principales empresas del mercado de oncología de precisión
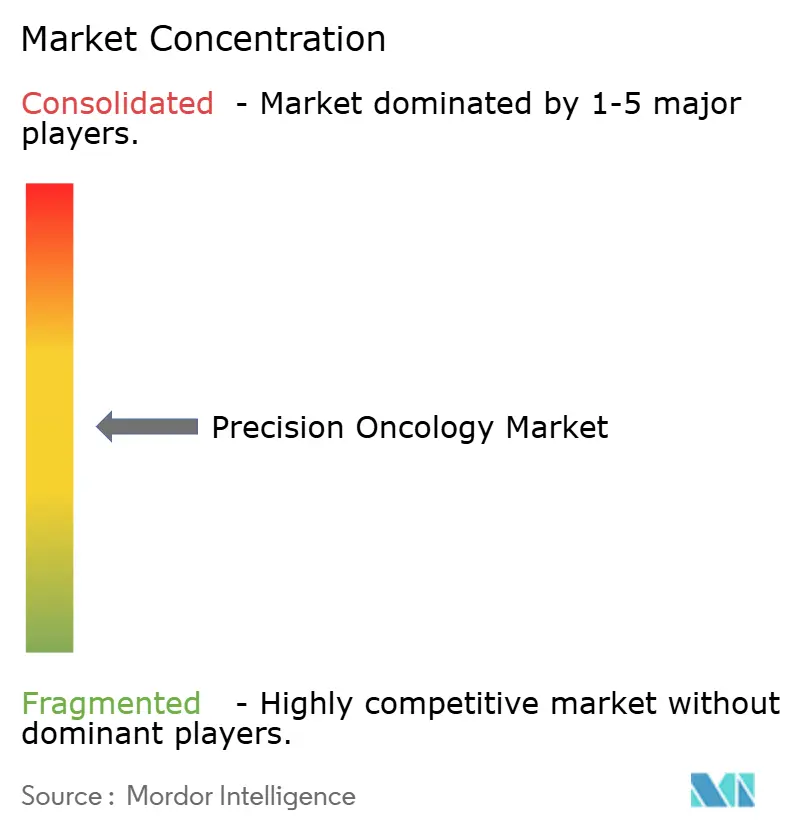
El mercado de la oncología de precisión está moderadamente concentrado, siendo los cinco principales proveedores Illumina, Roche, Thermo Fisher Scientific, QIAGEN y Guardant Health. La cuota de mercado del 70% de Illumina en instrumentos de secuenciación limita a los usuarios a sus consumibles, aunque Oxford Nanopore está ganando terreno en aplicaciones de lectura prolongada que detectan variantes estructurales. La integración vertical de Roche tras la adquisición de Foundation Medicine le permite agrupar servicios de tejido, biopsia líquida y diagnóstico complementario, lo que impulsa a sus competidores a adoptar estrategias similares mediante fusiones y asociaciones.
Thermo Fisher mantiene su liderazgo en PCR y paneles dirigidos, enviando más de 500,000 pruebas Oncomine Dx Target en 2025 a hospitales comunitarios sin laboratorio de secuenciación. Guardant Health es líder en la elaboración de perfiles sanguíneos integrales de alto volumen y está expandiendo sus aplicaciones en la enfermedad mínima residual. QIAGEN se distingue por la preparación de muestras y la bioinformática, mientras que Sophia Genetics procesa datos de 750 hospitales en 70 países mediante su motor de IA en la nube, lo que democratiza el análisis.
Surgen oportunidades en la detección temprana de múltiples cánceres y la enfermedad mínima residual en tumores sólidos. Las solicitudes de patente para multiómica unicelular aumentaron un 40 % en 2025; 10x Genomics, NanoString y BGI dominan el panorama de la propiedad intelectual en transcriptómica espacial. Personalis y Adaptive Biotechnologies compiten en ensayos tumorales ultraprofundos con una sensibilidad demostrada del 95 %. A medida que los financiadores premian la detección temprana y la monitorización de la recurrencia, las startups con plataformas escalables de biopsia líquida pueden captar una cuota de mercado sin necesidad de poseer instrumentación, ampliando así la competencia en el mercado de la oncología de precisión.
Líderes de la industria de la oncología de precisión
F. Hoffmann-La Roche AG
Illumina Inc.
Labcorp (Corporación Invitae)
Novartis ag
Termo Fisher Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Omico, una organización sin fines de lucro líder en genómica, presentó un modelo pionero destinado a hacer que los tratamientos de vanguardia contra el cáncer sean accesibles y rutinarios para los australianos que luchan contra cánceres raros y complejos. La Incubadora del Sistema de Salud de Oncología de Precisión (PrO-HSI) traza una ruta de inversión estratégica, aprovechando la financiación multisectorial y los marcos de políticas existentes. Su objetivo es integrar sin problemas las terapias avanzadas en la atención actual del cáncer, al mismo tiempo que se salvaguardan los recursos públicos en vista de una base de contribuyentes cada vez más reducida y un envejecimiento demográfico.
- Diciembre de 2024: En el Aster Cancer Conclave 2024, Aster DM Healthcare, un proveedor de atención médica integral en India, presentó tres iniciativas importantes: Precision Oncology Clinics, Aster Cancer Grid y Onco Collect. Estas iniciativas significan un gran avance en el panorama del tratamiento del cáncer en India. El cónclave, que reunió a destacados oncólogos, investigadores y expertos de la industria de ámbitos nacionales e internacionales, mostró los avances más novedosos en el cuidado y el tratamiento del cáncer.
- Marzo de 2024: Bayer y Aignostics GmbH anunciaron una alianza estratégica que aprovecha la inteligencia artificial (IA) para la investigación y el desarrollo de fármacos oncológicos de precisión. Aignostics, una empresa derivada del reconocido hospital Charité-Universitätsmedizin de Berlín, se encuentra a la vanguardia de la patología computacional y traduce con destreza datos biomédicos complejos en conocimientos biológicos prácticos.
Alcance del informe sobre el mercado mundial de oncología de precisión
Según el alcance del informe, la oncología de precisión implica la elaboración de perfiles tumorales a nivel molecular para identificar alteraciones que puedan ser objeto de tratamiento. Se trata de la práctica de adaptar los planes de tratamiento en función de la estructura genética del paciente y de los rasgos moleculares específicos de su cáncer.
El mercado de oncología de precisión está segmentado por tipo, tipo de cáncer, usuario final y geografía. Por tipo, el mercado está segmentado en productos terapéuticos y diagnósticos. Por tipo de cáncer, el mercado está segmentado en cáncer de mama, cáncer de pulmón, cáncer colorrectal, cáncer de próstata y otros tipos de cáncer. Por usuario final, el mercado está segmentado en hospitales, laboratorios de diagnóstico, empresas farmacéuticas y biotecnológicas e institutos de investigación y académicos. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe ofrece el valor (en USD) de los segmentos anteriores.
| Terapéutica |
| Diagnóstico |
| Secuenciación de próxima generación (NGS) |
| Reacción en cadena de polimerasa (PCR) |
| Hibridación in situ con fluorescencia (FISH) |
| microarrays |
| Otras tecnologias |
| Biomarcadores genómicos |
| Biomarcadores proteómicos |
| Biomarcadores epigenómicos |
| Biomarcadores transcriptómicos |
| Biomarcadores metabolómicos |
| Cáncer de Mama |
| Cáncer de Pulmón |
| Cáncer Colorrectal |
| Cáncer de Prostata |
| Otros canceres |
| Hospitales y centros oncológicos |
| Laboratorios de diagnóstico |
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Terapéutica | |
| Diagnóstico | ||
| por Tecnología | Secuenciación de próxima generación (NGS) | |
| Reacción en cadena de polimerasa (PCR) | ||
| Hibridación in situ con fluorescencia (FISH) | ||
| microarrays | ||
| Otras tecnologias | ||
| Por tipo de biomarcador | Biomarcadores genómicos | |
| Biomarcadores proteómicos | ||
| Biomarcadores epigenómicos | ||
| Biomarcadores transcriptómicos | ||
| Biomarcadores metabolómicos | ||
| Por tipo de cáncer | Cáncer de Mama | |
| Cáncer de Pulmón | ||
| Cáncer Colorrectal | ||
| Cáncer de Prostata | ||
| Otros canceres | ||
| Por usuario final | Hospitales y centros oncológicos | |
| Laboratorios de diagnóstico | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de oncología de precisión?
Se estima que el tamaño del mercado de oncología de precisión será de USD 127.68 mil millones en 2026 y se proyecta que alcance los USD 201.27 mil millones para 2031, con un crecimiento anual compuesto del 9.53 %.
¿Qué segmento se está expandiendo más rápidamente dentro de la oncología de precisión?
Se pronostica que el diagnóstico, impulsado por el monitoreo de biopsia líquida, registre una CAGR del 10.06 % entre 2026 y 2031, superando a la terapéutica.
¿Por qué se espera que Asia-Pacífico crezca más rápido que América del Norte?
Las rápidas aprobaciones de diagnósticos complementarios de China y el reembolso ampliado en varias provincias, junto con las tasas de pago más altas de Japón, impulsan una CAGR regional del 13.27 %.
¿Qué tecnologías darán forma a la próxima ola de innovación en oncología de precisión?
La FISH con resolución espacial, la multiómica de células individuales y el análisis de secuenciación acelerado por IA están preparados para profundizar la caracterización de tumores y ampliar el uso clínico.
¿Qué desafíos podrían obstaculizar el crecimiento de la oncología de precisión?
Los altos costos de la terapia, las vías regulatorias desiguales y el desequilibrio étnico en las bases de datos genómicas podrían reducir colectivamente cerca del 3% la CAGR prevista si no se resuelven.


