

Tamaño y participación en el mercado de la cría de cerdos de precisión
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
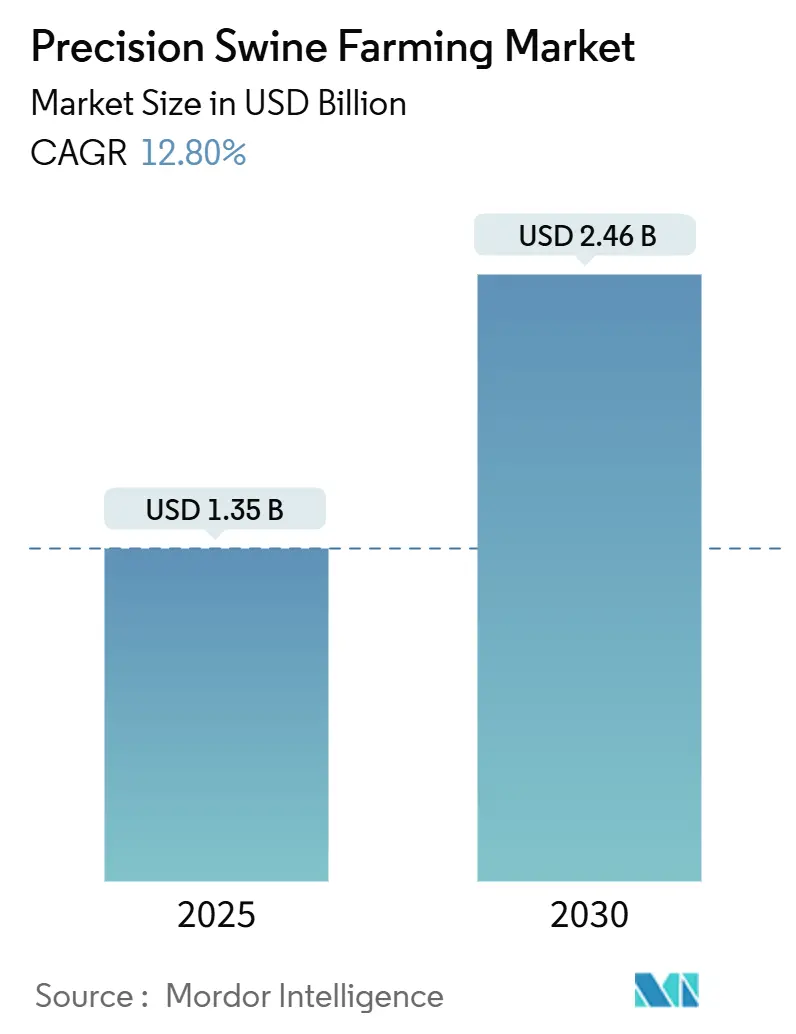
| Tamaño del mercado (2025) | USD 1.35 mil millones |
| Tamaño del mercado (2030) | USD 2.46 mil millones |
| Tasa de crecimiento (2025 - 2030) | 12.80% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
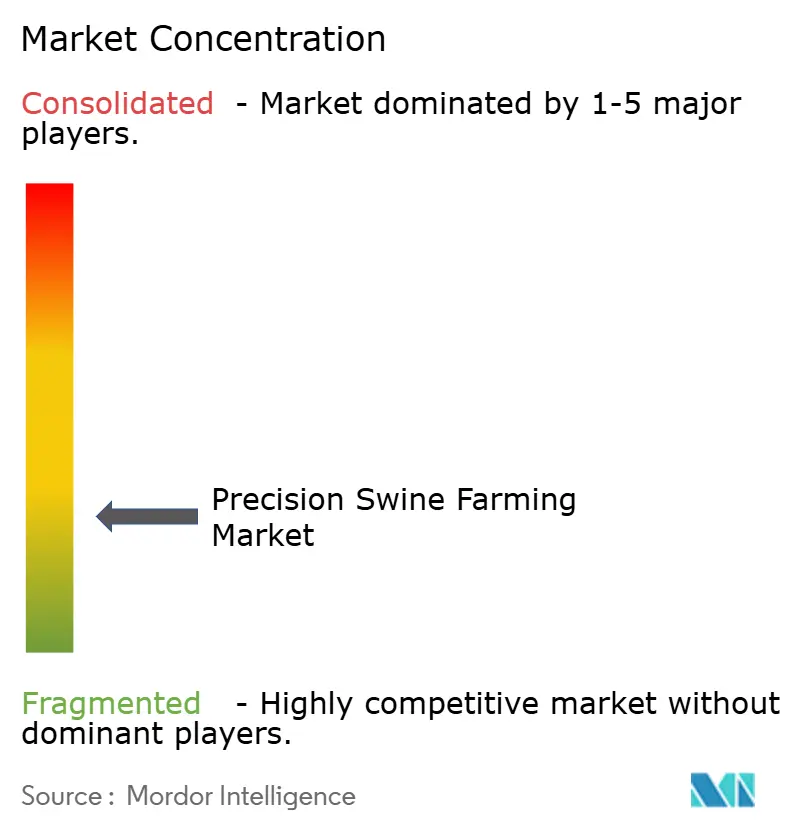
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de la porcicultura de precisión por Mordor Intelligence
Se estima que el tamaño del mercado de cría de cerdos de precisión será de USD 1.35 millones en 2025 y se espera que alcance los USD 2.46 millones en 2030, con una CAGR del 12.80 % durante el período de pronóstico (2025-2030).
El aumento del consumo de carne de cerdo, la creciente presión regulatoria para una producción sin antibióticos y la rápida disminución de los costos de sensores y conectividad se combinan para impulsar la inversión constante de capital en sistemas ganaderos de precisión. El hardware sigue siendo la inversión clave para la mayoría de las granjas, pero las suscripciones de software y los servicios de asesoría basados en datos están comenzando a generar ingresos a medida que los productores pasan de la compra puntual de equipos a contratos recurrentes de análisis. Las alianzas estratégicas entre líderes en alimentación animal, genética y productos farmacéuticos con especialistas en análisis de datos están acelerando la convergencia de plataformas, mientras que la implementación de la tecnología 5G en zonas rurales y la cobertura satelital de órbita baja están eliminando las limitaciones de conectividad previas. En conjunto, estas fuerzas posicionan al mercado de la porcicultura de precisión para registrar un crecimiento constante de dos dígitos hasta 2030.
Conclusiones clave del informe
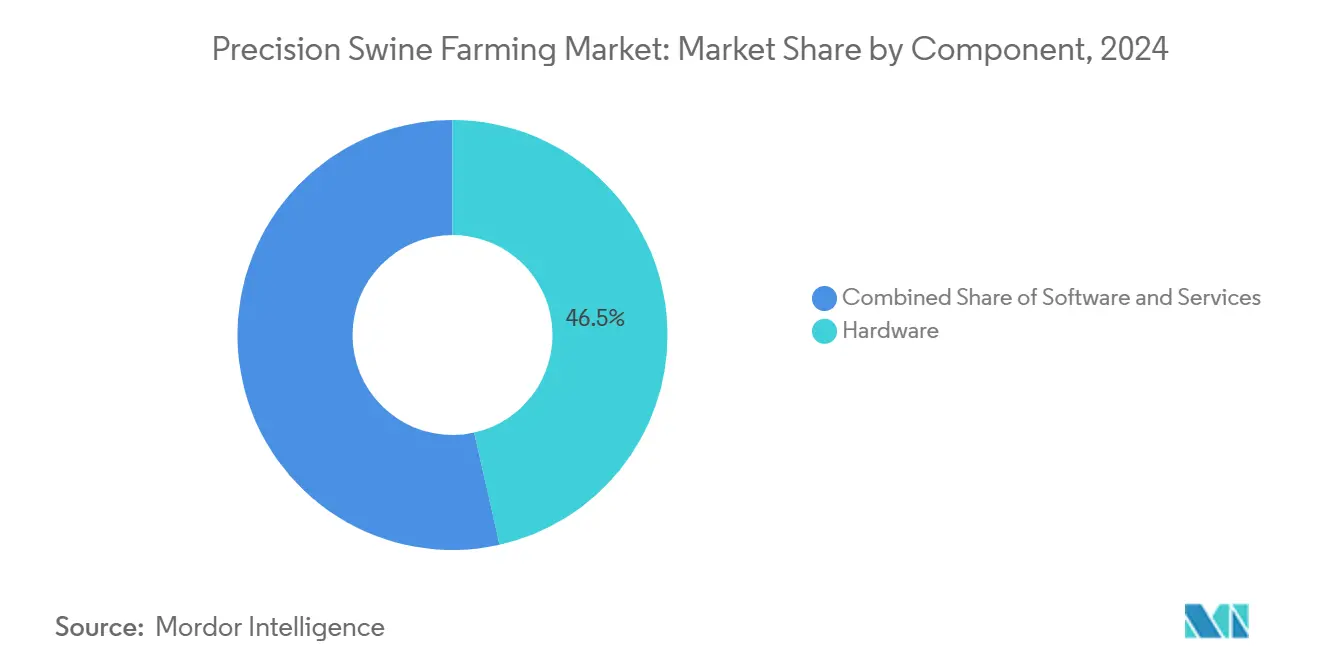
- Por componente, el hardware lideró con una participación de mercado del 46.5% en la cría de cerdos de precisión en 2024, mientras que se prevé que el software se expanda a una CAGR del 15% hasta 2030.
- Por tecnología, la IoT y los sensores representaron el 34.5 % del tamaño del mercado de la cría de cerdos de precisión en 2024, y se proyecta que la inteligencia artificial avance a una CAGR del 19 % hasta 2030.
- Por aplicación, el monitoreo de la salud capturó el 37% del tamaño del mercado de cría de cerdos de precisión en 2024, mientras que se anticipa que la gestión de residuos registre una CAGR del 18% durante 2025-2030.
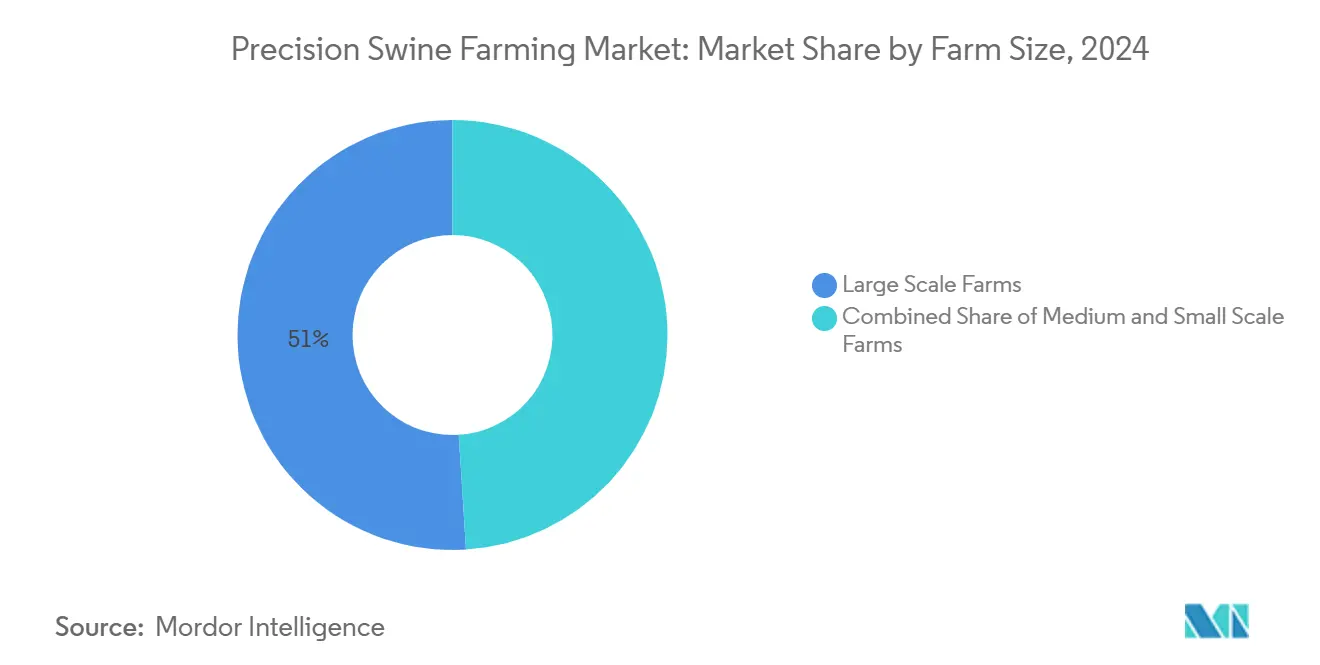
- Por tamaño de granja, las granjas a gran escala representaron el 51% de la participación del mercado de cría de cerdos de precisión en 2024, mientras que es probable que las granjas de escala mediana registren una CAGR del 14.5% hasta 2030.
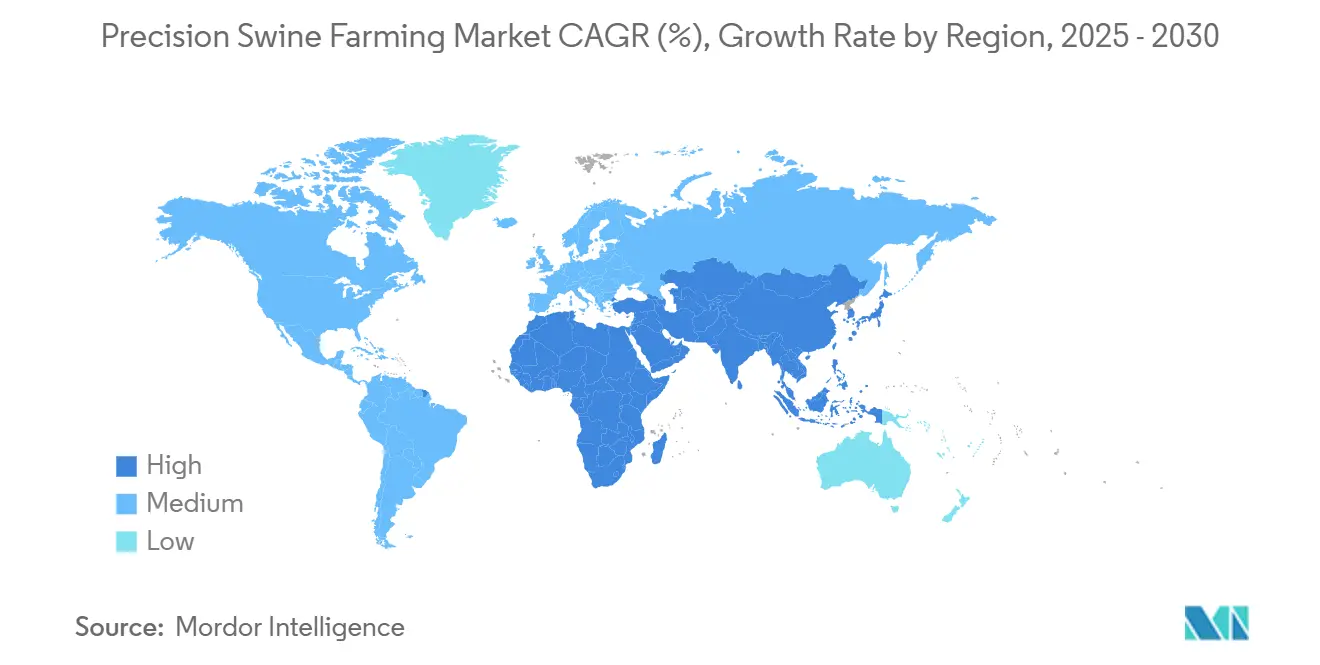
- Por geografía, Europa tuvo la mayor participación regional con un 29% en 2024, y se prevé que Asia-Pacífico exhiba el crecimiento más rápido con una CAGR del 16.5% durante el horizonte de pronóstico.
Tendencias y perspectivas del mercado global de la porcicultura de precisión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los sistemas de visión basados en IA | + 2.1% | Global, con Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Creciente demanda de carne de cerdo sin antibióticos | + 2.8% | Mercados principales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disminución del precio de los sensores IoT | + 2.3% | Global, acelerado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Conectividad en la nube en zonas rurales | + 1.9% | Ganancias en infraestructura en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos de financiación agrícola vinculados a ESG | + 1.7% | Europa y América del Norte impulsadas por políticas | Largo plazo (≥ 4 años) |
| Monetización de créditos de carbono para la gestión del estiércol | + 1.4% | Global, con variaciones regulatorias | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los sistemas de visión basados en IA
Las plataformas de visión artificial ahora pueden identificar cerdos individuales y estimar el peso en tiempo real con tasas de error inferiores al 3%, reduciendo el trabajo manual y aumentando la eficiencia de conversión de alimento hasta en un 12% [1] Fuente: Bolsa de Valores de Shenzhen, “Informe Anual de Agricultura Inteligente de Shenzhen Kingkey 2024”, szse.cn. El impulso de la financiación subraya la oportunidad, con SwineTech asegurando USD 9.1 millones de financiación Serie A en diciembre de 2024 para comercializar análisis de seguridad de lechones. La aceleración de los despliegues en China y Estados Unidos demuestra la viabilidad transregional, y los nuevos módulos que detectan cojera, agresividad y estrés por calor ya están entrando en programas piloto.
Creciente demanda de carne de cerdo sin antibióticos
Las multinacionales del comercio minorista y la restauración se han comprometido a eliminar gradualmente el uso rutinario de antibióticos, lo que obliga a los productores a adoptar sistemas sanitarios de alerta temprana capaces de detectar enfermedades entre 24 y 48 horas antes de los síntomas visibles. El Reglamento sobre Medicamentos Veterinarios de la Unión Europea, vigente desde enero de 2024, restringe aún más el uso de profilaxis, convirtiendo el diagnóstico basado en datos en una necesidad comercial. La termografía en tiempo real y el análisis del comportamiento ayudan a las granjas a mantener el bienestar animal, a la vez que conservan la certificación de libre de antibióticos, lo que les permite mantener precios premium en la venta minorista.
Disminución del precio de los sensores IoT
Los sensores ambientales para establos que costaban USD 150 en 2022 ahora se venden por USD 55, lo que permite un monitoreo holístico en granjas de tamaño mediano que manejan entre 1,000 y 5,000 cerdos [2] Fuente: IEEE Sensors Journal, “Cost Reduction Trends in Agricultural IoT Sensor Networks,” ieee.org . Los proveedores en Shenzhen han diseñado dispositivos multiparamétricos que rastrean la temperatura, la humedad, el amoníaco y las partículas por menos de USD 2,000 por edificio. Esta democratización de la tecnología de sensores está ampliando el mercado potencial más allá de las operaciones industriales a gran escala para incluir granjas familiares que representan una parte importante del volumen de producción porcina mundial.
Conectividad en la nube en zonas rurales
El Fondo 5G de la FCC y los acuerdos de redes privadas como el de John Deere y Verizon de septiembre de 2024 están proporcionando cobertura de baja latencia a los condados con alta producción porcina [3] Fuente: Comisión Federal de Comunicaciones, “Descripción general del programa del Fondo 5G para la América Rural”, fcc.gov . Los enlaces satelitales complementarios de Starlink cubren las brechas restantes, lo que permite a los establos transmitir flujos continuos de sensores a paneles en la nube. Las mejoras de conectividad permiten plataformas de análisis basadas en la nube que pueden procesar datos de miles de sensores en múltiples ubicaciones de granjas, proporcionando información que antes era imposible con las limitaciones de la computación local.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX para modernizar graneros antiguos | -1.8% | Global, pronunciado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Baja alfabetización digital entre los pequeños agricultores | -1.4% | Asia-Pacífico y África principalmente | Mediano plazo (2-4 años) |
| Preocupaciones en materia de ciberbioseguridad | -0.9% | Enfoque regulatorio global en los mercados desarrollados | Mediano plazo (2-4 años) |
| Estándares de interoperabilidad de sensores fragmentados | -0.7% | Esfuerzos de estandarización de la industria a nivel mundial en curso | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX para modernizar graneros antiguos
Las mejoras de precisión integrales pueden costar hasta 300 000 USD para una instalación de 1,000 cabezas, ya que muchos establos carecen de las infraestructuras eléctricas, de ventilación y de red necesarias para soportar conjuntos de sensores de alta densidad. Las opciones de financiación siguen siendo limitadas, puesto que las entidades financieras agrícolas tradicionales suelen considerar la tecnología de agricultura de precisión como una inversión especulativa en lugar de una inversión en infraestructura probada. Sin embargo, los modelos de arrendamiento de equipos están surgiendo como alternativas viables, con empresas como Big Dutchman que ofrecen paquetes tecnológicos completos. Los programas gubernamentales de financiación compartida en Alemania y los Países Bajos han aliviado los desembolsos iniciales, pero este tipo de apoyo es escaso en otros lugares.
Baja alfabetización digital entre los pequeños agricultores
La falta de competencias digitales entre los pequeños agricultores representa una barrera persistente para la adopción, especialmente en los mercados en desarrollo, donde entre el 60 % y el 80 % de los productores porcinos operan instalaciones con menos de 100 animales. Investigaciones realizadas en Ghana, Nigeria, Kenia y Uganda revelaron que solo el 23 % de los pequeños agricultores poseen el dominio básico del uso de teléfonos inteligentes, necesario para las aplicaciones de agricultura de precisión.[ 4 ]Fuente: Banco Mundial. "Informe sobre Agricultura Digital 2024: Reduciendo la Brecha Digital en las Comunidades Rurales", worldbank.orgLos servicios de extensión y los programas de capacitación se están ampliando para abordar estas brechas, con organizaciones como el Instituto Internacional de Investigación Ganadera desarrollando interfaces de usuario simplificadas y soporte en idiomas locales para plataformas de agricultura de precisión.
Análisis de segmento
Por componente: La escala del hardware sustenta el liderazgo
El hardware contribuyó con el 46.5 % del mercado de la porcicultura de precisión en 2024, lo que refleja la infraestructura física necesaria para la captura de datos y el control automatizado. El segmento se beneficia de la reducción de los precios de los sensores y del aumento de la electrificación de las naves, lo que permite una mayor implementación en las unidades de engorde y maternidad. Mientras tanto, se prevé que los ingresos por software aumenten una tasa de crecimiento anual compuesta (TCAC) del 15 % hasta 2030, a medida que se expanden las suscripciones de análisis en la nube. Los servicios, como la instalación, la calibración y la interpretación de datos, también están en aumento a medida que los productores buscan expertos externos para traducir los complejos flujos de datos en acciones de gestión diaria.
El hardware mantiene un papel fundamental, ya que los establos no pueden aprovechar los análisis sin una densa capa de dispositivos. Los grupos de sensores ahora se integran con comederos automáticos y paneles de control de climatización, creando sistemas de circuito cerrado que ajustan las raciones y la ventilación sobre la marcha. Los proveedores de software están superponiendo modelos de aprendizaje automático a estos flujos de datos, convirtiendo las métricas sin procesar en paneles intuitivos que detectan anomalías. Los socios de servicio realizan auditorías trimestrales en las explotaciones, lo que garantiza que los productores aprovechen al máximo los equipos conectados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: el impulso de la IA supera al IoT fundamental
El IoT y los sensores representaron el 34.5 % del tamaño del mercado de la porcicultura de precisión en 2024. Sin embargo, la inteligencia artificial se encamina a una tasa de crecimiento anual compuesta (TCAC) del 19 %, lo que la convierte en la tecnología de mayor crecimiento. Las implementaciones iniciales se centraron en la monitorización ambiental sencilla, pero las granjas ahora exigen algoritmos predictivos que transformen los registros históricos en pronósticos prácticos. La robótica está ganando terreno para el raspado de estiércol y la alimentación de precisión, mientras que los proyectos piloto de blockchain mejoran la trazabilidad para cumplir con las auditorías del mercado de exportación.
El mercado de la porcicultura de precisión continúa evolucionando del análisis descriptivo al prescriptivo. Los modelos de IA basados en visión pueden identificar indicadores tempranos de cojera, lo que impulsa el tratamiento antes de que disminuya el rendimiento. Los proveedores de piensos integran curvas de crecimiento en tiempo real en el software de formulación, ajustando automáticamente las raciones para ajustarse a la ganancia de peso observada. Las plataformas robóticas en Asia ahora realizan la higienización rutinaria de los establos, abordando la escasez de mano de obra y las exigencias de bioseguridad. Si bien la tecnología blockchain aún está en sus inicios, los programas piloto en Dinamarca validan su potencial para verificar las métricas de sostenibilidad desde el establo hasta la venta minorista.
Por aplicación: el monitoreo de la salud lidera, la gestión de residuos gana velocidad
La monitorización sanitaria dominó la cría porcina de precisión con una cuota de mercado del 37% en 2024, ya que la detección de enfermedades en tiempo real respalda tanto el cumplimiento de las normas de bienestar como el posicionamiento de la producción libre de antibióticos. Se prevé que las plataformas de gestión de residuos alcancen una tasa de crecimiento anual compuesta (TCAC) del 18% hasta 2030, impulsadas por la monetización de créditos de carbono basados en el estiércol y límites más estrictos a las emisiones de amoníaco en Europa. La optimización nutricional mantiene un fuerte impulso, ya que la alimentación representa aproximadamente el 65% de los gastos operativos, y los sistemas de control ambiental ayudan a mitigar los episodios de estrés térmico relacionados con el clima que reducen la ganancia diaria promedio de peso.
La industria de la porcicultura de precisión está ampliando su alcance, desde las métricas básicas de salud hacia la sostenibilidad holística. Los digestores anaeróbicos equipados con conjuntos de sensores ahora calibran los tiempos de retención para maximizar la producción de biogás, lo que reduce las facturas de electricidad y las emisiones de gases de efecto invernadero. En cuanto a la salud, las cámaras infrarrojas detectan picos de fiebre horas antes de que los cuidadores detecten los signos clínicos, lo que permite un tratamiento específico que mantiene el estado libre de antibióticos. Los módulos de nutrición vinculan los perfiles genéticos con los datos de consumo de alimento, personalizando las dietas para reducir los índices de conversión alimenticia por debajo de 2.3 en algunas granjas de engorde.
Por tamaño de explotación: los operadores de escala media aceleran su recuperación
Las explotaciones a gran escala representaron el 51 % del mercado de la porcicultura de precisión en 2024, aprovechando las economías de escala para distribuir los costos tecnológicos. Se prevé que las explotaciones medianas crezcan una tasa de crecimiento anual compuesta (TCAC) del 14.5 %, ya que la caída en los precios de los dispositivos y la simplificación de las interfaces de software facilitan la adopción para piaras de entre 1,000 y 4,999 cerdos. Los pequeños productores siguen enfrentándose a obstáculos económicos, aunque en el Sudeste Asiático están surgiendo cooperativas que agrupan el poder adquisitivo.
Los proveedores de hardware ahora ofrecen kits modulares calibrados al tamaño del establo, lo que permite a los operadores medianos añadir capacidades por fases en lugar de comprometerse con renovaciones completas de inmediato. Los paneles de control en la nube presentan un diseño móvil, ideal para gerentes que gestionan las tareas directamente en lugar de supervisar a un gran número de personal. Con el tiempo, la mejora de las métricas de rendimiento podría impulsar la consolidación, ya que los establos de tamaño mediano digitalizados demuestran mayores márgenes de beneficio para los integradores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europa lideró el mercado de la cría de cerdos de precisión con una participación del 29% en 2024. La adopción aumentó después de que la Comisión Europea modificara la Directiva sobre emisiones industriales, exigiendo informes ambientales en tiempo real para los sitios que superen las 2,000 plazas de cerdos. [ 5 ]Fuente: Comisión Europea. «Revisión de la Directiva sobre emisiones industriales de 2024». Medio Ambiente y Acción por el Clima, ec.europa.euAlemania, España y los Países Bajos ofrecen subsidios que cubren hasta el 40% de las compras de hardware elegible, lo que fomenta una modernización rápida. Si bien la tasa de crecimiento anual compuesta (TCAC) regional crece moderadamente, a medida que disminuyen las implementaciones iniciales, los ciclos de reemplazo de sensores antiguos y las actualizaciones de software sustentan la demanda.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.5 %. La recuperación de China tras la peste porcina africana impulsó la construcción de megagranjas que integran sistemas de IoT desde su inicio. Centros de investigación público-privados en Guangdong y Sichuan prueban algoritmos de IA en complejos de un millón de cabezas, acelerando la difusión de la tecnología. Japón aplica sistemas de cría de precisión y captura de calor residual para la cría de cerdos de primera calidad, mientras que Vietnam y Tailandia priorizan paquetes de sensores asequibles para granjas familiares. La capacidad de fabricación local reduce los costos de hardware, lo que impulsa la adopción nacional.
Norteamérica es otro mercado clave. En Estados Unidos, la escasez crónica de mano de obra aumenta el interés en la robótica para tareas de alimentación y limpieza. El marco revisado de agricultura de precisión del USDA ahora aclara las normas de propiedad de datos, lo que anima a los productores a contratar proveedores de servicios en la nube. Canadá extiende créditos fiscales para inversiones en reducción de emisiones, lo que beneficia a proyectos de conversión de estiércol en energía. Las ambiciones de exportación de México al mercado japonés incentivan los proyectos piloto de trazabilidad blockchain, incluso mientras grupos industriales presionan por la armonización aduanera. En conjunto, las redes de telecomunicaciones avanzadas, las políticas de apoyo y las estructuras de integración consolidadas mantienen un crecimiento sostenido.
Panorama competitivo
El mercado de la porcicultura de precisión sigue fragmentado, y las cinco principales empresas participan activamente en iniciativas estratégicas para fortalecer su presencia. Nedap Livestock Management y Genus plc utilizan plataformas integrales que integran estaciones de alimentación, básculas de control de peso y análisis genético. Empresas emergentes como SwineTech se centran en casos de uso de alto valor, como la supervivencia de lechones, y escalan rápidamente mediante contratos de software como servicio (SaaS). Empresas líderes en hardware, como Big Dutchman, se asocian con proveedores de telecomunicaciones y de la nube para reforzar las garantías de entrega de datos, diferenciándose en la calidad del servicio.
Las fusiones y las inversiones con participación minoritaria implican una carrera por construir ecosistemas integrales. La inversión de Merck Animal Health en LeeO Precision Farming, realizada en enero de 2025, fusiona la experiencia farmacéutica con capacidades de monitorización continua, con el objetivo de integrar protocolos de tratamiento directamente en los paneles de control de las granjas. DSM-Firmenich integra algoritmos de formulación de piensos con sensores de establo, lo que permite ajustar las raciones en tiempo real para preservar los objetivos de crecimiento y minimizar la excreción de nitrógeno. Los especialistas en ciberseguridad buscan entrar en el mercado, ya que las aseguradoras y los organismos reguladores insisten en reforzar las redes agrícolas, lo que representa un nicho de mercado desatendido.
Las barreras de entrada dependen menos de la propiedad intelectual del hardware en bruto que de la gestión de datos, el rendimiento de los algoritmos y la interoperabilidad multimarca. Los proveedores que puedan simplificar la implementación, garantizar el tiempo de actividad y convertir terabytes de información de sensores en alertas prácticas superarán a sus competidores que solo ofrecen equipos. También existen oportunidades en la agrupación de productos para el mercado medio, donde los integradores seleccionan kits de los mejores dispositivos bajo contratos de servicio únicos, protegiendo a los agricultores de los riesgos de dependencia de un proveedor y de las curvas de aprendizaje pronunciadas, a la vez que generan ingresos recurrentes incrementales.
Líderes de la industria de la cría de cerdos de precisión
-
Nedap NV
-
TOPIGS NORSVIN
-
Género plc.
-
Gran holandés
-
Servicios de Zoetis LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2024: La Comisión Europea finalizó las revisiones de la Directiva sobre Emisiones Industriales, que exigen la monitorización continua de emisiones en grandes explotaciones ganaderas. La nueva normativa exige la monitorización de emisiones en tiempo real y la notificación de datos, lo que impulsa la adopción de la agricultura de precisión en las explotaciones porcinas europeas.
- Marzo de 2024: DSM-Firmenich lanzó un concepto de nutrición adaptativa para cerdos de engorde y un nuevo servicio Verax DBS Analytics.
- Septiembre de 2022: Merck Animal Health anunció una inversión estratégica en LeeO Precision Farming para desarrollar conjuntamente plataformas integradas de gestión de la salud porcina.
- Septiembre de 2021: SwineTech recaudó USD 9.1 millones en financiación de Serie A para ampliar su tecnología de protección de lechones mediante IA. La tecnología aborda un problema crítico que causa entre un 15 % y un 20 % de mortalidad en cerdos recién nacidos en operaciones porcinas a nivel mundial.
Alcance del informe sobre el mercado global de cría de cerdos de precisión
| Componentes metálicos |
| Software |
| Servicios |
| IoT y sensores |
| Inteligencia Artificial |
| Análisis del Big Datos |
| Robótica y Automatización |
| Computación en la nube (Cloud Computing) |
| Trazabilidad de la cadena de bloques |
| Optimización de la nutrición |
| Vigilancia de la salud |
| Manejo de crianza |
| Control ambiental |
| Gestión de los desechos |
| Granjas a gran escala |
| Granjas de mediana escala |
| Granjas en pequeña escala |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Europa | Alemania |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Kenia | |
| Resto de Africa |
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| por Tecnología | IoT y sensores | |
| Inteligencia Artificial | ||
| Análisis del Big Datos | ||
| Robótica y Automatización | ||
| Computación en la nube (Cloud Computing) | ||
| Trazabilidad de la cadena de bloques | ||
| por Aplicación | Optimización de la nutrición | |
| Vigilancia de la salud | ||
| Manejo de crianza | ||
| Control ambiental | ||
| Gestión de los desechos | ||
| Por tamaño de finca | Granjas a gran escala | |
| Granjas de mediana escala | ||
| Granjas en pequeña escala | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de la porcicultura de precisión?
El mercado está valorado en 1.35 millones de dólares en 2025.
¿Qué tan rápido se espera que crezca el sector hasta 2030?
Se proyecta que registre una CAGR del 12.8% y alcance los USD 2.46 mil millones para 2030.
¿Qué segmento de componentes genera la mayor participación en los ingresos?
El hardware lidera con una participación del 46.5% debido a la necesidad fundamental de sensores y equipos de automatización.
¿Qué área de aplicación se está expandiendo más rápidamente?
Los sistemas de gestión de residuos están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 18 % gracias a normas ambientales más estrictas e incentivos de créditos de carbono.
¿Por qué se considera que Asia-Pacífico es la oportunidad regional más dinámica?
La modernización agrícola a gran escala de China, la fabricación nacional y una política de apoyo se combinan para impulsar una CAGR regional del 16.5%.


