

Tamaño y cuota de mercado de los módulos de baño prefabricados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
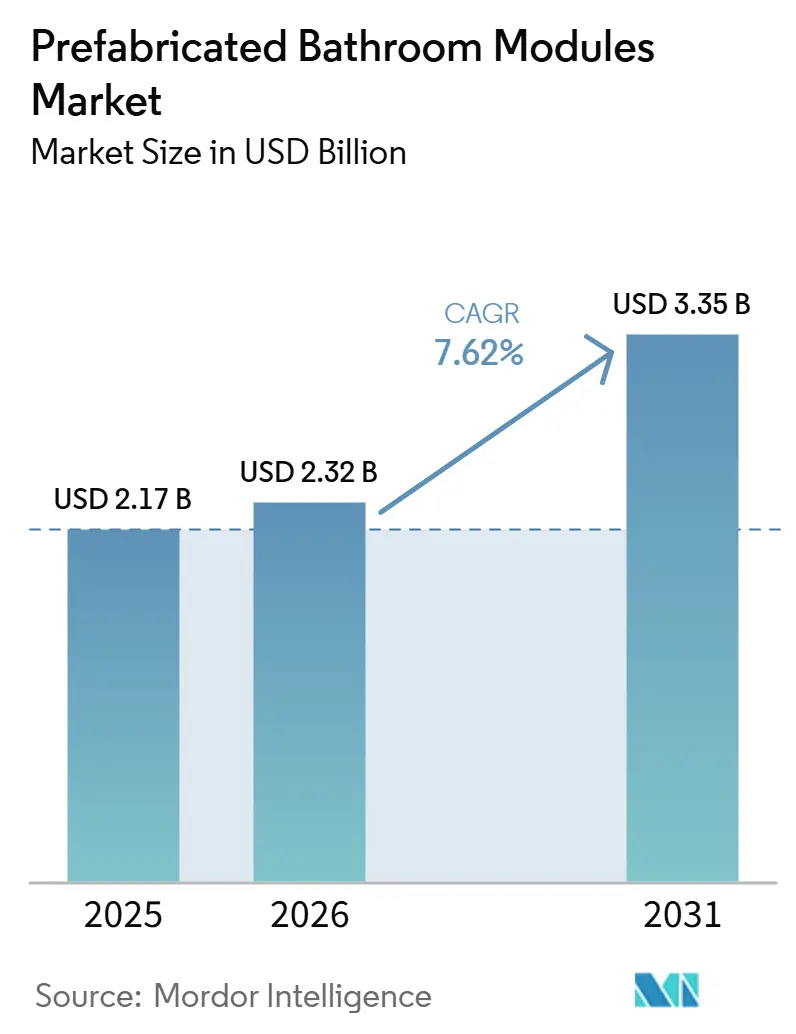
| Tamaño del mercado (2026) | USD 2.32 mil millones |
| Tamaño del mercado (2031) | USD 3.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.62% CAGR |
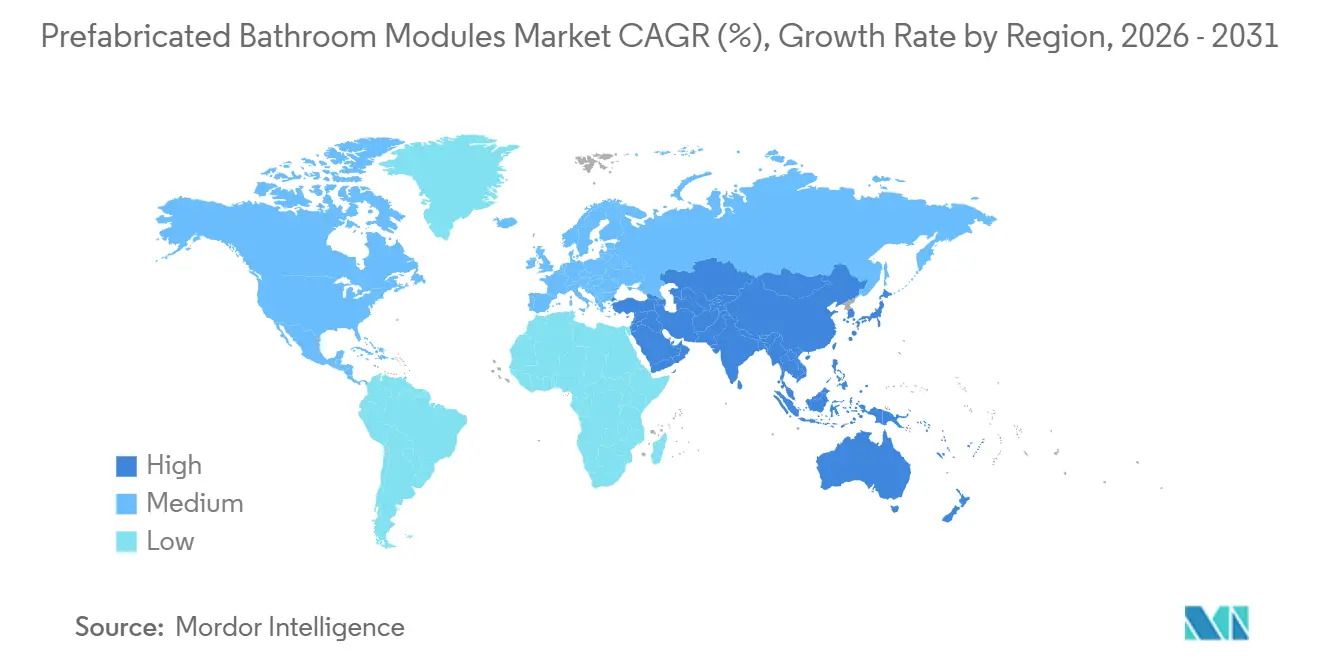
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
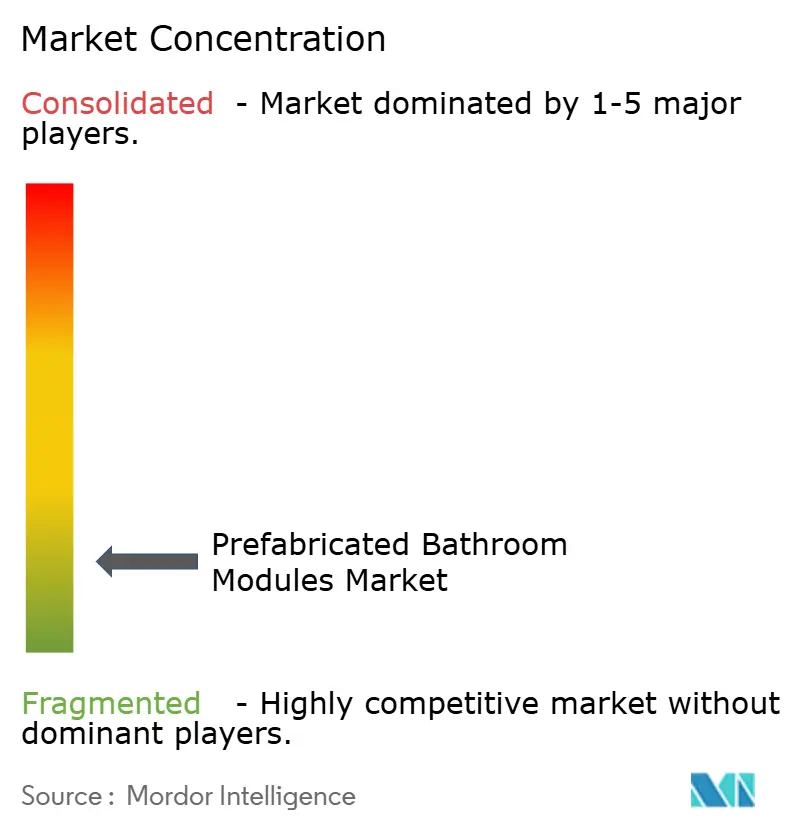
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de módulos prefabricados para baños realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de módulos de baño prefabricados crezca de 2.17 millones de dólares en 2025 a 2.32 millones de dólares en 2026, y se pronostica que alcance los 3.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.62% durante el período 2026-2031.
El mercado de módulos de baño prefabricados ha trascendido la opción de nicho fuera de obra, ya que las unidades de cuartos de baño con acabado de fábrica ahora abordan la presión de los plazos y la escasez de mano de obra dentro del mismo modelo de entrega. Los contratistas y promotores valoran cada vez más la entrega basada en módulos porque la fontanería, el alicatado, la impermeabilización y los acabados se pueden trasladar a entornos de producción controlados donde los controles de calidad son más fáciles de estandarizar y las correcciones son más fáciles de contener antes de la instalación en obra. Los requisitos ambientales, sociales y de gobernanza (ESG) también respaldan la demanda porque la prefabricación reduce los residuos en obra y puede disminuir el carbono incorporado cuando la disciplina de diseño, la selección de materiales y los controles de proceso se gestionan adecuadamente [1] Mihaela Bejinariu et al., “Systematic Review of Sustainability Outcomes in Prefabricated Construction,” Discover Civil Engineering, link.springer.com . El posicionamiento competitivo en el mercado de módulos de baño prefabricados todavía depende más del historial de entrega, la capacidad logística regional, la certificación de especificaciones y la madurez de la fabricación digital que de la escala global por sí sola. El mercado de módulos de baño prefabricados todavía enfrenta fricciones debido a los requisitos de personalización específicos del proyecto y a las limitaciones de elevación y acceso a la obra. Sin embargo, esas limitaciones no han desplazado su papel en los programas de construcción de gran volumen para hoteles, centros de salud, residencias estudiantiles y viviendas.
Conclusiones clave del informe
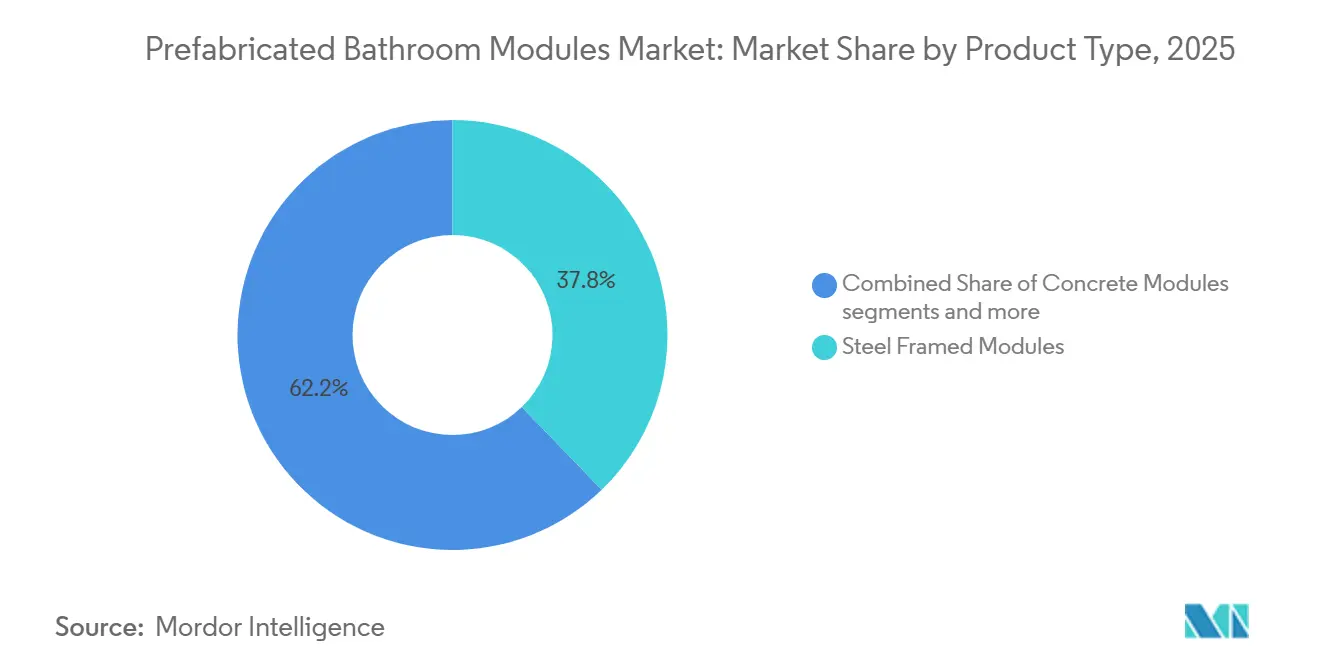
- Por tipo de producto, los módulos con estructura de acero representaron el 37.80% del mercado de módulos de baño prefabricados en 2025, mientras que se prevé que los módulos híbridos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.10% hasta 2031.
- Por tipo de instalación, la obra nueva representó el 69.40% de la cuota de mercado de los módulos de baño prefabricados en 2025, mientras que la rehabilitación y la renovación registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 8.60%, hasta 2031.
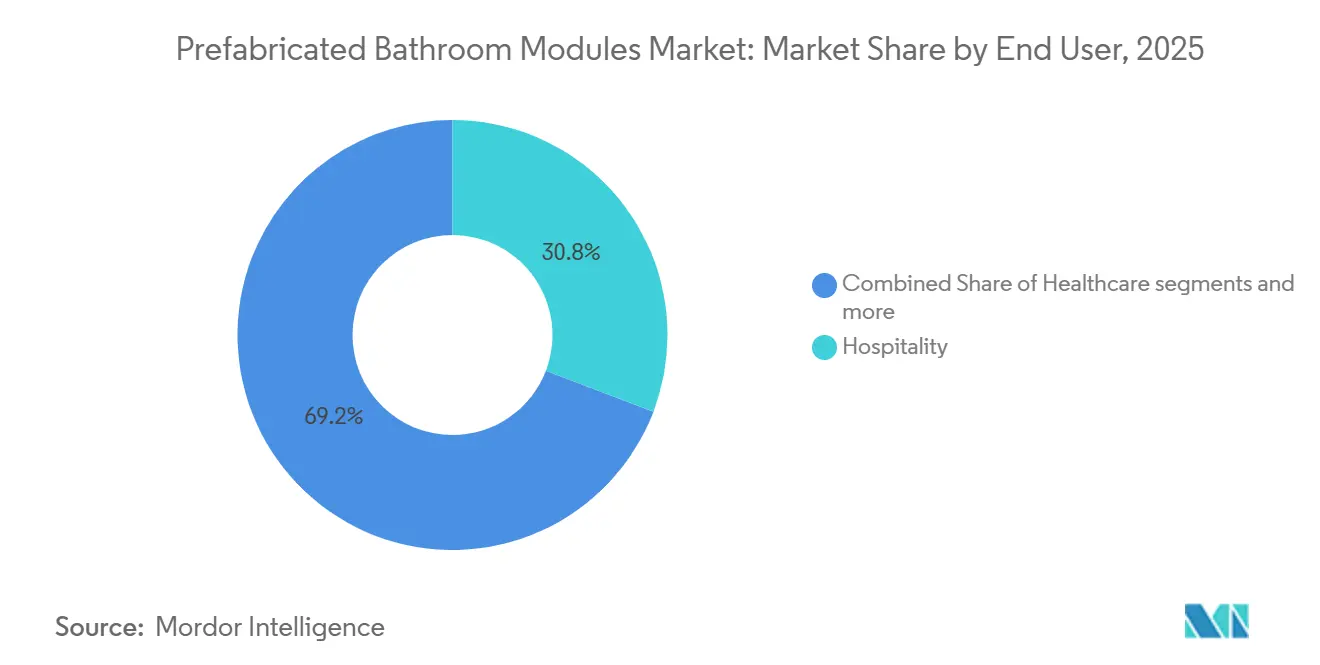
- Por usuario final, el sector de la hostelería representó una cuota del 30.80 % en 2025, mientras que el sector sanitario avanza a un ritmo de crecimiento anual compuesto del 9.30 % hasta 2031.
- Geográficamente, Europa representó el 31.75% de la cuota de mercado de módulos de baño prefabricados en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.80% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de módulos prefabricados para baños
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la construcción modular en proyectos con plazos de entrega ajustados. | + 2.0% | Global, con presencia principalmente en Reino Unido, Australia, Estados Unidos e India. | Corto plazo (≤ 2 años) |
| Escasez de mano de obra y limitaciones de productividad en el lugar de trabajo | + 1.8% | Global, agudo en Reino Unido, Estados Unidos, Canadá, Alemania, Australia | Mediano plazo (2-4 años) |
| Demanda del sector sanitario y hotelero de cuartos húmedos higiénicos y estandarizados | + 1.2% | Núcleo de Asia-Pacífico, con repercusiones en Oriente Medio, África y la Unión Europea. | Mediano plazo (2-4 años) |
| Control de calidad más rápido en fábrica y menores tasas de retrabajo en comparación con los baños construidos in situ. | + 0.7% | Global | Corto plazo (≤ 2 años) |
| Presión de los criterios ESG para reducir los residuos de construcción y el consumo de agua en obra. | + 0.5% | Unión Europea como mercado primario, Asia-Pacífico y América del Norte como mercado emergente. | Mediano plazo (2-4 años) |
| Mayor necesidad de soluciones de rehabilitación repetibles en edificios antiguos. | + 0.3% | Unión Europea dominante, Reino Unido, Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la construcción modular en proyectos con plazos de entrega ajustados.
El mercado de módulos de baño prefabricados se beneficia de plazos de entrega más ajustados en los sectores de hostelería, residencias de estudiantes y sanidad, donde la entrega anticipada de edificios está directamente vinculada a los objetivos de ingresos y ocupación. El modelo operativo de Laing O'Rourke exige que al menos el 70 % del alcance de cada proyecto se entregue fuera de obra, y su marco de colaboración con AECOM, BDP y WSP se ha presentado como una disciplina de entrega fija en lugar de una preferencia de construcción discrecional. Este mismo modelo se ha asociado con una reducción de más del 60 % en la mano de obra in situ y una entrega un 30 % más rápida, lo que proporciona a los contratistas generales un cronograma concreto al presentar la construcción modular a sus clientes. Para un proyecto hotelero de 200 habitaciones, la instalación de módulos de baño en todas las plantas puede completarse en menos de 8 semanas, mientras que la secuenciación convencional de trabajos de fontanería requeriría entre 18 y 24 meses y mantendría los baños en la ruta crítica durante mucho más tiempo. Una vez que los promotores incorporan las especificaciones de los baños prefabricados en los procesos de contratación, los fabricantes de módulos pasan de ser proveedores opcionales a proveedores esenciales para el proyecto, con una mayor disciplina en los precios y una mejor visibilidad de los pedidos futuros. Esto es importante porque el cumplimiento de los plazos de entrega ahora tiene tanta importancia como el ahorro directo de costes en muchos proyectos de varias unidades, especialmente cuando los retrasos en la finalización afectan a las inauguraciones de hoteles, la admisión de estudiantes o la puesta en marcha de hospitales.
Escasez de mano de obra y limitaciones de productividad en el lugar de trabajo
El mercado de módulos de baño prefabricados también se ve impulsado por la persistente escasez de mano de obra que la inflación salarial por sí sola no ha resuelto en las principales economías de la construcción. El primer Informe Anual de Habilidades de Skills England en 2026 proyectó que el sector de la construcción del Reino Unido necesitará 758,000 trabajadores adicionales para 2035, incluidos 493,000 en ocupaciones prioritarias, lo que representa un aumento del 26.2% con respecto a la plantilla de 2025. El Consejo de Capacitación de la Industria de la Construcción también pronosticó un déficit de 206,000 trabajadores en todo el Reino Unido entre 2026 y 2030, lo que requerirá 41,200 nuevos participantes cada año para mantener la capacidad de entrega actual. En Estados Unidos, se reportaron 439,000 vacantes de trabajadores de la construcción en 2025, y SurePods afirma que la instalación convencional de baños puede requerir 35 miembros del equipo en el sitio en comparación con 7 para la entrega e instalación de módulos. Un solo módulo elimina gran parte de la complejidad de la coordinación entre fontaneros, alicatadores, electricistas y otros profesionales de acabados, lo cual es valioso dado que los fallos de coordinación siguen siendo una de las principales causas de retrasos en la construcción tradicional. Esto hace que la propuesta de módulos resulte atractiva no solo por el coste de la mano de obra, sino también por la reducción de las dificultades en la gestión de proyectos que surgen al depender de múltiples oficios con recursos limitados para terminar un baño en el orden correcto.
Demanda del sector sanitario y hotelero de cuartos húmedos higiénicos y estandarizados
El mercado de módulos de baño prefabricados está experimentando una mayor demanda por parte de proyectos hoteleros y sanitarios, ya que ambos segmentos priorizan la calidad uniforme de los cuartos de baño y una entrega más rápida en diseños de unidades repetibles. En el sector hotelero, esta demanda está ligada a los estándares de marca internacionales, los plazos de apertura ajustados y la necesidad de reproducir la misma calidad de acabado en un gran número de habitaciones en varios edificios o ubicaciones. En el sector sanitario, el perfil de la demanda es más técnico, dado que las especificaciones de control de infecciones favorecen las superficies sin juntas, la ventilación integrada y los diseños que pueden certificarse antes de que las unidades salgan de fábrica. Panasonic Housing Solutions comenzó a recibir pedidos en abril de 2026 para la unidad de baño Aquaheart F-eX W destinada a residencias de ancianos japonesas, lo que demuestra cómo el diseño de módulos de baño está evolucionando hacia el baño asistido y diseños específicos para el cuidado, en lugar de limitarse a las cabinas comerciales estándar. Este cambio amplía la base de clientes potenciales para los fabricantes que pueden satisfacer los requisitos de diseño de grado médico, los diseños accesibles y una validación de producto más exigente antes de la instalación. También demuestra que el mayor crecimiento no proviene de un único caso de uso uniforme, sino de la demanda recurrente de cuartos de baño en hoteles, hospitales, residencias de ancianos y otros proyectos donde la higiene y la rapidez de instalación son fundamentales.
Control de calidad más rápido en fábrica y menores tasas de retrabajo en comparación con los baños construidos in situ.
El control de calidad (CC) en fábrica impulsa el mercado de módulos de baño prefabricados, ya que las actividades clave de la sala de baño se realizan en un entorno de producción controlado, en lugar de distribuirse entre múltiples gremios en obra. Esta configuración mejora la uniformidad en fontanería, impermeabilización, alicatado y acabados, facilitando la identificación de defectos antes de que la unidad llegue a la obra. La reducción de las tasas de retrabajo es fundamental, puesto que la construcción de baños suele implicar una coordinación precisa entre fontaneros, electricistas, alicatadores y equipos de acabado, y cualquier error en una etapa puede retrasar la siguiente en un proceso de construcción in situ. La entrega prefabricada reduce el riesgo de coordinación al completar la mayor parte del trabajo antes de la instalación, lo que ayuda a los contratistas a evitar correcciones relacionadas con fugas, desajustes dimensionales y reparaciones de acabado de última hora. Los fabricantes también refuerzan esta ventaja mediante métodos de producción de precisión CNC y puntos de control de inspección en fábrica, lo que mejora la calidad y la fiabilidad, a la vez que reduce la necesidad de ajustes manuales en obra. Dado que estos beneficios son visibles de inmediato durante la instalación y la entrega, un control de calidad en fábrica más rápido y menores tasas de retrabajo siguen siendo un motor de crecimiento global a corto plazo para el mercado de módulos de baño prefabricados.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de coordinación de diseño e ingeniería. | -0.7% | Global, más pronunciada en América del Norte y el norte de Europa. | Mediano plazo (2-4 años) |
| Restricciones de transporte, elevación y acceso al sitio | -0.6% | Mercados urbanos densos, Reino Unido, Japón, Singapur, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| La personalización específica del proyecto ralentiza los beneficios de la estandarización. | -0.4% | Global | Largo plazo (≥ 4 años) |
| Conocimiento limitado de los contratistas y capacidad de instalación fragmentada. | -0.3% | Mercados emergentes, Sudamérica, Sudeste Asiático, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de coordinación de diseño e ingeniería.
El mercado de módulos de baño prefabricados aún enfrenta una importante barrera de adopción, ya que las decisiones arquitectónicas, estructurales y de instalaciones mecánicas, eléctricas y de plomería (MEP) deben definirse mucho antes que en la entrega de baños convencionales. Los desarrolladores a menudo necesitan finalizar este nivel de resolución de diseño entre 6 y 12 meses antes que con los paquetes de contratos convencionales, lo que resulta en un proceso de planificación y toma de decisiones más acelerado. Cuando el alcance del proyecto cambia después de que la planificación de la fabricación ha avanzado, las revisiones tardías de las dimensiones del módulo o la distribución de los servicios pueden provocar cambios en las herramientas y costosas interrupciones en la producción en la fábrica. El riesgo aumenta cuando los contratistas están menos familiarizados con la coordinación y la gestión de tolerancias del Modelado de Información para la Construcción (BIM), ya que los errores de interfaz pueden surgir solo en la aprobación de fábrica, cuando la remediación es más costosa. DEBA, que puede producir hasta 2,600 unidades de baño en fábrica cada año en una planta de 20 000 m², aborda esta disciplina con controles obligatorios de impermeabilización en la fábrica y nuevamente en obra. Sin embargo, este sistema aún depende de que el diseño esté completo antes de que comience la producción. En consecuencia, la adopción de módulos prefabricados resulta más fiable en proyectos con diseños repetitivos y especificaciones estables. Por el contrario, los proyectos residenciales a medida y los diseños de centros sanitarios altamente personalizados siguen siendo más difíciles de justificar desde una perspectiva puramente económica.
Restricciones de transporte, elevación y acceso al sitio
El mercado de módulos de baño prefabricados también se enfrenta a una barrera logística física, ya que las unidades volumétricas terminadas son sensibles a los daños y requieren transporte, elevación y colocación coordinados. Un módulo de estructura de acero completo suele pesar entre 1.5 y 3 toneladas, lo que significa que la programación de grúas y el acceso para la carga pueden contrarrestar parte del ahorro de mano de obra que inicialmente justificó la adopción de los módulos. Esto es particularmente importante en Japón, Singapur y el centro de Londres, donde la demanda puede ser alta, pero las amplias ventanas de transporte de carga y las condiciones de obra densas limitan la flexibilidad de instalación. LF3H Objektbau afirma que sus módulos de baño prefabricados de habitación dentro de habitación pueden reducir el tiempo de construcción en obra hasta en un 30 %. Sin embargo, esta afirmación depende de un acceso sin obstáculos para la grúa y zonas de carga dedicadas, de las que carecen muchas obras urbanas densas. Los formatos híbridos ligeros con carcasas de PRFV y chasis de acero desmontables están ayudando al mejorar la flexibilidad del transporte y facilitar el mantenimiento de algunos proyectos con limitaciones. Aun así, el desmontaje y montaje parciales reintroducen la mano de obra en obra y el trabajo de coordinación, lo que reduce la diferencia de productividad entre los módulos prefabricados y la construcción de baños convencional cuando el acceso es deficiente.
Análisis de segmento
Por tipo de producto: Las estructuras de acero consolidan el volumen, mientras que los módulos híbridos ganan terreno en cuanto a especificaciones.
Los módulos con estructura de acero representaron el 37.80 % de la demanda de tipos de productos en 2025, manteniéndolos en el centro del mercado de módulos de baño prefabricados, ya que el acero galvanizado conformado en frío ofrece precisión dimensional, no combustibilidad y capacidad de carga para accesorios sanitarios montados en la pared. Esa resistencia estructural es importante en proyectos de atención médica y de vida asistida donde las barras de apoyo, los pasamanos y el equipo de soporte ejercen cargas directas sobre las paredes del baño y requieren un rendimiento de fijación confiable. El acero sigue siendo atractivo porque los sistemas de conformado de rodillos basados en CNC permiten una producción con precisión de fábrica, incluidas aberturas MEP preperforadas que minimizan las modificaciones manuales durante la instalación en el sitio. Esto mejora la repetibilidad de la calidad y permite un mejor control de la interfaz, que es una de las razones por las que el acero sigue siendo el formato de referencia en muchos programas de cápsulas grandes [2] FRAMECAD, “Cold-Formed Steel Roll-Forming for Modular Construction,” FRAMECAD, framecad.com . Se prevé que los módulos híbridos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.10 % hasta 2031, a medida que los promotores busquen cada vez más la rigidez del acero junto con las ventajas de impermeabilización, acústica y acabado de las superficies de PRFV moldeado o de materiales compuestos.
El mercado de módulos prefabricados para baños no apunta a que un material reemplace a todos los demás, ya que los casos de uso varían considerablemente según el tipo de edificio y las condiciones de instalación. Los módulos de hormigón conservan un papel fundamental en torres residenciales de gran altura, prisiones y proyectos de podio de uso mixto, donde el aislamiento acústico y la compartimentación contra incendios compensan las desventajas del mayor peso unitario y los mayores costes de grúa. Los módulos de PRFV (plástico reforzado con fibra de vidrio) siguen funcionando bien en hoteles económicos y residencias estudiantiles debido a su alta productividad, las condiciones de curado controladas y la capacidad de los fabricantes especializados para producir entre 15 y 20 unidades por semana. Los módulos de madera siguen siendo una categoría emergente vinculada a la ola de la construcción con madera laminada, donde un módulo de baño de base biológica se integra de forma más natural con las estructuras anfitrionas que ya priorizan la reducción de la huella de carbono y la alineación de materiales. El resultado es una combinación de materiales que se estratifica según el uso final en lugar de converger en un único formato, lo que deja espacio para fabricantes especializados con capacidades de fabricación específicas en diseños de acero, hormigón, PRFV, híbridos y de madera.
Por tipo de instalación: La nueva construcción coexiste con una oportunidad de renovación y modernización en rápida expansión.
La obra nueva representó el 69.40 % del volumen de instalación en 2025, manteniendo su dominio en el mercado de módulos de baño prefabricados, ya que las aberturas estructurales, la ubicación de las tuberías verticales y las rutas de servicio se pueden diseñar desde el principio para adaptarse a unidades de tamaño de fábrica. Esta alineación reduce el riesgo de interferencia, mejora la planificación de ascensores y facilita la estandarización de diseños de unidades repetidas en torres, hoteles, residencias estudiantiles y grandes proyectos residenciales. La adopción de módulos en obra nueva es ideal para proyectos de alta repetición, donde la adquisición de baños pasa de ser un paquete de mano de obra en la etapa final de la obra a una decisión de fabricación temprana, lo que proporciona beneficios de secuenciación más claros. Las unidades temporales y reubicables también se representan como un grupo separado utilizado en viviendas de ayuda humanitaria, alojamiento militar e infraestructura para eventos, donde la transportabilidad y la reinstalación son más importantes que la integración permanente en la estructura principal. En términos prácticos, la obra nueva sigue siendo la vía más fácil para escalar porque la consistencia dimensional y el control de diseño temprano permiten a los fabricantes proteger la productividad mientras que los contratistas respetan los plazos de la obra.
Se prevé que la rehabilitación y renovación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.60 % hasta 2031, convirtiéndose así en la categoría de instalación de más rápido crecimiento en el mercado de módulos de baño prefabricados, dado que los edificios antiguos se enfrentan a una mayor presión de renovación. Esta aceleración se ve respaldada por la revisión de 2024 de la Directiva de la Unión Europea (UE) sobre el rendimiento energético de los edificios y por el hecho de que el 85 % del parque inmobiliario europeo se construyó antes del año 2000, mientras que las tasas nacionales de renovación promedian solo un 1 % anual. Este desajuste entre la tarea de renovación requerida y la limitada capacidad disponible en el sector de la construcción crea una clara oportunidad para las soluciones de rehabilitación modular que reducen el tiempo de permanencia en propiedades ocupadas o antiguas. Fabricantes alemanes como KERAPID y Dennert ofrecen módulos de baño prefabricados en formatos S, M y L, incluyendo opciones accesibles y configurables para sillas de ruedas a partir de 4.9 m², lo que pone de manifiesto la adaptación de productos estandarizados para aplicaciones de rehabilitación. A pesar de ese impulso, el segmento de reacondicionamiento aún carece de una categoría de producto totalmente establecida que esté a la altura de las estructuras modulares estándar de nueva construcción, lo que deja un potencial de diferenciación para los fabricantes dispuestos a diseñar soluciones que se adapten a las irregularidades de las estructuras existentes.
Por usuario final: Clientes potenciales del sector hotelero por cuota de mercado, clientes potenciales del sector sanitario por ritmo de crecimiento.
Se prevé que el sector sanitario crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.30 % hasta 2031, convirtiéndose en el segmento de uso final de mayor crecimiento en el mercado de módulos de baño prefabricados, dado que el control de infecciones y la continuidad de la construcción son fundamentales en entornos médicos. Los cuartos de baño prefabricados satisfacen esta necesidad al permitir una validación temprana de la impermeabilización, la ventilación integrada y los diseños sanitarios antes de que comience la instalación cerca de espacios clínicos sensibles. La ampliación del hospital BJC Fase III en Estados Unidos desvió 45 000 horas de mano de obra de la obra mediante el uso de soluciones prefabricadas de instalaciones electromecánicas y cuartos de baño, lo que subraya la creciente importancia de minimizar las interrupciones durante las aprobaciones de proyectos hospitalarios. La demanda residencial sigue siendo un pilar fundamental en los mercados donde los objetivos de vivienda proporcionan visibilidad del programa, respaldada por la inversión de 625 millones de libras esterlinas (823.5 millones de dólares) del gobierno del Reino Unido en cualificaciones de la construcción, lo que refleja las limitaciones de mano de obra que los fabricantes de módulos están diseñados para abordar. Las oficinas comerciales y la categoría más amplia de "otros", que incluye centros educativos, prisiones y alojamientos para la defensa, aún representan cuotas de mercado más pequeñas, pero siguen ampliando la base de la demanda a medida que los principios de DfMA se incorporan a la contratación pública y a tipos de habitaciones más estandarizados.
El sector hotelero representó el 30.80 % del mercado en 2025, convirtiéndose en el líder en volumen de módulos de baño prefabricados, ya que los promotores hoteleros fueron de los primeros en estandarizar la adquisición de módulos para grandes cantidades de habitaciones. Esta adopción temprana es importante porque ha generado mayor confianza entre los promotores gracias a la entrega repetida de baños completos, acabados estándar de marca y un control de calidad liderado por la fábrica en múltiples proyectos. La adquisición en el sector hotelero se está orientando cada vez más hacia acuerdos marco con dos o tres proveedores de módulos, lo que garantiza la uniformidad de las especificaciones en todas las carteras de propiedades en lugar de licitar cada proyecto individualmente. Esto concentra el volumen en un menor número de fabricantes aprobados y eleva la barrera de acceso para los nuevos participantes más pequeños que carecen de proyectos de referencia, una logística compleja o la capacidad para gestionar múltiples aperturas de hoteles en paralelo. Si bien el sector sanitario puede estar creciendo más rápido, el sector hotelero sigue marcando la pauta comercial sobre cómo los grandes compradores recurrentes de módulos de baño evalúan el riesgo de calidad y definen la capacidad aceptable de los proveedores en el mercado global.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europa representó el 31.75 % de la demanda mundial en 2025, manteniendo a la región a la vanguardia del mercado de módulos de baño prefabricados, ya que los métodos de construcción industrializados llevan más tiempo establecidos allí que en la mayoría de las demás regiones. El Reino Unido sigue siendo el mercado nacional más desarrollado, con Walker Modular, Offsite Solutions y Elements Europe Ltd. prestando servicios a residencias de estudiantes y proyectos de vivienda social, donde la adopción de módulos ha pasado de ser una adopción inicial a una especificación estándar. Alemania cuenta con una sólida base de fabricación que incluye a DEBA, KERAPID, Tjiko y Dennert, lo que refleja la arraigada cultura industrial del país y una importante cartera de proyectos de construcción residencial y comercial. El sector de fabricación de baños de Italia reportó un valor de producción de 4.3 millones de euros (4.7 millones de dólares) en 2025, mientras que las exportaciones superaron los 1.7 millones de euros (1.9 millones de dólares), y Alemania siguió siendo el mayor mercado extranjero con 306 millones de euros (334 millones de dólares) [3] FederlegnoArredo, “Assobagno Centro Studi 2025 Bathroom Sector Data,” FederlegnoArredo, federlegnoarredo.it.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.80 % hasta 2031, convirtiéndose en el segmento regional de mayor expansión del mercado de módulos de baño prefabricados, a medida que aumenta la construcción en los sectores de hostelería, sanidad y alojamiento estudiantil. Este crecimiento está impulsado por tres segmentos clave de demanda: la expansión de la construcción hotelera, el creciente desarrollo de hospitales y universidades en la India y la modernización de los baños en las antiguas residencias y centros de atención de Japón. La región es importante porque combina un gran número de habitaciones futuras con mercados donde los plazos de entrega son ajustados y la calidad de la ejecución de las instalaciones sanitarias es desigual entre las distintas ubicaciones, lo que favorece una producción en fábrica más estandarizada. Panasonic Housing Solutions comenzó a recibir pedidos en abril de 2026 para la unidad de baño Aquaheart F-eX W para residencias de ancianos, lo que indica que la demanda regional ya se está extendiendo a diseños de baños asistidos e infraestructuras de atención que optimizan el espacio, en lugar de centrarse únicamente en los formatos de hostelería convencionales. El sudeste asiático, en particular Vietnam, Tailandia e Indonesia, también está adquiriendo mayor relevancia, ya que las cadenas hoteleras internacionales buscan una calidad de instalación de baños consistente en mercados donde históricamente ha sido más difícil garantizar una ejecución uniforme a gran escala.
América del Norte cuenta con una base significativa, y el mercado de módulos de baño prefabricados en la región se ve impulsado por la escasez de mano de obra en Estados Unidos y por la inversión en sistemas modulares digitales en Canadá. Productores estadounidenses como SurePods y Oldcastle Infrastructure se centran en aplicaciones para el sector hotelero y multifamiliar, respaldados por 439,000 vacantes de construcción en 2025 y los requisitos de mano de obra in situ significativamente menores asociados a la instalación de módulos. Canadá también avanza gracias al compromiso de MODS Inc. en marzo de 2026 de invertir 500 millones de dólares en proyectos de construcción modular con gemelos virtuales, que vincula la producción fuera de obra con un modelo de diseño y ensamblaje más integrado. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños en términos de volumen actual. Sin embargo, los programas de hostelería del Consejo de Cooperación del Golfo (CCG) y la evaluación inicial de viviendas sociales en Brasil están ampliando la base potencial futura para los proveedores que pueden adaptar la logística, las aprobaciones y la capacidad de instalación a nivel local.
Panorama competitivo
El mercado de módulos de baño prefabricados está fragmentado, con una competencia distribuida entre numerosos fabricantes regionales, fabricantes de módulos especializados y empresas de construcción modular integradas, en lugar de estar dominado por un pequeño grupo de proveedores globales. Las empresas compiten principalmente a través de su presencia regional en la fabricación, su capacidad de ejecución de proyectos, su experiencia en materiales y el cumplimiento de las normativas de construcción locales. Fabricantes del Reino Unido como Walker Modular y Offsite Solutions han consolidado su experiencia en módulos de baño resistentes al fuego, en consonancia con los requisitos de seguridad posteriores al incendio de Grenfell, mientras que empresas europeas como Bathsystem, StercheleGroup y Elements Europe se diferencian por sus capacidades en moldeo de PRFV, módulos de baño de hormigón y flujos de trabajo de fabricación integrados con BIM. Dado que las decisiones de adquisición siguen dependiendo en gran medida de cada proyecto, el rendimiento de entrega comprobado, la capacidad de personalización y el cumplimiento de las normas de certificación regionales suelen ser más importantes que la escala de producción.
La diferenciación competitiva se basa cada vez más en la innovación de productos y la fabricación digital, en lugar de la consolidación del mercado. Las aplicaciones de modernización representan una de las mayores oportunidades sin explotar, ya que los edificios existentes requieren soluciones modulares adaptables que puedan acomodar diseños irregulares sin comprometer la eficiencia de la fábrica. Los fabricantes también están ampliando su oferta con tecnologías para baños inteligentes, como la detección de fugas, la ventilación adaptativa y los sistemas de mantenimiento predictivo. El lanzamiento en marzo de 2026 de los módulos de baño inteligentes de Walker Modular refleja esta transición hacia soluciones de valor añadido y orientadas al ciclo de vida, que van más allá de la construcción modular y se extienden a la gestión de instalaciones.
Otra característica distintiva del fragmentado panorama competitivo es el creciente papel de los fabricantes regionales con apoyo tecnológico que combinan el diseño para la fabricación y el ensamblaje (DfMA), la producción local y las capacidades de ingeniería digital. La adopción por parte de MODS Inc., en marzo de 2026, de la plataforma de gemelos virtuales 3DEXPERIENCE de Dassault Systèmes, pone de manifiesto cómo la colaboración digital se está convirtiendo en un importante factor diferenciador competitivo a lo largo de la ejecución de proyectos. Del mismo modo, la expansión por parte de Panasonic, en abril de 2026, de sus soluciones de baño unitario centradas en el cuidado, demuestra una creciente especialización por aplicación final, especialmente en centros sanitarios y residencias para personas mayores. Dado que ninguna empresa ostenta una posición dominante en el mercado global, la competencia sigue estando impulsada por la presencia regional, la calidad de la ejecución, la especialización del producto, la experiencia en certificaciones y las relaciones a largo plazo con los clientes, en lugar de por la concentración del mercado.
Líderes del sector en módulos prefabricados para baños
Andador modular
Soluciones externas
Elemático Oyj
Laing O´Rourke
balfour beatty plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Walker Modular anunció una nueva colección de módulos de baño inteligentes diseñados para integrar sistemas de automatización de edificios y capacidades de monitoreo del agua, ampliando su propuesta desde el suministro de estructuras hasta la gestión operativa de activos para propietarios de edificios y equipos de mantenimiento.
- Abril de 2026: Panasonic Housing Solutions comenzó a recibir pedidos del Aquaheart F-eX W, una bañera modular diseñada para residencias de ancianos japonesas con el fin de adaptarse a diferentes niveles de asistencia para el baño en entornos con espacio limitado, lo que refleja la creciente convergencia entre la fabricación de baños modulares y la demanda de infraestructura asistencial impulsada por la demografía.
- Septiembre de 2025: Hausutech lanzó en Japón una opción de bañera con alto aislamiento para su serie de baños para viviendas de alquiler NWB/NJB, alineando el desarrollo del producto con las políticas del gobierno nacional y del gobierno metropolitano de Tokio que promueven la eficiencia energética en el sector de alquiler residencial.
Alcance del informe del mercado global de módulos prefabricados para baños
El informe de mercado de módulos prefabricados para baños se segmenta por tipo de producto (módulos con estructura de acero, módulos de hormigón, módulos híbridos y otros), tipo de instalación (obra nueva y otros), usuario final (hostelería, sanidad, residencial, oficinas comerciales y otros) y geografía (Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África). Las previsiones de mercado se presentan en dólares estadounidenses (USD).
| Módulos con estructura de acero |
| Módulos de hormigón |
| Módulos Híbridos |
| Módulos de plástico reforzado con fibra de vidrio |
| Módulos a base de madera |
| Obra Nueva |
| Modernización y renovación |
| Unidades temporales y reubicables |
| Hospitalidad |
| Sector Sanitario |
| Residencial |
| Oficinas Comerciales |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Módulos con estructura de acero | |
| Módulos de hormigón | ||
| Módulos Híbridos | ||
| Módulos de plástico reforzado con fibra de vidrio | ||
| Módulos a base de madera | ||
| Por tipo de instalación | Obra Nueva | |
| Modernización y renovación | ||
| Unidades temporales y reubicables | ||
| Por usuario final | Hospitalidad | |
| Sector Sanitario | ||
| Residencial | ||
| Oficinas Comerciales | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual para los módulos de baño prefabricados?
Se prevé que este segmento aumente de 2.32 millones de dólares en 2026 a 3.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.62%, lo que demuestra que la construcción de cuartos de baño prefabricados se está integrando cada vez más en la planificación de la construcción convencional.
¿Qué formato de producto lidera el mercado actualmente y cuál está creciendo más rápido?
En 2025, los módulos con estructura de acero lideraron el mercado con una cuota del 37.80%, mientras que se prevé que los módulos híbridos experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 9.10% hasta 2031, a medida que los compradores busquen un equilibrio entre la rigidez estructural y las ventajas en cuanto a acabado e impermeabilización.
¿Por qué los promotores inmobiliarios optan cada vez más por baños prefabricados?
Las razones más importantes son los plazos de entrega más ajustados, la escasez de mano de obra, un menor riesgo de retrabajo y un control de calidad más sencillo cuando las tareas de fontanería, alicatado e impermeabilización se realizan en un entorno de fábrica controlado.
¿Qué ruta de instalación ofrece la mayor oportunidad a corto plazo?
La obra nueva sigue dominando el mercado con un 69.40 % del volumen en 2025, pero la rehabilitación y la renovación están creciendo más rápido, con una tasa de crecimiento anual compuesta del 8.60 %, debido a que el parque inmobiliario antiguo necesita soluciones de sustitución de baños más rápidas y menos invasivas.


