

Tamaño y participación en el mercado de etiquetas de presión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
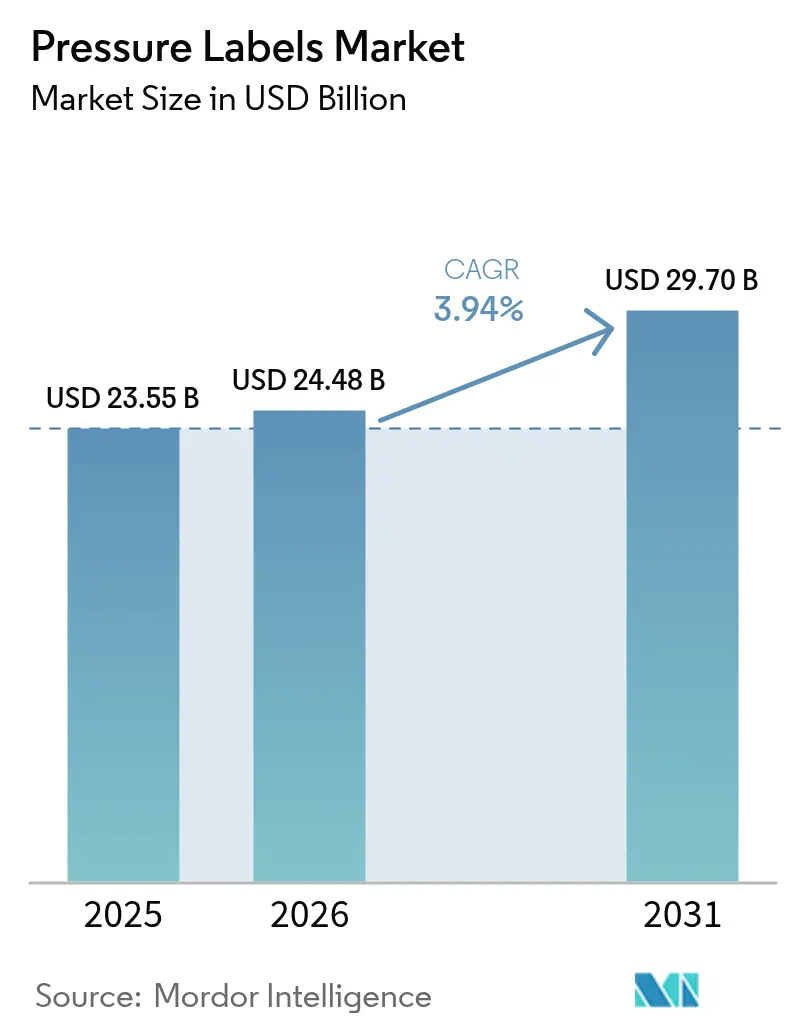
| Tamaño del mercado (2026) | USD 24.48 mil millones |
| Tamaño del mercado (2031) | USD 29.7 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas de presión por Mordor Intelligence
Se espera que el mercado de etiquetas de presión crezca de 23.55 millones de dólares en 2025 a 24.48 millones de dólares en 2026, y se prevé que alcance los 29.7 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.94 % entre 2026 y 2031. Entre los factores que impulsan este crecimiento se incluyen la logística del comercio electrónico, que requiere etiquetas de dirección y devolución duraderas; la rápida adopción de prensas digitales para tiradas cortas; y las normativas de trazabilidad más estrictas en las cadenas de suministro de alimentos y productos farmacéuticos. Los productores también están acelerando las inversiones en sostenibilidad, introduciendo formatos sin soporte y adhesivos de base biológica para cumplir con las normas de Responsabilidad Extendida del Productor (REP). Las estrategias competitivas se centran en la integración vertical y la expansión de la capacidad regional, lo que reduce los plazos de entrega para los propietarios de marcas.
Conclusiones clave del informe
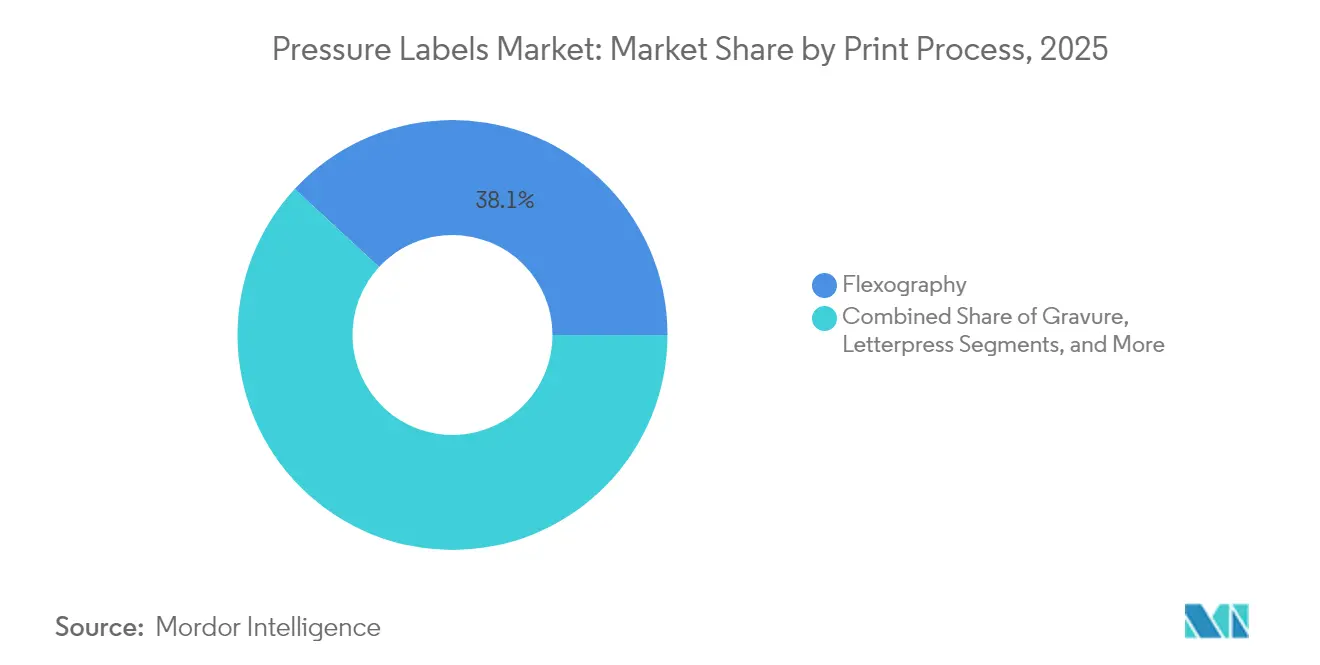
- Por proceso de impresión, la flexografía representó una participación del 38.12% del mercado de etiquetas de presión en 2025.
- Se proyecta que el tamaño del mercado de etiquetas de presión para cosméticos crecerá a una CAGR del 5.52 % por usuario final entre 2026 y 2031.
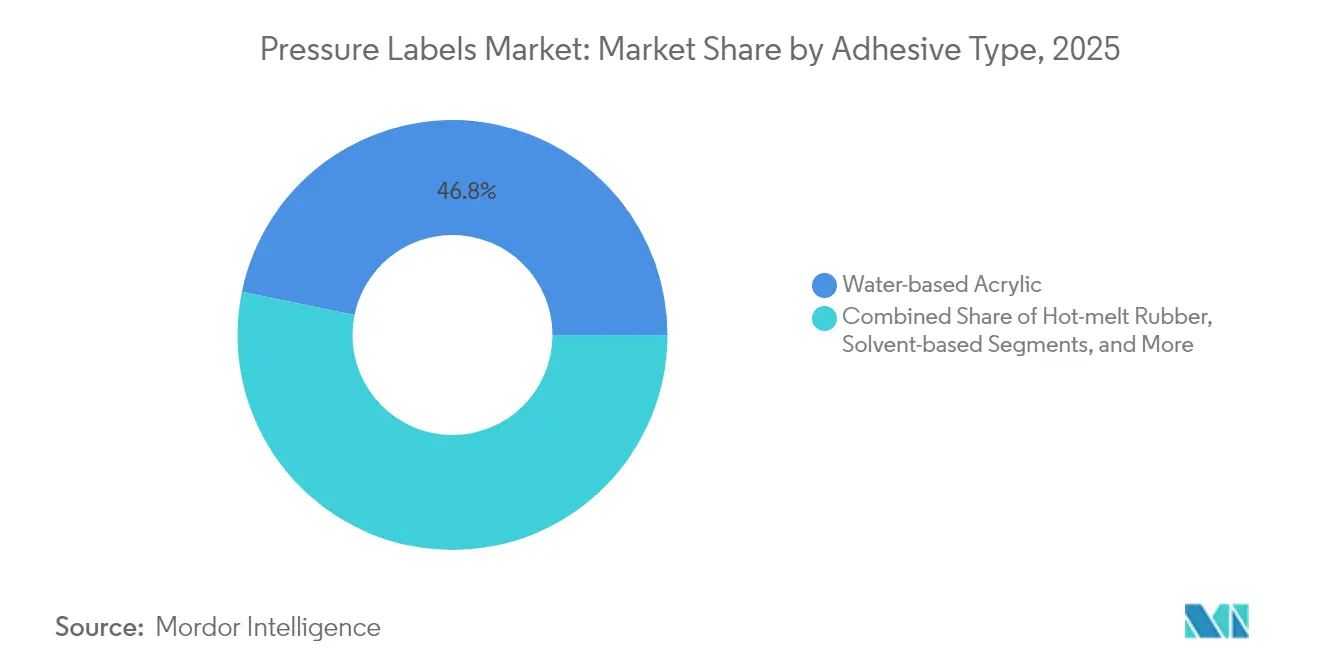
- Por tipo de adhesivo, los sistemas acrílicos a base de agua representaron el 46.78% del mercado de etiquetas de presión en 2025.
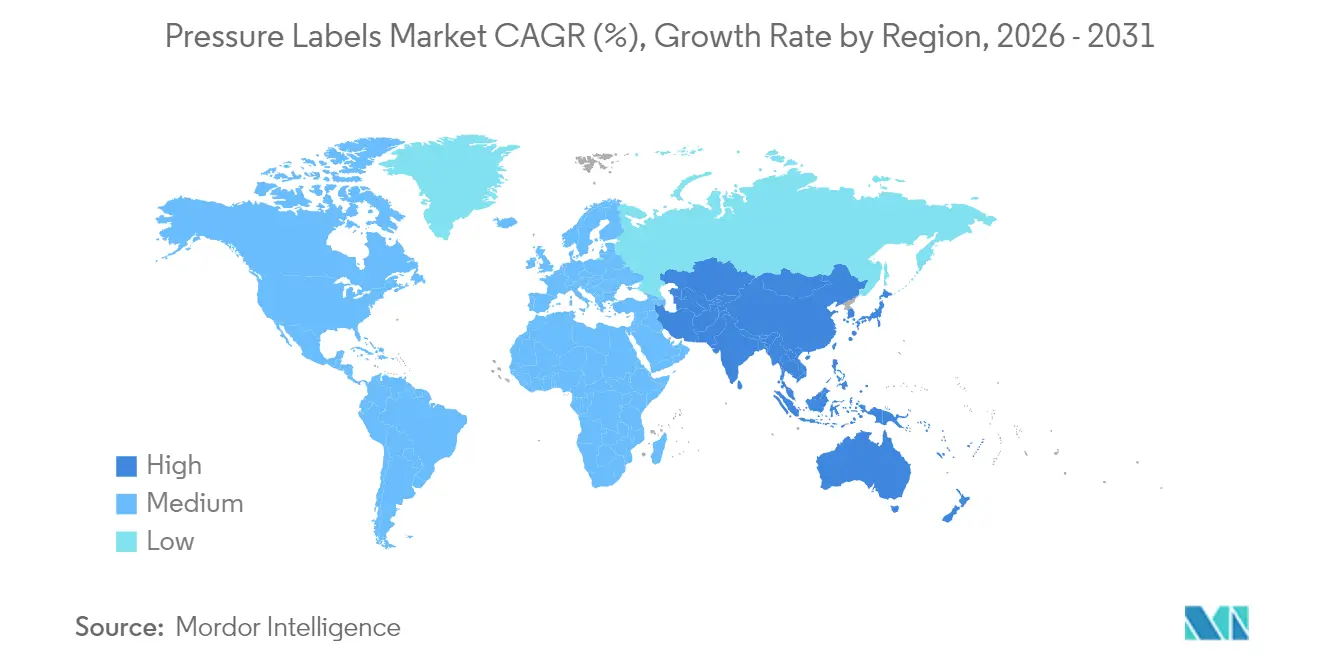
- Por geografía, se espera que el tamaño del mercado de etiquetas de presión en Asia-Pacífico crezca a una CAGR del 5.33 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etiquetas de presión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento del comercio electrónico y la logística justo a tiempo | 1.2% | Global, con ganancias tempranas en América del Norte, Europa y el núcleo de APAC | Mediano plazo (2-4 años) |
| El auge de la impresión digital de datos variables y tiradas cortas | 0.8% | América del Norte y la UE, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de los propietarios de marcas de materiales de revestimiento y caras sostenibles | 0.9% | Global, liderado por el marco regulatorio de la UE | Largo plazo (≥ 4 años) |
| Mandatos estrictos de trazabilidad en alimentos y productos farmacéuticos | 1.1% | América del Norte, UE, expansión a APAC | Mediano plazo (2-4 años) |
| Adopción de etiquetas de presión sin soporte en la automatización del comercio minorista | 0.7% | América del Norte, Europa del Norte | Corto plazo (≤ 2 años) |
| Etiquetas inteligentes con electrónica impresa para la monitorización de la cadena de frío | 0.4% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento del comercio electrónico y la logística justo a tiempo
El volumen de paquetes del comercio minorista en línea sigue aumentando, y los almacenes imprimen millones de etiquetas de envío autoadhesivas a diario. Los proveedores de logística especifican adhesivos que resisten la abrasión de las cintas transportadoras y, al mismo tiempo, se despegan fácilmente para su reutilización en cajas. UPM Adhesive Materials lanzó al mercado láminas de logística removibles que admiten múltiples ciclos de entrega. Las marcas también reducen sus reservas de inventario, por lo que los convertidores deben suministrar etiquetas personalizadas en cuestión de horas en lugar de semanas. Esta urgencia favorece las prensas digitales que intercambian trabajos con un tiempo de inactividad mínimo, lo que impulsa el crecimiento del mercado de etiquetas autoadhesivas.
El auge de la impresión digital de datos variables y tiradas cortas
La tecnología digital permite a los convertidores personalizar gráficos, idiomas y números de serie sobre la marcha. Las prensas de huecograbado, si bien son las de mayor crecimiento para la cosmética premium, aún requieren cilindros que incrementan el coste en longitudes cortas. En cambio, las plataformas de tóner e inyección de tinta pueden imprimir códigos de barras serializados o diseños regionales sin necesidad de planchas. AGH Labels destacó que los efectos metalizados de alta definición de una sola pasada ahora igualan la calidad analógica, a la vez que reducen el desperdicio de preparación. Estas capacidades respaldan la tasa de crecimiento anual compuesta (TCAC) proyectada del 6.13 % para el huecograbado y refuerzan la resiliencia general del mercado de etiquetas de presión.
Demanda de los propietarios de marcas de materiales de revestimiento y caras sostenibles
Los compromisos climáticos corporativos y la política de la UE impulsan a las marcas a eliminar el contenido fósil de sus envases. La etiqueta sin soporte OptiCut WashOff de UPM Raflatac elimina los soportes de silicona y se desprende limpiamente en las plantas de reciclaje. El adhesivo CleanFlake de Avery Dennison se separa durante el lavado del PET para facilitar el transporte de botella a botella. Estas innovaciones ayudan al mercado de etiquetas de presión a cumplir con las normas de Responsabilidad Extendida del Productor vigentes en Vietnam y Filipinas.
Mandatos estrictos de trazabilidad en alimentos y productos farmacéuticos
La Norma 204 de la Ley de Modernización de la Inocuidad Alimentaria de la FDA exigirá la captura de datos de extremo a extremo para alimentos de alto riesgo para enero de 2026. Las etiquetas sensibles a la presión aplican códigos 2D que resisten mejor la humedad de la cadena de frío que el marcado directo con inyección de tinta. La serialización farmacéutica, según la Ley de Calidad y Seguridad de los Medicamentos, también requiere códigos DataMatrix a nivel de unidad. El cumplimiento normativo impulsa la demanda de impresión digital de alta resolución y etiquetas con precinto de seguridad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas (PSA acrílico) | -0.6% | Global | Corto plazo (≤ 2 años) |
| Normativas estrictas de reciclabilidad que limitan las etiquetas de materiales mixtos | -0.4% | Primaria de la UE, en expansión global | Mediano plazo (2-4 años) |
| Durabilidad limitada en temperaturas extremas y exposición a rayos UV. | -0.3% | Aplicaciones industriales a nivel mundial | Largo plazo (≥ 4 años) |
| Transición intensiva en capital hacia prensas digitales para convertidores | -0.5% | Mercados globales, especialmente emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas (PSA acrílico)
Las subidas de precios de los productos petroquímicos al contado reducen los márgenes de los convertidores. El Consejo Americano de Química informó un crecimiento fraccional de la producción química mundial, lo que indica una escasez de monómeros. Los productores se protegen cambiando a adhesivos de origen biológico, como SASOLWAX, que ofrece una huella de carbono un 35 % menor desde la cuna hasta la puerta de embarque y precios más estables.
Normativas estrictas de reciclabilidad que limitan las etiquetas de materiales mixtos
Las normas de la UE sobre residuos de envases penalizan las etiquetas metálicas y multicapa que dificultan el reciclaje de polímeros. UPM Raflatac obtuvo la primera certificación APR por compatibilidad con HDPE, pero las marcas de cosméticos premium se enfrentan a un dilema entre la estética y la reciclabilidad.
Análisis de segmento
Por proceso de impresión: el huecograbado gana terreno a pesar del dominio de la flexografía
La flexografía contribuyó con el 38.12 % de los ingresos de 2025, lo que subraya su rentabilidad para tiradas largas de etiquetado de alimentos. Sin embargo, se proyecta que la impresión en huecograbado alcance una tasa de crecimiento anual compuesta (TCAC) del 5.86 %, ya que los compradores de productos de belleza y farmacéuticos demandan calidad fotográfica y tintas metálicas. Se prevé que el tamaño del mercado de etiquetas de presión para formatos de huecograbado alcance los 7.53 millones de dólares estadounidenses para 2031, lo que indica un nicho premium en expansión. La serigrafía y la impresión tipográfica mantienen una base de clientes fieles en el sector de los envases táctiles de lujo, mientras que la inyección de tinta amplía su adopción en la serialización.
Los convertidores flexográficos mitigan las fluctuaciones de la materia prima optimizando los desperdicios de configuración e implementando el curado UV-LED, lo que reduce el consumo de energía. Las instalaciones de huecograbado utilizan el grabado electromecánico para reducir los plazos de entrega de los cilindros, lo que permite una introducción más rápida de nuevos productos. El mercado de las etiquetas de presión se beneficia de esta equilibrada combinación de tecnologías, ofreciendo a las marcas opciones de precio y servicio en todos los niveles de aplicación. Las auditorías regulatorias también favorecen los procesos certificados según la norma ISO 9001:2015 y los objetivos de color G7, lo que impulsa la modernización de los procesos incluso en economías emergentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Aceleración de los cosméticos en medio del dominio de los alimentos
Las marcas de alimentos generaron el 41.94 % de la demanda en 2025, lo que refleja la magnitud de los productos envasados que requieren información nutricional y codificación de fechas. Se prevé que las líneas de cosméticos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.52 %, impulsada por los lanzamientos de productos premium para el cuidado de la piel en los canales libres de impuestos de Asia-Pacífico. Se espera que la cuota de mercado de las etiquetas de presión para cosméticos se acerque al 10.92 % para 2031, frente al 8.12 % de 2025. El volumen de bebidas se mantiene sólido, impulsado por las bebidas funcionales y la cerveza artesanal, que suelen utilizar etiquetas de cuello sensibles a la presión.
Las etiquetas para productos sanitarios están sujetas a un mayor escrutinio en virtud de las leyes de prevención de falsificaciones. Los números de serie únicos y las características de seguridad aumentan los precios de venta promedio, lo que añade valor a pesar de que los volúmenes por metro cuadrado son menores. Los productos químicos domésticos exigen recubrimientos resistentes a los químicos, lo que mantiene las compras estables a pesar de las fluctuaciones económicas. En conjunto, estas tendencias diversifican las fuentes de ingresos y amortiguan las perturbaciones específicas del sector para la industria de las etiquetas de presión.
Por tipo de adhesivo: el caucho termofusible desafía el dominio del adhesivo a base de agua
Los acrílicos base agua representaron una participación del 46.78 % en 2025 gracias a su combinación de precio, transparencia y cumplimiento de la FDA para contacto con alimentos. Se prevé que los sistemas de caucho termofusible aumenten un 5.18 % anual gracias a su mayor adherencia en cartón corrugado rugoso y películas para carne refrigerada. Se espera que el mercado de etiquetas de presión para soluciones termofusibles supere los 8.78 millones de dólares en 2031. Los productos químicos curables con solventes y UV siguen siendo esenciales para temperaturas extremas, la aviación y los bidones de productos químicos.
Las dispersiones de poliuretano de origen biológico, como Pearlbond ECO, sustituyen las fuentes de petróleo sin comprometer la resistencia de la adhesión. Los estudios de ACV indican un ahorro de carbono de entre el 30 % y el 50 %, lo que permite a las marcas reportar una menor huella de carbono de Alcance 3. A medida que la legislación implementa mandatos de contenido reciclado, los convertidores experimentan con adhesivos removibles que permiten el reciclaje de botellas monomaterial, lo que refuerza los objetivos de sostenibilidad en el mercado de las etiquetas de presión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica generó el 39.05 % de los ingresos de 2025, gracias a una estricta legislación de trazabilidad y una sofisticada automatización del comercio minorista. La Ley de Seguridad de la Cadena de Suministro de Medicamentos y la Ley de Modernización de la Inocuidad Alimentaria sustentan la demanda anual de etiquetas serializadas en las industrias farmacéutica y de hortalizas de hoja verde. CCL Industries registró un crecimiento de las ventas del 8.6 % en el primer trimestre de 2025, lo que refleja márgenes estables para los convertidores a pesar de la volatilidad de los insumos. Las inversiones en la planta de UPM en Mills River incorporan vinos, licores y laminados postales de primera calidad, lo que garantiza el suministro local.
Se proyecta que la región Asia-Pacífico registrará el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.33 % hasta 2031, a medida que el aumento de la renta disponible impulsa la demanda de cosméticos envasados y tés listos para beber. La línea de recubrimiento de UPM en Johor Bahru suministrará etiquetas fílmicas y electrónicas para satisfacer las exportaciones regionales de productos electrónicos. Las leyes de Responsabilidad Extendida del Productor en Filipinas y Vietnam estimulan la demanda de etiquetas lavables o sin soporte. Los convertidores nacionales invierten en prensas digitales para ofrecer versiones multilingües a los consumidores móviles de la ASEAN. El mercado de etiquetas de presión está experimentando cambios en la cadena de suministro a medida que las marcas globales reubican sus plantas más cerca de Yakarta, Ciudad Ho Chi Minh y Bangalore.
Europa mantiene un crecimiento moderado, respaldado por ambiciosos objetivos de reciclaje y sistemas avanzados de recogida. El Reglamento sobre Envases y Residuos de Envases presiona a los transformadores para que demuestren su compatibilidad con los clasificadores domésticos. Los sistemas de etiquetas-contenedores con certificación APR obtienen tarifas ecomoduladas que reducen los costes adicionales de producción, lo que incentiva su adopción. La serialización farmacéutica, completa desde 2019, sustenta las compras recurrentes de etiquetas codificadas. La divergencia regulatoria derivada del Brexit añade complejidad, pero las empresas consolidadas se adaptan con rapidez, preservando la fidelidad de los clientes. En conjunto, estos factores mantienen el mercado de las etiquetas de presión en Europa en una trayectoria ascendente estable.
Panorama regulatorio
En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (RRVE) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, elevando los estándares de cumplimiento para las etiquetas autoadhesivas al vincular los requisitos de diseño de envases para el reciclaje con las opciones de etiquetado que pueden afectar el rendimiento de la clasificación y el reciclaje. El RRVE también impulsa al bloque hacia la armonización de las etiquetas de los envases, ya que el artículo 12(6) exige a la Comisión Europea que establezca actos de transposición para las etiquetas armonizadas, incluidas las especificaciones para los medios digitales, antes del 12 de agosto de 2026. Esto refuerza la demanda de diseños de etiquetas que sean demostrablemente compatibles con los flujos de reciclaje.
En Estados Unidos, el cumplimiento de las normas de etiquetado y envasado de alimentos sigue influyendo en la selección de adhesivos y materiales para etiquetas de presión, incluidas las normas de la FDA para el contacto indirecto con alimentos, como la 21 CFR 175.125 para adhesivos sensibles a la presión utilizados como superficies en contacto con alimentos en etiquetas y cintas. La FDA estableció el 1 de enero de 2026 como fecha límite para el cumplimiento uniforme de las normas de etiquetado de alimentos publicadas entre el 1 de enero de 2023 y el 31 de diciembre de 2024, lo que exige una mayor planificación operativa para los propietarios de marcas y los convertidores que gestionan el diseño, los materiales y las transiciones de inventario. Paralelamente, las restricciones estatales sobre la adición intencional de PFAS en los envases de alimentos en estados como California, Washington y Colorado añaden otra capa de control de cumplimiento químico para los componentes de las etiquetas utilizadas en los envases de alimentos y bebidas.
Panorama competitivo
Los cinco principales proveedores representan aproximadamente el 55% de las ventas globales, lo que indica una concentración moderada. CCL Industries, Avery Dennison y Multi-Color Corporation aprovechan su presencia global y sus centros de I+D para conseguir contratos multinacionales. UPM Raflatac se distingue por incorporar datos ambientales de Carbon Action entre comillas, lo que permite a las marcas comparar la huella ambiental de sus etiquetas.
Las adquisiciones aceleran el alcance geográfico. Resource Label Group adquirió la canadiense Imprimerie Ste-Julie en febrero de 2025, ampliando así su capacidad bilingüe. Coveris incorporó S&K Label en enero de 2025, ampliando así su cobertura europea. Los convertidores también integran la impresión en sentido inverso en el recubrimiento de soporte o en sentido directo en la impresión de fundas retráctiles para ofrecer carteras multiformato.
Los proyectos de sostenibilidad y etiquetas inteligentes marcan la dirección de la I+D. Nuestros socios están probando etiquetas NFC impresas con tintas sin cobre que reducen los residuos electrónicos. Las líneas de adhesivos de base biológica se están expandiendo en Estados Unidos y Finlandia, reduciendo la dependencia de materias primas petroleras volátiles. Las empresas emergentes disruptivas se centran en dispensadores sin soporte que se adaptan a las líneas tradicionales, lo que permite a los minoristas adoptar materiales que ahorran residuos sin costosos cambios de máquinas. Estas iniciativas mantienen la presión competitiva e impulsan la innovación en el mercado de las etiquetas de presión.
Líderes de la industria de etiquetas de presión
Industrias CCL Inc.
Avery Dennison Corporation
Corporación multicolor
Huhtamäki Oyj
Smurfit WestRock plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: CCL Industries completó la adquisición de Sleever International Company SA, incorporando así su capacidad para la fabricación de etiquetas termoencogibles y equipos de aplicación. Esta transacción fortalece la plataforma de decoración de envases de CCL y amplía su presencia en formatos de etiquetas termoencogibles, junto con el etiquetado autoadhesivo, mediante su integración en CCL Label e Innovia Films.
- Mayo de 2026: Avery Dennison anunció que sus nuevos productos de etiquetas de papel térmico obtuvieron la certificación de equivalencia para envases de cartón ondulado antiguo (OCC-E) y la precalificación How2Recycle. Estas validaciones respaldan los programas de logística y etiquetado de envíos alineados con la reciclabilidad, lo que permite que las especificaciones de los convertidores y los propietarios de marcas cumplan con los requisitos de reciclaje de fibra.
- Septiembre de 2024: UPM Raflatac obtuvo la certificación APR para etiquetas de presión compatibles con HDPE. Esta certificación proporciona una señal externa de diseño para la reciclabilidad en aplicaciones de envases rígidos y apoya a los propietarios de marcas que buscan combinaciones de etiquetas y envases que funcionen correctamente en los procesos de lavado y clasificación para el reciclaje.
Alcance del informe de mercado global de etiquetas de presión
Las tiras flexibles de plástico, papel, película u otro material recubiertas con un adhesivo se denominan etiquetas de presión. Al aplicar una ligera presión, se adhieren a diversas superficies a temperatura ambiente sin necesidad de calor, agua o disolvente.
El mercado de etiquetas de presión está segmentado por proceso de impresión (huecograbado, flexografía, serigrafía, tipografía, inyección de tinta y otros procesos [litografía offset, electrofotografía]), sector vertical de usuario final (alimentación, bebidas, salud, cosmética, hogar, industria (automoción, productos químicos industriales, bienes de consumo y bienes duraderos), logística y otros sectores de usuario final) y geografía (Norteamérica [Estados Unidos y Canadá], Europa [Reino Unido, Alemania, Francia, España y resto de Europa], Asia-Pacífico [China, India, Japón y resto de Asia-Pacífico], Latinoamérica, Oriente Medio y África). Los tamaños de mercado y las previsiones se ofrecen en valor (USD) para todos los segmentos mencionados.
| Grabado |
| Flexografía |
| Pantalla |
| Tipografía |
| Inkjet |
| Otros procesos de impresión |
| Comida |
| Bebidas |
| Sector Sanitario |
| Cosméticos |
| Artículos para el hogar |
| Industrial |
| Otras industrias de usuarios finales |
| Acrílico a base de agua |
| A base de caucho termofusible |
| Base de solvente |
| curable por UV |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por proceso de impresión | Grabado | ||
| Flexografía | |||
| Pantalla | |||
| Tipografía | |||
| Inkjet | |||
| Otros procesos de impresión | |||
| Por usuario final | Comida | ||
| Bebidas | |||
| Sector Sanitario | |||
| Cosméticos | |||
| Artículos para el hogar | |||
| Industrial | |||
| Otras industrias de usuarios finales | |||
| Por tipo de adhesivo | Acrílico a base de agua | ||
| A base de caucho termofusible | |||
| Base de solvente | |||
| curable por UV | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de etiquetas de presión?
El tamaño del mercado de etiquetas de presión alcanzó los USD 24.48 mil millones en 2026.
¿Qué proceso de impresión está ganando más impulso?
Se proyecta que la impresión en huecograbado registre la CAGR más alta del 5.86 % hasta 2031 debido a la demanda de productos cosméticos y farmacéuticos de primera calidad.
¿A qué velocidad se espera que crezca el sector?
Se prevé que los ingresos aumenten a una tasa compuesta anual del 3.94%, alcanzando los 29.7 millones de dólares en 2031.
¿Qué región ofrece la oportunidad de expansión más rápida?
Se prevé que Asia-Pacífico registre una CAGR del 5.33 % a medida que aumenta la producción de bienes de consumo y las normas EPR impulsan las actualizaciones de las etiquetas.
¿Cómo están las tendencias de sostenibilidad influyendo en el desarrollo de productos?
Los propietarios de marcas están cambiando a soluciones con adhesivos de base biológica, lavables y sin soporte para cumplir con los objetivos de reciclaje y reducir la huella de carbono.
¿Quiénes son los principales actores de la industria?
CCL Industries, Avery Dennison, Multi-Color Corporation y UPM Raflatac lideran con operaciones globales integradas y sólidas líneas de investigación y desarrollo.


