

Tamaño y participación en el mercado de ensamblajes de placas de circuito impreso
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
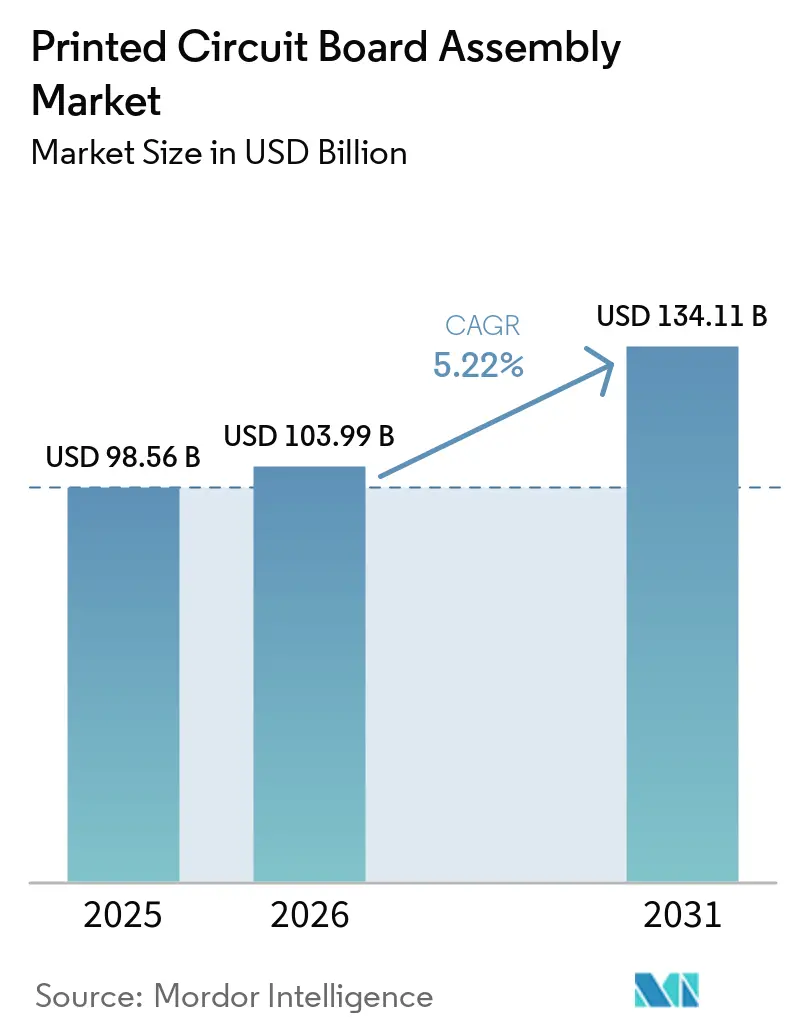
| Tamaño del mercado (2026) | USD 103.99 mil millones |
| Tamaño del mercado (2031) | USD 134.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ensamblajes de placas de circuito impreso por Mordor Intelligence
El mercado de ensamblajes de placas de circuito impreso alcanzó un tamaño de mercado de USD 103.99 millones en 2026 y se proyecta que alcance los USD 134.11 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.22 % durante el período de pronóstico. El crecimiento refleja una transición de las construcciones de consumo de alto volumen hacia ensamblajes de mayor margen para la electrificación automotriz, centros de datos de hiperescala y constelaciones de órbita baja. La demanda de líneas de tecnología de montaje superficial compatibles con la métrica 0201 se mantiene sólida, pero las líneas de tecnología mixta se están expandiendo a medida que los clientes de la industria aeroespacial y la industria buscan robustez de orificio pasante para ciclos de trabajo exigentes. Los ensambladores por contrato están respondiendo con hornos de reflujo de nitrógeno de mayor tamaño, capacidades de laminación secuencial y herramientas de modelado de impedancia en línea, acciones que aumentan la intensidad de la inversión de capital, pero garantizan precios premium. Al mismo tiempo, los fabricantes de equipos originales están cambiando a compromisos parcialmente llave en mano para cambiar el riesgo de adquisición y ganar experiencia en diseño para fabricación, mejorando los márgenes de los ensambladores a pesar de los volátiles precios del cobre que ampliaron las bandas de precios de la Bolsa de Metales de Londres a USD 2,200 por tonelada en 2025. La diversificación regional también es material, Asia-Pacífico mantiene un claro liderazgo en costos, pero América del Norte y Europa están canalizando la inversión hacia programas de dispositivos médicos y defensa donde las barreras de certificación del mercado final impulsan los retornos.
Conclusiones clave del informe
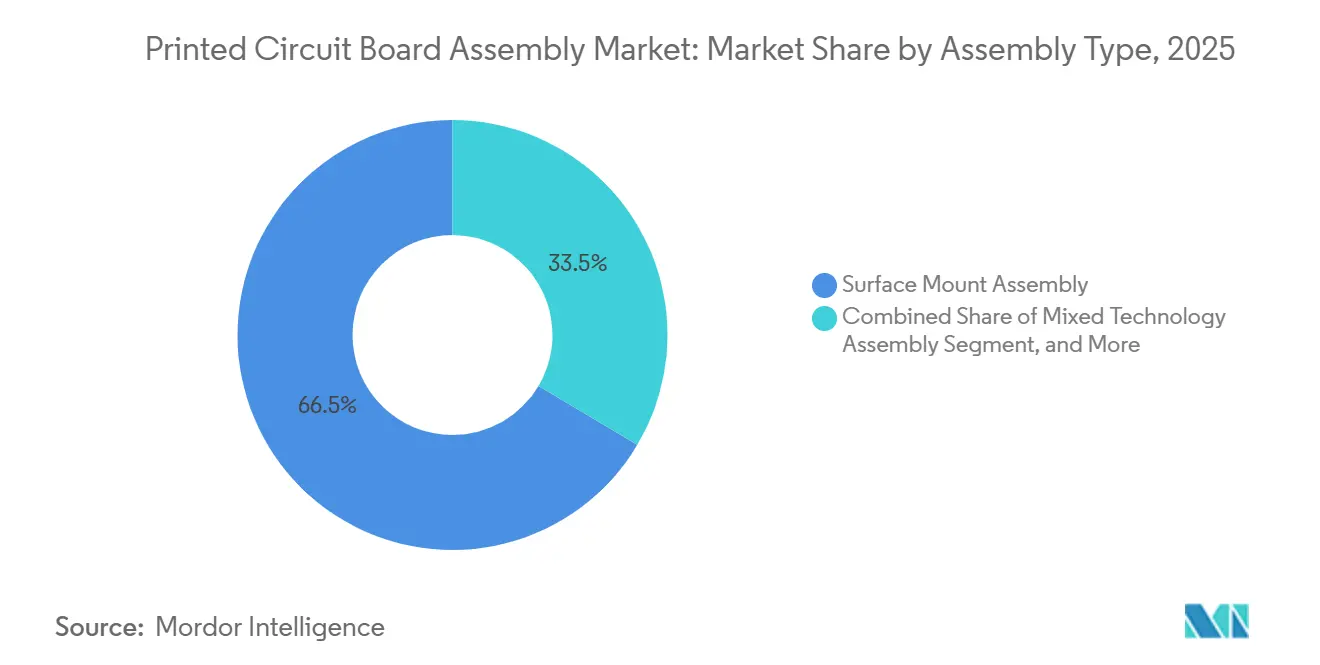
- Por tipo de ensamblaje, la tecnología de montaje superficial representó el 66.47% de los ingresos en 2025; se pronostica que las líneas de tecnología mixta crecerán a una CAGR del 5.63% hasta 2031.
- Según el modelo de participación del cliente, la construcción a impresión capturó el 58.77 % de la participación de mercado de ensamblaje de placas de circuito impreso en 2025, mientras que se proyecta que la fabricación llave en mano parcial avance a una CAGR del 6.14 % hasta 2031.
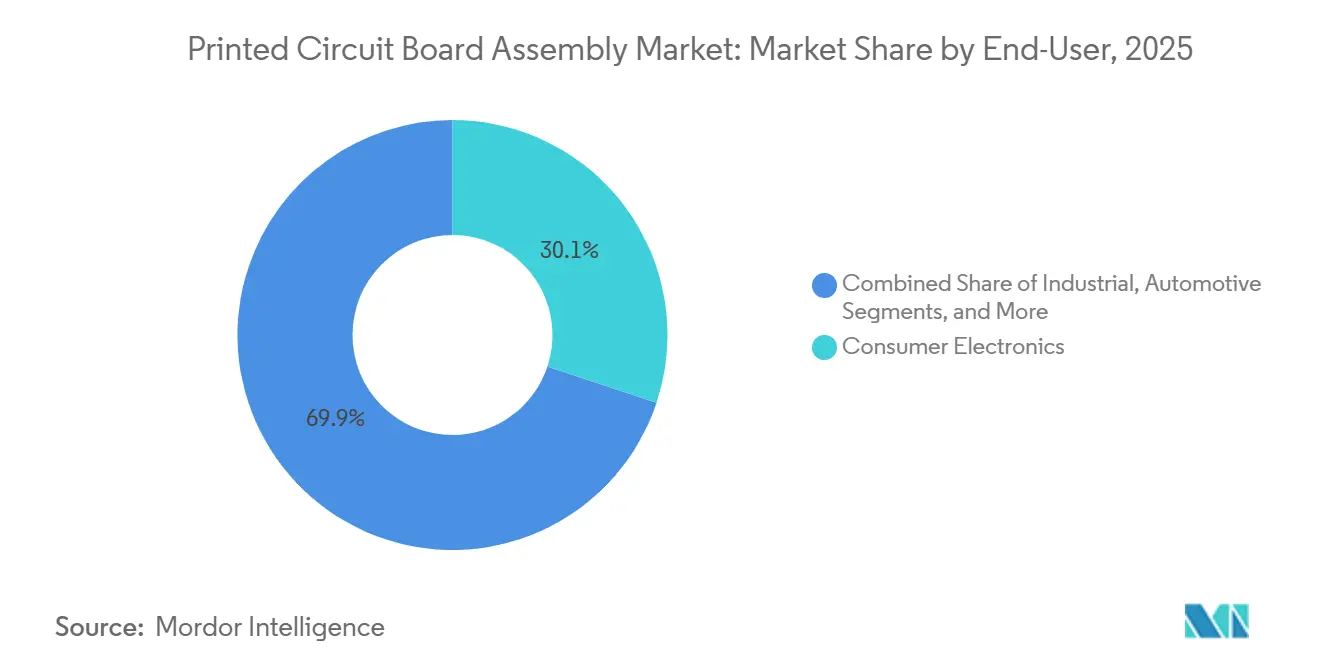
- Por usuario final, la electrónica automotriz representó el 5.92% del crecimiento incremental, la tasa más rápida en el período; la electrónica de consumo retuvo el 30.11% de la participación en los ingresos en 2025.
- Por geografía, Asia-Pacífico generó el 71.82 % de los ingresos de 2025 y se está expandiendo a una CAGR del 6.72 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ensamblaje de placas de circuito impreso
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los ciclos de actualización de productos electrónicos de consumo | + 0.8% | Global, con concentración en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| La rápida electrificación de vehículos impulsa la demanda de PCB en la industria automotriz | + 1.2% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Los despliegues de infraestructura 5G aceleran los pedidos de placas HDI y RF | + 0.9% | Implementación temprana global en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Los centros de datos en la nube y a gran escala impulsan las placas base de servidores con un alto número de capas | + 1.0% | Global, concentrado en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración heterogénea basada en chiplets que estimula el volumen del sustrato del paquete | + 0.7% | Global, liderado por América del Norte y Taiwán | Largo plazo (≥ 4 años) |
| Construcción de constelaciones de satélites LEO que requieren placas resistentes a la radiación | + 0.3% | Global, con fabricación en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los ciclos de actualización de productos electrónicos de consumo
Los intervalos de actualización se redujeron de 36 meses en 2020 a 24 meses en 2025, a medida que las actualizaciones por suscripción ganaban terreno, lo que añadió 0.8 puntos porcentuales al crecimiento. Los fabricantes están adoptando diseños de baterías extraíbles para cumplir con las próximas directivas de la Unión Europea, un cambio que añade entre un 15 % y un 20 % más de componentes de montaje superficial por dispositivo. Los envíos de tabletas cayeron un 8 % en 2025, pero el número de capas de las placas de circuito impreso aumentó de 8 a 12 para consolidar módems, hápticos y digitalizadores en pilas más delgadas. Las pantallas plegables están aumentando la demanda de ensamblajes flexibles certificados para soportar 200 000 pliegues, capacidades que poseen menos de diez ensambladores globales. En conjunto, estas tendencias impulsan las densidades de colocación más allá de 150 piezas por pulgada cuadrada, lo que obliga a los proveedores de plantillas a ofrecer pastas de menos de 20 micras y amplifica la demanda de inspección óptica automatizada.
La rápida electrificación de vehículos impulsa la demanda de PCB en la industria automotriz
El contenido electrónico por vehículo ligero aumentó a USD 720 en 2025 y se espera que alcance USD 1,100 para 2030 a medida que se acelera la penetración de los vehículos eléctricos de batería. Los controladores de zona centralizados que reemplazan hasta 120 unidades de control discretas aumentan el número de capas de ensamblaje por encima de 16 y requieren laminación secuencial y perforación láser. La plataforma Neue Klasse de BMW, por ejemplo, tiene como objetivo reducir el peso del arnés en un 30 % para 2027 a través de la consolidación, mientras que las arquitecturas de 48 voltios requieren cobre de 6 onzas y vías térmicas que disipan 150 W/in². [1] BMW AG, “Neue Klasse Electronics Architecture”, bmw.com Por lo tanto, los ensambladores están invirtiendo en reflujo en atmósfera de nitrógeno y pruebas de impedancia de sonda volante para cumplir con los ciclos AEC-Q100 Grado 1 de −40 °C a +125 °C. El resultado es un aumento de 1.2 puntos porcentuales en la tasa de crecimiento anual compuesta (CAGR) del mercado de ensamblaje de placas de circuitos impresos.
Los despliegues de infraestructura 5G aceleran los pedidos de placas HDI y RF
El número de estaciones base a nivel mundial alcanzó los 1.8 millones en 2025, con pequeñas celdas de ondas milimétricas que exigen una pérdida de inserción inferior a 0.3 dB/pulgada a 28 GHz. La desagregación de Open RAN está desplazando las cargas de cómputo a placas de borde equipadas con FPGA y SoC que disipan más de 200 W. El despliegue de 10 000 sitios de banda C por parte de Verizon en 2025 subraya la inflación de materiales; los laminados de alta frecuencia de Rogers cuestan un 40 % más que los de FR-4, pero ahora son un estándar de diseño. La inspección automatizada es el nuevo estrangulamiento, ya que solo unos pocos proveedores ofrecen detección de defectos de 50 µm a velocidades de línea superiores a 1 m/min. En conjunto, estos factores añaden 0.9 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC), consolidando las líneas de RF y HDI como una prioridad estratégica de inversión de capital para los fabricantes por contrato.
Los centros de datos en la nube y a gran escala impulsan las placas base de servidores con un alto número de capas
El gasto de capital a hiperescala alcanzó los 220 000 millones de dólares en 2025, y las placas base para servidores representaron el 12 % de ese gasto. Los diseños modernos de un solo zócalo integran procesadores de 128 núcleos y 1 TB de memoria en placas de 24 a 32 capas, lo que aumenta la demanda de pilas controladas por impedancia con trazas de 50 Ω desde CC hasta 10 GHz. Las especificaciones modulares del Proyecto Open Compute amplían la vida útil de las placas de tres a siete años, lo que mejora el coste total de propiedad, pero incrementa la complejidad inicial de las placas. Fabricantes de diseños originales como Quanta están dejando de lado a los proveedores de servidores de marca, reduciendo los márgenes brutos y triplicando el volumen. El volumen de encapsulado-sustrato aumentará aún más a medida que proliferen los diseños de chiplets, lo que elevará la tasa de crecimiento anual compuesta (TCAC) en 1.0 puntos porcentuales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del cobre reducen los márgenes de fabricación | -0.6% | Impacto global y agudo en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Normativas ambientales estrictas sobre productos químicos para la fabricación de PCB | -0.4% | Europa y América del Norte, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de botella en la capacidad de suministro de resina ABF para sustratos de alta gama | -0.3% | Global, concentrado en Taiwán y Japón | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en el ensamblaje de SMT en el Sudeste Asiático | -0.2% | Sudeste asiático, propagación al sur de Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del cobre reducen los márgenes de fabricación
El cobre se negoció entre USD 8,200 y USD 10,400 por tonelada en 2025, una banda del 21% que redujo los márgenes de los fabricantes hasta en 3 puntos. [2] London Metal Exchange, “LME Primary Copper Prices 2025”, lme.com Los ensambladores ahora mantienen 60 días de inventario de láminas para cubrir riesgos, en comparación con los 30 días de 2020. Mientras tanto, las láminas más delgadas de 12 µm utilizadas en la fabricación de HDI reducen el costo de la materia prima en un 15%, pero aumentan las tasas de defectos a 350 ppm debido a que las láminas se rompen durante la laminación. Los actores integrados verticalmente como TTM Technologies mantuvieron márgenes brutos del 14% en 2025 frente al 9% para los compradores al contado. Hasta que mejore la elasticidad de la oferta de cobre, el mercado de ensamblaje de placas de circuito impreso enfrenta un lastre de 0.6 puntos en la CAGR.
Normativas ambientales estrictas sobre productos químicos para la fabricación de PCB
La Unión Europea añadió 12 sustancias perfluoroalquiladas y polifluoroalquiladas a su lista restringida de REACH en 2024, lo que obligó a reformular las máscaras de soldadura, lo que incrementó el coste del material entre un 8 y un 12 %. Los laminados sin halógenos, preferidos por los clientes de la automoción y la medicina, tienen temperaturas de transición vítrea 15 °C inferiores a las de sus homólogos bromados, lo que aumenta el riesgo de delaminación con soldadura sin plomo a 245 °C. China endureció los límites de emisiones de COV a 50 mg/m³ en 2025, lo que requirió el uso de oxidantes catalíticos que cuestan 2 millones de dólares y aumentan las facturas de electricidad un 12 %. Los ciclos de aprobación en Vietnam y Tailandia se extienden a 18 meses y ya han retrasado ocho proyectos de capacidad valorados en 450 millones de dólares. El impacto acumulado reduce el crecimiento del mercado de ensamblaje de placas de circuito impreso en 0.4 puntos porcentuales.
Análisis de segmento
Por tipo de ensamblaje: la tecnología mixta gana terreno a medida que aumentan las demandas de robustez
Se proyecta que las líneas de tecnología mixta se expandan a una CAGR del 5.63 % hasta 2031, superando el promedio general del mercado de ensamblaje de placas de circuito impreso. Los procesos de montaje superficial aún representaron el 66.47 % de los ingresos de 2025, gracias a los ensamblajes de teléfonos inteligentes y tabletas que superan las 150 colocaciones por pulgada cuadrada. El orificio pasante sigue arraigado en los módulos de conversión de energía y defensa donde la vibración puede superar los 20 g y el ciclo de temperatura abarca de −55 °C a +125 °C. [3] IPC, “IPC-A-610 Rev H”, ipc.org El tamaño del mercado de ensamblaje de PCB flexible para equipos de carga de vehículos eléctricos también está aumentando, ya que las barras colectoras de 400 A requieren fijación mecánica sobre soldadura. La inspección automatizada con perfilado de soldadura 3D se está convirtiendo en estándar, sin embargo, solo el 30 % de los ensambladores en el sudeste asiático poseen tales sistemas, lo que limita las ganancias de rendimiento.
Los conectores a presión reducen el volumen de orificios pasantes soldados en un 12 % anual, pero el espesor del recubrimiento debe superar los 40 µm para evitar el agrietamiento del cilindro durante inserciones de 80 N. Simultáneamente, los componentes de montaje superficial de tamaño métrico inferior a 0201 representan ahora el 22 % de las ubicaciones de los smartphones, lo que reduce las relaciones de aspecto de las plantillas por debajo de 1.2 y duplica las tasas de escape. Como resultado, la adopción de tecnologías mixtas equilibra la fiabilidad con la densificación, lo que refuerza su perfil de crecimiento superior a la media en el mercado de ensamblajes de placas de circuito impreso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de participación del cliente: Capturas parciales llave en mano de diseño de descarga
La construcción bajo impresión (Build-to-Print) aseguró el 58.77 % de los ingresos de 2025; sin embargo, se prevé que los contratos llave en mano parciales crezcan un 6.14 % anual hasta 2031, a medida que los fabricantes de equipos originales buscan apoyo para el diseño para la fabricación. El contrato llave en mano parcial permite a los ensambladores negociar directamente con los distribuidores, obteniendo un margen de material adicional del 8 % al 12 %, asumiendo al mismo tiempo el riesgo de obsolescencia cuando la variación prevista supera el 15 %. Los proveedores de automoción de primer nivel ahora especifican el desarrollo de accesorios de prueba en circuito en sus declaraciones de trabajo llave en mano parciales, lo que eleva los márgenes brutos al 18 %-22 % para los proveedores cualificados. Por el contrario, los contratos asistidos por diseño siguen siendo un nicho de mercado, atendiendo prototipos de dispositivos médicos donde las primas de trazabilidad justifican honorarios de ingeniería entre un 25 % y un 40 % más altos.
Los proveedores llave en mano deben mantener listas de proveedores aprobados que abarquen hasta 500 fabricantes, una carga inalcanzable para las pequeñas empresas sin sistemas de planificación de recursos empresariales (ERP) que cuestan un millón de dólares. Los modelos de consignación difuminan aún más las distinciones, reduciendo el uso del capital circulante hasta en un 30 %. En conjunto, la dinámica de los sistemas llave en mano parciales posiciona este modelo como el segmento de mayor crecimiento en el mercado de ensamblaje de circuitos impresos.
Por usuario final: la electrónica automotriz supera a los segmentos de consumo
Se proyecta que la electrónica automotriz avance a una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031, superando a la electrónica de consumo, a pesar de que esta última representará el 30.11 % de los ingresos en 2025. Los controladores de dominio centralizados, los módulos de actualización inalámbrica y las placas de fusión de sensores impulsan el mercado de ensamblaje de placas de circuito impreso (PCB) en vehículos, a medida que el número de componentes por vehículo supera los 60. Los envíos de teléfonos inteligentes cayeron un 4 % en 2025, pero el valor de las placas por dispositivo aumentó un 9 % gracias a la biometría bajo la pantalla, las cámaras periscópicas y los transceptores mmWave. Los teléfonos con pantalla plegable requieren placas flexibles que elevan las tasas de defectos de 180 ppm a 320 ppm, lo que intensifica la demanda de perfiles de reflujo de precisión.
Los pedidos de automatización industrial para placas con recubrimiento conformado con capacidad para una humedad del 85 % también están en aumento, mientras que los equipos de comunicaciones migran a 800 GbE, lo que exige un enrutamiento diferencial de 50 Ω con una tolerancia de ±5 % en 20 GHz. Los dispositivos médicos cumplen con las normas ISO 13485 y 21 CFR 820, lo que incrementa los costos de documentación entre un 30 % y un 50 %, pero genera márgenes brutos superiores al 18 %. En conjunto, estas dinámicas desplazan los ingresos hacia la automoción y otros sectores verticales de alta fiabilidad, ampliando la presencia en el mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de ensamblaje de placas de circuitos impresos en la región Asia-Pacífico
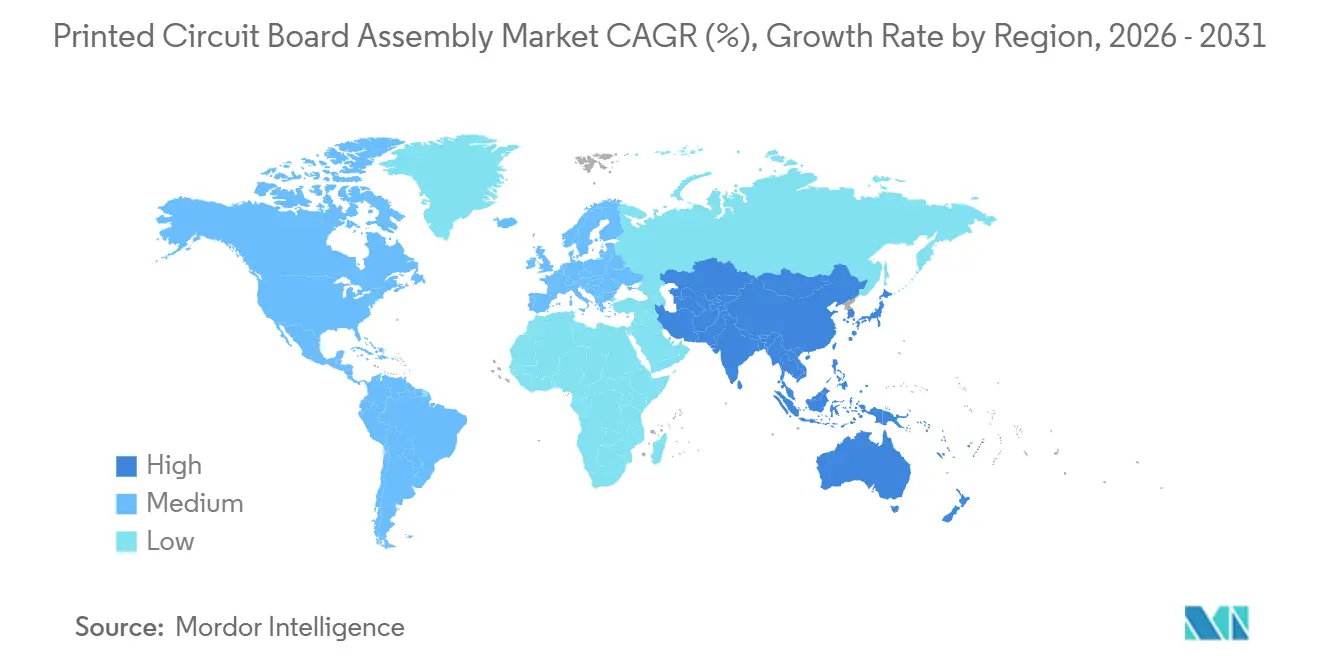
Asia-Pacífico generó el 71.82 % de los ingresos globales en 2025 y está creciendo a un ritmo del 6.72 % hasta 2031, la tasa de crecimiento anual compuesta (TCAC) regional más rápida en el mercado de ensamblaje de placas de circuito impreso (PCB). China ensambló 1400 millones de teléfonos inteligentes en 2025; sin embargo, la producción básica se está trasladando a Vietnam e India, ya que los costos laborales de Guangdong aumentan un 6 % anual. Taiwán suministró el 42 % de las placas base para servidores, aprovechando su proximidad a fábricas de empaquetado avanzado para lograr plazos de envío de 48 horas a los hiperescaladores. India registró una producción de electrónica de 118 000 millones de dólares en 2025 y está atrayendo nuevas inversiones mediante subsidios de capital del 25 %, aunque aún importa el 65 % de los componentes de montaje superficial.
Mercado de ensamblaje de placas de circuitos impresos en Japón, Corea del Sur y la ASEAN.
Los ingresos de Japón en 2025 cayeron un 3% debido al traslado del ensamblaje de fabricantes de equipos originales (OEM) de automóviles al extranjero. Sin embargo, el país mantuvo su liderazgo en robótica y ensamblajes de imágenes que requieren tasas de defectos inferiores a 10 ppm. Corea del Sur está expandiendo la producción de circuitos impresos flexibles para teléfonos plegables y pantallas para automóviles, un segmento en el que Samsung y LG Display controlaban el 58% de los ingresos globales. El Sudeste Asiático atrajo 12 000 millones de dólares en inversión de capital en electrónica en 2025, impulsado por estrategias de relocalización para reducir el riesgo geopolítico.
Mercado de ensamblaje de placas de circuitos impresos en Norteamérica y Europa
Norteamérica creció un 4.2 % en 2025 y ahora concentra el 62 % del gasto en placas de circuito impreso (PCB) en el sector médico y aeroespacial gracias a las medidas de compra estadounidense. La caída del sector automotriz en Europa frenó los ingresos; sin embargo, su enfoque en placas de circuito impreso industriales y automotrices mantuvo márgenes brutos del 16 %, cuatro puntos por encima de los promedios de Asia-Pacífico. El resto del mundo, principalmente México, se convirtió en un centro de deslocalización para los clientes norteamericanos, lo que elevó la cuota de mercado de ensamblaje de placas de circuito impreso (PCB) de la región al 6 % en 2025.
Panorama competitivo
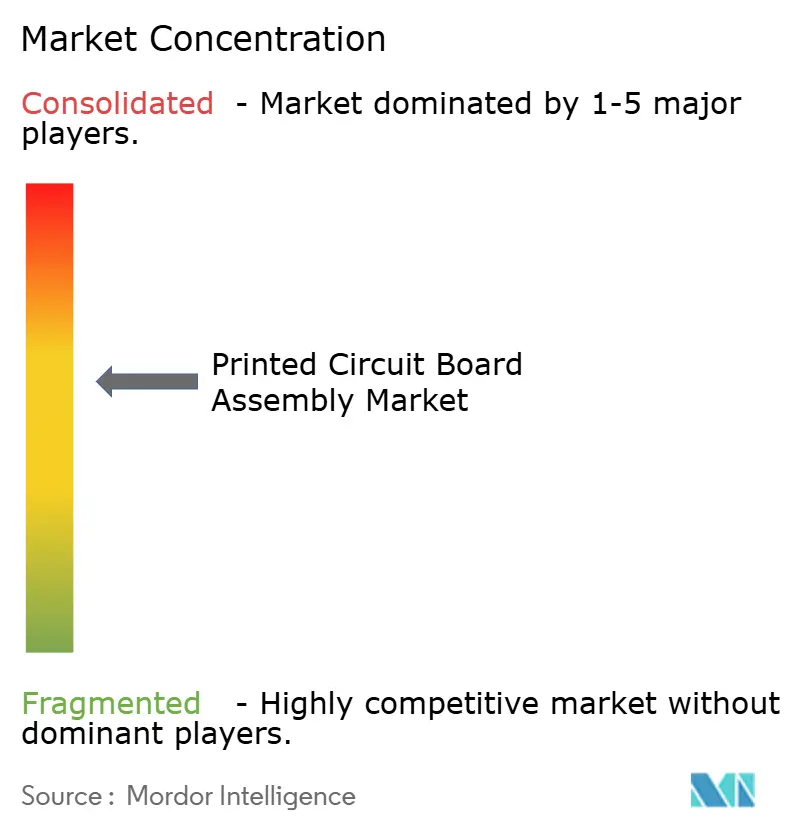
El mercado de ensamblaje de placas de circuito impreso muestra una concentración moderada; los 10 principales proveedores representaron una parte considerable de los ingresos en 2025, pero persiste la fragmentación en nichos verticales. Hon Hai Precision Industry, Pegatron y Wistron, en conjunto, representan más del 40 % del volumen de ventas de teléfonos inteligentes y tabletas, lo que ha reducido el coste de mano de obra por placa a 1.80 USD, frente a los 3.20 USD de sus competidores de nivel medio.
Jabil, Flex y Sanmina se centran en los segmentos automotriz e industrial y han reducido las tasas de escape de defectos a 50 ppm mediante la instalación de sistemas de clasificación basados en IA. Benchmark Electronics y Plexus aprovechan las ventajas regulatorias en los mercados de implantables y aeroespacial, donde obtener las certificaciones ISO 13485 y AS9100 puede tardar hasta 24 meses.
La adopción de tecnología sigue siendo el factor diferenciador decisivo. Para 2025, 38 proveedores de equipos habían adoptado los protocolos máquina a máquina IPC-HERMES-9852, lo que redujo los cambios de 45 a 12 minutos en lotes con alta diversidad. Las placas de computación de borde para vehículos autónomos ofrecen nuevos controladores de dominio de espacio en blanco que disipan 200 W en un solo sustrato, requieren refrigeración avanzada por cámara de vapor y generan márgenes brutos superiores al 20 %. Los nuevos participantes regionales en Vietnam e India disfrutan de ventajas en costes del 8-12 % gracias a incentivos gubernamentales, pero se enfrentan a ciclos de calificación automotriz de 18 meses que limitan el rápido aumento de participación.
Líderes de la industria del ensamblaje de placas de circuito impreso
Compañía Industrial de Precisión Hon Hai Ltd.
Pegatron corporation
Jabil Inc.
Flex Ltd.
Corporación Sanmina
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Foxconn comprometió USD 1.200 millones para agregar cuatro líneas SMT en Tamil Nadu, India, con el objetivo de fabricar 1.2 millones de placas para teléfonos inteligentes al año para el cuarto trimestre de 2026 y crear 8,000 puestos de trabajo bajo el plan de incentivos vinculado a la producción de la India.
- Noviembre de 2025: Jabil adquirió un ensamblador europeo de electrónica automotriz por USD 340 millones, agregando capacidades ISO 26262 y aumentando la capacidad de electrónica de potencia de 48 voltios en un 35%.
- Octubre de 2025: Flex abrió una fábrica de USD 280 millones en Guadalajara, México, con seis líneas SMT de alta velocidad capaces de detectar defectos de 25 µm a 1.2 m/min, apuntando a la demanda de deslocalización industrial y automotriz.
- Septiembre de 2025: Sanmina consiguió un contrato de placa base de cinco años por USD 420 millones con un hiperescalador norteamericano, que abarca placas de 28 capas con una densidad de 180 partes/pulgada².
- Agosto de 2025: Pegatron destinó 150 millones de dólares para ampliar la capacidad vietnamita de ocho millones de placas base para computadoras portátiles a mediados de 2026, a medida que los clientes se diversifican fuera de China.
Alcance del informe del mercado global de ensamblaje de placas de circuito impreso
El mercado de ensamblaje de placas de circuito impreso (PCB) consiste en ensamblar componentes electrónicos para crear circuitos electrónicos funcionales. Este mercado abarca diversos tipos de ensamblaje, modelos de interacción con el cliente y aplicaciones para el usuario final en diferentes regiones.
El informe de mercado de ensamblaje de placas de circuito impreso (PCB) está segmentado por tipo de ensamblaje (montaje superficial, orificio pasante y tecnología mixta), modelo de interacción con el cliente (construcción bajo impresión, llave en mano parcial y diseño asistido), usuario final (dispositivos móviles, electrónica de consumo, informática, industria, automoción, comunicaciones, iluminación, medicina y otros usuarios finales) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico y resto del mundo). Las previsiones de mercado se expresan en valor (USD).
| Ensamblaje de montaje en superficie |
| Ensamblaje de orificio pasante |
| Ensamblaje de Tecnología Mixta |
| PCBA de impresión a medida |
| PCBA llave en mano parcial |
| PCBA asistido por diseño |
| Dispositivos móviles (teléfonos inteligentes y tabletas) |
| Electrónica de Consumo: |
| Computadora (PC/Escritorio/Portátil) |
| Industrial |
| Motorium |
| Comunicación |
| Iluminación |
| Médical Scientific |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de ensamblaje | Ensamblaje de montaje en superficie | |
| Ensamblaje de orificio pasante | ||
| Ensamblaje de Tecnología Mixta | ||
| Por modelo de interacción con el cliente | PCBA de impresión a medida | |
| PCBA llave en mano parcial | ||
| PCBA asistido por diseño | ||
| Por usuario final | Dispositivos móviles (teléfonos inteligentes y tabletas) | |
| Electrónica de Consumo: | ||
| Computadora (PC/Escritorio/Portátil) | ||
| Industrial | ||
| Motorium | ||
| Comunicación | ||
| Iluminación | ||
| Médical Scientific | ||
| Otros usuarios finales | ||
| Por región | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Qué nivel de ingresos se prevé que alcance el sector global de ensamblaje de placas de circuitos impresos en 2031?
Se proyecta que el valor aumentará a USD 134.11 mil millones para 2031, lo que refleja una CAGR del 5.22 % a partir de 2026.
¿Qué tan rápido se expandirán las líneas de tecnología mixta durante el período 2026-2031?
Se espera que el ensamblaje de tecnología mixta registre una CAGR del 5.63 %, superando al sector en general a medida que proliferan las aplicaciones reforzadas.
¿Qué geografía se espera que registre la tasa de crecimiento más fuerte hasta 2031?
Asia-Pacífico lidera con una CAGR del 6.72 %, impulsada por la integración de la cadena de suministro de vehículos eléctricos en China, los avances en embalaje en Taiwán y los programas de incentivos en India.
¿Por qué los fabricantes de equipos originales están optando por contratos llave en mano parciales?
Los modelos parcialmente llave en mano transfieren tareas de diseño para fabricación y abastecimiento de componentes a los ensambladores, lo que aumenta la captura de margen de material entre un 8 y un 12 % y reduce el riesgo del OEM.
¿Qué tendencia principal está impulsando la demanda de placas con gran cantidad de capas en servidores?
Los operadores de hiperescala están adoptando arquitecturas de un solo socket con procesadores de 128 núcleos, elevando las acumulaciones de placas a 24-32 capas para acomodar el enrutamiento denso de energía y memoria.
¿De qué manera las oscilaciones del precio del cobre influyen en la economía de fabricación?
La volatilidad entre USD 8,200 y USD 10,400 por tonelada obliga a los fabricantes a duplicar los días de inventario de láminas de cobre y reduce los márgenes brutos hasta en 3 puntos porcentuales.


