

Tamaño y participación en el mercado de sensores impresos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
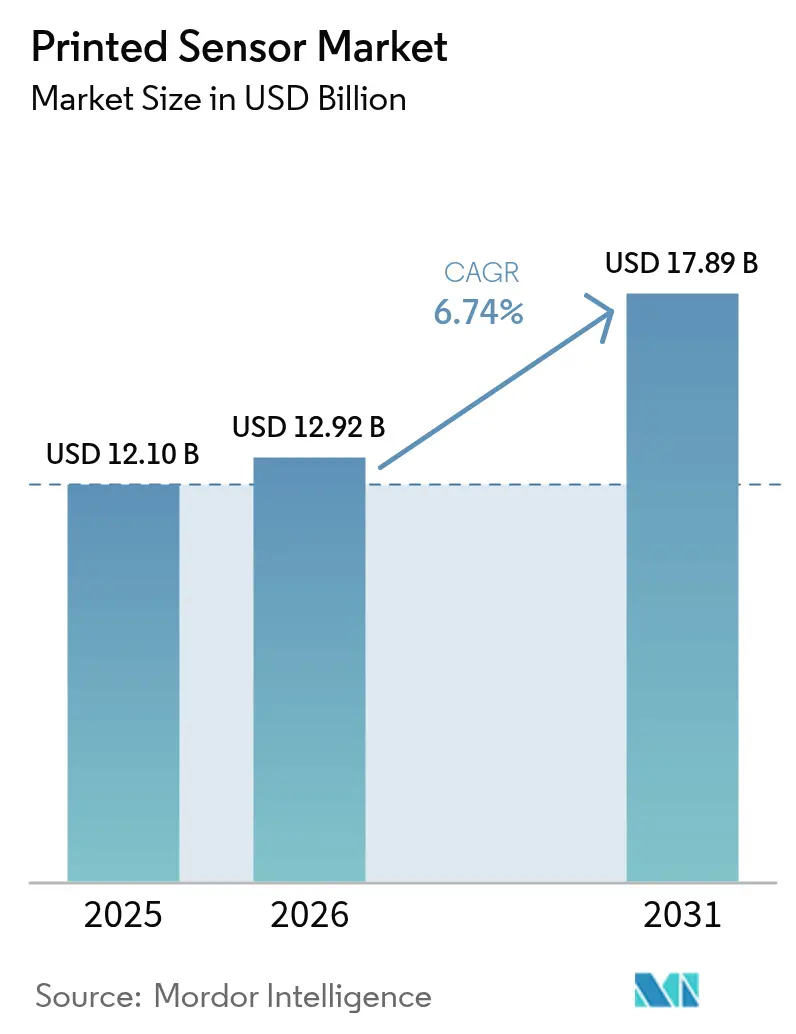
| Tamaño del mercado (2026) | USD 12.92 mil millones |
| Tamaño del mercado (2031) | USD 17.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.74% CAGR |
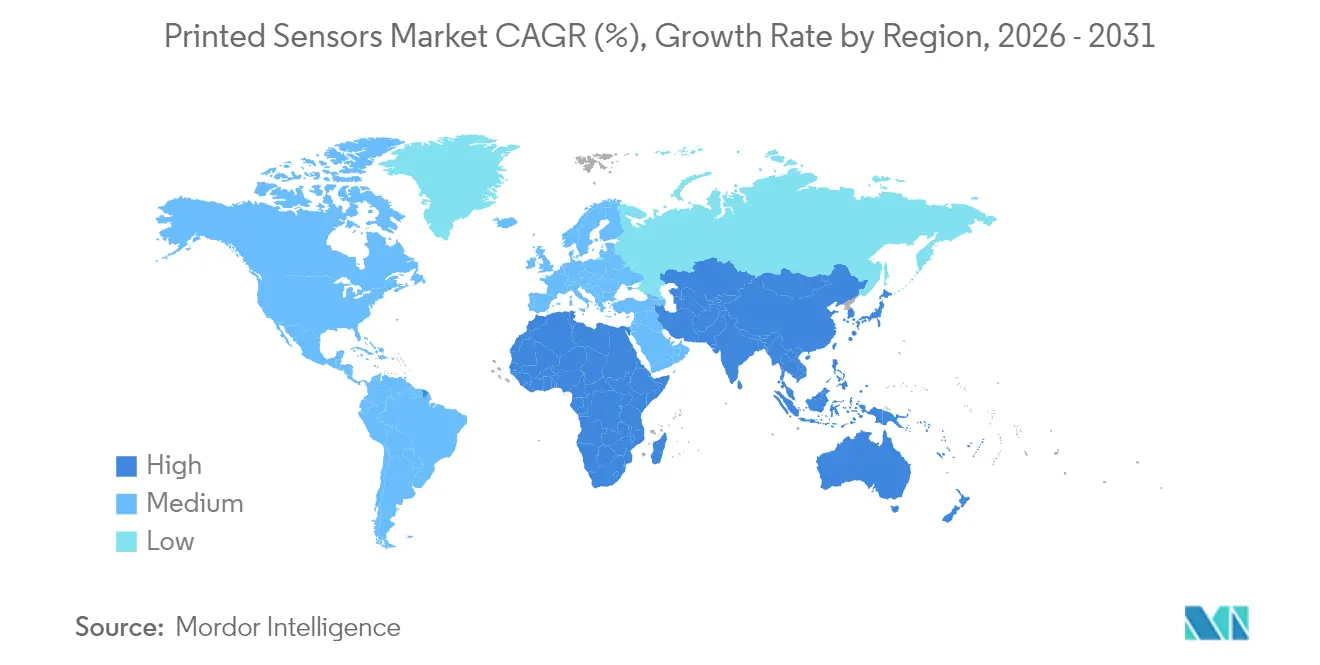
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
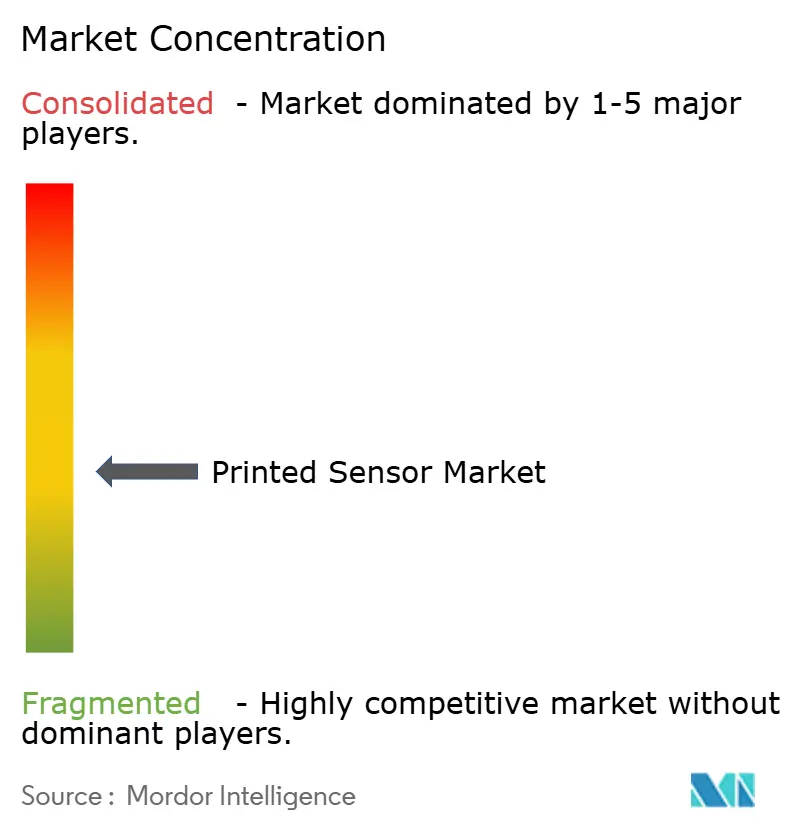
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores impresos por Mordor Intelligence
Se espera que el mercado de sensores impresos crezca de 12.1 millones de dólares en 2025 a 12.92 millones de dólares en 2026, y se prevé que alcance los 17.89 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.74% entre 2026 y 2031. El principal motor de crecimiento es el cambio de sensores microelectromecánicos rígidos a diseños flexibles y ligeros, impulsado por la fabricación rollo a rollo, que reduce el desperdicio de material hasta en un 90% y disminuye drásticamente los costos unitarios. Los paneles de control curvos para automóviles con IoT de alto volumen y los dispositivos portátiles de salud dependen de estas reducciones de costos. Los programas de estímulo gubernamentales en Norteamérica y Europa están reduciendo la barrera de capital para nuevas líneas piloto, mientras que los proveedores de Asia-Pacífico aprovechan las largas series de producción para mantener precios de venta promedio competitivos. Los avances en tintas conductoras, electrodos de malla y sustratos híbridos están ampliando la diferencia de rendimiento con respecto a los MEMS convencionales, posicionando a las matrices impresas como la opción predeterminada dondequiera que los sensores de perfil bajo y adaptables aporten valor. [1] Tapecon, “Electrónica híbrida flexible en biosensores”, tapecon.com
Conclusiones clave del informe
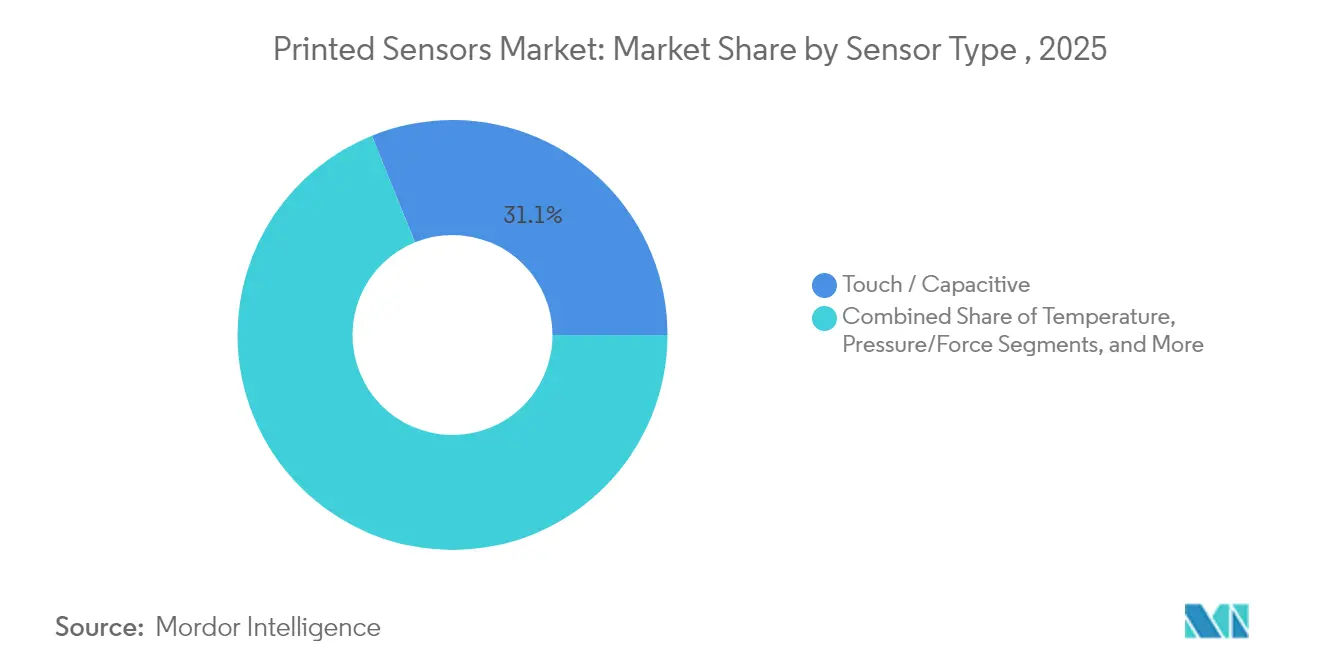
- Por tipo de sensor, los dispositivos táctiles/capacitivos lideraron con el 31.12 % de la participación de mercado de sensores impresos en 2025; se prevé que los biosensores tengan la CAGR más rápida del 11.45 % hasta 2031.
- Por tecnología de impresión, la serigrafía representó el 41.55% de los ingresos en 2025, mientras que se prevé que el aerosol-jet y otros métodos emergentes se expandan a una CAGR del 13.25%.
- Por sustrato, las películas plásticas representaron el 54.85 % del tamaño del mercado de sensores impresos en 2025; los textiles y elastómeros registraron la CAGR más pronunciada del 13.97 % hasta 2031.
- Por geografía, Asia Pacífico tuvo una participación del 39.05% en 2025; Oriente Medio es la región con mayor crecimiento, con una CAGR del 9.18% entre 2026 y 2031.
- Por usuario final, la electrónica de consumo mantuvo una participación del 38.25 % en 2025, mientras que las aplicaciones de atención médica aumentaron a una CAGR del 10.72 %.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores impresos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de dispositivos médicos flexibles y portátiles | + 1.8% | Asia-Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| La industria automotriz cambia a tableros de HMI curvos | + 1.4% | Global liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Transición de la detección de gases mecánica a la detección de gases en estado sólido | + 1.2% | Europa se expande hacia América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Ventaja de costos de roll-to-roll para nodos de IoT de consumo | + 0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de dispositivos médicos flexibles y portátiles
Los sistemas de salud de Asia-Pacífico están ampliando sus programas de monitorización remota, lo que aumenta la demanda de biosensores que se adaptan cómodamente a la piel y a los tejidos. Las plataformas basadas en el sudor ahora perfilan los marcadores de inflamación, la hidratación y la glucosa sin necesidad de perforar el cuerpo. La electrónica híbrida flexible integra matrices impresas con lógica de silicio, formando parches que transmiten constantes vitales en tiempo real por Bluetooth a los paneles de control del hospital. Esta capacidad se prevé que impulse el mercado de la atención médica en el hogar (FHE) por encima de los 67 2030 millones de dólares para 3. Las redes hospitalarias utilizan estos flujos continuos de datos para acortar las estancias hospitalarias y detectar complicaciones de forma temprana. Con precios unitarios inferiores a XNUMX USD, incluso los proveedores de ingresos medios pueden equipar a los pacientes postoperatorios al alta, acelerando la adopción regional. Los organismos reguladores de Japón, Corea y China están formalizando las aprobaciones aceleradas para los diagnósticos portátiles, lo que impulsa aún más el crecimiento del volumen.
La industria automotriz cambia a tableros de HMI curvos
Los fabricantes de automóviles globales están reemplazando los mandos mecánicos con superficies táctiles de gran amplitud que se adaptan a los contornos interiores. Las capas capacitivas de malla metálica PolyTC® de KURZ se depositan sobre PET mediante líneas de rollo a rollo y registran el tacto a través de 2.5 mm de plástico decorativo, cumpliendo con los objetivos de diseño de los fabricantes de equipos originales (OEM). Estos sensores resisten los 85 °C de calor y los 40 °C de frío de los ciclos de calificación, preservando la capacidad de respuesta durante la vida útil del vehículo. Los fabricantes de primer nivel también están integrando matrices impresas en volantes y reposabrazos para detectar la intervención del conductor y ajustar los airbags o las alertas según corresponda. Las plataformas de cabina definidas por software aprovechan la red uniforme de sensores, lo que permite actualizaciones inalámbricas que renuevan la configuración de los controles sin necesidad de cambiar el hardware. Europa y Norteamérica lideran los despliegues actualmente, pero las marcas chinas de vehículos eléctricos les siguen de cerca, con paneles capacitivos totalmente moldeados cuyo lanzamiento está previsto para 1.
Transición a la detección de gases en estado sólido
Las plantas de proceso europeas están modernizando sus plantas de producción con matrices de gases imprimibles que miden amoníaco, ozono y dióxido de azufre en tiempo real. Los compuestos serigrafiados de PANI/MoS₂ ahora detectan NH₃ a 122 ppb a temperatura ambiente. Proyectos como CARDIF buscan etiquetas de radiofrecuencia que combinen detección y lectura inalámbrica, lo que permite a los operadores escanear cientos de nodos en minutos. El formato de estado sólido elimina las bombas y válvulas mecánicas, lo que reduce el tiempo de inactividad y los gastos de mantenimiento. Los productores químicos norteamericanos están probando redes similares para cumplir con las normas de monitoreo continuo de OSHA, mientras que las refinerías de Asia-Pacífico evalúan sensores impresos para instalaciones densas donde la energía por cable es escasa.
Ventaja de costos rollo a rollo en aplicaciones IoT
Las líneas de impresión continuas depositan cobre o plata sobre PET flexible a velocidades de metros por segundo, produciendo miles de sensores cada hora. El sistema de inyección de tinta de Elephantech reduce el consumo de cobre y las emisiones, factores clave para las marcas sometidas a la presión de informar sobre el Alcance 3. Para las etiquetas de embalaje inteligentes con precios en centavos, esta economía de escala es decisiva. Los fabricantes de electrónica de consumo utilizan sensores desechables de temperatura y humedad dentro de las cajas de envío para verificar la integridad de la cadena de frío, aprovechando la ventaja del mercado de sensores impresos para mantenerse dentro de los estrictos márgenes de beneficio. Esta misma lógica económica se aplica a las redes de calidad del aire de las ciudades inteligentes, donde los ayuntamientos requieren nodos de bajo coste para cubrir los cañones urbanos. [2] SEMI, “Inkjet Advances for Flexible Electronics,” semi.org
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estabilidad limitada a largo plazo de las tintas conductoras bajo ciclos térmicos | -0.8% | Climas globales extremos | Mediano plazo (2-4 años) |
| Falta de protocolos de prueba estandarizados para biosensores estirables | -0.6% | Globalmente liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Intensidad de capital para la conversión de líneas de PCB a líneas híbridas rollo a rollo | -0.5% | Global, el más alto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragmentación de la propiedad intelectual en torno a PEDOT: formulaciones de PSS | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de protocolos de pruebas estandarizados
Los biosensores extensibles se doblan, retuercen y comprimen con el cuerpo, comportamientos que no contemplan las pruebas de impacto o vibración IEC 60601. Las marcas deben desarrollar sistemas internos de elongación, resistencia al lavado y biocompatibilidad por contacto con la piel, lo que ralentiza los ciclos de diseño. UL Solutions resume la complejidad de los requisitos de la CE, la FDA y la IEC, que difieren según la clase de producto y la geografía. Los grupos del sector están elaborando matrices comunes de casos de carga, pero aún no se ha logrado un consenso debido a que los monitores de marcha, los parches neonatales y las camisetas inteligentes experimentan patrones de deformación únicos. Los retrasos en la calificación aumentan las necesidades de capital circulante y disuaden a los pequeños participantes, lo que limita la penetración en el mercado a corto plazo.
Estabilidad limitada bajo ciclos térmicos
Los interiores de los vehículos oscilan entre -40 °C en las noches de invierno y 85 °C en las tardes de verano, condiciones que provocan microfisuras en las tintas de plata. Los estudios muestran que la resistencia aumenta gradualmente a medida que las trazas se fracturan, lo que reduce la fidelidad de la señal. Los proveedores ahora mezclan aglutinantes elastoméricos o cambian a pastas de cobre-níquel, sacrificando la resistencia inicial de la lámina por elasticidad. La certificación automotriz aún requiere 1,000 ciclos térmicos más un baño de humedad, lo que extiende la validación hasta 12 meses. Hasta que las tintas alcancen la paridad con los conductores de placa rígida, algunos fabricantes de equipos originales (OEM) restringen las matrices impresas a zonas de baja tensión, lo que reduce el potencial de volumen inmediato.
Análisis de segmento
Por tipo de sensor: Los biosensores revolucionan la monitorización de la atención sanitaria
Las unidades táctiles/capacitivas lideraron el mercado de sensores impresos con una participación del 31.12 % en 2025, un dominio ligado a su ubicuidad en teléfonos, portátiles y pantallas de infoentretenimiento. Los biosensores, aunque de menor tamaño en la actualidad, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 11.45 % a medida que los hospitales adoptan la evaluación continua fuera de las instalaciones clínicas. Esta tendencia se basa en la química de nanoenzimas, que permite la detección no invasiva de lactato, glucosa y marcadores de infección. La aprobación regulatoria de los programas de reembolso por monitorización remota de pacientes en Canadá y Alemania amplía la base de clientes. Las categorías de gas/químico, temperatura, presión/fuerza y piezoeléctrico/deformación cumplen funciones específicas en seguridad, baterías y salud estructural, con avances como la detección de amoníaco a 122 ppb, que permite nuevas soluciones de cumplimiento normativo. Las pilas multimodales integradas combinan tacto, presión y biometría en un único laminado sin ocupar demasiado espacio, lo que resulta ideal para diseños con limitaciones de espacio en anillos y auriculares inteligentes.
Los parches biosensores, con un precio inferior a 10 USD, fomentan los programas de detección masiva en clínicas del sudeste asiático, mejorando así el seguimiento de enfermedades crónicas. Las matrices de presión impresas en película de TPU alimentan datos de fuerza a los motores de marcha de IA que detectan el riesgo de caídas en residencias de ancianos. Los sensores de gas integrados en módulos de iones de litio ofrecen alertas tempranas de ventilación, lo que ayuda a los fabricantes de envases a cumplir con las normas de seguridad UN 38.3. Los hilos piezoeléctricos tejidos en las correas de fábrica decodifican la tensión, lo que permite que el software de mantenimiento predictivo programe los tiempos de inactividad antes de que se produzcan roturas catastróficas. Esta diversidad funcional mantiene la agilidad de los proveedores; las composiciones químicas de tinta personalizadas, la selección de sustratos y las geometrías de los electrodos varían de un proyecto a otro, lo que obliga a utilizar herramientas de producción modulares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología de impresión: la serigrafía domina la producción
La serigrafía capturó el 41.55% de los ingresos en 2025, gracias a su rendimiento comprobado, la acumulación de película gruesa y la amortización de equipos durante décadas en cerámica y PCB. Los anchos de línea típicos, de alrededor de 100 µm, satisfacen la mayoría de los formatos capacitivos y resistivos, mientras que las recientes mejoras de malla acercan la resolución a los 50 µm. La inyección de tinta mantiene su relevancia para tiradas cortas, donde los diseños evolucionan semanalmente; las marcas pueden adaptarse sin necesidad de fabricar nuevas pantallas. Los sistemas de chorro de aerosol, los chorros electrohidrodinámicos y las matrices de microboquillas MEMS registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.25%, al depositar pistas inferiores a 10 µm en contornos 3D, ideales para antenas que serpentean alrededor de carcasas o rejillas de temperatura de paso fino dentro de baterías.
Las prensas flexográficas son las más rentables cuando la longitud alcanza cientos de metros y el registro de color es flexible. El huecograbado destaca en recubrimientos uniformes de nanoespesor donde la claridad óptica es crucial, como los calentadores transparentes en los parabrisas HUD. Las líneas híbridas combinan métodos: la inyección de tinta imprime capas de semillas, la sinterización láser funde el cobre y el serigrafiado aplica capas superiores dieléctricas protectoras. La elección influye en el coste, la densidad de características y la fiabilidad, por lo que las empresas de primer nivel cada vez más coubican varias máquinas. Los sistemas emergentes de visión artificial ajustan el ángulo de la rasqueta y el tiempo de permanencia del chorro en tiempo real para mantener la tolerancia, lo que eleva el rendimiento a más del 98 %.
Por el usuario final: Las aplicaciones sanitarias impulsan el crecimiento
La electrónica de consumo representó el 38.25 % del mercado de sensores impresos en 2025, gracias a que los teléfonos inteligentes, tabletas y wearables emplean interfaces capacitivas y sensores ambientales. El sector sanitario crece a una tasa de crecimiento anual compuesta (TCAC) del 10.72 %, impulsado por los reembolsos de seguros para telesalud y la demanda de datos vitales ininterrumpidos por parte de los profesionales sanitarios. Los equipos de adquisiciones hospitalarias valoran los parches de sudor no invasivos que detectan la deshidratación en 90 segundos. Los revestimientos desechables para sensores de bolsas de infusión permiten lecturas estériles de pH y oxígeno disuelto en biorreactores de un solo uso, lo que reduce los costes de limpieza in situ para las farmacéuticas. Los usuarios del sector industrial y manufacturero integran piezorresistores impresos en motores y bombas para predecir fallos en las cajas de engranajes con días de antelación.
Los ingenieros automotrices incorporan películas capacitivas bajo las chapas decorativas de tableros, volantes y pilares B para unificar los controles. Los principales aeroespaciales adoptan termistores delgados en los álabes de las turbinas, aprovechando la baja masa para evitar el desequilibrio del rotor. Las empresas agrícolas prueban sensores de nitrato impresos en estacas biodegradables, mapeando la salud del suelo de forma económica en hectáreas. Las empresas de empaquetado inteligente instalan tiras de temperatura dentro de las cajas de vacunas para detectar interrupciones de la cadena de frío. Cada sector vertical exige certificación y dominio del dominio, por lo que los proveedores adaptan la documentación, el firmware y los protocolos de calibración, reforzando la sofisticación de la segmentación.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sustrato: los textiles y elastómeros posibilitan la innovación en dispositivos portátiles
Las películas plásticas representaron el 54.85 % del mercado de sensores impresos en 2025 gracias a su superficie lisa, baja absorción de agua y fácil laminación. Sin embargo, los textiles y elastómeros se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 13.97 %, a medida que las marcas de moda y tecnología médica fusionan la estética con los datos. El algodón y el spandex de punto aceptan tintas de plata elásticas que mantienen una conductancia superior al 150 % de elongación sin delaminación. Los sensores de presión tejidos en calcetines alcanzan ahora una sensibilidad de 3.42 kPa⁻¹ con una respuesta de 1 ms, lo que permite la rehabilitación de la marcha posoperatoria. Las técnicas DIW dibujan trazos a lo largo de las trayectorias del hilo y luego los encapsulan en poliuretano transpirable, lo que da como resultado prendas electrónicas lavables que resisten 32 ciclos de lavado.
Los formatos en papel cumplen con las pruebas de seguridad alimentaria de un solo uso y se biodegradan tras su descarte, lo que reduce su carga en vertederos. El vidrio sigue siendo indispensable para aplicaciones de alta temperatura o ópticamente transparentes, por ejemplo, en rejillas capacitivas con bus dentro de paneles de iluminación OLED. Los investigadores exploran la fibroína de seda, el quitosano y el acetato de celulosa como sustratos ecológicos, pero su robustez mecánica aún no está lista para la producción en masa. La elección de la capa base determina las temperaturas de curado compatibles; los tejidos de baja Tg requieren sinterización fotónica o plasma frío para solidificar las pistas. Por lo tanto, los proveedores que ofrecen paquetes de sustrato y tinta garantizan diseños exitosos en múltiples sectores.
Análisis geográfico
Asia-Pacífico controló el 39.05 % del mercado de sensores impresos en 2025, gracias a la gran capacidad de producción de China, la profunda experiencia en ciencia de materiales de Japón y las grandes empresas surcoreanas de pantallas. Los consorcios locales de I+D convierten rápidamente los avances de laboratorio en líneas piloto, acortando el ciclo desde el concepto hasta la exportación. Las subvenciones gubernamentales compensan la depreciación de las nuevas prensas de huecograbado que imprimen matrices táctiles OLED, mientras que las universidades crean startups especializadas en wearables hospitalarios. La cartera regional incluye sensores de respiración integrados en textiles y láminas táctiles plegables para lectores de papel electrónico, diversificando los ingresos más allá de los teléfonos.
Norteamérica aprovecha la Ley CHIPS & Science, que destinó fondos para bancos de pruebas de electrónica impresa, lo que ayuda a las fábricas a superar los altos gastos de capital. Las colaboraciones entre proveedores de materiales y empresas aeroespaciales principales producen matrices de presión de hasta 25 µm de espesor para medir la flexión del ala sin afectar la aerodinámica. El ecosistema sanitario consolida la adopción: las clínicas realizan programas piloto de monitorización domiciliaria, financiados por Medicare, que validan los argumentos de negocio para los parches de biosensores. Centros de investigación en Boston y Silicon Valley iteran formulaciones de tinta que se sinterizan a 70 °C, compatibles con termoplásticos sensibles al calor.
Oriente Medio registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.18 %, hasta 2031, a medida que los países del Golfo canalizan los ingresos del petróleo hacia proyectos de ciudades inteligentes. El metro Ruta 2020 de Dubái instala extensómetros impresos en las vías para el mantenimiento predictivo, mientras que los proyectos de gran envergadura de Riad integran sistemas de medición de la calidad del aire en las obras para cumplir con las nuevas normativas ambientales. Empresas conjuntas extranjeras establecen líneas de producción rollo a rollo cerca de Jebel Ali, aprovechando las zonas francas para dar servicio a Europa y África. Europa mantiene una sólida presencia, especialmente en Alemania, donde las empresas de primer nivel perfeccionan los paneles HMI curvos. La iniciativa Chips for Europe de la UE añade 1 millones de euros a la capacidad de semiconductores, incluyendo híbridos flexibles, lo que consolida la competitividad a largo plazo.

Panorama regulatorio
Los sensores impresos abarcan normativas de cumplimiento para productos de consumo, industriales, automotrices y médicos, por lo que el acceso al mercado suele depender de cómo se clasifique el producto; por ejemplo, como dispositivo portátil para el bienestar general, componente industrial o parte de un dispositivo médico regulado. En Estados Unidos, la FDA proporciona el marco regulatorio básico para dispositivos y está transformando su enfoque de inspección, alejándose del modelo QSIT anterior (con un cambio formal en marcha en 2026). Para los biosensores impresos y los módulos de detección integrados en productos de monitorización remota, esto aumenta la importancia de los controles de diseño auditables, la cualificación de proveedores y la validación de procesos.
La estandarización de la electrónica impresa está a cargo del Comité Técnico 119 de la IEC, que gestiona la serie IEC 62899, que abarca la terminología, la caracterización de materiales y los métodos de imprimibilidad. Las actualizaciones recientes incluyen la norma IEC 62899-203:2024 para la caracterización de tintas semiconductoras y partes adicionales de la norma IEC 62899 sobre imprimibilidad, actualizadas hasta 2025-2026, lo que refuerza la necesidad de protocolos de medición consistentes para tintas conductoras y capas impresas. En el caso de la detección de gases en aplicaciones sanitarias o de diagnóstico in vitro, el paquete de evidencia también señala una alerta de importación de la FDA de EE. UU. para 2026 que hace referencia a la presentación de informes de fiabilidad al estilo AEC-Q100 Rev G para sensores de gas de alta precisión, vigente a partir del 1 de septiembre de 2026, lo que aumenta los requisitos de cumplimiento y documentación para los exportadores que envían productos a EE. UU.
Análisis de la cadena de valor
La cadena de valor de los sensores impresos comienza con los proveedores de sustratos, que incluyen películas plásticas como PET/PEN, papel y papeles biodegradables emergentes, vidrio y textiles o elastómeros, junto con materiales funcionales como tintas conductoras, dieléctricas y de detección (por ejemplo, pastas a base de plata y cobre, además de sistemas poliméricos). Estos alimentan las etapas de impresión y conversión, que incluyen serigrafía, inyección de tinta, huecograbado, flexografía y aerosol, seguidas de curado o sinterización, encapsulación, laminación e inspección en línea para controlar la uniformidad de la resistencia y la fidelidad del patrón. En la fase posterior, los elementos sensores impresos se integran en módulos con interconexiones y electrónica convencional (circuitos flexibles, microcontroladores y conectividad inalámbrica o Bluetooth), y luego se certifican según los requisitos del usuario final en las cadenas de suministro de electrónica de consumo, salud, industria y automoción.
Las recientes señales de comercialización apuntan a movimientos intermedios hacia asociaciones a gran escala y plataformas de fabricación preparadas para la industria automotriz. Wacker Chemie AG inició la producción en serie de laminados de sensores NEXIPAL Sense en Alemania utilizando un procesamiento automatizado rollo a rollo (marzo de 2025), mientras que Ynvisible se asoció con CCL Design (abril de 2025) para escalar la producción de electrónica impresa a través de una red de empaquetado y fabricación. Para la integración orientada a la industria automotriz, TactoTek firmó un acuerdo de asociación de fabricación con Symbiose (febrero de 2026) para expandir la capacidad de fabricación de IMSE, lo que subraya el creciente papel de los integradores especializados que pueden ofrecer confiabilidad, trazabilidad y producción de alto volumen. El codesarrollo de materiales y procesos también sigue siendo fundamental, como lo demuestra la asociación entre Henkel y Brilliant Matters en 2026 para codesarrollar tintas de plata serigrafiables destinadas a la fabricación de alto rendimiento, donde las tintas continúan actuando como un cuello de botella clave y un diferenciador junto con el tiempo de actividad y el rendimiento de los equipos.
Panorama competitivo
El mercado está moderadamente concentrado. Las principales empresas consolidadas integran conocimientos técnicos sobre mallas de plata, pastas dieléctricas y accesorios de prueba en un mismo lugar, promocionando módulos listos para usar. Los especialistas de tamaño mediano se diferencian mediante químicas novedosas, como las nanotintas de óxido de cobre que se sinterizan por láser a baja potencia. Las empresas emergentes logran éxitos de diseño en biodetección al demostrar repetibilidad de grado médico con menos capas, lo que reduce el coste de la lista de materiales (BOM). Acuerdos estratégicos amplían su presencia: la tecnología de reflujo selectivo de Laserssel une circuitos flexibles a menos de 180 °C, lo que permite a los proveedores de automoción montar chips sin deformar las carcasas. Las disputas por licencias giran en torno a las variaciones de PEDOT: PSS, lo que impulsa a algunos fabricantes de equipos originales (OEM) a cambiar a tintas a base de carbono para evitar regalías.
Renesas integra microcontroladores y láminas de presión impresas en diseños de referencia llave en mano, lo que agiliza el desarrollo del cliente. Tekscan impulsa los ingresos por servicios mediante la superposición de la calibración con IA para transformar los datos brutos de fuerza en información práctica. Los nuevos participantes buscan oportunidades en el mercado de desechables biodegradables, posicionando sensores de celulosa para el etiquetado de frescura de alimentos. Las colaboraciones en toda la cadena de valor crecen; los formuladores de tintas colaboran con fábricas textiles para garantizar las especificaciones de adhesión, mientras que los proveedores de equipos incorporan visión artificial para predecir las desviaciones en el secado de la pasta. Los proveedores que dominan los cambios rápidos de línea tienen una ventaja, ya que las marcas de consumo exigen cinco iteraciones de producto al año.
Líderes de la industria de sensores impresos
Renesas Electronics Corporation
Molex LLC
Compañía Nissha Ltd.
ISORG SA
Canatú Oy
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: DP Patterning inauguró una nueva planta de producción en Norrköping, Suecia, ampliando su capacidad para la fabricación de electrónica flexible y sensores impresos. La planta se ubicó estratégicamente para la producción a gran escala (10 millones de metros cuadrados de capacidad), fortaleciendo las opciones de suministro europeas para las marcas que buscan fabricación regional y cadenas logísticas más cortas.
- Octubre de 2025: Renesas amplió su cartera de sensores industriales con nuevos circuitos integrados de sensores de posición inductivos sin imanes y una herramienta de diseño de soluciones basada en la web. Esta versión permite una mayor integración entre las capas de detección impresas y la electrónica de control convencional, simplificando los flujos de trabajo de diseño para aplicaciones de robótica y movimiento industrial.
- Noviembre de 2024: Nissha anunció una actualización de sus módulos de sensores de gas refrigerante, en consonancia con los requisitos del Anexo LL de la norma UL 60335-2-40 Ed.4. Esta actualización ayuda a los fabricantes a adaptar los componentes de detección de gas a los requisitos de seguridad en constante evolución para equipos de climatización y refrigeración comercializados en mercados regulados.


Alcance del informe del mercado global de sensores impresos
El sensor impreso trabaja con el desarrollo de sensores impresos, la investigación de las propiedades físicas de la interacción entre la tinta y el sustrato, así como la tecnología RFID y la integración de sistemas. El principal método de fabricación es la impresión por chorro de tinta, pero también se utilizan la flexografía y la serigrafía. Las tintas utilizadas son en su mayoría tintas de nanopartículas.
| Táctil/Capacitiva |
| Presión / Fuerza |
| Biosensores |
| Gas/Químico |
| Piezo/Tensión |
| Temperatura |
| Pantalla |
| Inkjet |
| Flexográfica |
| Grabado |
| Aerosol-Jet y otros |
| Películas de plástico (PET, PEN) |
| Papel y carton |
| Vidrio |
| Textiles y elastómeros |
| Electrónica de Consumo: |
| Salud y Dispositivos Médicos |
| Industrial y Manufactura |
| Automoción y transporte |
| Aeroespacial y defensa |
| Otros (Embalaje inteligente, Agricultura) |
| Norteamérica | Estados Unidos |
| Canada | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Resto de Sudamérica | |
| Medio Oriente | GCC |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Resto de Africa |
| Por tipo de sensor | Táctil/Capacitiva | |
| Presión / Fuerza | ||
| Biosensores | ||
| Gas/Químico | ||
| Piezo/Tensión | ||
| Temperatura | ||
| Por tecnología de impresión | Pantalla | |
| Inkjet | ||
| Flexográfica | ||
| Grabado | ||
| Aerosol-Jet y otros | ||
| por sustrato | Películas de plástico (PET, PEN) | |
| Papel y carton | ||
| Vidrio | ||
| Textiles y elastómeros | ||
| Por usuario final | Electrónica de Consumo: | |
| Salud y Dispositivos Médicos | ||
| Industrial y Manufactura | ||
| Automoción y transporte | ||
| Aeroespacial y defensa | ||
| Otros (Embalaje inteligente, Agricultura) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Medio Oriente | GCC | |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sensores impresos?
El tamaño del mercado de sensores impresos será de USD 12.92 mil millones en 2026 y se proyecta que alcance los USD 17.89 mil millones para 2031.
¿Qué tipo de sensor se está expandiendo más rápido?
Los biosensores crecerán a una tasa de crecimiento anual compuesta (CAGR) del 11.45 % hasta 2031, impulsados por la demanda de dispositivos portátiles de monitoreo de la salud.
¿Por qué son importantes los textiles para el desarrollo futuro de sensores?
Los textiles y elastómeros permiten que los sensores se estiren y respiren con el usuario, lo que da soporte a prendas inteligentes que pueden monitorear los signos vitales o el movimiento sin sacrificar la comodidad.
¿Qué región es el mayor productor de sensores impresos?
Asia-Pacífico representa el 39.05% de los ingresos mundiales debido a su extensa base de fabricación de productos electrónicos y a sus programas gubernamentales de apoyo.
¿Qué tecnología de fabricación lidera la industria hoy en día?
La serigrafía domina con una participación del 41.55% debido a su confiabilidad y capacidad para películas gruesas, aunque el aerosol-jet y otros métodos de precisión están creciendo más rápido.
¿Cómo afectan las políticas gubernamentales al mercado?
La financiación de la ley CHIPS & Science Act de Estados Unidos y la iniciativa Chips for Europe de la Unión Europea reduce la barrera financiera para las nuevas líneas de producción rollo a rollo, acelerando los ciclos de comercialización.
Última actualización de la página:



