

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
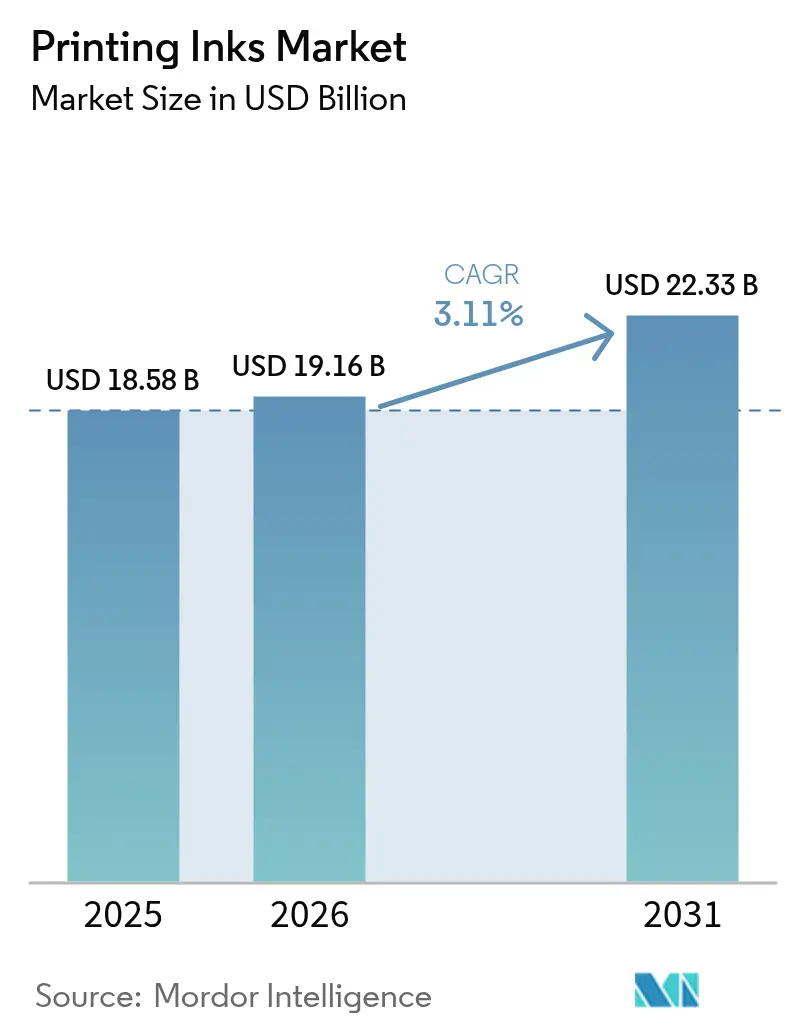
| Tamaño del mercado (2026) | USD 19.16 mil millones |
| Tamaño del mercado (2031) | USD 22.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
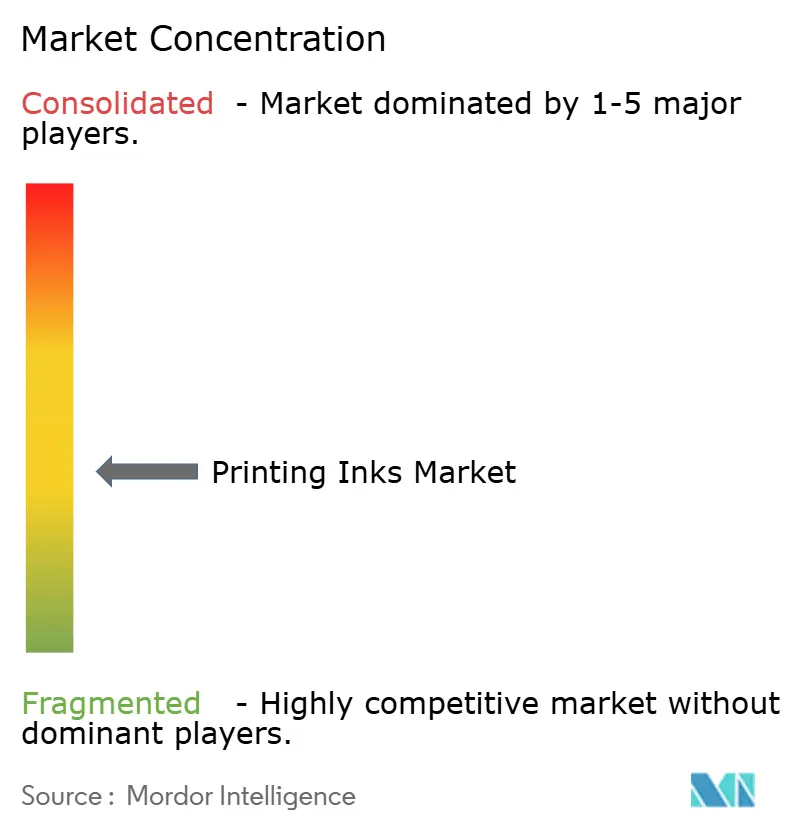
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tintas de impresión por Mordor Intelligence
El mercado de tintas de impresión alcanzó un valor de 18.58 millones de dólares en 2025 y se estima que crecerá desde los 19.16 millones de dólares en 2026 hasta los 22.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.11% durante el período de pronóstico (2026-2031). El embalaje, la digitalización y la sostenibilidad influyen en los patrones de demanda, la inversión de capital y los cambios regionales. El embalaje ya representa el 55.25% de los ingresos del mercado de tintas de impresión en 2025 y sigue siendo la aplicación de mayor crecimiento, con una TCAC del 4.29% hasta 2031. Las formulaciones a base de aceite mantienen una participación importante. Se espera que las tintas UV-LED registren la TCAC más alta, del 7.47%, hasta 2031, a medida que los convertidores busquen un curado instantáneo y un menor consumo de energía. Por lo tanto, el mercado de tintas de impresión equilibra las fortalezas tradicionales con las capacidades digitales y ecológicas emergentes.
Conclusiones clave del informe
- Por tipo, las tintas a base de aceite representaron el 40.70 % del tamaño del mercado de tintas de impresión en 2025, y las formulaciones UV-LED están avanzando a una CAGR del 7.47 % hasta 2031.
- Por proceso, la impresión litográfica tuvo el 32.95% de la participación de mercado de tintas de impresión en 2025, mientras que la impresión digital registra la CAGR proyectada más alta con un 8.15% hasta 2031.
- Por aplicación, el embalaje lideró con una participación de ingresos del 55.25 % en 2025 y se prevé que se expanda a una CAGR del 4.29 % hasta 2031.
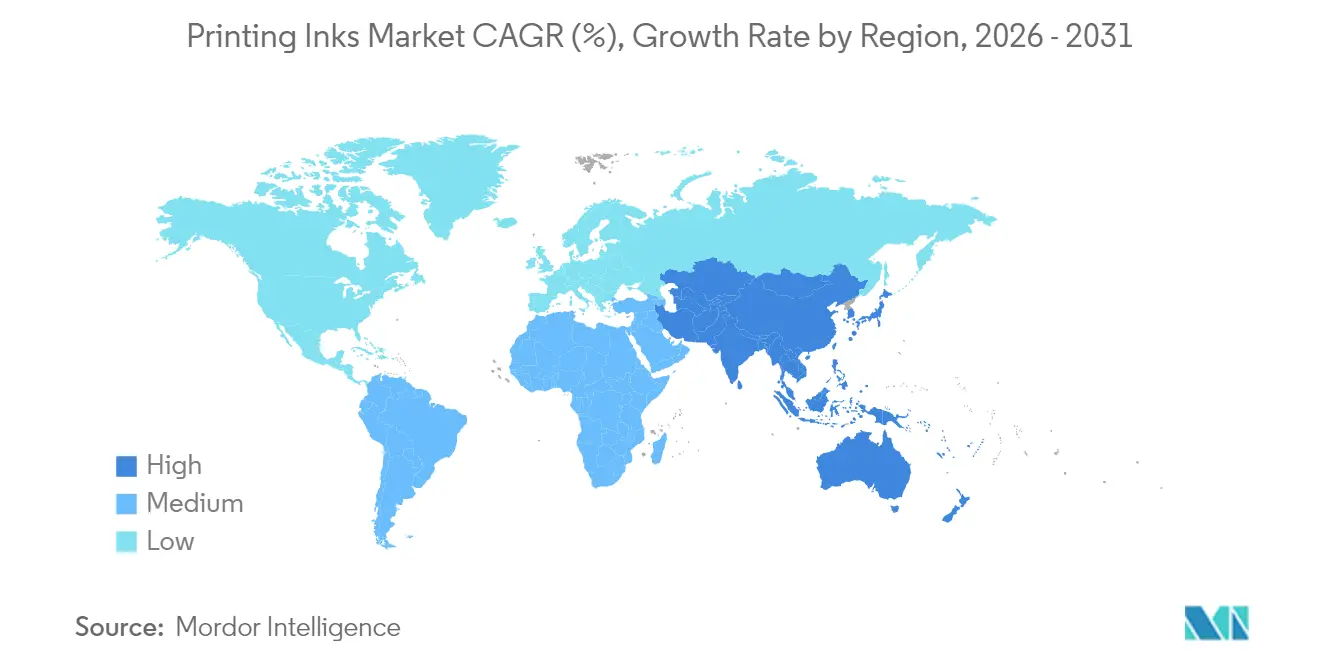
- Por geografía, Asia-Pacífico capturó el 40.10% del tamaño del mercado de tintas de impresión en 2025 y se prevé que aumente a una CAGR del 3.96% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tintas de impresión
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de la industria de la impresión digital | + 0.8% | Global, con APAC y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Expansión de la demanda de envases y etiquetas | + 0.7% | Global, más fuerte en APAC y mercados emergentes | Largo plazo (≥ 4 años) |
| Cambio hacia tintas ecológicas a base de agua | + 0.6% | Núcleo de Europa y América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Aparición de tecnologías curables por energía/UV | + 0.5% | América del Norte y la UE, con la adopción en APAC acelerándose | Largo plazo (≥ 4 años) |
| Adopción de tintas conductoras funcionales para la electrónica | + 0.4% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de la industria de la impresión digital
La impresión digital ha pasado de ser un concepto de nicho a una plataforma de producción generalizada que transforma el mercado de las tintas de impresión. La continua reducción de los costes de los equipos y las mejoras en los cabezales permiten a los convertidores migrar las tiradas cortas y medianas a la inyección de tinta, lo que mejora la entrega de trabajos y reduce el riesgo de inventario. Los fabricantes de tinta responden con paquetes de pigmentos de baja viscosidad y alta densidad óptica que mantienen la consistencia del color a altas velocidades de inyección. La impresión digital de tejidos ya se acerca a los 15 XNUMX millones de metros anuales, impulsada por la personalización de prendas y decoración bajo demanda. Los convertidores de envases aprovechan los datos variables para gestionar las promociones de temporada y la localización de idiomas, acortando los plazos de entrega de semanas a días.
Expansión de la demanda de envases y etiquetas
La demanda mundial de productos envasados crece de forma constante a medida que la creciente urbanización, la reducción del tamaño de los hogares y la gestión del comercio electrónico cambian los hábitos de consumo. Las cajas de cartón corrugado, las fundas de cartón y las bolsas flexibles requieren tintas duraderas y aptas para alimentos que soporten la tensión mecánica y la humedad logística. Las marcas confían en gráficos de alta fidelidad y acabados táctiles para destacar en estanterías abarrotadas, lo que aumenta el valor de los recubrimientos especiales y los pigmentos metálicos. Las economías emergentes de Asia-Pacífico y algunas partes de África experimentan un crecimiento de dos dígitos en alimentos envasados y productos de cuidado personal, lo que respalda el aumento de volumen de las tintas flexográficas y de huecograbado a base de agua. Las aplicaciones de etiquetas se vuelven más ricas en datos, integrando códigos QR y funciones antifalsificación que exigen un registro preciso y una sólida estabilidad del color. El resultado neto es una expansión sostenida del volumen incluso durante las desaceleraciones macroeconómicas, lo que refuerza el papel del embalaje como principal motor de crecimiento del mercado de las tintas de impresión.
Cambio hacia tintas ecológicas a base de agua
Las presiones regulatorias y los objetivos de sostenibilidad de las marcas aceleran la migración de productos químicos con base de solventes a productos con base de agua. Francia ha ordenado la eliminación gradual de las tintas de aceite mineral para muchas aplicaciones de consumo para 2025, mientras que Alemania ya representa el 15.3 % del uso de tinta ecológica en Europa. Las nuevas formulaciones logran niveles más bajos de compuestos orgánicos volátiles, una mayor reciclabilidad y perfiles favorables para el contacto con alimentos, lo que las hace atractivas para la impresión de envases de cartón corrugado y encartes de publicaciones. Los avances en la dispersión de pigmentos y la tecnología de surfactantes ofrecen un brillo y una resistencia al roce equivalentes a los sistemas con solventes, eliminando las barreras históricas de rendimiento. Los pioneros obtienen una ventaja de marketing y reducen los costos de cumplimiento, impulsando a los rezagados a acelerar la inversión en investigación y desarrollo. Por lo tanto, la adopción de tintas con base de agua refuerza la narrativa general de sostenibilidad que guía cada vez más las decisiones de compra en el mercado de tintas de impresión.
Surgimiento de tecnologías curables por energía/UV
El curado UV-LED proporciona un endurecimiento instantáneo, lo que permite a los impresores eliminar los largos túneles de secado e imprimir en películas termosensibles. El consumo de energía se reduce significativamente gracias a que las matrices LED emiten en longitudes de onda específicas y no requieren un ciclo de calentamiento. Los datos de campo de las prensas comerciales de alimentación por hojas muestran un ahorro de tinta cercano al 20 % y mejoras en los plazos de entrega cercanas al 40 %. INX International ha ampliado su cartera de productos curables por energía a plataformas flexográficas y de haz de electrones, demostrando un rendimiento versátil en plásticos y sustratos metalizados. Los compradores de envases de lujo valoran el alto brillo, la resistencia química y la neutralidad de olores que ofrece el UV-LED. A medida que disminuyen los costes de capital, las empresas de conversión medianas de Asia-Pacífico aceleran su adopción, lo que eleva la tasa de crecimiento anual compuesta (TCAC) del 7.59 % del segmento en el mercado de tintas de impresión.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Declive de la impresión comercial convencional | -0.4% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Normativas estrictas sobre COV y eliminación de residuos | -0.3% | Núcleo de Europa y América del Norte, en expansión global | Largo plazo (≥ 4 años) |
| Escasez de materia prima de nitrocelulosa | -0.2% | Global, con un fuerte impacto en los fabricantes de tintas especiales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Declive de la impresión comercial convencional
La circulación de periódicos y revistas disminuye cada trimestre a medida que los anunciantes reasignan presupuestos a los canales digitales. En enero de 2024, los envíos de papel para impresión y escritura en EE. UU. cayeron un 9 % interanual. Por lo tanto, el consumo de tinta offset disminuye, lo que genera un excedente de capacidad de mezcla y intensifica la competencia de precios. Las imprentas retiran sus rotativas antiguas, lo que reduce la demanda de tintas de repuesto en el mercado de posventa y reduce los ingresos por servicios de mantenimiento. Algunos proveedores responden reacondicionando sus instalaciones de mezcla para producir sistemas flexográficos a base de agua, pero los plazos de amortización se alargan cuando la demanda de impresión comercial se mantiene baja. La recesión secular resta 0.4 puntos porcentuales a la CAGR prevista, parcialmente compensada por los nuevos volúmenes de impresión digital y de embalaje.
Normativas estrictas sobre COV y eliminación de residuos
Las agencias ambientales endurecen los límites permisibles de solventes y amplían las restricciones de sustancias químicas. La Agencia de Protección Ambiental de EE. UU. publicó Estándares Nacionales de Emisión de COV actualizados para recubrimientos en aerosol con hitos de cumplimiento que se extienden hasta enero de 2027 [1] Agencia de Protección Ambiental, “Estándares Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol: Regla Final Provisional”, federalregister.gov . El marco REACH de Europa agregó sustancias cancerígenas y mutagénicas al Anexo XVII a partir de septiembre de 2025. Los esfuerzos de reformulación aumentan los costos de las materias primas y extienden los ciclos de desarrollo, particularmente para los productores más pequeños que carecen de grandes presupuestos de investigación y desarrollo. Las reglas de gestión de residuos también exigen sistemas de limpieza de circuito cerrado, lo que aumenta el gasto de capital en unidades de recuperación. Si bien las regulaciones impulsan el mercado de tintas de impresión hacia químicas más ecológicas, reducen temporalmente los márgenes y extienden el tiempo de comercialización.
Análisis de segmento
Por tipo: El dominio del petróleo se enfrenta a una disrupción tecnológica
Las tintas a base de aceite representaron el 40.70 % de los ingresos en 2025 gracias a su rentabilidad y amplia compatibilidad; sin embargo, su crecimiento sigue siendo moderado debido al endurecimiento de las normas sobre COV. Los productos UV-LED registran una tasa de crecimiento anual compuesta (TCAC) del 7.47 %, lo que refleja la preferencia de los convertidores por el curado instantáneo y el ahorro energético. Los envases a base de agua cobran fuerza en el sector del cartón ondulado y los vasos de papel, especialmente en la Unión Europea, donde los requisitos de contacto con alimentos y reciclabilidad son cada vez más estrictos. Los sistemas de solventes persisten en calcomanías industriales especializadas que requieren una adhesión extrema, aunque el volumen de ventas se está desplazando gradualmente hacia alternativas menos volátiles.
La logística de conversión influye en el comportamiento de compra. Las prensas UV-LED evitan paradas prolongadas por mantenimiento, ya que la vida útil de la lámpara suele superar las 20,000 XNUMX horas. La reducción de desechos y las facturas de energía inclinan la ventaja del coste total de propiedad hacia los productos químicos curables con energía. Paralelamente, los sustitutos de aceites de origen biológico cobran interés a medida que aumentan la volatilidad de las materias primas y los requisitos de divulgación de información según las normas de informes de sostenibilidad corporativa. Los primeros en adoptar este método obtienen primas de marketing por el contenido de origen vegetal, aunque las cadenas de suministro de biodisolventes son aún incipientes. Esta tendencia combinada indica una reorientación gradual, aunque definitiva, del mercado de tintas de impresión hacia plataformas de curado rápido y bajo en COV.
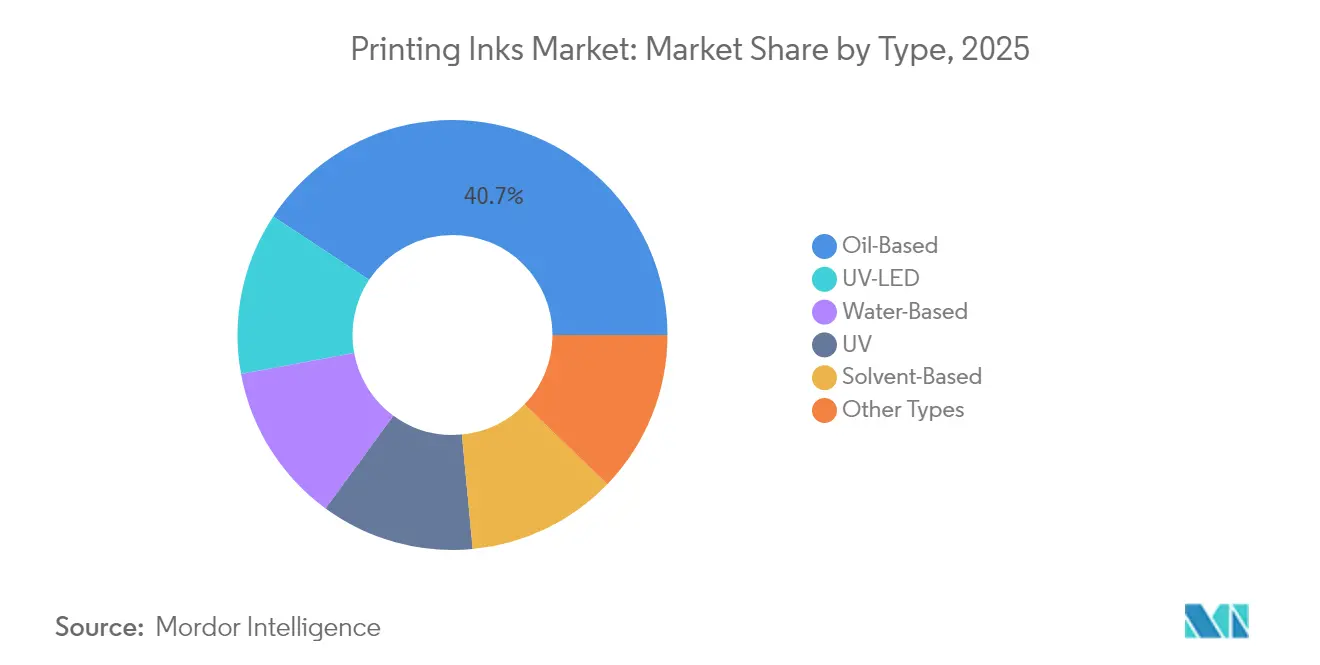
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por proceso: el liderazgo litográfico desafiado por la innovación digital
Las prensas litográficas siguen siendo la herramienta principal para muchos catálogos y cajas plegables de gran volumen, con una participación del 32.95 % en la producción de 2025. Sin embargo, su ventaja se reduce a medida que las líneas de inyección de tinta ofrecen un mayor tiempo de actividad y no requieren inventario de planchas. Las prensas digitales registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.15 %, gracias a las capacidades de datos variables y a los cambios de trabajo sobre la marcha que permiten promociones microdirigidas. Las unidades flexográficas amplían la gama cromática con rodillos anilox de espectro expandido y tintas a base de agua de baja migración, lo que refuerza su papel en los envases flexibles. El huecograbado mantiene su importancia para tiradas muy largas y el control del acabado metálico, especialmente en Asia, donde los complejos de envases integrados buscan un espesor de película uniforme en millones de impresiones.
Las opciones tecnológicas ahora dependen de la longitud de la tirada, la mezcla de sustratos y los objetivos de sostenibilidad, en lugar de la distribución histórica de la planta. Las normas colorimétricas ISO 2846 ayudan a los impresores a cambiar entre rutas de proceso sin desviaciones de color de marca, lo que facilita los lanzamientos rápidos de tecnologías mixtas. A medida que bajan los precios de los consumibles digitales, el mercado de tintas de impresión evoluciona desde las curvas de costes basadas exclusivamente en el volumen hacia modelos de servicio basados en el valor, como el pago por impresión. Los proveedores de tintas estrechan sus colaboraciones con los fabricantes de equipos originales (OEM) de prensas para perfeccionar la reología y la estabilidad térmica, protegiendo el estado de las boquillas y reduciendo el tiempo de inactividad. Estas alianzas consolidan las futuras fuentes de ingresos, incluso con la disminución de la base instalada de prensas analógicas.
Por aplicación: La supremacía del embalaje acelera la evolución del mercado
El embalaje domina tanto la escala como el dinamismo. Su participación del 55.25 % en 2025, junto con una tasa de crecimiento anual compuesta (TCAC) del 4.29 %, consolida su posición como el eje central del mercado de tintas de impresión. Los embalajes de cartón ondulado se adaptan al aumento del tráfico de paquetes en el comercio electrónico, mientras que los cartones plegables premium y las cajas rígidas se adaptan a las categorías de belleza y bebidas espirituosas que priorizan el impacto en el lineal. Las bolsas flexibles ganan terreno gracias a que sus estructuras ligeras reducen los costes de transporte y aumentan la visibilidad en los comercios. Las tintas a base de agua y UV-LED destacan en estas aplicaciones gracias a su bajo olor, excelente resistencia de adhesión y un rápido manejo posimpresión.
Los textiles emergen como una prometedora vía de diversificación. Los sistemas de impresión directa a prenda y sublimación de tinta facilitan la moda bajo demanda, reduciendo el inventario no vendido y el desperdicio ambiental. Las composiciones químicas de las tintas deben ofrecer resistencia al lavado y suavidad al tacto, lo que impulsa a los proveedores a combinar la nanodimensión de pigmentos con aglutinantes poliméricos. La impresión de seguridad, que abarca sellos de seguridad y etiquetas de seguimiento y rastreo, cobra relevancia a medida que los reguladores abordan la falsificación de productos farmacéuticos y electrónicos de alto valor. Si bien los segmentos comercial y editorial se reducen, las tiradas especializadas, como álbumes de fotos y títulos infantiles, persisten gracias a la personalización digital del color. La amplia gama de aplicaciones protege el mercado de tintas de impresión contra la volatilidad de un solo segmento.
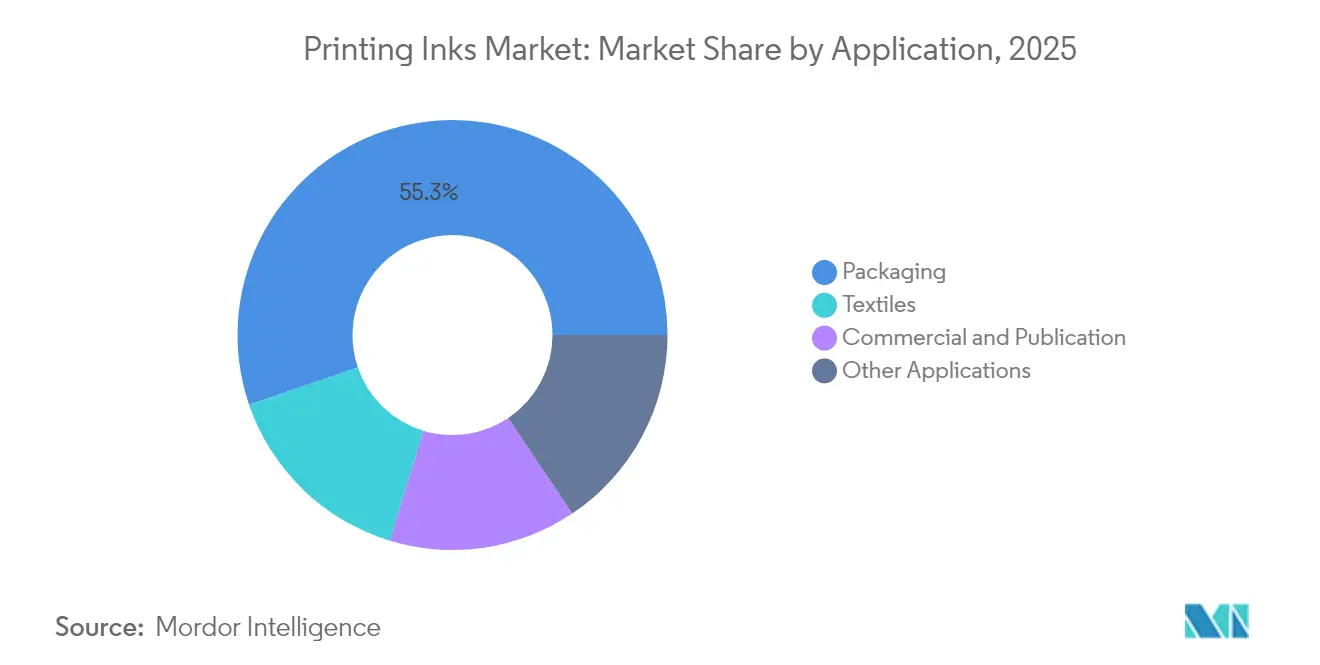
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de tintas de impresión en la región Asia-Pacífico
Asia-Pacífico representa el 40.10 % de los ingresos globales en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 3.96 %, lo que refleja la solidez de los ecosistemas manufactureros en China, India y el Sudeste Asiático. El consumo interno crece junto con la expansión de la clase media, impulsando la demanda de snacks envasados, productos de cuidado personal y productos farmacéuticos. Los convertidores locales invierten en líneas flexográficas de alta velocidad y adoptan modernizaciones UV-LED para ahorrar energía y cumplir con las auditorías de los clientes de exportación. Los gobiernos de China e India apoyan las cadenas de suministro de productos electrónicos y módulos solares, lo que indirectamente estimula las oportunidades de tintas conductoras para sensores y barras colectoras. El acceso regional a las materias primas, en particular a los pigmentos y las resinas intermedias, fomenta precios competitivos que alimentan los flujos comerciales globales de tintas de impresión.
Mercado europeo de tintas de impresión
Europa aplica algunas de las normativas ambientales más estrictas, lo que acelera la migración a plataformas de base agua y de curado energético. El liderazgo de Alemania en la adopción de tintas ecológicas y la prohibición francesa de los aceites minerales impulsan a los proveedores regionales a modernizar sus formulaciones e invertir en la recuperación de disolventes de circuito cerrado. Los clústeres de marcas de lujo en Italia y Francia buscan acabados premium, lo que aumenta la demanda de sistemas de barnizado metálico, perlado y táctil. Los convertidores de Europa del Este adoptan líneas flexográficas modulares para atender a grupos minoristas transcontinentales, a menudo especificando las mismas tintas de baja migración que requieren los compradores occidentales.
Mercado de tintas de impresión en Norteamérica
Norteamérica combina la madurez tecnológica con una estricta supervisión de COV. Las evaluaciones de la TSCA de la EPA impulsan a los formuladores a validar la toxicología de las materias primas e invertir en alternativas más seguras. Los principales convertidores implementan plataformas de mantenimiento predictivo; INX International reportó un aumento del 13% en la disponibilidad de activos tras implementar análisis de IA en las líneas de producción. México gana participación como centro de distribución cercana para alimentos envasados y productos de cuidado personal con destino a Estados Unidos y Canadá, lo que eleva los volúmenes regionales de tinta. Las marcas promueven tintas aptas para el reciclaje que no afecten la repulpa de papel ni la recuperación de poliolefinas, fomentando la colaboración en toda la cadena de valor del empaque. La región ejemplifica cómo la automatización, la sostenibilidad y el rigor regulatorio se combinan para definir la trayectoria futura del mercado de tintas de impresión.

Panorama competitivo
El mercado de tintas de impresión muestra una fragmentación moderada. Líderes globales como Siegwerk y ALTANA optimizan las sinergias de escala en las compras y la logística transfronteriza. Mientras tanto, los líderes regionales adaptan sus portafolios a los gustos locales y a las particularidades regulatorias, fidelizando a través de un soporte técnico ágil. A menudo se asocian con fabricantes de equipos originales (OEM) para el desarrollo conjunto de sistemas de nicho, como tintas blancas de alta opacidad para etiquetas de PET reciclado. Los riesgos de suministro persisten. La escasez de nitrocelulosa prolonga los plazos de entrega de las tintas solventes para flexografía y huecograbado, lo que lleva a algunos convertidores a precalificar aglutinantes alternativos. La volatilidad de los precios de los pigmentos, especialmente para los tonos azoicos clave, obliga a los formuladores a evaluar sistemas híbridos de alta gama. El escrutinio regulatorio sobre los compuestos PFAS y los residuos de fotoiniciadores impulsa una rápida reevaluación de las materias primas. Los participantes del mercado que integran certificaciones de sostenibilidad, gestión digital del color y abastecimiento ágil se aseguran así una ventaja estratégica en el mercado de tintas de impresión.
Líderes de la industria de tintas de impresión
Corporación DIC
Grupo de pedernal
grupo huber
Corporación Sakata INX
Siegwerk Druckfarben AG & Co. KGaA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2024: DuPont presentó las tintas pigmentadas de baja viscosidad Artistri PN1000 en drupa 2024, citando la densidad óptica mejorada y el cumplimiento del contacto con alimentos.
- Marzo de 2024: DIC India inauguró una planta de tinta líquida sin tolueno de 1.1 millones de INR (unos 0.013 millones de USD) en Gujarat con una capacidad anual de 10,000 toneladas.


Alcance del informe del mercado global de tintas de impresión
Las tintas de impresión consisten en un pigmento o pigmentos del color requerido mezclado con aceite o barniz, principalmente una tinta negra hecha de negros de carbón y aceite de linaza espeso agregado. El mercado de tintas de impresión está segmentado por tipo, proceso, aplicación y geografía. Por tipo, el mercado está segmentado en tintas a base de solventes, a base de agua, a base de aceite, UV, UV-LED y otros tipos de tintas. Por proceso, el mercado está segmentado en impresión litográfica, impresión flexográfica, impresión en huecograbado, impresión digital y otros procesos. Por aplicación, el mercado está segmentado en empaque, comercial y publicación, textiles y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de tintas de impresión en 19 países de las principales regiones. El informe ofrece el tamaño del mercado y las previsiones para las tintas de impresión en volumen (toneladas métricas) para todos los segmentos anteriores.
Por Tipo
| Base de solvente |
| Basado en agua |
| Basado en aceite |
| UV |
| UV-LED |
| Otros tipos |
Por proceso
| Impresión litográfica |
| Impresión flexográfica |
| Impresión en huecograbado |
| Impresión digital |
| Otros procesos |
por Aplicación
| Embalaje | Embalaje rígido | Contenedores de cartón |
| Cajas de cartón corrugado | ||
| Contenedores de Plástico Rígido | ||
| Latas de metal | ||
| Otros embalajes rígidos | ||
| Envases Flexibles | ||
| Etiquetas | ||
| Otros embalajes | ||
| Comercial y Publicación | ||
| Textiles | ||
| Otras aplicaciones |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Base de solvente | ||
| Basado en agua | |||
| Basado en aceite | |||
| UV | |||
| UV-LED | |||
| Otros tipos | |||
| Por proceso | Impresión litográfica | ||
| Impresión flexográfica | |||
| Impresión en huecograbado | |||
| Impresión digital | |||
| Otros procesos | |||
| por Aplicación | Embalaje | Embalaje rígido | Contenedores de cartón |
| Cajas de cartón corrugado | |||
| Contenedores de Plástico Rígido | |||
| Latas de metal | |||
| Otros embalajes rígidos | |||
| Envases Flexibles | |||
| Etiquetas | |||
| Otros embalajes | |||
| Comercial y Publicación | |||
| Textiles | |||
| Otras aplicaciones | |||
| Por geografía | Asia-Pacífico | China | |
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Países de la ASEAN | |||
| Resto de Asia-Pacífico | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| España | |||
| El resto de Europa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Medio Oriente y África | Saudi Arabia | ||
| Sudáfrica | |||
| Resto de Oriente Medio y África | |||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de tintas de impresión en 2026?
El tamaño del mercado de tintas de impresión es de USD 19.16 mil millones en 2026 con un pronóstico de CAGR del 3.11 % hasta 2031.
¿Qué segmento está creciendo más rápido dentro de las tintas de impresión?
Las tintas de impresión digital se expanden a una tasa de crecimiento anual compuesta (CAGR) del 8.15 % a medida que los convertidores buscan tiradas cortas y personalización.
¿Por qué el packaging domina la demanda de tinta de impresión?
El packaging captura el 55.25% de la participación porque el comercio electrónico, las marcas premium y las normas de seguridad alimentaria exigen tintas de alto rendimiento y, a menudo, ecológicas.
¿Qué cambio tecnológico es el más disruptivo para los proveedores de tinta?
El curado mediante LED UV redefine la economía del proceso al ofrecer secado instantáneo, menor consumo de energía y compatibilidad con películas sensibles al calor.
¿Cómo influyen las regulaciones en la formulación de tintas?
Los límites más estrictos de COV y las prohibiciones de sustancias REACH aceleran la transición hacia productos químicos basados en agua y curables con energía que reducen las emisiones y mejoran la reciclabilidad.
Última actualización de la página:



