

Tamaño y participación del mercado de crédito privado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.96 billones |
| Tamaño del mercado (2031) | USD 3.48 billones |
| Tasa de crecimiento (2026 - 2031) | 12.13% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de crédito privado por Mordor Intelligence
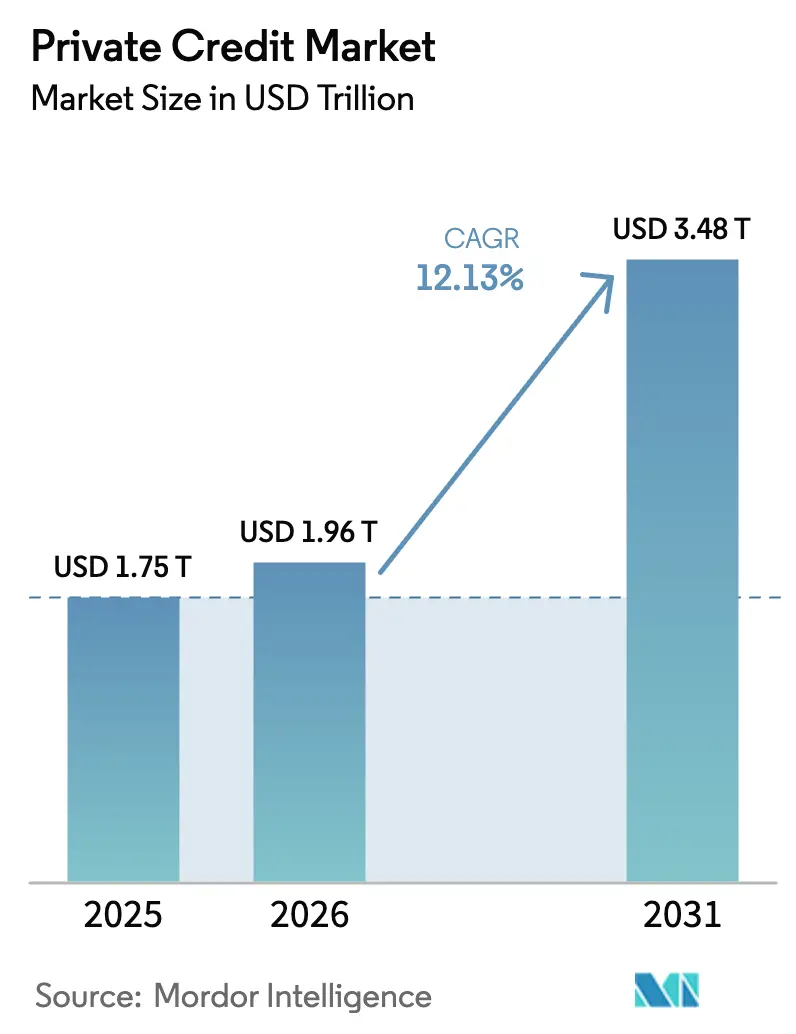
Se prevé que el tamaño del mercado de crédito privado se expanda de 1.75 billones de dólares en 2025 y 1.96 billones de dólares en 2026 a 3.48 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 12.13% entre 2026 y 2031.
La trayectoria de crecimiento refleja el cambio de una clase de activos alternativos a un canal de financiación convencional que ahora respalda a una amplia gama de prestatarios corporativos medianos y grandes. La tensión competitiva de los bancos ha aumentado desde finales de 2025, lo que probablemente modere los precios y el crecimiento, sin alterar la tendencia de adopción a largo plazo. Las restricciones estructurales de capital bancario, bajo los marcos de Basilea finalizados y pendientes, siguen dirigiendo ciertas exposiciones crediticias hacia canales no bancarios, lo que respalda la originación continua para el mercado de crédito privado. La escala y la especialización de la plataforma son factores diferenciadores, ya que los gestores se expanden hacia la financiación con garantía de activos y las alianzas de transferencia de riesgos con bancos para mantener el flujo de operaciones y proteger la rentabilidad.
Conclusiones clave del informe
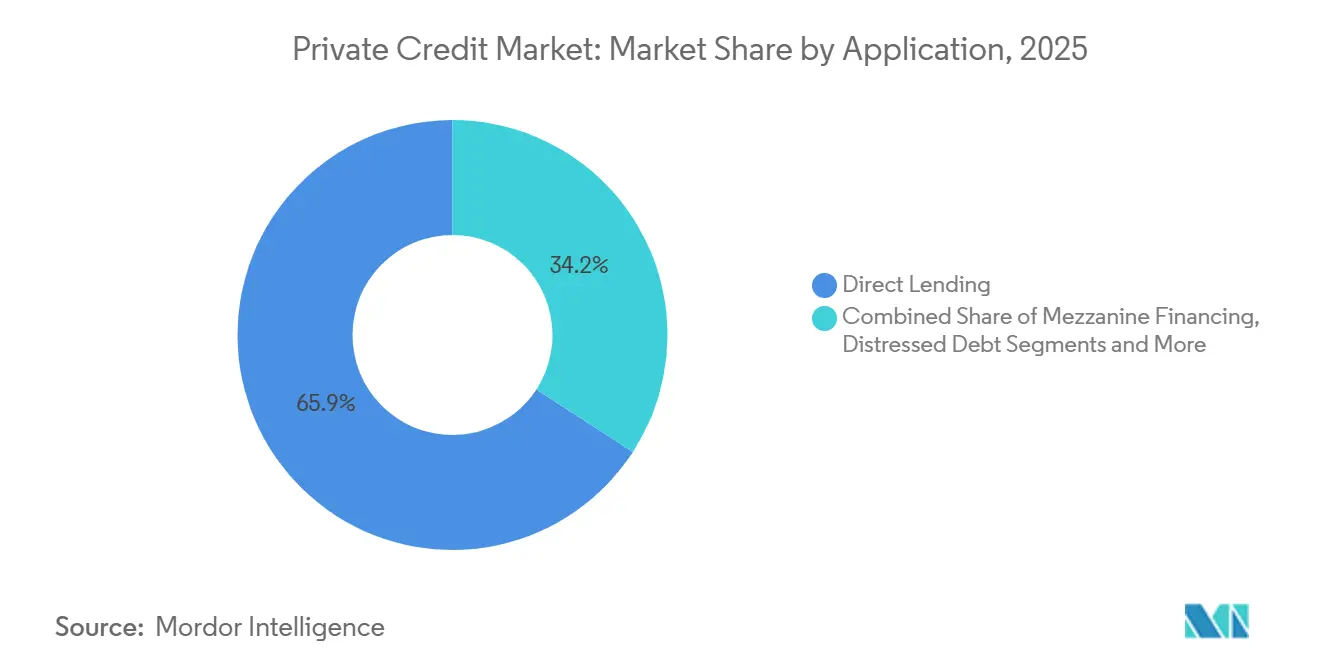
- Por aplicación, los préstamos directos lideraron con una cuota de ingresos del 65.85 % del mercado de crédito privado en 2025, mientras que se prevé que la financiación especializada se expanda a una tasa de crecimiento anual compuesta del 13.97 % hasta 2031.
- Por usuario final, las pequeñas y medianas empresas representaron el 65.25% del mercado de crédito privado en 2025, y se prevé que las grandes corporaciones crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.90% hasta 2031.
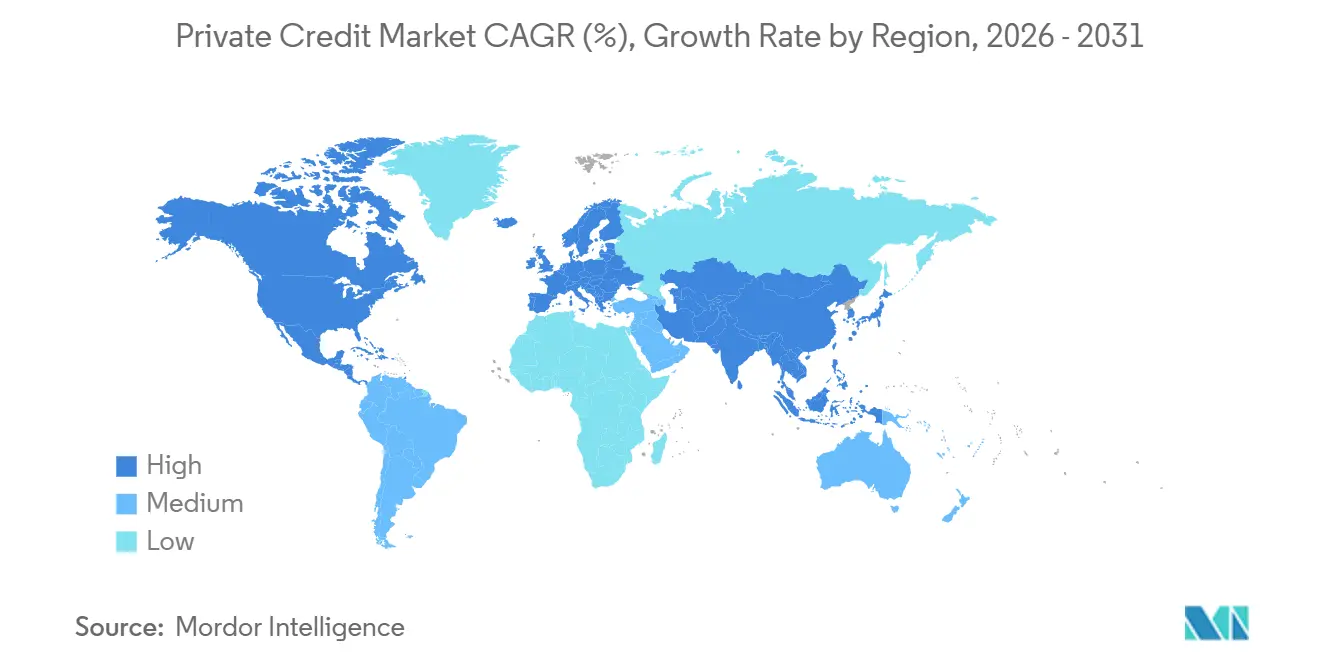
- Geográficamente, Norteamérica concentraba el 60.12% del mercado de crédito privado en 2025, y se prevé que la región de Asia-Pacífico avance a una tasa de crecimiento anual compuesta (TCAC) del 13.30% hasta 2031, manteniendo su trayectoria de expansión actual.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de crédito privado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La reducción de costes bancarios en el marco de la fase final de Basilea III eleva los costes de capital de los bancos, desplazando los préstamos corporativos hacia el crédito privado. | + 3.2% | Global, con concentración a corto plazo en América del Norte y aceleración en Europa a partir de 2026 a medida que se implementan las fases de Basilea IV. | A corto plazo (≤ 2 años), intensificándose hasta su implementación en 2026-2027. |
| La refinanciación y los plazos de vencimiento en la financiación apalancada y el sector inmobiliario comercial generan un flujo de operaciones de crédito privado a varios años. | + 2.8% | América del Norte (principal), Europa (secundaria), con concentración de madurez de CRE en los mercados del Cinturón del Sol de EE. UU. y ciudades clave europeas. | A medio plazo (2-4 años), alcanzando su punto máximo en el ciclo de vencimiento 2026-2028. |
| El capital de las aseguradoras acelera las asignaciones al crédito privado a medida que las aclaraciones de Solvencia II/NAIC mejoran la eficiencia del capital. | + 2.1% | Global, con una adopción destacada en Norteamérica por parte de las aseguradoras de vida y las aseguradoras europeas en el marco de Solvencia II. | A medio plazo (2-4 años), con institucionalización prevista para 2027-2028. |
| Las operaciones de transferencia de riesgo bancario (SRT/CRT) abren un nuevo flujo de activos a las plataformas de crédito privadas. | + 1.7% | Europa (dominante, emisión anual de SRT de más de 550 mil millones de dólares), América del Norte (en aceleración, actividad récord en EE. UU. en 2024-2025) | A corto y medio plazo (≤ 3 años), con un impulso regulatorio hasta 2027. |
| La financiación basada en el valor liquidativo y las operaciones secundarias de crédito privado amplían la liquidez y el mercado potencial. | + 1.9% | América del Norte (maduro), Europa (fase de crecimiento), con actividad emergente en los mercados secundarios de Asia-Pacífico. | A medio y largo plazo (2-5 años), institucionalización a medida que se normalicen las herramientas de liquidez de los proveedores de liquidez. |
| Las inversiones de capital en IA/centros de datos y transición energética requieren financiamientos privados a medida y de gran envergadura. | + 2.4% | América del Norte (infraestructura de IA), Europa y Asia-Pacífico (transición energética), con concentración de financiación de proyectos en regiones con alta penetración de energías renovables. | A largo plazo (≥ 4 años), con una inversión inicial concentrada en IA en 2026-2027 y un despliegue sostenido de la transición energética hasta 2031. |
| Fuente: Inteligencia de Mordor | |||
Fase final de Basilea III y reducción de los préstamos bancarios
Las reformas regulatorias de Estados Unidos y Europa están recalibrando la asignación de capital en los grandes bancos, lo que está aumentando la intensidad de capital relativa de ciertas exposiciones corporativas, apalancadas y de financiación de proyectos y reforzando un cambio en la actividad crediticia hacia canales no bancarios. Los prestamistas europeos ya están actuando bajo Basilea 3.1 a través de un mayor uso de la transferencia significativa de riesgo para optimizar los activos ponderados por riesgo, evidenciado por la SRT de cartera inaugural de ABN AMRO de USD 2.35 mil millones que redujo los activos ponderados por riesgo en USD 1.88 mil millones [1] Oficina de prensa de ABN AMRO, “ABN AMRO anuncia una transacción significativa de transferencia de riesgo con Blackstone”, GlobeNewswire, globenewswire.com . Los bancos también están utilizando protección sintética en las carteras de Estados Unidos para gestionar la concentración y reducir el riesgo de cola al tiempo que mantienen las relaciones con los clientes, como lo demuestra el SRT de Deutsche Pfandbriefbank, donde la protección crediticia cubrió un tramo mezzanine de una cartera de préstamos en Estados Unidos en buen estado [2] Deutsche Pfandbriefbank Strikes $2 Billion SRT Deal with Oaktree,” Sahm Capital, sahmcapital.com . Estas acciones crean un flujo de activos constante y diversificado hacia plataformas de crédito privado que se especializan en tramos de primera pérdida y mezzanine, que pueden cumplir los objetivos de alivio de capital de los bancos y ofrecer atractivos rendimientos ajustados al riesgo para los inversores. A medida que continúan los plazos de implementación en Europa y el Reino Unido, y a medida que avanza la reglamentación en Estados Unidos, el mercado global de crédito privado mantiene un papel estructural como fuente complementaria de financiación junto con los bancos.
Dinámica del muro de refinanciación y flujo de transacciones impulsado por el vencimiento
Un ciclo de refinanciamiento plurianual en el sector de financiación apalancada e inmobiliario comercial está incrementando la demanda de recapitalizaciones a medida y estructuras de capital senior plus que el mercado de crédito privado puede valorar y ofrecer con rapidez y certeza. Las restricciones en la evaluación crediticia bancaria y las presiones sobre los costes de los tipos de interés variables aumentan la necesidad de soluciones híbridas que combinen deuda senior garantizada, capas mezzanine y capital preferente para subsanar las brechas de valoración surgidas durante el periodo de bajas tasas de emisión de 2020-2021. El resultado es un mayor abanico de oportunidades en sectores que se enfrentan a la concentración de vencimientos, donde los vehículos privados pueden adaptar las estructuras a la calidad de los activos, el plan de negocio y el perfil del patrocinador, en lugar de depender de la sindicación estandarizada. Los gestores con experiencia en activos respaldados y conocimientos sobre reestructuración están en posición de evaluar propiedades sensibles al DSCR y empresas operativas con flujos de caja variables, lo que permite un apalancamiento prudente y cláusulas más estrictas para protegerse de las pérdidas. Por lo tanto, el mercado de crédito privado no solo es un prestamista de último recurso en estos ciclos, sino también una fuente principal de liquidez que puede estabilizar a los prestatarios solventes y acelerar la resolución de los créditos más débiles.
Asignación de capital y claridad regulatoria en el sector asegurador
Los vehículos de crédito privado y de infraestructura especializada están atrayendo asignaciones de las aseguradoras de vida, ya que los ingresos a tipo variable, las protecciones estructurales y la menor volatilidad de la valoración a precios de mercado se alinean con los pasivos a largo plazo. Los recientes cierres de fondos en crédito de infraestructura y financiación de la transición energética indican una creciente cartera de estructuras equivalentes a grado de inversión que cumplen con los objetivos de eficiencia de capital y rentabilidad de las aseguradoras. A medida que las aseguradoras estandarizan las asignaciones a los vehículos de crédito privado, los gestores con una sólida originación, administración y presentación de informes pueden ofrecer plazos más largos y características como reducciones de efectivo y aumentos vinculados a las calificaciones que se ajustan a las restricciones regulatorias y de gestión de activos y pasivos (ALM). Estos cambios ayudan a financiar préstamos senior y senior plus a sectores clave como servicios públicos, infraestructura digital y energías renovables contratadas, ampliando la base de clientes potenciales para el mercado de crédito privado más allá de los préstamos corporativos respaldados por patrocinadores. A su vez, los mandatos diversificados de las aseguradoras pueden reducir la ciclicidad en la captación de fondos y mantener la inversión incluso cuando se reabren los mercados públicos.
Transferencia de Riesgos Bancarios y Expansión del Mercado SRT/CRT
La transferencia de riesgos es ahora un canal fundamental que vincula los balances bancarios con el capital privado, donde los tramos mezzanine y de primera pérdida permiten a los bancos liberar capital y mantener la cobertura a sus clientes. El primer SRT de ABN AMRO con una plataforma de crédito privado permitió aliviar la carga de capital en una gran cartera corporativa, lo que demuestra cómo los bancos europeos pueden reducir el riesgo manteniendo la originación y la administración de préstamos. La protección sintética de Deutsche Pfandbriefbank en una cartera de préstamos para oficinas en Estados Unidos muestra cómo los SRT pueden adaptarse a clases de activos específicas y a giros estratégicos, incluidas las salidas del mercado. Para los inversores, los SRT ofrecen una exposición diversificada a carteras consolidadas con funciones de absorción de pérdidas y gobernanza definidas, que pueden generar rentabilidades sin apalancamiento de un dígito medio a alto con importantes márgenes de seguridad. A medida que los bancos estandarizan estos programas, las plataformas de crédito privado con análisis de riesgo cuantitativos y especialistas sectoriales pueden ampliar la participación a través de carteras corporativas, de bienes raíces comerciales y de consumo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La compresión de los diferenciales derivada de la reapertura de los mercados sindicados reduce la prima de iliquidez del crédito privado. | -1.8% | América del Norte (impacto principal), con compresión secundaria en los segmentos de gran capitalización europeos a medida que los mercados BSL se reactivan. | A corto plazo (≤ 2 años), intensificándose hasta 2026 si los préstamos bancarios se aceleran tras la flexibilización de las regulaciones. |
| La erosión de la documentación (cláusulas de mantenimiento laxas, riesgo de LME) puede aumentar la gravedad de las pérdidas. | -1.3% | Global, con una concentración en Norteamérica, operaciones de gran capitalización/mercado medio-alto y megatransacciones europeas por más de 588.1 millones de dólares | A medio plazo (2-4 años), se materializa en ciclos de impago a medida que las protecciones contractuales resultan insuficientes. |
| La opacidad en la valoración y la escasa liquidez del mercado secundario aumentan el riesgo de salida y las preocupaciones sobre la suavización del valor liquidativo. | -0.9% | Global, con especial atención a los vehículos minoristas semilíquidos en Norteamérica y a las estructuras permanentes que captan asignaciones a clientes de alto patrimonio. | A corto y medio plazo (≤ 3 años), materializándose si las presiones de reembolso obligan a liquidar activos con descuento. |
| El riesgo de recalibración regulatoria (nueva propuesta de Basilea, ajustes de la NAIC RBC) puede atenuar la retirada bancaria o aumentar el capital de las aseguradoras. | -0.7% | América del Norte (incertidumbre sobre la revisión de la fase final de Basilea), Europa (seguimiento continuo de la implementación de Basilea IV) | A medio plazo (2-4 años), dependiendo de los ciclos de finalización regulatoria de 2026-2027. |
| Fuente: Inteligencia de Mordor | |||
Competencia en el mercado de compresión de diferenciales y BSL
La reapertura de los mercados sindicados ha ajustado los precios y aumentado las opciones de refinanciación para los prestatarios de capitalización media-alta y grande, lo que comprime la prima de iliquidez que respaldaba los recientes rendimientos del crédito privado. A medida que aumenta la competencia, los términos de las transacciones tienden a estructuras favorables para el prestatario, con algunas transacciones liquidándose a diferenciales más cercanos a los niveles BSL [3] Compresión de diferenciales y competencia en el mercado BSL . El impacto es más visible en las grandes operaciones de club donde los patrocinadores pueden sindicar el riesgo entre múltiples prestamistas en cualquiera de los canales, presionando los términos privados a menos que los prestamistas impongan disciplina en el apalancamiento, los convenios y la documentación. Las plataformas de escala con amplias carteras de originación y amplitud sectorial pueden ser más selectivas, pero los gestores de nivel medio se enfrentan a la presión de despliegue que puede erosionar los rendimientos ajustados al riesgo. Por el contrario, los verdaderos nichos del mercado medio con un EBITDA menor aún respaldan precios más firmes y mayores protecciones para los acreedores, lo que mantiene la diferenciación para los prestamistas especializados.
Erosión de la documentación y riesgo de la LME
La documentación menos rigurosa en ciertos segmentos reduce la visibilidad de las alertas tempranas y puede debilitar las posiciones de negociación durante las reestructuraciones, lo que aumenta el riesgo de gravedad de las pérdidas. Los ejercicios de gestión de pasivos que subordinan a los prestamistas no participantes o mueven las garantías pueden reducir aún más las recuperaciones si los convenios y las cestas son expansivos. El efecto es más agudo en operaciones más grandes y altamente competitivas donde la rapidez y la certeza exigen primas y los prestamistas aceptan condiciones menos favorables para obtener mandatos [4] Global Legal Group Editorial Team, “Overview and Comparison of the Broadly Syndicated Loan and Private Credit Markets,” Global Legal Insights, globallegalinsights.com . En el mercado medio inferior, los convenios de mantenimiento financiero más estrictos y los informes personalizados pueden moderar la gravedad y permitir intervenciones más tempranas que apoyen los resultados de los acreedores. Los gestores que mantienen la disciplina en la documentación y alinean las estructuras con la durabilidad del flujo de caja pueden navegar mejor el próximo ciclo de incumplimiento.
Análisis de segmento
Por solicitud: La financiación especializada lidera el crecimiento en medio de la madurez de los préstamos directos.
Los préstamos directos representaron el 65.85 % de la cuota de mercado de crédito privado en 2025, impulsados por adquisiciones respaldadas por patrocinadores y financiación corporativa de tamaño medio, donde las estructuras sin restricciones y senior plus ofrecen certeza y rapidez. Los patrocinadores han optado cada vez más por prestamistas directos como proveedores principales para transacciones apalancadas, lo que favorece la escala y la consistencia en la implementación para grandes plataformas con relaciones sólidas. Si bien la competencia está moderando el crecimiento futuro en este segmento, la disciplina en torno al apalancamiento, la cobertura de intereses en efectivo y la gobernanza mantiene el rendimiento alineado con el perfil de las carteras senior garantizadas. Paralelamente, la reducción de la exposición bancaria a ciertas empresas y los programas activos de transferencia de riesgos amplían el flujo hacia canales no bancarios, lo que respalda una originación constante incluso con la reapertura de las ventanas de financiación pública. Como resultado, el mercado global de crédito privado continúa proporcionando financiación fiable a los patrocinadores, al tiempo que impulsa a los gestores a diferenciarse en la calidad de la suscripción, el enfoque sectorial y la construcción de carteras.
La financiación especializada es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.97 % hasta 2031, lo que refleja el auge de la financiación respaldada por activos, los préstamos con garantía de valor liquidativo (VL) y los mercados secundarios de crédito como estrategias institucionales a gran escala dentro del mercado de crédito privado. La financiación respaldada por activos está ganando terreno porque las garantías, las características estructurales y los plazos más cortos pueden compensar la compresión de los diferenciales, mientras que las carteras de préstamos diversificadas ayudan a mitigar el riesgo idiosincrásico. Los préstamos con garantía de valor liquidativo se han convertido en una herramienta sólida a nivel de cartera, como lo demuestran los cierres de fondos récord y el despliegue equilibrado en Norteamérica y Europa. Los mercados secundarios de crédito añaden otra vía de liquidez para los inversores institucionales (LP) y los gestores de fondos (GP) y ahora cuentan con el respaldo de vehículos dedicados multimillonarios de plataformas líderes. En conjunto, estas estrategias amplían el tamaño del mercado global de crédito privado a nivel de aplicación, al añadir carteras de riesgo diversas que complementan los préstamos directos corporativos y facilitan un despliegue más fluido a lo largo de los ciclos económicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: El dominio de las PYMES se enfrenta al crecimiento de las grandes corporaciones.
Las pequeñas y medianas empresas (PYME) representaron el 65.25 % de la cuota de mercado en 2025, ya que los bancos optimizaron los balances de las empresas medianas y los prestamistas privados cubrieron la brecha de ejecución con estructuras a medida, plazos más rápidos y tasas de cierre consistentes. Estos prestatarios valoran la certeza, los marcos contractuales adaptados a sus perfiles de flujo de caja y el seguimiento basado en la relación, características que los prestamistas de mayor tamaño pueden estandarizar sin sacrificar la diligencia debida. El segmento se beneficia de condiciones de mantenimiento más estrictas que las operaciones de grandes capitalizaciones, lo que crea margen para intervenciones tempranas que pueden reducir la gravedad de las pérdidas y mejorar los resultados. La financiación sin patrocinador también ha crecido en regiones específicas donde las empresas propiedad de sus fundadores prefieren capital no dilutivo y socios orientados al servicio. A medida que los bancos reingresan a algunos nichos del mercado medio, el sector del crédito privado aún mantiene una fuerte ventaja en velocidad, confidencialidad y flexibilidad en la estructuración del capital que requieren las PYME.
Las grandes corporaciones constituyen el grupo de usuarios finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.90 % hasta 2031, impulsada por la construcción de centros de datos de IA, la transformación digital y ciertas adquisiciones apalancadas (LBO) de grandes empresas, donde los clubes de crédito privados pueden igualar el tamaño y la certeza de ejecución. La emisión pública ha financiado gran parte del gasto de capital a corto plazo, pero las líneas de crédito privadas son fundamentales para financiar proyectos a medida, asegurar garantías especializadas y alinear los flujos de efectivo con los contratos a largo plazo. La infraestructura, las energías renovables y los activos digitales se encuentran en el centro de esta ola de crecimiento, dados los contratos de compraventa, las garantías de activos reales y los entornos normativos favorables que reducen la volatilidad. Como resultado, el tamaño del mercado de crédito privado para grandes prestatarios corporativos se está expandiendo a través de una combinación de deuda senior garantizada para proyectos, soluciones estructuradas y financiamientos de clubes que complementan la capacidad del mercado público. El impulso hacia adelante depende de la disciplina en torno al apalancamiento, los precios y la documentación para preservar los rendimientos ajustados al riesgo a medida que aumenta la competencia.
Análisis geográfico
Mercado de crédito privado de Norteamérica
América del Norte representó el 60.12 % del mercado de crédito privado en 2025, gracias al sólido ecosistema de patrocinadores de la región, los fondos de capital institucionales y los vehículos no cotizados que ampliaron el acceso a una base de inversores más amplia. La captación de fondos se ralentizó a finales de 2025, cuando los prestatarios recurrieron a los canales públicos reabiertos y los bancos retomaron la financiación apalancada en determinados casos, lo que contribuyó a una reducción de los márgenes en las operaciones del segmento medio-alto del mercado. Aun así, el mercado de crédito privado sigue siendo un pilar fundamental para las transacciones respaldadas por patrocinadores, gracias a su rapidez de ejecución y la profundidad de sus relaciones, a la vez que actúa como respaldo de liquidez para vencimientos que requieren soluciones estructuradas. La cuota de mercado del crédito privado en América del Norte se mantiene gracias a plataformas escaladas con un historial de suscripción que abarca diversos ciclos económicos y una especialización sectorial.
Mercado europeo de crédito privado
El crecimiento de Europa se aceleró en 2025, ya que la implementación de Basilea 3.1 elevó los costos de capital para ciertas exposiciones bancarias y orientó los balances hacia la transferencia de riesgos, lo que amplió las oportunidades de originación para los grandes prestamistas privados. El despliegue y el número de operaciones alcanzaron niveles récord en la región, lo que refleja tanto la actividad de los patrocinadores como la creciente demanda de empresas fundadas por sus propietarios, que valoran la certeza y la confidencialidad. El uso de estructuras SRT por parte de los bancos europeos demuestra una vía sólida para que bancos y prestamistas privados colaboren en la optimización del capital, lo que amplía el mercado de crédito privado disponible en activos corporativos e inmobiliarios. A medida que entran en vigor regulaciones regionales como la CCD2 para el crédito al consumo, los prestamistas están perfeccionando los procesos, la información divulgada y la supervisión, lo que debería mejorar la transparencia y la confianza de los inversores.
Mercado de crédito privado de Asia-Pacífico
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 13.30 %, impulsada por cambios en las cadenas de suministro, el desarrollo de infraestructuras y la evolución regulatoria que permite una financiación no bancaria más flexible. Los fondos de crédito privado especializados en Asia han experimentado un crecimiento significativo, con gestores que se centran en los sectores de salud, educación, logística, bienes raíces e infraestructura digital en los principales mercados con marcos regulatorios favorables para los acreedores. La financiación de bienes raíces e infraestructuras sustenta gran parte de la demanda regional, dado que los bancos locales enfrentan limitaciones en sus balances y los patrocinadores buscan cierres rápidos. En este contexto, se prevé que el mercado de crédito privado en Asia Pacífico aumente a medida que los gestores especializados expandan la originación y adapten las estructuras a los marcos legales locales, manteniendo al mismo tiempo los estándares de riesgo globales.
Panorama competitivo
La escala sigue siendo una ventaja crucial en el mercado de crédito privado, ya que las plataformas líderes aprovechan sus amplios balances, su extensa cobertura de patrocinadores y sus capacidades integradas de financiación corporativa y basada en activos para obtener mandatos. Golub Capital registró un año récord en compromisos de financiación y captación de nuevo capital en 2025, al tiempo que expandió sus capacidades europeas y su actividad de titulización, lo que fortalece la originación y la diversificación de la financiación. La evaluación de riesgos centrada en la calidad y la orientación hacia la garantía senior continúan diferenciando el rendimiento y manteniendo bajas tasas de morosidad en comparación con otros indicadores de crédito apalancado. Al mismo tiempo, las estrategias de financiación especializada han ganado terreno dentro de las carteras de las plataformas, a medida que los gestores amplían sus carteras de activos respaldados, valor liquidativo y mercados secundarios para defender los rendimientos y garantizar una inversión a prueba de ciclos económicos.
Las alianzas estratégicas con bancos constituyen otro elemento clave a medida que los programas SRT se vuelven repetibles y escalables, alineando la reducción de los activos ponderados por riesgo (APR) de los bancos con los objetivos de rentabilidad de los inversores. El programa SRT de cartera corporativa de ABN AMRO con un gestor de crédito privado y la protección sintética de Deutsche Pfandbriefbank sobre préstamos estadounidenses demuestran cómo los bancos europeos están implementando la optimización del capital. Estas colaboraciones amplían el acceso de las plataformas privadas a carteras diversificadas, aumentan la visibilidad de los datos y permiten la construcción de carteras que combinan exposiciones corporativas y respaldadas por activos. Las empresas que invierten en análisis, servicios y estándares de gobernanza pueden asegurar asignaciones recurrentes en estos programas y fortalecer sus relaciones con los bancos.
Las tendencias en innovación de productos y formación de capital ponen de manifiesto la institucionalización del mercado. Ares cerró aproximadamente 7.1 millones de dólares para su estrategia de Crédito Secundario a principios de 2026, citando la demanda de ventas lideradas por inversores institucionales y vehículos de continuación respaldados por carteras de crédito privado senior garantizadas. Los formatos de renta fija y semilíquidos están creciendo en determinados canales, mientras que los mandatos de las aseguradoras respaldan estructuras a plazos más largos con características de calificación crediticia. En este entorno, los gestores disciplinados hacen hincapié en la solidez de la documentación, los derechos de gobernanza y la selección de activos para equilibrar la compresión de los diferenciales y mantener la protección frente a las caídas a lo largo de los ciclos económicos.
Líderes de la industria del crédito privado
Gestión de Ares
Blackstone
Gestión de activos de Goldman Sachs
Socios de inversión de HPS
Gestión global de Apollo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Ares Management Corporation cerró operaciones por aproximadamente 7.1 millones de dólares para su estrategia de crédito secundario, incluyendo el cierre definitivo de su fondo inaugural Ares Credit Secondary Fund (ACS) y vehículos afiliados, asegurando alrededor de 4 millones de dólares en compromisos de capital de inversores limitados y superando su objetivo de 2 millones de dólares, centrándose principalmente en carteras de crédito privado senior garantizadas, respaldadas por capital privado y de tipo variable.
- Febrero de 2026: Power Sustainable Infrastructure Credit anunció su cierre definitivo en diciembre de 2025 con un capital total alineado que supera los 1 millones de dólares en todo el fondo y las cuentas gestionadas por socios, con el objetivo de ofrecer soluciones de financiación a medida en los sectores de energía, transporte, digital, social y reciclaje.
- Enero de 2026: Golub Capital informó haber cerrado compromisos de financiación por valor de más de 25 millones de dólares y haber captado 20.5 millones de dólares en nuevo capital de inversión en 2025, ampliando su presencia europea y posicionándose como el principal emisor de CLO para el mercado medio.
- Diciembre de 2025: ABN AMRO anunció una importante transacción de transferencia de riesgos con fondos gestionados por Blackstone, que proporciona protección contra primeras pérdidas para una cartera de préstamos corporativos de gran envergadura por valor de 2.35 millones de dólares y que se espera que reduzca los activos ponderados por riesgo en 1.88 millones de dólares.
Alcance del informe sobre el mercado mundial de crédito privado
El crédito privado involucra a prestamistas no bancarios que otorgan préstamos, principalmente a pequeñas y medianas empresas (pymes) con calificación crediticia inferior a la de grado de inversión. Este informe ofrece un análisis exhaustivo del mercado de crédito privado. Explora la dinámica del mercado, destaca las tendencias emergentes en diversos segmentos y regiones, y proporciona información sobre los distintos tipos de productos y aplicaciones. Además, el informe examina a los principales actores y el panorama competitivo.
El informe sobre el mercado de crédito privado está segmentado por aplicación (préstamos directos, financiación intermedia, deuda en dificultades y financiación especializada), por usuario final (pequeñas y medianas empresas (PYME) y grandes corporaciones) y por región geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África). El informe ofrece el tamaño del mercado y previsiones para el mercado de crédito privado en valor (USD) para todos los segmentos mencionados.
| Préstamos Directos |
| La financiación de entresuelo |
| Deuda en dificultades |
| Finanzas especializadas |
| Pequeñas y medianas empresas (pymes) |
| Grandes corporaciones |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| por Aplicación | Préstamos Directos | |
| La financiación de entresuelo | ||
| Deuda en dificultades | ||
| Finanzas especializadas | ||
| Por usuario final | Pequeñas y medianas empresas (pymes) | |
| Grandes corporaciones | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de crédito privado y cuál es su crecimiento proyectado hasta 2031?
El tamaño del mercado de crédito privado es de 1.75 billones de dólares en 2025 y de 1.96 billones de dólares en 2026, con una previsión de 3.48 billones de dólares para 2031 a una tasa de crecimiento anual compuesta del 12.13 % para 2026-2031.
¿Qué aplicaciones lideran el sector del crédito privado y cuáles están creciendo más rápido?
Los préstamos directos lideraron el mercado con una cuota del 65.85% en 2025, mientras que la financiación especializada es la aplicación de más rápido crecimiento con una tasa de crecimiento anual compuesta del 13.97% hasta 2031.
¿Cómo se distribuye el crecimiento regional en el crédito privado en la actualidad?
América del Norte representó el 60.12% del mercado en 2025, y Asia Pacífico es la región de más rápido crecimiento con una tasa de crecimiento anual compuesta (CAGR) proyectada del 13.30%, impulsada por cambios en la infraestructura y la cadena de suministro.
¿Qué factores favorecen más el crédito privado en 2026?
Las normas estructurales de capital bancario, las necesidades de refinanciación, las asignaciones de seguros, los acuerdos de transferencia de riesgos bancarios y el gasto de capital para la IA y la transición energética son factores clave que impulsan la originación y el despliegue en 2026.
¿Cuáles son los principales obstáculos para el crédito privado a corto plazo?
La compresión de los diferenciales derivada de la reapertura de los mercados sindicados y la documentación más débil en las operaciones de mayor envergadura pueden presionar la rentabilidad y aumentar el riesgo de pérdidas graves en las reestructuraciones.
¿Qué grupos de usuarios finales impulsan la demanda de crédito privado?
En 2025, las pymes representaban el 65.25% del mercado, mientras que las grandes corporaciones crecían a un ritmo más rápido, con una tasa de crecimiento anual compuesta del 12.90%, impulsadas por proyectos de infraestructura digital y transición energética.


