

Tamaño y participación del mercado de aceites de proceso
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
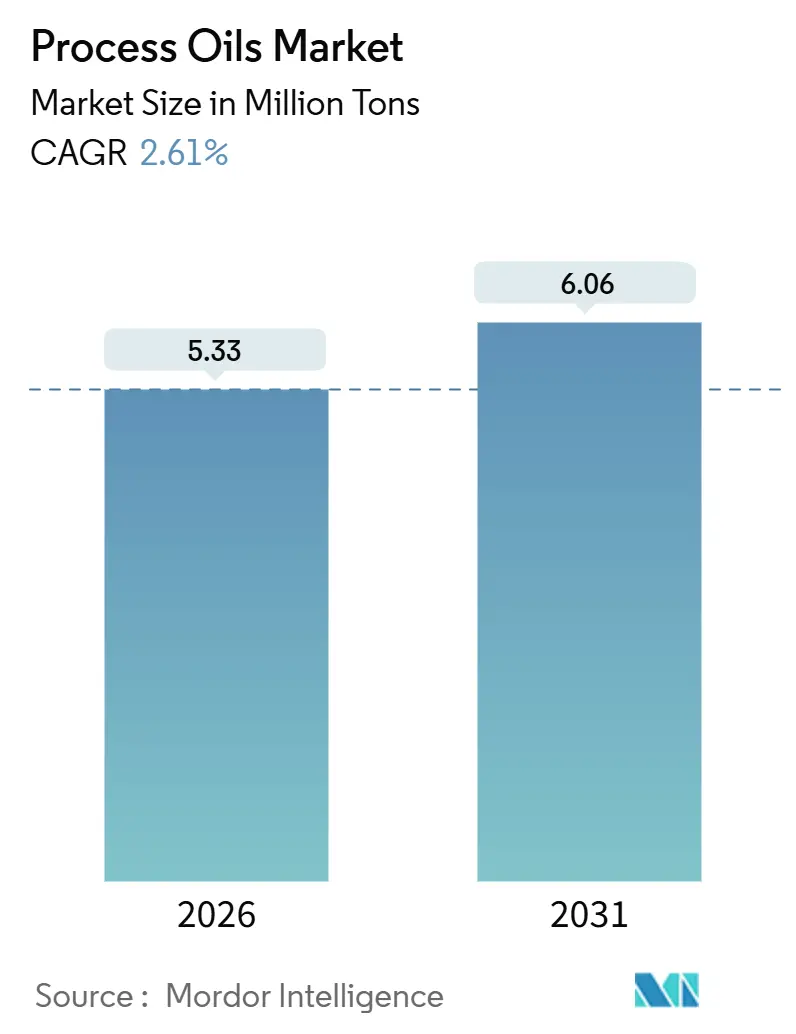
| Volumen de mercado (2026) | 5.33 millones de toneladas |
| Volumen de mercado (2031) | 6.06 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.61% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites de proceso por Mordor Intelligence
El tamaño del mercado de aceites de proceso se estima en 5.33 millones de toneladas en 2026 y se espera que alcance los 6.06 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.61 % durante el período de pronóstico (2026-2031). La sólida demanda de grados nafténicos, la producción de neumáticos resilientes en Asia-Pacífico y la transición hacia formulaciones con niveles ultrabajos de HAP sustentan esta trayectoria estable. Los aceites nafténicos combinan la escala actual con el crecimiento más rápido en su clase, las formulaciones para el cuidado personal se están actualizando a aceites blancos de la Farmacopea de los Estados Unidos (USP), y las refinerías asiáticas integradas están capitalizando la seguridad de la materia prima para ampliar las ventajas de costos sobre sus pares occidentales. Mientras tanto, los cierres de refinerías del Grupo I en América del Norte y Europa han reordenado los flujos comerciales, mientras que los límites máximos de HAP del Anexo XVII de REACH aceleran la transición hacia alternativas hidrotratadas y nafténicas.
Conclusiones clave del informe
- Por tipo, los aceites nafténicos lideraron con el 44.28% de la participación de mercado de aceites de proceso en 2025 y están avanzando a una CAGR del 6.03% hasta 2031.
- Por aplicación, el caucho capturó una participación del 59.94% del tamaño del mercado de aceites de proceso en 2025, mientras que el cuidado personal está creciendo a una CAGR del 4.92% hasta 2031.
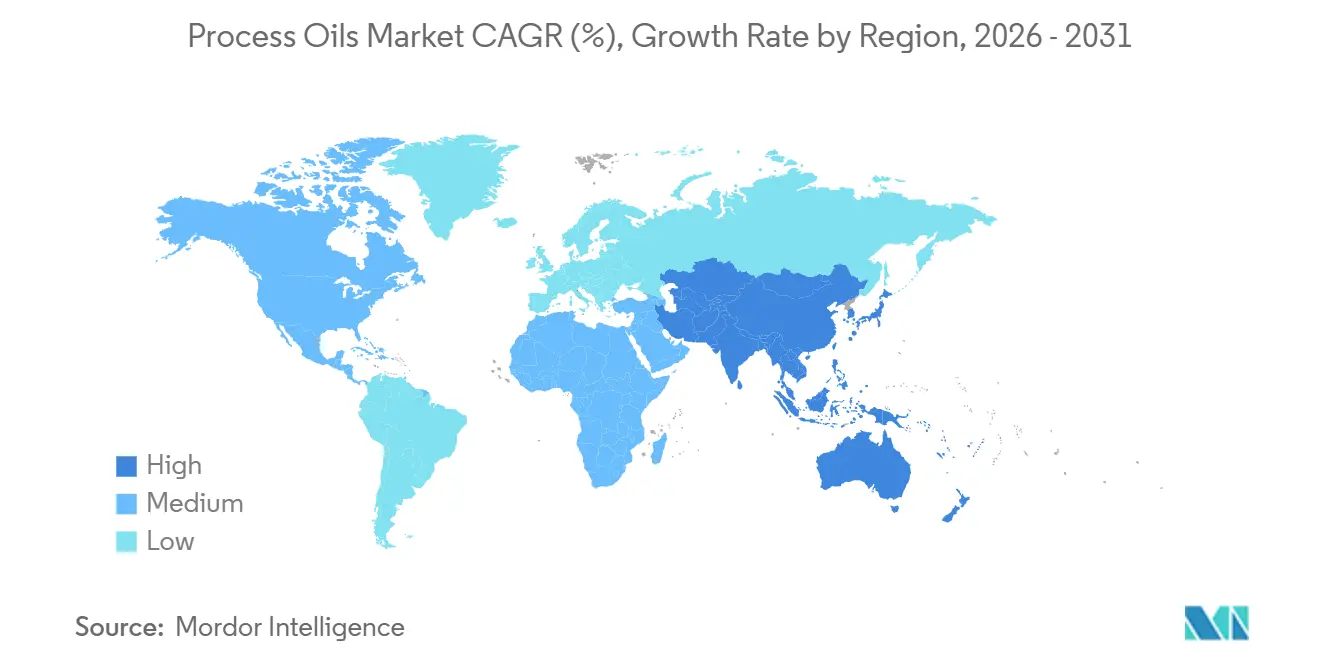
- Por geografía, Asia-Pacífico controló el 66.06% del tamaño del mercado de petróleo procesado en 2025 y se proyecta que mantendrá una CAGR del 2.94% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceites de proceso
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la capacidad de producción de polímeros y caucho sintético | + 0.9% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Mayor demanda de formulaciones de neumáticos de alto rendimiento | + 0.7% | Global, con concentración en China, India y ASEAN | Corto plazo (≤ 2 años) |
| Crecimiento de aceites nafténicos en fluidos metalúrgicos para la fabricación de vehículos eléctricos | + 0.6% | Centros de vehículos eléctricos de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Formulaciones de cuidado personal en auge que utilizan aceites de proceso blanco | + 0.4% | América del Norte y la UE, emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambie a tintas de impresión con contenido de COV ultrabajo utilizando aceites de proceso hidrotratados | + 0.2% | UE y América del Norte, impulsadas por la normativa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la capacidad de producción de polímeros y caucho sintético
La nueva planta de polibutadieno de Evonik en Shanghái, que entró en funcionamiento recientemente, ha impulsado la demanda interna de aceites de proceso de baja viscosidad. Mientras tanto, la tasa de utilización de Dow indica una escasez en el mercado, lo que impulsa esfuerzos para eliminar cuellos de botella vinculados a contratos de suministro plurianuales con refinerías integradas. Los grados nafténicos ganan cuota de mercado, ya que las fórmulas de caucho polimerizado en solución requieren una solubilidad superior, y los productores asiáticos aprovechan la disponibilidad de materia prima en el mismo lugar para asegurar márgenes. Esta dinámica amplía la base potencial del mercado de aceites de proceso para caucho , reforzando el crecimiento a medio plazo. Las refinerías comerciales sin flujos propios de aceite base se enfrentan a márgenes más reducidos, lo que las empuja hacia nichos especializados o estrategias de importación.
Mayor demanda de formulaciones de neumáticos de alto rendimiento
La producción de neumáticos en China ha experimentado un crecimiento significativo, con categorías radiales premium que incorporan aceites de proceso por compuesto, lo que indica una fuerte demanda. Si bien los segmentos premium adoptan neumáticos "verdes", que utilizan sílice para reducir la resistencia a la rodadura, estas innovaciones se basan en extractos aromáticos destilados tratados (TDAE) o sustitutos de origen biológico. Estos sustitutos deben cumplir con un límite máximo de HAP, un parámetro adoptado por los fabricantes de equipos originales (OEM) globales. Mientras tanto, en el sur de Asia y África, los neumáticos diagonales y todoterreno siguen favoreciendo los extractos aromáticos más asequibles. Esta elección no solo pone de manifiesto un arbitraje geográfico, sino que también refuerza las capacidades existentes en esas regiones. A medida que las formulaciones de neumáticos evolucionan, introducen un espectro más amplio de requisitos de grado, lo que garantiza que el mercado de aceites de proceso se mantenga estrechamente vinculado a los ritmos de la industria automotriz.
Crecimiento de aceites nafténicos en fluidos metalúrgicos para la fabricación de vehículos eléctricos
El mecanizado de baterías de vehículos eléctricos requiere fluidos que mantengan una viscosidad estable entre 10 y 80 °C. Los aceites nafténicos no solo cumplen este criterio, sino que también presentan niveles inherentemente bajos de HAP. Un estudio publicado en la revista Journal of Cleaner Production de 2024 destacó que las mezclas de base nafténica ofrecen una ventaja en eficiencia de enfriamiento sobre sus contrapartes parafínicas. Dado que se prevé un crecimiento significativo de la producción mundial de vehículos eléctricos para 2028, se espera que la demanda de fluidos nafténicos aumente. La sensibilidad del rendimiento a estos fluidos eclipsa las fluctuaciones en los precios de las materias primas, lo que permite precios superiores y consolida su estatus de especialidad en el mercado general de aceites de proceso.
Formulaciones de cuidado personal en auge que utilizan aceites de proceso blanco
A medida que las marcas de dermatología y cuidado infantil eliminan los aromáticos traza, los aceites blancos de grado USP, conformes con la FDA 21 CFR 178.3620(a), se han vuelto convencionales [1] US FDA, “CFR Title 21 §178.3620,” fda.gov . Estos grados altamente refinados ven incrementado su valor de mercado incluso con modestos aumentos de volumen. Con los consumidores de clase media en China e India comprando cada vez más lociones premium, los productores regionales como Idemitsu y H&R están respondiendo expandiendo su capacidad de aceite blanco. Este cambio no solo subraya la creciente demanda sino que también amplía la dependencia del mercado de los aceites de proceso, yendo más allá de su ancla tradicional en el caucho.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites estrictos de HAP en extractos aromáticos en la UE y América del Norte | -0.8% | La UE y América del Norte: repercusiones para los productores asiáticos orientados a la exportación | Corto plazo (≤ 2 años) |
| Las paradas de refinerías de petróleo base del Grupo I restringen el suministro de materia prima | -0.5% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| La volatilidad de los precios está vinculada a los diferenciales de precios del crudo y del petróleo base | -0.3% | Global, más grave en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites estrictos de HAP en extractos aromáticos en la UE y América del Norte
En respuesta a la prohibición del Anexo XVII de REACH sobre los aceites de proceso que contienen benzo[a]pireno y HAP totales por encima de los umbrales especificados, las empresas de neumáticos se han visto obligadas a abandonar los extractos convencionales [2] Agencia Europea de Sustancias Químicas, “REACH Anexo XVII Entrada 8”, echa.europa.eu . Haciéndose eco de estas medidas, los reguladores norteamericanos, a través de las leyes de California, establecieron umbrales similares. Esta alineación regulatoria, junto con el cierre de la unidad de aromáticos de Pernis de Shell en 2025 y la salida de ExxonMobil de Beaumont en 2023, ha llevado a una menor oferta de TDAE que cumpla con la normativa. En consecuencia, los precios spot del TDAE aumentaron, ejerciendo presión sobre los fabricantes de compuestos sensibles a los costos y frenando el crecimiento a corto plazo en el mercado de aceites de proceso.
Grupo I: Paradas en refinerías de petróleo base que limitan el suministro de materia prima
Gran parte de la capacidad del Grupo I desapareció entre 2023 y 2025, ya que Chevron, Phillips 66, Marathon y HF Sinclair racionalizaron unidades antiguas que no cumplían con las especificaciones de lubricación modernas. Debido a que los aceites de proceso se coproducen con los flujos del Grupo I, la oferta occidental se redujo y las importaciones al contado desde Corea del Sur o India generaron primas de flete. Las refinerías asiáticas integradas, con abundante materia prima, expandieron sus exportaciones y ampliaron su ventaja en precios, pero los largos tiempos de tránsito exponen a los compradores a la volatilidad, lo que modera la expansión del mercado de aceites de proceso en regiones con deficiencias.
Análisis de segmento
Por tipo: Aceites nafténicos Captura aplicaciones premium
Los grados nafténicos representaron el 44.28 % del mercado de aceites de proceso en 2025 y crecen a una tasa de crecimiento anual compuesta (TCAC) del 6.03 %, una combinación excepcional de escala y velocidad. Su estructura cicloparafínica proporciona fluidez a baja temperatura y alta solvencia, lo que los hace indispensables en fluidos para metalurgia de vehículos eléctricos y bandas de rodadura de neumáticos con niveles ultrabajos de HAP. Los aceites parafínicos cubren las necesidades de gama media en caucho y polímeros, mientras que los aceites aromáticos se mantienen en el mercado de neumáticos diagonales y asfalto en Asia-Pacífico, donde la normativa es menos estricta.
Nynas, Ergon y Calumet están invirtiendo en laboratorios de aplicación para desarrollar conjuntamente soluciones nafténicas con fabricantes de neumáticos, lo que les permite cerrar contratos a largo plazo que los protegen de las fluctuaciones del crudo. La abundancia de materias primas parafínicas de los Grupos II y III mantiene competitivos los precios de las parafinas, pero su comoditización erosiona los márgenes. Si China e India adoptan normas de HAP equivalentes a las de la UE a finales de esta década, la demanda significativa de aromáticos podría desaparecer, dejando varados activos en Corea del Sur y Tailandia. Estas contracorrientes mantienen la fluidez del mercado de petróleo procesado, lo que beneficia a los productores flexibles.
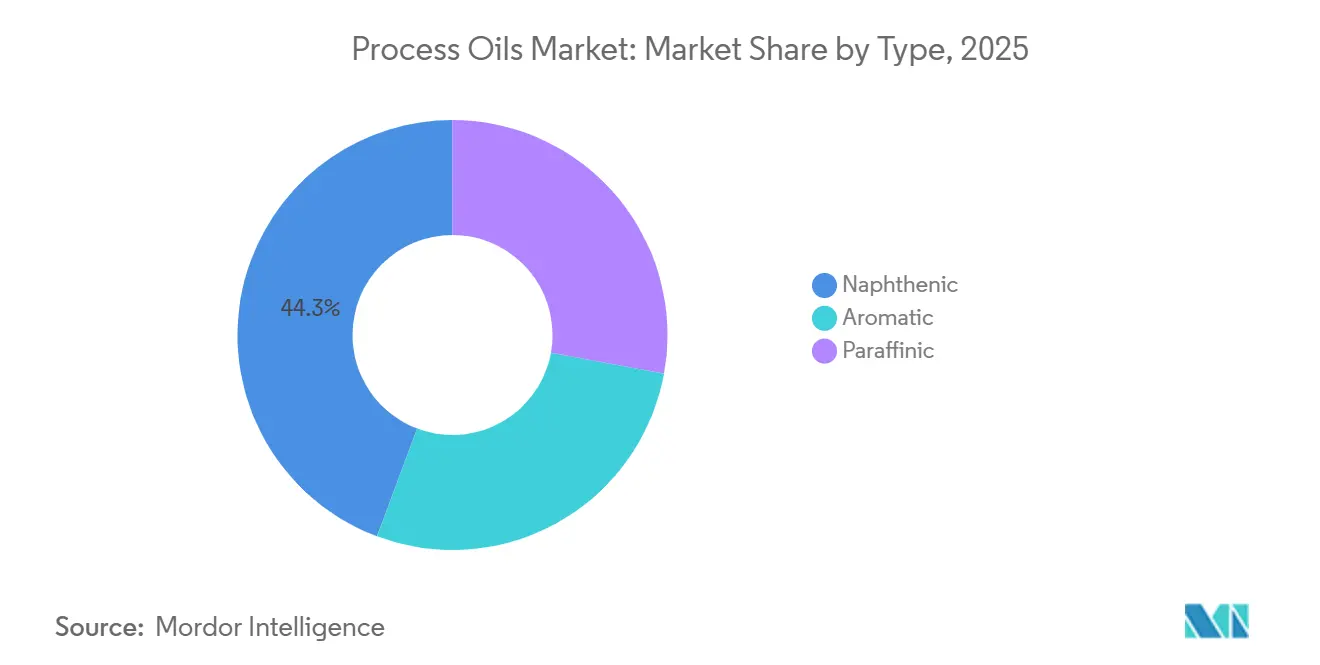
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el caucho domina, el cuidado personal se acelera
El caucho consumió el 59.94 % del volumen en 2025, lo que refleja la gran dependencia de los neumáticos de los aceites extensores para mejorar la procesabilidad y la resistencia a la flexión. Los ciclos de los neumáticos siguen vinculados a la demanda automotriz, por lo que la macrosuavidad puede repercutir en el tamaño del mercado de aceites de proceso. El cuidado personal registra una tasa de crecimiento anual compuesta (TCAC) del 4.92 %, a medida que las marcas reformulan lociones y aceites para bebés con aceites blancos certificados por la FDA que eliminan los residuos alergénicos.
Los polímeros se benefician de la adición de poliolefinas en Oriente Medio, aunque los plastificantes de PVC se enfrentan a un escrutinio de migración que reduce el consumo de aceite por tonelada de resina. Los lubricantes textiles están disminuyendo en Europa y Norteamérica a medida que la industria textil se desplaza a Asia, pero las fábricas integradas de China se abastecen de aceites de bajo coste de Sinopec, manteniendo así sus volúmenes de referencia. En conjunto, estos subsectores diversifican el mercado de aceites de proceso, reduciendo la dependencia excesiva de un único uso final.
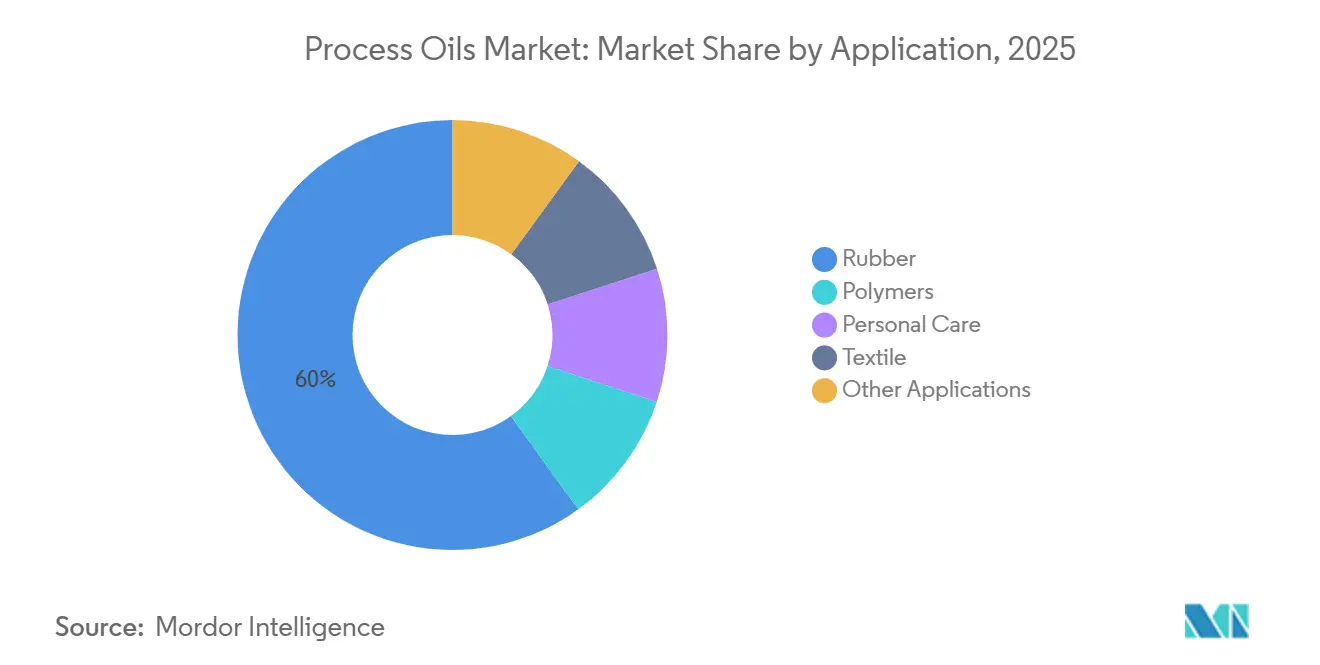
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aceites de proceso en la región Asia-Pacífico
Asia-Pacífico representó el 66.06 % del tamaño del mercado de aceites de proceso en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 2.94 % hasta 2031. Los complejos integrados de Maoming, Dalian y Jinling coproducen aceites base y aceites de proceso, lo que otorga a Sinopec y PetroChina una ventaja en el costo de entrega. La producción de neumáticos en China consume una cantidad significativa de petróleo. La demanda india está aumentando a medida que las flotas comerciales se amplían, mientras que Corea del Sur y Japón exportan aceites blancos premium para los nichos de electrónica y farmacia. La seguridad y la escala de las materias primas de la región sugieren que su participación podría incluso aumentar ligeramente, consolidando su liderazgo en el mercado global de aceites de proceso.
Mercado de aceites de proceso en Norteamérica
Tras la reducción de la capacidad anual causada por los cierres del Grupo I en Beaumont, El Segundo y San Francisco, América del Norte se enfrenta a una escasez estructural. Si bien Calumet, HF Sinclair y Ergon operan casi a plena capacidad, la escasez al contado ha impulsado al alza los precios del TDAE. Si bien las importaciones de Corea del Sur ayudan a cubrir la demanda, conllevan un elevado coste del flete, lo que reduce los márgenes de beneficio de los compradores. Dado que Canadá cuenta con una oferta menor de aceite base, se prevé que su dependencia de las importaciones continúe, lo que frenará el crecimiento del volumen en el mercado de aceites de proceso.
Mercado de aceites de proceso en EMEA y Sudamérica
Europa refleja este patrón: el cierre de Pernis por parte de Shell y la conversión de Gonfreville por parte de Total redujeron la oferta, a pesar de que la demanda de neumáticos de Michelin y Continental se mantuvo firme. El cumplimiento de los límites de HAP de REACH ha acelerado la transición a grados parafínicos y nafténicos hidrotratados, lo que ha elevado los precios unitarios promedio. Sudamérica, Oriente Medio y África siguen siendo escasas, pero sus mercados de salida están en alza, gracias a la instalación de plantas de fabricantes de neumáticos chinos en Brasil y Sudáfrica. La economía del transporte hace atractiva la oferta local, lo que invita a Petrobras y Sasol a invertir para captar segmentos regionales del mercado del petróleo procesado.
Análisis de la cadena de valor
La cadena de valor de los aceites de proceso comienza con materias primas de petróleo crudo y gasóleo de vacío que se transforman en aceites base y aceites de proceso en refinerías (a menudo junto con la producción de los Grupos I/II/III). Posteriormente, las refinerías llevan a cabo procesos de hidrotratamiento y acabado para cumplir con los requisitos de pureza de aceite blanco y bajo contenido de HAP (hidrocarburos aromáticos policíclicos). Refinerías integradas y productores especializados, como Shell, ExxonMobil, Chevron, TotalEnergies, Nynas, H&R y Ergon, abastecen a mezcladores y formuladores que adaptan los grados para caucho, polímeros, fluidos para el trabajo de metales, tintas y productos de cuidado personal. Los laboratorios de servicio técnico y de aplicaciones se utilizan cada vez más para validar las formulaciones y asegurar contratos de compra a largo plazo.
La distribución suele realizarse a través de terminales de almacenamiento a granel y distribuidores de productos químicos hacia plantas de neumáticos y caucho, así como otros usuarios industriales. Debido a que los grados sensibles a la calidad requieren una logística especializada (tanques segregados, almacenamiento con calefacción y control de la contaminación), la escasez de suministro vinculada a la racionalización del Grupo I ha incrementado la importancia de los flujos comerciales desde las refinerías asiáticas con excedente de producción hacia Norteamérica y Europa. Los compradores también han recurrido más al abastecimiento dual y a las compras regionales para gestionar los riesgos de flete y la variabilidad de las entregas. Las fricciones administrativas, incluido el mayor control aduanero sobre las clasificaciones de productos derivados del petróleo, pueden generar breves retrasos en las entregas, lo que hace que el inventario local y el suministro contratado sean más valiosos para los clientes de caucho de alto volumen.
Panorama competitivo
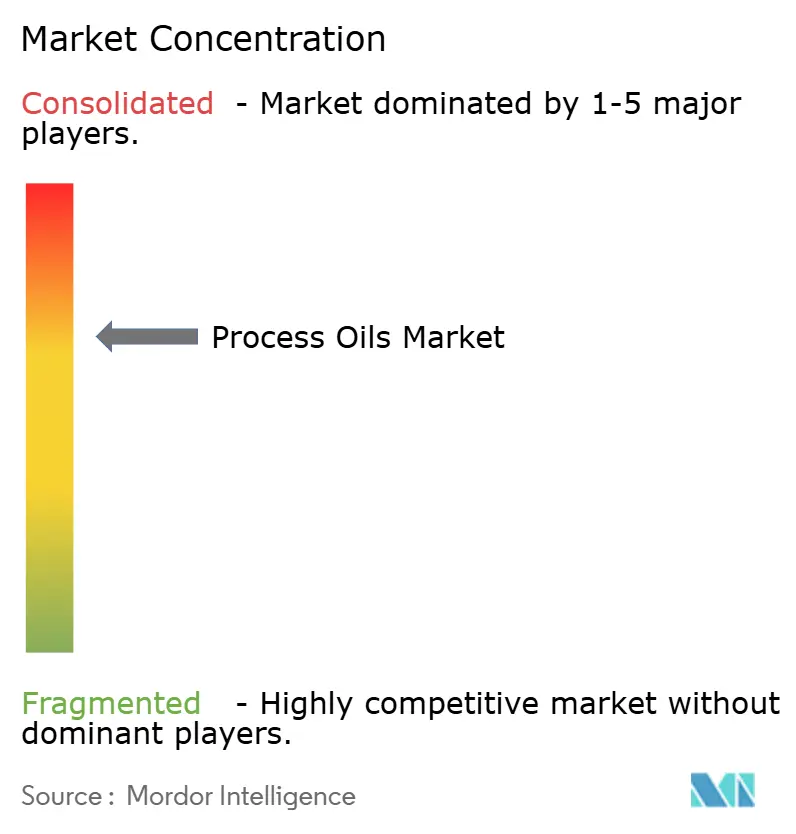
El mercado de aceites de proceso está moderadamente consolidado. Los especialistas regionales se centran en el servicio técnico, ofreciendo aceites nafténicos o blancos a medida con precios premium en fluidos para metalurgia y líneas de cuidado personal. Las conversaciones sobre fusiones y adquisiciones se centran en productores de nicho, ya que los conglomerados buscan márgenes especializados. Sin embargo, las valoraciones se mantienen disciplinadas, ya que ningún objetivo único posee una participación significativa. A falta de acuerdos transformadores, es probable que el panorama se mantenga fragmentado, lo que beneficiará a las empresas ágiles que puedan reorientar sus carteras hacia grados con bajo contenido de HAP y de origen biológico, en consonancia con las políticas restrictivas en las principales economías.
Líderes de la industria de aceites de proceso
Nynas AB
Shell plc
Exxon Mobil Corporation
Ergon Inc.
lukoil
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Nynas AB aprobó una inversión de 213 millones de coronas suecas para ampliar la capacidad de destilación al vacío en su refinería de Nynashamn. El proyecto refuerza la capacidad de procesamiento de materia prima, lo que permite el suministro de aceites nafténicos y especiales, un factor clave a medida que los clientes optan por formulaciones de aceites de proceso con bajo contenido de HAP y mayor pureza.
- Septiembre de 2025: Exxon Mobil Corporation puso en marcha su Proyecto de Mejora de Residuos en Singapur utilizando tecnología propia, lo que incrementó la producción de base de Grupo II en 20 000 barriles diarios, incluyendo EHC 340 MAX. Una mayor disponibilidad regional de Grupo II favorece la rentabilidad de la mezcla de aceites parafínicos y mejora las opciones de suministro para los mercados de Asia-Pacífico y de exportación.
- Enero de 2024: Shell tomó la decisión final de inversión para convertir la unidad de hidrocraqueo de su planta de Wesseling, ubicada en el Parque Energético y Químico de Renania (Alemania), para producir aceites base del Grupo III, con el objetivo de alcanzar una producción de 300 000 toneladas anuales. Esta conversión pone de relieve la continua optimización de las refinerías europeas hacia aceites base de mayor especificación, un cambio que puede transformar la gama de subproductos y la estrategia de abastecimiento de aceites de proceso que cumplan con la normativa en la región.
Alcance y metodología
El aceite de proceso es un tipo de aceite de petróleo que se utiliza en diversas industrias, como la fabricación de neumáticos, el procesamiento de caucho y el procesamiento de polímeros. La función principal del aceite de proceso es actuar como lubricante y mejorar la eficiencia del procesamiento de los productos finales.
El mercado de aceites de proceso está segmentado por tipo, aplicación y ubicación geográfica. Por tipo, el mercado se divide en aromáticos, parafínicos y nafténicos. Por aplicación, se divide en caucho, polímeros, cuidado personal, textiles y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de aceites de proceso en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Aromático |
| parafínico |
| nafténico |
| Caucho |
| polímeros |
| Cuidado Personal |
| Textil |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Aromático | |
| parafínico | ||
| nafténico | ||
| por Aplicación | Caucho | |
| polímeros | ||
| Cuidado Personal | ||
| Textil | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aceite de proceso y sus perspectivas de crecimiento hasta 2031?
El tamaño del mercado de aceite de proceso es de 5.33 millones de toneladas en 2026 y se proyecta que alcance 6.06 millones de toneladas para 2031, lo que refleja una CAGR del 2.61%.
¿Qué tipo de aceite de proceso está creciendo más rápidamente?
Los aceites nafténicos están avanzando a una CAGR del 6.03 % gracias a la química baja en PAH y la solvencia superior requerida en los fluidos para trabajar metales de los vehículos eléctricos y las bandas de rodadura de los neumáticos de primera calidad.
¿Por qué Asia-Pacífico es la región dominante para los aceites de proceso?
Las refinerías integradas de China e India coproducen aceites base y de proceso a bajo costo, lo que respalda la capacidad de neumáticos y polímeros que, en conjunto, representan el 66.06 % de la demanda mundial en 2025.
¿Qué segmento de uso final ofrece el mayor potencial de crecimiento?
Los productos de cuidado personal, especialmente los aceites para bebés y los ungüentos dermatológicos, están expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 4.92 % a medida que las marcas cambian a aceites blancos de grado USP por su pureza y seguridad para la piel.
¿Qué estrategias competitivas están adoptando los principales proveedores?
Los principales actores se centran en la integración de materias primas, las inversiones en cumplimiento y el desarrollo conjunto con clientes de neumáticos, vehículos eléctricos y cuidado personal para asegurar una aceptación a largo plazo y márgenes más altos.


