

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
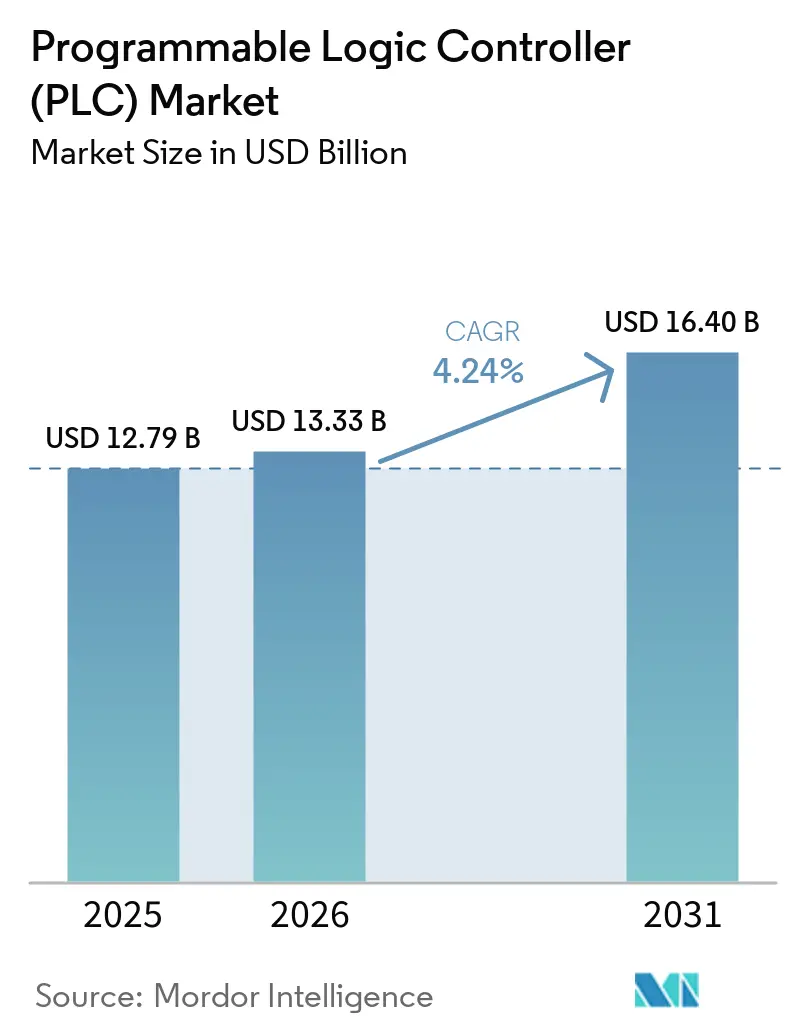
| Tamaño del mercado (2026) | USD 13.33 mil millones |
| Tamaño del mercado (2031) | USD 16.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
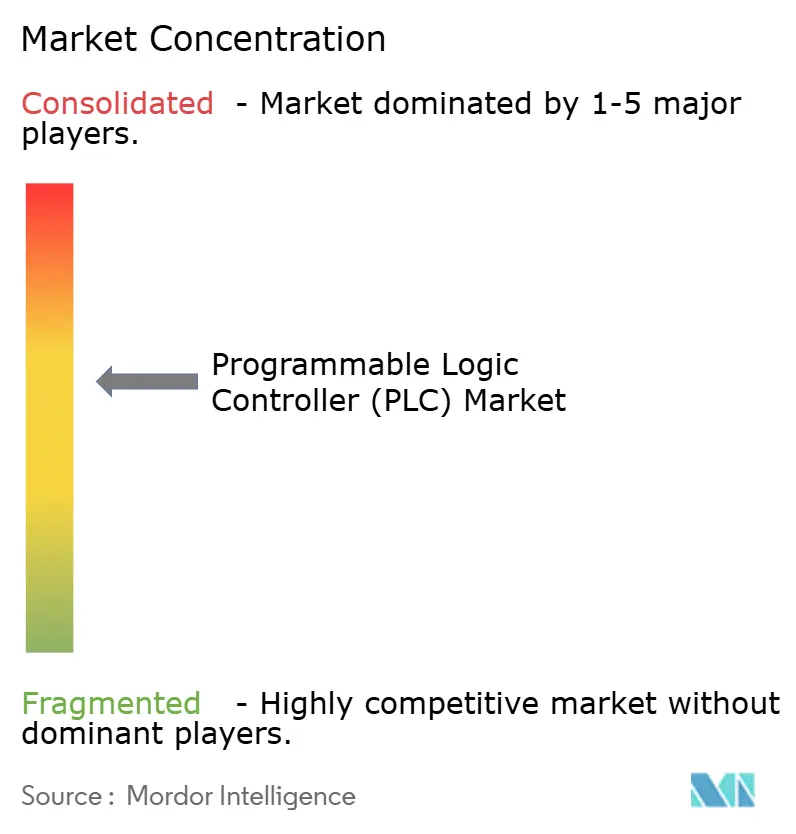
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de controladores lógicos programables (PLC) por Mordor Intelligence
Se espera que el tamaño del mercado de controladores lógicos programables crezca de 12.79 millones de dólares en 2025 a 13.33 millones de dólares en 2026, y se prevé que alcance los 16.4 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.24% durante el período 2026-2031.
La expansión constante refleja la continua modernización de las plantas de producción, la creciente relocalización impulsada por la ciberseguridad y la transición gradual del hardware fijo a la automatización definida por software. La región Asia-Pacífico lidera tanto en escala como en dinamismo, ya que las ampliaciones de capacidad respaldadas por subsidios en China e India impulsan la demanda básica de controladores compactos. Las arquitecturas modulares siguen siendo la piedra angular de las grandes plantas; sin embargo, las soluciones virtualizadas están ganando cuota de mercado a medida que los usuarios buscan implementaciones flexibles en PC industriales estándar. Los servicios públicos, la electrificación automotriz y los proyectos de borde de red consolidan las compras a corto plazo, mientras que las iniciativas de mantenimiento predictivo amplían el flujo de ingresos hacia los servicios. La doble contratación en la cadena de suministro y las normativas de ciberseguridad más estrictas aumentan los costos de cambio, lo que permite a las marcas consolidadas proteger sus precios incluso cuando disminuye la escasez de componentes.
Conclusiones clave del informe
- Por tipo de producto, los sistemas modulares capturaron el 41.56% de la participación de mercado de controladores lógicos programables en 2025, mientras que se espera que las soluciones de PLC blandos crezcan a una CAGR del 7.22% hasta 2031.
- Por componente, el hardware y el software juntos representaron el 84.67% del tamaño del mercado de controladores lógicos programables en 2025; sin embargo, se espera que los servicios representen la trayectoria más rápida, creciendo a una CAGR del 7.76% hacia 2031.
- Por tamaño de producto, se espera que los PLC nano se expandan a una CAGR del 8.11 %, superando a los PLC pequeños, que tenían una participación del 29.12 % del tamaño del mercado de controladores lógicos programables en 2025.
- Por usuario final, la energía y los servicios públicos lideraron con una participación del 31.25 % en 2025, mientras que se prevé que la fabricación de automóviles se acelere a una CAGR del 8.64 % hasta 2031.
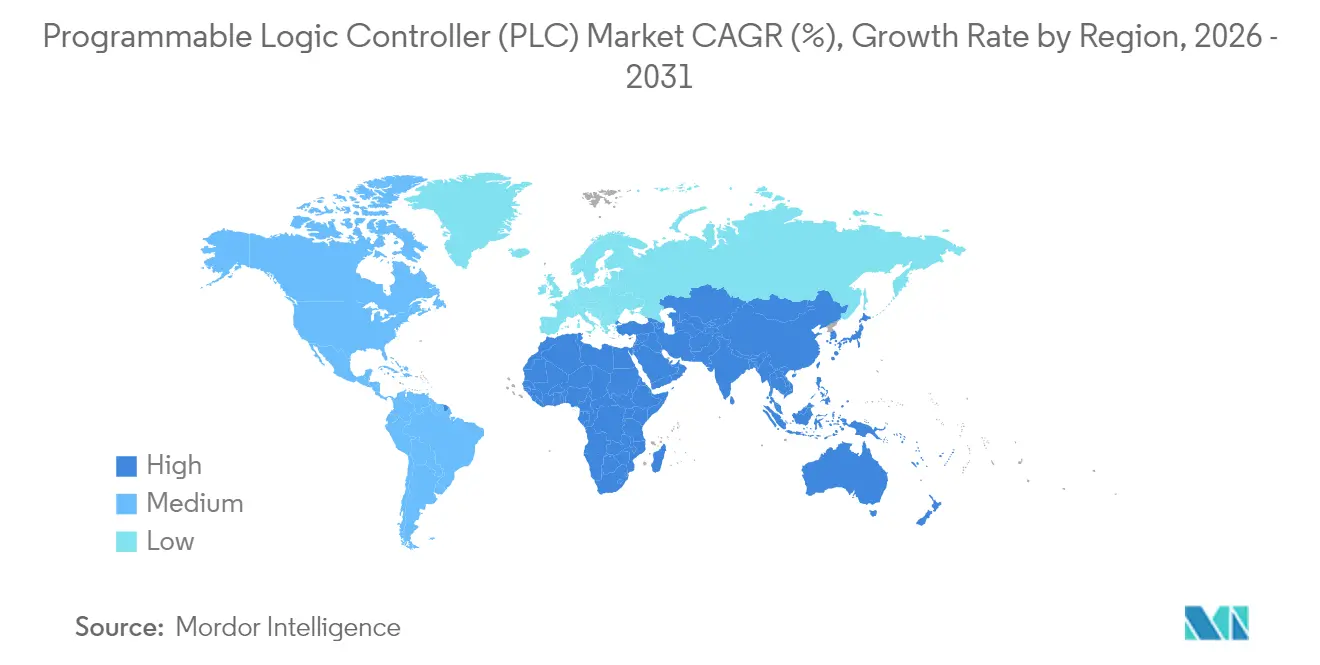
- Por geografía, la región Asia-Pacífico representó el 35.10% de los ingresos en 2025 y se proyecta que mantendrá una CAGR del 6.12%, la más rápida entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de controladores lógicos programables (PLC)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción acelerada de la Industria 4.0 en la manufactura | + 1.2% | Global con Asia-Pacífico y Europa a la cabeza | Mediano plazo (2-4 años) |
| Creciente demanda de automatización compacta entre las pymes | + 0.8% | Núcleo de Asia-Pacífico, propagación a América Latina | Largo plazo (≥ 4 años) |
| Integración de IIoT y la nube que permite el mantenimiento predictivo | + 1.0% | América del Norte y la UE se expanden hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio a estaciones de trabajo PLC definidas por software | + 0.7% | Global con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción de protocolos industriales abiertos (OPC-UA sobre TSN) | + 0.5% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de abastecimiento nacional impulsados por la ciberseguridad | + 0.3% | América del Norte, UE, mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción acelerada de la Industria 4.0 en la manufactura
Las fábricas se digitalizan para impulsar la productividad, y los PLC actúan como centros de datos locales que conectan las máquinas con el software empresarial. El Ministerio Federal de Economía de Alemania informó un aumento del 78% en la adopción de la Industria 4.0 en 2024, frente al 65% en 2023, lo que subraya el impulso que impulsa las actualizaciones de controladores. Los subsidios en China e India reducen aún más el costo de la automatización para los pequeños productores, mientras que la implementación de PLC virtuales de Audi redujo el tiempo de puesta en marcha en un 23% y mejoró la optimización en tiempo real, lo que valida la transición hacia el control centrado en software. Los crecientes requisitos de trazabilidad de la norma ISO 9001 obligan a los fabricantes a reemplazar el hardware heredado por controladores modernos que admiten el registro granular de datos y una integración fluida con ERP. En las industrias discretas y de procesos, la demanda se concentra en PLC con análisis de borde integrado que acortan los ciclos de retroalimentación sin comprometer los protocolos de ciberseguridad.
Integración de IIoT y la nube que permite el mantenimiento predictivo
Los PLC preparados para Edge analizan localmente las métricas de vibración, temperatura y potencia, enviando solo información refinada a paneles en la nube para el monitoreo del estado de toda la flota. La plataforma EcoStruxure de Schneider Electric ejemplifica el modelo híbrido, fusionando la lógica local con algoritmos en la nube para la optimización continua. [1] Schneider Electric, “EcoStruxure Platform Overview”, SE.COM La conectividad 5G y el software de gemelos digitales ahora coordinan nodos PLC distribuidos en tiempo real, lo que permite ajustes de procesos autónomos que reducen el tiempo de inactividad no planificado. Las plantas de servicios públicos y metalúrgicas que implementan el mantenimiento predictivo reportan mayores ganancias de OEE y menores inventarios de repuestos, lo que valida el caso de inversión a pesar de las preocupaciones residuales de ciberseguridad.
Creciente demanda de automatización compacta entre las pymes
La Comisión Europea destinó 1.3 millones de euros (1.4 millones de dólares) a la digitalización de las pymes en 2024, lo que reduce drásticamente los plazos de amortización para quienes adoptan PLC por primera vez. Los controladores compactos y asequibles integran funciones de E/S, redes y HMI en un único chasis, lo que minimiza la mano de obra de ingeniería para las empresas que carecen de equipos de automatización internos. Los módulos listos para usar con programación conforme a la norma IEC 61131-3 reducen la curva de aprendizaje, y las asociaciones del sector observan un aumento anual del 45 % en la automatización de las pymes en los mercados en desarrollo durante 2024. A medida que la inflación salarial erosiona la ventaja del coste de la mano de obra, las pequeñas fábricas consideran los PLC compactos esenciales para mantenerse competitivas y cumplir con los estrictos estándares de calidad impuestos por los compradores globales.
Cambio a estaciones de trabajo PLC definidas por software
Los controladores virtuales que se ejecutan en PC industriales están separando la lógica del hardware propietario, lo que permite a los usuarios escalar la potencia de procesamiento con procesadores estándar. Beckhoff, Siemens y ABB ahora ofrecen soluciones basadas en hipervisor que consolidan múltiples tareas de control en un solo servidor, reduciendo el espacio ocupado por los gabinetes y el inventario de repuestos. La rápida adaptación en las plantas de automoción y electrónica impulsa la demanda de entornos de ingeniería de arrastrar y soltar que permiten implementar ajustes de código en minutos. Los flujos de trabajo de simulación inicial e implementación posterior reducen el riesgo y los costos de puesta en marcha, aunque exigen capas robustas de ciberseguridad para proteger los activos virtualizados de las intrusiones en la red.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de capital para pequeños fabricantes | -0.9% | Global, particularmente en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Aumento de las amenazas de ciberseguridad a los PLC conectados | -0.6% | Global con mayor impacto en infraestructura crítica | Corto plazo (≤ 2 años) |
| Riesgo de sustitución de PC industriales y PLC de software | -0.4% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| La volatilidad del suministro de semiconductores infla los plazos de entrega | -0.7% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de capital para pequeños fabricantes
Los desembolsos promedio por proyecto, de entre 15 000 y 50 000 USD, aún disuaden a muchas microempresas, especialmente si se tienen en cuenta la integración, la capacitación y el tiempo de inactividad. Las reservas de efectivo limitadas a menudo conducen a una sobreespecificación, ya que los compradores novatos adoptan una mentalidad de solución única para mitigar el riesgo percibido. Los esquemas de financiamiento y el arrendamiento de proveedores alivian la presión, pero no pueden compensar por completo las culturas de inversión conservadoras. Los PLC virtuales basados en suscripción prometen puntos de entrada más bajos, pero las ofertas emergentes generan una adopción desigual, especialmente en regiones donde la confiabilidad de internet es deficiente.
Amenazas de ciberseguridad crecientes para los PLC conectados
La Agencia de Ciberseguridad y Seguridad de Infraestructura registró un aumento del 34 % en incidentes de control industrial durante 2024, con los PLC en el centro del 28 % de los eventos registrados. [2] Agencia de Ciberseguridad y Seguridad de Infraestructura, “Informe de respuesta a incidentes de ICS 2024”, CISA.GOV Los atacantes explotan la mayor conectividad para obtener datos de producción o manipular parámetros de proceso en plantas críticas. Reforzar una nueva instalación de PLC agrega entre un 15 % y un 25 % al gasto del proyecto una vez que se incluyen la segmentación de la red, la detección de intrusiones y las auditorías de cumplimiento. Los operadores de energía y agua también deben demostrar seguridad por diseño según la Ley de Resiliencia Cibernética de la UE, elevando los umbrales de contratación y alargando los ciclos de calificación para los proveedores más pequeños.
Análisis de segmento
Por tipo de producto: Los sistemas modulares impulsan las demandas de flexibilidad
Las configuraciones modulares dominaron el mercado de controladores lógicos programables (PLC) con una cuota de mercado del 41.56 % en 2025, lo que refleja su capacidad para ampliar la E/S y la potencia de cálculo junto con las actualizaciones de la planta. Esta arquitectura permite a los ingenieros añadir tarjetas de movimiento, seguridad o IA sin necesidad de reemplazarlas, lo que facilita líneas de modelos mixtos en los sectores de la automoción y la electrónica de consumo. Los PLC blandos, aunque todavía son un nicho, están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 7.22 %, gracias a que los hipervisores ofrecen un rendimiento determinista y los proveedores integran núcleos reforzados.
En las industrias discretas y de procesos, la demanda se centra en controladores que albergan análisis de borde para la detección de anomalías a nivel de máquina. Los PLC compactos siguen siendo atractivos para máquinas independientes, mientras que los PLC distribuidos prestan servicio a grandes refinerías y centrales eléctricas que priorizan nodos tolerantes a fallos y separados geográficamente. A medida que OPC-UA sobre TSN madura, los usuarios esperan una interoperabilidad fluida, una mayor mercantilización del hardware y una transición de la diferenciación hacia cadenas de herramientas de software y ecosistemas de soporte.
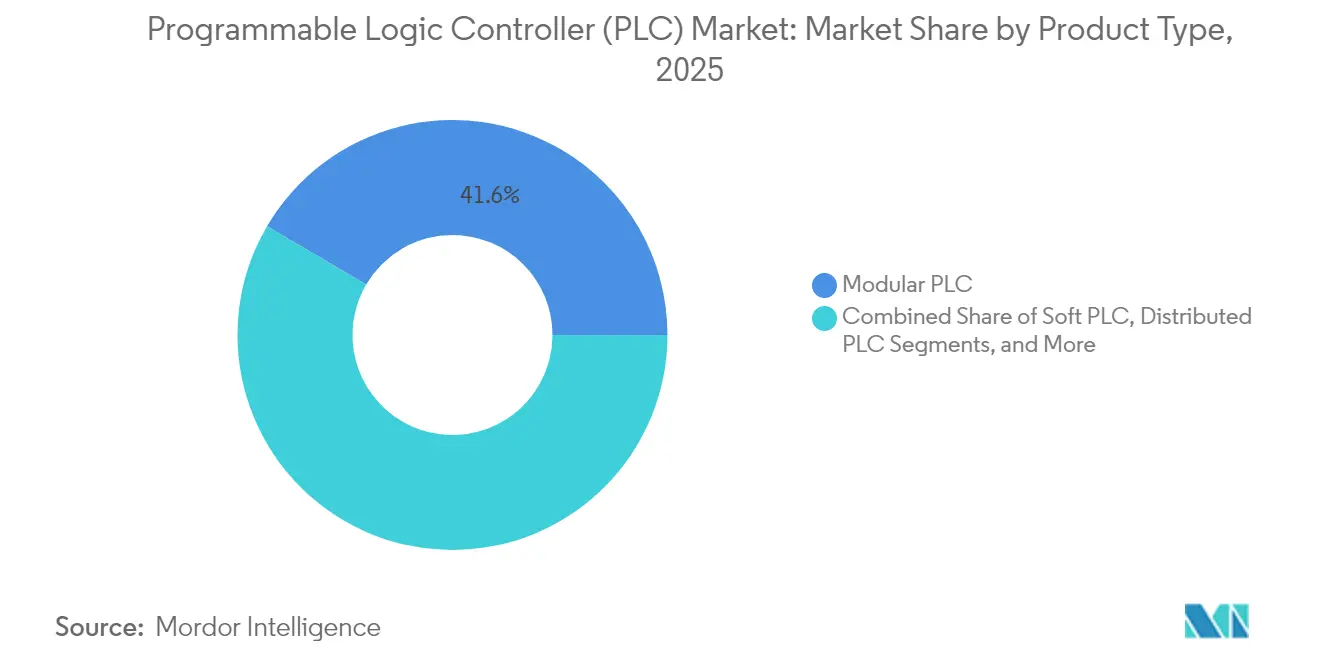
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por componente: La transformación de los servicios acelera la creación de valor
En 2025, el hardware y el software representaron conjuntamente el 84.67 % del tamaño del mercado de controladores lógicos programables (PLC). Sin embargo, los ingresos por servicios se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.76 % a medida que los usuarios cambian de modelos de gastos de capital a modelos de gastos operativos. La complejidad de la integración aumenta con cada capa de conectividad del IIoT, lo que incrementa la demanda de consultoría e ingeniería de aplicaciones dirigidas por proveedores.
Los paquetes de mantenimiento predictivo combinan monitorización remota, gestión de firmware y diagnósticos basados en IA, lo que genera contratos plurianuales y duraderos. Los proveedores también amplían sus academias de formación en economías emergentes para reducir la brecha de habilidades y consolidar la reputación de la marca. Los portales de soporte alojados en la nube reducen los costes de viaje, mientras que las guías de realidad aumentada acortan los ciclos de reparación in situ, lo que refuerza la demanda de servicio incluso en proyectos de sustitución centrados en hardware.
Por tamaño del producto: la miniaturización permite la integración de IoT
Los PLC pequeños representaron el 29.12 % del mercado de controladores lógicos programables en 2025, y abastecieron a centros de mecanizado y líneas de envasado convencionales. Sin embargo, los nanoPLC registran una tasa de crecimiento anual compuesta (TCAC) del 8.11 %, a medida que los sensores y actuadores proliferan en las celdas de fábrica inteligentes que requieren un control con espacio limitado.
Los micro y nano PLC con batería de respaldo y conectividad Wi-Fi o 5G se integran fácilmente en equipos rotativos o remotos donde el cableado resulta poco práctico. Por otro lado, los sistemas micro y medianos cubren la brecha entre densidad de E/S y costo, y suelen elegirse para procesos por lotes en las industrias alimentaria, de bebidas y farmacéutica. Actualmente, los proveedores ofrecen nanochasis modulares que se adaptan desde ocho hasta 64 puntos de E/S, lo que garantiza la escalabilidad sin un gasto inicial excesivo.
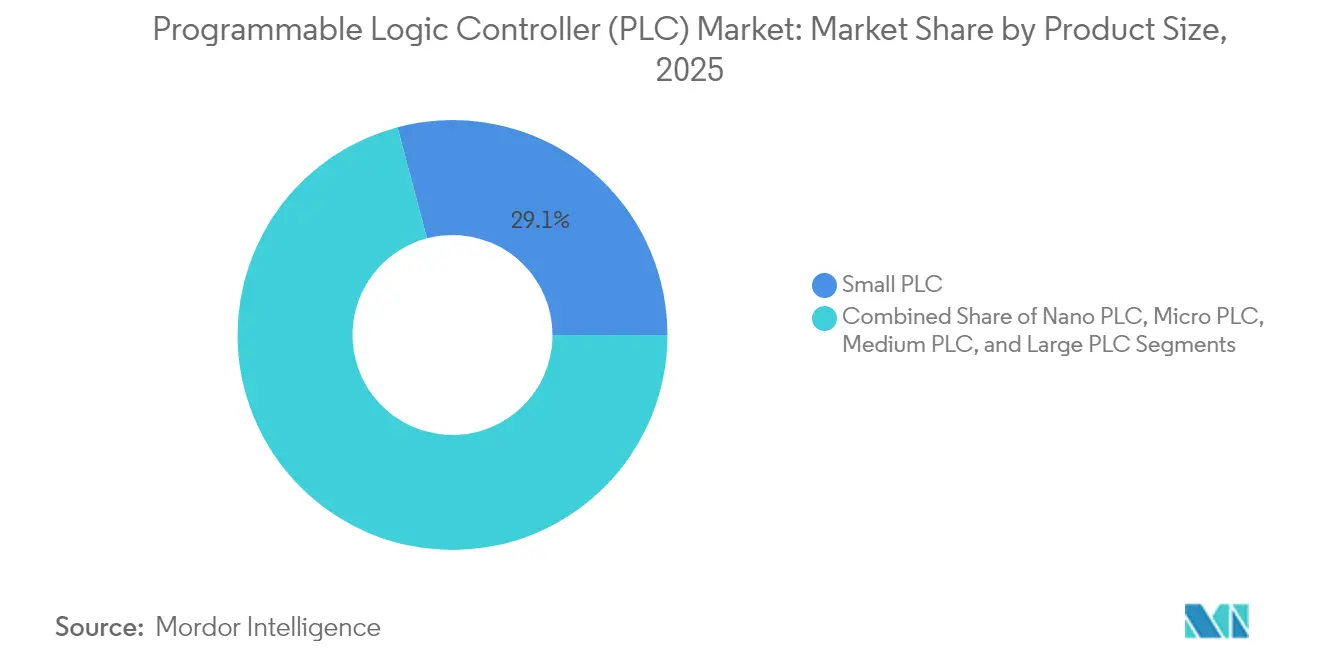
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: La digitalización automotriz impulsa la aceleración del crecimiento
El sector de energía y servicios públicos lideró con una participación del 31.25 %, gracias a que la modernización de la red y la conexión a energías renovables exigen una lógica fiable y determinista que resiste las duras condiciones de las subestaciones. Las líneas de automoción, que buscan una tasa de crecimiento anual compuesta (TCAC) del 8.64 %, utilizan PLC para el ensamblaje de celdas de batería, la fijación con control de par y los bancos de pruebas de final de línea.
Las empresas químicas y petroquímicas confían en controladores con certificación SIL para enclavamientos de seguridad, mientras que los procesadores de alimentos integran la gestión de recetas y el seguimiento de alérgenos. Las plantas de agua y aguas residuales adoptan PLC robustos con revestimiento conformado para resistir la alta humedad y atmósferas corrosivas, y la industria farmacéutica utiliza registros de auditoría según la norma 21 CFR Parte 11 integrados en el firmware del controlador. En todos los sectores, la convergencia de TI y TO se acelera a medida que las suites MES y ERP empresariales consultan datos de PLC en tiempo real para generar paneles de indicadores clave de rendimiento (KPI) en tiempo real.
Análisis geográfico
Mercado de controladores lógicos programables (PLC) en la región Asia-Pacífico
El resurgimiento de la manufactura en Asia-Pacífico sustenta tanto la escala como la velocidad, con un 35.10% de ingresos en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 6.12% hasta 2031. El estímulo pospandémico de China financió la actualización de controladores en los sectores automotriz y electrónico, mientras que la construcción de corredores industriales en India fomenta la implementación de PLC por primera vez. Las iniciativas japonesas de Calidad 4.0 mantienen una alta demanda de controladores deterministas de nanosegundos, utilizados en máquinas de colocación de productos electrónicos. Los astilleros y fábricas surcoreanos especifican clústeres de PLC redundantes para un tiempo de actividad crítico, lo que asegura pedidos con alto margen de beneficio.
Mercado europeo de controladores lógicos programables (PLC)
El impulso a la sostenibilidad en Europa centra la compra de controladores en la gestión energética y el cumplimiento de la economía circular. La Ley de Ciberresiliencia de la UE de 2024 obliga a los fabricantes de equipos originales (OEM) a certificar la seguridad desde el diseño, lo que impulsa la demanda de productos con comunicaciones cifradas y detección de anomalías integrada. Los fabricantes de automóviles alemanes prueban entornos de pruebas de PLC definidos por software, mientras que Francia e Italia automatizan las líneas de compuestos aeroespaciales con lógica de seguridad.
Mercado de controladores lógicos programables (PLC) en Norteamérica
Los usuarios norteamericanos priorizan las cadenas de suministro seguras y el contenido nacional de semiconductores. La Ley de Inversión en Infraestructura y Empleos financia la renovación de subestaciones que incorporan controladores modernos para el balanceo de carga y el aislamiento de fallas. El auge de las instalaciones cercanas a la costa en México impulsa la producción de arneses automotrices, lo que requiere la rápida implementación de PLC compactos. Los sectores minero y maderero de Canadá prefieren equipos robustos con rangos de temperatura extendidos. En general, los compradores regionales valoran mucho las credenciales de ciberseguridad y el soporte de reparación en tierra al evaluar las licitaciones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las normas de ciberseguridad y garantía de producto se están endureciendo para la automatización industrial conectada, aumentando los requisitos de cualificación para el hardware, el firmware y las cadenas de herramientas de ingeniería de los PLC. En la Unión Europea, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) formalizó las obligaciones horizontales de ciberseguridad para productos con elementos digitales, con hitos clave de infraestructura de cumplimiento en 2026 (por ejemplo, las disposiciones del Capítulo IV sobre la notificación a los organismos de evaluación de la conformidad se aplican a partir del 11 de junio de 2026, y las obligaciones de información del Artículo 14 se aplican a partir del 11 de septiembre de 2026). Por otra parte, se indicó que la aplicación alineada con los requisitos de ciberseguridad de la norma EN IEC 62443-4-2:2026 para dispositivos de control industrial comenzaría el 18 de abril de 2026, lo que obliga a los proveedores y fabricantes de equipos originales a documentar los controles del ciclo de vida de desarrollo seguro, la gestión de vulnerabilidades y las capacidades de seguridad de los dispositivos como parte de la compra y la aceptación.
Las actualizaciones de estándares también afectan el cumplimiento funcional y la portabilidad de las aplicaciones PLC. La norma IEC 61131-3:2025 (Edición 4) se publicó en mayo de 2025, lo que impulsó los requisitos de programación (incluida la eliminación de la Lista de Instrucciones y adiciones como la compatibilidad con cadenas UTF-8), y las adopciones locales continuaron en 2026 (por ejemplo, MEST EN IEC 61131-3:2026 se publicó el 1 de junio de 2026 como una adopción idéntica del estándar internacional). En China, la norma GB/T 47234-2026 se emitió el 27 de febrero de 2026 para sistemas de control inteligentes, con fecha de implementación del 1 de septiembre de 2026, agregando requisitos nacionales que los proveedores deben cumplir a través de la documentación del producto, las pruebas y la planificación de conformidad localizada.
Análisis de la cadena de valor
La cadena de valor de los PLC comienza con entradas electrónicas de grado industrial (MCU, FPGA, memoria, circuitos integrados de gestión de energía, conectores y componentes pasivos reforzados) y componentes de software embebido (entornos operativos en tiempo real, entornos de ejecución IEC 61131-3, pilas de comunicación como PROFINET/EtherNet/IP y bibliotecas de seguridad). Estas entradas se utilizan en el diseño, ensamblaje y validación de los fabricantes de equipos originales (OEM), seguidos de la distribución a través de ventas directas y socios de canal, y luego la integración del sistema, donde los paneles, redes, sensores/actuadores, HMI/SCADA y sistemas de seguridad se integran en las líneas de productos para el usuario final. Entre los principales proveedores de PLC que operan en toda la cadena se encuentran Siemens, Rockwell Automation, Schneider Electric, Mitsubishi Electric, ABB, Omron, Beckhoff, Delta Electronics, Emerson y Honeywell, con un cambio de valor desde las CPU y las E/S hacia el software de ingeniería, la conectividad y los servicios de ciclo de vida.
En la fase posterior, los distribuidores de automatización, los fabricantes de paneles y los integradores de control conectan las plataformas de los proveedores con los requisitos específicos de cada planta, a menudo combinando PLC con variadores, robots, sistemas de visión y plataformas de datos. Las limitaciones de suministro y la gestión de la transición siguen siendo puntos críticos: la recuperación posterior a 2024 ha sido desigual, y las transiciones al final de la vida útil de las plataformas heredadas pueden generar zonas de escasez. Los controladores a prueba de fallos de alta especificación también pueden verse limitados debido a la demanda concentrada en programas de infraestructura crítica. Las políticas comerciales y la volatilidad arancelaria añaden fricción a las adquisiciones y fomentan el doble abastecimiento y el ensamblaje regionalizado, mientras que las arquitecturas interoperables (incluido el control virtualizado y definido por software) aumentan la importancia de las cadenas de herramientas certificadas, la aplicación de parches de ciberseguridad y los contratos de soporte a largo plazo en el valor entregado.
Panorama competitivo
Los cinco principales proveedores controlan aproximadamente el 60% de los ingresos globales, lo que indica un campo moderadamente concentrado. [5] IEEE Industrial Electronics Society, “Industrial Control Systems Security Report 2024”, IEEE-IES.ORG Siemens, Schneider Electric y ABB defienden sus cuotas de mercado mediante carteras completas, alcance de servicio global y profundidad de patentes. Combinan controladores con SCADA, variadores y servicios de ciclo de vida, vinculando a los clientes a ecosistemas integrados. La actividad de patentes aumentó un 23% en 2024, centrándose en la inferencia de IA en el borde y la comunicación inalámbrica TSN.
Los competidores de nivel medio promueven el firmware de código abierto y los precios de suscripción, dirigiéndose a clientes recelosos de la dependencia de un proveedor. Los pioneros de los PLC virtuales aprovechan el aislamiento del hipervisor para prometer un rendimiento determinista en PC estándar, lo que reduce el gasto en hardware y el espacio en el gabinete. Los márgenes de beneficio del hardware se reducen a medida que el software añade el valor principal, lo que impulsa a las empresas establecidas a lanzar suites de ingeniería nativas de la nube y mercados abiertos para desarrolladores.
Las persistentes fluctuaciones en el suministro de semiconductores impulsan a los compradores hacia el abastecimiento dual, lo que beneficia a los ensambladores regionales con plazos de entrega cortos. El fortalecimiento de la ciberseguridad distingue aún más las ofertas premium, con portales de gestión remota con certificación ISO 27001 emergiendo como un factor diferenciador clave. En mercados finales como el de baterías para vehículos eléctricos y el hidrógeno verde, las bibliotecas personalizadas y los bloques de funciones con certificación de seguridad ofrecen barreras de entrada que frenan la comoditización.
Líderes de la industria de controladores lógicos programables (PLC)
ABB Ltd
Corporación Eléctrica Mitsubishi
Schneider Electric SE
Rockwell Automation Inc.
Siemens AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: ABB amplió su colaboración con Nvidia para integrar modelos digitales de productos de energía eléctrica en la plataforma Omniverse DSX para el diseño de centros de datos. Esta iniciativa optimiza los flujos de trabajo de gemelos digitales de ABB, que dependen de una infraestructura de control y energía fiable, vinculando más estrechamente los datos de ingeniería de automatización y electrificación con la puesta en marcha basada en simulaciones.
- Junio de 2026: Schneider Electric lanzó Modernización de la Automatización Industrial como Servicio, combinando EcoStruxure Automation Expert con la infraestructura de nube híbrida HPE SimpliVity. La modernización de paquetes como servicio admite programas de automatización definidos por software, donde la lógica y la orquestación de PLC se implementan con computación estandarizada, lo que acelera las actualizaciones en múltiples sitios y agrega contenido de servicios recurrentes.
- Mayo de 2026: ABB lanzó el firmware v2.4.1-R3 para los PLC de la serie AC500 V2 con el fin de mitigar las vulnerabilidades críticas detectadas en entornos de control industrial. Esta actualización subraya la creciente importancia de la respuesta a las vulnerabilidades y la gestión segura del ciclo de vida como criterios de compra para la implementación de PLC conectados en infraestructuras críticas y el sector manufacturero.
Alcance y metodología
PLC es el sistema informático principal que controla las máquinas automatizadas. El sistema también ayuda a detectar errores o fallas y alerta al técnico. Debido a sus tamaños compactos, los sistemas PLC se prefieren a los tradicionales, como relés y cajas de interruptores. Otra ventaja de los PLC es su multifuncionalidad (debido a su naturaleza programable, que se puede utilizar para múltiples operaciones según la aplicación. El PLC consta de hardware, software y servicios. La arquitectura básica del PLC consta de los componentes principales : el módulo del procesador, la fuente de alimentación y los módulos de E/S.
El mercado de controladores lógicos programables (PLC) está segmentado por tipo (hardware y software [PLC grande, nano PLC, PLC pequeño, PLC mediano, otros tipos], servicios, por industria de usuario final (alimentos, tabaco y bebidas, automotriz, química y petroquímica, energía y servicios públicos, pulpa y papel, petróleo y gas, tratamiento de agua y aguas residuales, farmacéutica, otras industrias de usuario final), por geografía (América del Norte [Estados Unidos, Canadá], Europa [Reino Unido, Alemania, Francia, Resto de Europa], Asia-Pacífico [China, India, Japón, Resto de Asia-Pacífico], América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en USD para todos los segmentos anteriores.
Por tipo de producto
| PLC compacto |
| PLC modulares |
| PLC distribuido |
| PLC suave |
| Otros Productos |
Por componente
| Hardware y Software | |
| Servicios | Instalación e Integración |
| Formación y Soporte | |
| Mantenimiento |
Por tamaño del producto
| PLC Nano |
| MicroPLC |
| PLC pequeño |
| PLC medio |
| PLC grande |
Por industria del usuario final
| Motorium |
| Alimentos y Bebidas |
| Química y Petroquímica |
| Petróleo y Gas |
| Energía y servicios Públicos |
| Tratamiento de aguas y aguas residuales. |
| Farmacéutica |
| Pulpa y Papel |
| Metales y Minería |
| Otros |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | PLC compacto | ||
| PLC modulares | |||
| PLC distribuido | |||
| PLC suave | |||
| Otros Productos | |||
| Por componente | Hardware y Software | ||
| Servicios | Instalación e Integración | ||
| Formación y Soporte | |||
| Mantenimiento | |||
| Por tamaño del producto | PLC Nano | ||
| MicroPLC | |||
| PLC pequeño | |||
| PLC medio | |||
| PLC grande | |||
| Por industria del usuario final | Motorium | ||
| Alimentos y Bebidas | |||
| Química y Petroquímica | |||
| Petróleo y Gas | |||
| Energía y servicios Públicos | |||
| Tratamiento de aguas y aguas residuales. | |||
| Farmacéutica | |||
| Pulpa y Papel | |||
| Metales y Minería | |||
| Otros | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado de controladores lógicos programables?
El tamaño del mercado de controladores lógicos programables será de USD 13.33 mil millones en 2026.
¿A qué velocidad se espera que crezca el sector?
Se proyecta que el mercado se expandirá a una tasa compuesta anual del 4.24 % hasta 2031.
¿Qué región lidera tanto en ingresos como en crecimiento?
Asia-Pacífico tiene una participación del 35.10% y se prevé una CAGR del 6.12%.
¿Qué categoría de productos está creciendo más rápido?
Se prevé que las soluciones de PLC blandas alcancen una tasa de crecimiento anual compuesta (CAGR) del 7.22 % entre 2026 y 2031.
¿Por qué los servicios están ganando impulso?
Los fabricantes prefieren modelos OpEx predecibles, lo que impulsa los ingresos por servicios a una CAGR del 7.76 %.
¿Cuál es el principal desafío en materia de ciberseguridad?
Los crecientes ataques al control industrial añaden entre un 15 y un 25 % a los costos del proyecto debido al endurecimiento obligatorio y las auditorías de cumplimiento.


