

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 101.25 mil millones |
| Tamaño del mercado (2031) | USD 136.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
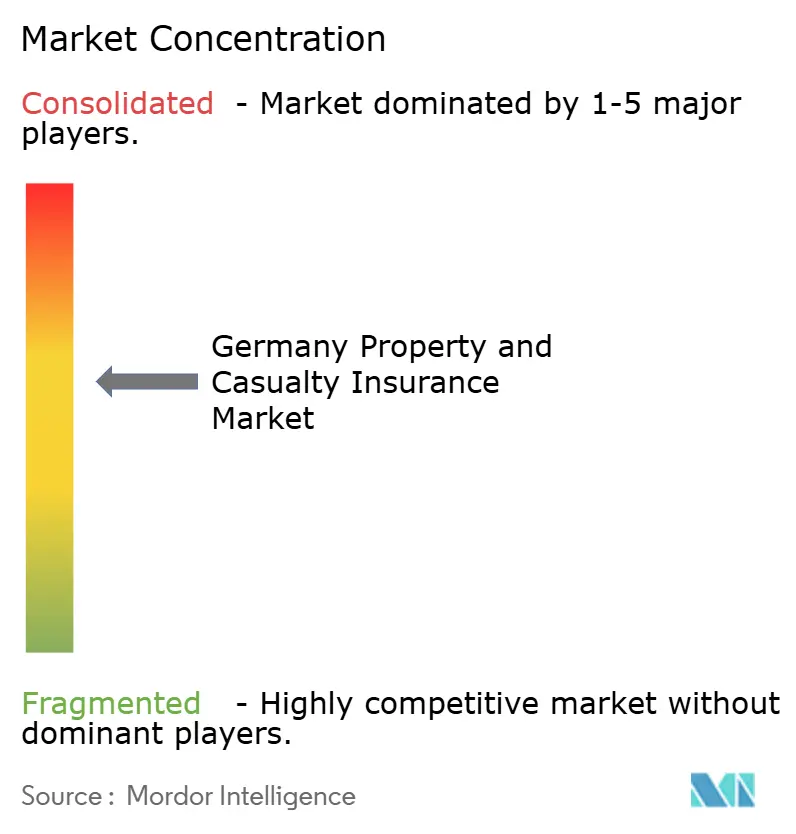
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
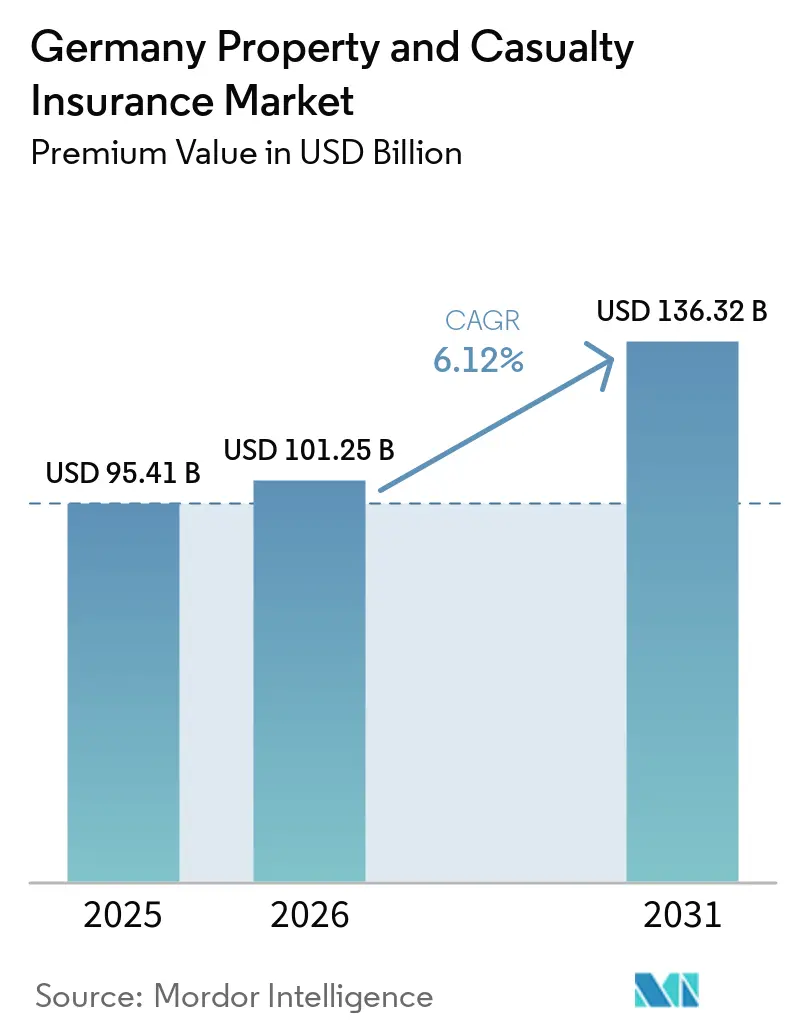
Análisis del mercado alemán de seguros de propiedad y responsabilidad civil realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado alemán de seguros de propiedad y responsabilidad civil, en términos de valor de las primas, aumente de 95.41 millones de dólares en 2025 a 101.25 millones de dólares en 2026 y alcance los 136.32 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.12% durante el período 2026-2031.
El crecimiento constante del tamaño del mercado alemán de seguros de propiedad y responsabilidad civil refleja la capacidad del sector para aumentar las primas y endurecer los estándares de suscripción en medio de mayores pérdidas por catástrofes naturales, normas de capital más estrictas de Solvencia II y nuevos mandatos de la Ley de Resiliencia Operativa Digital (DORA) que entraron en vigor en enero de 2025. El aumento del gasto en cumplimiento normativo en ciberseguridad está impulsando a las aseguradoras a acelerar el rediseño de sus modelos operativos, mientras que la distribución integrada y la conectividad basada en API mantienen bajo control los costos de adquisición de clientes. El dinamismo de los precios en las líneas de propiedad continúa, ya que las tormentas convectivas severas y los eventos de inundación inflan los costos de reaseguro, pero el mercado alemán de seguros de propiedad y responsabilidad civil se beneficia de los debates sobre políticas de cobertura obligatoria contra riesgos naturales que podrían ampliar su base de primas. Las inversiones en tecnología en suscripción directa, automatización de siniestros y calificación de riesgos habilitada por IA respaldan la protección de márgenes, lo que permite a las aseguradoras más grandes compensar la inflación de los costos de siniestros en seguros de automóviles.
Conclusiones clave del informe
- Por tipo de seguro, el seguro de automóviles lideró con el 35.54% de la participación de mercado de seguros de propiedad y accidentes de Alemania en 2025; se proyecta que las líneas especializadas se expandan a una CAGR del 12.86% hasta 2031.
- Por canal de distribución, los corredores y agentes independientes poseían el 44.02% del tamaño del mercado de seguros de propiedad y accidentes de Alemania en 2025, mientras que los canales directos y digitales registraron la CAGR más rápida del 10.88% hasta 2031.
- Por tipo de cliente, los seguros personales representaron el 63.12% de la cuota de mercado de seguros de propiedad y responsabilidad civil en Alemania en 2025, mientras que los seguros corporativos e industriales crecieron a una tasa compuesta anual del 7.18% hasta 2031.
- Por sector de usuario final, la construcción y el sector inmobiliario representaron el 55.06% de la cuota de mercado de los seguros de propiedad y responsabilidad civil en Alemania y están creciendo a una tasa compuesta anual del 6.61% hasta 2031.
- Por regiones, Alemania Occidental acaparó el 44.92% de la cuota de mercado de seguros de propiedad y responsabilidad civil en Alemania en 2025; se prevé que Alemania Oriental registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de seguros de propiedad y responsabilidad civil en Alemania
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ecosistemas de seguros digitalizados y basados en API | + 1.2% | Nacional, con ganancias tempranas en Múnich, Hamburgo y Berlín | Mediano plazo (2-4 años) |
| Reformas regulatorias (IDD, revisión de Solvencia II, divulgación de ESG) | + 0.8% | Nacional, alineado con el marco de la UE | Largo plazo (≥ 4 años) |
| El aumento de las pérdidas de NatCat impulsa el crecimiento de las primas | + 1.5% | Nacional, concentrado en Baviera, Baden-Württemberg | Corto plazo (≤ 2 años) |
| Coberturas integradas y basadas en el uso en movilidad y comercio minorista | + 0.9% | Nacional, con concentración urbana | Mediano plazo (2-4 años) |
| Eficiencias de suscripción directa impulsadas por IA | + 0.7% | Nacional, liderado por las principales aseguradoras | Mediano plazo (2-4 años) |
| Debate sobre la cobertura obligatoria de inundaciones y el diseño de piscinas públicas y privadas | + 0.6% | Prioridad nacional en regiones propensas a inundaciones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La digitalización y los ecosistemas de seguros basados en API impulsan el mercado
La arquitectura API-first está transformando la forma en que los actores interactúan con clientes y socios. La alianza de ERGO con O2 Telefónica lanzó “O2 Care” en agosto de 2024, integrando el seguro de dispositivos directamente en las facturas móviles y desbloqueando un segmento demográfico que prefiere las transacciones nativas digitales. El modelo de plataforma única de Allianz Direct abarca múltiples mercados de la UE, lo que permite precios en tiempo real, emisión instantánea de pólizas y flujos de reclamaciones de baja interacción. A medida que el mercado alemán de seguros de propiedad y accidentes amplía la conectividad API, los operadores tradicionales integran la telemática de vehículos, los viajes y la cobertura de dispositivos en los ecosistemas fintech, de movilidad y minoristas, ampliando el alcance sin grandes redes de ventas de costos fijos. El enfoque de proporcionalidad de BaFin facilita las cargas de supervisión para los pilotos innovadores al tiempo que mantiene intactas las protecciones del consumidor [1] Bundesanstalt für Finanzdienstleistungsaufsicht, “BaFin Annual Report 2025,” bafin.de.
Reformas regulatorias (IDD, revisión de Solvencia II, divulgación de ESG) como motor
La recalibración de Solvencia II de 2024 introdujo palancas de eficiencia de capital para activos de infraestructura a largo plazo y pruebas de estrés de riesgo climático más estrictas, dirigiendo la inversión hacia proyectos de energía renovable y carteras bajas en carbono. A partir de 2025, la Directiva de Informes de Sostenibilidad Corporativa (CSRD) añade la divulgación obligatoria del riesgo climático para las grandes aseguradoras, impulsando a los suscriptores a integrar métricas ESG en la fijación de precios y las reservas. Las mejoras de IDD elevan los deberes de idoneidad del producto, favoreciendo a los actores con portales digitales que ofrecen comparaciones en tiempo real y orientación personalizada. En conjunto, estos cambios refuerzan la protección de los asegurados y canalizan nuevo capital hacia infraestructura alemana sostenible, ampliando el mercado alemán de seguros de propiedad y responsabilidad civil a largo plazo [2] Münchener Rückversicherungs-Gesellschaft AG, “REALYTIX ZERO Product Sheet,” munichre.com.
El aumento de las pérdidas de NatCat impulsa el crecimiento de las primas
Las reclamaciones aseguradas por catástrofes naturales alcanzaron los 6.21 millones de dólares en 2024, un aumento de 1.85 millones de dólares con respecto a 2023 [3] Clean Energy Wire, “Germany Weighs Mandatory Natural-Hazard Insurance,” cleanenergywire.org . Las tormentas convectivas severas superaron a las inundaciones como principal causa de pérdidas, lo que obligó a las reaseguradoras a aumentar las tarifas y reducir los límites de catástrofe, que los principales actores trasladan a través de primas de hogares más altas. Solo el 54% de los hogares alemanes tienen cobertura NatCat, lo que generó un debate oficial sobre el seguro obligatorio contra inundaciones. Si se promulga, la medida podría ampliar el tamaño del mercado de seguros de propiedad y accidentes de Alemania de manera sustancial durante el horizonte de pronóstico. Los datos de Munich Re muestran que los sistemas de alerta mejorados mantuvieron las pérdidas por inundaciones en Europa Central en septiembre de 2024 entre 1.74 y 2.29 millones de dólares, lo que demuestra que las inversiones en mitigación restringen la gravedad incluso cuando aumenta la frecuencia de los eventos.
Coberturas integradas y basadas en el uso en movilidad y comercio minorista
Programas telemáticos como "Telematik Plus" de HUK-COBURG reducen las primas hasta en un 30%, premiando la conducción segura y optimizando la segmentación de riesgos. Las colaboraciones entre plataformas de movilidad y otras empresas integran la cobertura basada en viajes en aplicaciones de transporte o de coche compartido, ampliando el alcance entre los consumidores más jóvenes. Para los minoristas, los complementos de garantía y protección de dispositivos incluidos en la caja se convierten en fuentes de ingresos adicionales. A medida que los flujos de datos aumentan, el mercado alemán de seguros de daños y responsabilidad civil aprovecha el análisis de comportamiento para refinar los factores de calificación, reducir la antiselección y mejorar los ratios combinados.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de privacidad de datos y cumplimiento del RGPD | -0.4% | Nacional, alineado con el marco de la UE | Largo plazo (≥ 4 años) |
| Inflación de los costes de las reclamaciones (repuestos y mano de obra para reparación de automóviles) | -0.8% | Nacional, agudo en los centros urbanos | Corto plazo (≤ 2 años) |
| Los bajos rendimientos de las inversiones presionan los ratios combinados | -0.5% | Nacional, que afecta a todas las aseguradoras | Mediano plazo (2-4 años) |
| La creciente agregación de riesgos cibernéticos limita el apetito por los reaseguros | -0.3% | Nacional, concentrado en centros financieros | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Inflación de los costos de reclamaciones (repuestos y mano de obra para reparación de automóviles)
Las aseguradoras de automóviles se enfrentan a una presión creciente debido a que los sensores complejos de los sistemas avanzados de asistencia al conductor y las transmisiones eléctricas de batería elevan los precios de las piezas y los tiempos de taller. La Asociación Alemana de Seguros estima que los gastos de la línea de automóviles podrían superar los 38.15 millones de dólares en 2024, lo que reduciría los márgenes de suscripción. Los cuellos de botella en la cadena de suministro y la escasez de mano de obra aumentan la presión, provocando aumentos de primas de un dígito medio en el mercado alemán de seguros de daños en 2025. Las empresas con redes de reparación directa y tasación de daños guiada por IA reducen las fugas, lo que amortigua la rentabilidad.
Costos de privacidad de datos y cumplimiento del RGPD
La expansión de la captura de datos mediante telemática e IoT aumenta los riesgos de cumplimiento normativo. Las multas por incumplimiento del RGPD aumentaron en 2024, y DORA ahora obliga a todas las aseguradoras a informar de incidentes importantes en plazos ajustados. El cumplimiento de los estándares de cifrado, auditoría y resiliencia desvía el presupuesto destinado a la innovación en la atención al cliente. Las mutuas de seguros más pequeñas, importantes actores del sector alemán de seguros de daños, soportan una carga de costes desproporcionada, lo que podría reducir la variedad de productos en ciertas subregiones.
Análisis de segmento
Por tipo de seguro: Las líneas especializadas superan el dominio del automóvil
El sector automotor generó el 35.54 % de la cuota de mercado de seguros de daños y responsabilidad civil en Alemania en 2025, gracias a la responsabilidad civil obligatoria y a los más de 49 millones de vehículos matriculados en el país. Sin embargo, la inflación de siniestros obliga a subir las tarifas, lo que impulsa a los consumidores a optar por productos telemáticos. Los ramos especializados, marítimo, de aviación e ingeniería registran una tasa de crecimiento anual compuesta (TCAC) del 12.86 %, lo que aumenta su contribución al tamaño del mercado alemán de seguros de daños y responsabilidad civil hasta 2031, a medida que Alemania expande la energía eólica marina, la modernización de aeropuertos y la construcción de fábricas de semiconductores. Las aseguradoras con experiencia en suscripción técnica aprovechan el reaseguro facultativo global para captar este crecimiento.
Las sumas aseguradas para propietarios de viviendas y propiedades comerciales se benefician de la posible cobertura obligatoria contra inundaciones. La responsabilidad civil general persiste como un segmento de escala media, pero lidia con la creciente inflación social derivada de los mecanismos de reparación colectiva. Los seguros de accidentes y salud complementarios, regulados por la normativa P&C, experimentan una renovada demanda a medida que las empresas amplían las prestaciones voluntarias. En general, las empresas que combinan ofertas de seguros de automóviles basados en el uso con paquetes de ingeniería y ciberriesgos equilibran su combinación de riesgos en el mercado alemán de seguros de daños.
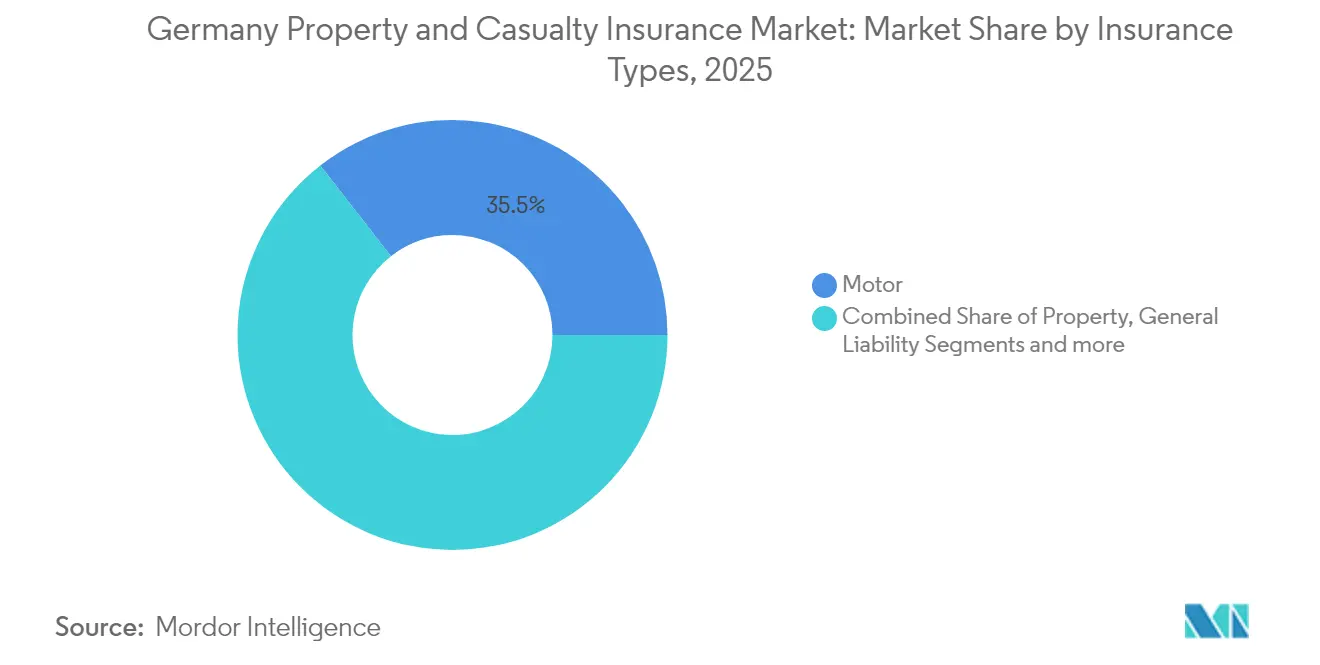
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los corredores anclan negocios complejos mientras lo digital se acelera
Los corredores y agentes independientes controlaron el 44.02 % de las primas en 2025. Su amplia experiencia en asesoramiento resulta fundamental para los programas de incendios industriales, seguros a todo riesgo para la construcción y programas multinacionales, manteniendo su relevancia a pesar de la reducción de las comisiones. Los canales directos y digitales se expanden un 10.88 % anual, impulsados por pasarelas API que integran la cobertura de hogar y movilidad en los procesos de comercio electrónico. El tamaño del mercado alemán de seguros de propiedad y responsabilidad civil para productos vendidos por corredores sigue en aumento, pero su participación se diluirá gradualmente a medida que los socios integrados y de afinidad desbloqueen nuevos volúmenes de microseguros. Estos cambios también están influyendo en el mercado alemán de seguros de vida y no vida en general , donde las aseguradoras adoptan cada vez más plataformas digitales unificadas para la venta cruzada de productos de vida, salud y propiedad a través de ecosistemas de clientes integrados.
Las estrategias de acceso múltiple dominan las hojas de ruta de los actores: el asesoramiento virtual por video se combina con el autoservicio mediante chatbot, mientras que los agentes en las sucursales se centran en la revisión de eventos vitales. Bancaseguros mantiene una venta cruzada estable de seguros de hogar a través de carteras hipotecarias. Los planes de afinidad con servicios públicos y plataformas de movilidad ilustran cómo el mercado alemán de seguros de daños y responsabilidad civil adopta disciplinas de precios minoristas para reducir los costos de distribución.
Por tipo de cliente: La demanda corporativa gana ritmo
Las líneas personales se mantuvieron representando el 63.12% de la prima en 2025. Sin embargo, las empresas registran una tasa de crecimiento anual compuesta (TCAC) del 7.18%, ya que la fragilidad de la cadena de suministro y las ciberamenazas obligan a las empresas alemanas de Mittelstand a aumentar sus límites de cobertura. Los sistemas de reaseguro cautivo proliferan entre los grandes exportadores, pero las principales compañías aún suscriben seguros fronting, lo que impulsa el mercado alemán de seguros de daños y responsabilidad civil. Las pymes siguen estando infraaseguradas, lo que ofrece un margen de maniobra para paquetes personalizados de daños e interrupción de negocio.
Los clientes particulares migran a puntos de contacto digitales para la gestión de siniestros, lo que aumenta las expectativas de un seguimiento del estado 24/7. Los gestores de riesgos corporativos priorizan los estudios de riesgos de ingeniería y el análisis de escenarios climáticos. A medida que mejora la calidad de los datos, el mercado alemán de seguros de daños y responsabilidad civil aprovecha los productos paramétricos para los pagos basados en condiciones climáticas, especialmente en las cadenas de suministro de energías renovables y agroindustria.
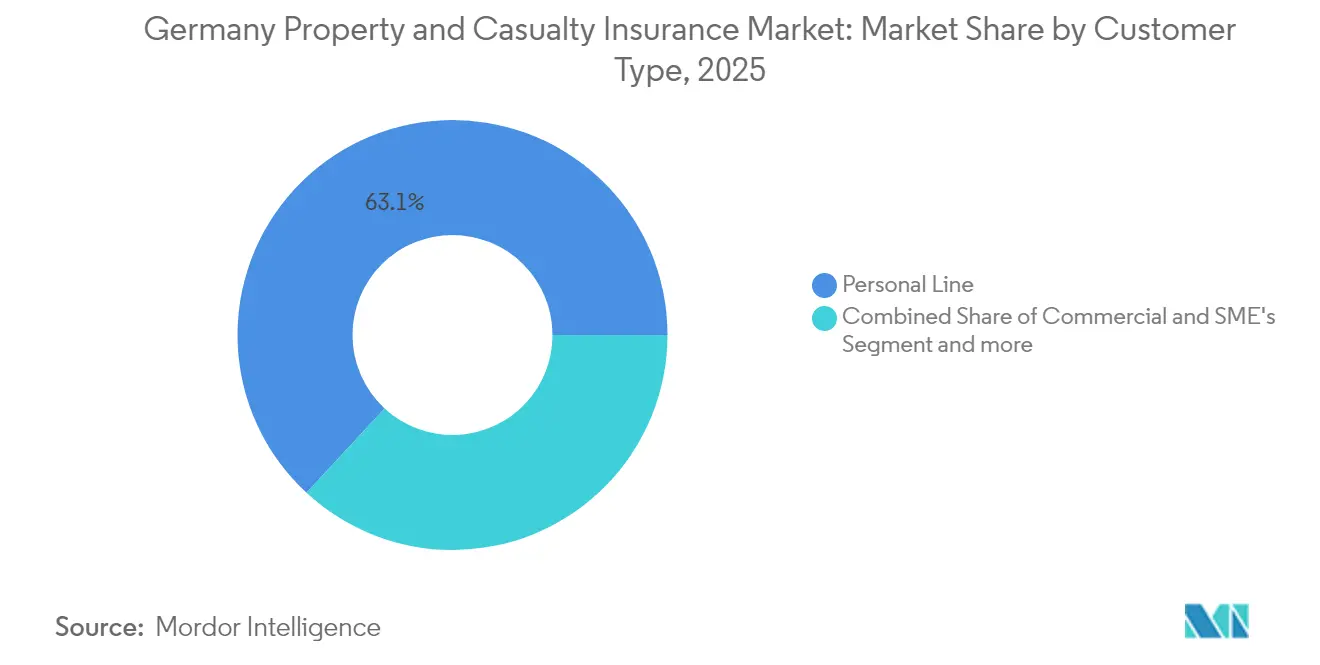
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: La construcción impulsa el crecimiento
El sector de la construcción y el sector inmobiliario contribuyó con el 55.06 % de la prima en 2025 y creció un 6.61 % anual, a medida que Alemania moderniza sus viviendas para mejorar la eficiencia energética y mejora las defensas contra inundaciones. El tamaño del mercado alemán de seguros de daños vinculado a proyectos de infraestructura se expandirá aún más si se promulga la cobertura obligatoria contra catástrofes naturales. La manufactura es el segundo pilar, sustentado por inversiones en robótica que requieren asistencia en caso de avería de equipos y ciberseguridad.
El transporte y la logística se benefician del volumen de paquetes del comercio electrónico, lo que aumenta la demanda de operadores y de coberturas de responsabilidad civil para almacenes. Los servicios profesionales y financieros afrontan la exposición a las filtraciones de datos, adoptando soluciones combinadas de seguros contra ciberresponsabilidad y delitos. Las empresas de servicios públicos y los operadores de energías renovables impulsan las coberturas de ingeniería y de retraso en la puesta en marcha, diversificando el mercado alemán de seguros de daños.
Análisis geográfico
Alemania Occidental generó el 44.92 % de las primas en 2025, gracias a la densa base industrial de Renania del Norte-Westfalia y al centro financiero de Fráncfort. Las pólizas de seguros de propiedad comercial de alto valor y las coberturas por interrupción de negocio sustentan la densidad de primas. La penetración del seguro de automóviles está cerca de la saturación, pero las líneas especializadas y cibernéticas siguen impulsando el crecimiento general del mercado alemán de seguros de daños en la región.
Alemania Oriental registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.52 %, gracias a las mejoras de infraestructura, los proyectos de plantas de baterías para vehículos eléctricos y los fondos estructurales de la UE que impulsan el impulso económico. La menor penetración histórica de los seguros proporciona margen de maniobra, y las subvenciones para la modernización de viviendas estimulan la demanda de pólizas multirriesgo para el hogar. Las aseguradoras regionales invierten en redes de agentes y quioscos digitales para captar nuevos compradores en el mercado alemán de seguros de daños.
Alemania Meridional combina Baviera y Baden-Württemberg, donde la exposición a tormentas convectivas e inundaciones incrementa las tasas de las propiedades, pero también impulsa la adopción de mecanismos de mitigación de riesgos. Las industrias marítimas y los parques eólicos marinos de Alemania Septentrional exigen coberturas marítimas y de ingeniería de alto límite, lo que amplía el mercado alemán de seguros de daños y responsabilidad civil mediante la sindicación especializada y las colocaciones facultativas.
Panorama competitivo
Diez grupos aseguradores recaudan aproximadamente dos tercios del total de primas, lo que indica una concentración moderada. Allianz aprovecha las economías de escala globales para lograr ratios de gastos inferiores al 20% y una unidad directa centrada en API en toda Europa. Munich Re combina la aseguradora primaria ERGO con su motor de reaseguro, ofreciendo soluciones integradas de seguros facultativos y de contratos que las empresas más pequeñas no pueden replicar. Talanx posiciona a HDI como especialista para clientes industriales y del mercado medio, captando el crecimiento de la construcción con energías renovables.
Mutuas regionales como Versicherungskammer Bayern defienden su cuota de mercado en líneas personales mediante una amplia presencia de agencias, mientras que las nuevas empresas insurtech desarrollan plataformas de administración de pólizas nativas en la nube y productos de marca blanca. Los organizadores de seguros integrados se asocian con minoristas y plataformas de movilidad para evitar la distribución tradicional, transformando así la economía de las adquisiciones en el mercado alemán de seguros generales y de responsabilidad civil. La postura de supervisión proporcional de BaFin facilita la innovación a la vez que protege la solvencia, como lo demuestra su rápida intervención en la insolvencia de ELEMENT Insurance AG en 2025.
La inversión en suscripción de seguros con IA se acelera. Realytix Zero de Munich Re desarrolla automáticamente productos de accidentes personales en minutos, acortando los ciclos de desarrollo de productos y permitiendo el lanzamiento de microcoberturas en programas de afinidad de nicho. Las empresas que buscan herramientas similares amplían sus ventajas en costes, intensificando la competencia en el mercado alemán de seguros de daños.
Líderes del sector de seguros de propiedad y responsabilidad civil en Alemania
Allianz SE
Munich Re (ERGO, Grandes Lagos)
Grupo Talanx (HDI, Hannover Re)
AXA Konzern AG
Generali Alemania
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: Allianz, BlackRock y T&D Holdings acordaron adquirir Viridium Group por alrededor de USD 3.82 millones, agregando 3.4 millones de pólizas.
- Marzo de 2025: La unidad de seguros generales de Generali Deutschland mejoró su ratio combinado hasta el 89.7%, con un beneficio operativo de 1.12 millones de dólares.
- Febrero de 2025: BaFin abrió un procedimiento de insolvencia definitivo para ELEMENT Insurance AG, que afectó a aproximadamente 320,000 contratos.
- Diciembre de 2024: La fusión Barmenia-Gothaer proyecta ingresos por primas para 2024 de USD 9.27 millones, elevando al grupo combinado a una de las 10 principales aseguradoras de Alemania.
Alcance y metodología
El mercado de seguros de propiedad y accidentes brinda cobertura para daños físicos a la propiedad y riesgos de responsabilidad. Cubre pólizas de seguro de responsabilidad civil comercial, de automóvil y de hogar. Las aseguradoras evalúan riesgos, cobran primas y pagan reclamaciones por pérdidas cubiertas en este mercado.
El mercado alemán de seguros de propiedad y accidentes está segmentado por tipo de seguro (seguro de automóviles, seguro de propietarios de viviendas, seguro de propiedad comercial, seguro contra incendios, seguro de responsabilidad general y otros tipos de seguros (seguros de salud y seguros legales)) y canal de distribución (negocios directos, agencias, bancos y otros canales de distribución (entidades de crédito)). El informe ofrece el tamaño del mercado y previsiones para el mercado alemán de seguros de propiedad y accidentes en valor (USD) para todos los segmentos anteriores.
Por tipo de seguro
| Motor |
| Propietarios de viviendas / Propiedad residencial |
| Propiedad comercial (incl. incendio y multirriesgo) |
| General Liability |
| Líneas especializadas (marina, aviación, ingeniería) |
| Gastos Legales |
| Accidentes y salud (regulado por P&C) |
Por canal de distribución
| Directo y digital |
| Agentes atados |
| Corredores y agentes independientes |
| Bancos y bancaseguros |
| Socios de afinidad e integrados |
tipo de cliente
| Líneas personales |
| Comercial y PYME |
| Corporativo e Industrial |
Por industria del usuario final
| Manufactura |
| Construcción e Inmobiliaria |
| Transporte y logística |
| Venta al por mayor al por menor |
| Servicios profesionales y financieros |
| Sector público y servicios públicos |
Por región
| Norddeutschland |
| Alemania del Este |
| Alemania occidental |
| Süddeutschland |
| Por tipo de seguro | Motor |
| Propietarios de viviendas / Propiedad residencial | |
| Propiedad comercial (incl. incendio y multirriesgo) | |
| General Liability | |
| Líneas especializadas (marina, aviación, ingeniería) | |
| Gastos Legales | |
| Accidentes y salud (regulado por P&C) | |
| Por canal de distribución | Directo y digital |
| Agentes atados | |
| Corredores y agentes independientes | |
| Bancos y bancaseguros | |
| Socios de afinidad e integrados | |
| tipo de cliente | Líneas personales |
| Comercial y PYME | |
| Corporativo e Industrial | |
| Por industria del usuario final | Manufactura |
| Construcción e Inmobiliaria | |
| Transporte y logística | |
| Venta al por mayor al por menor | |
| Servicios profesionales y financieros | |
| Sector público y servicios públicos | |
| Por región | Norddeutschland |
| Alemania del Este | |
| Alemania occidental | |
| Süddeutschland |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de seguros de daños y daños en Alemania?
El tamaño del mercado alemán de seguros de daños y daños alcanzará los 101.25 mil millones de dólares en 2026.
¿A qué velocidad se espera que crezca el mercado alemán de seguros de daños y daños?
Se proyecta que se expandirá a una tasa compuesta anual del 6.12% y alcanzará los USD 136.32 mil millones en 2031.
¿Qué segmento de seguros está creciendo más rápidamente en Alemania?
Se prevé que líneas especializadas como la marina, la aviación y la ingeniería crezcan a una tasa compuesta anual del 12.86 % hasta 2031.
¿Qué canal de distribución se está expandiendo más rápidamente?
Los canales directos y digitales están avanzando a una tasa compuesta anual del 10.88 % a medida que los consumidores adoptan las compras en línea.


