

Tamaño y participación en el mercado de PropTech
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
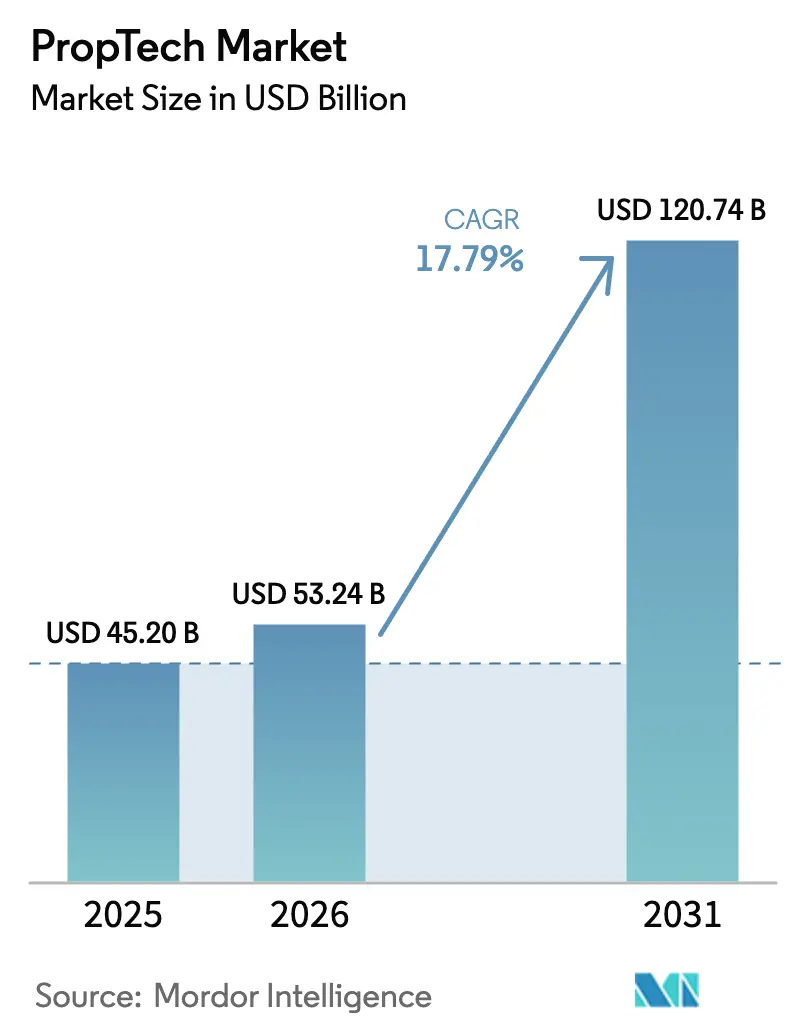
| Tamaño del mercado (2026) | USD 53.24 mil millones |
| Tamaño del mercado (2031) | USD 120.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de PropTech por Mordor Intelligence
El tamaño del mercado de PropTech en 2026 se estima en 53.24 millones de dólares, creciendo desde los 45.20 millones de dólares de 2025, con proyecciones para 2031 de 120.74 millones de dólares, con un crecimiento del 17.79 % CAGR entre 2026 y 2031. Las normas de divulgación ESG más estrictas, el aumento de las asignaciones institucionales que superaron los 1.1 millones de dólares en fondos dedicados durante 2024 y la implementación a gran escala de sistemas IoT para edificios son los principales catalizadores del crecimiento. Los propietarios de inmuebles comerciales ahora reducen los costos operativos hasta en un 30 % tras implementar plataformas integradas de gestión y análisis de edificios. La implementación en la nube domina, ya que el 78 % de los usuarios prefiere la escalabilidad y los beneficios de acceso en cualquier momento de las arquitecturas SaaS. La creciente dependencia de los modelos de servicio basados en resultados está transformando los flujos de ingresos, mientras que los activos industriales y logísticos muestran la adopción más rápida a medida que la automatización de almacenes gana terreno.
Conclusiones clave del informe
- Por tipo de propiedad, los activos comerciales representaron el 54.98 % de la participación de mercado de PropTech en 2025; se espera que los activos industriales y logísticos se expandan a una CAGR del 16.92 % hasta 2031.
- Por solución, las plataformas de software representaron el 66.85 % del tamaño del mercado de PropTech en 2025, mientras que se proyecta que los servicios crezcan a una CAGR del 16.15 %.
- Mediante su implementación, los modelos en la nube aseguraron una participación del 77.35 % del mercado PropTech en 2025; se prevé que la implementación híbrida registre una CAGR del 20.10 % hasta 2031.
- Por usuario final, los propietarios de propiedades controlaron el 37.15 % del tamaño del mercado de PropTech en 2025; los administradores de instalaciones lideran el crecimiento con una CAGR del 18.05 %.
- Por tecnología, IoT y los sensores contribuyeron con el 40.88 % del mercado PropTech en 2025; AR/VR y los gemelos digitales están avanzando más rápido con una CAGR del 23.05 %.
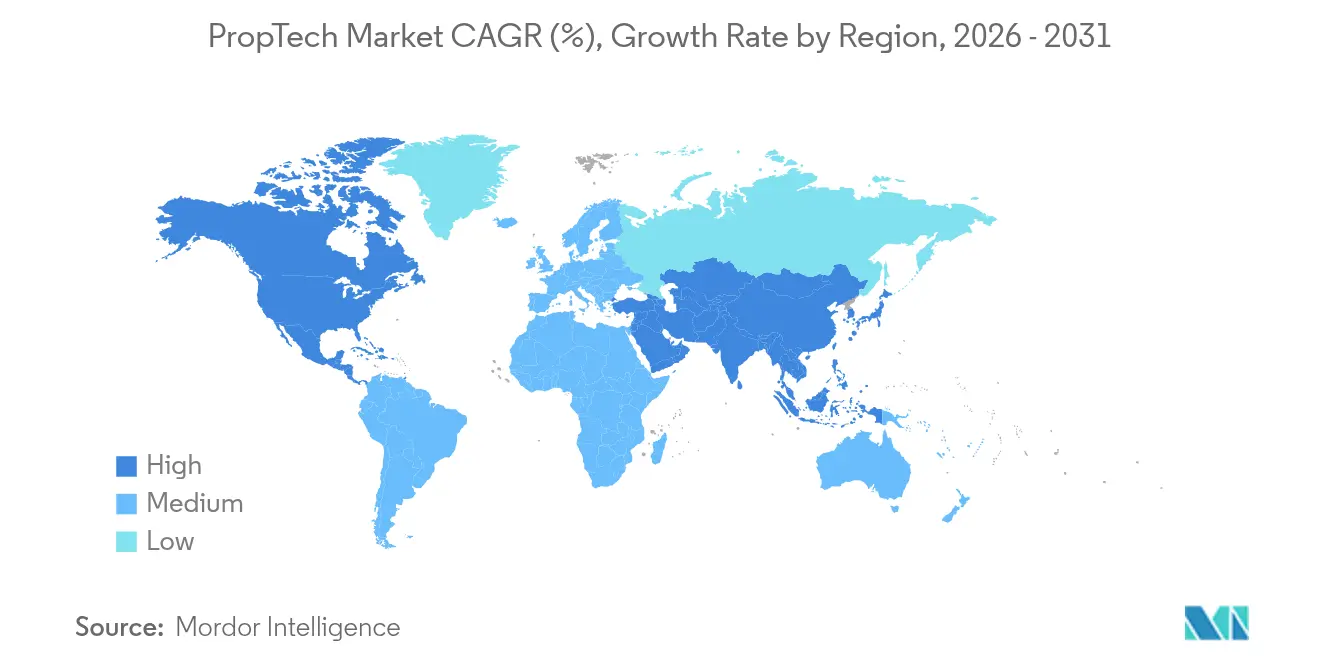
- Por geografía, América del Norte lideró con una participación del 36.29 % del mercado PropTech en 2025; se proyecta que Asia-Pacífico registre una CAGR del 15.02 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de PropTech
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La transformación digital es imperativa en las operaciones inmobiliarias | + 3.2% | Global, con América del Norte y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Adopción rápida de edificios inteligentes y conectados | + 2.8% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Aumento de las inversiones de los fondos inmobiliarios institucionales | + 2.1% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Informes obligatorios de datos ESG que impulsan las plataformas de análisis | + 1.9% | Europa y América del Norte principalmente, expandiéndose a Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Las plataformas de garantía de alquiler respaldadas por seguros reducen el riesgo de impago | + 1.4% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de gemelos digitales en los procesos de aprobación de zonificación | + 1.1% | Global, con adopción temprana en iniciativas de ciudades inteligentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La transformación digital es imperativa en las operaciones inmobiliarias
Los motores de arrendamiento basados en IA mejoran la conversión de clientes potenciales en arrendamientos en un 85%, transformando la economía del marketing y la gestión de inquilinos. Las plataformas PropTech actúan como un centro de control, unificando los datos de energía, ocupación y comunicación con los inquilinos en un único panel para optimizar toda la cartera. Las tendencias de trabajo híbrido impulsan la demanda de análisis del uso del espacio que permitan estrategias de arrendamiento flexibles. Como resultado, las empresas destinan mayores presupuestos tecnológicos a plataformas que ofrecen un retorno de la inversión (ROI) inmediato y cuantificable.
Adopción rápida de edificios inteligentes y conectados
Las tecnologías de edificios inteligentes han pasado de ser un lujo a una necesidad, con estructuras comerciales modernas que integran más de 8,000 puntos de datos en tiempo real que abarcan la calidad del aire, la ocupación y el estado de los equipos [1] Buildings IOT, “Integrated Building Management Case Studies”, buildingsiot.com . Los controles de energía automatizados reducen drásticamente los gastos de servicios públicos y mejoran las calificaciones de sostenibilidad necesarias para la financiación verde. La riqueza de datos también alimenta motores de análisis avanzados que predicen la demanda de espacio y permiten realizar cambios de distribución sin costosas reformas. En consecuencia, la adopción de edificios conectados se está acelerando, especialmente entre grandes carteras que buscan métricas de rendimiento uniformes.
Aumento de las inversiones de los fondos inmobiliarios institucionales
Los vehículos PropTech dedicados atrajeron más de 1.1 millones de dólares en capital fresco durante 2024, lo que subraya un cambio estratégico que pasa de la experimentación opcional al desarrollo obligatorio de capacidades. Los inversores se centran en empresas con una economía unitaria probada que prioriza el cumplimiento de los criterios ESG, la eficiencia energética y la experiencia del inquilino. La financiación en fase de crecimiento ahora eclipsa la actividad semilla, lo que indica la madurez del sector y una preferencia por plataformas preparadas para escalar. La ola de inversión también acelera la consolidación, permitiendo a las empresas con un alto capital adquirir especialistas de nicho y desarrollar soluciones integrales. Este respaldo institucional reduce el riesgo percibido de adopción para los propietarios cautelosos.
Informes obligatorios de datos ESG que impulsan las plataformas de análisis
Regulaciones como la Ley Local 97 de la ciudad de Nueva York y la Directiva de la UE sobre el rendimiento energético de los edificios imponen límites de carbono medibles que exponen las carteras que no cumplen con las normas a sanciones y riesgo de valoración [2] Cohesion, “Guía de cumplimiento de la Ley Local 97”, cohesionib.com . Las plataformas de BuildingMinds y Enertiv ahora automatizan la captura de datos de servicios públicos y comparan las emisiones con estándares como GRESB o SFDR. Los paneles en tiempo real ayudan a los propietarios a cumplir con los plazos de divulgación y respaldan la financiación vinculada a las métricas de sostenibilidad. Dado que el rendimiento verde influye directamente en la demanda de los inquilinos y en el precio de los activos, la adopción de análisis ha pasado de ser discrecional a esencial para la protección del capital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones fragmentadas y cargas de cumplimiento | -2.1% | Global, particularmente complejo en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preocupaciones sobre ciberseguridad y privacidad de datos | -1.8% | Global, con una aplicación más estricta en Europa y California | Mediano plazo (2-4 años) |
| La calidad de los datos del registro de tierras obstaculiza los proyectos piloto de blockchain | -1.2% | Principalmente mercados emergentes, algunos desafíos de los mercados desarrollados | Largo plazo (≥ 4 años) |
| El aumento de las tarifas por el uso de la nube reduce la economía unitaria | -0.9% | Global, que afecta a los proveedores de PropTech basados en SaaS | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones fragmentadas y cargas de cumplimiento
Las empresas de PropTech incurren en crecientes costos legales debido a la divergencia entre las normas de protección de datos, derechos de los inquilinos y seguridad de los edificios entre jurisdicciones, lo que ralentiza las estrategias de escalamiento transfronterizo. La tokenización de activos basada en blockchain se enfrenta a clasificaciones de valores poco claras que varían según el mercado, lo que retrasa la conversión de los pilotos en lanzamientos comerciales. Los equipos de cumplimiento deben reinterpretar continuamente la evolución de las normativas, desviando recursos de la innovación de productos. Para las carteras globales, esta complejidad se multiplica, obligando a personalizaciones paralelas de los sistemas que alargan los plazos de implementación y reducen los beneficios percibidos de la tecnología.
Preocupaciones sobre ciberseguridad y privacidad de datos
Los edificios inteligentes con miles de puntos conectados ofrecen una amplia zona de intrusión; sistemas de climatización o control de acceso comprometidos pueden provocar costosas interrupciones del servicio. La recopilación de datos de los inquilinos, desde patrones de ocupación hasta preferencias personales, plantea dudas sobre la privacidad en virtud del RGPD y la CCPA. La implementación de cifrado de extremo a extremo, redes de confianza cero y herramientas de consentimiento granular eleva los costes operativos de los proveedores de PropTech. El temor a las filtraciones frena la adopción entre los propietarios reacios al riesgo, que exigen auditorías externas y ciberseguros antes de firmar contratos plurianuales.
Análisis de segmento
Por tipo de propiedad: el dominio comercial impulsa la innovación
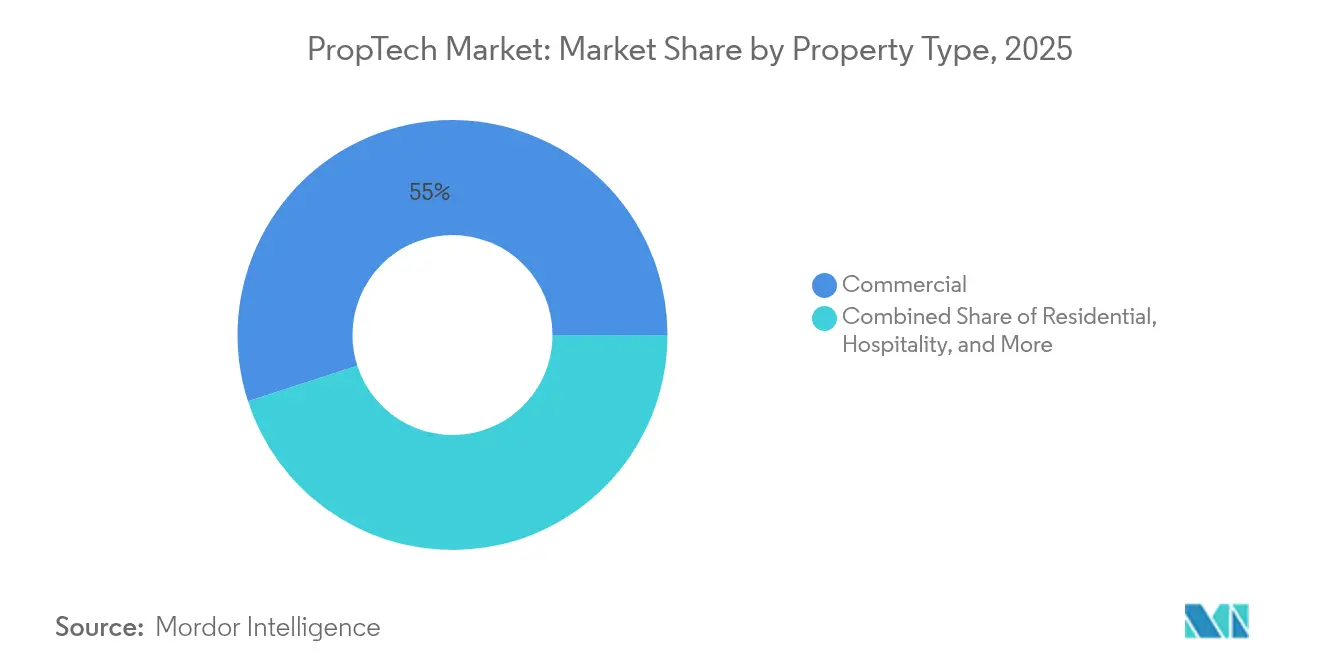
Las propiedades comerciales aportaron el 54.98 % del mercado de PropTech en 2025, lo que refleja sus amplias superficies y sistemas complejos, que se benefician al máximo de la analítica integrada. Este segmento lidera el gasto, ya que los propietarios buscan reducciones de costes operativos que pueden alcanzar el 30 % en dos años, especialmente mediante la optimización de la climatización (HVAC) y el mantenimiento predictivo. Las oficinas en rascacielos implementan la gestión digital de visitantes y el seguimiento de la ocupación para facilitar el arrendamiento flexible y las certificaciones de bienestar. Las propiedades industriales y logísticas, con una tasa de crecimiento anual compuesta (TCAC) del 16.92 %, implementan el seguimiento del inventario en tiempo real, la robótica autónoma y la monitorización de la seguridad mediante visión artificial, que se integran con soluciones más amplias de gestión de almacenes.
La adopción residencial avanza gracias a centros de hogares inteligentes, portales de pago unificados y asistentes de arrendamiento con IA. Los activos hoteleros se centran en el registro sin contacto y algoritmos de tarifas dinámicas que responden a las señales de la demanda local. En todas las categorías, el diseño virtual y la captura 3D permiten a las partes interesadas identificar con antelación los problemas de construcción, lo que limita las costosas modificaciones. El análisis espacial con IA ayuda a los propietarios a reorganizar la distribución en respuesta a los patrones de trabajo híbridos, maximizando así los ingresos por metro cuadrado. La flexibilidad presupuestaria y el claro retorno de la inversión (ROI) del segmento comercial siguen siendo la base del mercado de PropTech en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por solución: Las plataformas de software lideran la evolución del mercado
Las plataformas de software representaron el 66.85 % del mercado de PropTech en 2025, ya que los propietarios exigieron paneles de control consolidados que armonizaran los datos financieros, operativos y de interacción con los inquilinos. Las arquitecturas en la nube reducen los costos iniciales y permiten implementaciones rápidas entre carteras, lo que permite prever las tarifas de las licencias. Los módulos de análisis basados en aprendizaje automático aumentan el tiempo de actividad de los equipos entre un 40 % y un 60 % en comparación con los procesos manuales, lo que refuerza la justificación comercial.
Los ingresos por servicios, con un crecimiento anual compuesto (CAGR) del 16.15%, indican el interés de los propietarios por contratos basados en resultados, vinculados al ahorro energético o a métricas de satisfacción de los inquilinos. Los proveedores combinan servicios de asesoría, implementación y optimización continua, lo que genera relaciones más sólidas con los clientes y flujos de caja recurrentes. La transición de la concesión de licencias a la gestión del rendimiento subraya la consolidación de la industria PropTech, que prioriza las colaboraciones a largo plazo sobre las ventas transaccionales.
Por implementación: la infraestructura en la nube impulsa la escalabilidad
La infraestructura en la nube capturó el 77.35 % del mercado de PropTech en 2025 gracias a su elasticidad y accesibilidad las XNUMX horas. Las operaciones remotas durante la pandemia validaron la resiliencia del SaaS, y muchas carteras ahora prefieren salas de control basadas en navegador que sincronizan activos globales. Las actualizaciones automáticas de funciones y los parches de seguridad centralizados impulsan aún más su adopción.
La implementación híbrida, con una tasa de crecimiento anual compuesta (TCAC) del 20.10 %, combina la analítica en la nube con puertas de enlace locales que gestionan funciones sensibles a la latencia, como los controles de seguridad. Esta configuración cumple con los estatutos de soberanía de datos, a la vez que preserva la escalabilidad para cargas de trabajo no críticas. Las plataformas locales persisten en instalaciones con regulaciones estrictas, pero su cuota de mercado se reduce a medida que las certificaciones de seguridad en la nube se generalizan.
Por el usuario final: los propietarios lideran la adopción
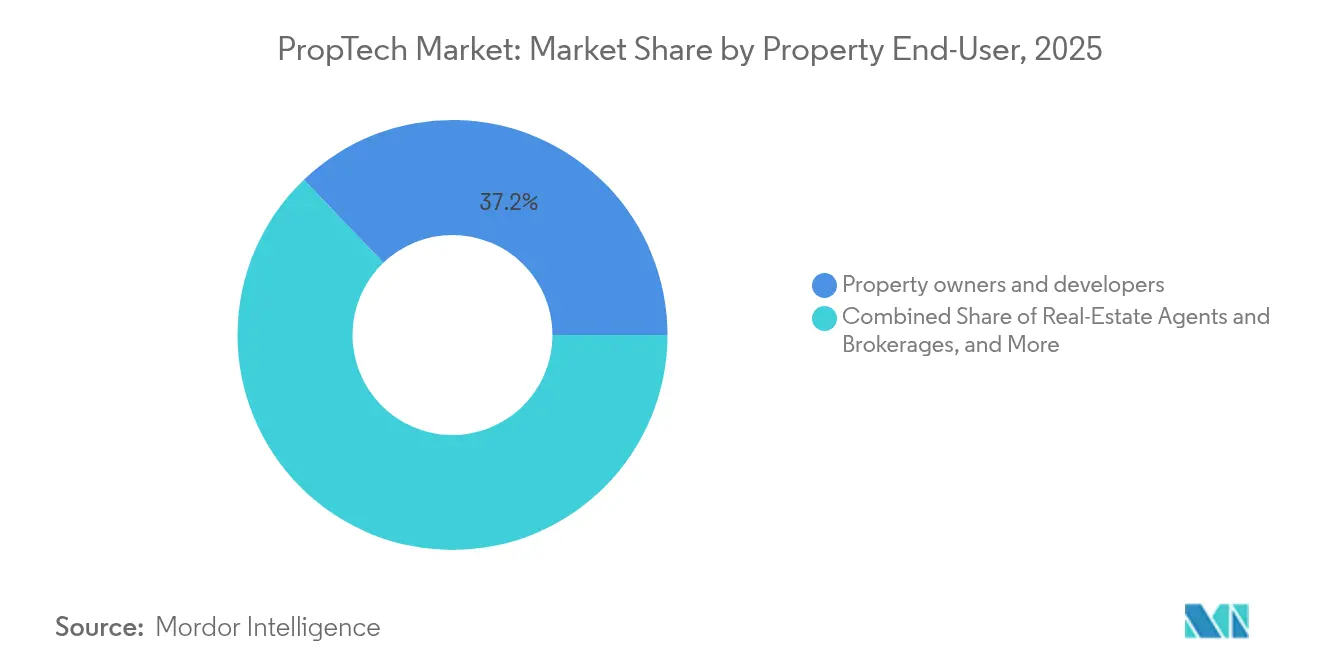
Los propietarios y promotores inmobiliarios representaron el 37.15 % del tamaño del mercado de PropTech en 2025, impulsados por la exposición directa a los costes operativos, las valoraciones de activos y la pérdida de inquilinos. Priorizan soluciones que demuestran ahorros mensurables y primas de alquiler. Los promotores integran cada vez más funciones de edificios inteligentes en la fase de proyecto para asegurar financiación ecológica e impulsar la preventa.
Los administradores de instalaciones muestran la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 18.05 %, a medida que su función se eleva de mantenimiento a guardiana del rendimiento estratégico. Los paneles de control del IoT alertan a los equipos antes de que las fallas se agraven, lo que permite redirigir los presupuestos de mantenimiento de reparaciones reactivas a intervenciones planificadas. Los agentes inmobiliarios adoptan herramientas de cotización y transacción basadas en IA que comprime los ciclos de negociación, mientras que los REIT se basan en modelos de datos unificados para la evaluación comparativa de carteras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: los sensores del IoT impulsan el valor actual
El IoT y los sensores representaron el 40.88 % del mercado de PropTech en 2025 gracias a sus rápidos periodos de recuperación. Los subcontadores, los termostatos inteligentes y los sensores de ocupación alimentan los motores de análisis que detectan ineficiencias. Los periodos de recuperación de 12 a 18 meses justifican la rápida implementación de la cartera.
La RA/RV y los gemelos digitales crecen a una tasa de crecimiento anual compuesta (TCAC) del 23.05 %, lo que permite la colaboración en diseño inmersivo, visitas remotas a propiedades y el modelado predictivo de escenarios. Al conectarse con sensores en tiempo real, los gemelos se convierten en centros de comando operativos que pronostican picos de energía o riesgos de rotación de inquilinos. Se están implementando pilotos de blockchain con cautela para la verificación de títulos y la propiedad fraccionada a medida que se aclaran los marcos legales.
Análisis geográfico
Norteamérica conservó el 36.29 % del mercado de PropTech en 2025, gracias a regulaciones como la Ley Local 97, que integra los mandatos tecnológicos en los códigos de construcción (cohesionib.com). Los inversores de riesgo destinaron más de 2 millones de dólares a empresas regionales de PropTech en 2024, lo que reforzó una sólida cartera de financiación para innovadores en IA y automatización de edificios (creti.org). Los grandes centros metropolitanos ofrecen una amplia base de clientes dispuestos a probar capacidades de última generación, acelerando los ciclos de retroalimentación y el perfeccionamiento de las plataformas. Sin embargo, la escasez de mano de obra y los elevados costes de construcción obligan a los proveedores de tecnología a demostrar claras compensaciones de productividad.
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 15.02 % hasta 2031, liderada por China, que ha atraído el 41 % de la inversión global en PropTech desde 2013. La rápida urbanización impulsa la demanda de eficiencia en la gestión de activos, mientras que los programas nacionales de ciudades inteligentes ofrecen incentivos políticos y subvenciones para infraestructura. Singapur funciona como una plataforma de lanzamiento regional gracias a su regulación transparente y la gran cantidad de talento, mientras que Japón y Corea del Sur impulsan los edificios con gran presencia de robótica, que establecen estándares de rendimiento para los mercados vecinos.
Europa muestra un fuerte impulso a medida que los estrictos marcos de sostenibilidad impulsan a los propietarios hacia el cumplimiento basado en datos. Los Certificados de Eficiencia Energética (CEE) y la inminente normativa CSRD impulsan la adopción de análisis en las carteras comerciales y residenciales. El Reino Unido mantiene su posición de innovación con iniciativas de clústeres de propiedades a pesar de la incertidumbre tras el Brexit; Francia y los Países Bajos aceleran las renovaciones de eficiencia energética con el respaldo de la financiación de bonos verdes. Los proveedores especializados centrados en ESG y automatización cobran impulso a medida que los propietarios europeos se apresuran a cumplir los objetivos de carbono para 2030.
Panorama competitivo
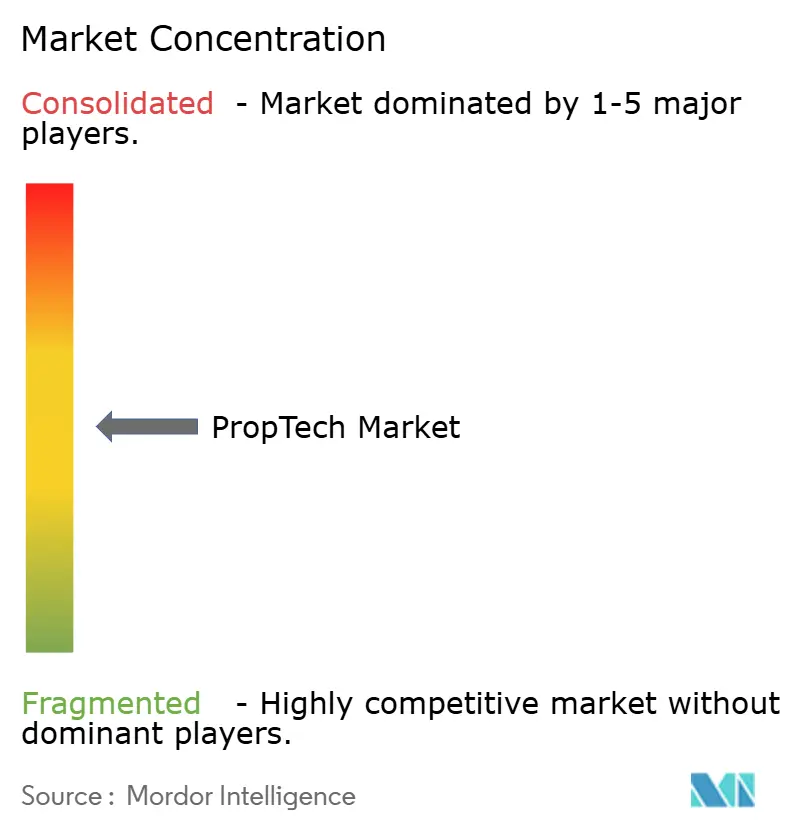
La competencia en PropTech sigue estando moderadamente fragmentada, pero la consolidación se está acelerando. La adquisición de Matterport por parte de CoStar por 1.6 millones de dólares en febrero de 2025 combinó datos inmobiliarios con tecnología de gemelos digitales 3D, señalando una dirección centrada en la plataforma [3] CoStar Group, “CoStar Completes Matterport Acquisition”, costargroup.com . El número de startups activas supera las 1,000 solo en Alemania, pero los compradores se centran cada vez más en especialistas en arrendamiento con IA, robótica de instalaciones y análisis de riesgos climáticos que complementan las soluciones de cartera.
La capacidad de IA es el factor diferenciador clave. Los proveedores promocionan motores de aprendizaje automático que detectan patrones de picos de servicios públicos o predicen la pérdida de clientes, lo que permite un retorno de la inversión demostrable en un plazo de 12 a 18 meses. La amplitud de la plataforma ahora supera la novedad de las soluciones puntuales, ya que los propietarios prefieren suites integrales que minimizan la fricción de la integración.
Persisten oportunidades sin explotar en automatización industrial, asistencia a personas mayores y modelado de resiliencia climática. Las solicitudes de propiedad intelectual en automatización de edificios y análisis predictivo aumentaron un 40 % interanual, lo que indica una intensificación de la investigación y el desarrollo [4] USPTO, “Tendencias de patentes en automatización de edificios 2025”, uspto.gov . Las empresas que combinan experiencia en el sector con garantías de resultados están preparadas para alcanzar valoraciones superiores a medida que madura el mercado PropTech.
Líderes de la industria PropTech
grupo costar inc.
página real inc.
tecnologías de puertas abiertas inc.
Procore Technologies Inc.
Matterport Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: PropTechBuzz lanzó el India PropTech Portal para acelerar la innovación y la inversión en el sector inmobiliario de 1 billón de dólares del país.
- Abril de 2025: T3RRA anunció su próximo lanzamiento público global con USD 2 mil millones en bienes raíces tokenizados accesibles para usuarios verificados en más de 70 países.
- Febrero de 2025: CoStar Group completó su adquisición de Matterport por USD 1.6 millones, fusionando la tecnología de gemelo digital 3D con amplios datos de propiedades comerciales.
- Diciembre de 2024: Dcycle recaudó 6 millones de euros (6.3 millones de dólares) para su plataforma de gestión de datos ESG, lo que subraya la demanda de los inversores de PropTech centrada en el cumplimiento.
Alcance y metodología
El término tecnología inmobiliaria se utiliza para referirse a la aplicación de la tecnología de la información y la economía de plataformas al sector inmobiliario. Es el uso de la tecnología de la información (TI) para ayudar a las personas y a las empresas a investigar, comprar, vender y gestionar bienes inmuebles.
El mercado de tecnología inmobiliaria está segmentado por tipo (residencial, comercial), por solución (software, servicios), por implementación (nube, local), por usuario final (agentes inmobiliarios, asociaciones de vivienda, otros usuarios finales) y por geografía (Norteamérica, Europa, Asia-Pacífico, América Latina, Oriente Medio y África). Los tamaños de mercado y las previsiones se ofrecen en términos de valor (USD) para todos los segmentos anteriores.
| Residencial |
| Comercial |
| Industrial y Logística |
| Hospitalidad |
| Software |
| Servicios |
| Cloud |
| En la premisa |
| Híbrido |
| Propietarios y Desarrolladores |
| Agentes y corredores inmobiliarios |
| directores de las instalaciones |
| Asociaciones de vivienda y REIT |
| IoT y redes de sensores inteligentes |
| Análisis de IA y Big Data |
| AR/VR y gemelos digitales |
| Cadena de bloques y DLT |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por tipo de propiedad | Residencial | ||
| Comercial | |||
| Industrial y Logística | |||
| Hospitalidad | |||
| Por solución | Software | ||
| Servicios | |||
| Por implementación | Cloud | ||
| En la premisa | |||
| Híbrido | |||
| Por usuario final | Propietarios y Desarrolladores | ||
| Agentes y corredores inmobiliarios | |||
| directores de las instalaciones | |||
| Asociaciones de vivienda y REIT | |||
| por Tecnología | IoT y redes de sensores inteligentes | ||
| Análisis de IA y Big Data | |||
| AR/VR y gemelos digitales | |||
| Cadena de bloques y DLT | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado PropTech?
El mercado PropTech ascenderá a USD 53.24 mil millones en 2026 y se proyecta que alcance los USD 120.74 mil millones en 2031.
¿Qué segmento inmobiliario lidera la adopción de PropTech?
Los activos comerciales representan el 54.98% de la cuota de mercado de PropTech, impulsados por implementaciones integradas de análisis y gestión de edificios.
¿Por qué las implementaciones en la nube son dominantes en PropTech?
Los modelos de nube representan el 77.35% del mercado porque ofrecen fácil escalabilidad, actualizaciones automáticas y supervisión remota de la cartera.
¿Qué tan rápido está creciendo el mercado PropTech en Asia-Pacífico?
Se pronostica que Asia-Pacífico se expandirá a una CAGR del 15.02 % hasta 2031, liderada por las fuertes entradas de inversión de China y sus programas de ciudades inteligentes.
¿Qué impacto tienen las regulaciones ESG en la adopción de PropTech?
Los marcos obligatorios de presentación de informes de carbono, como la Ley Local 97 y las directivas de la UE, hacen que las plataformas de análisis sean esenciales para el cumplimiento y la protección de la valoración.
¿Qué tecnología está creciendo más rápido dentro del PropTech?
Las soluciones AR/VR y de gemelos digitales están avanzando a una CAGR del 23.05 % a medida que los propietarios adoptan herramientas de diseño inmersivo y operaciones predictivas.


