

Tamaño y participación del mercado de secuenciación de proteínas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.74 mil millones |
| Tamaño del mercado (2031) | USD 2.16 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de secuenciación de proteínas por Mordor Intelligence
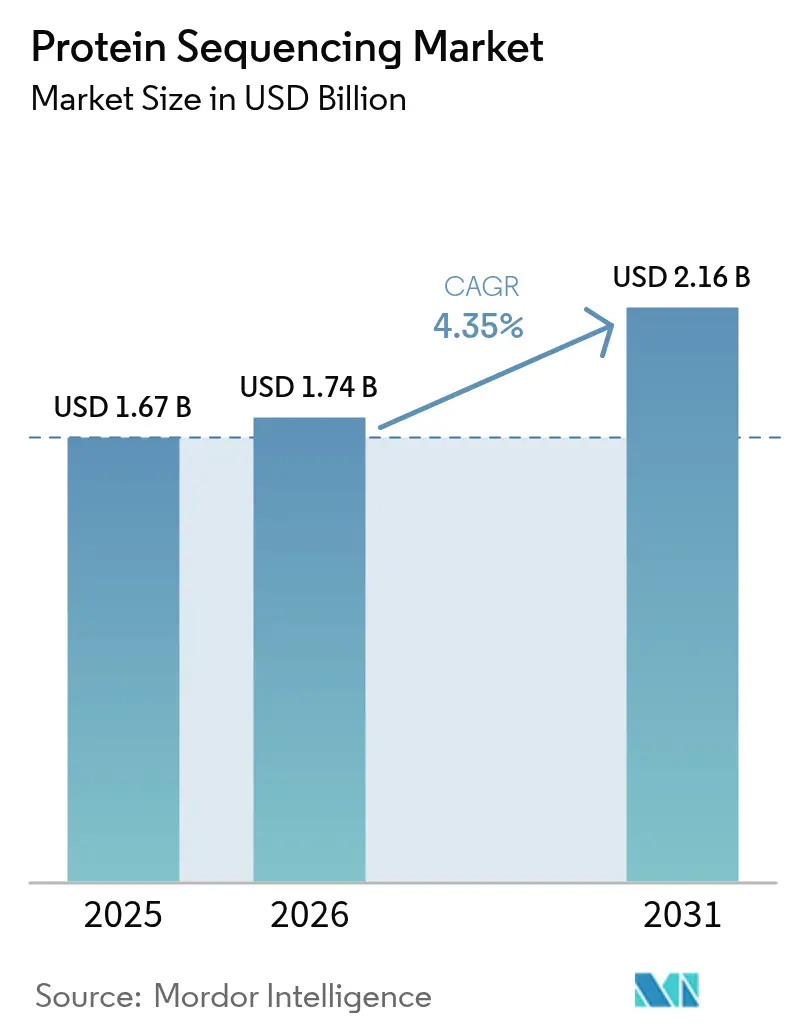
Se espera que el tamaño del mercado de secuenciación de proteínas crezca de USD 1.67 mil millones en 2025 a USD 1.74 mil millones en 2026 y se pronostica que alcance los USD 2.16 mil millones para 2031 con una CAGR del 4.35 % durante 2026-2031.
El crecimiento de la demanda refleja un cambio en el ecosistema, desde los flujos de trabajo clásicos de espectrometría de masas hacia enfoques de moléculas individuales que revelan variantes de proteínas y modificaciones postraduccionales en tiempo real. Las compañías farmacéuticas profundizan la adopción para acelerar la validación de objetivos, mientras que las Organizaciones de Investigación por Contrato (CRO) captan presupuestos de externalización incrementales. Los desarrolladores de plataformas combinan instrumentos con consumibles y software de análisis, convirtiendo la venta de reactivos en fuentes de ingresos recurrentes que amortiguan la presión sobre los precios del hardware. Norteamérica mantiene el liderazgo en inversión gracias a una sólida infraestructura de I+D; sin embargo, Asia-Pacífico supera a todas las regiones en crecimiento, a medida que aumenta la inversión biofarmacéutica local y las vías regulatorias se alinean con las normas globales.
Conclusiones clave del informe
- Por productos y servicios, el software y los servicios representaron el 38.21 % de los ingresos en 2025; los reactivos y consumibles se expandirán a una CAGR del 7.50 % hasta 2031.
- Por aplicación, el control de calidad y descubrimiento de bioterapéuticos capturaron el 36.05 % de la participación de mercado de secuenciación de proteínas en 2025, mientras que se proyecta que la biología sintética y los sistemas libres de células aumentarán a una CAGR del 12.08 % hasta 2031.
- Por usuario final, las compañías farmacéuticas controlaron el 53.05% del tamaño del mercado de secuenciación de proteínas en 2025, mientras que las CRO registraron la CAGR más rápida del 8.45% durante el período de pronóstico.
- Por geografía, América del Norte lideró con una participación del 43.12% en 2025; se prevé que Asia-Pacífico avance a una CAGR del 8.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de secuenciación de proteínas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia creciente de enfermedades crónicas | + 1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances en las tecnologías de secuenciación | + 1.8% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Enfoque creciente en el desarrollo de fármacos basado en objetivos | + 1.1% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la financiación de I+D en proteómica | + 0.9% | Global, particularmente América del Norte y China | Largo plazo (≥ 4 años) |
| Ampliación de aplicaciones en bioterapéutica | + 1.3% | Adopción global y temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Disminución del coste de los servicios de secuenciación | + 0.7% | Adopción global más rápida en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de enfermedades crónicas
La creciente carga del cáncer, los trastornos cardiovasculares y la neurodegeneración impulsa a los sistemas de salud a complementar los datos genómicos con información proteómica. El Biobanco del Reino Unido inició un estudio en 2025 que perfila 5,400 proteínas en 600 000 muestras, sentando las bases para una correlación a gran escala entre las proteínas circulantes y los resultados clínicos. [1] Biobanco del Reino Unido, “Estudio de proteómica del Biobanco del Reino Unido transforma la investigación en salud pública”, ukbiobank.ac.uk La detección temprana del cáncer muestra un beneficio pronunciado: las pruebas multicáncer basadas en plasma alcanzaron una sensibilidad del 93 % en hombres y del 84 % en mujeres, superando muchas modalidades actuales. La combinación de capas de proteoma, genoma e imágenes alimenta modelos de IA que agudizan la predicción de riesgos e impulsan la demanda dentro del mercado de secuenciación de proteínas. Las compañías farmacéuticas, que ya poseen una participación del 53.78 %, integran estos conjuntos de datos para priorizar objetivos terapéuticos y estratificar poblaciones de ensayos.
Avances en tecnologías de secuenciación
Las innovaciones de molécula única están redefiniendo los límites técnicos. Oxford Nanopore Technologies informó de una precisión >98% en la identificación de variantes de proteínas con un prototipo de sistema basado en poros. [2] Oxford Nanopore Technologies, “Avances en la precisión de la secuenciación de proteínas”, nanoporetech.com Quantum-Si comercializó esta visión a través del secuenciador de sobremesa Platinum Pro lanzado en 2025, que combina chips semiconductores con la llamada de bases guiada por aprendizaje automático. En el lado del software, los modelos de aprendizaje profundo como InstaNovo ahora ofrecen una precisión de secuenciación de péptidos del 90.5% a partir de lecturas de aminoácidos escasas, acortando drásticamente los ciclos de análisis. El aumento de la potencia analítica sustenta el aumento del 7.63% CAGR en la demanda de reactivos a medida que los usuarios procesan mayores volúmenes de muestra para aprovechar la nueva resolución.
Enfoque creciente en el desarrollo de fármacos basados en objetivos
Las estrategias priorizan la estructura y función de las proteínas en lugar de la expresión génica únicamente. Generate Biomedicines recaudó 700 millones de dólares para diseñar proteínas terapéuticas con IA generativa, avanzando dos moléculas a ensayos clínicos para 2025. La FDA de EE. UU. perfeccionó la guía sobre productos biológicos recombinantes, aclarando los requisitos para la validación de secuencias y los estudios de comparabilidad. [3] Food and Drug Administration, “Guía para la industria: proteínas terapéuticas recombinantes”, fda.gov La síntesis de proteínas sin células acelera los ciclos de optimización y mantiene una CAGR del 12.32 % dentro de las aplicaciones de biología sintética. Los investigadores también emplean el diseño computacional para crear enzimas que muestran ganancias de eficiencia 100 veces mayores que los esfuerzos de IA anteriores, ampliando el alcance del mercado de secuenciación de proteínas más allá del análisis hacia la ingeniería.
Aumento de la financiación de I+D en proteómica
La financiación intersectorial se ha multiplicado. Catorce empresas biofarmacéuticas financian el proyecto de proteómica del Biobanco del Reino Unido, lo que subraya el interés compartido en los datos de proteínas a escala poblacional. Glyphic Biotechnologies obtuvo 39.2 millones de dólares para impulsar una plataforma monomolecular, lo que demuestra la confianza de los inversores en los enfoques de nueva generación. Las colaboraciones entre la academia y la industria prosperan; el Centro de Proteómica del Noroeste adoptó el sistema basado en chip de Quantum-Si para analizar proteoformas en enfermedades neurodegenerativas. Los flujos de capital sostenidos permiten la maduración tecnológica y amplían la base de usuarios del mercado de secuenciación de proteínas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de instrumentos y servicios | -1.4% | Mercados globales, especialmente emergentes | Corto plazo (≤ 2 años) |
| Complejidad de la interpretación de los datos | -0.8% | Global, más pronunciado en regiones con experiencia limitada | Mediano plazo (2-4 años) |
| Obstáculos reglamentarios | -0.6% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Estandarización limitada entre plataformas | -0.5% | Global, afecta la interoperabilidad | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de instrumentos y servicios
El capital inicial sigue siendo un factor limitante. Los secuenciadores monomoleculares insignia tienen un precio de más de 500,000 USD por unidad, mientras que los consumibles pueden añadir 50 USD por muestra para una cobertura profunda del proteoma. Las reducciones de personal de la FDA en 2024 aumentaron los plazos de revisión, lo que indirectamente incrementó los costos de cumplimiento para los nuevos participantes. Estos factores económicos motivan a los desarrolladores de fármacos a contratar CRO, cuya tasa de crecimiento anual compuesta (TCAC) del 8.59 % refleja una preferencia por la externalización que modera las ventas directas de instrumentos. Los proveedores contraatacan ofreciendo financiación por suscripción y planes de alquiler de reactivos; sin embargo, persisten las brechas de asequibilidad en los mercados sensibles a los precios.
Complejidad de la interpretación de datos
Los conjuntos de datos del proteoma eclipsan a sus homólogos genómicos en escala y heterogeneidad. Si bien los modelos de lenguaje de proteínas mejoran la fidelidad de la anotación, la escasez de datos etiquetados y la explicabilidad de los modelos dificultan su adopción. Las organizaciones que carecen de talento en bioinformática se enfrentan a cuellos de botella incluso después de la adquisición de hardware, lo que impulsa el sector de software y servicios a una cuota de mercado del 38.83 %. Los proveedores de plataformas ofrecen ahora procesos integrales que integran la preparación de muestras, la secuenciación y el análisis de IA, aunque dominar el contexto biológico posterior aún requiere la supervisión de expertos.
Análisis de segmento
Por productos y servicios: La integración de software impulsa la adopción de la plataforma
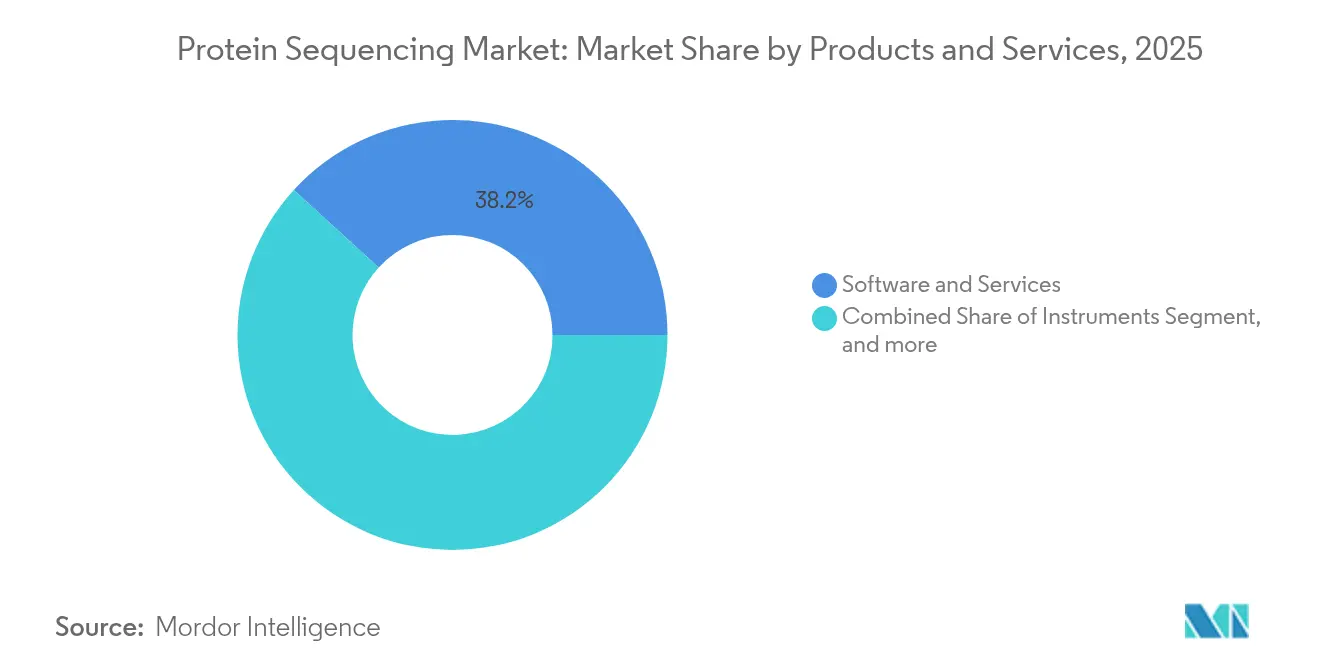
El segmento generó la mayor contribución al mercado de secuenciación de proteínas en 2025, donde Software y Servicios representó el 38.21 % de los ingresos. Los instrumentos siguen siendo esenciales, pero el valor se migra cada vez más a las suscripciones de análisis en la nube, que traducen espectros complejos en lecturas prácticas. El crecimiento se acelera en Reactivos y Consumibles, que se expanden a una tasa de crecimiento anual compuesta (TCAC) del 7.50 %, ya que los flujos de trabajo de moléculas individuales dependen de chips y kits de química de marca. Los ecosistemas integrados crean una dependencia del proveedor, lo que estabiliza la facturación recurrente y garantiza flujos de caja predecibles para los proveedores.
Los clientes priorizan ahora las soluciones integrales que integran kits de análisis, algoritmos de IA y automatización del flujo de trabajo. Los desarrolladores integran métricas de calidad en tiempo real y químicas adaptativas, lo que acorta los tiempos de ejecución y reduce los experimentos fallidos. Durante el período de pronóstico, los márgenes de los instrumentos podrían reducirse a medida que aumenta la competencia, mientras que los modelos de software como servicio y los volúmenes de reactivos sustentan la rentabilidad. Como resultado, se espera que el mercado de secuenciación de proteínas experimente una transición más amplia hacia ingresos centrados en servicios sin diluir la innovación continua en hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la biología sintética surge como motor de crecimiento
La biología sintética y los sistemas libres de células son el caso de uso de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 12.08 % y una participación cada vez mayor en el mercado de la secuenciación de proteínas. La demanda se ve impulsada por el prototipado rápido de enzimas terapéuticas y antígenos vacunales, que se benefician de plataformas libres de células que evitan los ciclos de clonación y agilizan las pruebas funcionales. El control de calidad y descubrimiento de productos bioterapéuticos mantuvo la cuota de mercado con un 36.05 % gracias a las exigencias regulatorias para la confirmación de secuencias y el análisis de impurezas en anticuerpos monoclonales, proteínas de fusión y formatos biespecíficos.
Los avances en ingeniería enzimática demuestran la importancia de la precisión molecular: el rediseño computacional multiplicó por cien las ganancias catalíticas en comparación con iniciativas anteriores guiadas por IA, lo que validó la secuenciación del proteoma como una herramienta crucial de retroalimentación. La creciente sensibilidad facilita el descubrimiento de biomarcadores en oncología y neurodegeneración, ampliando el impacto de la tecnología al diagnóstico clínico. En general, el tamaño del mercado de secuenciación de proteínas para los segmentos de aplicación presenta un patrón característico de barbell, que combina una demanda constante en control de calidad con un crecimiento descomunal de la biología sintética.
Por el usuario final: Las CRO aprovechan las tendencias de subcontratación
Las compañías farmacéuticas mantuvieron una cuota dominante del 53.05 % en el mercado de secuenciación de proteínas en 2025, gracias a la amplitud de su cartera de proyectos y al tamaño de su presupuesto. Sin embargo, las CRO registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.45 %, ya que absorben tareas que requieren personal especializado e instrumentos de alto gasto de capital. Este cambio refleja las prioridades internas de contención de costes y la preferencia por una inversión variable en I+D en lugar de fija.
Las instituciones académicas amplían sus capacidades mediante instalaciones centrales compartidas, pero con frecuencia se asocian con CRO para realizar estudios a gran escala, lo que refleja el comportamiento de externalización de la industria biofarmacéutica. Las startups biotecnológicas aprovechan los servicios de las CRO para acceder a la proteómica de forma temprana sin invertir el escaso capital de riesgo en equipos. Con el tiempo, el mercado podría bifurcarse entre gigantes de la I+D integrada con plataformas internas y una capa de servicios que abarque a los innovadores más pequeños. Sin embargo, ambos grupos seguirán impulsando el consumo de reactivos y la utilización de software, lo que impulsará la expansión del mercado general de secuenciación de proteínas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de secuenciación de proteínas en Norteamérica
Norteamérica generó el 43.12 % de sus ingresos en 2025, beneficiándose de importantes fondos de capital riesgo, la agrupación corporativa de I+D y las vías regulatorias consolidadas. Proveedores líderes como Thermo Fisher Scientific y Quantum-Si operan extensas redes de fabricación y soporte que refuerzan su dominio regional. Sin embargo, los elevados costes laborales y operativos moderan el crecimiento incremental, lo que resulta en una tasa de crecimiento anual compuesta (TCAC) de un dígito medio durante el período de las perspectivas.
Mercado de secuenciación de proteínas en la región Asia-Pacífico
Asia-Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.68 %, impulsada por iniciativas gubernamentales que respaldan la capacidad local de biofabricación y agilizan la revisión ética de estudios multicéntricos. China financia parques biotecnológicos a gran escala, mientras que Japón, Corea del Sur e India amplían las colaboraciones entre la academia y la industria. La afluencia de ensayos clínicos multinacionales estimula la demanda de proteómica de alto rendimiento, lo que amplía el mercado regional de secuenciación de proteínas.
Mercado de secuenciación de proteínas en EMEA y Sudamérica
Europa muestra un progreso constante, basado en centros de proteómica de larga trayectoria y mecanismos de financiación paneuropeos como Horizonte Europa. Las normas de documentación armonizadas facilitan el intercambio transfronterizo de muestras, lo que facilita las iniciativas de descubrimiento impulsadas por consorcios. Los mercados en Sudamérica, Oriente Medio y África siguen siendo emergentes, pero se muestran prometedores a medida que se expanden los programas de diagnóstico y las agencias de salud pública reconocen el valor de la vigilancia a nivel de proteínas. En conjunto, la diversificación geográfica protege a los proveedores frente a los patrones cíclicos de gasto y amplía la presencia del mercado global de secuenciación de proteínas.


Panorama regulatorio
La supervisión regulatoria de la secuenciación de proteínas y péptidos se basa en marcos de calidad bioterapéutica que exigen una confirmación de identidad rigurosa, un perfil de impurezas y la caracterización de modificaciones postraduccionales. Los paquetes globales de desarrollo y CMC se ajustan a las especificaciones ICH Q6B y a los procedimientos de prueba para productos biológicos, mientras que la FDA de EE. UU. mantiene directrices específicas para cada producto que dan forma a la documentación de las construcciones recombinantes.
En Europa, la Guía de la EMA sobre el desarrollo y la fabricación de péptidos sintéticos (EMA/CHMP/CVMP/QWP/367182/2025) entró en vigor en junio de 2026, elevando los requisitos de caracterización analítica y control de impurezas para los medicamentos peptídicos. En las principales agencias se observa una convergencia hacia lecturas de alta resolución, incluyendo LC-MS/MS para la confirmación estructural y el mapeo de PTM, lo que impulsa la demanda de flujos de trabajo validados, manejo de datos trazables y estandarización de ensayos multiplataforma utilizados en el control de calidad y los ejercicios de comparabilidad.
Panorama competitivo
El competitivo mercado presenta una combinación de proveedores de instrumentos diversificados y especialistas con capital de riesgo. La compra de Olink por parte de Thermo Fisher por 3.1 millones de dólares en 2024 amplió su alcance a los ensayos de proteínas basados en la proximidad y marcó una creciente consolidación entre las empresas establecidas. Agilent, Waters y Bruker defienden su cuota de mercado mediante mejoras incrementales en espectrometría de masas y paquetes informáticos. Empresas emergentes como Quantum-Si, Encodia y Erisyon se centran en chips semiconductores, códigos de barras fluorescentes o lecturas de nanoporos de tiempo de vuelo que prometen precisión molecular.
Las alianzas estratégicas proliferan: Quantum-Si firmó acuerdos de distribución con Avantor para ampliar el acceso a laboratorios en Norteamérica. Mientras tanto, los proveedores de plataformas de IA buscan a los fabricantes de hardware para integrar algoritmos predictivos directamente en el software de control de ejecuciones, lo que agudiza su diferenciación competitiva. La competencia de precios se intensifica en los instrumentos de rendimiento medio, donde varias empresas ofrecen ahora especificaciones comparables. Sin embargo, los sistemas monomoleculares de alta gama siguen diferenciándose por su fidelidad química, rendimiento y madurez del ecosistema, lo que ofrece a los pioneros una ventaja competitiva.
De cara al futuro, el éxito dependerá de propuestas de valor integradas que integren instrumentos, reactivos y análisis en la nube en experiencias de usuario cohesivas. Los proveedores capaces de simplificar las curvas de aprendizaje y reducir el coste total de propiedad están preparados para captar una mayor cuota de mercado. El impulso de la financiación de riesgo y los avances tecnológicos sugieren nuevas fusiones o alianzas estratégicas a medida que las empresas buscan escalar y ampliar sus capacidades en el mercado de la secuenciación de proteínas.
Líderes de la industria de secuenciación de proteínas
Agilent Technologies, Inc.
SGS SA
Corporación Shimadzu
Termo Fisher Scientific Inc.
Selvita SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Julio de 2026: Agilent amplió su cartera de cromatografía Altura con opciones de columnas de exclusión por tamaño inerte y PLRP-S diseñadas para el análisis de productos bioterapéuticos. Estas incorporaciones permiten separaciones de mayor fiabilidad para productos biológicos complejos, lo que fortalece los flujos de trabajo integrales que conectan la preparación de muestras con la caracterización de proteínas y los análisis posteriores relacionados con la secuenciación.
- Septiembre de 2025: Quantum-Si lanzó el kit de secuenciación V4 para sus instrumentos Platinum y Platinum Pro, que incorpora el reconocimiento de glicina y permite la codificación de barras de 24 plex. El kit amplía la cobertura del proteoma por análisis y mejora la rentabilidad para los laboratorios que adoptan flujos de trabajo de secuenciación de proteínas de molécula única.
- Abril de 2024: Thermo Fisher Scientific completó la adquisición de Olink, ampliando así su cartera de análisis de proteínas al campo de la proteómica basada en ensayos de extensión por proximidad. Esta operación fortaleció la posición de Thermo Fisher en modalidades complementarias de medición de proteínas que impulsan los flujos de trabajo de descubrimiento y traslación, y que pueden incrementar las ventas cruzadas a usuarios de proteómica en la industria farmacéutica y el ámbito académico.


Alcance y metodología
Según el alcance de este informe, la secuenciación de proteínas es el proceso de determinar la secuencia de aminoácidos de una proteína o péptido, total o parcialmente. Estas técnicas son útiles para la identificación de proteínas y la caracterización de sus modificaciones postraduccionales. El mercado de secuenciación de proteínas se segmenta por productos y servicios (instrumentos (espectrometría de masas, degradación de Edman), reactivos y consumibles, software y servicios), aplicaciones (descubrimiento de biomarcadores, estudios de ingeniería de proteínas, bioterapéuticos y otros), usuarios finales (empresas farmacéuticas y biotecnológicas, centros de investigación y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur). El informe de mercado también abarca los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo . El informe ofrece el valor (en millones de USD) para los segmentos mencionados.
| Instrumentos | Espectrometría de masas |
| Sistemas de degradación de Edman | |
| Secuenciadores de moléculas individuales | |
| Reactivos y consumibles | |
| Software y servicios |
| Descubrimiento de biomarcadores |
| Estudios de ingeniería de proteínas |
| Control de calidad y descubrimiento de productos bioterapéuticos |
| Biología sintética y sistemas libres de células |
| Otros |
| Compañías farmacéuticas |
| Empresas de biotecnología |
| Organizaciones de investigación por contrato |
| Institutos académicos y de investigación |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por productos y servicios | Instrumentos | Espectrometría de masas |
| Sistemas de degradación de Edman | ||
| Secuenciadores de moléculas individuales | ||
| Reactivos y consumibles | ||
| Software y servicios | ||
| por Aplicación | Descubrimiento de biomarcadores | |
| Estudios de ingeniería de proteínas | ||
| Control de calidad y descubrimiento de productos bioterapéuticos | ||
| Biología sintética y sistemas libres de células | ||
| Otros | ||
| Por usuario final | Compañías farmacéuticas | |
| Empresas de biotecnología | ||
| Organizaciones de investigación por contrato | ||
| Institutos académicos y de investigación | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de secuenciación de proteínas?
El tamaño del mercado de secuenciación de proteínas será de USD 1.74 millones en 2026 y se proyecta que alcance los USD 2.16 millones en 2031.
¿Qué segmento se está expandiendo más rápidamente dentro del mercado?
La biología sintética y los sistemas libres de células lideran el crecimiento con una tasa compuesta anual del 12.08 % hasta 2031.
¿Por qué las organizaciones de investigación por contrato están ganando terreno?
Las CRO crecen a una tasa de crecimiento anual compuesta (CAGR) del 8.45 % porque ofrecen conocimientos especializados y eliminan la necesidad de que los desarrolladores de fármacos inviertan en instrumentos de alto costo.
¿Qué región tiene la mayor cuota de mercado?
América del Norte representa el 43.12% de los ingresos de 2025 debido a una infraestructura de I+D consolidada y una densa base de proveedores.
¿Qué tendencias tecnológicas están transformando el panorama competitivo?
La secuenciación de moléculas individuales, la interpretación de datos impulsada por IA y los ecosistemas integrados de instrumentos y software impulsan la diferenciación y la consolidación de proveedores.
¿Cómo se están abordando los altos costos de los instrumentos?
Los proveedores introducen financiación por suscripción, modelos de alquiler de reactivos y paquetes de análisis basados en la nube para reducir el capital inicial y las barreras operativas.
Última actualización de la página:



