

Tamaño y participación del mercado de medicamentos pulmonares
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
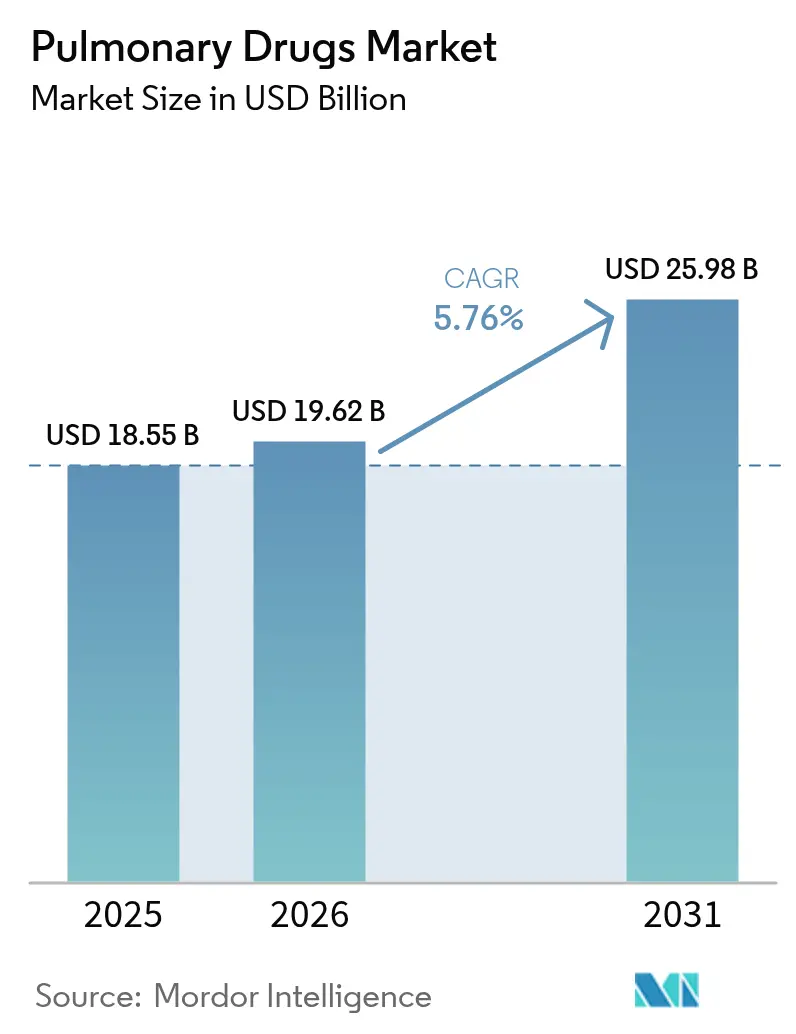
| Tamaño del mercado (2026) | USD 19.62 mil millones |
| Tamaño del mercado (2031) | USD 25.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de medicamentos pulmonares por Mordor Intelligence
El tamaño del mercado de medicamentos pulmonares se valoró en USD 18.55 mil millones en 2025 y se estima que crecerá de USD 19.62 mil millones en 2026 a USD 25.98 mil millones para 2031, con una CAGR del 5.76% durante el período de pronóstico (2026-2031). El aumento de la prevalencia de enfermedades respiratorias, el envejecimiento de la población mundial y la constante innovación en terapias inhaladas y biológicas son los principales motores de crecimiento. La demanda también está relacionada con el empeoramiento de la calidad del aire, ya que la Organización Mundial de la Salud informa que casi todo el mundo vive en áreas que superan los límites de material particulado [1] Organización Mundial de la Salud, “Contaminación del aire ambiente: una evaluación global”, who.int . Al mismo tiempo, las tecnologías de adherencia del paciente y los propelentes ecológicos amplían el atractivo del producto, mientras que el vencimiento de patentes impulsa tanto la competencia de genéricos como las estrategias de gestión del ciclo de vida. América del Norte lidera la generación de ingresos, pero Asia-Pacífico muestra un impulso más fuerte a medida que se expande el acceso a la atención médica y se intensifica la contaminación urbana.
Conclusiones clave del informe
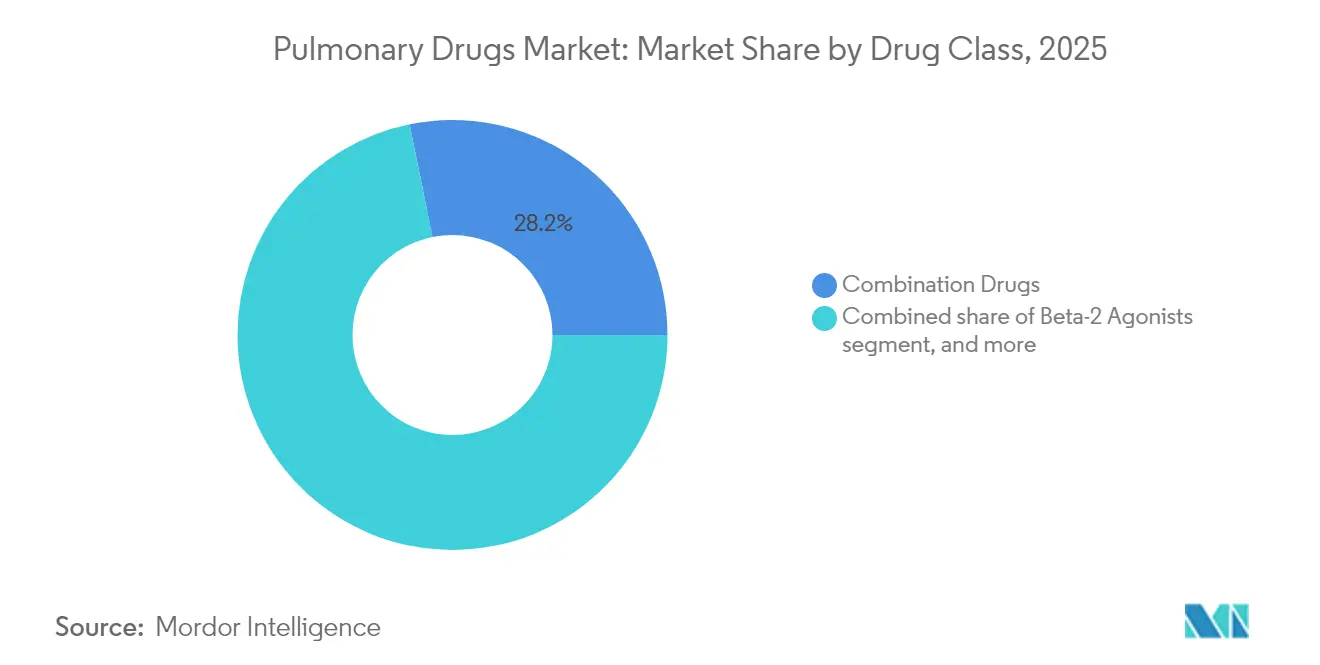
- Por clase de fármaco, los fármacos combinados lideraron con el 28.20 % de la cuota de mercado de fármacos pulmonares en 2025; se espera que los anticuerpos monoclonales crezcan a una CAGR del 7.42 % hasta 2031.
- Por indicación, el asma representó el 42.18% del tamaño del mercado de medicamentos pulmonares en 2025, mientras que se proyecta que la rinitis alérgica avance a una CAGR del 8.84% entre 2026 y 2031.
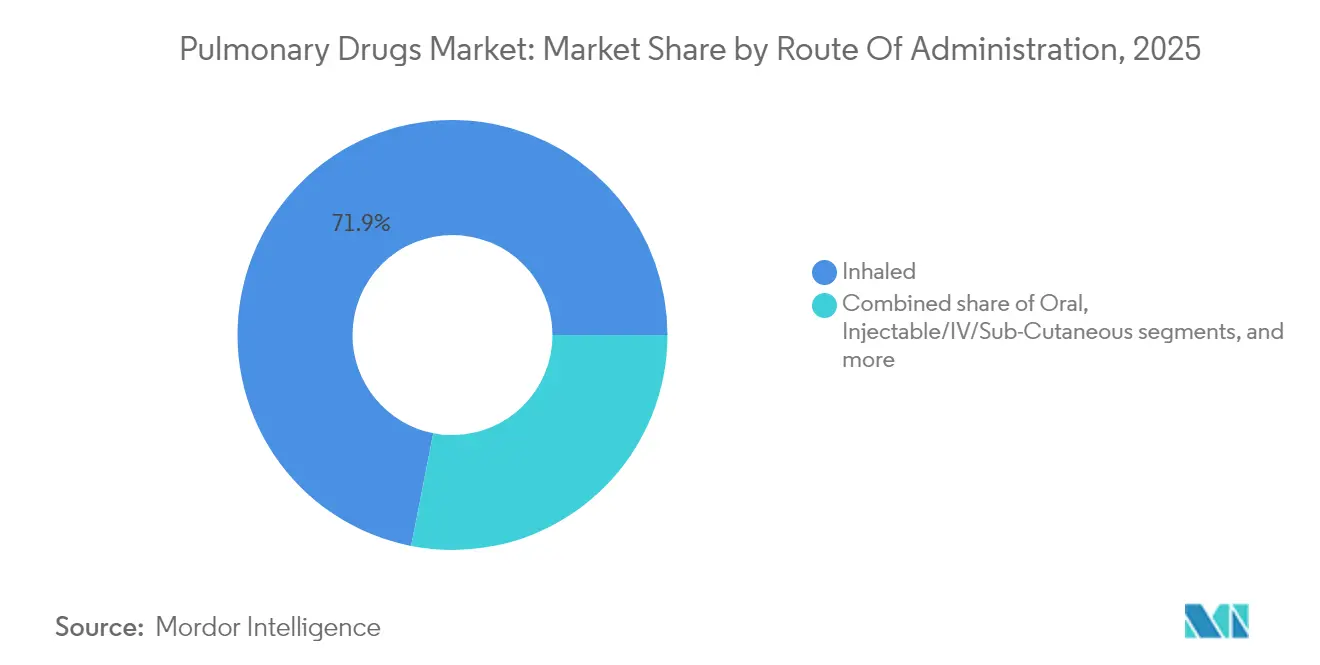
- Por vía de administración, los formatos inhalados controlaron el 71.92 % del tamaño del mercado de medicamentos pulmonares en 2025; se prevé que los productos intranasales se expandan a una CAGR del 8.63 %.
- Por canal de distribución, las farmacias minoristas tuvieron una participación de ingresos del 47.88 % en 2025; “otros canales” (en línea, especializados, directo al paciente) muestran la CAGR más rápida con un 8.39 %.
- Por geografía, América del Norte capturó el 38.11 % de la participación de mercado de medicamentos pulmonares en 2025, mientras que Asia-Pacífico está creciendo a una CAGR del 6.46 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fármacos pulmonares
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente carga de enfermedades respiratorias | + 1.8% | Global, más fuerte en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Creciente carga de enfermedades respiratorias | + 1.2% | América del Norte, Europa, Asia-Pacífico desarrollado | Largo plazo (≥ 4 años) |
| Envejecimiento de la población mundial | + 0.9% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Avances tecnológicos en terapias de inhalación | + 0.8% | Centros industriales emergentes en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Aumento de los factores de riesgo ambiental | + 1.1% | América del Norte y Europa, expandiéndose en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente carga de enfermedades respiratorias
La contaminación del aire impulsa el aumento de la morbilidad y la mortalidad, causando 4.2 millones de muertes cada año en todo el mundo y representando una cuarta parte de las muertes por EPOC. Las economías emergentes sienten el mayor impacto porque la actividad industrial a menudo supera la supervisión regulatoria. Los costos económicos se acumulan a través de la pérdida de productividad y el mayor uso de los hospitales, lo que aumenta la necesidad de un manejo farmacológico crónico. La prevalencia de la EPOC alcanzó los 12.5 millones de casos en los Estados Unidos para 2020, con marcada variación por raza y edad [2] American Lung Association, “COPD Trends in the United States”, lung.org . La demanda resultante impulsa la expansión sostenida del mercado de medicamentos pulmonares a medida que los pagadores priorizan la atención preventiva y la reducción de las exacerbaciones.
Envejecimiento de la población mundial
Los adultos mayores presentan una elasticidad pulmonar reducida y una respuesta inmunitaria más débil, lo que los hace propensos a padecer afecciones respiratorias crónicas. En Estados Unidos, el 51.4 % de los adultos vive con múltiples enfermedades crónicas, y las enfermedades respiratorias a menudo se superponen con trastornos cardiovasculares y metabólicos [3] Centros para el Control y la Prevención de Enfermedades, “Centro Nacional de Estadísticas de Salud, Múltiples Afecciones Crónicas”, cdc.gov . Este patrón de comorbilidad fomenta el uso de inhaladores de combinación de dosis fija que reducen la cantidad de pastillas y simplifican los regímenes. Las regiones desarrolladas ya experimentan un rápido envejecimiento de la población, pero los países emergentes les siguen de cerca, ampliando la futura población de pacientes. Esta ola demográfica sustenta el crecimiento del volumen a largo plazo para el mercado de medicamentos pulmonares.
Avances tecnológicos en las terapias de inhalación
Los inhaladores inteligentes con sensores integrados, como la plataforma Adherium, aprobada por la FDA, permiten a los profesionales sanitarios monitorizar la adherencia y adaptar las intervenciones en tiempo real. Los fabricantes de dispositivos también están rediseñando los propelentes: una nueva formulación reduce el potencial de calentamiento global en un 99.9 %, en consonancia con las normativas ambientales más estrictas. Las funciones de conectividad resultan atractivas para los modelos de teleasistencia, y los datos recopilados por los dispositivos conectados alimentan el análisis predictivo que anticipa las exacerbaciones. Si bien las vías de reembolso siguen siendo inciertas en algunos mercados, los primeros usuarios demuestran mejores resultados y una reducción de las visitas a urgencias, lo que confirma el valor clínico de la tecnología.
Creciente adopción de terapias biológicas
Los anticuerpos monoclonales como el mepolizumab (aprobado para la EPOC en 2025) actúan sobre las vías inflamatorias subyacentes en lugar de proporcionar únicamente alivio sintomático (gsk.com). La aprobación previa de dupilumab para la EPOC amplió el precedente, impulsando a las aseguradoras a cubrir inyectables de alto costo para subgrupos selectos de pacientes. La cobertura de patentes para la mayoría de los productos biológicos respiratorios se extiende más allá de 2030, lo que impulsa un flujo de ingresos estable. Los biosimilares eventualmente presionarán los precios, pero la complejidad de la fabricación y la necesidad de dispositivos de administración específicos para inhalación deberían retrasar la competencia generalizada, lo que se traducirá en un sólido crecimiento a medio plazo para el mercado de medicamentos pulmonares.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Marco regulatorio estricto | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Efectos adversos y preocupaciones de seguridad | -0.5% | Global | Corto-medio plazo (≤ 4 años) |
| Aumento de las presiones sobre precios y reembolsos | -0.9% | Estados Unidos, Europa, partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Caducidad de patentes y competencia genérica | -1.1% | Principalmente mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Marco regulatorio estricto
El aumento de la farmacovigilancia ha alargado los ciclos de revisión. Recientemente, la FDA incluyó advertencias sobre el síndrome de Guillain-Barré en las vacunas contra el VRS, lo que indica umbrales de riesgo-beneficio más conservadores para los productos respiratorios. Las auditorías de fabricación también se intensificaron; las citaciones de calidad contra múltiples plantas de ingredientes activos provocaron interrupciones temporales de la producción. Si bien esta vigilancia protege a los pacientes, aumenta el coste de desarrollo y puede retrasar el lanzamiento de productos, lo que afecta especialmente a los innovadores más pequeños y a los fabricantes de mercados emergentes. Las empresas más grandes pueden beneficiarse de una menor entrada competitiva, pero su gasto en cumplimiento normativo sigue aumentando.
Caducidad de patentes y competencia genérica
El vencimiento en 2025 de las patentes de inhaladores de propionato de fluticasona invita a numerosas solicitudes abreviadas, lo que refleja la erosión que experimentó Advair tras el vencimiento de sus protecciones. La compleja ingeniería de los dispositivos aún limita la rápida sustitución, pero el éxito de las entradas de genéricos puede reducir drásticamente los ingresos de las marcas en cuestión de meses. Los innovadores implementan estrategias de ciclo de vida, como nuevos propelentes, sensores digitales y la ampliación de las indicaciones, pero los pagadores examinan con atención los beneficios adicionales. La ola de vencimientos a corto plazo lastra las perspectivas de la industria de medicamentos pulmonares, incluso cuando los nuevos productos biológicos compensan parcialmente la pérdida de ventas.
Análisis de segmento
Por clase de fármaco: las terapias combinadas mantienen el liderazgo en ventas
Los inhaladores combinados representaron el 28.20 % del mercado de fármacos pulmonares en 2025, lo que refuerza la preferencia de los médicos por el control multimecanismo de la limitación del flujo aéreo. Productos de triple terapia como Breztri cumplieron los criterios de valoración de asma de la Fase III en 2025, lo que indica mayores oportunidades de etiquetado y una mayor penetración en los formularios. Los agonistas beta-2 y los anticolinérgicos siguen siendo componentes clave dentro de estas plataformas de dosis fija, lo que mantiene bases de ingresos consolidadas. Los anticuerpos monoclonales, aunque actualmente en menor volumen, registran una tasa de crecimiento anual compuesta (TCAC) del 7.42 %, impulsada por las aprobaciones en EPOC eosinofílica y asma grave. Las monoterapias con corticosteroides experimentan un crecimiento moderado a medida que las preocupaciones por la seguridad desplazan el interés hacia los fármacos biológicos dirigidos. Los antileucotrienos y los antihistamínicos conservan un nicho de uso en casos pediátricos y relacionados con alergias, mientras que los agentes en desarrollo dirigidos a nuevos mediadores inflamatorios anticipan futuros ciclos competitivos. La diversidad del arsenal terapéutico subraya por qué el mercado de fármacos pulmonares sigue siendo competitivo y, al mismo tiempo, rico en oportunidades.
El dominio de las terapias combinadas también influye en la inversión en manufactura, ya que las empresas modernizan sus líneas de llenado y acabado para incorporar cartuchos dobles y mezclas de polvo seco de triple fracción. Las marcas líderes se protegen contra la erosión de los genéricos integrando innovaciones en dispositivos como contadores de dosis y rastreadores de adherencia. Mientras tanto, los productores de anticuerpos monoclonales amplían la escala de los biorreactores de un solo uso para reducir el riesgo de contaminación de los lotes y cumplir con las normas cambiantes de buenas prácticas de fabricación. La combinación estratégica de inhaladores de moléculas pequeñas y productos biológicos inyectables obliga a los compradores a hacer malabarismos con los descuentos del formulario, lo que a su vez desplaza el poder de contratación hacia mayoristas expertos en negociaciones complejas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por indicación: el asma prevalece mientras la rinitis alérgica gana impulso
El asma representó el 42.18 % de la cuota de mercado de fármacos pulmonares en 2025 debido a su alta prevalencia y a la terapia de control a largo plazo exigida por las directrices. Los fármacos biológicos que abordan la inflamación tipo 2 se basan en esta base, ofreciendo opciones de refuerzo para la enfermedad no controlada. La EPOC sigue siendo considerable, pero aún presenta una gran necesidad insatisfecha de intervenciones modificadoras de la enfermedad, una brecha parcialmente subsanada con la aprobación de la ensifentrina en 2024. La rinitis alérgica avanza más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.84 %, impulsada por aerosoles nasales combinados que combinan actividad antihistamínica y corticosteroide para un alivio rápido de los síntomas. La hipertensión arterial pulmonar exige precios elevados a pesar de tener menos pacientes, lo que la hace desproporcionadamente lucrativa. Los tratamientos para la fibrosis quística se benefician de incentivos para medicamentos huérfanos, aunque el tamaño total del mercado de fármacos pulmonares en ese subsegmento sigue limitado por la población. Indicaciones emergentes como la fibrosis pulmonar idiopática avanzan lentamente a medida que la investigación desentraña las vías que impulsan la fibrosis, atrayendo financiación de riesgo en sus primeras etapas.
Los patrones geográficos de tratamiento difieren: la adopción de productos biológicos para el asma aumenta constantemente en Estados Unidos y Alemania, mientras que la adopción de inhaladores triples para la EPOC supera a la de otros lugares gracias a los protocolos hospitalarios. En Asia-Pacífico, el crecimiento del tratamiento para la rinitis se ve impulsado por la creciente exposición urbana a alérgenos. Estas particularidades regionales impulsan a los fabricantes a adaptar las campañas educativas, los expedientes de reembolso y las cadenas de suministro, lo que refleja el complejo panorama de segmentación dentro del mercado de medicamentos pulmonares.
Por vía de administración: las plataformas inhaladas siguen siendo dominantes en medio del impulso nasal
Los productos inhalados representaron el 71.92 % del tamaño del mercado de fármacos pulmonares en 2025, ya que administran el medicamento directamente en las zonas afectadas y son familiares para los prescriptores. Los inhaladores de polvo seco y los inhaladores de dosis medida compiten por la simplicidad, los requisitos de flujo inspiratorio y el impacto ambiental. El respaldo regulatorio a los propelentes con menor PCA está acelerando los ciclos de renovación de dispositivos, lo que impulsa a los proveedores de marca a relanzar moléculas tradicionales en formatos más ecológicos. La administración intranasal, con una tasa de crecimiento anual compuesta (TCAC) del 8.63 %, capta la atención tras la aprobación en 2025 de un aerosol nasal de epinefrina para la anafilaxia pediátrica. Las características de acción rápida y sin aguja atraen a los pacientes, mientras que los pagadores valoran la compensación de costos al evitar visitas a urgencias.
Las formulaciones orales mantienen su relevancia para los efectos sistémicos cuando el depósito en las vías respiratorias no es crítico o cuando los pacientes no pueden coordinar las técnicas de inhalación. Los fármacos biológicos inyectables crecen a la par con las indicaciones de anticuerpos para el asma y la EPOC, aunque la administración se orienta hacia opciones subcutáneas domiciliarias para minimizar las visitas a la clínica. Modalidades emergentes como los parches transdérmicos y las terapias génicas de administración pulmonar permanecen en la categoría de "otras vías", donde los éxitos preclínicos podrían redefinir las normas de administración. El diseño centrado en el paciente y los programas de capacitación sobre dispositivos influyen cada vez más en la inclusión en los formularios, priorizando la conveniencia y la eficacia dentro del amplio mercado de fármacos pulmonares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las farmacias minoristas lideran la transición digital
Los establecimientos minoristas dispensaron el 47.88 % de las ventas de 2025, ya que los usuarios crónicos recurren a las farmacias locales para la reposición de medicamentos y el asesoramiento. Los programas de gestión de la terapia farmacológica impulsan la adherencia, reduciendo las tasas de exacerbaciones y reforzando la fidelidad al canal. Las farmacias especializadas, aunque más pequeñas, crecen rápidamente gracias a la adopción de productos biológicos, ofreciendo logística de cadena de frío y formación en inyecciones dirigida por enfermeras. Los hospitales se centran en el tratamiento de las exacerbaciones agudas y el inicio de la administración de fármacos complejos, y luego, a menudo, trasladan a los pacientes a centros minoristas o especializados para su mantenimiento. Otros canales, como las farmacias en línea y la entrega directa al consumidor, alcanzan una tasa de crecimiento anual compuesta (TCAC) del 8.39 %, impulsada por el crecimiento de la telesalud, la comodidad de los pedidos por correo y la transparencia de precios.
La consolidación entre los gestores de beneficios farmacéuticos continúa transformando el poder de negociación. Los portales digitales de pedidos se integran con los historiales médicos electrónicos, automatizando las autorizaciones previas y acelerando el cumplimiento. A medida que los modelos omnicanal maduran, los fabricantes deben armonizar las condiciones comerciales entre las tiendas físicas y el comercio electrónico, a la vez que evitan el comercio paralelo y protegen la integridad del volumen y los precios en el mercado de medicamentos pulmonares.
Análisis geográfico
Norteamérica retuvo el 38.11 % de los ingresos de 2025, impulsada por la alta demanda de productos biológicos y las favorables estructuras de reembolso. El rediseño de Medicare en EE. UU. para 2025 introduce precios máximos negociados, lo que aumenta el poder de negociación de los pagadores y promete una mayor asequibilidad una vez que los medicamentos cumplan los requisitos para la negociación. Las provincias canadienses amplían la cobertura de productos biológicos, aunque las licitaciones mantienen los precios netos bajo presión. La región también impulsa la innovación en dispositivos, con varias autorizaciones de novo de la FDA para inhaladores inteligentes que configuran las expectativas clínicas.
Europa sigue siendo un mercado clave, caracterizado por una cobertura universal y estrictas normas de coste-eficacia. Alemania, el Reino Unido y Francia concentran la mayor parte del gasto regional, gracias al envejecimiento demográfico y a sólidas políticas ambientales destinadas a reducir las emisiones de partículas. Las iniciativas paneuropeas agilizan los procesos de aprobación, facilitando los lanzamientos multinacionales y acortando el plazo de comercialización. Sin embargo, los marcos de precios de referencia limitan los precios de catálogo elevados, lo que orienta a los fabricantes hacia contratos basados en resultados, especialmente en el caso de los productos biológicos.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.46 %, hasta 2031. La rápida urbanización y la generación de energía con alto consumo de carbón empeoran los indicadores de calidad del aire, lo que amplía el número de pacientes. China invierte en la producción local de genéricos inhalados para reducir la dependencia de las importaciones, aunque los productos biológicos de alta gama aún dependen del suministro multinacional. La industria nacional india aumenta la producción de inhaladores de polvo seco, impulsando tanto la exportación como la demanda local. Las directrices japonesas amplían las indicaciones de la triple terapia, impulsando el crecimiento de las recetas, mientras que Australia financia proyectos piloto de monitorización remota para atender a pacientes rurales con EPOC. Los países del Sudeste Asiático mejoran los reembolsos, pero la asequibilidad sigue siendo un obstáculo, lo que da margen para estrategias de precios diferenciados en el mercado de medicamentos pulmonares.

Panorama regulatorio
El escrutinio regulatorio en el ámbito de los tratamientos pulmonares se está intensificando en las principales regiones, y las agencias hacen mayor hincapié en el desarrollo y los controles de calidad específicos para enfermedades respiratorias. En mayo de 2026, la FDA de EE. UU. finalizó la guía «Tuberculosis pulmonar: Desarrollo de fármacos para el tratamiento», que proporciona a los patrocinadores un marco más claro para los programas de desarrollo clínico de la tuberculosis pulmonar y refuerza las expectativas en cuanto a la evidencia requerida para los expedientes de fármacos respiratorios.
En Europa, los requisitos posteriores a la autorización y el cumplimiento de la CMC se volvieron más procedimentales en 2026. A partir del 15 de enero de 2026, se aplicó la nueva guía de variaciones de la Comisión Europea a las solicitudes de modificación de la autorización de comercialización, elevando el nivel de exigencia para la gestión del ciclo de vida de las carteras de productos inhalados y sistémicos pulmonares. Por otra parte, la EMA revisó su directriz sobre la calidad farmacéutica de los medicamentos inhalados y nasales, con vigencia a partir de febrero de 2026, lo que incrementó la carga de cumplimiento para los fabricantes de inhaladores y aerosoles nasales a medida que actualizan los paquetes de calidad, los fundamentos de comparabilidad y la documentación de control de cambios.
Panorama competitivo
Las grandes multinacionales dominan los segmentos de precio medio-alto, aprovechando sus carteras de patentes, su equipo de ventas y su experiencia regulatoria. AstraZeneca aspira a alcanzar los 80 2030 millones de dólares en ingresos a nivel global para 33, con las terapias respiratorias como pilar fundamental, respaldadas por Breztri, Fasenra y un anticuerpo IL-1 en fase avanzada. GSK amplía su presencia en productos biológicos tras la adquisición de Aiolos Bio, lo que complementa la sólida aceptación del inhalador Trelegy y el inyectable Nucala. Sanofi refuerza su cartera de productos en enfermedades raras mediante su acuerdo con Inhibrx, posicionando la alfa-XNUMX antitripsina recombinante para ensayos fundamentales. Estas adquisiciones ilustran la dependencia de los acuerdos complementarios para cubrir las carencias de la cartera de productos.
Las alianzas para dispositivos inteligentes emergen como un factor diferenciador. GSK colabora con Propeller Health para el desarrollo de inhaladores conectados, mientras que startups digitales más pequeñas ofrecen paneles de análisis para detectar la falta de adherencia. Sin embargo, persisten obstáculos para la comercialización: Teva retiró su línea Digihaler en 2024, alegando baja aceptación a pesar de los comentarios positivos sobre su utilidad clínica. La escasez de patentes desencadena estrategias defensivas. Los innovadores repatentan los mecanismos de los dispositivos, buscan extensiones pediátricas e invierten en propelentes más ecológicos para justificar nuevos códigos. Los competidores genéricos se centran en corticosteroides sin patente y broncodilatadores duales, pero la complejidad de la replicación de dispositivos prolonga la entrada al mercado.
Los fabricantes regionales compiten por el liderazgo en costos, suministrando genéricos de marca en mercados emergentes. Las organizaciones indias de desarrollo por contrato ganan participación en formulaciones de polvo seco, mientras que las empresas chinas se asocian con empresas occidentales para el llenado y acabado de anticuerpos. Las biotecnológicas medianas se centran en vías específicas, como la inhibición de la elastasa de neutrófilos y la modulación de los puntos de control de las células T, buscando designaciones de medicamentos huérfanos que agilicen la revisión. La financiación de riesgo se mantiene sólida, en parte porque el mercado de fármacos pulmonares ofrece múltiples subsegmentos con distintos perfiles de riesgo-retorno, que equilibran el costo de la ampliación de escala de los monoclonales con la economía más simple de los broncodilatadores de dosis fija.
Líderes de la industria de medicamentos pulmonares
GlaxoSmithKline plc
AstraZeneca plc
Boehringer Ingelheim GmbH
Novartis ag
F. Hoffmann-La Roche Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: AstraZeneca anunció la aprobación por parte de la FDA de EE. UU. de BREZTRI Aerosphere para el tratamiento de mantenimiento del asma en pacientes de 12 años o más. Esta aprobación amplía el alcance de un inhalador de triple terapia ya establecido a una población respiratoria más amplia, fortaleciendo su valor a lo largo de su ciclo de vida y su posicionamiento en los formularios de medicamentos más allá de la EPOC.
- Mayo de 2025: Una importante compañía farmacéutica avanzó a la fase 3 de un fármaco biológico relacionado con la EPOC, lo que indica un impulso en las terapias antiinflamatorias dirigidas. Este desarrollo subraya el enfoque actual en los fenotipos eosinofílicos y otros fenotipos inflamatorios en la EPOC y tiene el potencial de diversificar las terapias de próxima generación.
- Septiembre de 2024: Molex acordó la compra de Vectura Group para ampliar su capacidad de administración de fármacos por inhalación. Esta transacción aporta escala y conocimientos técnicos en tecnología de inhalación, lo que respalda el desarrollo y la fabricación de medicamentos respiratorios para dispositivos médicos, donde la eficacia de la administración es un factor competitivo clave.
Alcance y metodología
Según el alcance del informe, las enfermedades pulmonares se refieren a los tipos de enfermedades que afectan a los pulmones y otras partes del sistema respiratorio. Estas enfermedades pueden ser causadas por infecciones, por fumar tabaco o por inhalar humo de tabaco de segunda mano, radón, amianto u otras formas de contaminación atmosférica. La neumología es la rama de la medicina que se ocupa de las causas, el diagnóstico, la prevención y el tratamiento de dichas enfermedades pulmonares. El mercado de fármacos pulmonares se segmenta por clase de fármaco (agonistas beta-2, agentes anticolinérgicos, corticosteroides orales e inhalados, antileucotrienos, antihistamínicos, anticuerpos monoclonales, fármacos combinados y otros), indicación (asma, EPOC (enfermedad pulmonar obstructiva crónica), rinitis alérgica, hipertensión arterial pulmonar, fibrosis quística y otros), canal de distribución (farmacias hospitalarias, farmacias minoristas y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también abarca las estimaciones del tamaño y las tendencias del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos mencionados.
| Agonistas Beta-2 |
| Agentes anticolinérgicos |
| Corticosteroides orales e inhalados |
| Antileucotrienos |
| Los antihistamínicos |
| Anticuerpos monoclonicos |
| Drogas combinadas |
| Otras clases de drogas |
| Asma |
| EPOC |
| Rinitis alérgica |
| Hipertensión arterial pulmonar |
| Fibrosis quística |
| Otras indicaciones |
| Inhalado |
| Oral |
| Inyectable/IV/Subcutáneo |
| intranasal |
| Otra Vía de Administraciones |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por clase de droga | Agonistas Beta-2 | |
| Agentes anticolinérgicos | ||
| Corticosteroides orales e inhalados | ||
| Antileucotrienos | ||
| Los antihistamínicos | ||
| Anticuerpos monoclonicos | ||
| Drogas combinadas | ||
| Otras clases de drogas | ||
| Por indicación | Asma | |
| EPOC | ||
| Rinitis alérgica | ||
| Hipertensión arterial pulmonar | ||
| Fibrosis quística | ||
| Otras indicaciones | ||
| Por vía de administración | Inhalado | |
| Oral | ||
| Inyectable/IV/Subcutáneo | ||
| intranasal | ||
| Otra Vía de Administraciones | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de medicamentos pulmonares?
El mercado de medicamentos pulmonares estará valorado en 19.62 millones de dólares en 2026.
¿A qué velocidad se espera que crezca el mercado de medicamentos pulmonares?
Se proyecta que el mercado se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 5.76% y alcanzará los USD 25.98 mil millones en 2031.
¿Qué clase de fármaco posee la mayor cuota de mercado de fármacos pulmonares?
Los inhaladores combinados lideran con una participación del 28.20% en 2025.
¿Qué región crecerá más rápido hasta 2031?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 6.46 %, superando a otras regiones.
¿Por qué los productos biológicos están ganando terreno en el cuidado respiratorio?
Los anticuerpos monoclonales proporcionan un control específico de la inflamación y han obtenido aprobaciones recientes para el asma grave y la EPOC, impulsando una CAGR del 7.42 % para este segmento.
¿Cómo influyen los inhaladores inteligentes en los resultados de los pacientes?
Los inhaladores conectados rastrean la adherencia en tiempo real, permiten intervenciones basadas en datos y han demostrado tasas de exacerbación reducidas en los primeros programas de adopción.


