

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 70.82 mil millones |
| Tamaño del mercado (2031) | USD 91.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.25% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas por Mordor Intelligence
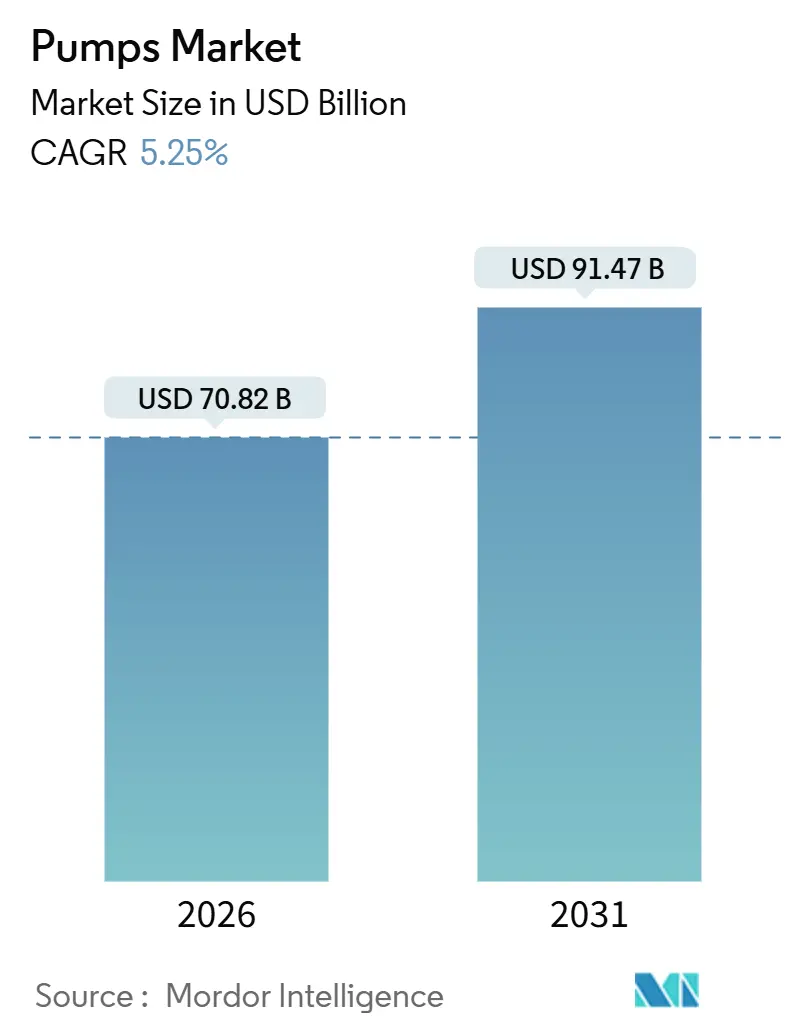
Se estima que el tamaño del mercado de bombas será de USD 70.82 mil millones en 2026, y se espera que alcance los USD 91.47 mil millones para 2031, con una CAGR del 5.25 % durante el período de pronóstico (2026-2031).
El gasto sostenido en sistemas municipales de agua, el aumento de los gastos de capital (CAPEX) para la desalinización en la región MENA y Asia-Pacífico, y la presión regulatoria para el tratamiento terciario de aguas residuales en Europa están consolidando los volúmenes de unidades. Al mismo tiempo, los sistemas solares para riego fuera de la red y la adopción gradual de diseños sin sellos accionados magnéticamente en bioprocesamiento están transformando la estrategia competitiva. Los fabricantes chinos continúan reduciendo los márgenes en las líneas centrífugas estandarizadas, lo que obliga a las empresas occidentales a centrarse en nichos de ingeniería a medida y en la superposición de servicios digitales. La volatilidad de las materias primas, en particular del acero inoxidable dúplex con enlaces de níquel, sigue siendo el principal obstáculo para las ganancias de los ensambladores de nivel medio, mientras que el abandono de las plantas de carbón térmico en los países de la OCDE frena la sustitución de bombas de circulación. En estas contracorrientes, el mercado de bombas mantiene una perspectiva de crecimiento de un solo dígito medio gracias a la desalinización, las incorporaciones de esquisto en midstream y los proyectos de refrigeración urbana que requieren unidades grandes y de alta fiabilidad.
Conclusiones clave del informe
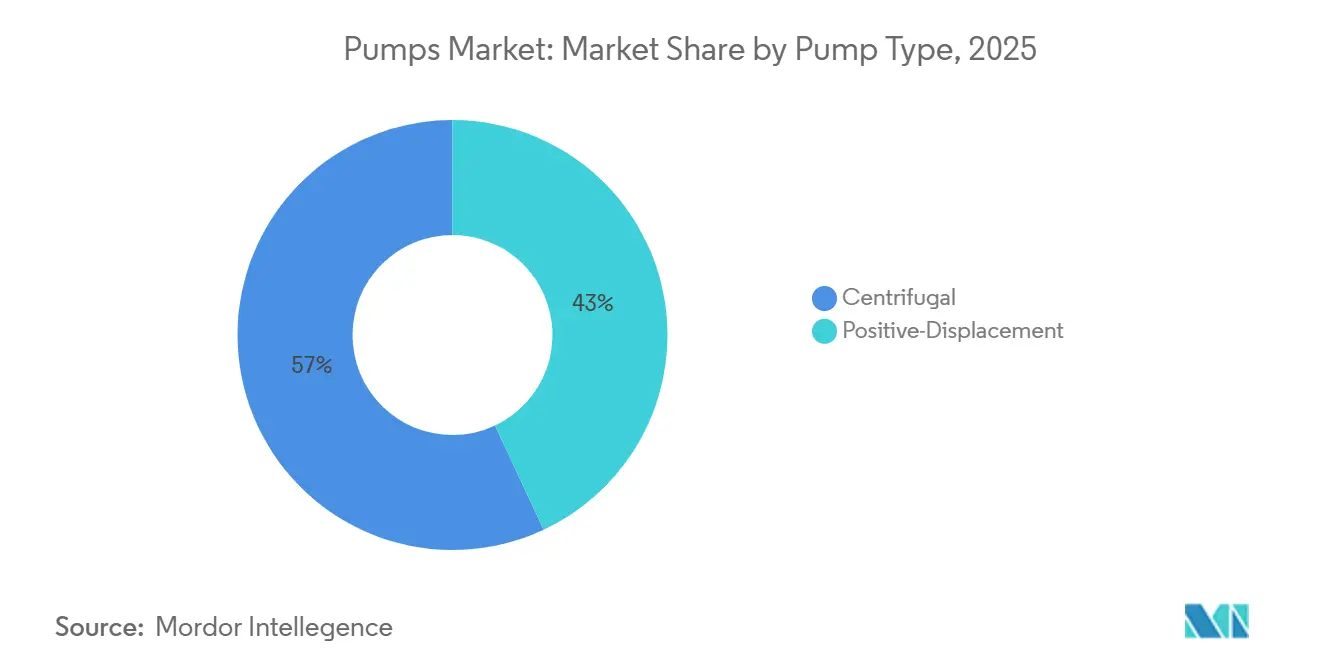
- Por tipo de bomba, los diseños centrífugos capturaron el 56.97 % de los ingresos de 2025 en la participación de mercado de bombas y se prevé que avancen a una CAGR del 6.00 % hasta 2031.
- Por tecnología de accionamiento, las instalaciones de motores eléctricos representaron el 74.90 % del tamaño del mercado de bombas en 2025, mientras que la energía solar y otras energías renovables generaron la CAGR más alta, del 9.30 %, hasta 2031.
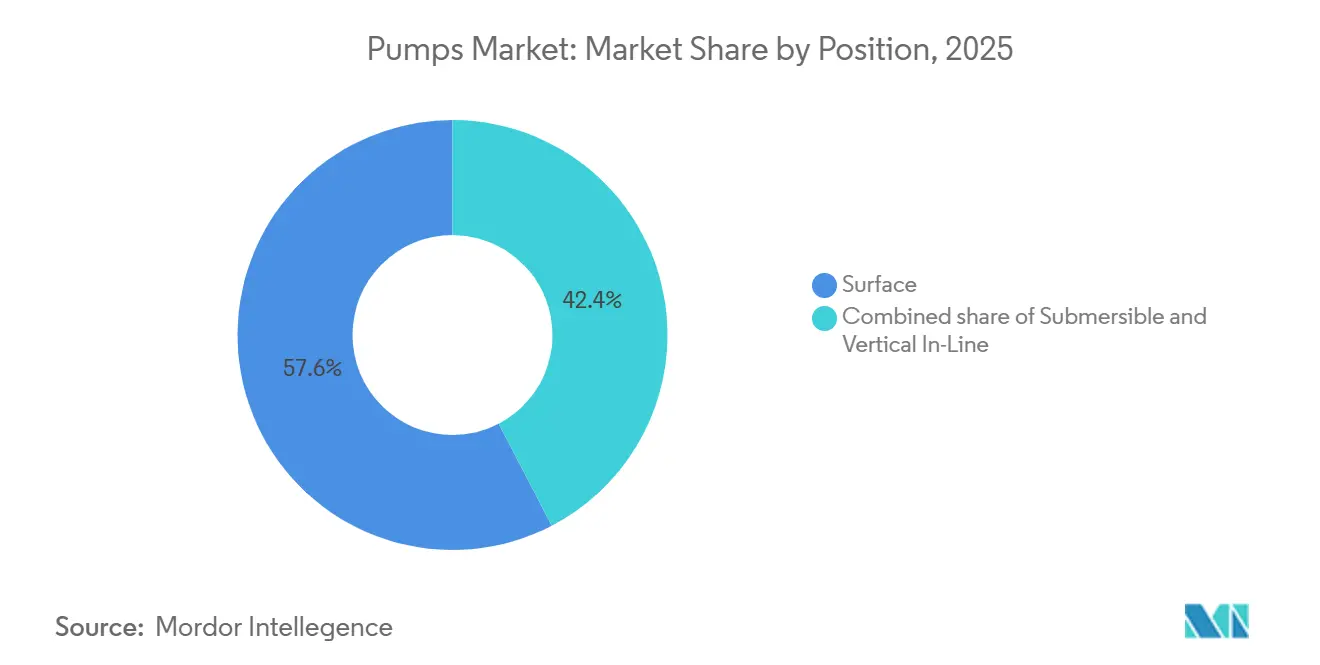
- Por posición, las bombas de superficie tuvieron una participación de mercado del 57.63 % en 2025; las variantes sumergibles registran la CAGR más rápida del 8.30 % hasta 2031.
- Por aplicación, el agua y las aguas residuales representaron el 52.11 % del tamaño del mercado de bombas en 2025 y crecerán un 5.85 % hasta 2031.
- Por geografía, Asia-Pacífico generó el 53.27% de los ingresos de 2025 y se espera que registre una CAGR del 5.90%, la más rápida entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bombas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto de capital en proyectos de desalinización en Oriente Medio y el Norte de África (MENA) y Asia-Pacífico (APAC) | 1.2% | Núcleo de MENA (Arabia Saudita, Emiratos Árabes Unidos, Qatar), APAC (India, provincias costeras de China) | Mediano plazo (2-4 años) |
| Mandatos estrictos de reutilización de aguas residuales en Europa y América del Norte | 0.9% | UE-27, Reino Unido, Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Expansión rápida de proyectos de petróleo y gas de esquisto y aguas profundas en el Golfo de EE. UU. y Brasil | 0.8% | Estados Unidos (Golfo de México, Cuenca Pérmica), Brasil (presal de la Cuenca de Santos) | Largo plazo (≥ 4 años) |
| Aumento de las instalaciones de refrigeración y calefacción urbanas en los países nórdicos y Oriente Medio | 0.7% | Países nórdicos (Suecia, Dinamarca, Finlandia), Oriente Medio (EAU, Qatar, Arabia Saudí) | Mediano plazo (2-4 años) |
| Electrificación del riego agrícola (bombas solares) en India y África | 0.7% | India (Rajastán, Gujarat, Maharashtra), África subsahariana (Kenia, Etiopía, Nigeria) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto de capital en proyectos de desalinización en Oriente Medio y el Norte de África (MENA) y Asia-Pacífico (APAC)
La Estrategia Nacional del Agua de Arabia Saudita destina 13 000 millones de dólares a la capacidad de ósmosis inversa hasta 2030, impulsando así la demanda de unidades centrífugas de alta presión con componentes internos de acero inoxidable dúplex resistentes al agrietamiento por tensión por cloruro. La Autoridad de Agua y Electricidad de Abu Dabi, en los Emiratos Árabes Unidos, adjudicó un contrato de 1100 millones de dólares en marzo de 2025 para la planta Taweelah RO-3, que incluye 12 bombas centrífugas multietapa con un caudal de 1,200 m³/h cada una. La Misión Jal Jeevan de la India destinó 60 000 millones de rupias indias (7200 millones de dólares) en 2025-26 a proyectos piloto de desalinización costera, que exigen la instalación de dispositivos de recuperación de energía que reducen los costes de bombeo durante el ciclo de vida hasta en un 30 %. El XIV Plan Quinquenal de China añade 2.9 millones de m³/día de desalinización para 2027, y las empresas de servicios públicos precalifican a los fabricantes de equipos originales (OEM) de bombas según las normas ISO 9001 y API 610. Cada módulo de 100,000 m³/día requiere de 8 a 12 bombas de alimentación, además de las unidades de circulación de salmuera correspondientes, lo que adelanta las reservas a corto plazo para líneas centrífugas.
Mandatos estrictos de reutilización de aguas residuales en Europa y América del Norte
La Directiva actualizada de la UE sobre el tratamiento de aguas residuales urbanas obliga al tratamiento terciario para las ciudades con más de 10 000 habitantes equivalentes para diciembre de 2030, lo que impulsa a 6,200 instalaciones a modernizar de 4 a 6 bombas adicionales de accionamiento de frecuencia variable por sitio. [1] Comisión Europea, “Revisión de la Directiva sobre el tratamiento de aguas residuales urbanas”, europa.eu En California, la Cartera de Resiliencia Hídrica 2023 tiene como objetivo un 30 % de uso de agua reciclada para 2030, liberando USD 2800 millones para mejoras de plantas de tratamiento que incorporan bombas de refuerzo para compensar las caídas de presión de la membrana. Los límites pendientes de PFAS en EE. UU. obligarán a 12 000 sistemas públicos a instalar nuevas etapas de bombeo conectadas a trenes de carbón activado granular. Las empresas de servicios públicos prefieren a los OEM que ofrecen aleaciones resistentes a la corrosión y eficiencias de motor IE3+, acelerando el flujo de pedidos a corto plazo.
Expansión rápida de proyectos de petróleo y gas de esquisto y aguas profundas en el Golfo de EE. UU. y Brasil
La producción del Golfo de México de EE. UU. alcanzará los 2.1 millones de bpd para 2027, lo que aumentará la demanda de bombas sumergibles eléctricas certificadas a 10 000 psi. [2] Administración de Información Energética de EE. UU., “Pronóstico de producción de petróleo del Golfo de México”, eia.gov Petrobras ha asignado USD 102 000 millones hasta 2029 a desarrollos presalinos que requieren entre 30 y 40 bombas centrífugas API 610 para transferencia de crudo e inyección de agua de mar. En tierra, los operadores de transporte y almacenamiento de Permian implementan bombas multifásicas que admiten relaciones gas-líquido >90%, con reservas que aumentaron un 22% interanual en Baker Hughes. Los largos plazos de entrega de los proyectos brindan visibilidad, pero exponen a los fabricantes de equipos originales a fluctuaciones en los precios de las materias primas que pueden retrasar las decisiones finales de inversión.
Aumento de las instalaciones de refrigeración y calefacción urbanas en los países nórdicos y Oriente Medio
Dubái se ha fijado como objetivo alcanzar 1.2 millones de toneladas de refrigeración urbana para 2030. Cada planta de refrigeración utilizará bombas de circulación de 600 a 1,200 kW con un caudal de 3,000 m³/h. La penetración de la calefacción urbana en Suecia alcanzó el 91 % de las viviendas para 2025, lo que impulsó la modernización con bombas de velocidad variable que reducen el consumo energético entre un 15 % y un 20 %. Grundfos consiguió un pedido de 18 millones de euros en junio de 2025 para 240 bombas con IoT en la red de 1,400 km de Helsinki. La planta de Lusail en Catar emplea 16 bombas verticales en línea de 450 kW cada una para dar servicio a 200 000 residentes. Regulaciones como la de Diseño Ecológico de la UE y la norma ASHRAE 90.1 están eliminando gradualmente las unidades de velocidad fija, lo que consolida el crecimiento de los modelos de alta eficiencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad en los precios del níquel y el acero inoxidable infla el BoM | -0.6% | Global, con un impacto agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| La proliferación de fabricantes chinos de bajo coste comprime los márgenes | -0.5% | Global, más pronunciado en los segmentos municipales de Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| La disminución de la oferta de energía térmica en la OCDE reduce las bombas de circulación | -0.4% | Países de la OCDE (Alemania, Reino Unido, Estados Unidos, Japón) | Largo plazo (≥ 4 años) |
| Ciclos largos de reemplazo municipal (15–20 Años) Limitación de las ventas anuales | -0.3% | América del Norte, Europa Occidental, Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad en los precios del níquel y el acero inoxidable infla el BoM
Los precios al contado del níquel aumentaron un 18% en el primer trimestre de 2025 antes de bajar un 9% a finales de año, lo que provocó que los recargos del acero inoxidable dúplex aumentaran entre un 7% y un 11% en las acerías europeas. [3] London Metal Exchange, “Nickel Price Dashboard”, lme.com Un aumento del 10% en el precio del níquel eleva los costes de los impulsores y las carcasas entre un 4% y un 6%, lo que reduce los márgenes de los equipos entre 150 y 200 pb entre los fabricantes de equipos originales de nivel medio. Flowserve registró un impacto negativo de 42 millones de dólares en la inflación de materiales en 2024 a pesar de las cláusulas de escalada en los pedidos de ciclo largo. Los fabricantes asiáticos más pequeños que carecen de programas de cobertura se enfrentan a una mayor erosión de los márgenes porque la sustitución de materiales es limitada en los servicios ricos en cloruro o de gas ácido. Los períodos de validez de las ofertas se han acortado y algunos contratistas insisten en que los materiales sean suministrados por el propietario para mitigar la exposición.
La proliferación de fabricantes chinos de bajo coste comprime los márgenes
Marcas chinas, como Leo, Shimge y CNP, controlan actualmente entre el 15 % y el 20 % del volumen mundial de productos municipales e industriales ligeros, ofreciendo unidades equivalentes a API 610 a un 60 %-70 % de los precios de catálogo occidentales y ampliando los plazos de pago a 24 meses. Xylem mencionó la pérdida de licitaciones en Indonesia y Filipinas debido a la agresiva política de precios en su presentación de resultados del tercer trimestre de 2024. Grundfos respondió con una línea de menor coste, lanzada en 2024, que reduce la factura de materiales entre un 15 % y un 20 %. Si bien las bombas petroquímicas y submarinas diseñadas a medida siguen protegidas por la trazabilidad metalúrgica y los contratos de servicio plurianuales, las empresas chinas están reinvirtiendo sus beneficios en I+D para modelos de alta temperatura y alta presión, lo que podría reducir esta reserva después de 2027.
Análisis de segmento
Por tipo de bomba: Base instalada de anclajes de dominancia centrífuga
Los diseños centrífugos representaron el 56.97 % de los ingresos de 2025 en el mercado de bombas y registrarán un CAGR previsto del 6.00 % gracias a los módulos de desalinización, las mejoras municipales y las modernizaciones de HVAC. La planta de Ras Al Khair en Arabia Saudita opera por sí sola 18 bombas centrífugas multietapa con una capacidad nominal de 1,800 m³/h, lo que destaca la ventaja de escala que ofrecen los bastidores centrífugos en aplicaciones de alto caudal y presión moderada. [4] Sulzer AG, “Ras Al Khair Desalination Reference Case”, sulzer.com Su cadena de suministro madura, las huellas estandarizadas según ANSI B73.1 e ISO 2858 y la amplia red de posventa reducen los costos del ciclo de vida entre un 20 % y un 30 % en relación con las alternativas de desplazamiento positivo. Las bombas de cavidad progresiva, de diafragma y de engranajes conforman el resto del mercado, experimentando un crecimiento constante pero especializado en aplicaciones de dosificación y manejo de fluidos viscosos donde el autocebado o el manejo sensible al cizallamiento son imprescindibles.
Los modelos de desplazamiento positivo se mantienen firmes en la industria farmacéutica, láctea y de transferencia de petróleo pesado. La guía de 2024 de la FDA estadounidense sobre la fabricación continua de productos biológicos está orientando las instalaciones hacia bombas de diafragma de un solo uso que eliminan el riesgo de contaminación cruzada. En la región canadiense de Athabasca, las bombas de tornillo capaces de elevar crudo de 10 000 cP están reemplazando a las unidades centrífugas que se atascan con alta viscosidad. Sin embargo, las unidades centrífugas seguirán dominando el mercado de bombas para agua, aguas residuales y sistemas de climatización (HVAC) gracias a sus diseños modulares, menor inversión y un mantenimiento en campo más sencillo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Drive Technology: Los motores eléctricos lideran, las sobretensiones solares
Los motores eléctricos impulsaron el 74.90 % de las instalaciones en 2025, una proporción que se prevé que disminuya solo ligeramente a medida que los mandatos de eficiencia IE3 e IE4 aceleren las modernizaciones en Europa y Norteamérica. Los variadores de frecuencia integrados con motores de inducción pueden reducir drásticamente el consumo de energía entre un 20 % y un 30 % al adaptar la velocidad de la bomba a la demanda en tiempo real. Los motores diésel y de gas se utilizan ahora principalmente en entornos remotos o de emergencia, ya que el cumplimiento de los límites de emisiones Tier 4 Final y Stage V añade entre 8 000 y 15 000 USD en costes de postratamiento por encima de los 56 kW.
Mientras tanto, las configuraciones impulsadas por energía solar, un escaso 6.50% del volumen de 2025, están escalando más rápido a una CAGR del 9.30%. El subsidio PM-KUSUM de la India ya ha desplegado 1.8 millones de sistemas, reduciendo los períodos de recuperación de la inversión para los agricultores a cuatro años. Los modelos de pago por uso que aprovechan el dinero móvil en Kenia, Etiopía y Nigeria distribuyen los costos de capital en 24 a 36 meses, eliminando la barrera inicial para los pequeños agricultores. En el extremo superior, las bombas sin sello impulsadas magnéticamente sirven a plantas de ciencias de la vida y química fina donde la ausencia de fugas compensa precios de lista entre un 40% y un 50% más altos; Flowserve registró un aumento del 12% en los pedidos de 2024 para dichas unidades. La división de la tecnología de accionamiento se bifurca en consecuencia: los motores eléctricos conectados a la red mantienen posiciones consolidadas en la industria urbana, la energía solar expande la superficie fuera de la red y las variantes de accionamiento magnético protegen nichos de transferencia estéril de alto valor.
Por posición: las bombas de superficie prevalecen, las sumergibles ganan en aguas profundas
Las bombas de superficie suministraron el 57.63 % de los envíos de 2025 en el mercado de bombas, favorecidas por su facilidad de mantenimiento y menor inversión de capital en plantas municipales y circuitos de climatización (HVAC). Las bombas horizontales de carcasa partida predominan en las líneas troncales de agua, ya que los técnicos pueden reemplazar los impulsores sin afectar las tuberías, lo que limita las interrupciones del servicio a seis horas. Los modelos de aspiración axial representan la mayoría de las instalaciones de servicios de edificios de menos de 30 kW, donde su tamaño compacto compensa las mejoras marginales de eficiencia.
Las unidades sumergibles, que representaron el 28.07 % de la demanda de 2025, se mantendrán a una tasa de crecimiento anual compuesta (TCAC) del 8.30 % hasta 2031, a medida que los proyectos de aguas profundas en Brasil y el Golfo de México (EE. UU.) maduren y las estaciones de bombeo municipales prioricen la reducción del ruido. Petrobras planea instalar 240 bombas sumergibles eléctricas con capacidad para trabajar en el fondo del pozo a 10 000 psi hasta 2029. Los modelos de aguas residuales resistentes a las obstrucciones de Xylem están ampliando el tiempo medio entre servicios a 36 meses en las estaciones de bombeo urbanas. Las unidades verticales en línea conservan la utilidad donde el espacio es limitado; sin embargo, el retiro de carbón en las regiones de la OCDE está reduciendo su base instalada en entornos de energía térmica. Por lo tanto, la división de la posición refleja un equilibrio entre el acceso para mantenimiento, la eficiencia energética y la profundidad de trabajo, con las sumergibles aumentando donde las pérdidas de succión o los límites acústicos dominan los criterios de decisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Demanda de anclaje de agua y aguas residuales
Los proyectos de agua y aguas residuales generaron el 52.11 % de los ingresos del mercado de bombas en 2025 y avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 5.85 %, lo que refleja el envejecimiento de las tuberías principales en Norteamérica y el tratamiento terciario obligatorio en Europa. La Asociación Americana de Obras Hidráulicas estima las necesidades de inversión en capital de las empresas de servicios públicos estadounidenses en 1 billón de dólares para 2040, de las cuales las bombas representan aproximadamente el 10 %. Cada tren de ósmosis inversa que se incorpore en el marco del impulso a la desalinización de la UE requiere ocho o más bombas de alimentación de 60 bares, lo que garantiza un flujo constante de pedidos centrífugos. En cambio, las plantas químicas y petroquímicas están experimentando retrasos en las FID debido al exceso de oferta de etileno en China y Oriente Medio, lo que limita el potencial de crecimiento a una TCAC del 4.90 %.
Los servicios de climatización y edificación representan el 11.20 % de la facturación de 2025 y están aumentando un 5.10 % gracias a la refrigeración urbana en Dubái, Doha y Riad, además de las renovaciones de bombas de calor en toda Escandinavia. El petróleo y el gas representan el 9.80 % de las ventas; el crecimiento se centra en la extracción artificial submarina y la extracción de esquisto en midstream, mientras que la perforación terrestre disminuye en Norteamérica. Los clientes de minería, alimentación y bebidas, y ciencias de la vida se abren nichos de mercado más pequeños pero con buena salud; estos últimos se benefician de diseños sin sellos que evitan la contaminación por lotes en las plantas de productos biológicos.
Análisis geográfico
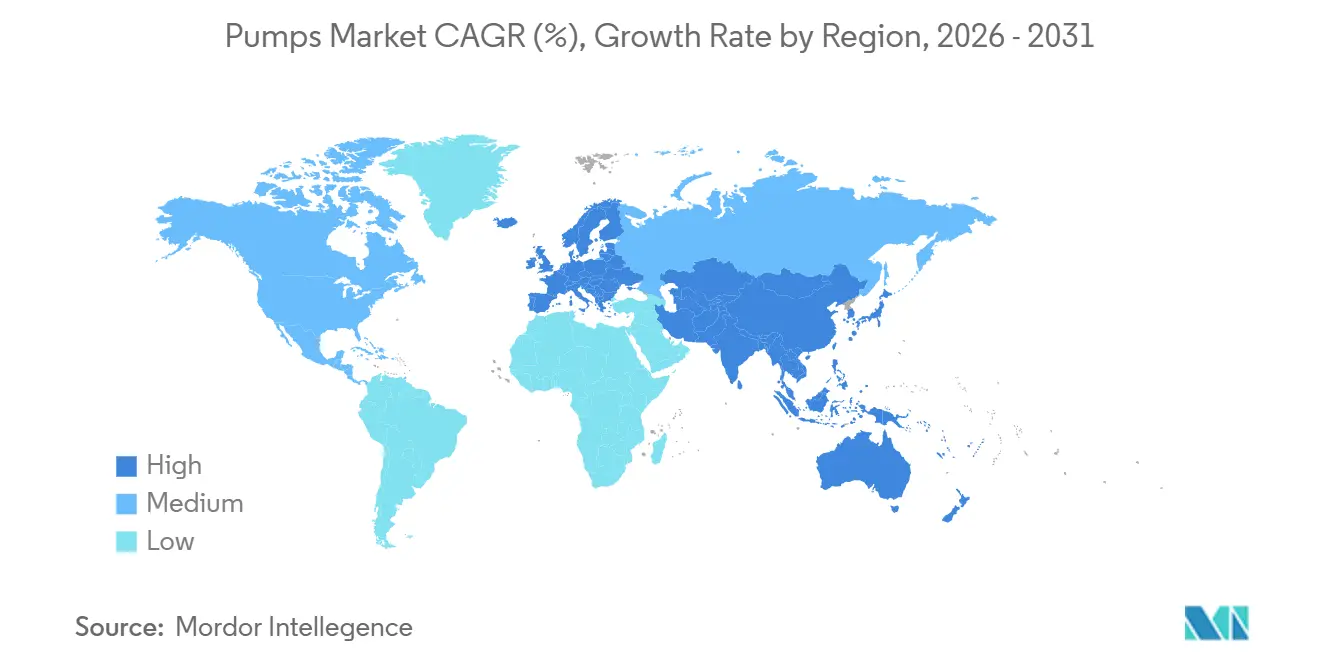
Asia-Pacífico representó el 53.27 % de los ingresos globales del mercado de bombas en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.90 % hasta 2031. La Misión Jal Jeevan de la India necesita entre 2.5 y 3 millones de bombas sumergibles para pozos, además de 800 000 grupos de presión para almacenamiento elevado, mientras que PM-KUSUM suscribe sistemas solares para 3.5 millones de pequeños agricultores. China añadirá casi 3 millones de m³/día de desalinización para 2027 en Tianjin, Qingdao y Dalian. El crecimiento del sector manufacturero del Sudeste Asiático, del 8.3 %, está impulsando la demanda de procesos industriales en Vietnam y Tailandia.
Europa representó el 21.40 % de los ingresos de 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.70 %. Las renovaciones de los sistemas de tratamiento terciario, conforme a la Directiva sobre aguas residuales urbanas, afectan a 6,200 plantas, mientras que la descarbonización de la calefacción urbana en Suecia y Dinamarca impulsa la modernización de las bombas de velocidad variable. El abandono de las centrales de carbón elimina la necesidad de reemplazar algunas unidades de alimentación de calderas; sin embargo, el túnel Tideway de Thames Water, con un coste de 5.5 millones de dólares, requiere 36 unidades de gran tamaño para 2027.
Norteamérica representó el 14.60% de la facturación de 2025, con una previsión de crecimiento del 4.90%. El desarrollo en aguas profundas, en particular el proyecto Whale de Shell y Mad Dog 2 de BP, consolida los pedidos de sumergibles, mientras que la normativa de agua reciclada de California impulsa la modernización de los sistemas de tratamiento terciario. El segmento de petróleo pesado de Canadá depende de bombas de cavidad progresiva, lo que compensa la pérdida de demanda de circulación de carbón térmico.
Sudamérica representó el 6.30 % de las ventas en 2025 y creció un 5.60 % gracias a los proyectos presalinos de Brasil y las expansiones de minas de cobre en Chile. Oriente Medio y África, con el 4.43 % del valor en 2025, superan la tasa de crecimiento anual compuesta (TCAC) del 6.10 % gracias a la inversión en capital de desalinización y la implementación de bombas solares en Kenia, Etiopía y Nigeria.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa sobre eficiencia energética sigue siendo un factor clave para el cumplimiento normativo de los fabricantes de bombas que abastecen a edificios y sistemas municipales de agua. En Estados Unidos, el Departamento de Energía (DOE) publicó el 20 de mayo de 2024 una norma definitiva que establece nuevos estándares de conservación de energía para bombas circuladoras, con vigencia a partir del 5 de agosto de 2024 y con fecha límite de cumplimiento para los fabricantes el 22 de mayo de 2028. Este cronograma influye en el rediseño de productos y la planificación de la certificación según la Parte 431 del Título 10 del Código de Regulaciones Federales (10 CFR Parte 431).
En Europa, el marco de diseño ecológico sigue estableciendo requisitos mínimos de eficiencia para las bombas de agua rotodinámicas mediante el Índice de Eficiencia Mínima (IME) en virtud del Reglamento (UE) 547/2012, administrado por la Comisión Europea. Estos niveles mínimos de eficiencia, junto con la vigilancia del mercado y las especificaciones de contratación vinculadas al rendimiento del diseño ecológico, fomentan una mayor adopción de sistemas hidráulicos de alta eficiencia, motores de clase IE3/IE4 y el funcionamiento a velocidad variable en aplicaciones reguladas.
Panorama competitivo
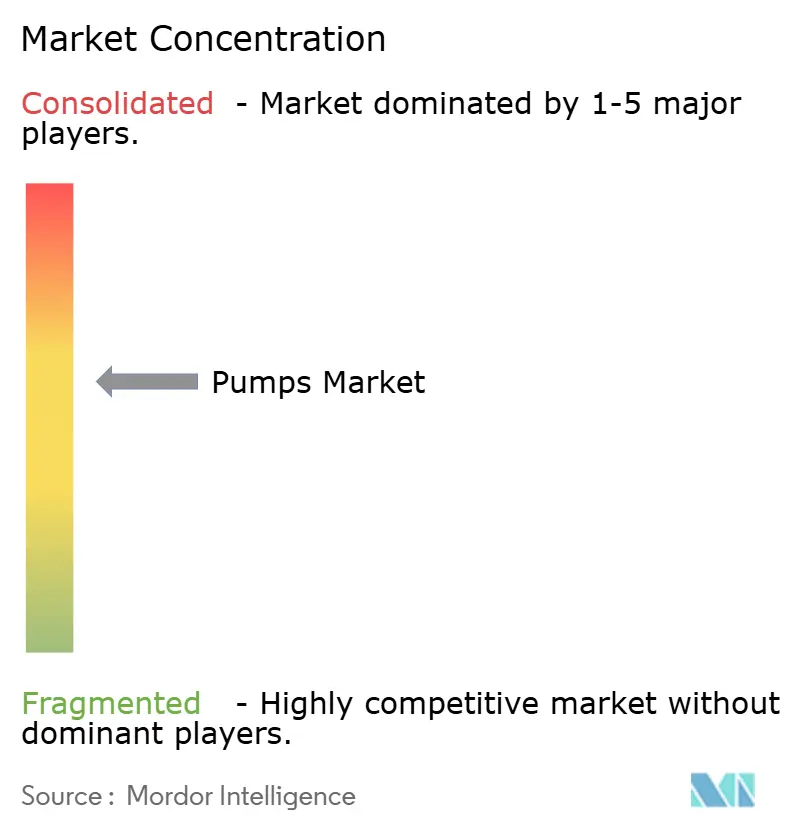
Los cinco principales proveedores, Flowserve, Grundfos, Xylem, KSB y Sulzer, controlan en conjunto aproximadamente entre el 30 % y el 35 % de los ingresos globales, lo que evidencia una fragmentación moderada en el mercado de bombas. Los líderes occidentales están migrando hacia nichos de ingeniería a medida que requieren metalurgia exótica, cumplimiento de la norma API 610 y garantías de rendimiento digital. Flowserve reportó un aumento interanual del 12 % en los pedidos de bombas de accionamiento magnético para bioprocesamiento en sus presentaciones de 2024. Competidores chinos como Leo Group, Shimge y CNP han logrado una participación de hasta el 20 % en licitaciones municipales y de industria ligera, ofreciendo precios entre un 20 % y un 30 % inferiores a las listas occidentales y períodos de garantía equivalentes. Para proteger los márgenes, Grundfos introdujo una línea de productos económicos en 2024 e invirtió 250 millones de euros en una planta india de 120 000 m² que producirá 1.2 millones de unidades anuales para 2026.
La digitalización es ahora una apuesta segura. Grundfos iSOLUTIONS cuenta con 180,000 bombas conectadas que transmiten datos en tiempo real a la nube, lo que reduce las paradas no planificadas entre un 25 y un 30 %. Xylem Vue monitoriza 1.2 millones de puntos de medición, generando análisis que prolongan la vida útil de los activos entre un 15 y un 20 %. Los fabricantes regionales más pequeños tienen dificultades para financiar plataformas comparables y podrían buscar asociaciones o consolidaciones. Entre los recién llegados a la cadena de valor se incluyen las empresas africanas de financiación solar de pago por uso que separan el hardware del servicio y las startups de fabricación aditiva que imprimen impulsores de titanio que reducen los plazos de entrega en un 60 %.
En este panorama, los paquetes híbridos de energía solar y diésel para la minería remota, los gemelos digitales para el mantenimiento predictivo en calefacción urbana y los sistemas modulares de desalinización para servicios públicos en islas representan oportunidades de desarrollo. Por el contrario, las bombas estandarizadas de distribución de agua se enfrentan a precios de materias primas, con importaciones chinas que alcanzan un 95 % de entregas puntuales. A mediano plazo, se prevén fusiones y adquisiciones centradas en capacidades de software o ciencia de materiales, en lugar de capacidad pura.
Líderes de la industria de bombas
Corporación Flowserve
Grundfos Holding A / S
KSB SE & Co. KGaA
Sulzer Ltda.
Xylem Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Grundfos completó la adquisición del negocio comercial e industrial de Culligan en Italia, Francia y el Reino Unido, ampliando así su presencia en el mercado europeo clave de soluciones para el tratamiento de agua. Esta operación fortalece la oferta de Grundfos en soluciones integrales de tratamiento y servicios, donde se adquieren conjuntamente equipos de bombeo, control y tratamiento de agua.
- Junio de 2026: Flowserve completó la adquisición de la División de Válvulas de Trillium Flow Technologies por 490 millones de dólares, ampliando así su cartera de válvulas para aplicaciones convencionales y emergentes. La oferta combinada permite gestionar proyectos integrados de mayor envergadura, donde las bombas, las válvulas y los servicios de control de flujo se especifican y mantienen como un único sistema.
- Octubre de 2025: KSB firmó un acuerdo de cooperación con HERMETIC-Pumpen GmbH centrado en bombas de motor encapsuladas para el mercado nuclear mundial. Esta alianza combina conocimientos complementarios en diseños herméticamente sellados, lo que facilita el acceso a proyectos de mayor exigencia que priorizan el funcionamiento sin fugas y los largos intervalos de mantenimiento.
Alcance y metodología
Una bomba es un dispositivo mecánico que se utiliza para mover fluidos (líquidos o gases) de un lugar a otro. Está diseñado para crear una diferencia de flujo o presión en el fluido, lo que permite que se mueva a través de un sistema o proceso. Las bombas pueden funcionar con electricidad, motores de gasolina o diésel, sistemas hidráulicos u otras fuentes de energía. Existen muchos tipos diferentes de bombas, incluidas bombas centrífugas, bombas de desplazamiento positivo y bombas de chorro, cada una con sus características y aplicaciones únicas. Las bombas se utilizan en una amplia variedad de industrias, incluido el tratamiento de agua y aguas residuales, la producción de petróleo y gas, el procesamiento químico y muchas otras.
El informe del mercado de bombas está segmentado por tipo, usuario final y ubicación geográfica. Por tipo, el mercado se divide en bombas centrífugas y bombas de desplazamiento positivo. Por usuario final, se divide en petróleo y gas, agua y aguas residuales, productos químicos y petroquímicos, minería, generación de energía y otros usuarios finales. El informe también abarca el tamaño del mercado y las previsiones para el mercado de bombas en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
Por tipo de bomba
| Centrífugo |
| Desplazamiento positivo |
Por Drive Technology
| Motor eléctricos |
| Motor diésel/gas |
| Solar/Renovable |
| Accionado magnéticamente/sin sello |
Por Posición
| Superficie |
| Bombas Sumergibles |
| Vertical en línea |
por Aplicación
| Agua y Aguas Residuales |
| Química y Petroquímica |
| Servicios de climatización y construcción |
| Petróleo y gas (Upstream, Midstream, Downstream) |
| Alimentos y Bebidas |
| Minería y metales |
| Generación de energía (térmica, nuclear, renovables) |
| Productos farmacéuticos y biotecnológicos |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| Turquía | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Qatar | |
| Resto de Medio Oriente y África |
| Por tipo de bomba | Centrífugo | |
| Desplazamiento positivo | ||
| Por Drive Technology | Motor eléctricos | |
| Motor diésel/gas | ||
| Solar/Renovable | ||
| Accionado magnéticamente/sin sello | ||
| Por Posición | Superficie | |
| Bombas Sumergibles | ||
| Vertical en línea | ||
| por Aplicación | Agua y Aguas Residuales | |
| Química y Petroquímica | ||
| Servicios de climatización y construcción | ||
| Petróleo y gas (Upstream, Midstream, Downstream) | ||
| Alimentos y Bebidas | ||
| Minería y metales | ||
| Generación de energía (térmica, nuclear, renovables) | ||
| Productos farmacéuticos y biotecnológicos | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| Turquía | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Qatar | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de bombas?
El tamaño del mercado de bombas alcanzó los USD 70.82 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado de bombas?
Se prevé que los ingresos aumenten a una tasa compuesta anual del 5.25 %, lo que elevará el valor a 91.47 millones de dólares en 2031.
¿Qué región lidera la demanda de bombas?
Asia-Pacífico generó el 53.27% de los ingresos de 2025 gracias a la construcción de plantas de desalinización y a la expansión industrial.
¿Qué tipo de bomba tiene la mayor cuota de mercado?
Los modelos centrífugos representaron el 56.97% de los ingresos de 2025.
¿Por qué las bombas alimentadas por energía solar están creciendo rápidamente?
Subsidios como el PM-KUSUM de la India y el financiamiento mediante dinero móvil en África reducen los costos de propiedad, impulsando una CAGR del 9.30 % para los sistemas solares.


