

Tamaño y participación en el mercado de pruebas de pirógenos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.73 mil millones |
| Tamaño del mercado (2031) | USD 2.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.51% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de pruebas de pirógenos por Mordor Intelligence
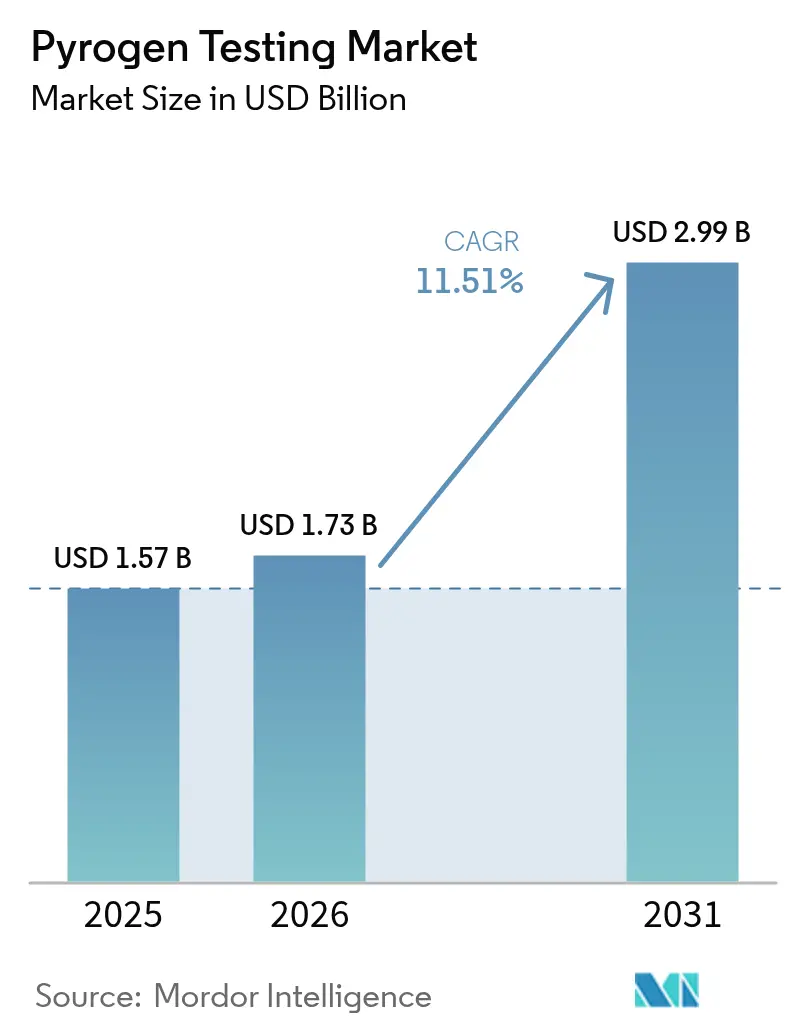
Se espera que el tamaño del mercado de pruebas de pirógenos crezca de USD 1.57 mil millones en 2025 a USD 1.73 mil millones en 2026 y se pronostica que alcance los USD 2.99 mil millones para 2031 con una CAGR del 11.51 % durante 2026-2031.
El crecimiento se basa en las revisiones simultáneas de la Farmacopea de los Estados Unidos y la Farmacopea Europea, que legitiman el Factor C recombinante (rFC) y la Prueba de Activación de Monocitos (MAT), a la vez que eliminan el método de pirógenos de conejo en Europa. Las plataformas celulares y recombinantes están cobrando impulso a medida que las empresas biofarmacéuticas buscan opciones sin animales y con suministro seguro, y las aprobaciones globales de productos biológicos inyectables siguen aumentando. Los analizadores de microfluidos listos para la automatización están acortando los plazos de entrega de 24 horas a menos de cuatro, lo que facilita la liberación de lotes de alto rendimiento. La diversificación regional de las organizaciones de desarrollo y fabricación por contrato (CDMO) amplifica aún más la demanda a medida que la subcontratación se extiende por Norteamérica, Europa, India y China. Los principales riesgos incluyen la escasez episódica de lisado de cangrejo herradura, los eventos de baja recuperación de endotoxinas (LER) en formulaciones ricas en surfactantes y el alto coste de validación que enfrentan las pymes al migrar a plataformas MAT o rFC.
Conclusiones clave del informe
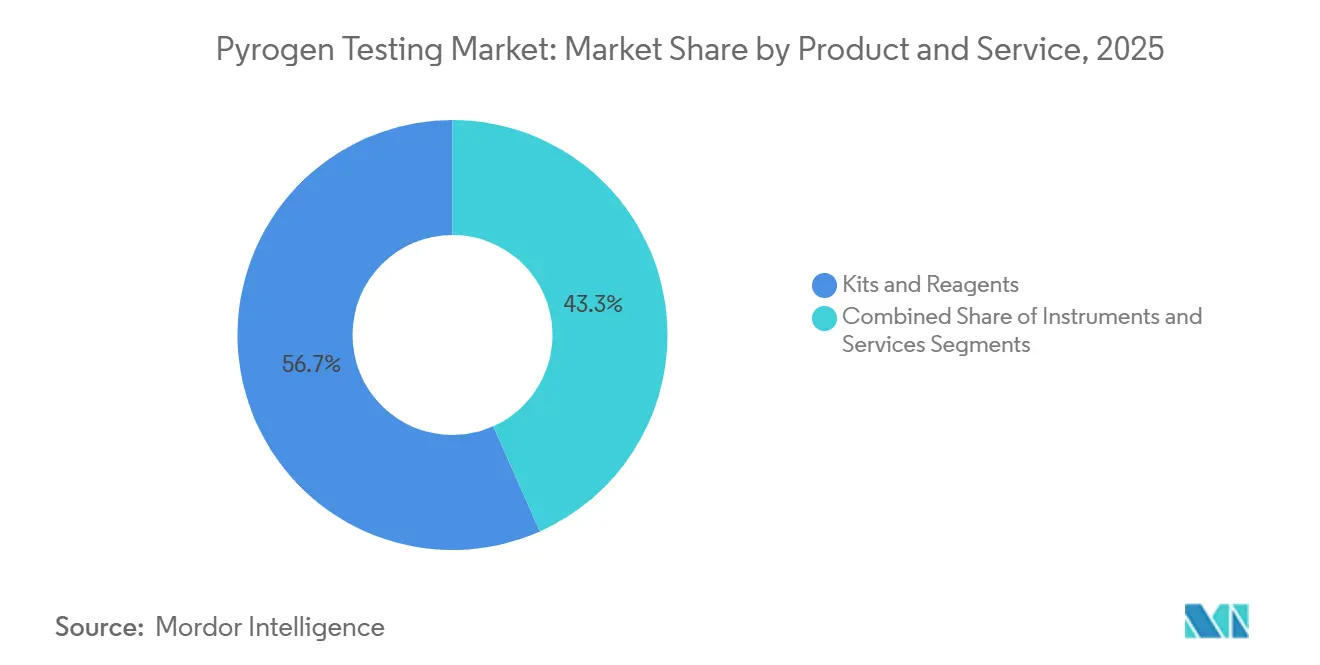
- Por producto y servicio, los kits y reactivos representaron el 56.67 % de la cuota de mercado de pruebas de pirógenos en 2025 y se espera que los instrumentos crezcan a una CAGR del 13.62 % hasta 2031.
- Por tecnología de detección, los ensayos basados en animales representaron el 72.52% de los ingresos en 2025 y los métodos recombinantes y basados en células están en camino de alcanzar una CAGR del 14.77% hasta 2031.
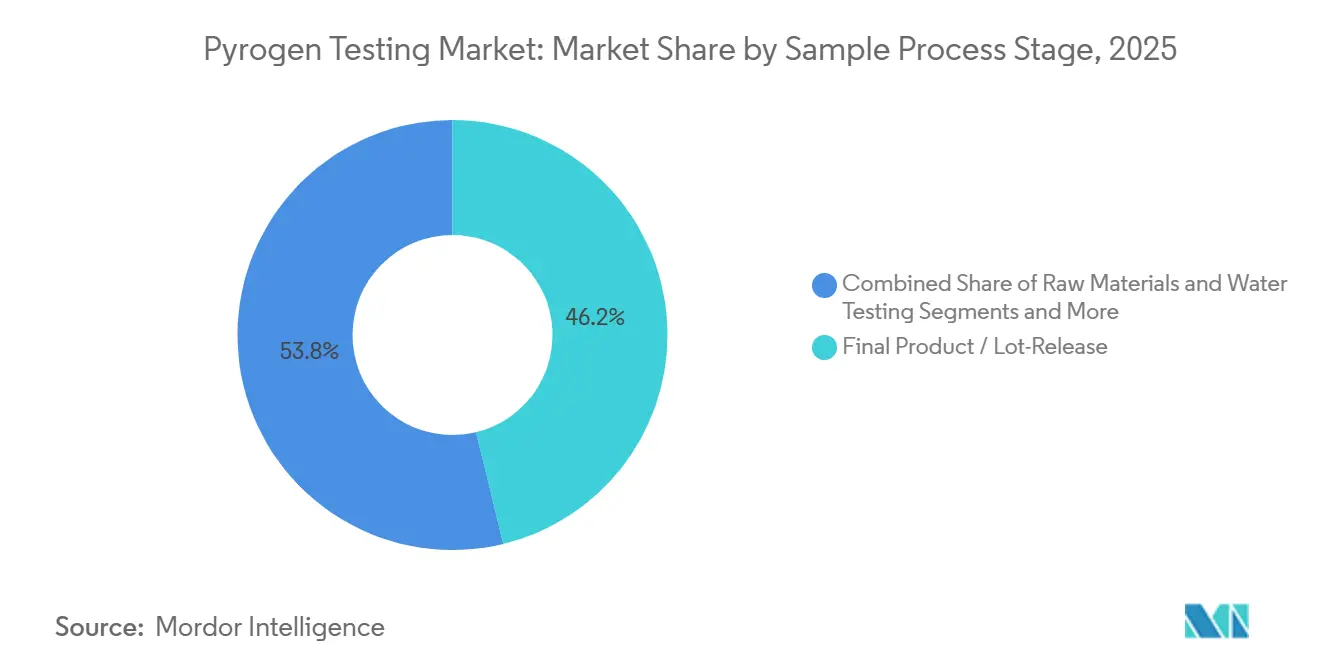
- Por etapa de muestra, las pruebas de liberación de producto final y de lote representaron el 46.21 % de los ingresos en 2025 y se proyecta que las pruebas en proceso aumenten a una CAGR del 14.24 % durante el mismo horizonte.
- Por tipo de prueba, las pruebas LAL representaron el 53.14 % de los ingresos en 2025 y se prevé que la prueba de activación de monocitos registre una CAGR del 15.72 % hasta 2031.
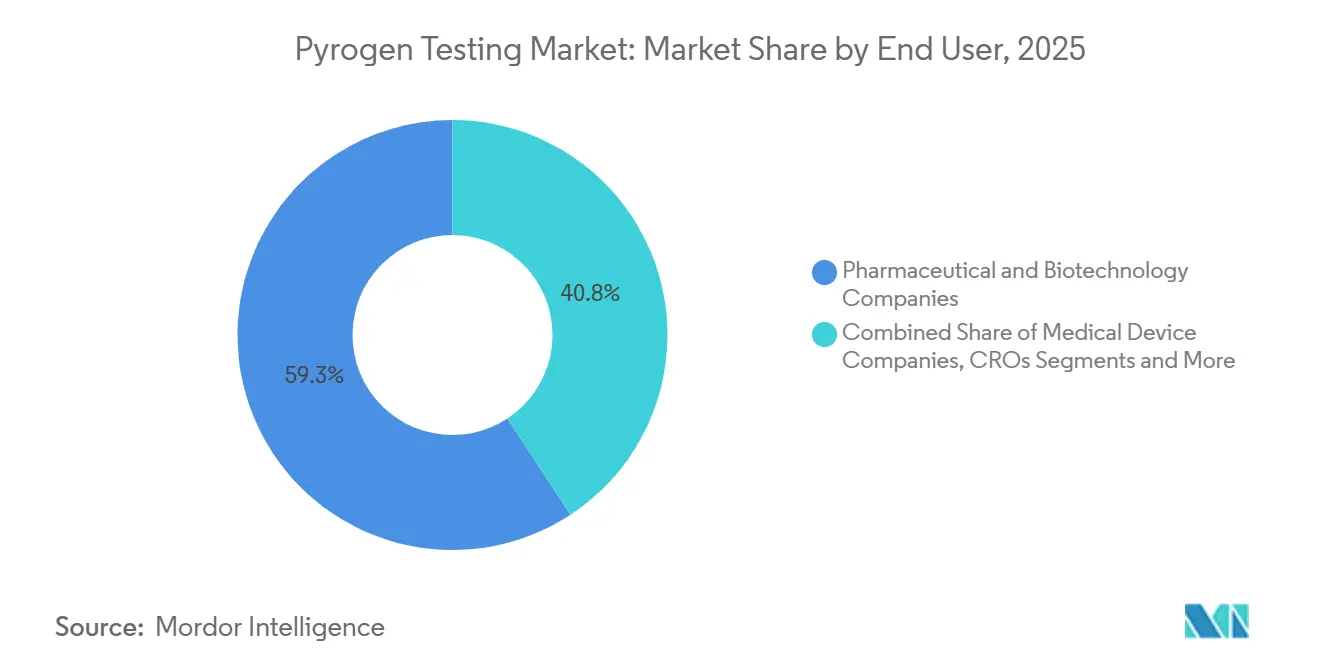
- Por usuario final, las empresas farmacéuticas y de biotecnología generaron el 59.25% de los ingresos en 2025 y se prevé que los fabricantes de dispositivos médicos alcancen una CAGR del 13.44% hasta 2031.
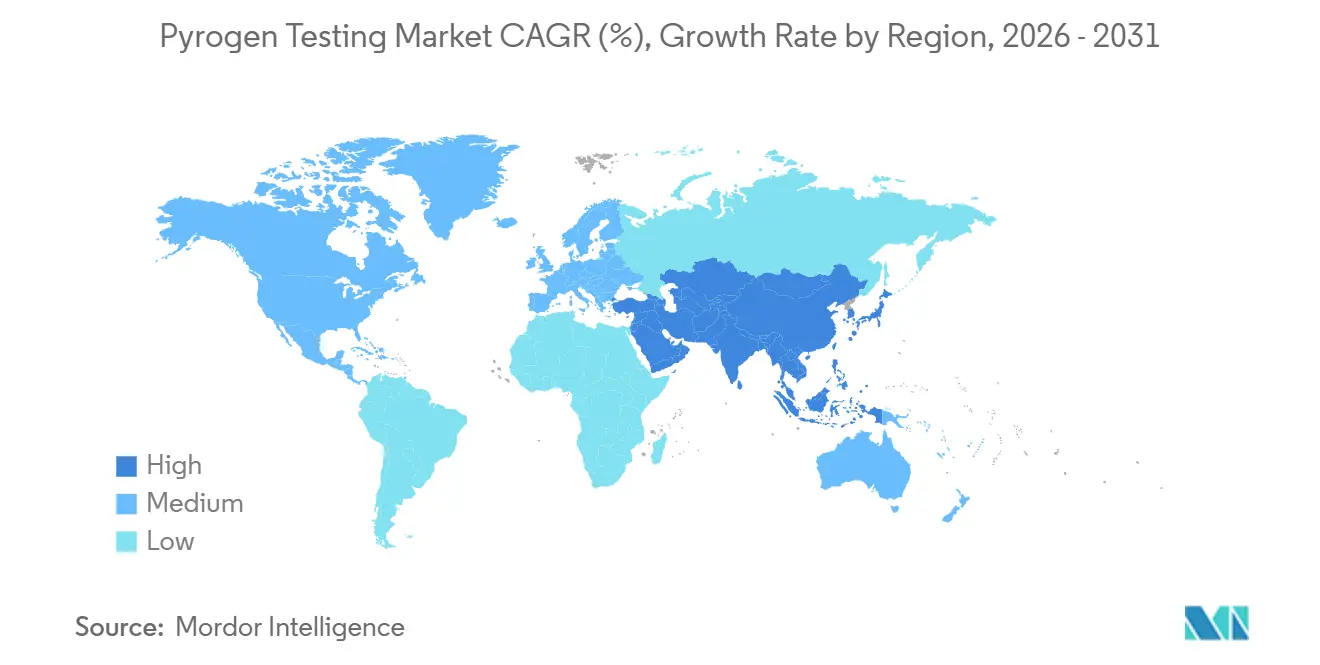
- Por geografía, América del Norte generó el 39.14% de los ingresos en 2025 y se prevé que Asia-Pacífico registre una CAGR del 13.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas de pirógenos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la línea de productos biológicos y vacunas | + 2.3% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Límites de endotoxinas en la USP <85>/Ph. Eur. revisada 2.6.14 | + 2.1% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Subcontratación a CRO y CDMO | + 1.8% | Global, más rápido en India y China | Mediano plazo (2-4 años) |
| Analizadores microfluídicos listos para la automatización | + 1.6% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Eliminación progresiva de las pruebas con conejos en la UE | + 1.9% | Europa, propagación a América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ventajas de coste del rFC chino | + 1.4% | Núcleo de APAC, derrame hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la línea de productos biológicos y vacunas
Los reguladores globales aprobaron 46 nuevos fármacos y 18 biosimilares en 2025, casi todos parenterales, aumentando los volúmenes de muestras de control de calidad en cada etapa del bioproceso. [1] Administración de Alimentos y Medicamentos de EE. UU., “Aprobaciones de nuevos fármacos del CDER 2025”, FDA, fda.gov Varias vacunas de ARNm actualizadas de cepas de COVID-19 incorporaron nuevas líneas de llenado y acabado que exigieron nuevas cualificaciones de componentes. Cada anticuerpo monoclonal o terapia de vector viral debe cumplir con límites estrictos de ±0.05 EU/mL para la cosecha inicial, los grupos posteriores y los viales finales, lo que impulsa la demanda recurrente del mercado de pruebas de pirógenos. Los proyectos de capital a gran escala de Eli Lilly, AstraZeneca y Johnson & Johnson están agregando capacidad estéril que comenzará a generar lotes de validación en 2027, asegurando volúmenes de prueba sostenidos. Los productores de mercados emergentes que buscan el reconocimiento mutuo con las jurisdicciones ICH están actualizando de manera similar las infraestructuras de control de calidad, ampliando la presencia global del mercado de pruebas de pirógenos.
Límites obligatorios de endotoxinas en las nuevas USP 85 y Ph. Eur. 2.6.14
La actualización de julio de 2025 de la USP reconoce formalmente el rFC como equivalente al LAL una vez que se demuestre la equivalencia, lo que permite la sustitución del método sin la revalidación completa del expediente. Revisión reconoce el factor C recombinante”, USP, usp.org">[2] Farmacopea de los Estados Unidos, “USP Capítulo <1085> Revisión reconoce el factor C recombinante”, USP, usp.org Paralelamente, la eliminación por parte de Europa del método del pirógeno de conejo, efectiva a partir de julio de 2025, obliga a la adopción inmediata de MAT para los productos destinados a la UE. [3] Dirección Europea para la Calidad de los Medicamentos y la Atención Sanitaria, “La Farmacopea Europea elimina la prueba del pirógeno de conejo”, EDQM, edqm.eu Estas políticas armonizadas eliminan la ambigüedad histórica que frenaba las plataformas recombinantes y basadas en células y comprimen los plazos de cumplimiento para los productos heredados. Los fabricantes de reactivos han respondido con kits MAT de última generación que ofrecen una sensibilidad de 0.05 EU/mL, en consonancia con los nuevos umbrales farmacopeicos. En conjunto, estos cambios normativos refuerzan la base regulatoria del mercado de pruebas de pirógenos.
Subcontratación a CRO y CDMO
Los patrocinadores globales están migrando las pruebas de liberación de lotes a laboratorios contratados para reducir costos fijos y aprovechar el talento especializado. La incorporación de servicios de terapia génica con endotoxinas por parte de Charles River en 2024 y la expansión del laboratorio GMP de Thermo Fisher en Wisconsin ejemplifican el escalamiento de la capacidad. La externalización también promueve la adopción de analizadores totalmente automatizados que las empresas biotecnológicas más pequeñas no podrían justificar internamente, lo que contribuye a ampliar los subsegmentos de servicios y equipos del mercado de pruebas de pirógenos.
Analizadores microfluídicos listos para la automatización
El sistema ENDONEXT de bioMérieux procesa 120 muestras por hora con un 95 % de automatización, lo que reduce drásticamente el tiempo de intervención y las tasas de error. Los diseños basados en cartuchos de Merck eliminan los pasos de preparación de reactivos y permiten realizar análisis en las áreas de llenado y acabado. La integración con LIMS cumple con la norma 21 CFR Parte 11, lo que refuerza el cumplimiento de la integridad de los datos. Las ventajas en rendimiento y cumplimiento normativo posicionan a los analizadores automatizados como el nicho de hardware de mayor crecimiento dentro del mercado de análisis de pirógenos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de validación para MAT y rFC en PYMES | -0.8% | Mercados emergentes, pequeños centros de biotecnología | Mediano plazo (2-4 años) |
| Los límites a la cosecha de cangrejo herradura restringen la oferta de LAL | -0.9% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Eventos persistentes de recuperación de endotoxinas bajas (LER) | -0.6% | Carteras con una gran cantidad de biosimilares en todo el mundo | Mediano plazo (2-4 años) |
| Las reglas divergentes de integridad de datos complican el ROI de la automatización | -0.5% | Laboratorios multinacionales en China, India y mercados altamente regulados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de validación para las PYMES
Adaptar una sola línea biológica a MAT o rFC puede superar los 500,000 USD en gastos de calificación y documentación, una carga que las empresas más pequeñas suelen absorber externalizando en lugar de capitalizar nuevos laboratorios. Este obstáculo en los costos ralentiza la transición del mercado de pruebas de pirógenos en regiones emergentes donde el acceso a servicios de validación de bajo costo sigue siendo limitado.
Restricciones en la captura del cangrejo herradura
La Comisión de Pesca Marina de los Estados del Atlántico limita las cosechas anuales a 500 000-700 000 cangrejos, y una mortalidad por sangrado del 15 % al 30 % genera restricciones episódicas en la oferta. Los consiguientes aumentos en los precios del lisado impulsan a los usuarios hacia el rFC, pero al mismo tiempo amenazan los plazos de producción en tiempo real de los fabricantes que no pueden revalidar rápidamente, lo que añade volatilidad al mercado de las pruebas de pirógenos.
Análisis de segmento
Por producto y servicio: Los instrumentos impulsan la próxima ola de expansión
Los kits y reactivos aportaron el 56.67 % de los ingresos de 2025, lo que subraya el modelo de investigación rigurosa que sustenta el tamaño del mercado de consumibles para análisis de pirógenos. Sin embargo, se prevé una tasa de crecimiento anual compuesta (TCAC) del 13.62 % hasta 2031, a medida que los fabricantes instalan sistemas microfluídicos para combatir la escasez de mano de obra y acortar los plazos de lanzamiento. Los lectores automatizados se integran a la perfección con LIMS, satisfaciendo las expectativas de integridad de los datos y facilitando flujos de trabajo continuos de bioprocesamiento. Los cartuchos patentados garantizan ingresos recurrentes, lo que refuerza la dependencia del proveedor. Los servicios —principalmente análisis de liberación de lotes de CRO— siguen siendo atractivos para los clientes biotecnológicos en fase inicial que carecen de control de calidad interno, lo que canaliza volúmenes incrementales al mercado de análisis de pirógenos.
La disponibilidad de mano de obra y el escrutinio de los registros de auditoría aceleran la inversión en analizadores totalmente integrados, como lo demuestra la plataforma basada en cartuchos de Merck, que permite a los no especialistas realizar pruebas directamente en las salas de llenado y acabado. Si bien los consumibles seguirán siendo la mayor fuente de ingresos, la adopción de hardware eleva los precios promedio de venta y amplía la cuota de mercado de las pruebas de pirógenos de los proveedores de instrumentos con alto margen de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante la tecnología de detección: los métodos recombinantes y basados en células ganan terreno
Los ensayos con animales representaron el 72.52 % de la cuota de mercado de las pruebas de pirógenos en 2025; sin embargo, se prevé que las plataformas de factor C recombinante y MAT registren una tasa de crecimiento anual compuesta (TCAC) del 14.77 % hasta 2031. El Capítulo <1085> de la USP, vigente desde febrero de 2026, permite la sustitución de rFC una vez comprobada la equivalencia, eliminando así la última barrera importante para los métodos sin animales. La eliminación de la prueba en conejos por parte de Europa exige el uso de MAT para todos los productos nuevos y antiguos que se exportan a la UE, lo que acorta los plazos para la validación celular.
Los proveedores chinos venden kits de rFC entre un 30 % y un 40 % por debajo de los precios occidentales de LAL, lo que amplía la adopción en las instalaciones de Asia-Pacífico y aumenta el tamaño del mercado de análisis de pirógenos para soluciones recombinantes. LAL mantiene su primacía en los BLA tradicionales, pero se enfrenta a crisis de suministro puntuales cuando se reducen las cuotas de cangrejo herradura. Los dispositivos de cartucho rápido ahora ofrecen resultados cuantitativos en 30 minutos, lo que demuestra que la velocidad y la claridad regulatoria, en conjunto, están alejando la combinación tecnológica del lisado animal.
Por muestra/etapa del proceso: las pruebas en proceso aumentan con el bioprocesamiento continuo
El producto final y la liberación de lotes representaron el 46.21 % de los ingresos de 2025, lo que subraya su importancia para la disposición de lotes. Sin embargo, se prevé que las pruebas en proceso aumenten a una tasa de crecimiento anual compuesta (TCAC) del 14.24 % hasta 2031, a medida que la cromatografía multicolumna y los reactores de perfusión multiplican los nodos de muestra por lote, lo que amplía el tamaño del mercado de pruebas de pirógenos, vinculado a los pools de análisis previo y posterior. Los lectores automatizados que procesan 120 muestras por hora permiten la monitorización en tiempo real en lugar de la confirmación al final del análisis, en consonancia con los principios de calidad por diseño.
El análisis de materias primas se está expandiendo, ya que los proveedores de bolsas y tubos de un solo uso deben certificar niveles bajos de endotoxinas antes del envío. La norma ISO 10993-1:2025 destaca la pirogenicidad como un riesgo biológico sistémico, lo que impulsa a los fabricantes de dispositivos y productos biológicos a adoptar controles más tempranos. Las pruebas de enjuague de dispositivos médicos siguen siendo las más pequeñas, pero están aumentando a medida que las nuevas normas sobre implantes endurecen los límites aceptables de endotoxinas. En general, la transición hacia el muestreo en proceso eleva los volúmenes de análisis mucho antes de la etapa final del vial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de prueba: MAT lidera el crecimiento, LAL mantiene su posición dominante
LAL generó el 53.14 % de los ingresos de 2025 y se mantiene fuertemente arraigado en las presentaciones históricas. Sin embargo, se prevé que MAT crezca un 15.72 % anual, el ritmo más rápido del segmento, tras la entrada en vigor de la prohibición europea de las pruebas con conejos en julio de 2025. El kit PyroMAT de MilliporeSigma alcanza una sensibilidad de 0.05 UE/mL, cumpliendo así los nuevos umbrales farmacopeicos y garantizando una amplia cobertura de pirógenos.
La adopción del factor C recombinante se acelera donde convergen el precio y las consideraciones éticas, especialmente en Asia-Pacífico. Por el contrario, los ensayos con conejos disminuyen en todas partes, excepto en los mercados sin prohibiciones explícitas, pero incluso allí, el escrutinio ético aumenta. En conjunto, estos cambios reasignan la cuota de mercado de las pruebas de pirógenos hacia plataformas sin animales, mientras que el LAL se mantiene como un punto de referencia en declive, aunque significativo.
Por el usuario final: la industria farmacéutica y biotecnológica dominan, los dispositivos médicos se aceleran
Las empresas farmacéuticas y biotecnológicas generaron el 59.25 % de sus ingresos en 2025, impulsados por anticuerpos monoclonales, vacunas de ARNm y vectores virales que impulsan la liberación de lotes con alta frecuencia. Se proyecta que los fabricantes de dispositivos médicos registren una tasa de crecimiento anual compuesta (TCAC) del 13.44 % hasta 2031, impulsada por las revisiones de la norma ISO 10993 que imponen controles más estrictos de toxicidad sistémica y pirogenicidad.
Las CRO y las CDMO amplían su capacidad con mayor rapidez porque la externalización reduce los costes fijos para los patrocinadores más pequeños. La adquisición de Charles River en 2024 de pruebas de vectores virales amplió su cartera de servicios de endotoxinas, lo que refuerza la tendencia hacia centros de control de calidad externos especializados. Los laboratorios académicos tienen una participación menor, pero obtienen volumen gracias a la investigación de vacunas financiada por el gobierno, que ahora requiere documentación de calidad GMP. En conjunto, las industrias farmacéutica y biotecnológica siguen siendo los pilares del volumen, mientras que las empresas de dispositivos impulsan el crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de pruebas de pirógenos en Norteamérica
Norteamérica representó el 39.14% de los ingresos de 2025, impulsada por la densa cartera de productos biofarmacéuticos de Estados Unidos y las frecuentes aprobaciones de medicamentos parenterales. El reconocimiento formal de la USP como rFC probablemente impulsará la sustitución de métodos, ampliando las oportunidades de integración de software y equipos en la región. Canadá y México muestran un crecimiento sostenido a medida que se expande la externalización del llenado y acabado estéril.
Mercado europeo de pruebas de pirógenos
Europa le sigue como la segunda región más grande. La suspensión de las pruebas en conejos en julio de 2025 obliga a la adopción de MAT en todo el continente, lo que impulsa la compra de equipos y kits. Alemania, el Reino Unido y Francia siguen impulsando la demanda, mientras que Europa del Este gana cuota de mercado mediante la externalización de biosimilares.
Mercado de pruebas de pirógenos en APAC, MEA y Sudamérica
Se proyecta que Asia-Pacífico liderará el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 13.63 % hasta 2031, impulsada por la capacidad nacional de rFC de China y las crecientes ambiciones de exportación de medicamentos estériles de la India. Japón y Corea del Sur complementan el panorama regional con mejoras en la automatización para compensar el envejecimiento de la fuerza laboral técnica. Oriente Medio y África, además de Sudamérica, siguen siendo objetivos emergentes pero atractivos, ya que empresas multinacionales y gobiernos locales colaboran en la construcción de instalaciones que cumplen con las BPM, lo que siembra las semillas del mercado de análisis de pirógenos.
Panorama regulatorio
Las pruebas de pirógenos y endotoxinas en medicamentos parenterales, productos biológicos, vacunas y dispositivos médicos de alto riesgo se rigen por las normas farmacopeicas y las expectativas de los organismos reguladores, con una creciente tendencia hacia métodos que no utilicen animales. En Estados Unidos, la FDA publicó en marzo de 2026 una guía actualizada titulada "Pruebas de pirógenos y endotoxinas: preguntas y respuestas" (Edición 2), que refuerza las expectativas en torno a la selección, validación y control del ciclo de vida de los métodos adecuados para las pruebas alineadas con la USP (incluidas las consideraciones sobre endotoxinas y pirógenos en general) en medicamentos, productos biológicos y dispositivos.
Europa ha acelerado el cambio en la sustitución de animales. Tras el cambio de la Farmacopea Europea, que dejó de utilizar la prueba de pirógenos en conejos, el marco de la Farmacopea Europea se centra ahora en alternativas in vitro, como la Prueba de Activación de Monocitos (MAT), como método libre de animales para la detección de pirógenos, e integra opciones recombinantes para la detección de endotoxinas bacterianas (por ejemplo, rFC según el capítulo general 2.6.14 de la Farmacopea Europea). El EDQM también ha avanzado en la implementación en los sistemas de control, incluyendo la eliminación de las referencias a la prueba de pirógenos en conejos de las directrices revisadas de la Autoridad Oficial de Control de la UE (OCABR) en julio de 2026, lo que ha endurecido los plazos de cumplimiento para las cadenas de suministro de la UE y para los exportadores que abastecen a destinos de la UE.
Análisis de la cadena de valor
La cadena de valor comienza con insumos previos para la ejecución de pruebas: suministro de lisado (LAL) sujeto a las limitaciones de la recolección de cangrejo herradura, reactivos recombinantes (rFC o reactivos en cascada recombinantes) y componentes celulares y de inmunoensayo para MAT (líneas celulares de monocitos humanos o componentes derivados de sangre humana, además de reactivos ELISA para la lectura de citocinas). Estos insumos abastecen a los fabricantes de kits y cartuchos, así como a los proveedores de instrumentos y automatización que admiten flujos de trabajo de endotoxinas y pirógenos de alto rendimiento y registros electrónicos compatibles con entornos de control de calidad regulados.
En la fase intermedia, los fabricantes farmacéuticos y biotecnológicos, así como los productores de dispositivos médicos, realizan controles de calidad internos para materias primas, lotes en proceso y la liberación final de lotes. Por otro lado, las CRO y CDMO, con capacidades especializadas en pirogenicidad, se encargan de una proporción cada vez mayor del desarrollo, validación o verificación de métodos y la liberación rutinaria de lotes. Un punto clave de fricción es la validación o verificación específica del producto, que se vuelve más compleja cuando las empresas deben cumplir tanto con los requisitos de la UE, que han eliminado las pruebas de pirógenos en conejos de las monografías, como con la práctica estadounidense, donde la prueba MAT se posiciona como un método alternativo que requiere un sólido soporte específico para cada aplicación. Esto aumenta la demanda de reactivos celulares estandarizados, armonización de protocolos y sistemas de datos preparados para auditorías en cadenas de suministro multirregionales.
Panorama competitivo
La competencia está moderadamente fragmentada. Los proveedores tradicionales de lisados (Associates of Cape Cod, Charles River y Lonza) compiten en sensibilidad y experiencia regulatoria, mientras que bioMérieux, Merck y Sartorius aspiran a dominar la automatización con hardware listo para análisis. Las empresas chinas emergentes, ACROBiosystems y Hzymes Biotech, aprovechan las ventajas de costes para penetrar en los mercados de Asia Pacífico y emergentes, lo que obliga a las empresas establecidas a ofrecer paquetes de consumibles, software y contratos de servicio plurianuales. Continúan las fusiones y adquisiciones estratégicas, como lo demuestra la adquisición de Charles River en 2024 para pruebas de vectores virales, que reforzó su presencia en el control de calidad de la terapia génica. Los proveedores capaces de cumplir con los criterios de registro electrónico de la FDA 21 CFR Parte 11 y la norma T/CNHAW 0015-2025 de China están mejor posicionados para obtener contratos globales multicéntricos, lo que subraya el cumplimiento normativo como un factor diferenciador clave en el mercado de pruebas de pirógenos.
Líderes de la industria de pruebas de pirógenos
-
Merck KGaA
-
Grupo Lonza
-
Laboratorios Charles River International Inc.
-
Asociados de Cape Cod Inc.
-
Termo Fisher Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Associates of Cape Cod anunció que Bayer obtuvo aprobaciones en siete jurisdicciones para las pruebas de liberación de un principio activo de medio de contraste utilizando su reactivo recombinante en cascada (rCR) PyroSmart NextGen, incluyendo autorizaciones de la FDA de EE. UU., la PMDA de Japón y los mercados de Access Consortium. Este logro refuerza la importancia de los reactivos recombinantes como alternativas listas para su presentación ante las empresas que necesitan un suministro constante y libre de componentes de origen animal para la distribución global de sus productos.
- Marzo de 2026: La FDA de EE. UU. publicó una guía actualizada titulada "Pruebas de pirógenos y endotoxinas: Preguntas y respuestas" (Edición 2), que consolida las expectativas actuales para el control de endotoxinas y pirógenos en medicamentos, productos biológicos y dispositivos médicos. Esta actualización refuerza los requisitos de validación y documentación, lo que justifica la inversión en automatización conforme a la normativa, registros electrónicos y la transferencia de métodos estandarizados a través de redes de control de calidad multisitio.
- Septiembre de 2024: Lonza inició la ampliación de su planta de producción de ensayos de endotoxinas en Walkersville, Maryland, incluyendo la integración de procesos de fabricación más automatizados. La mayor capacidad de un importante proveedor contribuye a garantizar la continuidad del suministro a medida que los fabricantes incrementan el volumen de pruebas y diversifican sus procesos, reduciendo su dependencia de insumos de origen animal.
Alcance y metodología
Según el alcance del informe, las pruebas de pirógenos se refieren al proceso de determinación de microbios o la presencia de sus metabolitos en medicamentos y soluciones intravenosas durante su fabricación. Un pirógeno es una sustancia extraña que provoca fiebre (aumento de temperatura) en el cuerpo de un animal. Normalmente, las sustancias pirógenas incluyen endotoxinas y otros subproductos bacterianos. Se debe confirmar que las vacunas y otros medicamentos inyectables están libres de pirógenos de acuerdo con los requisitos reglamentarios de 21CFR, USP y EP. El mercado de pruebas de pirógenos está segmentado por producto, tipo de prueba (pruebas LAL, prueba de pirógenos en conejos, prueba de activación de monocitos y otros tipos de pruebas), usuario final (empresas farmacéuticas y de biotecnología, empresas de dispositivos médicos y otros usuarios finales) y geografía ( América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
| Kits y reactivos |
| Instrumentos |
| Servicios |
| Pruebas basadas en animales |
| Pruebas recombinantes/basadas en células |
| Sistemas rápidos integrados en instrumentos |
| Materias primas y pruebas de agua |
| En proceso (ascendente y descendente) |
| Producto final/liberación del lote |
| Pruebas de superficie y enjuague de dispositivos médicos |
| Pruebas de lisado de amebocitos de Limulus (LAL) |
| Ensayos de factor C recombinante (rFC) |
| Prueba de activación de monocitos (MAT) |
| Prueba de pirógenos de conejo |
| Empresas farmacéuticas y biotecnológicas |
| Empresas de dispositivos médicos |
| Organizaciones de investigación por contrato (CRO) |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto y servicio | Kits y reactivos | |
| Instrumentos | ||
| Servicios | ||
| Por tecnología de detección | Pruebas basadas en animales | |
| Pruebas recombinantes/basadas en células | ||
| Sistemas rápidos integrados en instrumentos | ||
| Por muestra/etapa del proceso | Materias primas y pruebas de agua | |
| En proceso (ascendente y descendente) | ||
| Producto final/liberación del lote | ||
| Pruebas de superficie y enjuague de dispositivos médicos | ||
| Por tipo de prueba | Pruebas de lisado de amebocitos de Limulus (LAL) | |
| Ensayos de factor C recombinante (rFC) | ||
| Prueba de activación de monocitos (MAT) | ||
| Prueba de pirógenos de conejo | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Empresas de dispositivos médicos | ||
| Organizaciones de investigación por contrato (CRO) | ||
| Institutos académicos y de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de pruebas de pirógenos hoy en día?
El tamaño del mercado de pruebas de pirógenos alcanzó los USD 1.73 millones en 2026 y se proyecta que aumente a USD 2.99 millones para 2031.
¿Qué región está creciendo más rápido?
Se pronostica que Asia-Pacífico registrará una CAGR del 13.63% hasta 2031, el ritmo más rápido a nivel mundial.
¿Qué tecnología está sustituyendo las pruebas de pirógenos en conejos en Europa?
La prueba de activación de monocitos se ha convertido en la alternativa obligatoria, con aplicación plena a partir de julio de 2025.
¿Por qué está ganando popularidad el factor C recombinante?
Las revisiones farmacopeicas en los Estados Unidos y Europa ahora reconocen al rFC como equivalente a LAL, eliminando las barreras regulatorias anteriores.
¿Qué desafíos enfrentan los pequeños fabricantes al adoptar MAT o rFC?
Los gastos de validación pueden alcanzar los 500,000 dólares por línea de producto, un obstáculo importante para las PYME con capital limitado.
¿Cómo están abordando los proveedores la escasez de lisado de cangrejo herradura?
Los proveedores están ampliando las plataformas basadas en cartuchos y recombinantes, mientras que los reguladores fomentan la adopción de rFC para aliviar la presión del suministro.


