

Tamaño y participación en el mercado de pirofilita
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 802.81 |
| Volumen de mercado (2031) | Kilotones 891.16 |
| Tasa de crecimiento (2026 - 2031) | 2.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
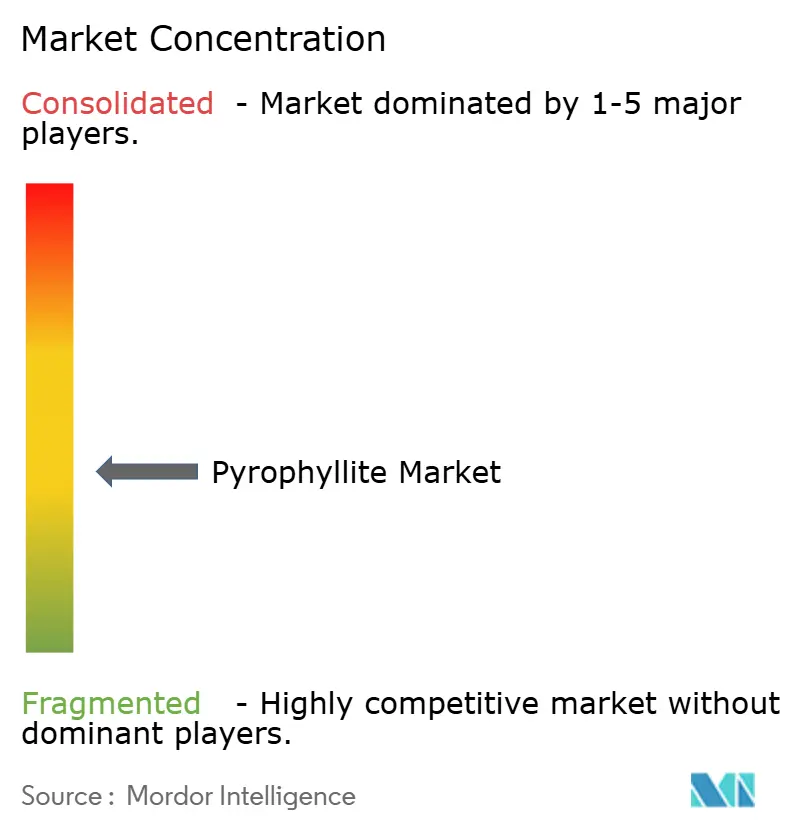
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de pirofilita por Mordor Intelligence
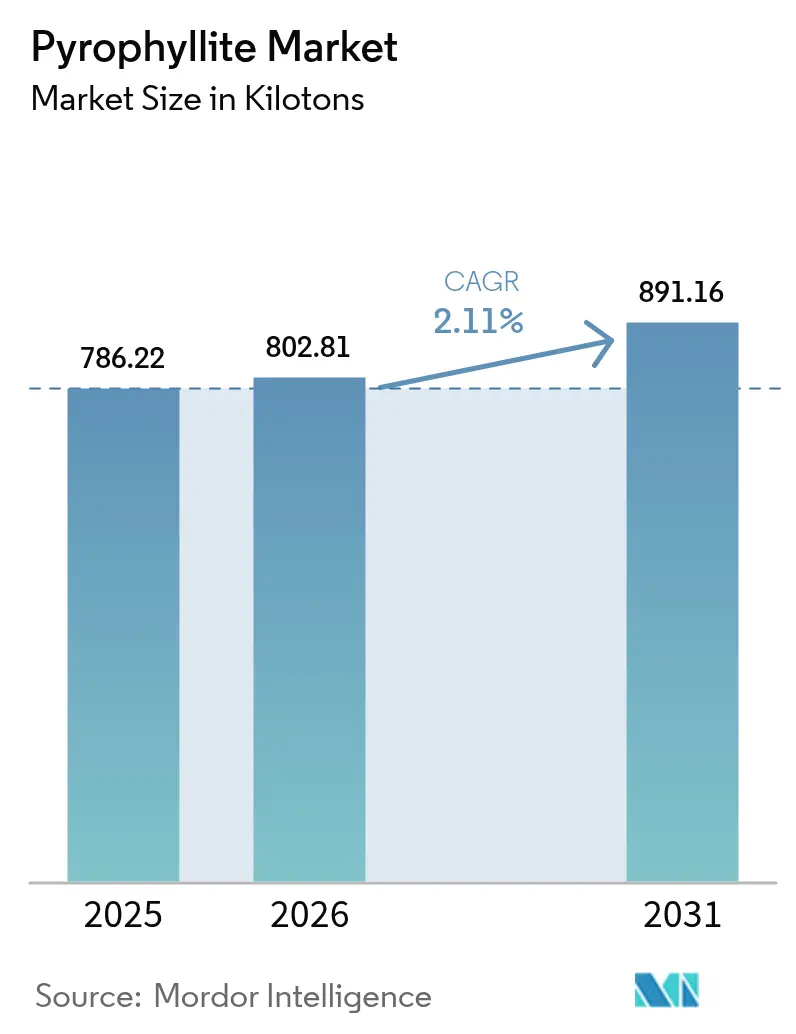
Se prevé que el tamaño del mercado de pirofilita aumente de 786.22 kilotones en 2025 a 802.81 kilotones en 2026 y alcance los 891.16 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.11 % entre 2026 y 2031. Asia-Pacífico concentra tres cuartas partes de la demanda mundial; la fabricación de acero por arco eléctrico canaliza ahora casi la mitad de la producción hacia mezclas refractarias; y los fabricantes de baterías y cosméticos están pagando primas por concentrados con bajo contenido de hierro y alto contenido de alúmina. Los grupos refractarios integrados están asegurando el suministro de mineral cautivo, mientras que los innovadores en separadores de baterías recompensan a los procesadores que pueden suministrar materias primas con <0.05 % de Fe₂O₃. La presión de sustitución del talco, el caolín y el feldespato limita los márgenes, pero los hornos basados en hidrógeno y los separadores de baterías de estado sólido crean nichos técnicos distintos que sustentan las diferencias de precios dentro del mercado de la pirofilita.
Conclusiones clave del informe
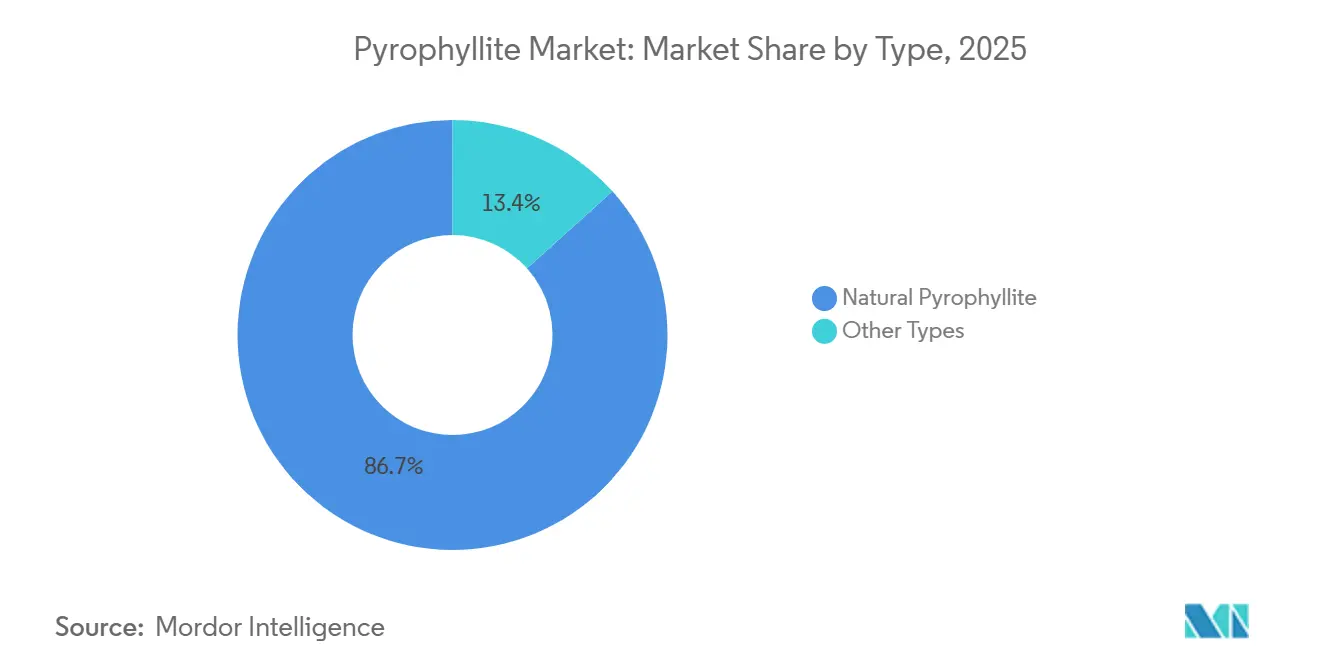
- Por tipo, los grados naturales capturaron el 86.65 % del volumen de 2025, mientras que las variantes beneficiadas y sintéticas se están expandiendo a una CAGR del 2.71 % hasta 2031.
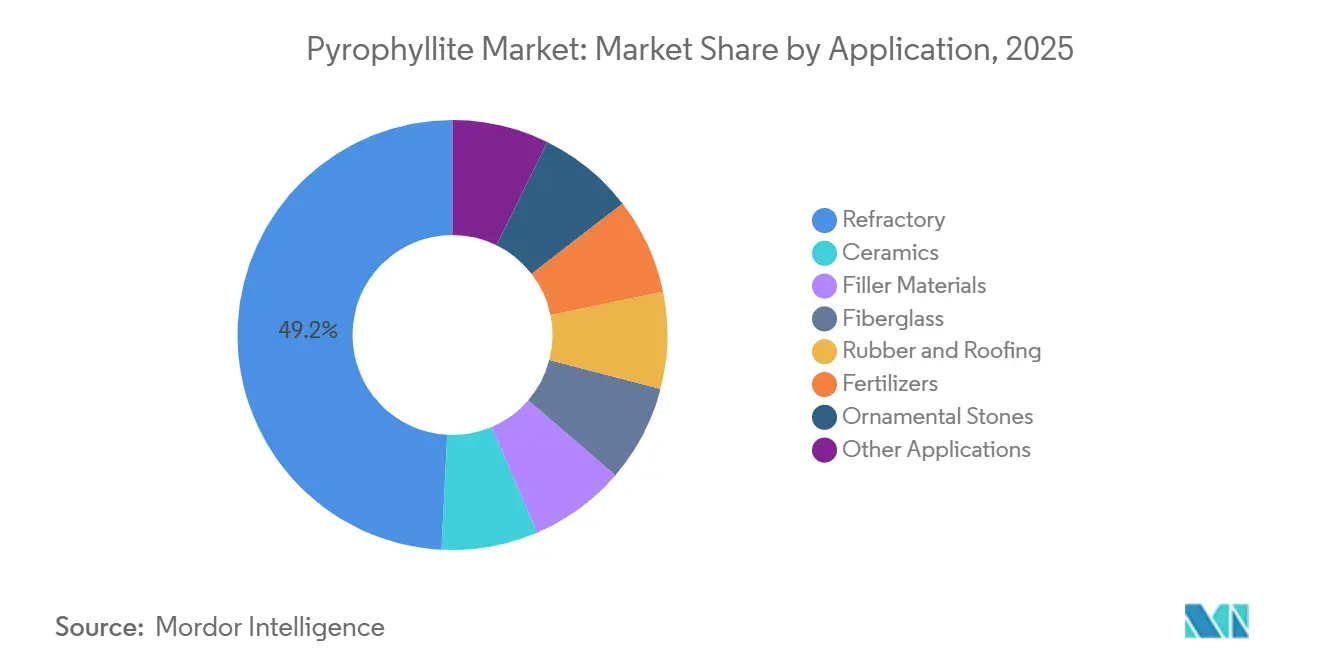
- Por aplicación, el material refractario lideró con una participación de mercado de pirofilita del 49.18 % en 2025 y se prevé que registre la CAGR más rápida del 2.56 % hasta 2031.
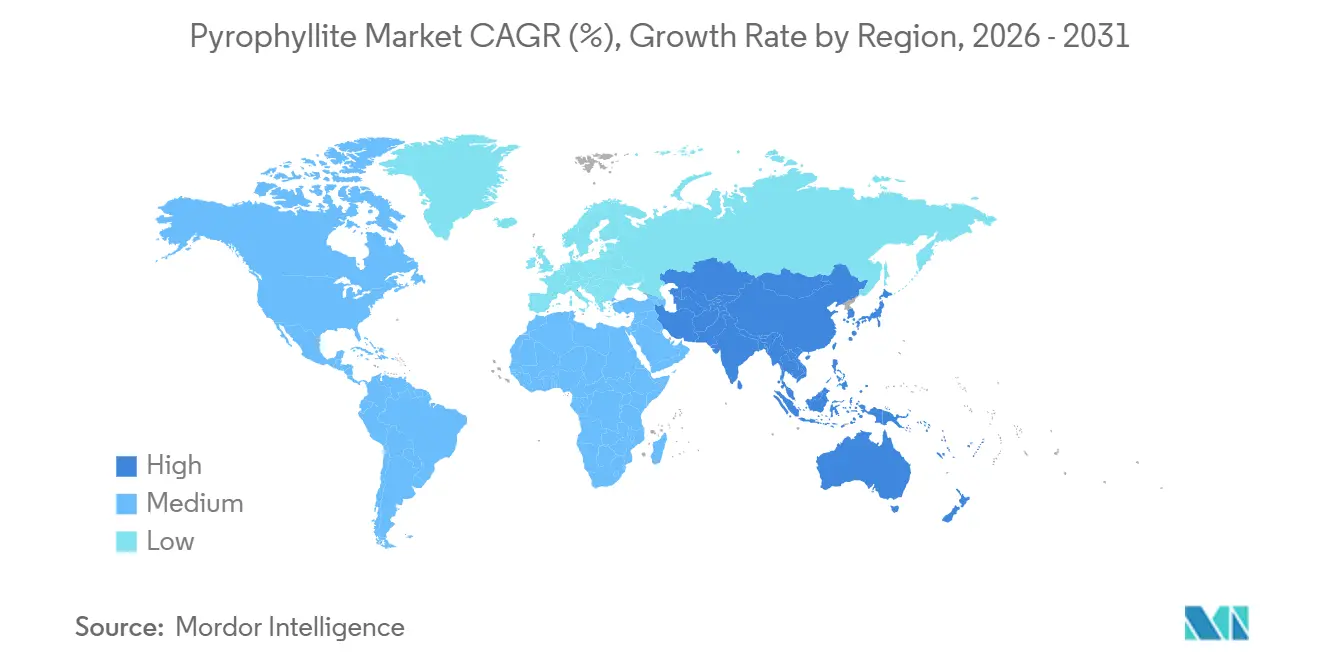
- Por geografía, Asia-Pacífico representó el 75.62% de la demanda en 2025 y se proyecta que crecerá un 2.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pirofilita
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de refractarios en la fabricación de acero con arco eléctrico | + 0.5% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rellenos minerales ligeros para recubrimientos industriales de alto espesor. | + 0.3% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cambio del talco a la pirofilita en cosméticos en medio de litigios por asbesto. | + 0.2% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Separadores cerámicos para baterías de estado sólido que requieren materias primas de Al-Si de alta pureza. | + 0.4% | Asia-Pacífico (China, Japón, Corea del Sur), con repercusiones en Norteamérica. | Largo plazo (≥ 4 años) |
| Grados con bajo contenido alcalino que permiten fabricar refractarios para hornos de hidrógeno | + 0.2% | Europa y América del Norte, primeros proyectos piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de refractarios en la fabricación de acero con arco eléctrico
Los hornos de arco eléctrico desplazan las rutas de alto oxígeno porque reducen las emisiones directas de CO₂ y aceptan materias primas 100% chatarra. Cada colada somete a los refractarios a un choque térmico de 1,600 °C, por lo que los ladrillos de colada, cuchara y canaleta dependen cada vez más de aglutinantes de pirofilita que presentan una expansión térmica muy baja, excelente resistencia a la escoria y redes estables de alúmina-sílice. La inversión global en hornos de arco eléctrico (EAF) aumentó de 670 millones de dólares en 2024 y se prevé que alcance los 1.27 millones de dólares para 2032, con una tasa de crecimiento anual compuesta (TCAC) del 11%, lo que alimenta directamente la absorción de pirofilita de grado refractario. La oleada de adquisiciones de RHI Magnesita por valor de 1 millones de dólares asegura el suministro de mineral para esta fase, mientras que cualquier restricción a la exportación de magnesita por parte de China ampliaría el margen de aplicación para las alternativas de alúmina-silicato.
Rellenos minerales ligeros para recubrimientos industriales de gran espesor
Las torres de turbinas eólicas marinas, los tanques de GNL y las estructuras marinas necesitan recubrimientos gruesos que resistan la corrosión sin añadir masa. El hábito laminar de la pirofilita y su índice de refracción de 1.58 proporcionan un poder cubriente equivalente al del talco con una menor concentración, lo que permite un espesor de película seca de 400-600 μm en una sola pasada [1] Vanderbilt Minerals, “Performance Silicates for High-Build Coatings,” vanderbiltminerals.com . Los formuladores norteamericanos y europeos también sustituyen el mineral por dióxido de titanio después del aumento del precio del 40 % TiO₂ en 2024. Los fabricantes de fibra de vidrio mezclan pirofilita en lotes de vidrio E para reducir la temperatura de fusión en 30-50 °C, lo que reduce el uso de gas natural y se alinea con los objetivos de descarbonización. Estos factores añaden 0.3 puntos porcentuales a la CAGR prevista, principalmente en 2026-2028, mientras que las líneas de pintura califican nuevos masterbatches.
Cambio del talco a la pirofilita en cosméticos en medio de litigios por amianto
La propuesta de la FDA sobre la prueba del talco en diciembre de 2024, aunque retirada en noviembre de 2025 para su revisión, impulsó a las empresas de cosméticos a probar la pirofilita que no tiene vínculo geológico con el asbesto [2] US Food and Drug Administration, “Proposed Talc Rule for Cosmetics”, fda.gov . Las marcas aceptan precios de USD 800-1,200 por tonelada, el doble del talco estándar, para evitar riesgos de retirada. El mineral reproduce la suavidad y la absorción de aceite del talco, pero se obtiene de esquistos de Carolina del Norte y metapelitas de Sudáfrica de forma segura fuera de las zonas serpentinas. El litigio sobre el talco impulsó a Estée Lauder, L'Oréal y Shiseido a auditar polvos y cambiar la adquisición, contribuyendo con 0.2 puntos porcentuales a la CAGR a corto plazo.
Separadores cerámicos para baterías de estado sólido que requieren materias primas de Al-Si de alta pureza
QuantumScape y Corning aspiran a desarrollar separadores de óxido comerciales tras su alianza de septiembre de 2025, y ProLogium ya había enviado 2.4 millones de unidades cerámicas para julio de 2025. Las recetas de baterías requieren un relleno de aluminosilicato con <0.05 % de Fe₂O₃ para evitar la oxidación-reducción interna, por lo que la pirofilita beneficiada sustituye a la alúmina de alta pureza, más costosa. Los concentrados actuales con un 30-32 % de Al₂O₃ rebajan la alúmina pura entre un 40 % y un 50 % y añaden 0.4 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) a largo plazo. Asia-Pacífico está a la cabeza, ya que la mayoría de los proyectos piloto de gigafábricas se concentran en China, Japón y Corea del Sur.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Abundantes minerales sustitutos: talco, caolín, feldespato. | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de yacimientos minerales con bajo contenido de hierro y alto contenido de Al₂O₃ | -0.3% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mejoras en los circuitos de molienda fina y flotación de alta intensidad energética. | -0.2% | Global, más grave en Europa y Sudáfrica | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Abundantes minerales sustitutos: talco, caolín, feldespato
El talco, el caolín y el feldespato se utilizan para aproximadamente el 80% de los mismos usos finales y se benefician de economías de escala multimillonarias. Se prevé que las ventas de caolín aumenten de 4.85 millones de dólares en 2024 a 6.67 millones de dólares en 2030, impulsadas por la minería de bajo coste en Georgia, Cornualles y Jiangsu. El talco sigue siendo el relleno por defecto para polímeros y papel, mientras que el feldespato sigue siendo el fundente cerámico más económico. Estas opciones reducen en 0.4 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) de la pirofilita, ya que los compradores la sustituyen cuando los requisitos de rendimiento lo permiten.
Escasez de yacimientos minerales con bajo contenido de hierro y alto contenido de Al₂O₃
Menos de 20 yacimientos en todo el mundo combinan >28 % de Al₂O₃ con <1 % de Fe₂O₃, y solo dos minas de Carolina del Norte se mantuvieron activas hasta 2025 tras la disminución de la producción estadounidense en 2023. Los exportadores sudafricanos se enfrentan a restricciones ferroviarias y congestión portuaria, lo que limita los envíos a 150 000-200 000 toneladas anuales. Los minerales de Liaoning, de China, requieren una limpieza magnética que añade entre 80 000 y 120 USD por tonelada, a pesar de no cumplir con las especificaciones de grado de batería. Por lo tanto, la escasez de mineral resta 0.3 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC), ya que la demanda supera las expansiones mineras aprobadas.
Análisis de segmento
Por tipo: Máscaras de dominancia natural Ganancias sintéticas
Los grados naturales suministraron el 86.65 % del tonelaje de 2025, pero las opciones beneficiadas y sintéticas registrarán un crecimiento del 2.71 % hasta 2031. Las materias primas naturales de Kings Mountain y Ottosdal se venden a entre 200 y 350 USD por tonelada para cerámica, refractarios y rellenos, mientras que los compradores de baterías y cosméticos demandan concentrados lixiviados a <0.05 % de Fe₂O₃, cuyo valor oscila entre 800 y 1,200 USD. QuantumScape especifica una tolerancia de ±0.02 % para la alúmina, que solo se puede lograr mediante flotación y lixiviación ácida que abarcan las clases naturales y sintéticas.
El procesamiento híbrido está redefiniendo la taxonomía de los productos. Los productores de Carolina del Norte están incorporando la separación magnética antes de la calcinación, mientras que los comerciantes japoneses tratan la superficie de los polvos con silanos para su uso en cosméticos. Esta migración afecta los ingresos, incluso si el mineral natural mantiene el liderazgo en volumen. El mercado de la pirofilita informa que los sintéticos pueden alcanzar precios de tres a cinco veces superiores a los naturales, lo que respalda la inversión de capital de los procesadores en activos de lixiviación y calcinación.
Por aplicación: Refractarios Plomo, Baterías Disrupt
Los refractarios utilizaron el 49.18 % del suministro de 2025 y registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.56 %, hasta 2031, a medida que la producción de acero con horno de arco eléctrico duplica la capacidad en Norteamérica y Europa. La cerámica representa aproximadamente una quinta parte de la demanda, pero la sustitución del feldespato mantiene el crecimiento por debajo del 2 %. Los recubrimientos, el papel y los rellenos plásticos representan alrededor del 16 % del volumen, y los recubrimientos superan su rendimiento debido a que la energía eólica marina requiere capas gruesas y duraderas que aprovechen la opacidad laminar de la pirofilita. La fibra de vidrio fundida absorbe un 6 % de media, impulsada por el aligeramiento de las palas eólicas y la automoción. El sector residual de "otras aplicaciones", como los separadores de baterías de estado sólido, los cosméticos y las materias primas impresas en 3D, se mantiene por debajo del 5 %, pero crece a tasas de dos dígitos, por lo que se prevé que su cuota de ingresos supere el tonelaje hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de pirofilita en la región Asia-Pacífico
Asia-Pacífico representó el 75.62 % del consumo en 2025 y aumentará un 2.78 % hasta 2031. El ecosistema minero-refractario de China en Liaoning sustenta la mayor parte de esa demanda, y los sectores cerámico y de relleno de la India contribuyen aún más. Japón y Corea del Sur importan concentrados de Carolina del Norte con bajo contenido de hierro a un precio de entre 600 y 900 USD por tonelada para la investigación y el desarrollo de cerámicas avanzadas y separadores.
Mercado de pirofilita en Norteamérica y Europa
Norteamérica representó una cuota de mercado significativa en 2025, ya que dos operaciones en Carolina del Norte abastecen a fabricantes de acero y formuladores de recubrimientos estadounidenses. Los incentivos de la Ley de Reducción de la Inflación deberían aumentar la producción nacional de acero para hornos de arco eléctrico (EAF) entre un 15 % y un 20 % para 2030, impulsando así la adopción regional de pirofilita. Europa está experimentando un crecimiento moderado del mercado, con los proyectos piloto de hornos de hidrógeno en Alemania y Suecia impulsando la demanda de refractarios de bajo contenido alcalino. El sur de Europa conserva clientes de cerámica en Italia y España, mientras que las inversiones en energía eólica marina nórdica impulsan los rellenos de recubrimiento.
Mercado de pirofilita en Oriente Medio y África, Sudamérica y Asia-Pacífico
Sudamérica, además de Oriente Medio y África, están experimentando una expansión del mercado. La producción sudafricana se destina principalmente a los mercados de exportación, pero las limitaciones ferroviarias y energéticas limitan la cantidad. Cualquier cuota de exportación china, similar a la de 2010 para las tierras raras, desviaría a los compradores hacia Carolina del Norte y Sudáfrica. Dados los retrasos en la concesión de permisos, es improbable que Asia-Pacífico reduzca su cuota por debajo del 70 % para 2031.
Análisis de la cadena de valor
La creación de valor de la pirofilita comienza con la exploración y la extracción selectiva de yacimientos de aluminosilicato, seguida de la trituración, el secado y la reducción de tamaño. Dado que muchos depósitos contienen cuarzo, mica e impurezas de hierro, el beneficio (lavado por atrición, clasificación, flotación y, cada vez más, limpieza magnética) determina si el material puede venderse en canales de mayor valor como refractarios, cerámica técnica, separadores de baterías y cosméticos. La escasez de mineral con bajo contenido de hierro y alto contenido de alúmina también hace que la mezcla de minerales, un control de calidad más estricto y la certificación química sean más importantes a medida que los productos avanzan en el procesamiento, donde la molienda fina y la eliminación de impurezas tienden a ser las etapas que consumen más energía.
En la fase posterior, los procesadores venden concentrados molidos a través de distribuidores y comerciantes de minerales o los suministran directamente a productores de refractarios, plantas de cerámica, formuladores de recubrimientos, fabricantes de fibra de vidrio y desarrolladores emergentes de separadores que requieren materias primas con muy bajo contenido de Fe2O3 (<0.05 % para formulaciones destinadas a baterías). Los corredores orientados a la exportación dependen en gran medida de la logística y la fiabilidad, y la congestión ferroviaria y portuaria de Sudáfrica limita la flexibilidad de los envíos. Esta dinámica refuerza el papel de los actores integrados verticalmente que pueden asegurar el mineral propio, operar líneas de beneficio internas y contratar con usuarios finales que necesitan una composición química y una distribución granulométrica consistentes.
Panorama competitivo
El mercado de la pirofilita está moderadamente fragmentado. RHI Magnesita invirtió 1.01 millones de dólares entre 2024 y 2025 en la adquisición de Krosaki Harima, Resco Products y Dolomite Franchi, asegurando así materia prima para plantas refractarias cautivas en tres continentes. Wonderstone e Idwala distribuyen a 40 países, pero enfrentan cuellos de botella en el transporte de mercancías en Sudáfrica, mientras que varias mineras indias compiten en el mercado de rellenos cerámicos de bajo margen.
El espacio estratégico se centra en la mejora de minerales intermedios para convertirlos en grado de batería, la premezcla de masterbatches de LLZO para fabricantes de celdas y la combinación del beneficio con energías renovables in situ para comercializar "aluminosilicatos verdes". Las startups tecnológicas están probando la clasificación de minerales basada en sensores, que puede reducir el consumo de energía en las fases finales entre un 30 y un 40 %. Muy pocos operadores cuentan con la certificación ISO 14001, lo que ofrece a los nuevos operadores con enfoque en la sostenibilidad una ventaja competitiva para obtener contratos de compraventa de automóviles y baterías sujetos a objetivos científicos.
Líderes de la industria de la pirofilita
-
Grupo Avani
-
Piedra maravillosa
-
Compañía Holding RT Vanderbilt, Inc.
-
Hankook Mineral Powder Co. Ltd.
-
Talco Anand
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Wonderstone reafirmó su suministro continuo de pirofilita para aplicaciones de cerámica técnica y de alta presión y alta temperatura (HPHT), haciendo hincapié en el uso del mineral en su forma natural para un rendimiento óptimo en la transferencia de presión. El comunicado subrayó la continuidad del suministro desde Sudáfrica para usos industriales especializados donde la repetibilidad del comportamiento del mineral es más importante que el menor costo.
- Diciembre de 2025: Wonderstone anunció el cierre anual de su mina, programado del 12 de diciembre de 2025 al 12 de enero de 2026, y confirmó que las ventas y la atención al cliente seguirían operativas. Este aviso permitió a los clientes planificar el inventario y los envíos teniendo en cuenta la pausa en la producción prevista en una cadena de suministro ya de por sí sensible a las limitaciones logísticas.
- Mayo de 2025: Hercules Metals Corp. informó haber identificado yacimientos de pirofilita dentro de zonas de alteración argílica avanzada en su proyecto Leviathan, en el oeste de Idaho, según análisis SWIR y su asociación con un sistema epitermal de alta sulfuración. Esta actualización amplió el interés en la exploración de yacimientos en Norteamérica, en un momento en que la escasez de mineral con bajo contenido de hierro y alto contenido de alúmina sigue siendo una limitación clave para los usos finales de mayor pureza.
Alcance del informe del mercado global de pirofilita
La pirofilita, un mineral filosilicatado, tiene la fórmula molecular Al₂Si₄O₁₀(OH)₂, lo que indica que su composición es hidróxido de silicato de aluminio. Este mineral se presenta en dos formas principales: folia cristalina y masas compactas. La pirofilita se encuentra a menudo asociada a otros minerales, como cuarzo, mica, caolinita, epidota y rutilo. Sus diversas aplicaciones se extienden a materiales refractarios, cerámicas, pinturas, caucho y más.
El mercado de la pirofilita está segmentado por tipo, aplicación y ubicación geográfica. Por tipo, el mercado se divide en pirofilita natural y otros tipos. Por aplicación, el mercado se segmenta en cerámica, refractarios, materiales de relleno, fibra de vidrio, caucho y techumbres, fertilizantes, piedras ornamentales y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de la pirofilita en 28 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Pirofilita natural |
| Otros tipos |
| Cerámica |
| Refractario |
| Materiales de relleno (papel, pinturas, insecticidas) |
| Fibra de vidrio |
| Caucho y Techado |
| Fertilizantes (acondicionadores del suelo) |
| Piedras Ornamentales |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Pirofilita natural | |
| Otros tipos | ||
| por Aplicación | Cerámica | |
| Refractario | ||
| Materiales de relleno (papel, pinturas, insecticidas) | ||
| Fibra de vidrio | ||
| Caucho y Techado | ||
| Fertilizantes (acondicionadores del suelo) | ||
| Piedras Ornamentales | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de pirofilita en 2031?
Se prevé que el mercado de pirofilita alcance los 891.16 kilotones en 2031, creciendo a una CAGR del 2.11 % durante el período de pronóstico.
¿Qué países impulsarán la demanda de pirofilita en refractarios en 2031?
China, India, Japón y Corea del Sur representan la mayor parte del crecimiento asiático, mientras que Estados Unidos y Alemania agregan capacidad mediante nuevos hornos de arco eléctrico y de hidrógeno.
¿Qué tan rápido crecerán los grados naturales versus sintéticos hasta 2031?
Lo natural mantiene su dominio en volumen con una participación de aproximadamente el 86%, mientras que los grados sintéticos y beneficiados crecen un 2.71% anual, más rápido que la demanda general.
¿Qué eleva el precio de la pirofilita para baterías?
Los productores de separadores pagan de tres a cinco veces el precio del refractario para garantizar <0.05 % de Fe₂O₃ y una tolerancia estricta a la alúmina necesaria para las químicas LLZO y LATP.
¿Por qué la intensidad energética es una preocupación para los procesadores?
Para alcanzar una malla de −325 con bajo contenido de hierro se utilizan hasta 280 kWh por tonelada, por lo que las tarifas eléctricas más altas en Europa elevan el costo operativo a una cuarta parte del precio de venta.
¿Qué empresas dominan el suministro global?
RHI Magnesita, Wonderstone, Idwala y las principales mineras estatales chinas poseen juntas alrededor del 55% de la capacidad; ninguna controla más del 20%.
¿Qué nuevos usos finales surgen más allá de los refractarios y la cerámica?
Los separadores de baterías de estado sólido, los polvos cosméticos sin amianto y los recubrimientos industriales de alto espesor son nichos emergentes con márgenes más elevados.


