

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
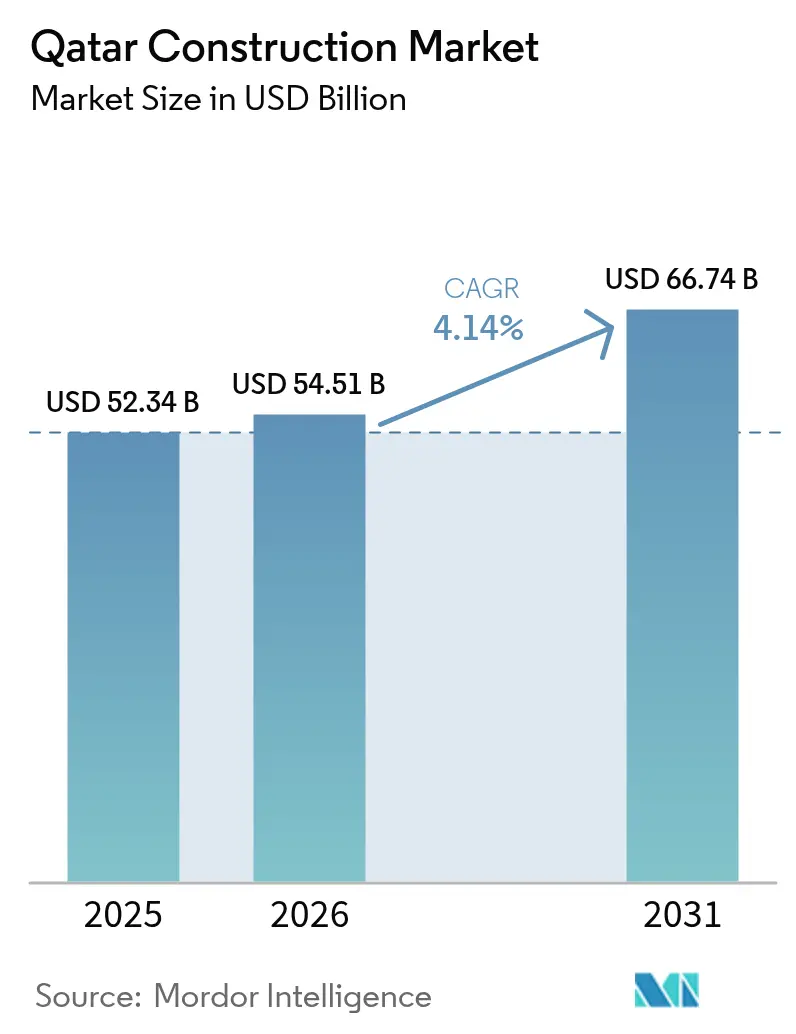
| Tamaño del mercado (2026) | USD 54.51 mil millones |
| Tamaño del mercado (2031) | USD 66.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.14% CAGR |
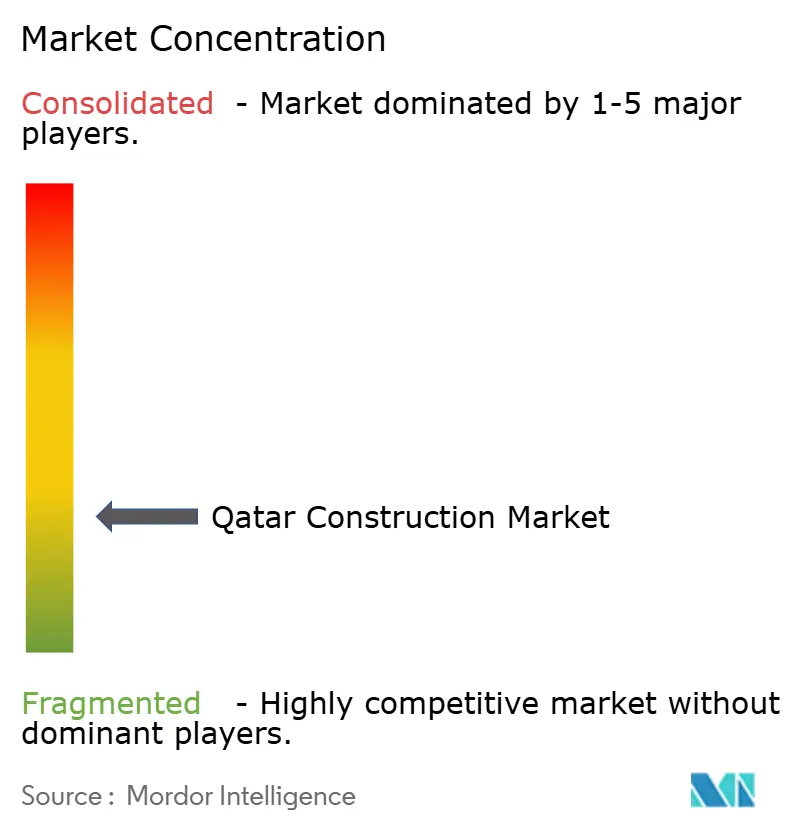
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción de Qatar por Mordor Intelligence
El mercado de la construcción de Qatar alcanzó un valor de 52.34 millones de dólares en 2025 y se estima que crecerá de 54.51 millones de dólares en 2026 a 66.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.14% durante el período de pronóstico (2026-2031). Esta expansión constante se sustenta en la agenda de diversificación económica a largo plazo del país, enmarcada en la Visión Nacional de Qatar 2030, el elevado gasto público en infraestructura de transporte y energía, y un creciente número de proyectos de gas natural licuado (GNL) impulsados por QatarEnergy. La adopción progresiva de la construcción modular, la mayor participación del sector privado a través de los nuevos marcos de colaboración público-privada (PPP) y la sólida demanda de renovación de activos posteriores a la Copa Mundial refuerzan aún más la trayectoria de crecimiento del mercado de la construcción de Qatar. Mientras tanto, los requisitos de diseño resilientes al clima, la creciente adopción de gemelos digitales y un enfoque cada vez mayor en la gestión del ciclo de vida de los activos están transformando los criterios de licitación y las capacidades de los contratistas en toda la cadena de valor de la construcción. La intensidad competitiva se ha intensificado a medida que las principales empresas globales de ingeniería, adquisición y construcción (EPC) se unen a consorcios con empresas locales para obtener contratos multimillonarios vinculados a la expansión del yacimiento de GNL North Field, la construcción del metro de Doha y proyectos de ciudades inteligentes como Lusail.
Conclusiones clave del informe
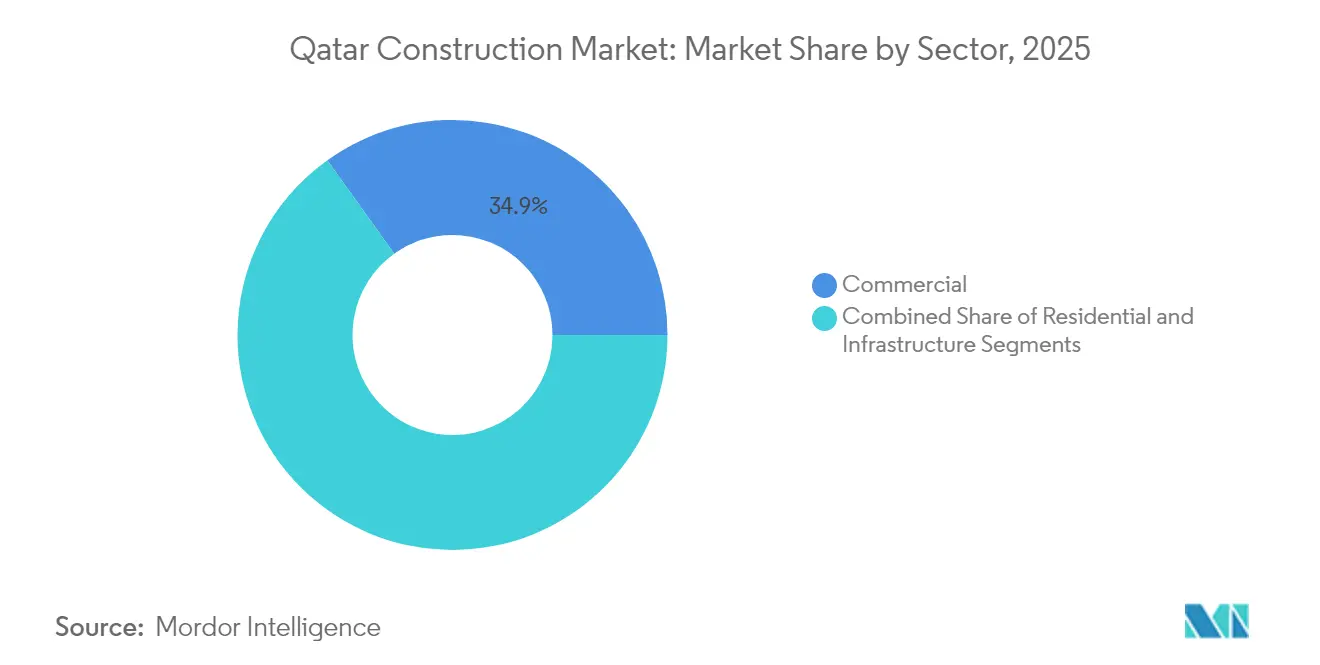
- Por sector, el segmento comercial lideró con una participación de ingresos del 34.89% en 2025; se proyecta que la infraestructura avance a una CAGR del 4.87% hasta 2031.
- Por tipo de construcción, la nueva construcción representó el 74.25% de la cuota de mercado de la construcción de Qatar en 2025, mientras que se prevé que la renovación crezca a una tasa compuesta anual del 6.08% hasta 2031.
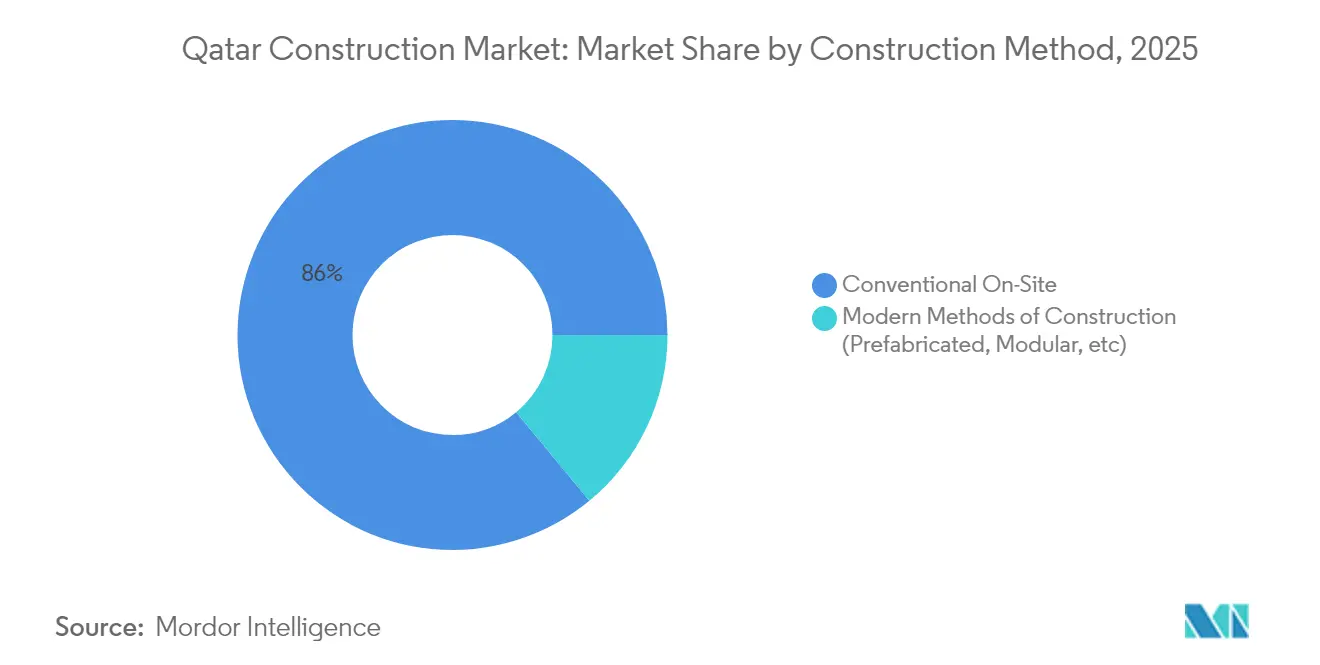
- Por método de construcción, las técnicas convencionales en el sitio dominaron con una participación del 85.98 % en 2025; se prevé que los enfoques modulares modernos se expandan a una CAGR del 6.29 % hasta 2031.
- Por fuente de inversión, la financiación pública sostuvo el 77.95% de la actividad general en 2025; la participación privada está aumentando a una tasa compuesta anual del 6.02% bajo la evolución de la ley de APP.
- Por geografía, Doha capturó el 63.05% del gasto de 2025; centros secundarios como Al Wakrah avanzan a una tasa compuesta anual del 6.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción de Qatar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Megaproyectos de GNL y transporte en North Field | + 1.8% | Ras Laffan, Mesaieed | Mediano plazo (2-4 años) |
| El megaproyecto de inversión del gobierno | + 1.2% | Doha, Lusail | Largo plazo (≥ 4 años) |
| Urbanización rápida y crecimiento poblacional | + 0.7% | Área metropolitana de Doha | Largo plazo (≥ 4 años) |
| Adopción de construcción modular/externa | + 0.3% | A escala nacional | Mediano plazo (2-4 años) |
| Auge de la infraestructura de centros de datos e IA | + 0.2% | Zonas tecnológicas de Doha | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


La expansión de North Field GNL cataliza el auge de la construcción industrial
Las fases Este, Sur y Oeste de North Field superan los 50 77 millones de dólares en inversiones combinadas, ampliando la producción de GNL de 142 a 2030 mtpa para 25. Cada fase integra tecnología de captura de carbono que se espera reduzca las emisiones del proyecto en un 45,000 %, lo que exige materiales de construcción ecológicos especializados y soluciones de ingeniería. La plantilla máxima en obra se ha fijado en 600,000 XNUMX trabajadores, y se verterán más de XNUMX XNUMX m³ de hormigón, lo que reforzará la cartera de pedidos de los fabricantes regionales de hormigón premezclado. Los contratos adjudicados a Saipem, McDermott, Technip Energies y Larsen & Toubro subrayan el atractivo global del proyecto y posicionan a Catar como referente en la excelencia en la construcción de GNL a gran escala. Su calendario de finalización a medio plazo respalda una sólida actividad en obras civiles, de muelles marítimos y de montaje mecánico en el mercado de la construcción de Catar.
El megaproyecto de inversión del Gobierno impulsa la transformación de la infraestructura a largo plazo
La Tercera Estrategia Nacional de Desarrollo de Qatar asigna USD 85 mil millones a infraestructura hasta 2030, catalizando una demanda continua en los segmentos de transporte, saneamiento e instalaciones públicas. El Programa de Autopistas Principales de Ashghal, por sí solo, abarca 45 km de túneles de alcantarillado y 70 km de colectores interceptores, impulsando oportunidades en servicios de túneles, geotécnicos y de mantenimiento inteligente. Los marcos de contratación exigen cada vez más disposiciones de gestión del ciclo de vida de los activos, impulsando a los contratistas hacia plataformas de gemelos digitales y ofertas de mantenimiento predictivo. Las asociaciones de gestión de programas externalizados con empresas globales como Parsons y AECOM garantizan las mejores prácticas internacionales al tiempo que mejoran las habilidades del talento local. En general, la cartera sostenida respalda la utilización de la capacidad de los proveedores nacionales de materiales y asegura una visibilidad plurianual para el mercado de la construcción de Qatar [1] Administración de Comercio Internacional, “Panorama general del sector de la construcción de Qatar”, trade.gov.
La rápida urbanización intensifica la demanda de infraestructura y la complejidad del diseño
La superficie construida de Doha se expandió un 777 % entre 1984 y 2020, albergando actualmente al 85 % de la población de Catar. Esta concentración demográfica ha incrementado las escorrentías pluviales en un 422 %, lo que ha impulsado a los urbanistas a especificar sistemas avanzados de drenaje y subrasantes resistentes a inundaciones para los nuevos distritos. Íconos de uso mixto como Pearl-Qatar, con una inversión de 15 45,000 millones de dólares para albergar a 93 XNUMX residentes con una ocupación del XNUMX %, revelan un interés reprimido por desarrollos costeros de alta densidad. Los proyectos orientados al transporte público en torno a las estaciones de metro de Doha aceleran la demanda residencial vertical, mientras que barrios más antiguos como Al Sadd se orientan hacia planes de regeneración que fusionan fachadas patrimoniales con servicios públicos más eficientes. En conjunto, estas tendencias incrementan la demanda de ingeniería civil, rehabilitación de instalaciones eléctricas, eléctricas y de paisajismo en el mercado de la construcción de Catar.
La adopción de la construcción modular se acelera gracias al apoyo gubernamental y las demandas de eficiencia.
Los principios de Diseño para la Fabricación y el Ensamblaje están cobrando fuerza a medida que las restricciones por estrés térmico y la escasez de mano de obra cualificada impulsan a los constructores a adoptar entornos de fábrica controlados. Las licitaciones piloto de Ashghal para corredores de servicios públicos y escuelas prefabricadas han demostrado un ahorro del 20 % en el cronograma y una reducción del 15 % en los residuos, lo que valida el modelo para una implementación más amplia. Empresas conjuntas entre promotores cataríes y especialistas modulares europeos suministran ahora unidades volumétricas para las torres de media altura de Lusail, y las plantas de fabricación nacionales amplían su capacidad a 10,000 XNUMX unidades anuales. Las instituciones financieras consideran cada vez más las tuberías modulares como activos de menor riesgo gracias a la previsibilidad del flujo de caja y al control de calidad. A medida que mejoran las curvas de costes, se prevé un aumento de la penetración modular en proyectos de hostelería, alojamiento para trabajadores y centros de datos, lo que elevará los estándares de eficiencia en el mercado de la construcción catarí.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los materiales de construcción | -0.8% | A escala nacional | Corto plazo (≤ 2 años) |
| Corrección inmobiliaria post-Mundial | -0.6% | Doha, ciudades principales | Mediano plazo (2-4 años) |
| Brecha de mano de obra calificada para métodos avanzados | -0.5% | A escala nacional | Mediano plazo (2-4 años) |
| Implementación lenta del marco PPP | -0.3% | A escala nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de los materiales de construcción generan desafíos para la gestión de costos
Catar sigue dependiendo de la importación de clínker de cemento, varillas corrugadas de acero y fachadas especiales, lo que expone a los contratistas a fluctuaciones en los precios de los fletes y riesgos cambiarios. La demanda agregada se ve parcialmente mitigada por la ampliación del muelle de la Compañía de Materiales Primarios de Catar hasta una capacidad anual de 30 millones de toneladas para 2026; sin embargo, las reservas locales de arena podrían agotarse en cinco años. Los picos de precios de las materias primas provocaron una inflación del 6.5 % en los precios al consumidor en diciembre de 2021, lo que elevó los costos de transporte un 10.2 % interanual antes de disminuir a un rango proyectado del 2.4 % en 2025. Los contratistas están adoptando cláusulas contractuales de cobertura e indexación, pero la presión sobre los márgenes persiste, lo que limita el crecimiento a corto plazo en el mercado de la construcción de Catar.
La corrección del mercado inmobiliario tras el Mundial frena la demanda de construcción comercial
Tras la Copa Mundial de la FIFA 2022, el valor de las viviendas en Doha disminuyó un 10% y los alquileres prime bajaron un 20%, lo que llevó a los bancos a reestructurar sus exposiciones a la financiación de proyectos. Las entidades crediticias estatales evalúan ahora la financiación gradual para mitigar los riesgos del inventario no vendido en Lusail y West Bay. Las reformas de la Autoridad Reguladora de Bienes Raíces, que incluyen requisitos de cuentas de depósito en garantía y umbrales de preventa más estrictos, buscan estabilizar la confianza de los inversores, pero alargan los plazos de aprobación. Los promotores se inclinan por la reutilización adaptativa y las residencias de marca para reposicionar el exceso de oferta, lo que modera las nuevas innovaciones en el mercado de la construcción catarí a medio plazo.
Análisis de segmento
Por sector: El liderazgo comercial impulsa la aceleración de la infraestructura
La construcción comercial representó una participación del 34.89% en el mercado catarí de la construcción en 2025, impulsada por emblemáticas torres de oficinas y centros de uso mixto como el Distrito Financiero de Lusail. Sin embargo, la infraestructura vinculada a la energía es el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.87% hasta 2031, impulsada por la construcción del yacimiento de GNL North Field. Los promotores líderes Qatari Diar y United Development Company consolidan la visibilidad de los oleoductos, mientras que las empresas internacionales de ingeniería, procura y construcción (EPC) colaboran en grandes programas de comercio minorista y hostelería. La resiliencia del sector se ve impulsada por las sólidas entradas de capital soberano y el impulso del gobierno para posicionar a Doha como un centro financiero regional.
La demanda de espacio industrial y logístico continúa en aumento junto con el incremento de carga del Nuevo Puerto de Hamad. Los campus de centros de datos y tecnología financiera que se encuentran en fase de diseño indican una futura diversificación dentro del segmento comercial del mercado de la construcción catarí. Por otro lado, los proyectos hoteleros están cambiando su enfoque de la oferta junto a los estadios a resorts con todo incluido en el desierto e instalaciones de turismo médico, manteniendo el impulso a medida que se normaliza el tráfico tras los eventos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de construcción: la renovación cobra impulso a medida que madura la nueva construcción
La nueva construcción dominó con una participación del 74.25% en 2025, pero la renovación se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 6.08%, lo que refleja la modernización sistemática de los activos de principios de la década de 2000 y los activos posteriores al Mundial. Los grandes estadios se están convirtiendo en recintos multiusos, lo que exige reformas especializadas de fachadas y reconfiguraciones de instalaciones eléctricas. Las torres comerciales construidas antes de 2010 ahora integran sistemas inteligentes de gestión de edificios, lo que mejora las métricas energéticas para alinearse con el Sistema Global de Evaluación de la Sostenibilidad.
Los contratistas de renovación utilizan gemelos digitales para minimizar el tiempo de inactividad, utilizando escáneres láser para prefabricar componentes de reemplazo. Instalaciones como la Terminal 1 del Aeropuerto Internacional de Hamad están implementando gradualmente obras de mejora de procesos durante las horas valle, lo que evidencia la complejidad de la ejecución de obras en zonas industriales abandonadas. El floreciente nicho de la modernización diversifica las fuentes de ingresos y eleva los estándares de calidad general en el mercado de la construcción de Qatar.
Por método de construcción: los métodos modernos ganan terreno a pesar del dominio convencional
El trabajo convencional in situ mantuvo el 85.98 % de la actividad en 2025; sin embargo, las unidades volumétricas modulares ahora pueblan campamentos de trabajadores, alas de hotel y estructuras de salas de datos con una tasa de crecimiento anual compuesta (TCAC) del 6.29 %. Constructoras como HBK Contracting se asocian con fabricantes europeos para localizar el ensamblaje de los módulos, lo que reduce la mano de obra in situ en un 30 %. Las escuelas piloto gubernamentales, entregadas en un plazo de nueve meses, validan la ventaja de la velocidad de la integración externa.
A pesar de los mayores costos iniciales de diseño y los ajustes en la cadena de suministro, la adopción de la construcción modular está en aumento, ya que las entidades crediticias recompensan la reducción del riesgo de cronograma con condiciones de deuda favorables. Se están elaborando directrices regulatorias para la logística de transporte y elevación, lo que allana el camino para una aplicación más amplia. Este cambio reducirá gradualmente los ciclos de entrega de proyectos e impulsará la productividad en el mercado de la construcción de Qatar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de inversión: La participación del sector privado se acelera a través del marco de las APP
El gasto público representó el 77.95 % del total de desembolsos en 2025, impulsado por autopistas e infraestructura energética financiadas con fondos soberanos. La inversión privada crece a una tasa de crecimiento anual compuesta (TCAC) del 6.02 % a medida que se concretan las concesiones de asociaciones público-privadas (APP) en escuelas, aparcamientos y plantas de tratamiento de aguas residuales. La cartera de 300 XNUMX millones de dólares de la Autoridad de Inversiones de Qatar atrae a coinversores extranjeros que buscan rentabilidades a largo plazo ligadas a la inflación.
Los fondos internacionales que se centran en activos logísticos y de centros de datos se están asociando con promotores locales para gestionar las estructuras de arrendamiento de terrenos y el cumplimiento de las normativas laborales. Los acuerdos de financiación estructurada ahora incorporan tramos de préstamos verdes, lo que incentiva las certificaciones LEED-Gold y GSAS 4-Star. A medida que mejora la claridad regulatoria, el mercado de la construcción catarí espera una mayor variedad de canales de financiación y modelos de reparto de riesgos.
Análisis geográfico
Doha sigue siendo el epicentro indiscutible del mercado de la construcción catarí, con una cuota de mercado del 63.05 % en 2025 y beneficiándose de una demanda constante de inquilinos en los sectores financiero, energético y tecnológico. Proyectos como las Torres Lusail y la Fase 2 del Metro de Doha siguen atrayendo a consorcios EPC de primer nivel, mientras que distritos más antiguos como Al Sadd se orientan hacia una regeneración de uso mixto que respeta la estética del patrimonio y, al mismo tiempo, cumple con las especificaciones de una ciudad inteligente. La alta densidad urbana, sumada a un aumento del 422 % en la escorrentía, impulsa la implementación de pavimentos permeables, cubiertas verdes y sistemas de drenaje mejorados, priorizando la ingeniería ambiental en los proyectos.
Hacia el norte, Lusail ejemplifica la visión emblemática de Qatar como ciudad inteligente. Las redes de transporte neutras en carbono, la refrigeración urbana y los edificios públicos con certificación LEED-Gold establecen nuevos estándares de rendimiento que se extienden a los municipios circundantes. La alta demanda de prealquileres para los conjuntos de oficinas de la ciudad refleja la confianza de los inquilinos multinacionales que buscan sedes regionales. El impulso de la construcción en esta zona sustenta el optimismo sobre el mercado de la construcción de Qatar en general durante la década.
Nodos secundarios como Al Wakrah y Mesaieed capitalizan el crecimiento derivado a medida que aumentan las primas de los terrenos en Doha. El Proyecto del Nuevo Puerto, de 7.4 millones de dólares, consolida zonas logísticas y de manufactura ligera, atrayendo a promotores de almacenes modulares y distribuidores de valor añadido. Los ramales ferroviarios planificados que conectan los polígonos industriales con la red troncal principal del metro mejorarán la conectividad multimodal, dispersando aún más las oportunidades de construcción en toda la península.
Panorama regulatorio
El marco regulatorio de construcción de Qatar se centra en los requisitos de permisos de construcción municipales establecidos en la Ley n.° 5 de 2009 (que modifica la Ley n.° 4 de 1985) y en las disposiciones generales de los contratos contempladas en el Código Civil (Ley n.° 22/2004). El Ministerio de Municipalidad gestiona un sistema centralizado de permisos de construcción que centraliza las aprobaciones de múltiples organismos. La zonificación y el control del uso del suelo se rigen por los Planes Municipales de Desarrollo Espacial (PMDE), que incluyen zonas de planificación estándar y superposiciones especiales (como las relacionadas con el patrimonio y el aeropuerto), las cuales influyen en las densidades permitidas, los retranqueos y los controles de diseño para proyectos en Doha y centros emergentes como Lusail.
Para las obras financiadas con fondos públicos, la Autoridad de Obras Públicas (Ashghal) aplica el cumplimiento específico de cada proyecto a través de las Especificaciones de Construcción de Qatar (QCS) y las Notas de Asesoramiento Provisional (IAN), reforzadas por mecanismos de precalificación y gobernanza como la Lista de Empresas Aprobadas (ACL) y los controles de subcontratistas. La digitalización continúa optimizando la interfaz entre la concesión de permisos y las operaciones. En abril de 2026, el Ministerio de Salud Pública integró la concesión de licencias para instalaciones sanitarias con el Sistema de Permisos de Construcción del Ministerio de Municipalidad para que los inversores puedan presentar las aprobaciones de planos de ingeniería a través de un portal unificado, reduciendo así los pasos separados del flujo de trabajo para los proyectos sanitarios. Al mismo tiempo, los principales propietarios de activos mantienen regímenes obligatorios adicionales para los contratistas, incluidos los requisitos de HSE de QatarEnergy para las obras en sus instalaciones, creando una segunda capa de cumplimiento para los proyectos energéticos e industriales.
Análisis de la cadena de valor
La cadena de valor de la construcción en Qatar está liderada en la fase inicial por clientes públicos y promotores principales, con el gasto gubernamental aún como pilar de la mayor parte de la actividad y agencias como Ashghal que organizan los principales programas de infraestructura en licitaciones plurianuales. La planificación, el diseño y la gestión de programas son ejecutados por consultores locales e internacionales, mientras que los contratistas EPC y principales entregan los alcances civiles, MEP e industriales a través de redes de subcontratación escalonadas que deben ajustarse a los requisitos de precalificación del cliente y de cumplimiento de materiales. En la fase posterior, los materiales y equipos fluyen a través de canales de importación y productores locales (cemento, hormigón premezclado, áridos y fabricación básica), con la logística concentrada en torno a puertos y zonas industriales y cada vez más influenciada por modelos de entrega como el montaje modular y fuera de obra.
La adquisición y la capacitación de proveedores se están estandarizando y digitalizando, lo que influye en cómo las pymes y los oficios especializados acceden al trabajo. En febrero de 2026, el Ministerio de Comercio e Industria lanzó el portal electrónico iSupplier como plataforma exclusiva para las prácticas de contratación pública por un valor inferior a 200 000 riales cataríes, impulsando las compras de menor importe hacia la presentación y el seguimiento electrónicos centralizados. También se está trabajando en la resiliencia de la oferta a través de la financiación y la planificación industrial: el Ministerio de Comercio e Industria y el Banco de Desarrollo de Qatar se reunieron en abril de 2026 para fortalecer la resiliencia de la cadena de suministro mediante programas como la financiación de inventarios de materias primas y el apoyo a la logística de importación. El Ministerio de Comercio e Industria y QatarEnergy firmaron los Términos de Referencia en julio de 2026 para asignar recursos derivados de hidrocarburos para la inversión industrial y desarrollar una nueva zona de industrias medianas en la Ciudad Industrial de Mesaieed, apoyando la localización y la disponibilidad de insumos vinculados a la construcción y el desarrollo industrial.
Panorama competitivo
El mercado de la construcción de Qatar está moderadamente fragmentado, con Saipem, McDermott, Technip Energies, Larsen & Toubro y Qatari Diar Construction ostentando en conjunto el 48% de la facturación acumulada de proyectos en 2024. Los gigantes internacionales aprovechan las plataformas digitales de gestión de proyectos y los astilleros de fabricación avanzados para asegurar contratos de mega-GNL e infraestructura marítima, al tiempo que se asocian con empresas locales de primera categoría para cumplir con las cuotas de qatarización.
Las alianzas estratégicas dominan las licitaciones para proyectos de transporte y cívicos financiados con fondos públicos. Por ejemplo, una empresa conjunta entre PORR y HBK entregó secciones de la Línea Verde del Metro de Doha utilizando tuneladoras semiautónomas, reduciendo el margen de tiempo en un 12 %. Los contratistas incorporan cada vez más indicadores clave de desempeño de sostenibilidad en las presentaciones de ofertas, ya que las agencias sopesan los impactos de carbono junto con el costo [3] Journal of Petroleum Technology, “North Field Pipeline Contract”, jpt.spe.org.
Están surgiendo oportunidades de espacio en blanco en las concesiones de operación y mantenimiento, a medida que instalaciones como autopistas y plantas de refrigeración urbanas se orientan hacia contratos a largo plazo basados en el rendimiento. Especialistas especializados en análisis predictivo, robótica para la limpieza de fachadas y servicios de rehabilitación energética están ganando terreno, fortaleciendo el tejido competitivo del mercado de la construcción de Qatar.
Líderes de la industria de la construcción en Qatar
Al Ali Engineering Co. WLL
Comercio y contratación de Al Balagh
Compañía de construcción árabe
Al Darwish Ingeniería Co.
Obras de ingeniería AL Huda
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: El Ministerio de Comercio e Industria (MoCI) y QatarEnergy firmaron un acuerdo para cooperar en la evaluación y asignación de recursos derivados de hidrocarburos para oportunidades de inversión industrial que cumplan con los requisitos, así como para desarrollar una nueva zona industrial mediana en la Ciudad Industrial de Mesaieed. Esta iniciativa fortalece la base industrial que suministra insumos para la construcción y amplía la cartera de obras preparatorias para la zona industrial en materia de servicios públicos, carreteras y desarrollo de terrenos.
- Marzo de 2025: Larsen & Toubro se adjudicó un contrato EPC de 1.8 millones de dólares para complejos de compresión en alta mar, en el marco del programa de sostenibilidad de la producción del Campo Norte. Este contrato incrementa la carga de trabajo de construcción energética de Qatar y mantiene la demanda de servicios especializados marítimos, mecánicos y de puesta en marcha relacionados con la infraestructura de exploración y producción de GNL.
- Octubre de 2024: McDermott se adjudicó un contrato EPCI para la construcción de aproximadamente 250 km de tuberías que conectan nuevas plataformas marinas con plantas de GNL terrestres en el yacimiento North Field South. El alcance del proyecto amplía la actividad de ingeniería e instalación en las interfaces submarinas y terrestres, lo que mejora la visibilidad de la cartera de pedidos a largo plazo para los contratistas y los principales proveedores de equipos y materiales.


Alcance del informe sobre el mercado de la construcción de Qatar
El mercado de la construcción incluye una amplia gama de actividades que cubren proyectos de construcción futuros, en curso y en crecimiento en diferentes sectores, que incluyen, entre otros, geotécnicos (estructuras subterráneas) y superestructuras en estructuras residenciales, comerciales e industriales, así como infraestructura. construcción (como carreteras, ferrocarriles y aeropuertos) e infraestructura relacionada con la generación y transmisión de energía.
El informe ofrece un análisis completo de los antecedentes del sector de la construcción, incluida una evaluación y contribución del sector a la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en los segmentos del mercado, dinámica del mercado, etc. Cubre el impacto de la pandemia de COVID-19 en el mercado.
El mercado de la construcción de Qatar está segmentado por tipo (construcción comercial, construcción residencial, construcción industrial, construcción de infraestructura (transporte) y construcción de energía y servicios públicos).
El informe ofrece el tamaño del mercado y previsiones para el mercado de la construcción de Qatar en términos de valor (USD) para todos los segmentos anteriores.
Por sector
| Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | |
| Comercial | Oficina |
| Venta al Por Menor | |
| Industrial y Logística | |
| Otros | |
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) |
| Energía y servicios públicos | |
| Otros |
Por tipo de construcción
| Nueva construcción |
| Renovación |
Por método de construcción
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
Por fuente de inversión
| Público |
| Privado |
Por geografía
| Doha |
| Lusail |
| Al Wakrah |
| Resto de Catar |
| Por sector | Residencial | Apartamentos/Condominios |
| Villas/Casas Adosadas | ||
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Industrial y Logística | ||
| Otros | ||
| Infraestructura | Infraestructura de transporte (carreteras, ferrocarriles, vías aéreas, otras) | |
| Energía y servicios públicos | ||
| Otros | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por método de construcción | Convencional en sitio | |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | ||
| Por fuente de inversión | Público | |
| Privado | ||
| Por geografía | Doha | |
| Lusail | ||
| Al Wakrah | ||
| Resto de Catar | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de la construcción de Qatar?
El sector tendrá un valor de 54.51 millones de dólares en 2026 y se proyecta que alcance los 66.74 millones de dólares en 2031.
¿A qué ritmo se espera que crezca la construcción en Qatar?
Se pronostica que los ingresos de la industria aumentarán a una tasa compuesta anual del 4.14 % hasta 2031, impulsados por los megaproyectos de infraestructura y GNL.
¿Qué sector concentra la mayor participación en la actividad?
Los proyectos comerciales dominan con el 34.89% del gasto de 2025, mientras que la infraestructura es el segmento de más rápido crecimiento.
¿Dónde se lleva a cabo la mayor parte de la construcción?
Doha concentra el 63.05% del gasto nacional, pero Al Wakrah y Lusail están poniéndose al día rápidamente.
¿Qué importancia tiene el papel de la inversión privada?
Los fondos públicos aún impulsan el 77.95% del trabajo de 2025, pero la participación privada está aumentando a una tasa compuesta anual del 6.02% bajo las nuevas leyes de APP.
¿Qué obstaculiza el crecimiento en el corto plazo?
Los precios volátiles de los materiales, una corrección del mercado inmobiliario posterior al Mundial y la escasez de mano de obra calificada actúan como restricciones clave.
Última actualización de la página:



