

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
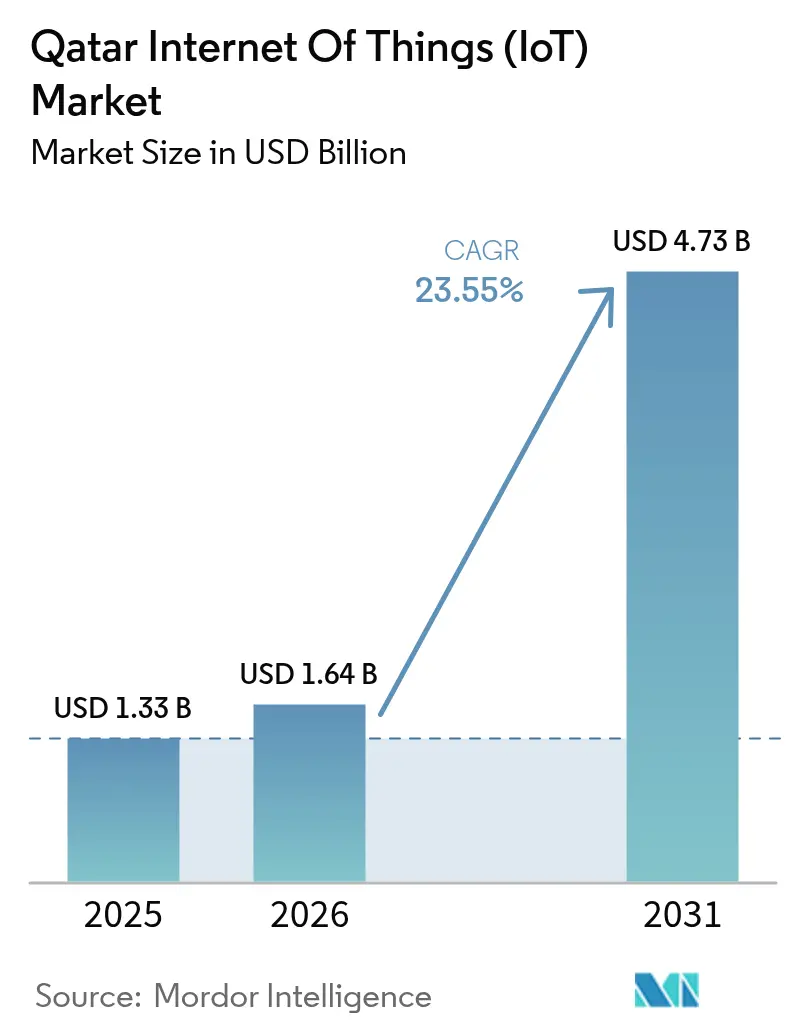
| Tamaño del mercado (2026) | USD 1.64 mil millones |
| Tamaño del mercado (2031) | USD 4.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.55% CAGR |
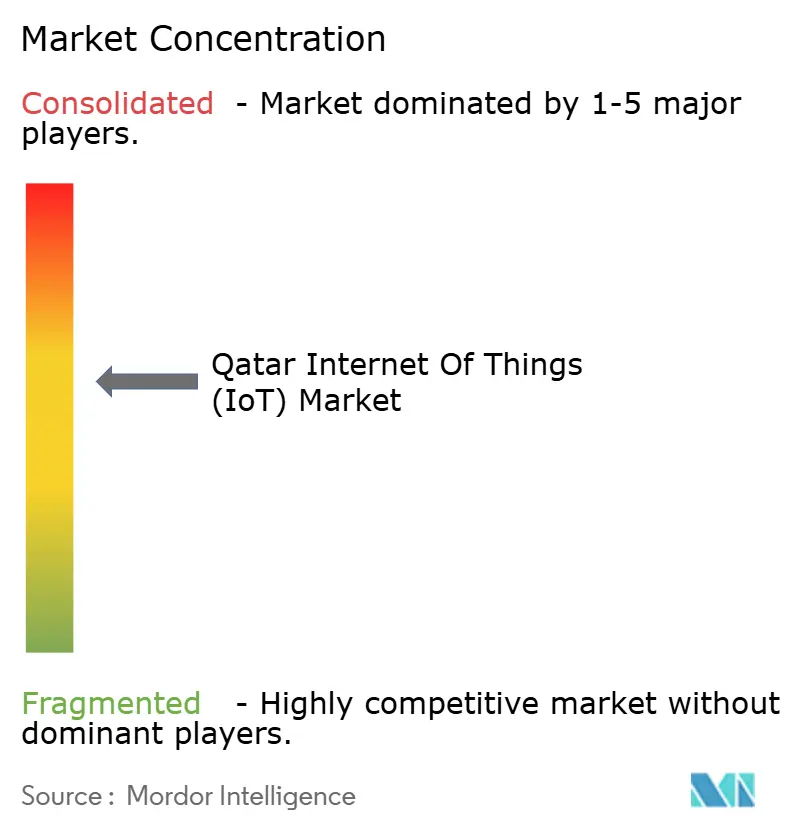
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del Internet de las cosas (IoT) en Qatar realizado por Mordor Intelligence
Se espera que el mercado de Internet de las Cosas (IoT) de Qatar crezca de 1.33 millones de dólares en 2025 a 1.64 millones de dólares en 2026, y se prevé que alcance los 4.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 23.55% durante el período 2026-2031. La digitalización constante del sector público en el marco del programa Tasmu Smart Qatar, la cobertura 5G a nivel nacional y las mejoras industriales a gran escala en el sector del GNL mantienen elevado el gasto de capital en dispositivos conectados. Las continuas inversiones en infraestructura —incluido un plan quinquenal de 22.2 millones de dólares que prioriza la gestión inteligente del agua— generan una mayor demanda de redes de sensores. Las velocidades de descarga medias ultrarrápidas de 5G, que superan los 666 Mbps, fomentan casos de uso de baja latencia en la movilidad autónoma y las operaciones energéticas de misión crítica. Al mismo tiempo, las estrictas normas de soberanía de datos están impulsando a las empresas hacia implementaciones localizadas en la nube perimetral, lo que refuerza el gasto en plataformas IoT seguras. El compromiso de Qatar de generar 13,000 empleos tecnológicos para 2030 en el marco de la Agenda Digital Nacional refuerza un ecosistema de servicios nacionales que amplía las implementaciones en todos los sectores [1] Oficina de Comunicaciones del Gobierno, “Agenda Digital Nacional 2030”, gco.gov.qa.
Conclusiones clave del informe
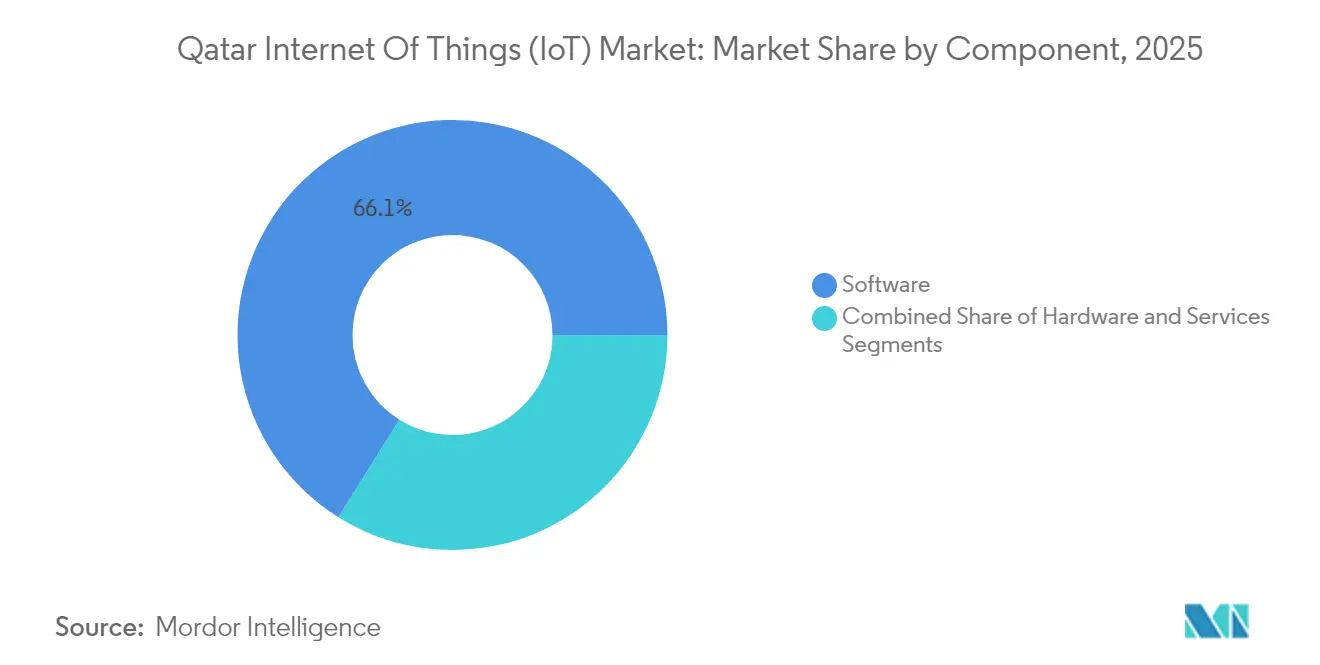
- Por componente, el software lideró con una participación de ingresos del 66.10 % en 2025; se proyecta que los servicios crecerán a una CAGR del 25.3 % hasta 2031.
- Por tecnología de conectividad, NB-IoT/LTE-M tuvo una participación del 40.65 % en 2025, mientras que se prevé que 5G SA/5G privado se expanda a una CAGR del 25.1 % hasta 2031.
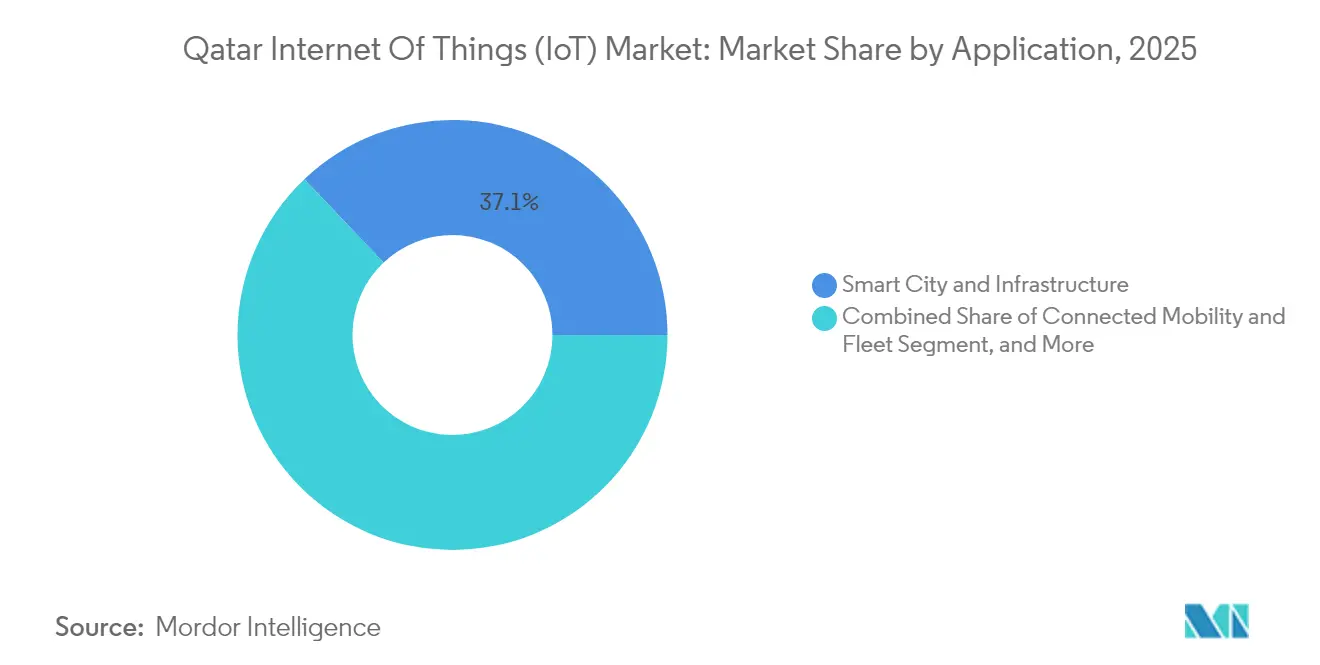
- Por aplicación, las ciudades inteligentes y la infraestructura capturaron el 37.10% de la participación de mercado de IoT de Qatar en 2025; la fabricación inteligente está avanzando a una CAGR del 24.8% hasta 2031.
- Por vertical de usuario final, el sector manufacturero representó el 35.60% del tamaño del mercado de IoT de Qatar en 2025, mientras que se prevé que el transporte y la logística aumenten a una CAGR del 24.1% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del Internet de las cosas (IoT) en Qatar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tasmu Smart Qatar y la hoja de ruta del gobierno digital NDA 2030 | + 6.2% | Nacional, Doha y Al Rayyan | Largo plazo (≥ 4 años) |
| Implementaciones nacionales de 5G y NB-IoT por parte de Ooredoo y Vodafone | + 4.8% | Cobertura nacional | Mediano plazo (2-4 años) |
| Implementaciones de infraestructuras heredadas de la FIFA y de ciudades inteligentes | + 3.5% | Doha, Al Rayyan, Al Wakrah | Mediano plazo (2-4 años) |
| El aumento de los ingresos disponibles impulsa la adopción de hogares inteligentes | + 2.1% | centros urbanos | Corto plazo (≤ 2 años) |
| Medición inteligente obligatoria por parte de Kahramaa en las redes de agua y electricidad | + 2.8% | Red nacional | Mediano plazo (2-4 años) |
| Digitalización industrial de proyectos de megaexpansión de GNL | + 4.1% | Ras Laffan y Al Khor | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Tasmu Smart Qatar y NDA 2030 Hoja de ruta de gobierno digital
Tasmu acelera el gobierno electrónico, con el objetivo de lograr una digitalización del 90 % de los servicios para 2030 [2] Administración de Comercio Internacional de EE. UU., “Qatar – Tecnologías de la Información y las Comunicaciones”, trade.gov . La iniciativa ya ha lanzado un acelerador que incorpora a 25 empresas emergentes internacionales, conectándolas con ministerios para proyectos piloto de prueba de concepto. Los modelos económicos anticipan un valor agregado bruto de 40 mil millones de QAR a partir de estos proyectos, lo que amplía el margen fiscal para la infraestructura conectada. El intercambio de datos entre agencias crea una demanda base de pasarelas IoT seguras y plataformas analíticas que unifican diversos flujos de sensores. A medida que el programa se alinea con la Tercera Estrategia Nacional de Desarrollo, cada ministerio exige estándares de interoperabilidad que favorecen las API abiertas y las arquitecturas modulares, impulsando aún más el mercado de IoT de Qatar.
Implementaciones nacionales de 5G y NB-IoT por parte de Ooredoo y Vodafone
Ooredoo comercializó el 5G en 2018 y ahora registra velocidades máximas de 35.46 Gbps en el espectro de 3.5 GHz, lo que permite una conectividad densa de dispositivos. Vodafone está modernizando su red central con software nativo en la nube de Nokia, lo que permite funciones como la segmentación de red para acuerdos de nivel de servicio (SLA) empresariales. Los reguladores planean eliminar el 3G para diciembre de 2025, liberando espectro para las capas NB-IoT, lo que ofrece una cobertura rentable para la medición de servicios públicos. Las proyecciones de densidad de dispositivos superan el millón de enlaces por kilómetro cuadrado en los distritos centrales de Doha, lo que impulsa la implementación masiva de sensores. La presión competitiva entre ambos operadores garantiza mejoras continuas en el rendimiento, estabilizando la calidad del servicio para los mercados verticales de misión crítica.
Implementaciones de infraestructuras heredadas de la FIFA y de ciudades inteligentes
Las sedes del Mundial adoptaron la Plataforma de Estadios Conectados de INTALEQ, que integra análisis de público, mantenimiento predictivo y optimización energética. Lusail City ahora cuenta con control de semáforos adaptativo en tiempo real en 100 intersecciones, lo que reduce los tiempos de viaje en un 30 %. Energy City Qatar instaló 320 postes inteligentes con tecnología Zigbee que reducen el consumo de electricidad del alumbrado público en un 37 %. Estos modelos de eficacia probada se replican en Al Rayyan y Al Wakrah, lo que genera economías de escala para los proveedores. Los activos de IoT del estadio permanecen operativos para conciertos y conferencias, lo que garantiza su uso a largo plazo y la generación de ingresos.
El aumento de los ingresos disponibles impulsa la adopción de hogares inteligentes
El crecimiento proyectado del PIB nacional del 5.5 % hasta 2026 eleva el poder adquisitivo de los hogares, mientras que la exención del impuesto sobre la renta personal (IRPF) incrementa el gasto discrecional. El servicio de fibra GigaHome de Vodafone ofrece 1 Gbps por 299 QAR al mes, lo que proporciona un margen de ancho de banda amplio para entornos con múltiples dispositivos. La aplicación de Identidad Digital de Catar autentica sin problemas el acceso a cerraduras inteligentes, simplificando la experiencia del usuario. La receptividad cultural a la tecnología, sumada a los reembolsos gubernamentales para electrodomésticos de bajo consumo, impulsa la entrega acelerada de termostatos inteligentes y kits de seguridad. En conjunto, estos elementos aumentan la cuota de mercado residencial del IoT en Catar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de talentos locales en IoT, ciberseguridad e IA | -3.2% | Nacional | Mediano plazo (2-4 años) |
| Obstáculos para el cumplimiento de la soberanía de datos y la ciberseguridad | -2.1% | Nacional | Corto plazo (≤ 2 años) |
| La alta rotación de mano de obra expatriada dificulta la operación y el mantenimiento a largo plazo | -1.8% | Doha y las zonas industriales | Mediano plazo (2-4 años) |
| Dependencia de hardware y chips IoT importados | -1.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de talento local en IoT, ciberseguridad e IA
El 95 % de los CIO citan la falta de competencias en la nube y el aprendizaje automático como un obstáculo principal para las implementaciones a gran escala. Los expatriados ocupan el 45,000 % de los puestos de TIC, pero la renovación de visas cada dos años provoca una deserción que erosiona la memoria institucional. Los salarios mensuales superiores a 13,000 2030 QAR para arquitectos sénior son competitivos en el Golfo, pero aún están por debajo de los paquetes en Norteamérica, lo que provoca la migración al extranjero. El estado ha destinado XNUMX XNUMX nuevos empleos digitales para XNUMX; sin embargo, la matrícula universitaria en ciencia de datos sigue siendo modesta. Los campamentos de entrenamiento de la Academia Nacional de Ciberseguridad ayudarán, pero la cartera de candidatos a corto plazo sigue siendo escasa.
Obstáculos para el cumplimiento de la soberanía de datos y la ciberseguridad
La Ley de Protección de Datos Personales exige el alojamiento local de conjuntos de datos sensibles, lo que aumenta los costos de capital para los pequeños integradores. Una multa de 150,000 USD impuesta a una fintech con licencia de QFC por demoras en la notificación de infracciones subraya la firmeza de la aplicación de la ley. El Estándar Nacional de Seguridad de la Información exige rigurosas pruebas de penetración y auditorías de cifrado antes de la puesta en marcha, lo que amplía los plazos de los proyectos. Los sistemas de IoT con IA también deben cumplir con las nuevas normas éticas, lo que complica la implementación de algoritmos. En conjunto, estos requisitos pueden elevar los costos de prueba de concepto más allá de los límites presupuestarios para las pymes.
Análisis de segmento
Por componente: el dominio del software impulsa la integración
El tamaño del mercado catarí de IoT para software alcanzó los 0.88 millones de dólares en 2025, lo que equivale al 66.10 % de los ingresos totales. Los proyectos en desarrollo para paneles de análisis y motores de orquestación con IA se mantienen sólidos, ya que los organismos públicos exigen centros de mando unificados. Por lo tanto, los presupuestos para la optimización de sistemas se están orientando hacia licencias, API y contratos de mantenimiento, lo que refuerza el dominio del software. Los servicios gestionados alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 25.3 % entre 2026 y 2031, a medida que las empresas externalizan la gestión del ciclo de vida de los dispositivos, la ciberseguridad y el alojamiento en la nube. Mientras tanto, las compras de hardware continúan, pero crecen a un ritmo más lento, frenada por la estandarización que prolonga los ciclos de actualización.
La supremacía del software se deriva del modelo de gobernanza basado en datos de Catar, donde los ministerios buscan información en tiempo real para comparar los KPI de los servicios públicos. Proyectos como la colaboración Scale AI demuestran la transición hacia el análisis predictivo para la gestión de colas y la asignación de recursos. El auge de los servicios refleja la transición de la prueba de concepto a la producción completa, lo que impulsa a las empresas a contratar integradores con competencias en múltiples proveedores. La demanda de hardware se mantiene impulsada por la construcción de instalaciones de GNL y la implementación de medidores inteligentes, aunque los acuerdos de adquisición a gran escala mantienen los márgenes unitarios reducidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Connectivity Technology: Liderazgo en NB-IoT con aceleración 5G
NB-IoT/LTE-M representó el 40.65 % de los ingresos de 2025, impulsados por proyectos nacionales de servicios públicos y alumbrado público. Esta tecnología destaca por su amplia cobertura en interiores y su funcionamiento de bajo consumo, ideal para la medición y la detección ambiental. El segmento 5G SA/5G privado es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 25.1 %, gracias a las exigencias de la industria para una latencia determinista inferior a 10 ms en los bucles de control de licuefacción de GNL. Wi-Fi 6/7 y Bluetooth dominan los nichos de edificios inteligentes residenciales y comerciales, mientras que la LPWAN satelital facilita el seguimiento de activos en carreteras desérticas.
El mercado catarí del IoT se basa en NB-IoT para una implementación masiva y rentable, especialmente en los 1.2 millones de medidores de electricidad y agua planificados antes de 2029. La actualización de mediación de Ericsson de Ooredoo añade granularidad a la facturación, lo que traduce el volumen de carga útil en nuevos modelos de ingresos. Las pruebas privadas de 5G en Ras Laffan muestran un diagnóstico de fallos un 40 % más rápido que el Wi-Fi tradicional. Los acuerdos de LPWAN satelital con Thuraya amplían la cobertura a las servidumbres de paso de los oleoductos, y los pilotos de Wi-Fi 7 en los rascacielos de oficinas de Doha ofrecen una latencia inferior a 2 ms para una telepresencia inmersiva.
Por aplicación: las ciudades inteligentes lideran, la manufactura crece
Las implementaciones de ciudades e infraestructuras inteligentes generaron el 37.10 % de la facturación de 2025, lo que confirma la posición de Catar como laboratorio global de ciudades inteligentes. La optimización del transporte público, la iluminación inteligente y la recolección de residuos conectada encabezan las listas de compras municipales. La fabricación inteligente registrará la tasa de crecimiento anual compuesta (TCAC) más alta, del 24.8 %, a medida que las fábricas adopten la calidad predictiva y los gemelos digitales para cumplir con los estándares de exportación. La energía, los servicios públicos, la movilidad conectada y los hogares inteligentes amplían colectivamente la matriz de casos de uso y cubren el riesgo macrosectorial.
El reconocimiento de Doha como Ciudad del Aprendizaje de la UNESCO incentiva una mayor inversión en tecnología cívica, desde sistemas de aparcamiento con IA hasta paneles de control de la calidad del aire en tiempo real, consolidando su ventaja de pionero. El sector de la fabricación inteligente cobra impulso gracias al acelerador Factory One de QDB, donde 15 pymes integraron módulos de IoT que redujeron las tasas de defectos en un 22 %. La movilidad conectada se beneficia de la plataforma MaaS multimodal de Lusail, que registra 50,000 XNUMX viajes diarios de micromovilidad. Los recursos energéticos distribuidos se basan en inversores inteligentes con IoT para equilibrar la energía solar en los tejados con el suministro de la red eléctrica, en consonancia con los objetivos de energías renovables de Kahramaa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por vertical de usuario final: la fabricación lidera, el transporte acelera
El sector manufacturero retuvo una participación del 35.60% en los ingresos de 2025, impulsado por trenes de GNL, petroquímicos y plantas de materiales avanzados. Las implementaciones priorizan el mantenimiento basado en la condición y la monitorización de emisiones para cumplir con las normas ESG. Se prevé que el transporte y la logística alcancen una tasa de crecimiento anual compuesta (TCAC) del 24.1% gracias a la expansión de puertos inteligentes, centros de distribución de comercio electrónico y la expansión de la telemática de flotas. La automatización de edificios, las empresas de energía y los servicios electrónicos gubernamentales completan la adopción, garantizando una diversificación de los ingresos.
La implementación de ThingWorx en una acería de Doha mejoró la eficiencia general de los equipos en un 160%, eliminando USD 2 millones en gastos de capital para nuevas líneas. La carretera Al Khor de Qatar integra 200 pórticos ITS que transmiten datos de tráfico cada 30 segundos, lo que reduce los tiempos de respuesta ante accidentes en un 18%. Los servicios electrónicos gubernamentales, como el portal Hukoomi, ahora se conectan directamente a las fuentes de IoT para la gestión de colas en clínicas públicas, mientras que las empresas de servicios públicos integran válvulas inteligentes que reducen el consumo de agua no facturada.
Análisis geográfico
Doha sigue siendo el núcleo del mercado catarí del IoT, con una cuota de ingresos del 23.75 % en 2025, gracias a una infraestructura de telecomunicaciones avanzada, una masa crítica de sedes de empresas de primer nivel y conferencias tecnológicas internacionales que canalizan el capital riesgo de The Peninsula. El centro de mando integrado del municipio sintetiza la información de cámaras de tráfico, postes inteligentes y contadores de energía, lo que mejora los tiempos de respuesta a incidentes en un 40 % en las arterias principales. La implementación de Siemens Navigator en 200 torres comerciales redujo el consumo combinado de electricidad y agua en un 30 %, lo que ilustra la rentabilidad escalable que atrae a los propietarios privados (Gulf Times). La convergencia de fibra óptica y 5G a nivel nacional en Doha garantiza una latencia de ida y vuelta inferior a 20 ms, lo que permite servicios de juegos en la nube, realidad aumentada (RA) y vigilancia con drones que elevan las expectativas de los consumidores. La continua celebración de eventos emblemáticos (Web Summit 2025 y el Foro Económico de Qatar) mantiene la atención centrada en la financiación de proyectos piloto, mientras que el Parque Científico y Tecnológico de Qatar ofrece laboratorios subvencionados para empresas emergentes, creando un ciclo de innovación que se refuerza a sí mismo.
Al Rayyan registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.9 % hasta 2031, impulsado por proyectos inmobiliarios en terrenos no urbanizados que integran la conectividad en las primeras etapas del diseño. El campus de la Ciudad Educativa integra más de 15,000 5 balizas BLE para la navegación en interiores y la gestión de instalaciones, lo que proporciona un modelo para la implantación de universidades inteligentes en todo el Golfo. Los nuevos corredores de transporte público del municipio albergan marquesinas de autobús sensorizadas que recopilan datos meteorológicos y de flujo de pasajeros, optimizando así los algoritmos de programación de rutas. Los distritos residenciales adoptan sistemas de refrigeración urbana equipados con medidores inteligentes, lo que reduce la huella de carbono y permite a los promotores ahorrar en costes de servicios públicos. Los incentivos gubernamentales agilizan la tramitación de permisos para redes XNUMXG privadas en parques industriales, permitiendo a las fábricas instalar cámaras de control de calidad en tiempo real y vehículos guiados automáticos (AGV).
Al Wakrah, Al Khor, Umm Salal, Al Daayen, Al Shahaniya y Al Shamal aportan la cuota restante del mercado catarí de IoT. Al Khor aprovecha el proyecto de la carretera Al Khor, de 2 millones de dólares, cuyos 200 pórticos inteligentes recopilan telemetría para la guía de tráfico impulsada por IA de AUDI. La ciudad industrial de Ras Laffan envía datos de vibración, presión y temperatura a un centro de operaciones central, lo que reduce las paradas imprevistas en los trenes de GNL. La iniciativa de puerto pesquero inteligente de Al Wakrah etiqueta 12,000 sensores de malla para monitorizar la calidad de la captura, la salinidad del agua y la posición de los buques. Los municipios del norte implementan soluciones de IoT para la monitorización del nivel freático y la gestión ganadera, garantizando un desarrollo regional equilibrado en consonancia con la Visión Nacional de Qatar 2030. El anillo de retorno de la Red Nacional de Banda Ancha de Qatar garantiza velocidades simétricas de 1 Gbps en todos los municipios, eliminando las disparidades de conectividad y ampliando la base de dispositivos direccionables.
Panorama regulatorio
La normativa de Qatar sobre IoT y M2M está liderada por la Autoridad Reguladora de Comunicaciones (CRA), que publicó el documento de posición final sobre IoT y M2M en mayo de 2025, tras una consulta pública previa en 2024. El documento apunta a un enfoque poco intervencionista para los servicios, incluidas las opciones de licencias por categorías analizadas, al tiempo que refuerza el control técnico que afecta al acceso al mercado.
En cuanto al cumplimiento normativo, la CRA exige que los dispositivos IoT y M2M vendidos o utilizados en Qatar completen un proceso de homologación específico, lo cual es especialmente importante para los módulos, pasarelas y dispositivos finales con capacidad de radiofrecuencia importados. El marco normativo toma como referencia estándares internacionales como ETSI TS 103 306 (requisitos de identificación M2M) e ITU-T Y.2066 (requisitos comunes de IoT), y vincula la gestión de identificadores al Plan Nacional de Numeración y al Reglamento de Numeración, lo que determina cómo los proveedores asignan y gestionan los identificadores de IoT a gran escala.
Análisis de la cadena de valor
La cadena de valor del IoT en Qatar comienza con la importación de dispositivos, módulos y sensores (celulares y de corto alcance), para luego pasar al suministro de conectividad por parte de operadores nacionales, principalmente Ooredoo y Vodafone Qatar, a través de 5G, NB-IoT y LTE-M. La conectividad satelital también amplía el alcance para activos remotos. Las capas de plataforma y software se centran en la gestión de dispositivos, la ingesta de datos, el análisis y los controles de seguridad, suministrados por proveedores globales y plataformas locales, e implementados por integradores de sistemas y actores locales especializados como IoT-Shabaka, a menudo junto con ofertas gestionadas por las operadoras de telecomunicaciones.
La demanda se canaliza a través de programas públicos y servicios públicos regulados. Las iniciativas del MCIT, incluidas Tasmu Smart Qatar y la plataforma Tasmu, junto con las iniciativas de Kahramaa (incluida Tarsheed), funcionan como pilares recurrentes que transforman los despliegues piloto en implementaciones en múltiples ubicaciones. La gobernanza y la habilitación están definidas por la CRA, que abarca la aprobación de tipo y la dirección del marco de IoT/M2M, así como por el borrador de la Política de Adopción de IoT del MCIT, actualmente en consulta y con fecha límite el 16 de enero de 2026, que influye en los requisitos de adquisición en materia de interoperabilidad, seguridad y gestión de datos, lo que aumenta el valor de los socios locales de alojamiento y entrega en el país.
Panorama competitivo
Proveedores de plataformas globales, empresas de telecomunicaciones regionales e innovadores locales conforman un mercado de IoT en Catar moderadamente fragmentado. Cisco, Huawei, Siemens y Ericsson consolidan las capas de infraestructura y orquestación, aprovechando las relaciones de larga data con ministerios y operadores. El acuerdo de mil millones de dólares de Ooredoo con Nvidia proporciona GPU en 1 centros de datos, lo que posiciona a la empresa de telecomunicaciones como un centro regional de inferencia de IA y aumenta la intensidad de procesamiento de los análisis de IoT. Microsoft mantiene tres zonas de disponibilidad en el país, que ofrecen servicios de borde de baja latencia que cumplen con las estrictas leyes de soberanía de datos. Huawei persevera en medio del escrutinio geopolítico, manteniendo su cuota de mercado mediante redes de campus llave en mano que integran puntos de acceso Wi-Fi 26 y paneles de gestión en la nube.
La diferenciación local surge en plataformas verticalizadas como Labeeb del Centro de Innovación en Movilidad de Qatar, que ofrece SDK en árabe y opciones de implementación local adaptadas a las exigencias de cumplimiento del sector público. El centro de ingeniería de IA de Quantiphi en las Zonas Francas proporciona canales de visión artificial para la detección de defectos de fabricación, lo que reduce los plazos de entrega de los proyectos en un 30 %. Ooredoo y Vodafone compiten en acuerdos de nivel de servicio (SLA) 5G privados, con complementos de ciberseguridad y gestión de dispositivos integrados dirigidos a clientes industriales. La doble adquisición de Nokia por núcleos independientes en ambos operadores consolida un flujo de ingresos por software plurianual y subraya su liderazgo estratégico en la evolución de los núcleos de paquetes.
La intensidad competitiva aumenta a medida que los líderes globales de la nube entran en el sector de la gestión de borde, ofreciendo modelos de pago por uso que reducen las tarifas de licencia tradicionales. Sin embargo, la experiencia en el sector y las interfaces localizadas en árabe otorgan a los operadores nacionales una ventaja en las licitaciones públicas. Persisten las oportunidades de espacio en blanco en servicios LPWAN de nicho para la agricultura y la monitorización de activos offshore, donde el backhaul satelital sigue siendo dominante. En general, los cinco principales operadores representan casi el 55% del gasto en plataformas e integración, lo que mantiene el mercado competitivo para especialistas de nicho que se especializan en consultoría de cumplimiento normativo o paneles de control verticales.
Líderes de la industria del Internet de las cosas (IoT) de Qatar
QPSC de Ooredoo
Vodafone Catar PQSC
Cisco Systems Inc.
Ltd de las tecnologías de Huawei
Labeeb IoT (QMIC)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Ooredoo Qatar lanzó IoT SecureConnect, una solución de seguridad de confianza cero liderada por el operador para dispositivos IoT conectados. Esta solución refuerza la verificación a nivel de dispositivo y los controles de políticas, lo que permite su uso en implementaciones empresariales donde la seguridad y la privacidad de los datos son requisitos fundamentales.
- Abril de 2026: Ooredoo Qatar anunció el lanzamiento comercial de la tecnología de red LTE-M (CAT-M1) en Qatar para aplicaciones de IoT a gran escala. Este despliegue amplía las opciones de LPWAN más allá de NB-IoT para casos de uso como el seguimiento de activos y la infraestructura inteligente, y ayuda a los operadores a integrar conectividad y gestión para grandes redes de IoT.
- Febrero de 2025: El gobierno de Qatar firmó un acuerdo de cinco años con Scale AI para integrar la IA en más de 50 flujos de trabajo de servicios públicos mediante análisis predictivos y automatización. El programa impulsa la demanda de plataformas de análisis y canalizaciones de datos vinculadas al IoT, a medida que los ministerios estandarizan la toma de decisiones operativas utilizando datos de sensores y servicios.
Alcance del informe sobre el mercado de Internet de las cosas (IoT) de Qatar
El Internet de las cosas (IoT) se define como un sistema de dispositivos, sensores y máquinas conectados que crean una red de redes que se comunican y comparten datos entre sí y con los usuarios sin interferencia humana. Las aplicaciones de IoT van desde electrodomésticos inteligentes hasta ciudades inteligentes totalmente integradas. IoT ha combinado hardware y software con Internet para crear un entorno más técnico.
El mercado qatarí de IoT está segmentado por componentes (hardware, software, servicios y comunicación/conectividad) y verticales de usuario final (fabricación, transporte y logística, automatización de hogares y edificios, energía y servicios públicos, y gobierno). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por componente
| Componentes metálicos |
| Software |
| Servicios |
Por tecnología de conectividad
| 5G SA / 5G privado |
| NB-IoT/LTE-M |
| Wi-Fi 6/7 y Bluetooth |
| LPWAN |
| Otros |
por Aplicación
| Fabricación inteligente |
| Ciudad inteligente e infraestructura |
| Energía inteligente y servicios públicos |
| Movilidad conectada y flota |
| Hogar inteligente e IoT para el consumidor |
Por vertical de usuario final
| Manufactura |
| Transporte y Logística |
| Automatización de viviendas y edificios |
| Energía y utilidades |
| Gobierno / Ciudad inteligente |
| Por componente | Componentes metálicos |
| Software | |
| Servicios | |
| Por tecnología de conectividad | 5G SA / 5G privado |
| NB-IoT/LTE-M | |
| Wi-Fi 6/7 y Bluetooth | |
| LPWAN | |
| Otros | |
| por Aplicación | Fabricación inteligente |
| Ciudad inteligente e infraestructura | |
| Energía inteligente y servicios públicos | |
| Movilidad conectada y flota | |
| Hogar inteligente e IoT para el consumidor | |
| Por vertical de usuario final | Manufactura |
| Transporte y Logística | |
| Automatización de viviendas y edificios | |
| Energía y utilidades | |
| Gobierno / Ciudad inteligente |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de IoT de Qatar?
El mercado de IoT de Qatar ascenderá a 1.64 millones de dólares en 2026 y se proyecta que alcance los 4.73 millones de dólares en 2031.
¿Qué segmento de componentes lidera la generación de ingresos?
El software lidera con el 66.10 % de los ingresos de 2025, lo que refleja la demanda de plataformas de análisis y orquestación impulsada por IA.
¿Qué tan rápido está creciendo la fabricación inteligente dentro del mercado?
Se pronostica que la fabricación inteligente se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 24.8 % hasta 2031, la más rápida entre todas las categorías de aplicaciones.
¿Por qué Al Rayyan es el municipio con más rápido crecimiento?
Los proyectos urbanos en áreas verdes que integran IoT en la etapa de diseño y conexiones de transporte sólidas a Doha impulsan una CAGR del 23.9 % en Al Rayyan.
¿Cuáles son los principales desafíos regulatorios para las implementaciones de IoT en Qatar?
Los estrictos requisitos de cumplimiento en materia de soberanía de datos y ciberseguridad bajo la Ley de Protección de Privacidad de Datos Personales agregan costos y complejidad, particularmente para las PYME.
¿Qué tecnología de conectividad tiene la mayor base instalada?
NB-IoT/LTE-M capturará el 40.65 % de la participación de mercado en 2025, principalmente a través de implementaciones de medidores inteligentes y alumbrado público.


