

Tamaño y participación del mercado de carne de ave de Qatar
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 443.26 Million |
| Tamaño del mercado (2031) | USD 465.17 Million |
| Tasa de crecimiento (2026 - 2031) | 0.97% CAGR |
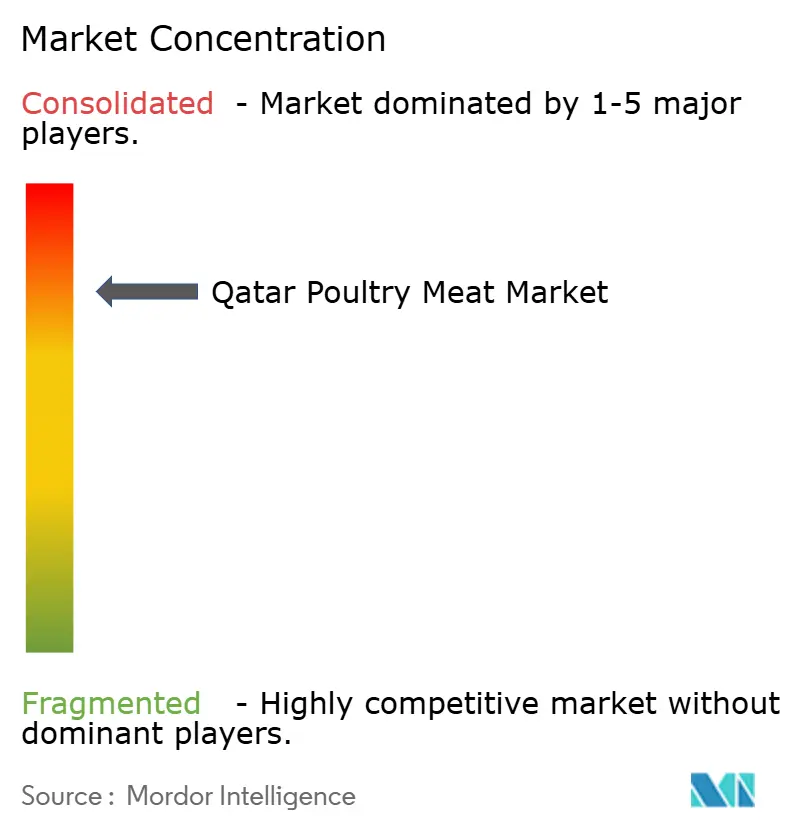
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de carne de ave de Qatar realizado por Mordor Intelligence
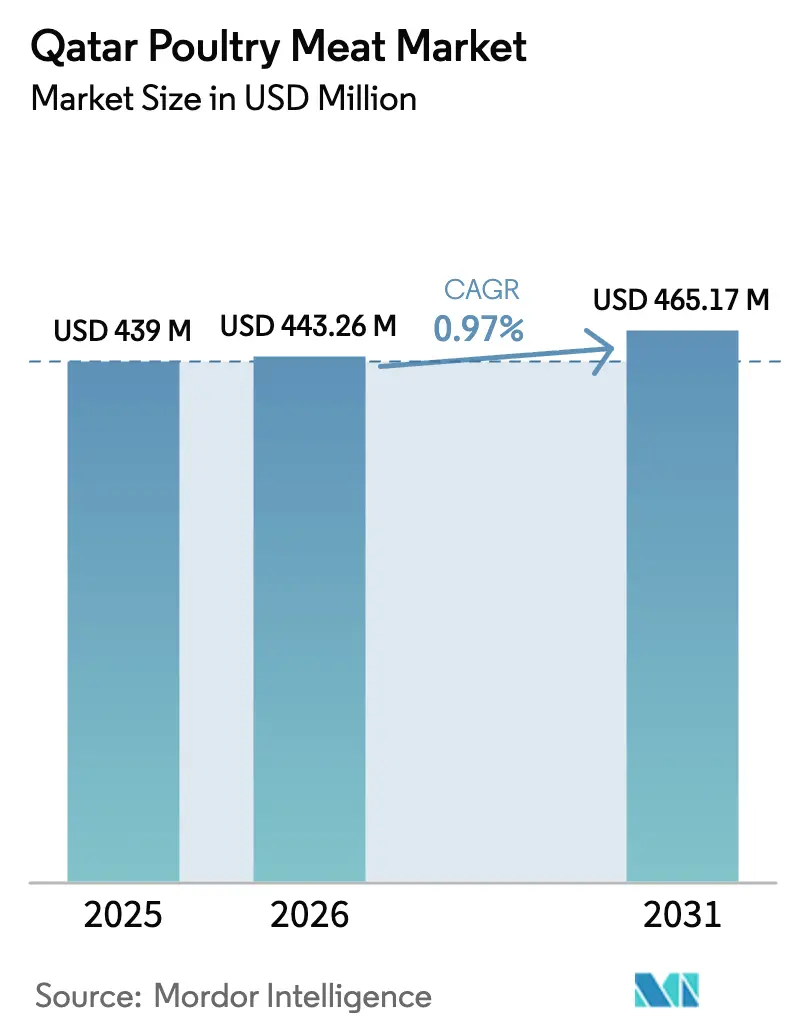
El tamaño del mercado de carne de ave de Qatar en 2026 se estima en USD 443.26 millones, creciendo desde los USD 439 millones de 2025, con proyecciones para 2031 de USD 465.17 millones, con un crecimiento del 0.97% CAGR entre 2026 y 2031. Este crecimiento está estrechamente vinculado a la Estrategia Nacional de Seguridad Alimentaria 2030 de Qatar, una ambiciosa iniciativa respaldada por un programa de inversión de USD 812 millones. La estrategia enfatiza la integración vertical y busca alcanzar el 100% de autosuficiencia en la producción de aves de corral frescas. Se ha establecido una red nacional de granjas de pollos de engorde para apoyar este objetivo. Además, los subsidios gubernamentales que cubren el 70% de los costos de alimentación desempeñan un papel crucial para mantener precios competitivos en el mercado. El creciente sector hotelero, impulsado por el objetivo de Qatar de atraer 6 millones de turistas para 2030, contribuye significativamente a la demanda institucional de productos avícolas. Asimismo, las categorías de productos premium, como los productos avícolas procesados y de valor agregado, están ganando popularidad. Las normas de bioseguridad más estrictas, implementadas bajo el sistema Watheq, han incrementado los costos de cumplimiento para los actores del mercado. Sin embargo, estas medidas aumentan la confianza del consumidor y fortalecen las credenciales de exportación de Qatar en el mercado avícola. La industria también está experimentando una consolidación, con empresas integradas verticalmente como Fresh Meat Factory y Qatar Meat Production emergiendo como actores clave. Esta consolidación crea barreras de entrada para nuevos competidores, pero al mismo tiempo permite ganancias de eficiencia mediante economías de escala.
Conclusiones clave del informe
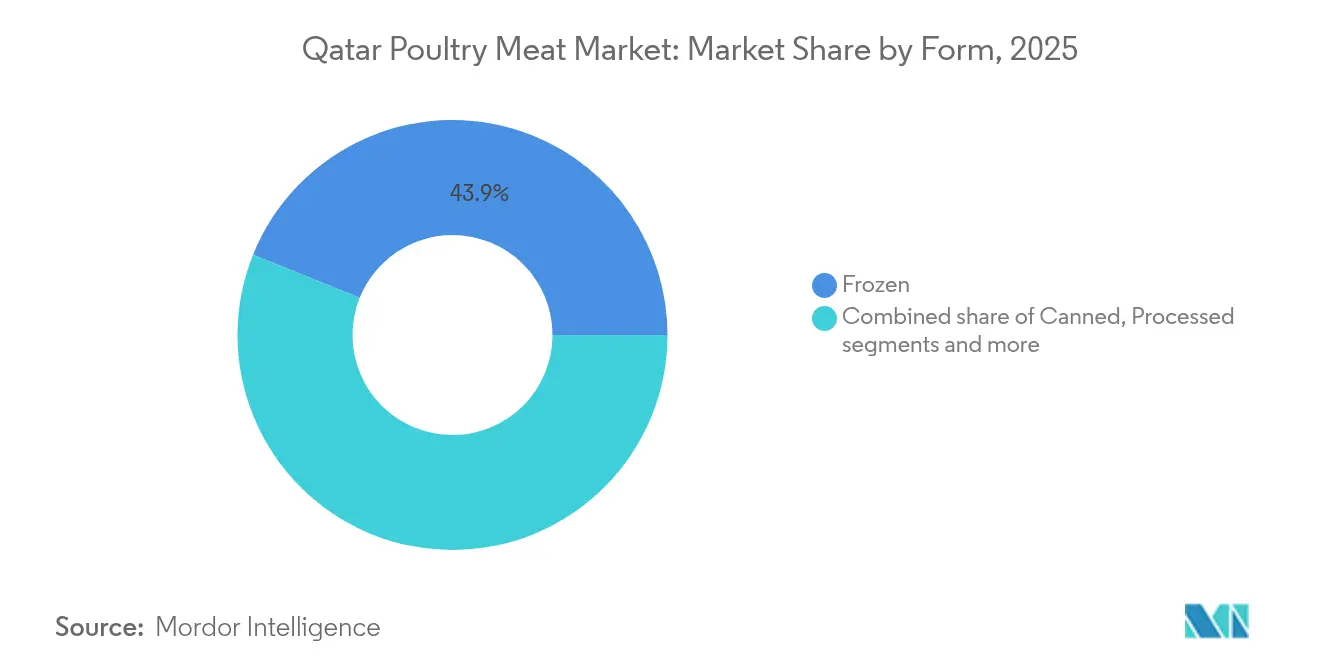
- Por forma, los productos congelados representaron el 43.91% de la participación del mercado de carne de ave de corral de Qatar en 2025, mientras que se proyecta que las aves de corral procesadas se expandirán a una CAGR del 1.25% hasta 2031.
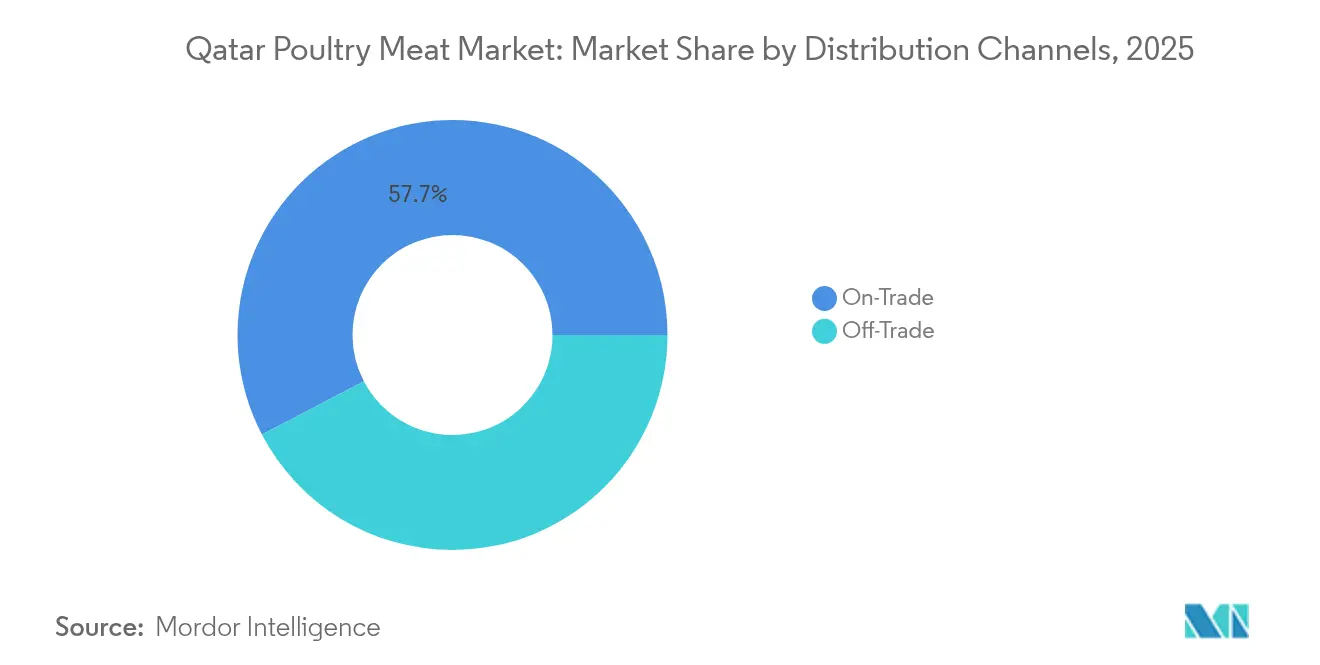
- Por canal de distribución, el segmento On-Trade tuvo el 57.66% de la participación de mercado de carne de ave de Qatar en 2025, mientras que se espera que las ventas Off-Trade crezcan a una CAGR del 0.99% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de carne de ave de Qatar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido del consumo de aves de corral per cápita | + 0.3% | Nacional, con concentración en Doha y Al Rayyan | Mediano plazo (2-4 años) |
| Creciente popularidad de los productos procesados, de valor agregado y de conveniencia | + 0.2% | Nacional, con mayor aceptación en los centros urbanos | Largo plazo (≥ 4 años) |
| El creciente papel del sector de servicios de alimentación y hostelería impulsa la demanda | + 0.2% | Nacional, con foco en el corredor hotelero de Doha | Corto plazo (≤ 2 años) |
| Expansión de las cadenas de frío modernas en el comercio minorista y el comercio electrónico | + 0.1% | Nacional, con avances tempranos en Doha, Al Rayyan y Al Wakrah | Mediano plazo (2-4 años) |
| Introducción de granjas verticales de pollos de engorde en ambiente controlado | + 0.1% | Nacional, concentrado en zonas agrícolas designadas | Largo plazo (≥ 4 años) |
| Programas nacionales de inversión en seguridad alimentaria | + 0.1% | Cobertura nacional con ubicaciones estratégicas de reserva | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido del consumo de aves de corral per cápita
El consumo per cápita de aves de corral en Qatar está aumentando, impulsado por los cambios demográficos y la adopción de hábitos alimentarios occidentales. Esta tendencia continúa a pesar de la madurez del mercado. La población expatriada de Qatar, que representa casi el 90% de la población total,...[ 1 ]Fuente: Freedom House, "Pluralismo político y participación", freemhouse.org, incluyendo expatriados, trabajadores migrantes y algunos residentes apátridas, prefieren fuentes de proteínas familiares. Además, el aumento de los ingresos disponibles está fomentando la adopción de productos avícolas de primera calidad. El gobierno catarí apoya la producción avícola local mediante subsidios del 70 % para la alimentación y servicios veterinarios gratuitos, lo que permite precios competitivos e impulsa el consumo interno. Asimismo, el crecimiento del sector turístico catarí ha impulsado la demanda, ya que los hoteles y restaurantes requieren un suministro constante de aves de corral para satisfacer las expectativas de los huéspedes internacionales. En 2024, el sector turístico catarí superó su objetivo, registrando 5.08 millones de visitantes, en comparación con la meta de 4.79 millones.[ 2 ]Fuente: Consejo Nacional de Turismo de Qatar, "2024: un año de hitos para el turismo en Qatar", qatartourism.comSegún el Consejo Nacional de Turismo de Qatar, los residentes de Qatar que se preocupan por su salud prefieren cada vez más las aves de corral a la carne roja, lo que impulsa aún más el crecimiento del consumo. Sin embargo, esta expansión enfrenta desafíos, ya que el aumento de los costos del agua y los alimentos limita la escalabilidad de la producción.
Creciente popularidad de los productos procesados, de valor agregado y de conveniencia
A medida que Qatar continúa urbanizándose y más hogares adoptan estructuras de ingresos duales, se observa un cambio significativo hacia decisiones de compra basadas en la conveniencia, especialmente en el segmento de productos avícolas procesados. Según el Banco Mundial, el 99 % de la población de Qatar reside en zonas urbanas en 2024.[ 3 ]Fuente: Banco Mundial, "Población urbana", worldbank.orgEsto pone de relieve la creciente demanda de alimentos procesados y listos para cocinar. Las empresas locales están respondiendo activamente a esta demanda. Por ejemplo, Zowadet Baladna opera cuatro líneas de producción especializadas en productos empanizados, moldeados, marinados y fiambres. De igual manera, la Compañía Nacional de Alimentos abastece tanto al mercado nacional como al de exportación con una variedad de productos avícolas procesados, como nuggets, filetes y shish tawook. Los consumidores están cada vez más dispuestos a pagar un precio superior por productos que ahorran tiempo de preparación. Esta tendencia es particularmente notable entre las comunidades de expatriados, quienes están acostumbrados a las marcas internacionales de alimentos procesados y buscan una conveniencia similar en Qatar. Las inversiones en infraestructura de cadena de frío impulsan aún más este crecimiento al garantizar la calidad e inocuidad de los productos avícolas procesados a lo largo de toda la cadena de suministro. El procesamiento también permite a las empresas maximizar el valor del aprovechamiento del ave entera, reduciendo el desperdicio y aumentando la rentabilidad. Por ejemplo, Mazzraty opera ocho plantas que gestionan todo el ciclo de producción, incluido el reciclaje de subproductos, contribuyendo así a prácticas sostenibles. El crecimiento del segmento de aves de corral procesadas se alinea estrechamente con la Estrategia Nacional de Manufactura de Qatar, posicionándolo como un componente crítico de los esfuerzos de diversificación industrial y los objetivos de desarrollo económico del país.
El creciente papel del sector de servicios de alimentación y hostelería impulsa la demanda
El creciente sector de la hostelería en Qatar está estableciendo canales de demanda estables, lo que permite a los productores avícolas lograr tanto estabilidad en el volumen de producción como precios superiores. Como parte de su estrategia turística, Qatar está mejorando significativamente su capacidad de servicio de alimentos. Hoteles, restaurantes y servicios de catering requieren cada vez más suministros de aves de corral consistentes y de alta calidad. Eventos como la Copa Mundial de la FIFA 2022 demostraron la experiencia de Qatar en la gestión de la logística alimentaria a gran escala, respaldada por las capacidades de procesamiento del sistema de seguridad alimentaria Watheq. En julio de 2025, el Ministerio de Comercio e Industria de Qatar (MoCI) introdujo procedimientos para la emisión de licencias comerciales a cocinas fantasma. Esta iniciativa tiene como objetivo simplificar las regulaciones, fomentar la innovación e impulsar la transformación digital en el sector alimentario. Al establecer un marco regulatorio claro, se espera que la iniciativa atraiga inversiones, promueva el emprendimiento e impulse el crecimiento en el segmento de cocinas fantasma, fortaleciendo aún más el mercado de servicios de alimentos de Qatar. La creciente demanda de servicios de alimentos también está impulsando la necesidad de productos estandarizados y una calidad constante. Esta tendencia beneficia a los productores más grandes e integrados verticalmente, capaces de cumplir con los estrictos estándares de la hostelería internacional.
Expansión de las cadenas de frío modernas en el comercio minorista y el comercio electrónico
La moderna infraestructura minorista en Catar está mejorando significativamente el acceso de los consumidores a una amplia gama de productos avícolas, impulsando simultáneamente la premiumización del mercado mediante técnicas mejoradas de presentación y conservación de productos. El sector minorista del país está aprovechando capacidades logísticas avanzadas, con minoristas líderes expandiendo su infraestructura de cadena de frío para satisfacer la creciente demanda de productos congelados y refrigerados. Este desarrollo se alinea con las tendencias regionales más amplias de crecimiento del comercio electrónico, que está ganando terreno de forma constante. La modernización del panorama minorista se refleja aún más en la tasa de crecimiento anual compuesta (TCAC) del segmento Off-Trade del 1.02 %. Los supermercados e hipermercados están invirtiendo activamente en tecnologías de refrigeración de vanguardia y sistemas avanzados de gestión de inventario, lo que les permite ofrecer un surtido de productos más amplio y diverso a los consumidores. Además, iniciativas gubernamentales, como el Directorio de PYMES del QDB, desempeñan un papel fundamental en el fortalecimiento de la cadena de suministro. Este directorio, que incluye 556 empresas manufactureras y 399 proveedores de servicios, facilita conexiones más sólidas entre los productores locales y los canales minoristas, apoyando así los esfuerzos para localizar y optimizar la cadena de suministro.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de los piensos importados | -0.2% | Nacional, afectando a todas las instalaciones de producción | Corto plazo (≤ 2 años) |
| La gripe aviar y los riesgos de bioseguridad | -0.1% | Nacional, con mayor riesgo cerca de cuerpos de agua | Mediano plazo (2-4 años) |
| La escasez de agua limita la expansión agrícola | -0.1% | Nacional, concentrado en zonas agrícolas | Largo plazo (≥ 4 años) |
| La creciente preferencia por las proteínas de origen vegetal entre los expatriados adinerados | -0.1% | Centros urbanos, en particular Doha y Al Rayyan | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de los piensos importados
Las fluctuaciones en los costos de los alimentos siguen ejerciendo una presión significativa sobre los márgenes de ganancia, lo que representa un desafío que los subsidios gubernamentales solo pueden abordar parcialmente. Esta limitación restringe la rentabilidad de los productores y dificulta su capacidad para expandir sus operaciones. Los precios del maíz, que actualmente promedian USD 4.10 por bushel, se ven gravemente afectados por las interrupciones del suministro global causadas por la reducción de las exportaciones de Ucrania y Rusia. Además, el aumento del consumo interno en los principales países exportadores, como Brasil y Argentina, limita aún más las opciones de abastecimiento alternativo, lo que agrava el problema. El programa de subsidios del 70% para alimentos de Qatar proporciona cierto alivio financiero a los productores; sin embargo, también aumenta la exposición fiscal del gobierno. Esto es particularmente preocupante, ya que los alimentos representan el mayor gasto operativo para los productores avícolas, lo que los convierte en un factor crítico en su estructura de costos. La experiencia de Tailandia en la negociación de acuerdos temporales con la OMC, que redujeron los aranceles de la harina de soja de un prohibitivo 119% a tan solo el 2%, pone de relieve la profunda influencia de los costos de los alimentos en la competitividad de un país en el mercado avícola. Este ejemplo sugiere que Qatar podría necesitar explorar intervenciones similares en materia de política comercial para mantener la viabilidad de su sector productivo. Además, la volatilidad de los precios de los piensos plantea importantes desafíos para la planificación de la producción. Los productores tienen dificultades para comprometerse con contratos a largo plazo debido a la imprevisibilidad de las fluctuaciones en los costos de los insumos. Esta incertidumbre no solo desalienta la inversión en proyectos de expansión, sino que también obliga a los productores a mantener mayores reservas de capital circulante como protección contra la inestabilidad de los precios. En consecuencia, estos factores, en conjunto, reducen la eficiencia y la competitividad general del sector.
La gripe aviar y los riesgos de bioseguridad
La vigilancia continua y una inversión sustancial en medidas de bioseguridad son fundamentales para mitigar las amenazas que plantea la influenza aviar. Estas medidas, si bien necesarias, incrementan significativamente los costos operativos y exponen a los productores al riesgo de pérdidas devastadoras de producción. La cepa global de IAAP H5N1 clado 2.3.4.4b ha sido una de las principales causas de muerte de aves de corral en todo el mundo. La ubicación geográfica de Qatar, junto a las rutas migratorias de aves, exacerba aún más su exposición a la enfermedad. Además, la dependencia del país de la producción concentrada en granjas de pollos de engorde operativas aumenta su susceptibilidad a la rápida propagación de infecciones. La Estrategia Mundial FAO-WOAH para la Prevención de la IAAP 2024-2033 destaca la necesidad de un enfoque integral, que incluya sistemas de vigilancia basados en el riesgo, capacidades de laboratorio mejoradas e inversiones sostenidas en infraestructura de bioseguridad. El cumplimiento de las normas de la WOAH para lograr y mantener un estatus libre de enfermedad requiere la presentación de informes transparentes y oportunos a WAHIS, la implementación de tecnologías de vigilancia genómica y el desarrollo de planes de contingencia para gestionar eficazmente posibles eventos de mortalidad masiva. Estos estrictos requisitos de bioseguridad tienden a favorecer a los productores más grandes y con mayor capitalización, capaces de absorber los costos asociados y las demandas operativas. Sin embargo, crean importantes barreras de entrada para los operadores más pequeños, lo que podría reducir la competencia en el mercado. Este cambio podría generar una mayor concentración del riesgo sistémico, ya que un menor número de productores grandes dominan la industria, haciéndola más vulnerable a interrupciones generalizadas en caso de un brote.
Análisis de segmento
Por forma: el dominio congelado impulsa la innovación en el procesamiento
Los productos congelados representaron una cuota de mercado del 43.91 % en Catar en 2025, lo que pone de relieve las necesidades de almacenamiento del país, condicionadas por el clima, y la importancia de los compradores institucionales para una gestión eficiente del inventario. La popularidad de los productos congelados se atribuye a sus ventajas prácticas: mayor vida útil, control de porciones y reducción de residuos en las cocinas comerciales. Estas cocinas atienden a la gran población expatriada de Catar y a su creciente industria turística. Si bien los productos frescos y refrigerados se destinan al consumo minorista inmediato, los productos enlatados siguen siendo una categoría de nicho debido a la preferencia de los consumidores por opciones de proteínas más frescas.
Se proyecta que los segmentos procesados crecerán a una tasa de crecimiento anual compuesta (TCAC) del 1.25 % hasta 2031, impulsados por la creciente demanda de conveniencia y fabricación con valor añadido que respalda los precios premium. Empresas como Zowadet Baladna se especializan en líneas de producción de productos empanizados, marinados y fiambres. De igual manera, la Compañía Nacional de Alimentos produce nuggets, filetes, shish tawook y pollo tikka para los mercados nacionales y de exportación. Este crecimiento en el procesamiento se alinea con la Estrategia Nacional de Manufactura de Qatar, que apunta a un aumento de 70 500 millones de QAR en el valor de fabricación para 2030. La estrategia posiciona el procesamiento avícola como un componente crítico de la diversificación industrial del país. Además, la adopción de la tecnología blockchain mejora la seguridad alimentaria y optimiza el enrutamiento del suministro, garantizando la trazabilidad y el control de calidad en las complejas redes de distribución de productos procesados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el liderazgo institucional enfrenta la modernización del comercio minorista
Los canales de hostelería representaron una cuota de mercado del 57.66 % en 2025, lo que pone de relieve la importancia del consolidado sector hotelero de Catar y la consistencia de sus patrones de consumo institucional. Estos factores proporcionan estabilidad en los volúmenes de producción a los proveedores. El predominio de los canales de restauración está estrechamente vinculado al enfoque estratégico de Catar en el turismo, que requiere una red integral de hoteles, restaurantes y servicios de catering. Estos establecimientos dependen en gran medida de un suministro constante de aves de corral de alta calidad para satisfacer la demanda de los consumidores nacionales e internacionales, lo que garantiza el crecimiento y la relevancia continuos del sector.
Se prevé que los segmentos de venta al público crezcan a una tasa de crecimiento anual compuesta (TCAC) del 0.99 % hasta 2031, impulsados por la modernización del comercio minorista y la expansión del comercio electrónico, que ofrece nuevos puntos de acceso a los consumidores para la compra de productos avícolas. Los supermercados e hipermercados se benefician del impresionante séptimo puesto de Catar en eficiencia logística global. Junto con importantes inversiones en infraestructura de cadena de frío, estos factores permiten una mayor oferta de productos y una mejor presentación. Las plataformas en línea reflejan las tendencias del comercio electrónico de comestibles observadas en la región MENA, mientras que las tiendas de conveniencia se adaptan a las cambiantes preferencias de los consumidores por compras más pequeñas y frecuentes. Además, las iniciativas gubernamentales, como la financiación competitiva con tasas de beneficio limitadas al 2.5 %, apoyan la adopción de productos nacionales por parte del comercio minorista, lo que fomenta condiciones favorables para que los productores avícolas nacionales expandan su presencia en el mercado minorista.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En Catar, el municipio de Al Rayyan y Doha lideran el mercado avícola, contribuyendo a más del 90% de la actividad alimentaria del país. Este predominio refleja la distribución de la población: Al Rayyan, con 274,960 habitantes, y Doha, con 344,940, generan una importante demanda de procesamiento avícola especializado. La concentración de instalaciones no solo satisface esta demanda, sino que también permite a los productores compartir infraestructura esencial, como la logística de la cadena de frío, los servicios veterinarios y el apoyo al cumplimiento normativo, lo que reduce los costos operativos. El pequeño tamaño geográfico de Catar garantiza redes de distribución eficientes, con importantes instalaciones de producción accesibles a pocas horas de viaje.
En los municipios septentrionales de Al Khor, Al Wakrah y Umm Salal, las explotaciones avícolas de menor escala se centran en atender los mercados locales. Estas explotaciones se benefician de menores costos de terreno y requisitos regulatorios más sencillos. Al Khor, estratégicamente ubicado cerca de proyectos de infraestructura clave, está bien posicionado para el crecimiento futuro. Empresas como Al Rayan Poultry se están expandiendo en la región norte, estableciendo instalaciones integradas en zonas como Al Waab, Al Dawoodiyah y Al Sidriya. Sin embargo, las limitaciones de los recursos hídricos afectan a todas las regiones. La reposición de aguas subterráneas se limita a 56-58 millones de metros cúbicos anuales, mientras que el consumo oscila entre 250 y 300 millones de metros cúbicos. Este desequilibrio impulsa a las explotaciones agrícolas a implementar tecnologías avanzadas de riego y ahorro de agua.
A pesar de estos desafíos, los pequeños productores regionales reciben un apoyo vital del Ministerio de Municipalidades y Medio Ambiente. El ministerio ofrece servicios veterinarios gratuitos y orientación regulatoria, cruciales para mantener la viabilidad operativa de estos productores. Además, la diversificación geográfica del mercado avícola sirve como estrategia de mitigación de riesgos. Al distribuir la producción entre diferentes regiones, la industria reduce su vulnerabilidad a perturbaciones localizadas, como fenómenos meteorológicos extremos o incidentes de bioseguridad, que de otro modo podrían afectar gravemente a las zonas de producción concentrada.
Panorama competitivo
El mercado avícola de Catar presenta una concentración moderada, con empresas integradas verticalmente que dependen del apoyo gubernamental para aumentar su escala y eficiencia operativa. La rápida adquisición por parte de Fresh Meat Factory de una importante cuota de mercado nacional en dos años destaca la ventaja competitiva de las empresas emergentes con una sólida financiación, centradas en una rápida expansión y en mantener la calidad. Los desafíos regulatorios, en particular el sistema de seguridad alimentaria Watheq, configuran el entorno competitivo al exigir importantes inversiones en gestión de calidad y trazabilidad para cumplir con las normas ISO 17020.
Entre los principales actores del mercado se encuentran A'Saffa Food SAOG, Americana Group, BRF SA, Sunbulah Group y JBS SA. Estas empresas líderes emplean diversas estrategias para fortalecer su posición en el mercado. La innovación de productos es un enfoque clave, con la introducción de nuevos productos avícolas procesados y la ampliación de la oferta con certificación halal para adaptarse a las preferencias locales. Las empresas demuestran flexibilidad operativa invirtiendo en instalaciones de procesamiento y redes de distribución avanzadas, estableciendo unidades de producción locales y mejorando la infraestructura de la cadena de frío. Se están utilizando alianzas estratégicas, en particular con fondos soberanos y entidades locales, para reforzar la presencia en el mercado. Además, las empresas están ampliando su alcance a través de plataformas minoristas tradicionales y digitales, a la vez que invierten en certificaciones de calidad y medidas de seguridad alimentaria para generar confianza en los consumidores.
La diferenciación estratégica se centra en las capacidades avanzadas de procesamiento y el desarrollo de productos con valor añadido. Por ejemplo, Zowadet Baladna opera cuatro líneas de producción especializadas para productos empanizados, formados, marinados y fiambres, aprovechando las oportunidades de precios premium. Las tendencias en la adopción de tecnología incluyen blockchain para la transparencia de la cadena de suministro y biosensores para la detección de patógenos, lo que garantiza el control de calidad y apoya la expansión del mercado de exportación. Están surgiendo oportunidades en proteínas alternativas, con GOOD Meat planeando una planta de pollo de cultivo en la Zona Franca de Umm Alhoul de Catar. La creciente demanda de alternativas vegetales —compradas por el 60% de los consumidores regionales— genera desafíos competitivos y oportunidades de colaboración para los productores avícolas tradicionales que buscan diversificar sus carteras.
Líderes de la industria de la carne de ave en Qatar
-
A'Saffa Food SAOG
-
Grupo Americana
-
BRF SA
-
Grupo Sunbulah
-
JBS SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: El Grupo LuLu ha ampliado su oferta de alimentos españoles en Catar. El grupo ha pasado de las importaciones de temporada a consolidarse como proveedor principal de productos españoles en sus establecimientos de Catar, junto con proveedores tradicionales de países como Estados Unidos, India y Filipinas.
- Enero de 2025: Almarai, un importante grupo de producción de productos lácteos y alimentos en Medio Oriente, anunció planes para aumentar su producción avícola en un 35% este año como parte de su actual estrategia de expansión multimillonaria.
- Noviembre de 2024: Al-Fakieh Poultry Farms ha ampliado su cadena Taza Barbecue Chicken a más de 100 puntos de venta en Arabia Saudita, con sucursales adicionales establecidas en Kuwait, Jordania, Qatar, Egipto, Omán, Yemen y los Emiratos Árabes Unidos, lo que demuestra sus estrategias de integración regional de comida rápida.
Alcance del informe sobre el mercado de carne de ave de Qatar
Enlatados, Frescos/Refrigerados, Congelados y Procesados se tratan como segmentos por formulario. Off-Trade y On-Trade están cubiertos como segmentos por canal de distribución.| Fresco / Refrigerado | |
| Frozen | |
| Enlatado | |
| Procesado | pepitas |
| Embutidos | |
| Salchichas | |
| Tiras/marinadas | |
| Albóndigas | |
| Otros |
| En el comercio | |
| Fuera de comercio | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Canal en línea | |
| Otros |
| Por formulario | Fresco / Refrigerado | |
| Frozen | ||
| Enlatado | ||
| Procesado | pepitas | |
| Embutidos | ||
| Salchichas | ||
| Tiras/marinadas | ||
| Albóndigas | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados e hipermercados | |
| Tiendas de conveniencia | ||
| Canal en línea | ||
| Otros | ||
Definición de mercado
- Carne - La carne se define como la carne u otras partes comestibles de un animal utilizadas como alimento. El uso final de la industria cárnica consiste únicamente en el consumo humano. La carne generalmente se compra en puntos de venta al por menor para cocinar y consumir en el hogar. Para el mercado estudiado se ha considerado únicamente la carne cruda. Esto podría procesarse de varias formas, que se han cubierto en el formulario "Procesado". Las demás compras de carne se dan a través del consumo de carne en puntos de restauración (restaurantes, hoteles, catering, etc.).
- otras carnes - El segmento de otras carnes incluye la carne de camello, caballo, conejo, etc. Estos tipos de carne no son tan comúnmente consumidos pero aún así, tienen presencia en distintas partes del mundo. Independientemente de que sea parte de la carne roja, hemos considerado estos tipos de carne por separado para una mejor comprensión del mercado.
- Carne de ave - La carne de ave también llamada carne blanca, proviene de aves criadas comercial o domésticamente para consumo humano. Esto incluye pollo, pavo, patos y gansos.
- Carne roja - La carne roja típicamente tiene un color rojo cuando está cruda y un color oscuro cuando está cocinada. Incluye cualquier carne que provenga de mamíferos, como carne de res, cordero, cerdo, cabra, ternera y carnero.
| Palabra clave | Definición |
|---|---|
| A5 | Es un sistema japonés de clasificación de la carne de vacuno. La 'A' significa que el rendimiento de la canal es el más alto posible y la calificación numérica se relaciona con el veteado, el color y el brillo de la carne, su textura y color, su brillo y la calidad de la grasa. A5 es la calificación más alta que la carne wagyu puede obtener. |
| Matadero | Es otro nombre para un matadero y se refiere al local utilizado para o en relación con el sacrificio de animales cuya carne está destinada al consumo humano. |
| Enfermedad de necrosis hepatopancreática aguda (AHPND) | Es una enfermedad que afecta al camarón y se caracteriza por una alta mortalidad, que en muchos casos alcanza el 100% dentro de los 30 a 35 días posteriores al llenado de los estanques de engorde. |
| Peste porcina africana (PPA) | Es una enfermedad viral de los cerdos altamente contagiosa causada por un virus de ADN de doble cadena de la familia Asfarviridae. |
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef" |
| Tocino | Es carne salada o ahumada que proviene del lomo o costados de un cerdo. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| Bologna | Es una salchicha ahumada italiana hecha de carne, típicamente de gran tamaño y elaborada con carne de cerdo, ternera o ternera. |
| Encefalopatía espongiforme bovina (EEB) | Es un trastorno neurológico progresivo del ganado que resulta de la infección por un agente transmisible inusual llamado prión. |
| bratwurst | Se refiere a un tipo de salchicha alemana elaborada a base de carne de cerdo, ternera o ternera. |
| BRC | Consorcio Británico de venta al público |
| Falda | Es un corte de carne procedente de la pechuga o bajo del pecho de ternera o ternera. La pechuga de res es uno de los nueve cortes primarios de carne de res. |
| Pollos de engorde (broiler) | Se refiere a cualquier pollo (Gallus domesticus) criado y criado específicamente para la producción de carne. |
| Celemín | Es una unidad de medida para cereales y legumbres. 1 fanega = 27.216 kg |
| Res muerta | Se refiere al cuerpo vestido de un animal de carne del que los carniceros cortan la carne. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Filete de aguja | Se refiere a un corte de carne que forma parte del chuck primario, que es una gran sección de carne del área del hombro de una vaca. |
| Corned Beef | Se refiere a la pechuga de res curada en salmuera y hervida, que generalmente se sirve fría. |
| CWT | También conocido como quintal, es una unidad de medida utilizada para definir la cantidad de carne. 1 CT = 50.80 kg |
| Palillo de tambor | Se refiere a una pierna de pollo sin muslo. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Oveja | Es una oveja hembra adulta. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Forraje | Se refiere a la alimentación animal. |
| Presagio | Es la parte superior de la pata delantera del ganado. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Molleja | Se refiere a un órgano que se encuentra en el tracto digestivo de las aves. También se le llama estómago mecánico de un pájaro. |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Espasmódico | Es carne magra recortada que se corta en tiras y se seca (deshidrata) para evitar que se eche a perder. |
| Kobe Beef | Es carne Wagyu específicamente de la raza de vacas Kuroge Washu en Japón. Para ser clasificada como carne de res de Kobe, la vaca debe haber nacido, criado y sacrificado dentro de la prefectura de Hyōgo en la ciudad de Kobe en Japón. |
| Embutido de hígado | Es un tipo de salchicha alemana elaborada con hígado de res o cerdo. |
| Lomo | Se refiere a los lados entre las costillas inferiores y la pelvis, y a la parte inferior del lomo de una vaca. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Placa | Se refiere a un cuarto delantero cortado del vientre de una vaca, justo debajo del corte de la costilla. |
| Síndrome reproductivo y respiratorio porcino (PRRS) | Es una enfermedad que afecta a los cerdos y causa fallos reproductivos tardíos y neumonía grave en los cerdos recién nacidos. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Quorn | Es un producto sustituto de la carne preparado con micoproteína como ingrediente, en el que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con anticipación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| Embalaje de retorta | Es un proceso de envasado aséptico de alimentos en el que los alimentos se introducen en una bolsa o lata de metal, se sellan y luego se calientan a temperaturas extremadamente altas, lo que hace que el producto sea comercialmente estéril. |
| Filete redondo | Se refiere a un filete de ternera procedente de la pata trasera de la vaca. |
| Filete de grupa | Se refiere a un corte de carne de res derivado de la división entre la pierna y el lomo. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| quioscos de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Solomillo | Es un corte de carne de la parte inferior y lateral del lomo de una vaca. |
| Surimi | Es una pasta hecha a base de pescado deshuesado. |
| Tenderloin | Se refiere a un corte de carne que consiste en todo el músculo del lomo de una vaca. |
| Camarón tigre | Se refiere a una gran variedad de camarón de los océanos Índico y Pacífico. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| Camarones Vannamei | Se refiere a langostinos y camarones tropicales que se cultivan en zonas cercanas al ecuador, generalmente a lo largo de la costa en estanques artificiales. |
| abeja wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
| zoosanitario | Se refiere a la limpieza de animales o productos animales. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.




