

Tamaño y participación en el mercado de gestión de residuos sólidos de Qatar
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.9 mil millones |
| Tamaño del mercado (2031) | USD 3.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.20% CAGR |
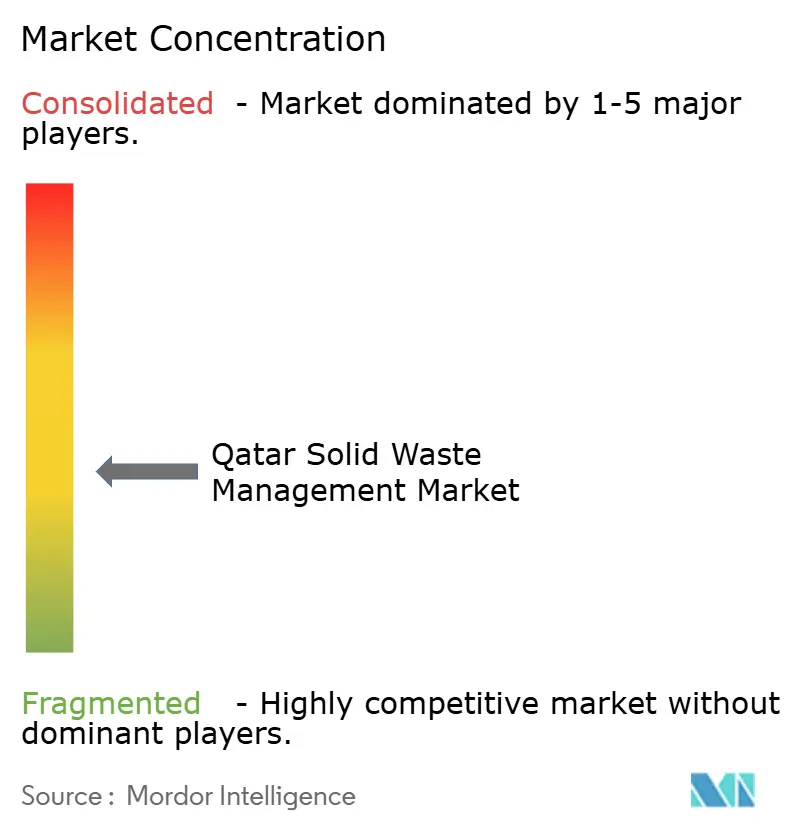
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gestión de residuos sólidos de Qatar realizado por Mordor Intelligence
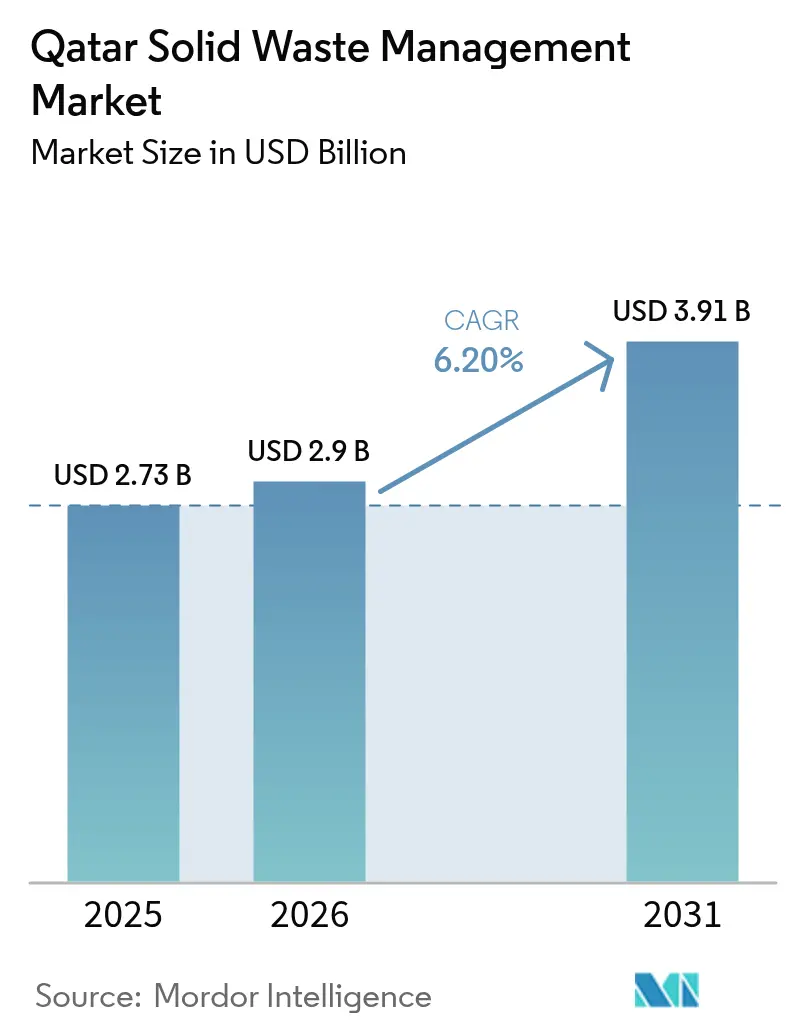
Se espera que el tamaño del mercado de gestión de residuos sólidos de Qatar crezca de USD 2.73 mil millones en 2025 a USD 2.9 mil millones en 2026 y se pronostica que alcance los USD 3.91 mil millones para 2031 con una CAGR del 6.20 % durante 2026-2031.
El sólido crecimiento demográfico, los compromisos de cero residuos tras la Federación Internacional de Fútbol Asociación (FIFA) y la creciente actividad industrial imponen nuevas exigencias a las flotas de recolección, la capacidad de tratamiento y la infraestructura de recuperación de materiales. Los residuos orgánicos siguen dominando el tonelaje total, pero la creciente afluencia de aparatos electrónicos desechados está redefiniendo las prioridades de procesamiento. El capital se dirige cada vez más a proyectos de valorización energética de residuos (WtE) y tecnologías inteligentes de gestión de residuos, ya que los operadores buscan mayores márgenes y el cumplimiento del objetivo del 85 % de desviación de vertederos, incluido en la Visión Nacional de Catar 2030. La intensidad competitiva aumenta a medida que las empresas internacionales utilizan su solidez financiera y su experiencia digital para conseguir contratos municipales plurianuales, mientras que los actores locales aprovechan las redes logísticas para captar clientes comerciales e industriales.
Conclusiones clave del informe
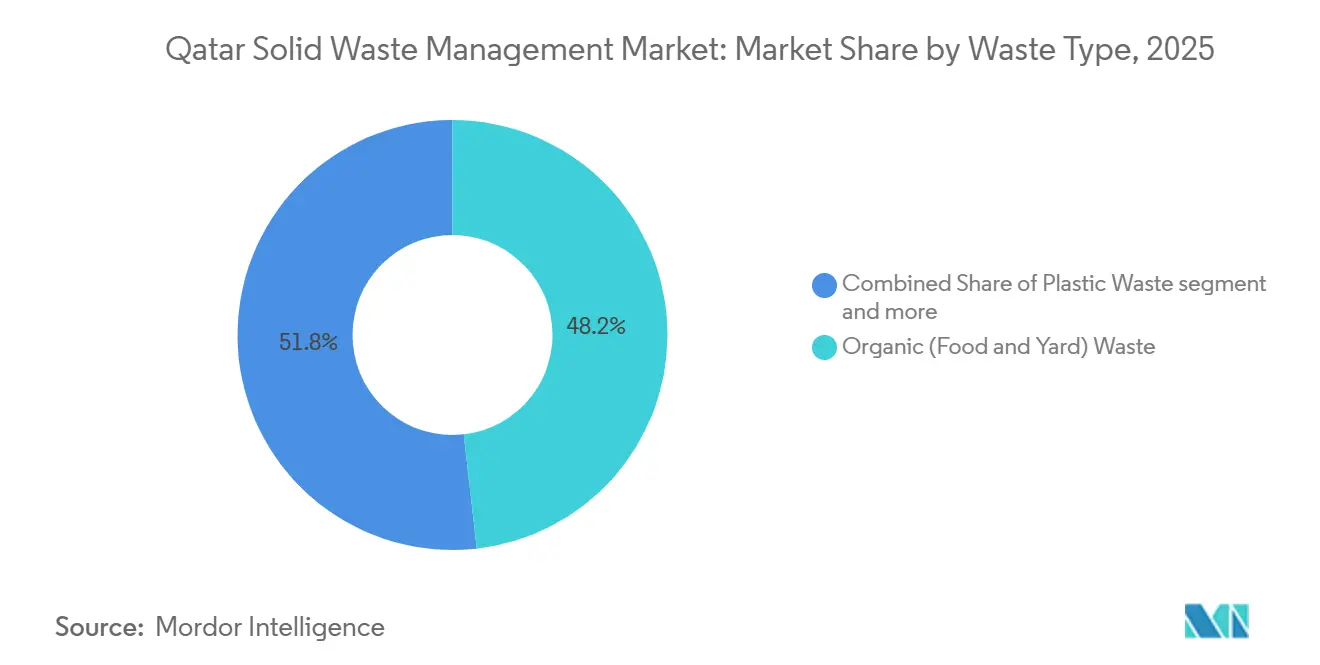
- Por tipo de residuo, los residuos orgánicos representaron el 48.2% de la cuota de mercado de gestión de residuos sólidos de Qatar en 2025, mientras que se espera que los residuos electrónicos registren una CAGR del 8.51% hasta 2031.
- Por fuente, los generadores residenciales representaron el 47.25% de la participación en el mercado de gestión de residuos sólidos de Qatar en 2025, mientras que se prevé que los flujos de residuos industriales crezcan a una CAGR del 6.95% hasta 2031.
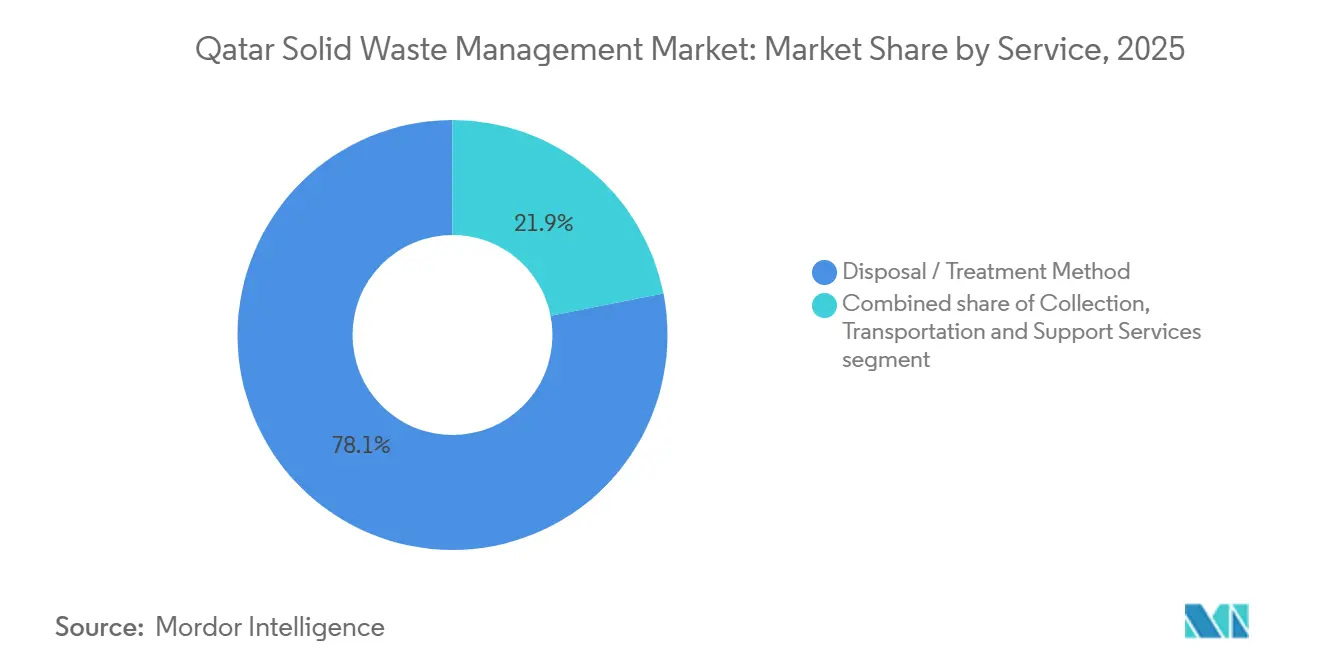
- Por servicio, los métodos de eliminación y tratamiento representaron el 78.10% del valor de 2025 dentro del tamaño del mercado de gestión de residuos sólidos de Qatar, mientras que se prevé que el reciclaje y la recuperación de materiales registren una CAGR del 8.05% hasta 2031.
- Por ciudad, Doha representó el 50.10 % del valor de 2025 dentro del tamaño del mercado de gestión de residuos sólidos de Qatar, mientras que se anticipa que el resto de Qatar, incluidos Al Khor, Dukhan y Mesaieed, registre el crecimiento más rápido con una CAGR del 7.35 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de residuos sólidos de Qatar
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación de los objetivos obligatorios de segregación en origen en el marco de la Visión Nacional de Qatar 2030. | + 1.5% | Implementación nacional por fases a partir de Doha, Al Rayyan y Al Wakrah | Mediano plazo (2-4 años) |
| Ampliación de la cartera de proyectos de conversión de residuos en energía respaldada por inversiones de riqueza soberana | + 1.3% | Instalaciones nacionales y principales en Mesaieed y Doha. | Largo plazo (≥ 4 años) |
| El rápido crecimiento de la población aumenta los volúmenes de generación de residuos sólidos urbanos | + 1.2% | Nacional, con concentración en Doha y Al Rayyan. | Corto plazo (≤ 2 años) |
| Compromisos de sostenibilidad posteriores al megaevento de la FIFA que promueven iniciativas de cero residuos en vertederos | + 0.9% | Infraestructura nacional y patrimonial en Doha y Al Wakrah. | Mediano plazo (2-4 años) |
| Adopción de tecnologías de clasificación robótica basadas en IA que mejoran la eficiencia de la recuperación de materiales | + 0.7% | Despliegue nacional y temprano en las instalaciones de recuperación de materiales de Doha. | Mediano plazo (2-4 años) |
| Iniciativas de simbiosis industrial que utilizan subproductos del GNL y de las instalaciones de desalinización | + 0.6% | Regional, concentrado en las zonas industriales de Ras Laffan y Mesaieed | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación de los objetivos obligatorios de segregación en origen en el marco de la Visión Nacional de Qatar 2030.
La Decisión Ministerial 143 obliga a todos los establecimientos a separar los residuos orgánicos, reciclables y residuales antes de diciembre de 2027, con multas que ascienden a 13 700 USD por reincidencia. Las auditorías piloto realizadas en Doha revelaron tasas de contaminación superiores al 40 %, por lo que se están implementando campañas de concienciación multilingües e incentivos de reembolso de servicios públicos. Los contenedores inteligentes con sensores de peso y etiquetas de radiofrecuencia son fundamentales para este cambio de comportamiento, pero su implementación completa requiere una inversión estimada de 49 millones de USD. A medida que se endurecen las sanciones, los productores y proveedores de servicios están probando conjuntamente programas de devolución para mejorar el cumplimiento y reducir la mano de obra necesaria para la reclasificación en las plantas de recuperación de materiales (PRM).
La expansión del proyecto de conversión de residuos en energía cuenta con el apoyo de inversiones soberanas
El Centro de Gestión de Residuos Sólidos Domésticos (DSWMC) está desarrollando una planta de valorización energética de residuos (WtE) con una capacidad de 640 000 toneladas anuales en Mesaieed, con una inversión cercana a los 700 millones de dólares. La Autoridad de Inversiones de Qatar ya ha destinado 200 millones de dólares en capital, lo que constituye el pilar de una colaboración público-privada que generará hasta 80 MW de electricidad para usuarios industriales. Se ha especificado un sistema de monitorización continua de emisiones, en consonancia con las normas de la Unión Europea, para abordar las preocupaciones sobre la calidad del aire. Una vez operativa en 2028, la planta podrá impulsar el mercado de gestión de residuos sólidos de Qatar hacia su objetivo de reducción de residuos enviados a vertederos, al absorber los residuos mixtos que actualmente se destinan al vertedero de Umm Al Afai.[ 1 ]"Estadísticas de población de Qatar". Autoridad de Planificación y Estadística del Estado de Qatar. Consultado en marzo de 2026. https://www.psa.gov.qa/en/statistics/pages/population.aspx
El rápido crecimiento de la población aumenta los volúmenes de generación de residuos sólidos urbanos
La plantilla aumentó de 2.69 millones en 2020 a aproximadamente 2.98 millones en 2025, lo que elevó la generación de residuos per cápita a 1.6 kilogramos diarios. La carga de trabajo de las flotas aumentó a la par, obligando a los operadores a ampliar las rutas de recogida a nuevos suburbios y a aumentar los presupuestos de mantenimiento. En núcleos residenciales de alta densidad, como West Bay y Lusail, el cumplimiento de la segregación fue inferior a una cuarta parte de los hogares, lo que limitó el desvío aguas arriba. Las autoridades públicas ahora monitorean los datos de nivel de llenado en tiempo real para redistribuir los camiones y reducir las horas extras, una práctica que reduce el uso de diésel, pero añade costos telemáticos. Por lo tanto, la presión de volumen impulsada por la población sigue siendo el catalizador más inmediato para la expansión de la flota y las inversiones en optimización de rutas.[ 2 ]«Estadísticas de población de Qatar». Autoridad de Planificación y Estadística, Estado de Qatar. Consultado en marzo de 2026.
Compromisos de sostenibilidad posteriores al megaevento de la FIFA que promueven iniciativas de cero residuos en vertederos
La Copa Mundial de 2022 desvió el 87% de los residuos del evento mediante la clasificación in situ y socios de gestión especializados. El gobierno ahora incorpora cláusulas de desvío similares, con un mínimo del 60%, en las licitaciones municipales, lo que beneficia a las empresas con una capacidad de recuperación consolidada. Sin embargo, replicar las condiciones del evento en entornos cotidianos es más difícil; ampliar el desvío al 85% a nivel nacional triplicaría las necesidades actuales de procesamiento de residuos de gestión de residuos. Los marcos de contratación ahora favorecen a los licitadores capaces de ofrecer tanto la recolección como el procesamiento posterior para cubrir esa brecha entre la oferta y la demanda.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y costos operativos de las instalaciones avanzadas de tratamiento de residuos | -0.8% | Nacional, agudo en Doha y Al Rayyan, donde los costos de la tierra son elevados | Corto plazo (≤ 2 años) |
| Participación y concienciación pública limitadas en los programas de reciclaje y segregación de residuos | -0.6% | Nacional, más pronunciado en las comunidades de expatriados transitorios | Mediano plazo (2-4 años) |
| Falta de datos granulares sobre la generación de residuos que afectan la planificación de infraestructura a largo plazo | -0.4% | Brechas de planificación nacional en el resto de los municipios de Qatar | Mediano plazo (2-4 años) |
| Desafíos del control de olores y la gestión de lixiviados en las áridas condiciones climáticas de Qatar | -0.3% | Nacional, crítico en el vertedero y las estaciones de transferencia de Umm Al Afai. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y costos operativos de las instalaciones avanzadas de tratamiento de residuos
Las plantas de tratamiento mecánico-biológico (MRF) con clasificación óptica y las líneas de tratamiento mecánico-biológico requieren inversiones que oscilan entre 40 y 150 millones de dólares para plantas totalmente integradas. Las tarifas de vertido reguladas, que actualmente rondan los 16.50 dólares por tonelada, cubren apenas la mitad del coste necesario para obtener una rentabilidad interna de dos dígitos. Los terrenos en las zonas industriales de Doha tienen precios elevados, lo que infla los presupuestos de los proyectos hasta en un 20 %. Sin financiación para cubrir la brecha de viabilidad, muchas empresas locales posponen las mejoras o subvencionan las operaciones logísticas, lo que limita la difusión de la tecnología y refuerza la dependencia del espacio en vertederos.
Participación y concienciación pública limitadas en los programas de reciclaje y segregación de residuos
A pesar de la distribución de contenedores con código de colores a más de 200,000 hogares, la contaminación promedio de los materiales reciclables aún ronda el 40%. La fuerza laboral de Catar está compuesta en un 88% por expatriados, con diversos hábitos de eliminación y una alta rotación de personal que dificulta la continuidad de la labor de divulgación. Las encuestas realizadas en 2025 mostraron que solo el 22% de los residentes podía clasificar correctamente cinco artículos comunes. La alta contaminación duplica la mano de obra para la reclasificación manual y reduce la productividad, lo que eleva el coste por tonelada recuperada. Las aplicaciones móviles gamificadas que recompensan la correcta segregación están ganando terreno, pero aún no han alcanzado una masa crítica entre los trabajadores con salarios bajos, que a menudo carecen de teléfonos inteligentes.
Análisis de segmento
Por tipo de residuo: Dominancia orgánica enmascara sobretensiones electrónicas
Los residuos orgánicos representaron el 48.2 % del tonelaje total en 2025, lo que subraya su papel como la mayor parte del mercado de gestión de residuos sólidos de Qatar. La planta piloto de digestión anaeróbica de Doha procesa 15 000 toneladas al año, vendiendo biogás para la cogeneración; sin embargo, el procesamiento de los 1.1 millones de toneladas de residuos orgánicos del país requeriría una inversión de 900 millones de dólares en capacidad de digestión adicional. Las cargas con alto contenido de humedad generan costosos controles de lixiviados, pero también ofrecen un potencial de desvío de residuos a corto plazo si se mejora la separación de residuos domésticos.
Los residuos electrónicos siguen representando un flujo de residuos relativamente pequeño, pero se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.51 % hasta 2031. Las normas de responsabilidad ampliada del productor, adoptadas en 2024, obligan a los minoristas de electrónica a instalar puntos de recogida, y grandes cadenas como Lulu Hypermarket ya han establecido puntos de recogida en los centros comerciales de Doha. Los altos valores de recuperación de cobre, oro y paladio ayudan a compensar los costes de procesamiento, lo que convierte a los residuos electrónicos en un nicho de mercado lucrativo a medida que aumenta el cumplimiento normativo en el mercado de gestión de residuos sólidos de Qatar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente: Los volúmenes residenciales se encuentran con la complejidad industrial
Los hogares residenciales generaron el 47.25 % de los residuos en 2025, lo que refleja una producción per cápita de 1.6 kg al día en distritos de torres y complejos de villas. El software de planificación de rutas ahora reduce el tiempo de inactividad y el consumo de diésel, pero el acceso a las comunidades cerradas aún reduce la productividad. Ante el aumento de las multas por segregación, los operadores integran contenedores inteligentes con etiquetas QR para recompensar a los hogares que mantienen la contaminación por debajo del 10 %.
Los generadores industriales se expanden a una tasa de crecimiento anual compuesta (TCAC) del 6.95%, a medida que las plantas de gas natural licuado (GNL) de North Field y las plantas de desalinización aumentan los volúmenes de residuos peligrosos. Los catalizadores gastados y los absorbentes contaminados de Ras Laffan exigen transporte autorizado y almacenamiento seguro. La gestión especializada eleva los márgenes en comparación con los contratos residenciales, lo que motiva a las empresas globales a consolidarse en el mercado catarí de gestión de residuos sólidos.
Por servicio: el dominio del tratamiento cede ante el impulso de la recuperación
Las funciones de eliminación y tratamiento representaron el 78.1 % de los ingresos de 2025, basados en el vertedero de Umm Al Afai y en proyectos piloto limitados de tratamiento mecánico-biológico. La directiva del ministerio, que prohíbe el vertido directo de residuos no tratados después de 2030, ya está redirigiendo el capital hacia la conversión de residuos en energía (WtE), la co-combustión de combustibles derivados de residuos y las líneas de clasificación avanzadas.
Se prevé que las actividades de reciclaje y recuperación de materiales registren el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.05 %. La zona industrial de Al Afjah adjudicó 51 parcelas destinadas exclusivamente al reciclaje, impulsando la línea de lavado de PET de Averda y la planta de embalaje de Elite Paper. Los manifiestos digitales y el seguimiento basado en blockchain garantizan la trazabilidad a los clientes corporativos, lo que anima a más productores a financiar programas de ciclo cerrado en el contexto del mercado de gestión de residuos sólidos de Qatar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Doha poseía el 50.1% de la cuota de mercado en 2025, gracias a su alta densidad de población y a sus flujos de materiales reciclables de alto valor. Sin embargo, su planta de reciclaje de residuos sólidos (MRF) ya opera a aproximadamente el 85% de su capacidad, lo que urge la expansión o el desarrollo de instalaciones satélite. La aplicación por parte del municipio de multas de segregación de USD 1,370 en 2025 impulsó el cumplimiento de las normas en las zonas piloto, pero la ampliación de la aplicación a todos los distritos depende de la monitorización digital y la capacidad judicial.
La Ciudad Educativa de Al Rayyan obtuvo la certificación de cero residuos en 2024, demostrando un liderazgo institucional que el ministerio ahora promueve en campus y hospitales de todo el país. El puerto de Hamad, en Al Wakrah, gestiona carga y embalajes dañados que los operadores embalan para la exportación, lo que demuestra cómo los activos logísticos pueden monetizar los materiales reciclables incluso cuando el consumo interno es bajo.
El resto de Qatar lidera la expansión del mercado, con actividades de gestión de residuos que se proyecta crecerán a una CAGR del 7.35 % hasta 2031. Los municipios periféricos como Al Khor, Dukhan y Mesaieed obtienen impulso de los hidrocarburos y la industria pesada. [3] Msheireb Properties, “Resultados del piloto de recolección de residuos por vacío 2025”, msheireb.com La fuerza laboral entrante de Al Khor impulsará la demanda residencial; Dukhan se centra en la remediación de suelos contaminados; Mesaieed es pionero en sinergias circulares utilizando subproductos industriales. El ministerio ha destinado subsidios para cerrar las brechas de viabilidad para nuevas plantas de clasificación de residuos y estaciones de transferencia, reconociendo que la infraestructura debe seguir los volúmenes cambiantes de residuos en todo el mercado de gestión de residuos sólidos de Qatar.
Panorama competitivo
El mercado de gestión de residuos sólidos de Qatar presenta una concentración moderada, con las grandes empresas internacionales Veolia, Averda y Urbaser controlando una participación significativa en los contratos municipales, gracias a su experiencia operativa global, sus capacidades de servicio integrado y sus sólidos recursos financieros. Competidores locales como Seashore Group y Milaha Logistics responden con una amplia cobertura de última milla y paquetes logísticos integrales que combinan la recolección con la manipulación portuaria y los servicios industriales. [4] Veolia, “Qatar Operations Fact Sheet 2025”, veolia.com
El posicionamiento estratégico gira en torno a la integración vertical. La adquisición por parte de Averda en 2024 de una recicladora de Al Afjah garantiza materia prima para su nueva línea de lavado de PET, mientras que Urbaser se asocia con una empresa de ingeniería europea para presentar una oferta por el contrato de construcción y operación de la planta de reciclaje de residuos de Mesaieed. Veolia extiende las redes de contenedores IoT en Education City, utilizando datos de llenado en tiempo real para mejorar la eficiencia de las rutas y satisfacer los incentivos de desvío.
La tecnología es el nuevo campo de batalla. La prueba de clasificación robótica de Seashore mejoró la pureza al 95%, lo que permitió obtener mayores precios de exportación para los plásticos. La modernización de la flota de Milaha a gas natural comprimido se alinea con los objetivos energéticos nacionales y reduce los costos de combustible en un 15%. A medida que aumentan las necesidades de capital para la energía renovable y la infraestructura inteligente, es probable que el sector consolide entre 5 y 7 operadores integrados que puedan financiar soluciones integrales dentro del mercado catarí de gestión de residuos sólidos.
Líderes de la industria de gestión de residuos sólidos de Qatar
-
Grupo Seashore
-
Servicios ambientales de Averda
-
Veolia Catar
-
Urbaser Catar
-
Milaha Logistics (Unidad de Residuos)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Veolia Qatar y la Fundación Qatar se asociaron en un contrato de 18 millones de dólares para instalar 500 contenedores inteligentes con IoT en la Ciudad de la Educación, optimizando las rutas y reduciendo las emisiones en un 35 %. Esta iniciativa establece un nuevo estándar institucional para las prácticas de economía circular, con el objetivo de lograr una tasa de desviación de residuos del 70 % para 2026.
- Marzo de 2025: El Ministerio de Municipalidad de Catar lanzó un programa digital de segregación de residuos en 250,000 establecimientos, que incluye una aplicación de seguimiento gamificada y multas de hasta 50,000 QAR (13,735 USD) por incumplimiento. Esta estricta aplicación busca impulsar al país hacia su objetivo de la Visión Nacional 2030 de reducir el 85 % de los residuos destinados a vertederos.
- Febrero de 2025: DSWMC adjudicó un contrato de diseño, construcción y operación de 123 millones de dólares a un consorcio liderado por Urbaser para una planta de conversión de residuos en energía de 640,000 toneladas en Mesaieed, cuya conexión a la red está prevista para 2028.
- Enero de 2025: Milaha Logistics incorporó 15 camiones compactadores de gas natural comprimido para dar servicio a Ras Laffan y Mesaieed.
Alcance del informe sobre el mercado de gestión de residuos sólidos de Qatar
| Residuos orgánicos (de alimentos y de jardín) |
| Papel y cartón |
| Desperdicios plásticos |
| Residuos Metálicos |
| Residuos de vidrio |
| E-Waste |
| Textiles y cuero |
| Otros (Caucho, Madera, etc.) |
| Residencial |
| Comercial (oficina, comercio minorista, etc.) |
| Industrial |
| Institucional |
| Servicios Municipales (Limpieza Viaria, Parques, etc.) |
| Construcción y demolición |
| Recolección, transporte, segregación y preprocesamiento | |
| Método de eliminación/tratamiento | Reciclaje y recuperación de materiales |
| El compostaje | |
| Digestión anaeróbica | |
| Recuperación de energía (WtE / RDF / Biogás) | |
| Relleno sanitario | |
| Otros (Incineración sin recuperación de energía, MBT) | |
| Servicios auxiliares y de soporte (auditoría, consultoría, gestión inteligente de residuos) |
| Doha |
| al Rayyan |
| Al Wakrah |
| Resto de Catar |
| Por Tipo de Residuos | Residuos orgánicos (de alimentos y de jardín) | |
| Papel y cartón | ||
| Desperdicios plásticos | ||
| Residuos Metálicos | ||
| Residuos de vidrio | ||
| E-Waste | ||
| Textiles y cuero | ||
| Otros (Caucho, Madera, etc.) | ||
| Por fuente | Residencial | |
| Comercial (oficina, comercio minorista, etc.) | ||
| Industrial | ||
| Institucional | ||
| Servicios Municipales (Limpieza Viaria, Parques, etc.) | ||
| Construcción y demolición | ||
| Por servicio | Recolección, transporte, segregación y preprocesamiento | |
| Método de eliminación/tratamiento | Reciclaje y recuperación de materiales | |
| El compostaje | ||
| Digestión anaeróbica | ||
| Recuperación de energía (WtE / RDF / Biogás) | ||
| Relleno sanitario | ||
| Otros (Incineración sin recuperación de energía, MBT) | ||
| Servicios auxiliares y de soporte (auditoría, consultoría, gestión inteligente de residuos) | ||
| por la ciudad | Doha | |
| al Rayyan | ||
| Al Wakrah | ||
| Resto de Catar | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de gestión de residuos sólidos de Qatar en 2026?
Se estima que alcanzará los 2.90 millones de dólares en 2026 y que llegará a los 3.91 millones de dólares en 2031.
¿Qué tipo de residuos generan el tonelaje actual?
Los residuos orgánicos, principalmente alimentos y restos de jardín, representaron el 48.2% del volumen total en 2025.
¿Qué segmento está creciendo más rápido?
Se proyecta que los desechos electrónicos aumentarán a una tasa compuesta anual del 8.51 % entre 2026 y 2031 a medida que se acelera la rotación de dispositivos.
¿Por qué están aumentando los proyectos de conversión de residuos en energía?
El espacio en los vertederos es limitado y la Visión Nacional 2030 tiene como objetivo desviar el 85 % de los residuos; las plantas de valorización energética de residuos ofrecen tratamiento térmico y generación de electricidad que se ajustan a estos objetivos.
¿Quiénes son los principales proveedores de servicios?
Veolia, Averda y Urbaser dominan los contratos municipales, mientras que Seashore Group y Milaha Logistics se centran en clientes comerciales e industriales.
¿Cuál es el plazo regulatorio más importante que tenemos por delante?
Para diciembre de 2027, todos los establecimientos deberán segregar los residuos en flujos orgánicos, reciclables y residuales o enfrentar multas crecientes.


