

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 524.39 Million |
| Tamaño del mercado (2031) | USD 758.23 Million |
| Tasa de crecimiento (2026 - 2031) | 7.70% CAGR |
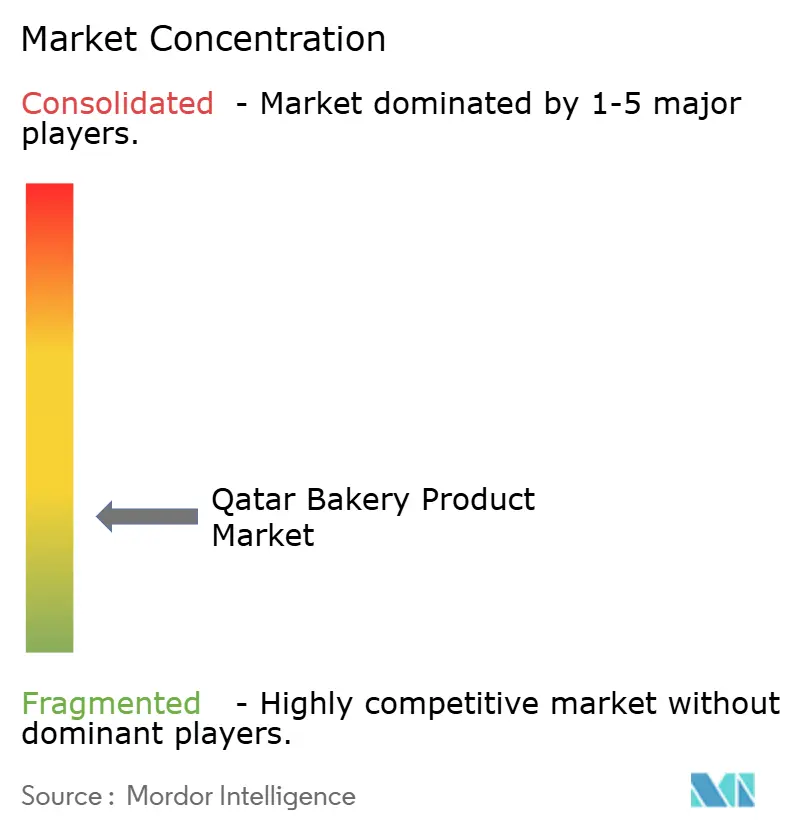
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de productos de panadería de Qatar realizado por Mordor Intelligence
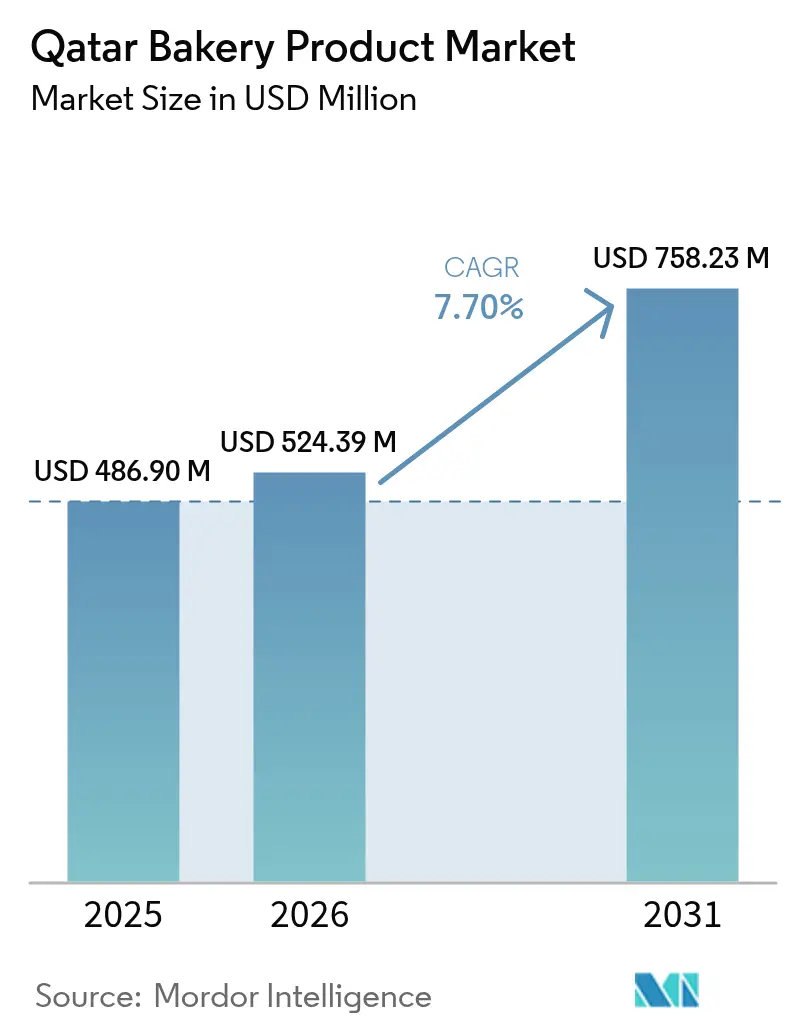
El mercado de productos de panadería de Qatar se valoró en 486.90 millones de dólares en 2025 y se estima que crecerá de 524.39 millones de dólares en 2026 a 758.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.70 % durante el período de previsión (2026-2031). Esta sólida expansión refleja la diversificación económica general de Qatar, donde las actividades no relacionadas con los hidrocarburos contribuyen ahora con aproximadamente dos tercios de la producción nacional, según datos del Fondo Monetario Internacional de 2023. [ 1 ]Fuente: Fondo Monetario Internacional, "Qatar: Consulta del Artículo IV de 2024 - Comunicado de prensa; Informe del personal técnico; y Declaración del Director Ejecutivo por Qatar", imf.orgCuatro factores definen el panorama actual. En primer lugar, el estímulo gubernamental bajo la Tercera Estrategia Nacional de Desarrollo continúa canalizando la inversión privada hacia la industria alimentaria, lo que aumenta la capacidad de suministro interno, según la Asociación de Comercio Internacional. [ 2 ]Fuente: Administración de Comercio Internacional, “Guía comercial del país de Qatar”, trade.govEn segundo lugar, una población multicultural, donde los expatriados superan en número a los cataríes, sustenta una demanda constante de líneas de panadería de estilo occidental, junto con productos básicos árabes tradicionales. En tercer lugar, las rápidas mejoras en el comercio digital permiten a las panaderías superar las limitaciones geográficas, llegar a nuevos consumidores y recopilar información en tiempo real para optimizar los surtidos. Por último, el apoyo político mediante la exención de aranceles aduaneros para la harina de trigo y préstamos subsidiados para procesadores de alimentos protege los márgenes de beneficio y fomenta la expansión.
Conclusiones clave del informe
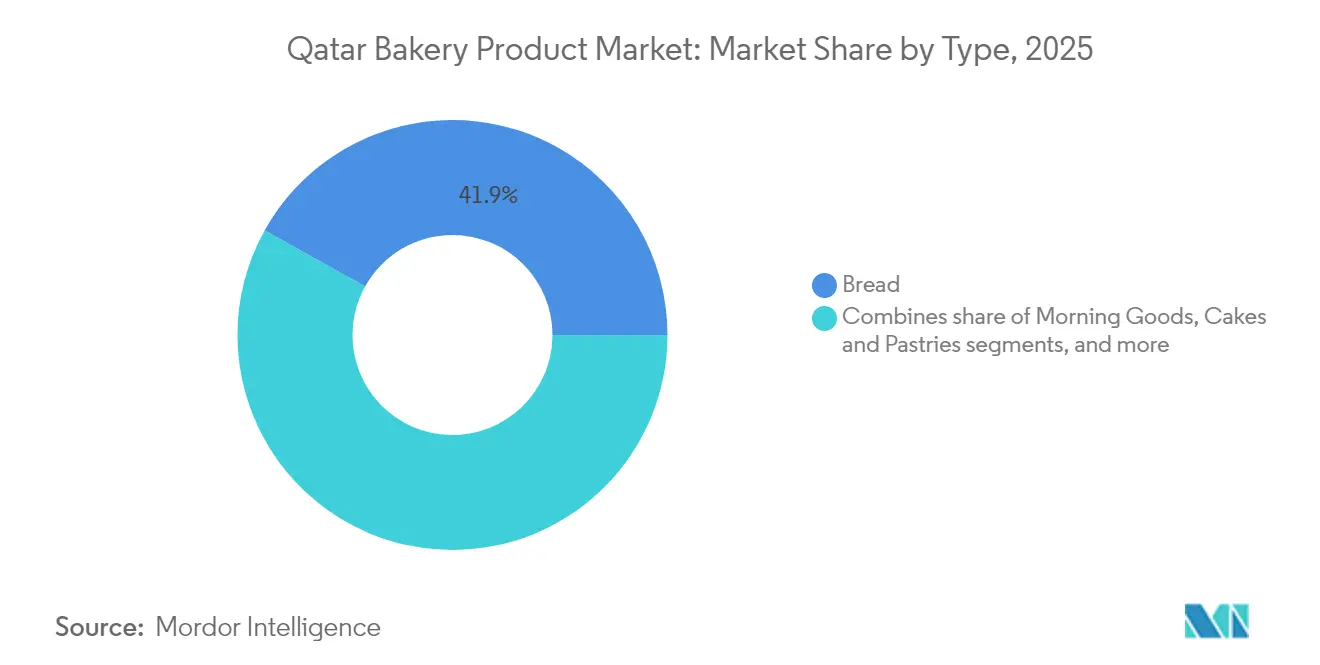
- Por tipo, los productos de pan representan el 41.92% de la participación de mercado de productos de panadería de Qatar en 2025, y los productos matutinos surgen como el segmento de más rápido crecimiento con una CAGR proyectada del 7.78% durante 2026-2031.
- Por forma, los productos frescos constituyen el 63.60% de la participación de mercado de productos de panadería de Qatar en 2025, mientras que se espera que los productos congelados crezcan a una CAGR del 8.95% hasta 2031.
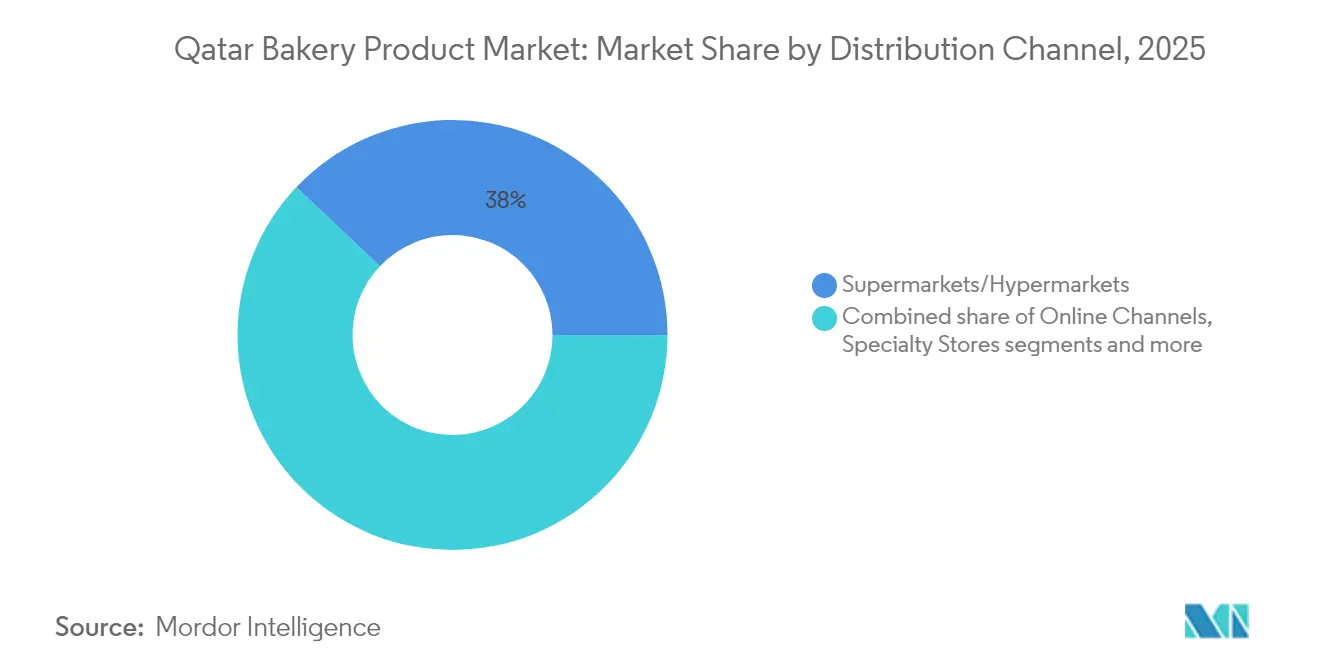
- Por canal de distribución, los supermercados/hipermercados controlan el 37.95% de la cuota del canal de distribución en 2025, y se proyecta que el comercio minorista en línea se expandirá a una CAGR del 10.98% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos de panadería de Qatar
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El crecimiento de la población expatriada diversifica las preferencias de productos | + 1.2% | Qatar National, con repercusión en el CCG | Mediano plazo (2-4 años) |
| Influencia de la cultura occidental | + 0.8% | Qatar Nacional, centros urbanos | Largo plazo (≥ 4 años) |
| Aumento del comercio minorista en línea y de los servicios de entrega de alimentos | + 1.5% | Qatar National, concentrado en Doha | Corto plazo (≤ 2 años) |
| Apoyo gubernamental a la producción local | + 1.0% | Nacional de Qatar | Mediano plazo (2-4 años) |
| Demanda de productos de panadería funcionales y orientados a la salud | + 0.9% | Qatar National, segmentos premium | Largo plazo (≥ 4 años) |
| Crecimiento de los sectores del turismo y la hostelería | + 1.1% | Qatar National, zonas de hospitalidad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El crecimiento de la población expatriada diversifica las preferencias de productos
La población expatriada de Catar impulsa patrones de demanda sofisticados que van más allá de la panadería tradicional árabe hacia variedades internacionales. La composición demográfica crea segmentos de consumo diferenciados: los expatriados occidentales prefieren el pan y la repostería artesanal, mientras que las comunidades del sur de Asia impulsan la demanda de productos horneados especializados. Esta segmentación facilita estrategias de posicionamiento premium, como lo demuestra el éxito de las cadenas internacionales de panadería que se establecen en los principales centros comerciales de Catar. La influencia de los expatriados se extiende a las preferencias de ingredientes, con una mayor demanda de harinas orgánicas y especiales que ofrecen mayores márgenes de beneficio. Los datos gubernamentales indican que el gasto de los expatriados en alimentos y bebidas ha crecido de forma constante, lo que impulsa la expansión sostenida del mercado en los segmentos de panadería premium, según datos de la Autoridad de Planificación y Estadística de Catar.
Influencia de la cultura occidental
La penetración cultural occidental transforma los patrones de consumo tradicionales, especialmente entre los jóvenes, quienes muestran una mayor aceptación de los productos de panadería no tradicionales. Este cambio cultural se manifiesta en una mayor demanda de repostería para el desayuno, panes artesanales y pasteles para celebraciones que se ajustan a las preferencias del estilo de vida occidental. Esta tendencia se acelera gracias a la influencia de las redes sociales y la presencia internacional de marcas, lo que crea oportunidades para el posicionamiento de productos premium. Las instituciones educativas y las corporaciones multinacionales refuerzan aún más los patrones dietéticos occidentales en sus comunidades. Esta evolución cultural impulsa la premiumización del mercado, con consumidores dispuestos a pagar precios más altos por productos de panadería auténticos de estilo occidental que cumplan con las expectativas de calidad establecidas en sus países de origen.
Aumento del comercio minorista en línea y de los servicios de entrega de alimentos
La transformación digital acelera la accesibilidad de los productos de panadería a través de sofisticadas redes de entrega que superan las limitaciones de la distribución tradicional. La expansión de la promoción de la marca "Hecho en Qatar" de Talabat aumentó la distribución de productos de panadería locales a los mercados regionales en un 30 % en colaboraciones comerciales. El canal en línea permite a las panaderías más pequeñas llegar a bases de clientes más amplias sin inversiones sustanciales en infraestructura física. La personalización impulsada por IA mejora la interacción con el cliente, con startups locales como Dieture que implementan asistentes de IA multilingües para brindar orientación nutricional personalizada. Según la Administración de Comercio Internacional, la contribución proyectada de la economía digital de 11 mil millones de USD al PIB no hidrocarburo para 2030 apoya directamente la expansión del mercado de panadería a través de capacidades de distribución mejoradas [3] Fuente: Administración de Comercio Internacional, “Guía Comercial del País de Qatar”, trade.gov . Los modelos de suscripción y las opciones de pedidos al por mayor crean flujos de ingresos predecibles al tiempo que reducen los costos de adquisición de clientes.
Apoyo gubernamental a la producción local
Las iniciativas estratégicas de seguridad alimentaria de Catar impulsan inversiones sustanciales en la capacidad de producción nacional de panadería, reduciendo la vulnerabilidad a las importaciones y apoyando el desarrollo económico local. El programa QDB Jahiz ofrece apoyo integral, que incluye centros de capacitación, financiación de equipos y asistencia para el acceso al mercado, dirigido específicamente a fabricantes de alimentos y bebidas. La contribución del sector manufacturero alcanzó los 80,254 millones de QAR al PIB en 2022, siendo el procesamiento de alimentos una prioridad estratégica para su expansión continua. Las reducciones de tasas gubernamentales de hasta el 90% para el registro de empresas reducen significativamente las barreras de entrada para nuevas operaciones de panadería, según la Ley de Catar. El énfasis de la Estrategia Nacional de Manufactura en tecnologías de fabricación avanzadas posiciona al sector panadero de Catar para obtener ganancias de productividad y mejoras de calidad que mejoran la competitividad frente a las alternativas importadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia de materias primas importadas | -0.7% | Nacional de Qatar | Corto plazo (≤ 2 años) |
| Preferencia por productos de panadería tradicionales y étnicos | -0.5% | Qatar National, segmentos tradicionales | Largo plazo (≥ 4 años) |
| Regulaciones alimentarias estrictas | -0.4% | Nacional de Qatar | Mediano plazo (2-4 años) |
| Patrón de consumo estacional | -0.3% | Nacional de Qatar | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Dependencia de materias primas importadas
La limitada capacidad agrícola de Qatar exige una importación sustancial de materias primas, lo que genera vulnerabilidad ante las interrupciones de la cadena de suministro global y la volatilidad de los precios. La harina de trigo, a pesar de no tener aranceles aduaneros, sigue sujeta a las fluctuaciones del mercado internacional, que impactan directamente los costos de producción. El bloqueo demostró los riesgos estratégicos de la dependencia de las importaciones, lo que impulsó iniciativas gubernamentales para diversificar las fuentes de suministro y aumentar las reservas estratégicas. Los costos de transporte y las complejidades logísticas añaden gastos adicionales que reducen los márgenes de beneficio de los productores locales. Las fluctuaciones monetarias frente a las principales divisas de las materias primas crean estructuras de costos impredecibles que dificultan las estrategias de precios a largo plazo. Esta restricción se intensifica durante los picos mundiales de precios de las materias primas, como se observó durante las recientes tensiones geopolíticas que afectaron a los mercados de granos.
Regulaciones alimentarias estrictas
Catar mantiene un marco integral de seguridad alimentaria, alineado con las normas del CCG, lo que impone importantes costos de cumplimiento que afectan a las pequeñas panaderías. Los requisitos obligatorios incluyen especificaciones detalladas de etiquetado en árabe, una extensa documentación de certificados sanitarios y rigurosos procesos de certificación Halal, lo que aumenta la complejidad del desarrollo de productos y los procedimientos de importación. Los nuevos productos requieren aprobaciones y documentación exhaustivas previas a la importación, lo que amplía el plazo de entrada al mercado de los productos de panadería. La estructura regulatoria crea importantes barreras de entrada que benefician a las empresas consolidadas con sólidas capacidades de cumplimiento y equipos regulatorios especializados. Las empresas deben invertir continuamente en amplios programas de capacitación del personal y en actualizaciones integrales de los sistemas para cumplir con las regulaciones, que se actualizan con frecuencia, y las normas de seguridad alimentaria en constante evolución.
Análisis de segmento
Por tipo: Los productos matutinos impulsan la expansión del segmento premium
Morning Goods representa el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.78 % prevista para 2026-2031, aprovechando la evolución de los hábitos de consumo de desayuno de la diversa población catarí. Este segmento se beneficia de un estilo de vida orientado a la comodidad y de una mayor adopción de las tradiciones occidentales de desayuno, especialmente entre las comunidades de expatriados y los grupos demográficos más jóvenes. El pan mantiene la mayor cuota de mercado, con un 41.92 % en 2025, gracias a su condición de producto básico en todos los segmentos demográficos y preferencias culturales. Las variedades tradicionales de pan árabe siguen dominando las ventas por volumen, mientras que los panes artesanales y especiales alcanzan precios elevados en los canales minoristas de alta gama.
El segmento de pasteles y repostería muestra un crecimiento constante debido a la creciente tendencia a celebrar ocasiones personales y sociales, junto con la creciente demanda del sector hostelero. El segmento de galletas y bizcochos experimenta un crecimiento principalmente debido a su larga vida útil, que reduce el desperdicio y las preocupaciones por el almacenamiento. Su práctico envase y su presentación lista para consumir los convierten en opciones populares entre los consumidores minoristas que buscan refrigerios rápidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: los productos congelados transforman la dinámica de la cadena de suministro
Se proyecta que el segmento de productos congelados crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.95 % durante el período 2026-2031, impulsado por la optimización de la cadena de suministro y la demanda de una calidad constante por parte de minoristas y consumidores. Los productos de panadería congelados ofrecen una mayor vida útil, minimizan el desperdicio y permiten una producción centralizada, lo que mejora la rentabilidad de los fabricantes. Además, los productos congelados ayudan a las empresas a gestionar eficazmente las fluctuaciones de inventario y las variaciones estacionales de la demanda. Los productos frescos se mantienen dominantes, con una cuota de mercado del 63.60 % en 2025, ya que los consumidores siguen prefiriendo el pan y la bollería tradicionales para consumo inmediato, valorando la experiencia sensorial de los productos recién horneados y su sabor superior.
El segmento de alimentos congelados está en crecimiento debido a la creciente demanda de productos de conveniencia y calidad estandarizada por parte de los consumidores. Las tecnologías avanzadas de congelación, como la congelación rápida y los sistemas criogénicos, preservan el valor nutricional y la textura, a la vez que previenen la formación de cristales de hielo. Los modernos procesos de descongelación utilizan cámaras de temperatura controlada y tecnologías de microondas para mantener la integridad del producto. Estas mejoras tecnológicas permiten que los productos lleguen a mercados distantes conservando sus características de calidad. Este desarrollo se alinea con la estrategia de seguridad alimentaria de Catar, ya que permite una gestión eficaz del inventario mediante capacidades de almacenamiento a largo plazo y reduce la dependencia de los ciclos de producción diarios, lo que ayuda a protegerse contra las interrupciones en la cadena de suministro y las variaciones estacionales en la disponibilidad de alimentos.
Por canal de distribución: la transformación digital acelera el acceso al mercado
El comercio minorista en línea se perfila como el canal de distribución de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.98 % prevista para 2026-2031, impulsada por la expansión de las plataformas digitales y los cambios en los hábitos de compra de los consumidores. Este crecimiento refleja el desarrollo de la economía digital de Catar, con una infraestructura de comercio electrónico que facilita la entrega fluida de productos de panadería en todo el país. Los supermercados e hipermercados mantienen la mayor cuota de mercado, con un 37.95 % en 2025, gracias a sus sólidas relaciones con los clientes y a su completo surtido de productos. Estos grandes minoristas proporcionan una visibilidad esencial para el lanzamiento de nuevos productos y las promociones de temporada.
Las tiendas de conveniencia atienden la creciente demanda de productos de panadería para llevar, en particular productos para el desayuno y refrigerios adaptados a estilos de vida ajetreados. Las tiendas especializadas mantienen posiciones de nicho, atendiendo a comunidades culturales específicas y segmentos de productos premium. La transformación digital permite a las panaderías más pequeñas competir eficazmente con las grandes empresas, llegando directamente a los clientes sin grandes inversiones en infraestructura física.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado catarí de productos de panadería se beneficia de la demanda urbana concentrada en Doha y las áreas metropolitanas circundantes, donde la población expatriada y las actividades turísticas impulsan los patrones de consumo. La compacta geografía del país facilita redes de distribución eficientes que respaldan tanto productos frescos como congelados en todos los segmentos del mercado. Las inversiones gubernamentales en infraestructura, como la ampliación del puerto de Hamad y la mejora de la capacidad logística, optimizan la eficiencia de la cadena de suministro, tanto para la producción nacional como para las materias primas importadas. El legado de infraestructura posterior a la Copa Mundial de la FIFA continúa impulsando el crecimiento del sector, generando una demanda sostenida de productos de panadería comerciales.
La integración regional dentro del CCG crea oportunidades de expansión transfronteriza, como lo demuestra el éxito de Talabat en la promoción de productos cataríes en Kuwait y otros mercados vecinos. La concentración geográfica facilita estrategias de marketing específicas y una atención al cliente eficiente que impulsan un posicionamiento premium. La ubicación estratégica de Catar como centro regional potencia su potencial como centro de distribución para las marcas internacionales de panadería que buscan acceder al mercado del CCG. Su limitado alcance geográfico permite una cobertura integral del mercado mediante estrategias de distribución específicas que maximizan la penetración y el alcance del cliente.
Las zonas económicas y las zonas de libre comercio ofrecen oportunidades adicionales para la fabricación y distribución de productos de panadería, gracias a los incentivos gubernamentales que apoyan la capacidad de producción local. La estabilidad geográfica y el entorno político crean condiciones favorables para la inversión a largo plazo en instalaciones de producción e infraestructura de distribución. Las capacidades de almacenamiento y transporte con clima controlado garantizan el mantenimiento de la calidad del producto en toda la red de distribución, lo que impulsa tanto el consumo interno como las posibles oportunidades de exportación a los mercados regionales.
Panorama regulatorio
Qatar regula la fabricación e importación de productos de panadería principalmente a través del Departamento de Seguridad Alimentaria del Ministerio de Salud Pública (MoPH), con el registro obligatorio de establecimientos y productos alimenticios mediante la plataforma Wathiq del MoPH y los flujos de trabajo asociados del Sistema de Regulación Alimentaria de Qatar (QFRS). Los productos e ingredientes de panadería deben cumplir con las normas de seguridad alimentaria y etiquetado aplicables del CCG/GSO, incluyendo el etiquetado en árabe o bilingüe (árabe e inglés) que indique el nombre del producto, los ingredientes, el peso neto, las fechas de producción y caducidad, y el país de origen.
Para los productos de panadería importados y los insumos clave, el despacho se realiza a través de la Autoridad General de Aduanas mediante el procedimiento de ventanilla única Al Nadeeb, seguido de una inspección basada en el riesgo en los puntos de entrada por parte de la Sección de Sanidad Portuaria y Control de Alimentos. Cuando los productos incluyen aditivos de origen animal, se requiere documentación Halal, respaldada por las directrices del Ministerio de Salud Pública para la importación de alimentos Halal y el reconocimiento de certificados de organismos islámicos aprobados. Esto hace que la preparación de la documentación y la calificación de los proveedores sean fundamentales para un acceso al mercado que cumpla con la normativa.
Análisis de la cadena de valor
La cadena de valor comienza con la importación de granos, harina, grasas, azúcares, productos lácteos, levadura y envases, lo que refleja la limitada base agrícola de Qatar para insumos clave de panadería. El puerto de Hamad funciona como puerta de entrada logística fundamental, respaldado por silos de granos de alta capacidad en el Centro de Seguridad Alimentaria y una infraestructura de seguridad alimentaria más amplia, liderada por el gobierno, que regula el suministro mediante reservas estratégicas y fuentes de abastecimiento diversificadas.
La transformación de la cadena de suministro se divide entre fabricantes industriales y panaderías artesanales o dentro de tiendas, con clústeres de producción en zonas industriales como la Nueva Zona Industrial de Doha. En marzo de 2026, el Ministerio de Comercio e Industria informó de 138 fábricas nacionales de procesamiento de alimentos operando en Qatar, incluidas 15 instalaciones dedicadas a la producción de panadería y pasta, lo que indica una base manufacturera local en expansión. La distribución final está liderada por el comercio moderno (supermercados e hipermercados), el sector de la restauración (hoteles, cafeterías y restaurantes), los formatos de conveniencia y los canales en línea con servicio de entrega a domicilio, que están en rápida expansión. Estas plataformas permiten llegar directamente al consumidor para los surtidos de productos frescos y mejorar la rotación de los productos congelados.
Panorama competitivo
El mercado catarí de productos de panadería presenta una competencia fragmentada, lo que indica importantes oportunidades para consolidar su cuota de mercado entre las empresas consolidadas. Empresas locales como Qbake (Qatar Flour Mills Co.) y Doha Modern Bakery compiten con marcas internacionales como Mondelez International, Dunkin' (Inspire Brands) y Kellanova, lo que crea un entorno competitivo diverso. Esta fragmentación facilita estrategias de posicionamiento de nicho, donde las empresas se centran en categorías de productos, canales de distribución o segmentos de clientes específicos para establecer ventajas competitivas.
Las empresas del mercado se diferencian mediante la adopción de tecnología, implementando plataformas digitales avanzadas para optimizar las interacciones con los clientes y recopilar datos de los consumidores. Estas soluciones digitales permiten a las empresas supervisar y optimizar la eficiencia de la cadena de suministro, desde la adquisición hasta la distribución. Además, las empresas utilizan la tecnología para la investigación y el desarrollo, lo que resulta en formulaciones de productos y diseños de envases innovadores. El entorno competitivo se alinea con las tendencias del mercado del CCG, especialmente en la oferta de productos premium dirigida a consumidores adinerados y en las innovaciones centradas en la salud que abordan la creciente preocupación por el bienestar de la población.
Las empresas entran y se expanden en el mercado mediante alianzas estratégicas y empresas conjuntas, lo que ayuda a las marcas internacionales a adquirir conocimiento del mercado local y redes de distribución. El marco regulatorio beneficia a las organizaciones con sólidos sistemas de cumplimiento normativo, creando barreras de entrada que protegen a las empresas consolidadas, a la vez que premian la eficiencia operativa y la consistencia de los estándares de calidad.
Líderes de la industria de productos de panadería de Qatar
-
Panaderías coreanas WLL
-
Dulces Yasmeen
-
Mondelēz International
-
Grupo Wadia
-
kellanova
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Yasmeen Sweets amplió su oferta de postres levantinos en Doha con el establecimiento Yasmeen en Maysan Doha, que incluye dulces tradicionales como el Umm Ali, además de una carta de postres más amplia. Esta expansión refuerza su posicionamiento premium en ubicaciones vinculadas al sector de la hostelería y satisface la demanda de postres y productos de repostería para celebraciones, que ofrecen mayores márgenes de beneficio.
- Agosto de 2025: El Ministerio de Comercio e Industria de Qatar emitió una resolución administrativa para clausurar Ritos Bakery and Trading Company durante un mes por infringir el artículo 13-7 de la Ley n.° 8 de 2008 sobre Protección del Consumidor, debido al uso de productos de origen desconocido. Esta medida pone de manifiesto la rigurosidad de la aplicación de la ley y eleva el costo operativo de la deficiente trazabilidad y los controles a los proveedores para los productores y distribuidores de productos de panadería.
- Diciembre de 2024: SGS destacó sus servicios de Evaluación de la Conformidad de Productos (PCA) en Qatar para respaldar los Certificados de Conformidad para importaciones reguladas, en consonancia con los requisitos de acceso al mercado vinculados a las vías de conformidad aprobadas por el Ministerio de Salud Pública. El énfasis en la documentación de conformidad estructurada refuerza la necesidad de contar con etiquetado, pruebas y documentación de proveedores listos para la importación de productos e ingredientes de panadería envasados que ingresen a Qatar.
Alcance del informe del mercado de productos de panadería de Qatar
Un producto de panadería es un alimento que se elabora típicamente en una panadería o cocina de estilo panadería. Estos productos suelen ser productos horneados como pan, pasteles, galletas y muffins. Los productos de panadería suelen estar hechos de harina, azúcar, huevos y otros ingredientes, y pueden ser dulces o salados. El mercado catarí de productos de panadería está segmentado por tipo, presentación y canal de distribución. Según el tipo, el mercado se segmenta en pan, pasteles y bollería, galletas y bizcochos, productos para el desayuno y otros. Según la presentación, el mercado se segmenta en productos frescos y congelados. Según el canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, minoristas en línea y otros canales de distribución. El informe ofrece el tamaño y los valores del mercado en millones de USD durante los años previstos para los segmentos mencionados.
Por Tipo
| Pan |
| Tartas y Pasteles |
| Galletas y Galletas |
| Productos de la mañana |
| Otros |
Por formulario
| Esencias |
| Frozen |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Ventas en línea |
| Otros Canales de Distribución |
| Por Tipo | Pan |
| Tartas y Pasteles | |
| Galletas y Galletas | |
| Productos de la mañana | |
| Otros | |
| Por formulario | Esencias |
| Frozen | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Ventas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos de panadería de Qatar?
El mercado tiene un valor de USD 524.39 millones en 2026 y se proyecta que avance a USD 758.23 millones para 2031 a una CAGR del 7.70%.
¿Qué categoría de producto liderará las ventas en 2026?
El pan sigue siendo la categoría más grande, representando el 41.92% de los ingresos de 2025 y continúa expandiéndose gracias a los hábitos de consumo diario.
¿Qué tan rápido está creciendo el comercio minorista en línea de productos de panadería en Qatar?
Se prevé que el comercio minorista en línea registre una CAGR del 10.98 % entre 2026 y 2031, superando a todos los demás canales.
¿Por qué los productos de panadería congelados están ganando terreno?
Las líneas de congelados crecen a una tasa compuesta anual del 8.95 % porque ofrecen una vida útil más larga, una calidad constante y un menor desperdicio para los minoristas y los operadores de servicios de alimentos.


