

Tamaño y cuota de mercado de Quick Commerce
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 213.59 mil millones |
| Tamaño del mercado (2031) | USD 303.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis rápido del mercado de comercio electrónico realizado por Mordor Intelligence
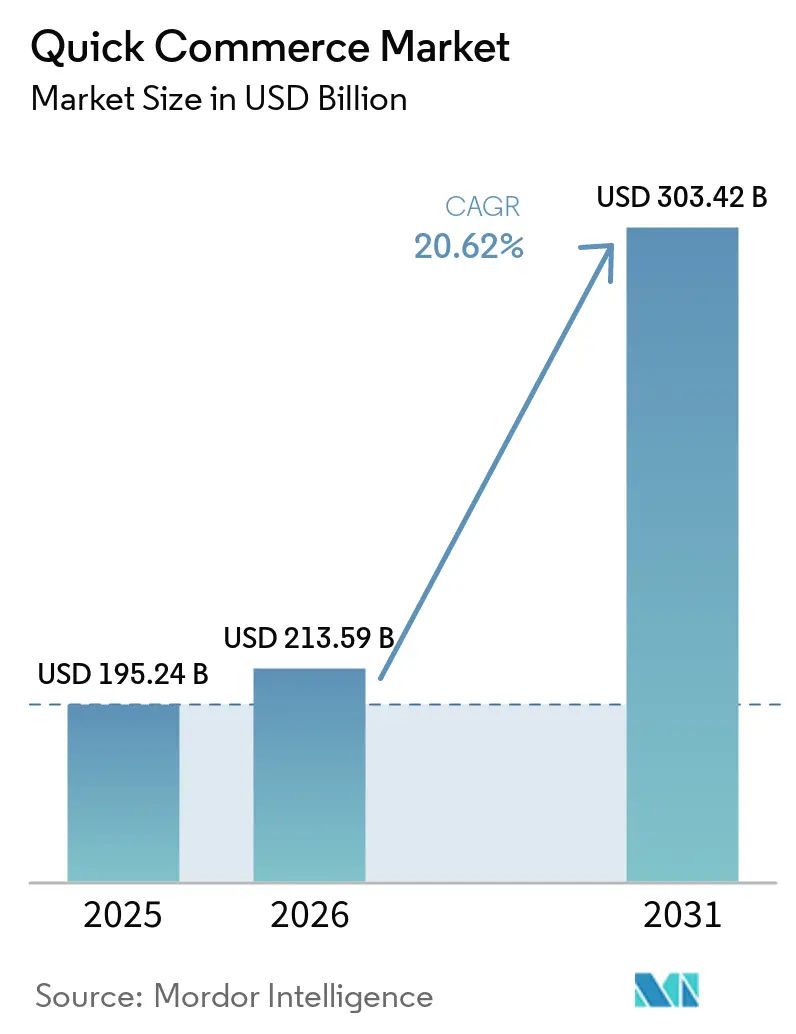
Se proyecta que el mercado del comercio rápido se expanda de 195.24 millones de dólares en 2025 y 213.59 millones de dólares en 2026 a 303.42 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 20.62% entre 2026 y 2031. Este ritmo sigue superando al del comercio digital en general e indica un cambio estructural en la forma en que los hogares compran artículos de primera necesidad. El crecimiento se ve impulsado por redes de tiendas oscuras más densas y una mejor planificación de rutas, lo que ahora permite a las plataformas mantener promesas de entrega en menos de 30 minutos a niveles de costos que eran difíciles de sostener antes de 2022. Las compras de reposición siguen siendo el caso de uso principal, ya que los pedidos pequeños y urgentes de reabastecimiento se ajustan a las rutinas urbanas y hacen que los costos de envío sean más fáciles de justificar, especialmente en hogares con dos ingresos. La competencia va más allá de la velocidad, ya que los medios minoristas, la expansión del surtido y la penetración selectiva en las ciudades se están convirtiendo en elementos centrales para la mejora de los márgenes en el mercado del comercio rápido. La presión regulatoria sobre el trabajo por encargo y el uso de terrenos para tiendas fantasma sigue frenando la expansión en algunas regiones, pero la creciente urbanización, el uso de teléfonos inteligentes y las compras orientadas a la comodidad continúan ampliando la base de clientes del mercado del comercio rápido.
Conclusiones clave del informe
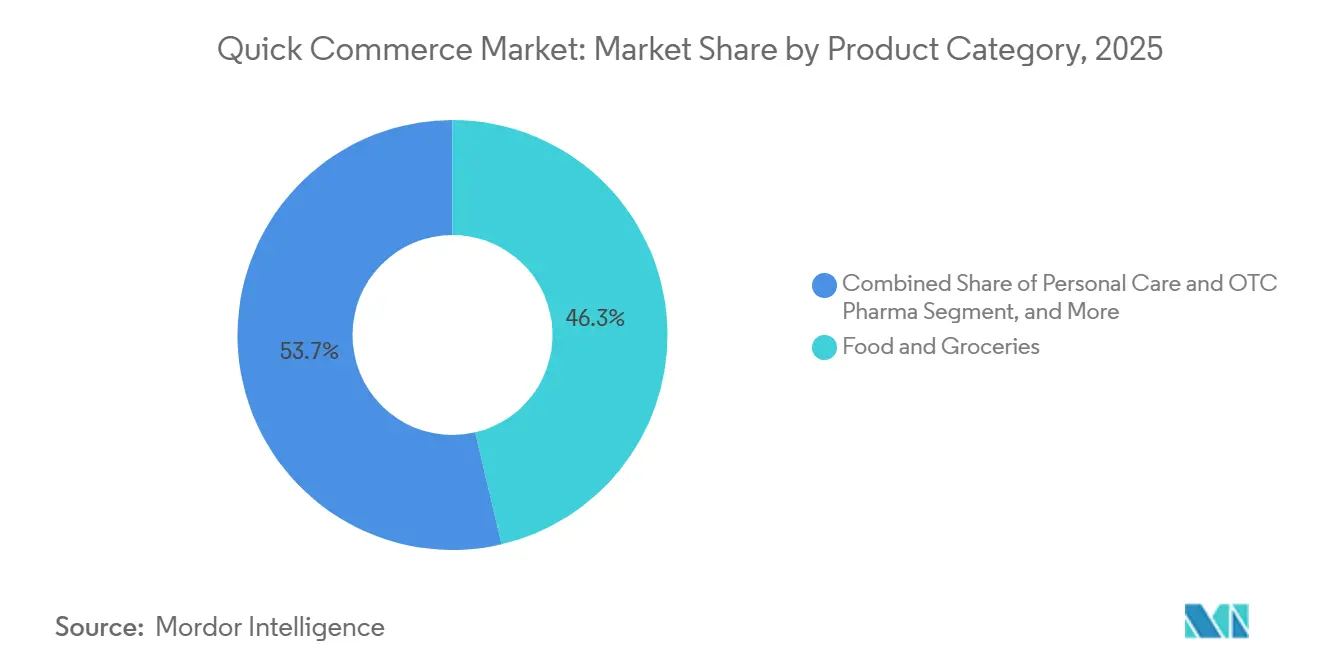
- Por categoría de producto, los alimentos y comestibles representaron el 46.34% de la cuota de mercado del comercio rápido en 2025, mientras que se prevé que el cuidado personal y los productos farmacéuticos de venta libre se expandan a una tasa de crecimiento anual compuesta del 21.34% hasta 2031.
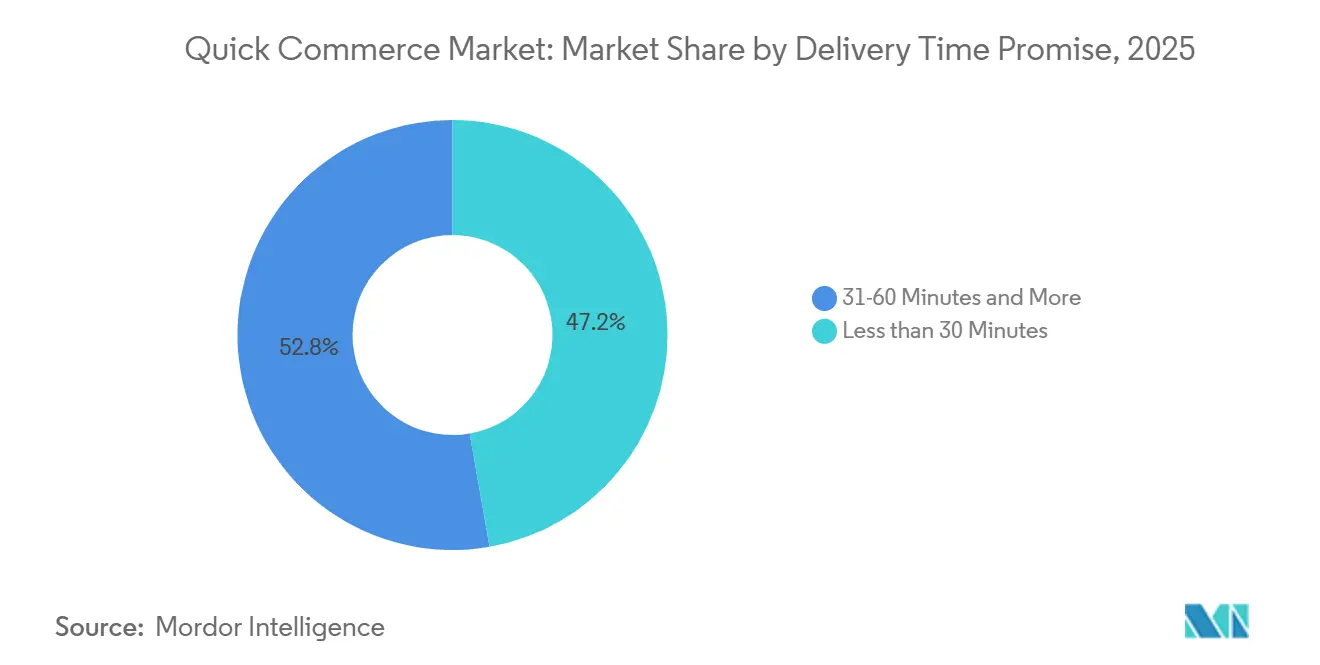
- En cuanto al plazo de entrega prometido, el segmento de menos de 30 minutos representó el 47.24% del tamaño del mercado de comercio rápido en 2025, mientras que se prevé que el segmento de 31 a 60 minutos crezca a una tasa de crecimiento anual compuesta (CAGR) del 21.23% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 39.34% de la cuota de mercado del comercio rápido en 2025 y es también el segmento regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 21.54% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de comercio rápido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de comodidad inmediata y compras de reposición | + 4.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de la red de almacenes oscuros y microdistribuidores | + 3.5% | Núcleo de Asia y el Pacífico, con repercusiones en Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de pedidos priorizando los dispositivos móviles y pagos sin efectivo | + 2.4% | Global, con mayor presencia en Asia-Pacífico y Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Expansión de la categoría más allá de las misiones de supermercado | + 2.1% | Global, líder en Asia-Pacífico, con repercusiones en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Los ingresos de los medios minoristas compensan la economía de la distribución. | + 1.6% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| La automatización de las operaciones administrativas impulsa la rentabilidad de la segunda ola urbana. | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de comodidad inmediata y compras de reposición
La disponibilidad inmediata se ha convertido en una expectativa común en las zonas urbanas densamente pobladas, y este cambio está impulsando el uso recurrente en el mercado global de comercio rápido. Los consumidores suelen usar estas aplicaciones para comprar ingredientes que les faltan, artículos para el cuidado del bebé, productos básicos para el hogar o para reponer sus compras nocturnas, en lugar de para completar la cesta semanal. Este patrón reduce la comparación de precios, ya que el factor determinante es la urgencia, no la optimización de la cesta. Los hogares con dos ingresos valoran cada vez más el tiempo ahorrado, lo que ayuda a las plataformas a mantener la demanda de pago incluso cuando las alternativas físicas siguen siendo más baratas. Mientras la fiabilidad del servicio se mantenga alta, este comportamiento fomenta los pedidos recurrentes y un mayor valor de vida del cliente en el mercado del comercio rápido.
Expansión de la red de almacenes oscuros y microdistribuidores
La expansión de tiendas oscuras sigue siendo una de las palancas de escala más claras en el mercado global del comercio rápido. Eternal informó que Blinkit cerró el cuarto trimestre del año fiscal 2026 con 2,243 tiendas activas y tiene como objetivo alcanzar las 3,000 para marzo de 2027, lo que demuestra que los operadores líderes siguen priorizando la profundidad de su red. Amazon India también invirtió 2,800 millones de rupias (337 millones de dólares) para expandir Amazon Now a más de 1,000 centros de microdistribución en 100 ciudades, reforzando esta misma tendencia. Una red de tiendas más densa reduce la distancia de entrega, disminuye el riesgo de infracciones y mejora la disponibilidad de inventario dentro de plazos de entrega ajustados. Por eso, la construcción de tiendas continúa incluso cuando los períodos de recuperación de la inversión siguen siendo desiguales entre las ciudades del mercado del comercio rápido.
Adopción de pedidos priorizando los dispositivos móviles y pagos sin efectivo
El diseño mobile-first se ha convertido en un motor de crecimiento fundamental para el mercado del comercio rápido, ya que los pedidos, los pagos y las repeticiones de pedidos ahora se realizan en un lapso de decisión muy corto. La Corporación Nacional de Pagos de la India informó que los volúmenes de transacciones en tiempo real superaron los 130 mil millones en el año fiscal 2024-25, lo que demuestra la preparación de la capa de pago para las compras repetidas rápidas. [1] Corporación Nacional de Pagos de la India, “Informe Anual de NPCI 2024-25”, NPCI, npci.org.in Cuando el proceso de pago es prácticamente sin fricciones, las plataformas pueden aumentar los pedidos repetidos, mejorar la finalización del carrito y fomentar las compras impulsivas. Esto hace que el diseño de la aplicación, las repeticiones de pedidos con un solo toque y las notificaciones inteligentes sean tan importantes como la velocidad de entrega. Por lo tanto, los operadores que combinan pagos rápidos con una fuerte personalización están obteniendo una mayor participación en el flujo incremental de pedidos en el mercado del comercio rápido.
Expansión de la categoría más allá de las misiones de supermercado
La expansión de categorías está ampliando la base económica del mercado de comercio rápido más allá de las compras urgentes de comestibles. Zepto agregó más de 5,000 SKU de productos electrónicos, incluidos productos de Apple, para marzo de 2025, lo que demuestra que las plataformas buscan cestas de mayor valor de la misma red de entrega. Wolt agregó más de 3,000 nuevas asociaciones de establecimientos no alimentarios en la segunda mitad de 2025, y los pedidos no relacionados con restaurantes representaron el 20 % de su mezcla total de pedidos, lo que apunta al mismo cambio en un modelo operativo diferente. [2] Wolt Enterprises Oy, “Expansión de establecimientos no alimentarios, más de 3,000 nuevos socios en el segundo semestre de 2025”, Wolt Newsroom, explore.wolt.com Estas categorías tienden a aumentar los valores promedio de los pedidos y reducir la dependencia de los ciclos de demanda exclusivos de comestibles. También crean nuevo inventario publicitario para las marcas, lo que brinda a las plataformas otra forma de mejorar los márgenes de contribución en el mercado de comercio rápido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costo persistente de la última milla y economía de la cesta de compra reducida | -2.8% | Global | Corto plazo (≤ 2 años) |
| Regulación de los trabajadores autónomos y escrutinio de las zonas de tiendas fantasma | -1.7% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Resistencia de los proveedores a las promociones permanentes mediante términos comerciales. | -1.2% | Global | Mediano plazo (2-4 años) |
| Normas de seguridad para ciclistas y control en la vía pública: ampliación de los acuerdos de nivel de servicio (SLA). | -0.6% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costo persistente de la última milla y economía de la cesta de compra reducida
El costo de la última milla sigue siendo el principal freno estructural del mercado de comercio rápido. En India, se informó que los operadores con entregas en menos de 30 minutos incurrían en gastos logísticos equivalentes al 19% al 25% del GMV, muy por encima del nivel de los modelos más lentos de 2 horas. CNBC TV18 también informó sobre costos mínimos estimados de entrega de 95-100 INR (1.1-1.2 USD) por pedido y sugirió que el punto de equilibrio requiere valores promedio de pedido cercanos a 750 INR (9.0 USD) bajo las estructuras de costos actuales para los repartidores. El EBITDA ajustado positivo de Blinkit en el cuarto trimestre del año fiscal 2026 muestra que la mejora es posible, pero que el resultado dependía de la escala, la densidad, el apoyo de los medios minoristas y una cuidadosa selección geográfica. Hasta que el valor de las cestas de compra aumente en una base más amplia, la economía unitaria seguirá limitando la velocidad a la que el mercado de comercio rápido puede expandirse en ciudades de menor densidad.
Regulación de los trabajadores autónomos y escrutinio de la zonificación de los locales comerciales clandestinos
La regulación cobra cada vez más importancia en el mercado del comercio rápido debido al endurecimiento simultáneo de las normas laborales y los permisos para tiendas oscuras. El Reglamento Central de Seguridad Social de la India de 2026, publicado en mayo de ese mismo año, introdujo un impuesto de bienestar social del 1 % al 2 % para los agregadores de plataformas. La ley de plataformas de Karnataka estableció una comisión por transacción del 1 % y mayores expectativas en cuanto a la gestión de reclamaciones y la transparencia, mientras que la Ley de Trabajadores de Plataformas Independientes de Malasia de 2025 entró en vigor el 31 de marzo de 2026, con disposiciones sobre ingresos mínimos y seguridad social. Al mismo tiempo, las restricciones de zonificación en Francia y Ámsterdam limitaron la disponibilidad de ubicaciones para tiendas oscuras en zonas residenciales densamente pobladas. Estas normas no detienen el crecimiento, pero sí ralentizan la implementación, aumentan los costes de cumplimiento y dificultan la estandarización de los modelos operativos transfronterizos en el mercado del comercio rápido.
Análisis de segmento
Por categoría de producto: Los sectores no alimentarios transforman el perfil de margen.
En 2025, los alimentos y productos de primera necesidad representaron el 46.34 % del mercado de comercio rápido, lo que confirma que la reposición de productos básicos sigue siendo el punto de entrada para la mayoría de los usuarios. Este segmento se beneficia de ciclos de compra frecuentes y de la demanda doméstica habitual, por lo que continúa siendo el principal motor de tráfico del mercado de comercio rápido. Los productos frescos y lácteos refuerzan la fidelización, ya que impulsan a los operadores a invertir en microdistribuidores con capacidad de cadena de frío y un control de calidad más estricto. Los snacks, las bebidas y los productos de limpieza del hogar también se ajustan bien a la misión de reposición y aumentan el valor de la cesta de compra sin añadir mucha complejidad operativa. Esta combinación explica por qué las plataformas centradas en productos de primera necesidad pueden aumentar primero la frecuencia de compra y luego incorporar categorías con mayor margen de beneficio con el tiempo.
Se prevé que el sector de cuidado personal y productos farmacéuticos de venta libre crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.34 % hasta 2031, convirtiéndose en la categoría de productos de mayor crecimiento en el mercado de comercio rápido. Zepto lanzó el servicio de entrega de medicamentos en 10 minutos en agosto de 2025, lo que demuestra cómo los operadores están pasando de un posicionamiento centrado en la conveniencia a una demanda más rutinaria relacionada con la salud. La misma red también puede gestionar flores, regalos y otras compras para ocasiones especiales, lo que ofrece a las plataformas más casos de uso sin necesidad de una infraestructura de logística independiente. Los productos electrónicos y accesorios añaden otra dimensión, ya que incrementan el valor de los pedidos y mejoran el potencial publicitario para los vendedores de marcas reconocidas. A medida que se amplía la selección de productos no alimenticios, el mercado de comercio rápido obtiene una combinación de márgenes más saludable y una menor dependencia de las entregas exclusivamente de comestibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Promesa de plazos de entrega: Las ventanas extendidas ganan cuota de mercado a medida que se expanden las redes.
El segmento de entregas en menos de 30 minutos representó el 47.24 % del mercado de comercio rápido en 2025, lo que demuestra que la velocidad sigue siendo un factor determinante en la elección del consumidor en esta categoría. Este segmento funciona mejor en zonas urbanas densamente pobladas, donde el área de influencia de las tiendas es reducida y el volumen de pedidos es lo suficientemente alto como para cubrir los costos laborales y de alquiler. Para el mercado de comercio rápido, este segmento también actúa como una barrera de entrada, ya que a los competidores más lentos les resulta difícil igualar una promesa de rapidez y fiabilidad. Por lo tanto, las grandes plataformas siguen invirtiendo en el diseño de rutas, la disponibilidad de repartidores y la gestión del inventario para proteger esta ventaja. El desafío financiero radica en que esta misma promesa suele implicar la mayor intensidad de costos.
Se proyecta que el segmento de 31 a 60 minutos crecerá a una tasa de crecimiento anual compuesta (TCAC) del 21.23 % hasta 2031, convirtiéndose en el intervalo de entrega de mayor crecimiento en el mercado de comercio rápido. Esto refleja la entrada de grandes operadores de supermercados con activos de distribución ya establecidos y la expansión de plataformas especializadas en ciudades donde la economía de entregas en menos de 30 minutos aún está en desarrollo. DoorDash afirmó que sus verticales no relacionadas con restaurantes, que suelen estar más cerca de este intervalo de entrega, esperaban alcanzar un margen de beneficio bruto positivo en la segunda mitad de 2026. Instacart también presentó los Caper Carts con módulos NVIDIA Jetson en marzo de 2026, demostrando que las plataformas pueden competir mediante compras más inteligentes y personalización, en lugar de solo la velocidad. Como resultado, es probable que el mercado de comercio rápido admita tanto modelos ultrarrápidos como de intervalos extendidos, pero la lógica de capital difiere entre ellos.
Análisis geográfico
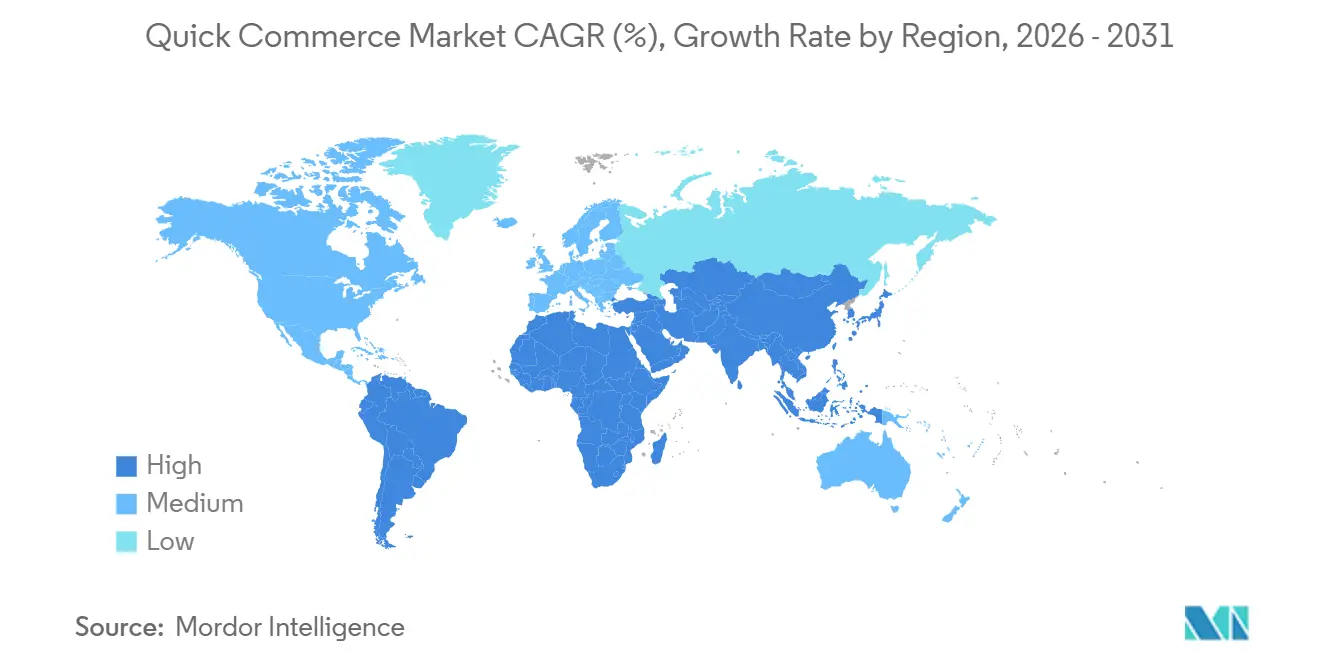
Asia-Pacífico acaparó el 39.34% de la cuota de mercado del comercio rápido en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 21.54% hasta 2031, lo que mantiene a la región en el centro del mercado global del comercio rápido. China sigue siendo el pilar de la escala, ya que Meituan, Alibaba y JD.com ya operan grandes ecosistemas logísticos y comerciales que respaldan la entrega local rápida. La región también está experimentando una agresiva competencia promocional, con Alibaba y JD.com destinando cada una 10 millones de RMB (1.4 millones de USD) a subvenciones e incentivos para que las plataformas defiendan la frecuencia y el volumen de pedidos. En India, el rápido despliegue de redes por parte de Blinkit, Zepto, Swiggy Instamart y Amazon Now está impulsando el mercado del comercio rápido más allá de las principales metrópolis y hacia un conjunto más amplio de ciudades.
América del Norte representa una parte más moderada pero financieramente importante del mercado de la comida rápida, con plataformas cada vez más enfocadas en la rentabilidad de los supermercados en lugar del crecimiento a cualquier precio. En Estados Unidos, Instacart reportó un volumen bruto de transacciones (GTV) de 10.288 millones de dólares en el primer trimestre de 2026, un 13% más que el año anterior, y un EBITDA ajustado de 300 millones de dólares con un margen del 29%, lo que subraya la solidez de su modelo operativo. DoorDash completó la adquisición de Deliveroo en octubre de 2025 por 2.900 millones de libras esterlinas (3.860 millones de dólares), combinando la escala estadounidense con operaciones en el Reino Unido, Francia, Italia, Bélgica, Irlanda, Singapur, Hong Kong, los Emiratos Árabes Unidos y Australia. Europa tiene regulaciones más estrictas en materia de zonificación y control laboral, por lo que el mercado de la comida rápida allí está más expuesto a las restricciones de permisos y a la inflación de costos derivada del cumplimiento normativo. Esta presión favorece a los operadores con balances más sólidos y dificulta que los nuevos participantes independientes más pequeños mantengan su cuota de mercado urbano en Europa Occidental.
Oriente Medio se está convirtiendo en uno de los nichos regionales más concentrados en el mercado del comercio rápido, impulsado por el fuerte dinamismo de Talabat en el sector de la alimentación y el comercio minorista. Talabat anunció que el volumen bruto de mercancías (GMV) de este sector aumentó un 45 % en el cuarto trimestre de 2025, y la compañía inauguró un centro de distribución de 22,405 metros cuadrados en El Cairo, con capacidad para 1.6 millones de artículos al día, lo que le proporciona una base operativa más amplia para Egipto y los mercados cercanos. Sudamérica se encuentra aún en una fase inicial de desarrollo, con Brasil y Colombia mostrando la actividad más clara a través de plataformas multiverticales como Rappi, si bien las limitaciones de la cadena de frío y la densidad de población aún restringen una mayor expansión. África todavía está en sus inicios, pero el crecimiento urbano y el aumento de los pagos digitales mantienen intacta la viabilidad a largo plazo del mercado del comercio rápido, a pesar de que la economía de los pedidos sigue siendo ajustada en muchas ciudades.
Panorama competitivo
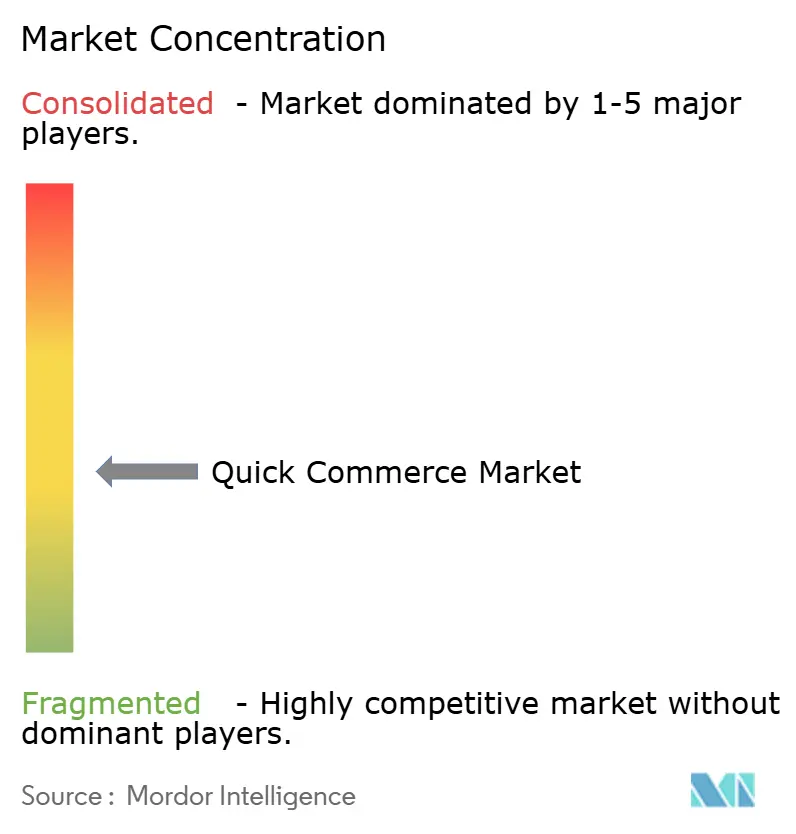
El mercado global de comercio rápido se concentra regionalmente, pero está fragmentado a nivel mundial, ya que el liderazgo se concentra en clústeres nacionales o regionales en lugar de abarcar todo el planeta. Meituan en China, Blinkit en India, DoorDash en Estados Unidos y Talabat en Oriente Medio ostentan posiciones de liderazgo en sus respectivas regiones, pero ninguna ha logrado un dominio global. Esta estructura mantiene la competencia alta, dado que los supermercados tradicionales, las empresas de reparto y las startups tecnológicas compiten por el mismo gasto familiar en productos de uso diario. Esto también implica que el mercado de comercio rápido premia la densidad local, la cobertura de comercios y la ejecución, más que la simple escala global.
Tres temas estratégicos destacan en el mercado del comercio rápido: el control de la logística, la monetización de la audiencia y la productividad del software. La adquisición de Deliveroo por parte de DoorDash en octubre de 2025 es un claro ejemplo de expansión transfronteriza, ya que amplió la red geográfica de la empresa de una sola vez. El compromiso de Amazon India con más de 1,000 centros de microdistribución para Amazon Now demuestra el mismo impulso hacia una mayor propiedad de la infraestructura y una cobertura más rápida. Los medios de comunicación minoristas están adquiriendo mayor importancia, ya que las plataformas con grandes volúmenes de pedidos pueden vender emplazamiento de marca y descubrimiento patrocinado dentro de sus aplicaciones. Estos ingresos adicionales son relevantes en el mercado del comercio rápido porque ayudan a compensar los altos costos de envío sin depender únicamente de tarifas más elevadas para el consumidor.
La tecnología es ahora un diferenciador central en el mercado del comercio rápido, ya que la velocidad del servicio es cada vez más fácil de igualar. El lanzamiento en marzo de 2026 de los Physical AI Caper Carts de Instacart conectó el comportamiento en la tienda con recomendaciones digitales, mientras que DoorDash dijo que dos tercios de su código de software ahora se generan mediante IA, lo que apunta a una implementación de funciones más rápida y menores costos de ingeniería. [3] DoorDash, Inc., “Q1 2026 Earnings Results”, DoorDash Investor Relations, ir.doordash.com Los operadores regionales más pequeños aún pueden competir al agrupar la entrega en ecosistemas de superaplicaciones o al centrarse en ciudades con baja penetración y categorías de mayor margen. Aun así, el mercado del comercio rápido se está moviendo hacia una clara división entre los operadores que pueden financiar redes densas y el cumplimiento normativo, y los operadores que luchan por escalar más allá de un área urbana limitada.
Líderes de la industria del comercio rápido
Meituan
JD.com, Inc.
DoorDash, Inc.
Héroe de entrega SE
Maplebear Inc. (Instacart)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Zepto (KiranaKart Technologies Private Limited) recibió la aprobación de SEBI para una oferta pública inicial (OPI) con un tamaño de emisión de entre 11,000 y 12,000 millones de rupias indias (aproximadamente entre 1.3 y 1.45 millones de dólares estadounidenses), y se espera que la cotización se produzca entre julio y septiembre de 2026. Esta aprobación proporciona la primera valoración de referencia de alto perfil en el mercado público para un operador de tiendas oscuras de comercio electrónico puro a nivel mundial, con implicaciones para las valoraciones comparables en todo el sector.
- Abril de 2026: Eternal Limited (empresa matriz de Blinkit) presentó los resultados del cuarto trimestre del año fiscal 2026, con un valor de pedidos en red de 14,386 millones de rupias indias (aproximadamente 1.730 millones de dólares estadounidenses), un 95.4 % más que el año anterior, y un EBITDA ajustado positivo de 37 millones de rupias indias (aproximadamente 4.4 millones de dólares estadounidenses) por segundo trimestre consecutivo. Este hito convierte a Blinkit en el primer operador de tiendas oscuras de comercio electrónico puro en demostrar una rentabilidad sostenida a gran escala.
- Abril de 2026: Amazon India anunció una inversión de 2,800 millones de rupias indias (aproximadamente 337 millones de dólares estadounidenses) para expandir Amazon Now a más de 100 ciudades, con el objetivo de crear una red que supere los 1,000 centros de microdistribución. Este compromiso posiciona a Amazon como el nuevo actor más ambicioso en el sector del comercio electrónico indio desde su creación.
- Octubre de 2025: DoorDash, Inc. completó la adquisición de Deliveroo por 2.9 millones de libras esterlinas (3.86 millones de dólares estadounidenses), incorporando a su plataforma operaciones en el Reino Unido, Francia, Italia, Bélgica, Irlanda, Singapur, Hong Kong, los Emiratos Árabes Unidos y Australia. La entidad resultante representa una de las mayores redes de comercio electrónico bajo una única estructura corporativa.
Alcance del informe del mercado global de comercio rápido
El mercado de comercio rápido está experimentando un crecimiento significativo, impulsado por empresas especializadas en servicios de entrega ultrarrápida. Estas empresas se centran principalmente en gestionar pedidos online de comestibles, artículos de conveniencia y productos básicos para el hogar, con entregas que suelen realizarse en menos de 30 minutos.
El informe de mercado de Quick Commerce está segmentado por categoría de producto (alimentos y productos básicos, frutas y verduras frescas y lácteos, snacks y bebidas, cuidado personal y productos farmacéuticos de venta libre, artículos para el hogar y limpieza, electrónica y accesorios, cuidado de mascotas, flores y regalos, y otras categorías de productos), plazo de entrega (menos de 30 minutos y entre 31 y 60 minutos o más) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Comestibles y productos básicos |
| Productos frescos y lácteos |
| Aperitivos y Bebidas |
| Cuidado personal y productos farmacéuticos de venta libre |
| Artículos para el hogar y la limpieza |
| Electrónica y Accesorios |
| Cuidado de Mascotas |
| Flores y regalos |
| Otras categorías de productos |
| Menos de 30 minutos |
| 31-60 minutos y más |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Qatar | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por categoría de producto | Comestibles y productos básicos | |
| Productos frescos y lácteos | ||
| Aperitivos y Bebidas | ||
| Cuidado personal y productos farmacéuticos de venta libre | ||
| Artículos para el hogar y la limpieza | ||
| Electrónica y Accesorios | ||
| Cuidado de Mascotas | ||
| Flores y regalos | ||
| Otras categorías de productos | ||
| Por promesa de tiempo de entrega | Menos de 30 minutos | |
| 31-60 minutos y más | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Qatar | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de transacciones rápidas en 2026?
El mercado de comercio rápido se situó en 213.59 millones de dólares en 2026 y se prevé que alcance los 303.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 20.62 %.
¿Qué región lidera la demanda mundial de servicios de entrega instantánea?
La región de Asia-Pacífico lideró el mercado en 2025 con una cuota del 39.34% y es también la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 21.54% hasta 2031.
¿Qué categoría de productos está creciendo más rápidamente en las plataformas de comercio electrónico rápido?
El sector de los productos de cuidado personal y de venta libre es la categoría de productos de más rápido crecimiento, con una proyección de expansión a una tasa de crecimiento anual compuesta (CAGR) del 21.34 % hasta 2031.
¿Por qué están ganando popularidad los plazos de entrega de entre 31 y 60 minutos?
Este segmento está creciendo a una tasa de crecimiento anual compuesta del 21.23% porque se ajusta a la economía de los grandes operadores de supermercados y ayuda a las plataformas puramente digitales a expandirse a ciudades de menor densidad de manera más eficiente.
¿Cuál sigue siendo el principal reto de rentabilidad para los operadores?
El coste de la última milla sigue siendo la principal limitación, especialmente cuando el valor de las cestas de compra es bajo y las entregas en menos de 30 minutos elevan los gastos logísticos muy por encima de los modelos de entrega más lentos.
¿Qué empresas están marcando la pauta en sus estrategias competitivas de cara a 2025 y 2026?
Meituan, Blinkit, DoorDash, Talabat, Amazon Now, Instacart y Gopuff están dando forma a la competencia a través de adquisiciones, expansión de redes, despliegue de IA y nuevas actividades de financiación.


