

Tamaño y participación en el mercado de la colza
Análisis del mercado de colza por Mordor Intelligence
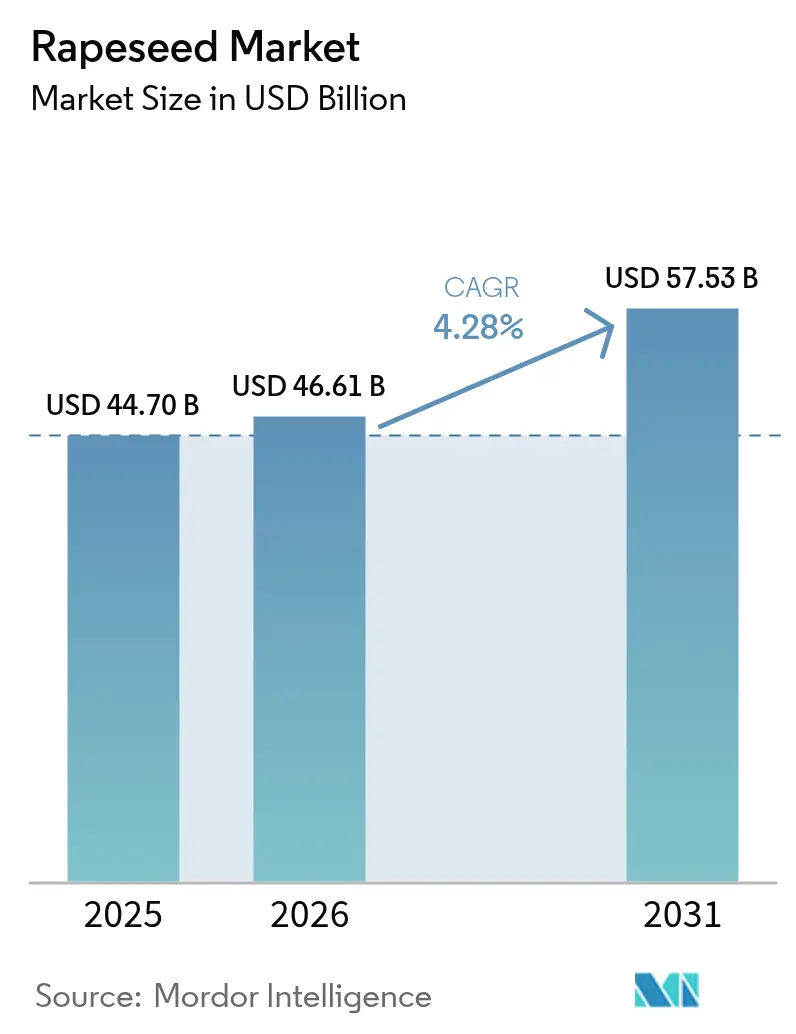
Se espera que el mercado de la colza crezca de 44.7 millones de dólares en 2025 a 46.61 millones de dólares en 2026, y se prevé que alcance los 57.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.28% entre 2026 y 2031. Este crecimiento se atribuye principalmente al fortalecimiento de las normativas sobre biocombustibles en Europa y Norteamérica, a su mayor incorporación en la producción de combustibles de aviación sostenibles y a la doble funcionalidad de la colza como fuente de aceite y proteína. La implementación de la Directiva de Energías Renovables III de Europa ha intensificado la demanda de materia prima para la producción de aceite vegetal. Se proyecta que la capacidad de producción de diésel renovable de Estados Unidos, que supera los 850,000 barriles de equivalente de petróleo al día en 2024, se expanda a 1.3 millones de barriles en 2035, lo que repercutirá en la dinámica de la oferta mundial. El desarrollo del mercado se ve impulsado, además, por los avances de China en variedades de alto rendimiento y la expansión de la capacidad de molienda de la India, especialmente para la producción de harina de proteína. Las limitaciones de la oferta derivadas de la variabilidad climática en las regiones de producción primaria siguen manteniendo niveles de precios elevados. La estructura del mercado está transformando las iniciativas estratégicas de integración vertical de las principales agroempresas y la incorporación de prácticas de agricultura regenerativa.
Conclusiones clave del informe
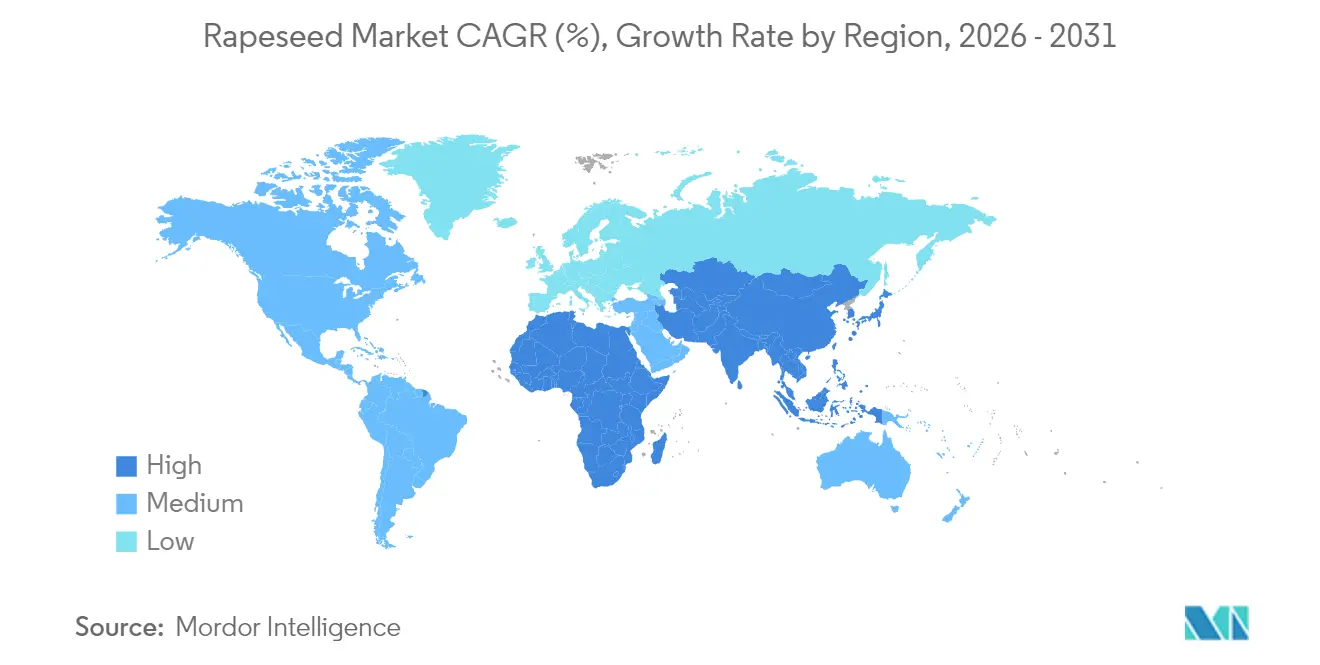
- Por geografía, Europa representó el 34.85% de la cuota de mercado de la colza en 2025, y Asia-Pacífico está registrando el crecimiento más rápido, con una CAGR del 4.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de la colza
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de los mandatos sobre biocombustibles | + 1.2% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Creciente demanda de harina proteica de origen vegetal | + 0.8% | Global, liderado por Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Diferencial de precios favorable frente a otros cultivos oleaginosos | + 0.6% | A nivel mundial, en particular Canadá y Australia. | Corto plazo (≤ 2 años) |
| Innovaciones en cultivares de alto rendimiento y menor contenido erúcico | + 0.5% | Adopción temprana y global en China y Europa | Largo plazo (≥ 4 años) |
| Aceite de colza como materia prima para combustible de aviación sostenible | + 0.4% | América del Norte y Europa, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Ingresos por créditos de carbono provenientes de rotaciones regenerativas | + 0.3% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación de los mandatos sobre biocombustibles
La aceleración de las políticas sobre biocombustibles está impulsando una demanda significativa en el mercado de la colza. La Directiva Europea sobre Energías Renovables III exige una reducción del 14.5 % en la intensidad de las emisiones de gases de efecto invernadero en los combustibles para el transporte para 2030, lo que obliga a las refinerías a aumentar la adquisición de materias primas bajas en carbono. En Estados Unidos, los proyectos de diésel renovable están ampliando la capacidad a 1.3 millones de barriles de petróleo equivalente al día para 2035, lo que se traducirá en importaciones récord de aceite de colza. La implementación del mandato B35 de Indonesia y el objetivo B15 de Brasil incrementa aún más el déficit mundial de aceite vegetal, lo que impulsa los precios de la colza. Se prevé que la demanda europea de aceite vegetal hidrotratado aumente en más de 400,000 2025 toneladas métricas para XNUMX, de las cuales el aceite de colza representará casi la mitad. La imposición de derechos antidumping al biodiésel chino refuerza la importancia de la colza para satisfacer las necesidades de combustibles renovables.
Creciente demanda de harinas proteicas de origen vegetal
El consumo de harina de colza está aumentando en los sectores ganadero, acuícola y de nutrición humana como fuente de proteína alternativa a la soja. La UE-27 consumió 13.75 millones de toneladas métricas y China 12.54 millones de toneladas métricas en 2024, lo que demuestra la creciente adopción mundial de la colza [1] Departamento de Agricultura de los Estados Unidos, “Oilseeds: World Markets and Trade”, usda.gov . Los avances de la investigación danesa en la eliminación de glucosinolatos han creado un concentrado de proteína de grado humano adecuado para ingredientes alimentarios. La investigación indica que los perfiles de aminoácidos de la proteína de colza coinciden con la calidad de la soja y proporcionan beneficios superiores para los animales no rumiantes. Mediante procesos de fermentación, se han reducido los factores antinutricionales, lo que permite un reemplazo del 25 % de la harina de pescado en el alimento para salmón y reduce los costos de producción acuícola. La extracción de péptidos bioactivos de la harina de colza por parte de la industria farmacéutica ha creado oportunidades de ingresos adicionales y fortalecido el crecimiento del mercado.
Diferencial de precios favorable frente a otros cultivos oleaginosos
La colza se comercializó a 576.4 USD (500 EUR) por tonelada métrica ex-granja en 2024, lo que representa 2.5 veces el valor de los precios del trigo blando, lo que incentivó la expansión agrícola a pesar de las consideraciones agronómicas. La estructura económica de doble propósito del cultivo, a través de la producción de aceite y harina, proporciona diversificación de ingresos frente a la volatilidad de los cultivos de un solo uso. La integración de la colza de invierno durante los períodos de barbecho en las rotaciones de cereales genera ingresos adicionales sin afectar la asignación de cultivos de temporada alta, lo que resulta especialmente beneficioso en regiones con estrés climático. Las plantaciones de colza en Estados Unidos superaron el millón de hectáreas en 1, impulsadas por el apoyo a las primas por combustibles renovables, por encima de los precios de referencia históricos. El déficit de producción europeo, sumado a las limitaciones logísticas de Ucrania, mantiene los fundamentos del mercado favorables, manteniendo los niveles de precios de la colza.
Aceite de colza como materia prima para combustible de aviación sostenible
Se proyecta que las instalaciones de diésel renovable de EE. UU. aumenten su capacidad de producción de combustible de aviación sostenible (SAF) a 834.4 millones de galones para 2026, lo que representa un aumento de doce veces con respecto a los niveles de 2023. [2] Universidad de Illinois, “Sustainable Aviation Fuel Feedstocks”, illinois.edu La vía de ésteres y ácidos grasos hidroprocesados (HEFA) continúa siendo el método de producción principal, con el aceite de colza reduciendo la intensidad de carbono del ciclo de vida en un 40-80% en comparación con el combustible de avión convencional. Los requisitos obligatorios de mezcla de SAF de la Unión Europea del 2% para 2025 y del 6% para 2030, combinados con los incentivos fiscales de EE. UU., han establecido un mercado premium que fomenta acuerdos de suministro de materia prima a largo plazo. La investigación indica que el SAF a base de colza demuestra un potencial de calentamiento global que es al menos 1.05 veces menor que el combustible de avión convencional cuando se compara sobre una base de energía equivalente. La integración de las instalaciones de producción de combustibles de aviación sostenibles (SAF) y diésel renovable permite a los fabricantes ajustar su producción según las condiciones del mercado, aumentando la flexibilidad operativa y fortaleciendo la demanda de colza.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de plagas y enfermedades impulsada por el clima | -0.7% | Global, agudo en Europa y Canadá | Corto plazo (≤ 2 años) |
| Competencia en superficie con otros cultivos oleaginosos | -0.5% | Global, más fuerte en América del Norte y Asia | Mediano plazo (2-4 años) |
| Límites de sostenibilidad para el biodiésel | -0.4% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Incertidumbre en la política comercial relacionada con los OGM | -0.3% | Flujos comerciales globales, centrados en Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de plagas y enfermedades impulsada por el clima
Un aumento de un grado Celsius en las temperaturas invernales reduce el rendimiento de la colza en el Reino Unido en 113 kg por hectárea, lo que resulta en pérdidas anuales de 21.61 millones de dólares (16 millones de libras esterlinas) para los productores. Las temperaturas invernales más altas permiten múltiples generaciones de pulgones, lo que aumenta el riesgo de transmisión de virus y el gasto en pesticidas, reduciendo así los márgenes de ganancia. Las investigaciones demuestran que la combinación de niveles elevados de CO₂, calor y ozono reduce el contenido de omega-3 en un 45% y disminuye el rendimiento del aceite en un 58% en ensayos controlados, lo que indica un posible deterioro de la calidad en futuras condiciones climáticas. La migración de patógenos hacia el norte, evidenciada por la detección de hernia de la col más allá de las fronteras tradicionales en Escandinavia, requiere medidas de bioseguridad mejoradas. Si bien los productores implementan controles biológicos, variedades resistentes y monitoreo de precisión para mantener los rendimientos, estas medidas aumentan la complejidad y los costos operativos, lo que limita la expansión del mercado de la colza.
Competencia en superficie con otros cultivos oleaginosos
La producción de soja de Estados Unidos, con 84.36 millones de acres cosechados, supera considerablemente el cultivo de colza y mantiene la rentabilidad gracias a las instalaciones de trituración consolidadas y la infraestructura de exportación. El aceite de palma mantiene una ventaja competitiva en términos de costos en las regiones tropicales, lo que limita la penetración de la colza en el mercado de segmentos sensibles al precio, a pesar de las persistentes preocupaciones sobre la sostenibilidad. Las exportaciones de soja de Brasil, de 3.74 millones de bushels en 2023, demuestran las economías de escala que influyen en la selección de cultivos de los productores. Los modelos agrícolas indican que los agricultores de Dakota del Norte se cambian al cultivo de soja cuando los márgenes de trituración superan a los de la colza en 45 USD por tonelada métrica. La combinación de los costos de adaptación y los requisitos de aprendizaje operativo impide la adopción de la colza en nuevas regiones, lo que limita las oportunidades de expansión del mercado.
Análisis geográfico
Mercado de colza en Europa y Oceanía
Europa mantiene una participación del 34.85 % en el mercado mundial de colza en 2025, a pesar del aumento de las necesidades de importación debido a la disminución de los rendimientos debido a las condiciones climáticas. Francia muestra una recuperación de la superficie cultivada, y Alemania informa de una expansión gradual de la superficie, mientras que persiste la reducción del recuento de semillas debido a períodos de vernalización insuficientes. El Reino Unido registró una disminución interanual del 12 % en la producción debido a infestaciones de pulguillas, mientras que la demanda de biodiésel y aceite vegetal se mantiene estable. Ucrania aumentó sus volúmenes de exportación a Europa a pesar de las limitaciones logísticas, y Australia proporcionó un suministro complementario, lo que demuestra la diversificación estratégica de las fuentes de importación de Europa. Las necesidades de producción de aceite vegetal hidrotratado de la región aumentarán en 400,000 2025 toneladas métricas en XNUMX, lo que mantendrá la utilización de las trituradoras y la estabilidad del mercado.
Mercado de colza en la región Asia-Pacífico
Asia-Pacífico presenta la tasa de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 4.68 % hasta 2031, gracias al apoyo político y a las mejoras agronómicas. La implementación de híbridos de alto rendimiento en China en 7 millones de hectáreas podría aumentar la autosuficiencia nacional en 14.5 puntos porcentuales, reduciendo así los gastos de importación de aceite comestible. El creciente sector avícola de la India, con un crecimiento anual del 9 %, impulsa el aumento del consumo de harina. Australia consolida su posición gracias a plantaciones récord de colza y nuevas plantas de trituración cerca de Perth, que atienden tanto las necesidades nacionales de biocombustibles como los mercados de exportación. Japón se centra en la producción de aceites especiales, incluyendo variedades no modificadas genéticamente para servicios de alimentación, mientras que Corea del Sur importa harina de colza para piensos acuícolas, lo que genera diversas oportunidades de mercado regional.
El mercado de la colza en América
América del Norte se beneficia de políticas de apoyo y ventajas agrícolas. Estados Unidos alcanzó un millón de hectáreas de cultivo de colza en 1, con Dakota del Norte contribuyendo con 2024 hectáreas, gracias a un mejor seguro de cosechas y precios favorables. Los procesadores canadienses trituraron 830,000 millones de toneladas métricas en 5.93, produciendo 2024 millones de toneladas métricas de aceite y 2.49 millones de toneladas métricas de harina para la exportación a México, Japón y Estados Unidos. Las nuevas plantas de procesamiento en Kansas y Saskatchewan añadirán 3.47 millones de toneladas métricas de capacidad de trituración, lo que fortalecerá la oferta regional. América del Sur mantiene una presencia limitada en el mercado, con la producción de Argentina restringida por la prevalencia de la soja, aunque las regiones del sur de Brasil muestran potencial a través de ensayos con colza de invierno.
Panorama regulatorio
La regulación del mercado de la colza está condicionada por las políticas de combustibles renovables y las normas de acceso al mercado de alimentos, piensos e insumos agrícolas en los principales bloques consumidores. En la Unión Europea, la Directiva de Energías Renovables III (RED III) sigue siendo un pilar fundamental para la descarbonización de los combustibles para el transporte y la demanda de materias primas para la producción de aceites vegetales. El bloque también ha actualizado las autorizaciones para ingredientes alimentarios: el Reglamento de Ejecución (UE) 2026/386 de la Comisión autorizó la comercialización de polvo de colza desgrasado como nuevo alimento (con vigencia a partir del 15 de marzo de 2026), tras las actualizaciones de especificaciones previas realizadas en virtud del Reglamento de Ejecución (UE) 2025/682 de la Comisión.
Las normas comerciales y biotecnológicas siguen afectando a los flujos mundiales de colza. Canadá anunció un acuerdo con China para reducir los aranceles sobre la semilla de canola canadiense del 84 % al 15 % (con vigencia a partir del 1 de marzo de 2026), lo que favorece la reorientación de los volúmenes de exportación. La UE restringió el acceso a los OMG para ciertos eventos al revocar la autorización de determinadas variedades de colza modificadas genéticamente en virtud de la Decisión de Ejecución (UE) 2026/315 de la Comisión. En materia de protección de cultivos y comercialización de variedades, el Reglamento de Ejecución (UE) 2025/1879 de la Comisión renovó la aprobación del aceite de colza como sustancia activa de bajo riesgo (con vigencia a partir del 1 de noviembre de 2025), y el Reino Unido aplicó procedimientos de ensayo DUS actualizados para la colza de invierno y la colza forrajera para nuevos candidatos a partir de marzo de 2025.
Análisis de la cadena de valor
La cadena de valor de la colza comienza con los proveedores de genética de semillas e insumos (híbridos, protección de cultivos, servicios agronómicos), continúa con los productores y los elevadores o recolectores primarios, y luego llega a las trituradoras que transforman la semilla en aceite y harina proteica. La demanda posterior se divide entre los mercados de aceite comestible, la alimentación animal (harina de colza) y las aplicaciones energéticas (diésel renovable y materias primas para combustibles de combustión de colza). En la práctica, la demanda energética vincula cada vez más el precio y la adquisición de aceite de colza con los márgenes de los biocombustibles, determinados por las políticas gubernamentales.
El comercio mundial y la capacidad de procesamiento influyen en los flujos entre los países de origen orientados a la exportación y los principales centros de importación y procesamiento. Canadá sigue siendo un proveedor clave para las exportaciones, mientras que la demanda de importación se concentra en los grandes mercados consumidores y corredores de procesamiento, como la UE y China. Entre los principales obstáculos y puntos de fricción se encuentran la variabilidad de los rendimientos debido a las condiciones climáticas, las fluctuaciones en los costos de flete y logística, y las políticas que modifican las rutas y la forma del producto, como la diferencia entre semilla, aceite y harina. Por ejemplo, Ucrania aprobó un arancel de exportación del 10 % para la colza (agosto de 2025) para incentivar el procesamiento interno, y los cambios en las medidas arancelarias que afectan a los productos de canola entre Canadá y China han impulsado a los participantes del mercado hacia contrapartes diversificadas y modelos de origen, procesamiento y comercialización más integrados verticalmente.
Desarrollos recientes de la industria
- Febrero de 2026: Avril, a través de su filial Saipol, adquirió la planta industrial de Champlor en Verdún, Francia, que procesa aproximadamente 400 000 toneladas de colza al año. Esta operación refuerza el control de Saipol sobre la capacidad de molienda regional en una importante zona productora de colza francesa. Asimismo, favorece una mayor integración entre la producción y el procesamiento para los centros de consumo de alimentos y combustibles.
- Diciembre de 2025: Saipol informó que se rastrearon 200 000 toneladas de semillas de colza y girasol a través del programa Empreinte by Saipol, lo que equivale al 20 % de su objetivo de trazabilidad de 1 millón de toneladas para 2030. Este hito apunta a la ampliación del suministro documentado y con identidad preservada, que puede utilizarse para cumplir con los requisitos de sostenibilidad de los clientes en las cadenas de valor de aceites comestibles y biocombustibles.
- Septiembre de 2024: Louis Dreyfus Company completó la adquisición de sus actividades de cereales y oleaginosas en Hungría y Polonia, incluyendo la planta multisemilla en Bodaczow, Polonia, que procesa colza y representa alrededor del 15% de la molienda total de colza en Polonia. Esta adquisición amplía la presencia de LDC en materia de origen y procesamiento en Europa Central. Asimismo, incrementa las opciones de abastecimiento y los flujos de productos en toda la red regional de molienda.
Alcance y metodología
La colza es una semilla oleaginosa que pertenece a la familia Brassicaceae. Es una de las semillas oleaginosas más utilizadas para la extracción de aceite que luego se utiliza para cocinar y su harina para la alimentación animal. El mercado de la colza está segmentado por geografía (América del Norte, Europa, Asia-Pacífico y Oriente Medio y África). El estudio incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de exportación (valor y volumen), análisis de importación (valor y volumen) y análisis de tendencias de precios. El informe ofrece el tamaño del mercado y pronósticos en términos de valor en USD y volumen para todos los segmentos anteriores.
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Russia |
| Alemania | |
| Reino Unido | |
| Italia | |
| España | |
| Francia | |
| Polonia | |
| Ucrania | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Sudamérica | Brazil |
| Argentina | |
| Medio Oriente | Emiratos Árabes Unidos |
| Turquía | |
| Irán | |
| África | Sudáfrica |
| Egipto |
| Por geografía (análisis de producción (volumen), análisis de consumo (volumen y valor), análisis de importaciones (volumen y valor), análisis de exportaciones (volumen y valor) y análisis de tendencias de precios) | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Russia | |
| Alemania | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Francia | ||
| Polonia | ||
| Ucrania | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Turquía | ||
| Irán | ||
| África | Sudáfrica | |
| Egipto | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de colza en 2026?
El mercado de colza está valorado en 46.61 millones de dólares en 2026 y se proyecta que alcance los 57.53 millones de dólares en 2031 con una CAGR del 4.28%.
¿Qué región tiene la mayor participación en el mercado de colza?
Europa lidera con el 34.85% de la cuota de mercado mundial de colza, impulsada por una fuerte demanda de biodiésel y una infraestructura de trituración establecida.
¿Qué fuerzas son las principales responsables del aumento de la demanda de colza?
Los principales impulsores de la demanda son el endurecimiento de los mandatos sobre biocombustibles, la ampliación de la capacidad de producción de combustible de aviación sostenible y un fuerte apetito por las harinas proteicas de origen vegetal.
¿Cómo influyen las políticas sobre combustibles renovables en el consumo de colza?
Los incentivos para el diésel renovable y el SAF están sumando cientos de miles de toneladas métricas de demanda anual de aceite vegetal, convirtiendo el uso de energía en la salida de más rápido crecimiento para el aceite de colza.
¿Qué desafíos relacionados con el clima podrían obstaculizar el suministro de colza?
Los inviernos más cálidos, los cambios en los ciclos de vida de las plagas y los brotes de enfermedades más frecuentes pueden reducir los rendimientos y aumentar los costos de producción, introduciendo volatilidad en el suministro mundial.


