

Tamaño y participación en el mercado de impresión líquida rápida
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
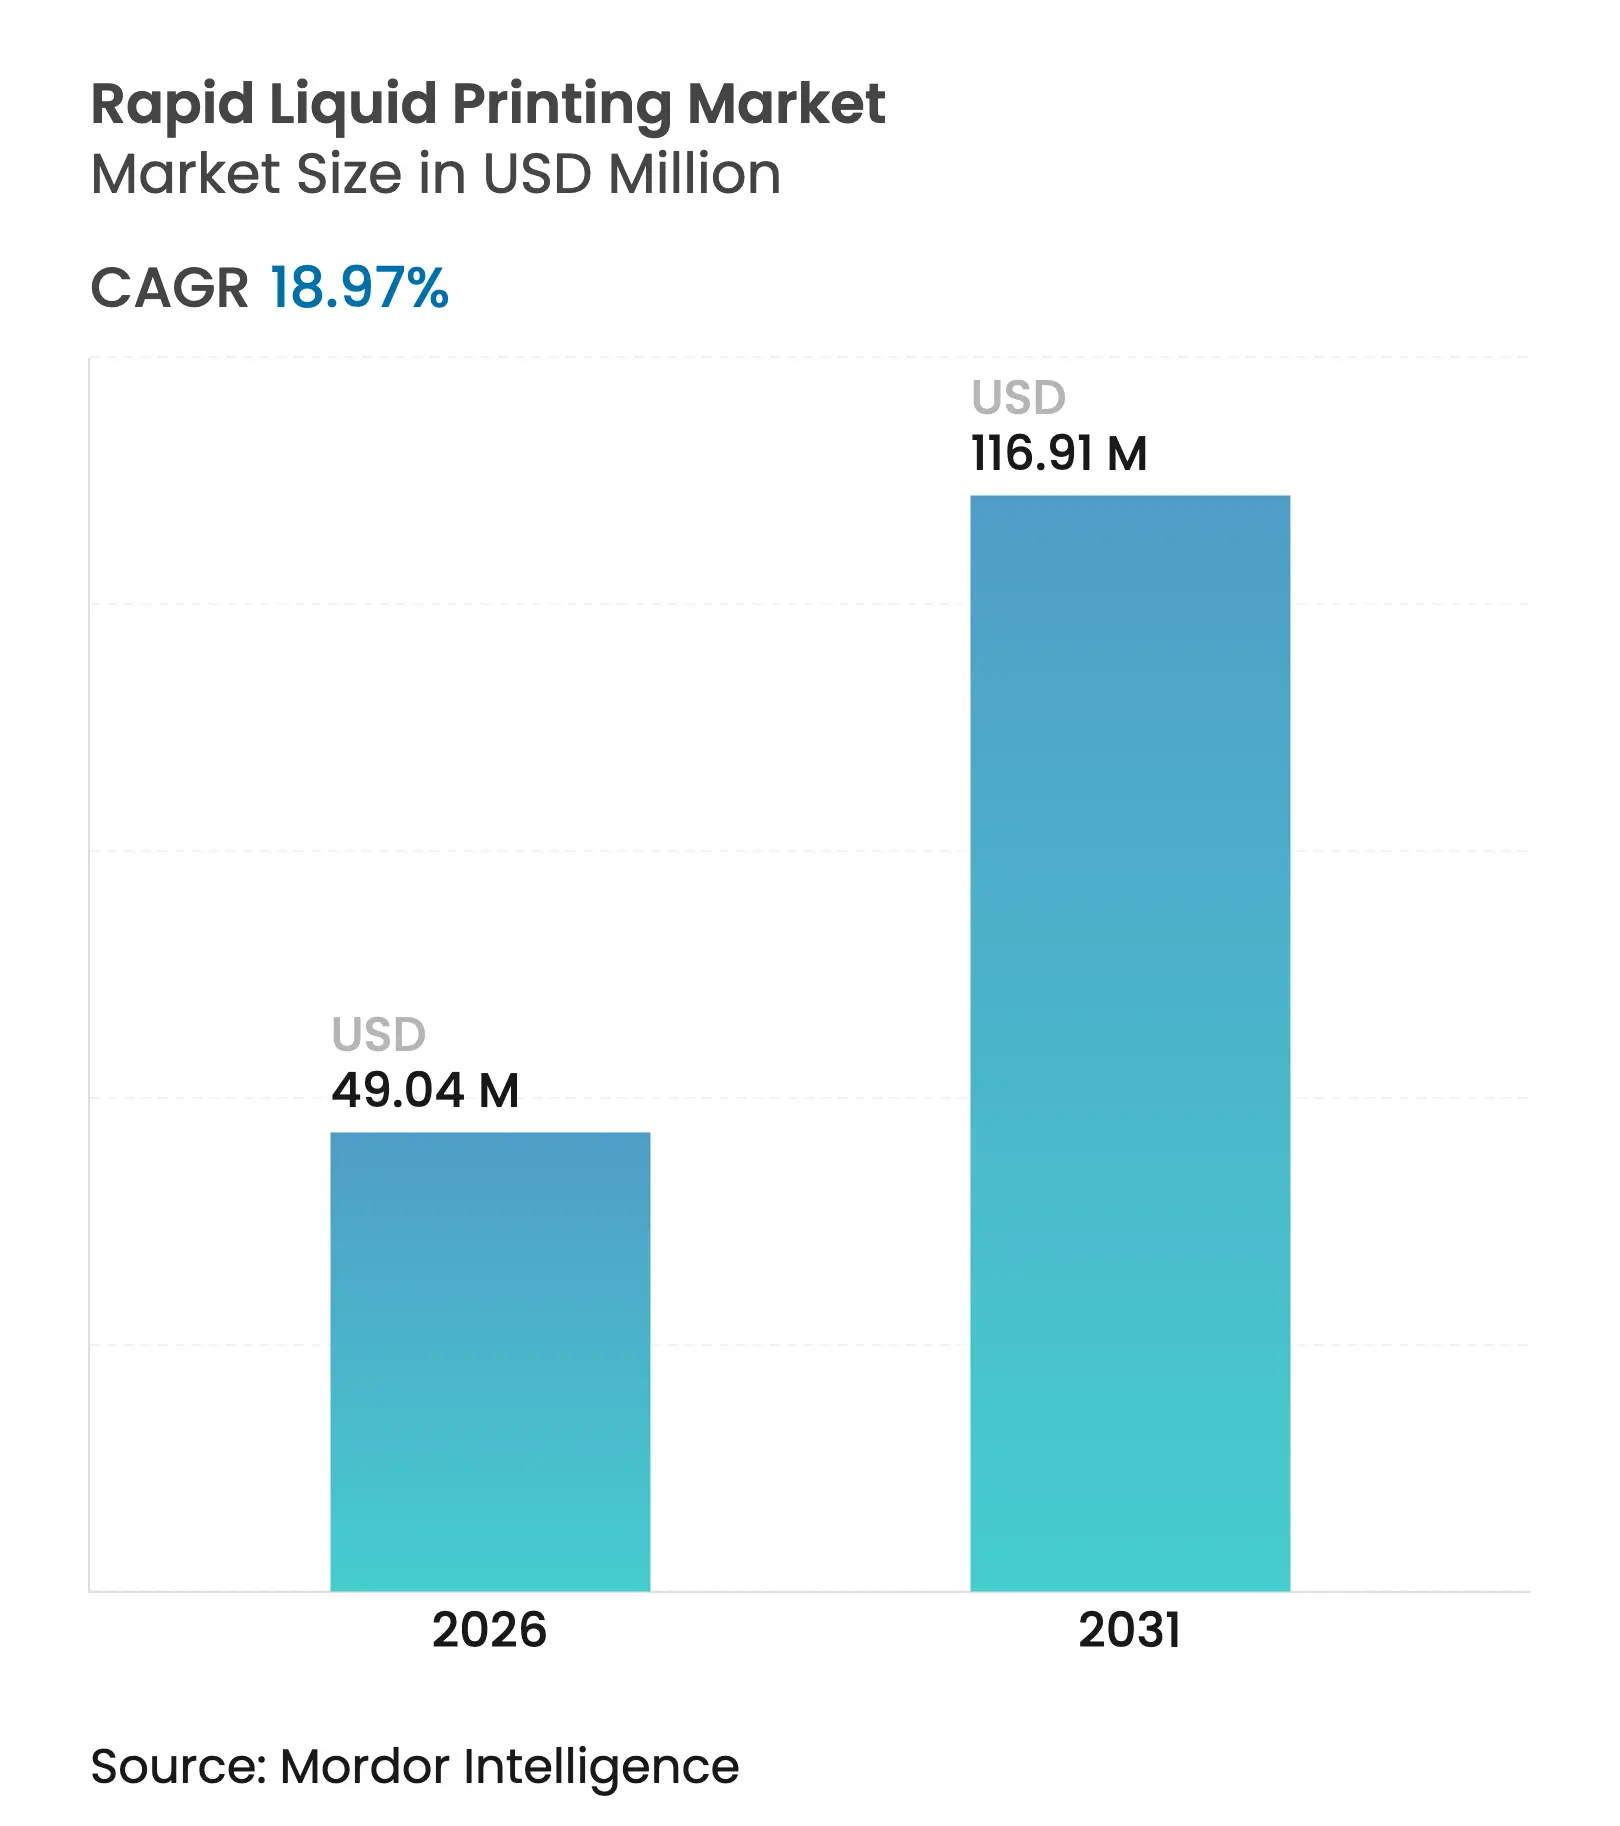
| Tamaño del mercado (2026) | USD 49.04 Million |
| Tamaño del mercado (2031) | USD 116.91 Million |
| Tasa de crecimiento (2026 - 2031) | 18.97% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión líquida rápida por Mordor Intelligence
El tamaño del mercado de impresión líquida rápida en 2026 se estima en USD 49.04 millones, creciendo desde el valor de 2025 de USD 41.22 millones, con proyecciones para 2031 que muestran USD 116.91 millones, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 18.97% entre 2026 y 2031. La tecnología imprime objetos dentro de un gel termorreversible, evitando la restricción de capa por capa y permitiendo canales complejos, voladizos y piezas a escala métrica en una sola pasada ininterrumpida. Su adopción temprana en la automoción y la salud ilustra cómo los tiempos de ciclo ultrarrápidos y la libertad de geometría reducen tanto el desarrollo del producto como los plazos de producción. Las impresoras siguen siendo el principal motor de ingresos, ya que los fabricantes de equipos originales (OEM) modernizan las líneas para paneles interiores de tiradas cortas y dispositivos quirúrgicos; sin embargo, el software impulsado por IA está emergiendo como el facilitador crítico para el control de calidad, el rendimiento y la eficiencia del flujo de gel. La creciente paleta de siliconas industriales, elastómeros y metales líquidos lleva la tecnología más allá del prototipado hacia componentes duraderos de uso final que rivalizan con sus equivalentes moldeados por inyección. La financiación de riesgo, liderada por importantes fabricantes de automóviles y de la industria aeroespacial, subraya la confianza en que la rápida impresión líquida desbloqueará una personalización masiva rentable en sectores de alto valor.
Conclusiones clave del informe
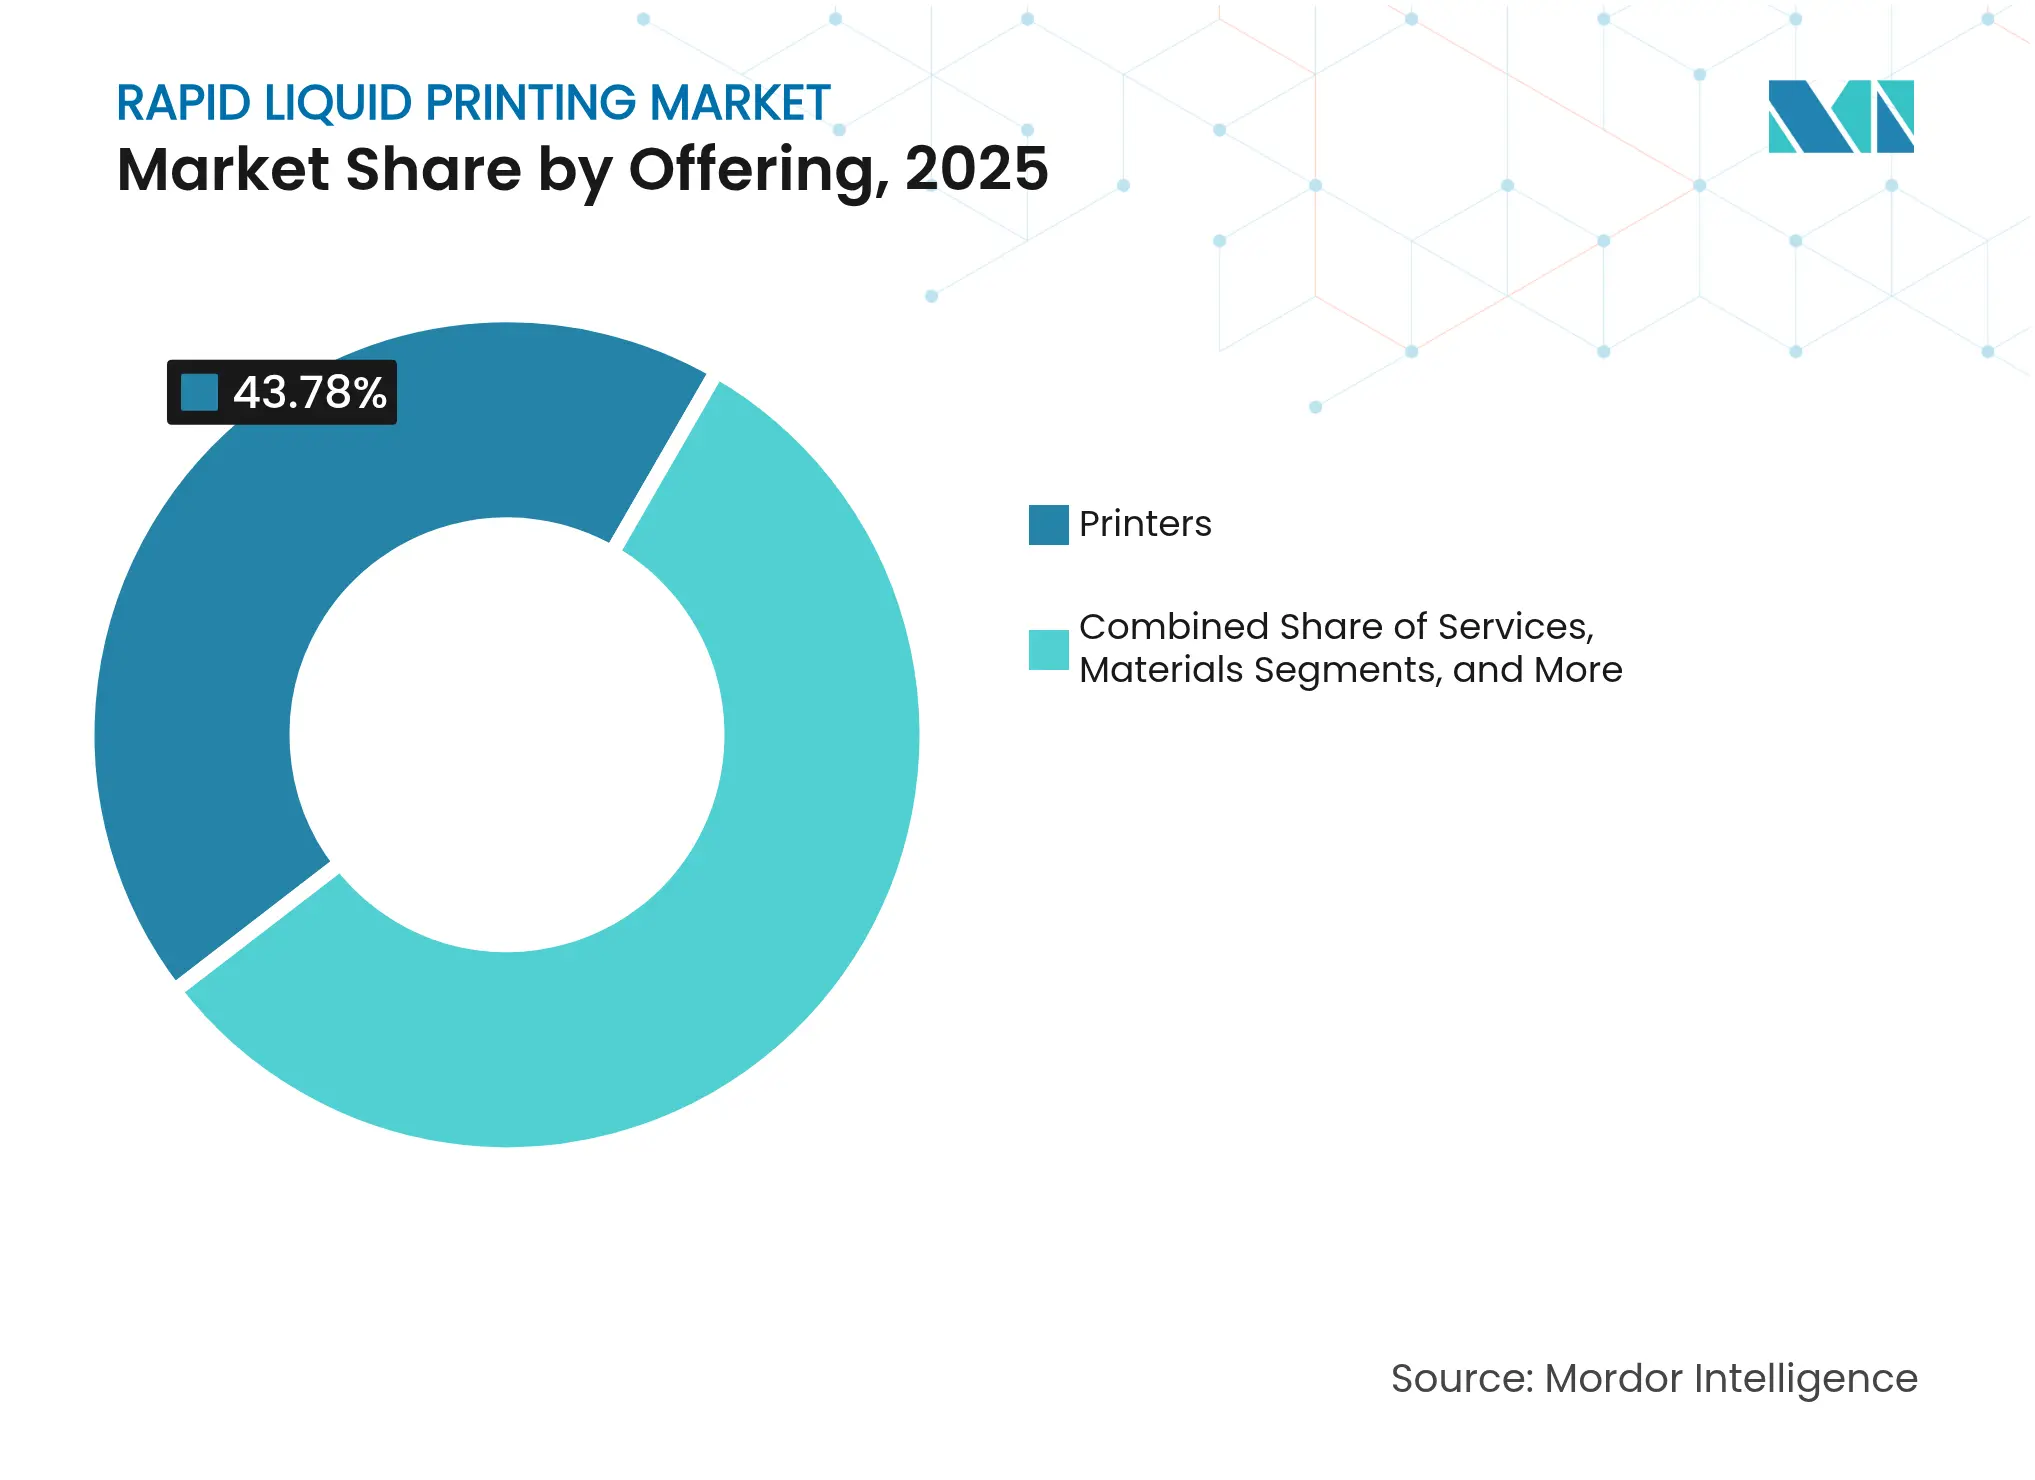
- En 43.78, las impresoras representaron el 2025 % de la cuota de mercado de impresión líquida rápida, mientras que se prevé que el software aumente a una tasa compuesta anual del 22.18 % hasta 2031.
- Por aplicación, la creación de prototipos lideró con una participación de ingresos del 47.85 % en 2025; la fabricación de piezas funcionales está avanzando a una CAGR del 22.61 % hasta 2031.
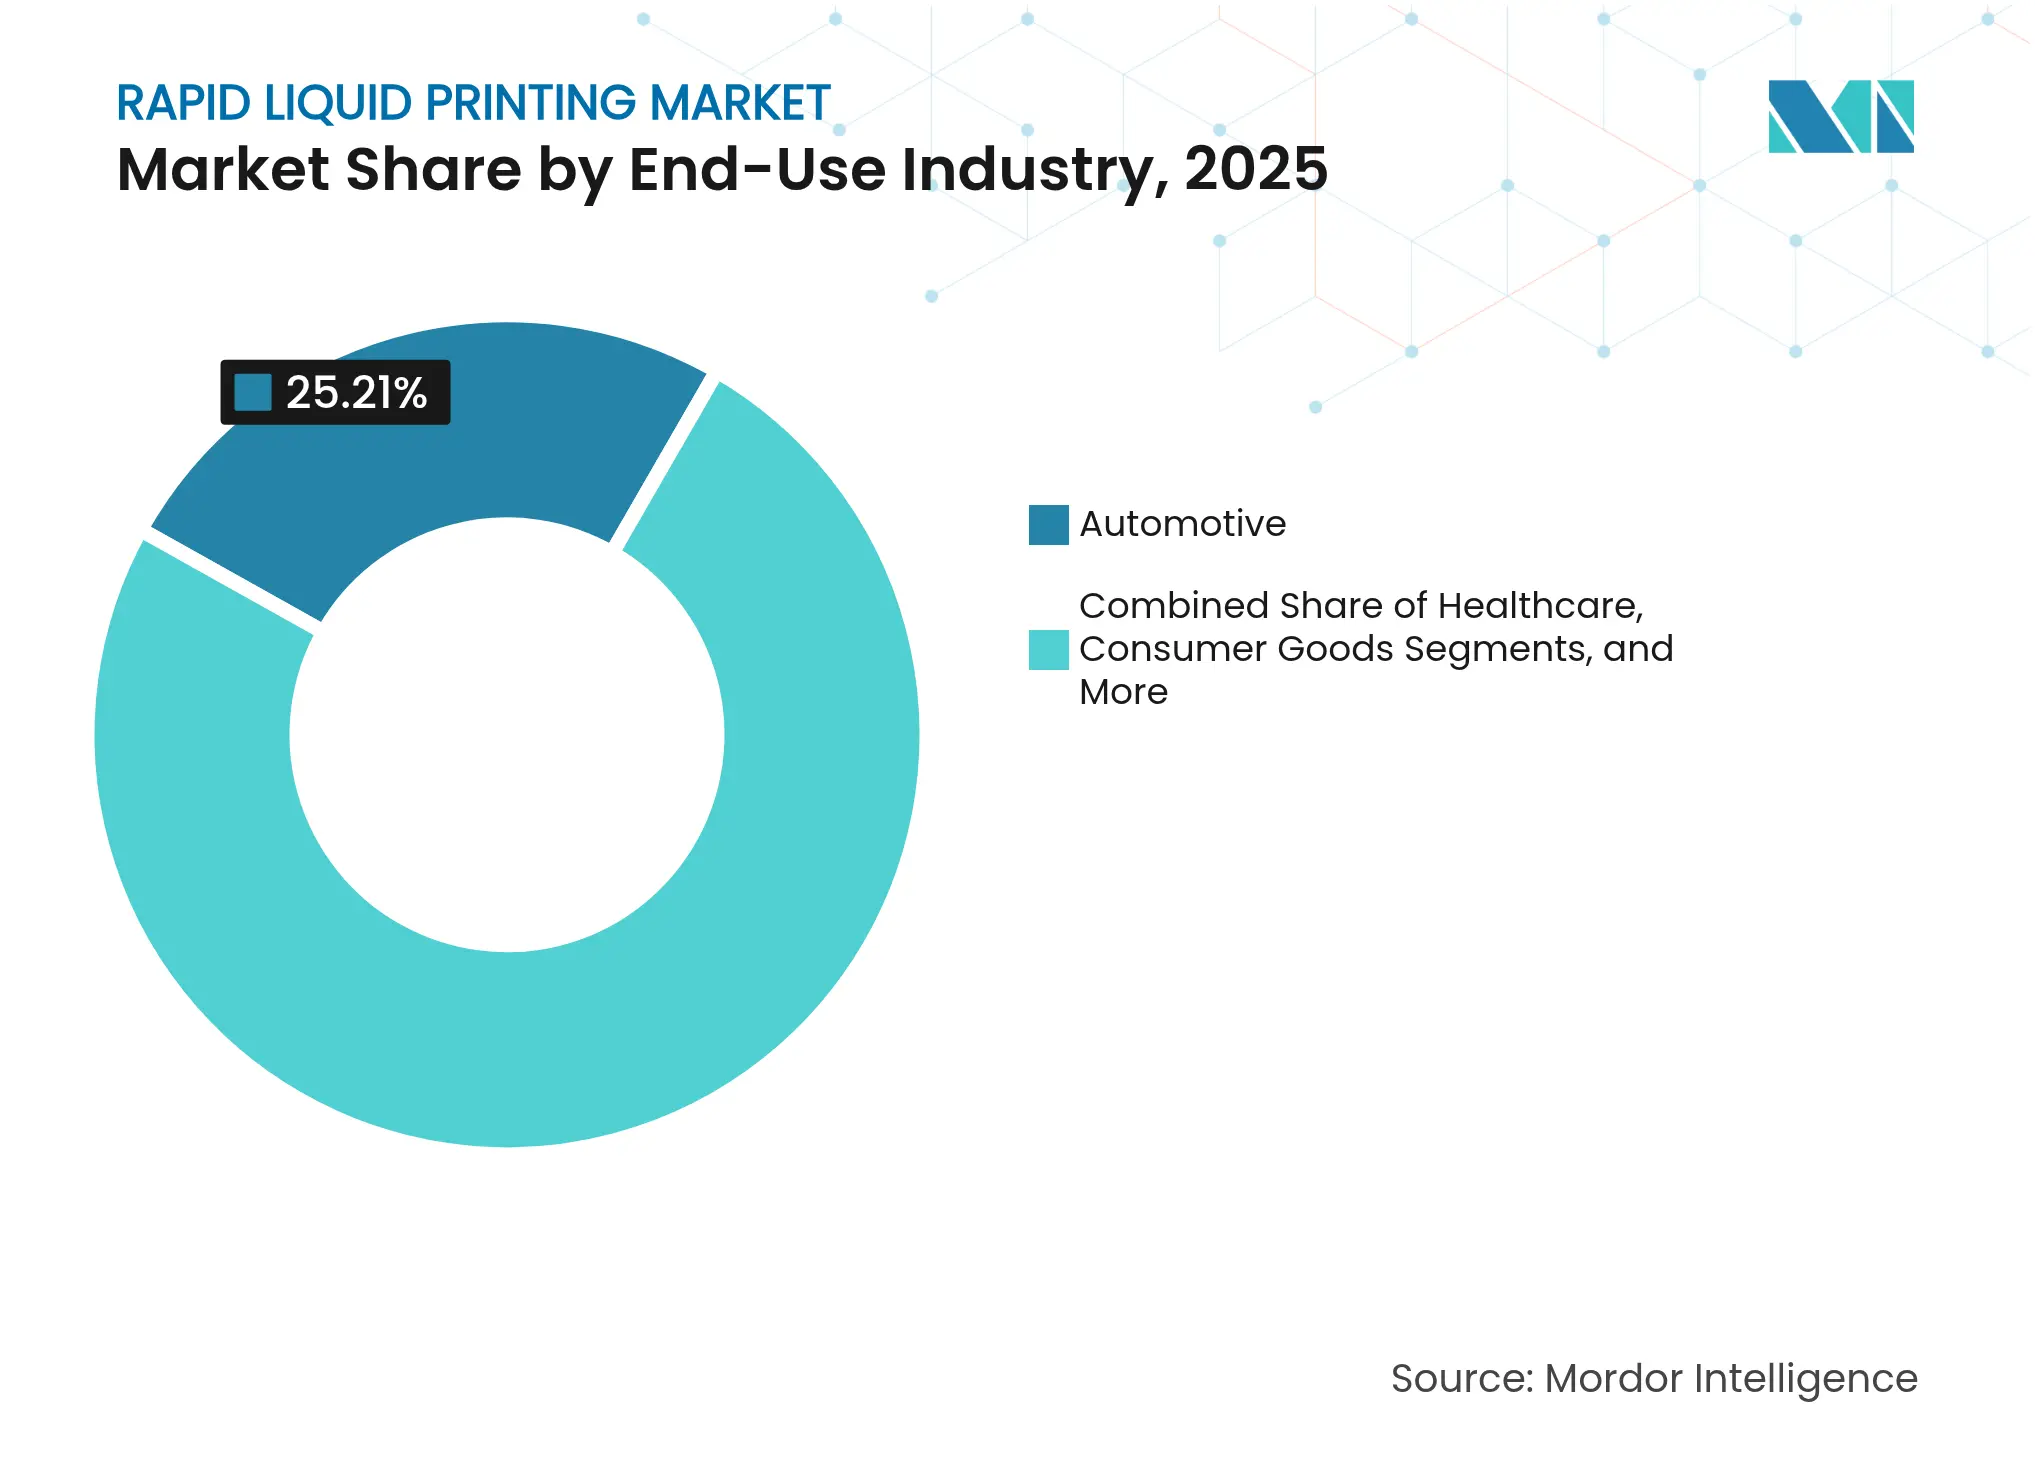
- Por industria de uso final, la automotriz capturó el 25.21 % del tamaño del mercado de impresión líquida rápida en 2025; el sector de la salud registra la CAGR más rápida del 21.55 % hasta 2031.
- Por tipo de material, las resinas de fotopolímero representaron el 57.92 % del mercado de impresión líquida rápida en 2025, mientras que los metales y las aleaciones se expandieron a una CAGR del 22.47 % hasta 2031.
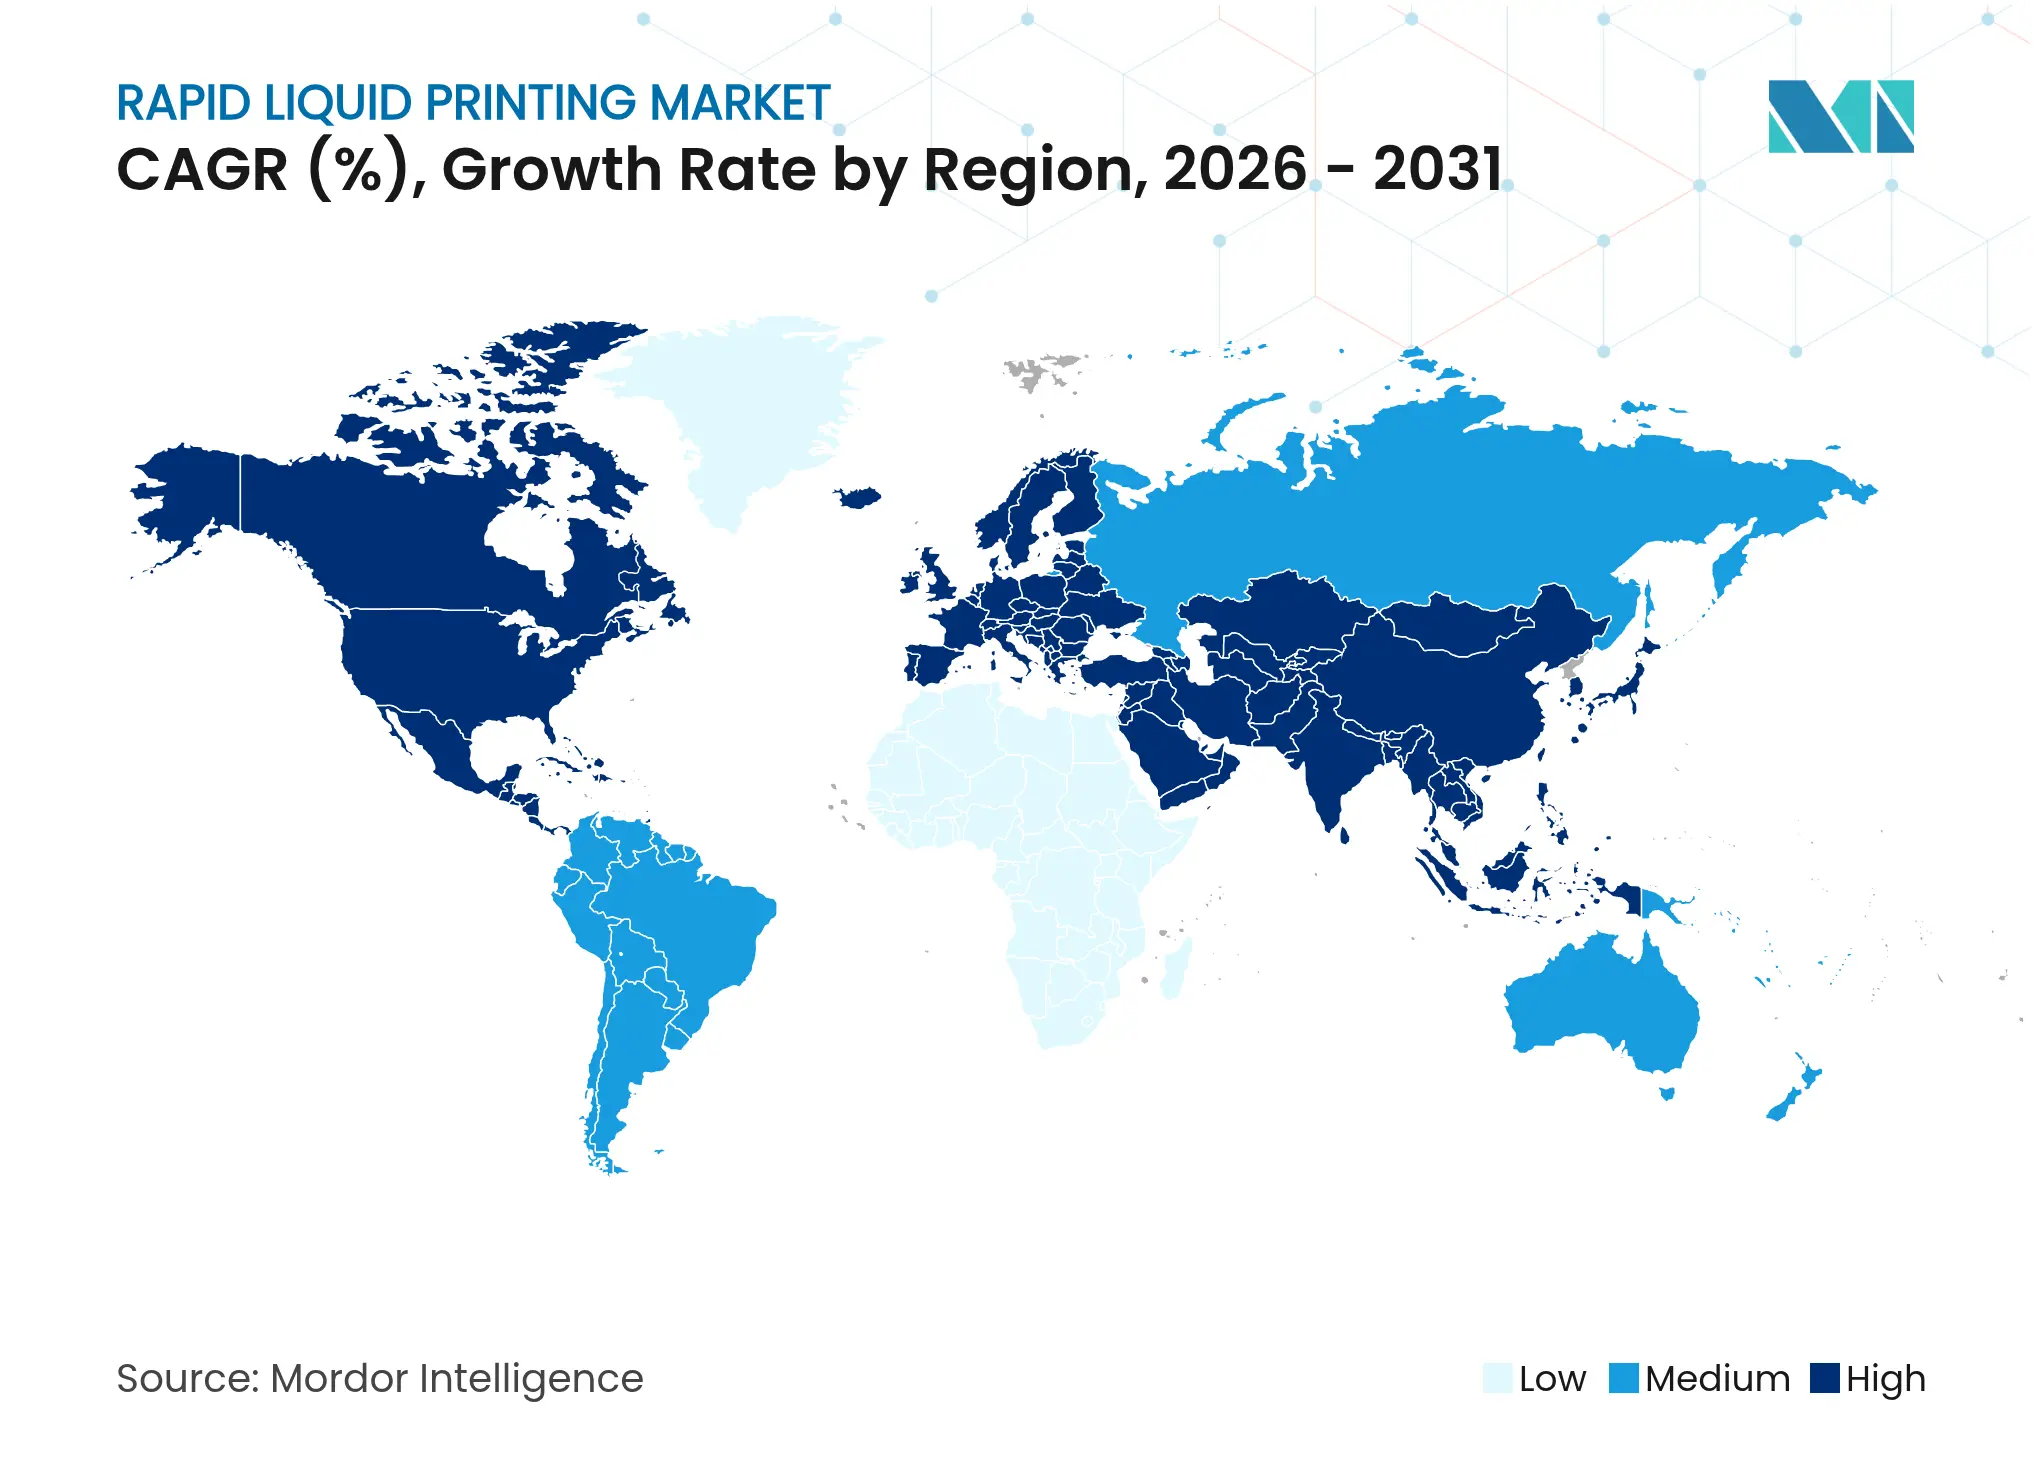
- Por geografía, América del Norte dominó con una participación del 34.12 % en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 22.66 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión líquida rápida
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos de producción ultrarrápidos para piezas de gran formato | + 4.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Los elastómeros y siliconas de grado industrial amplían los casos de uso | + 3.8% | América del Norte y Asia-Pacífico, con repercusión en Europa | Largo plazo (≥ 4 años) |
| Aumento de los interiores de automóviles personalizados y de las piezas ligeras | + 3.5% | Ganancias globales tempranas en América del Norte, Alemania y Japón | Mediano plazo (2-4 años) |
| Ampliación de la adopción médica de dispositivos específicos para cada paciente | + 3.1% | América del Norte y Europa, emergentes en APAC | Largo plazo (≥ 4 años) |
| Optimización de trayectorias de herramientas en tiempo real habilitada por IA | + 2.4% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Cambio impulsado por ESG hacia matrices de gel sin solventes | + 2.1% | Europa y América del Norte, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos de producción ultrarrápidos para piezas de gran formato
La impresión en baño de gel elimina la construcción secuencial de capas, lo que permite impresiones entre 10 y 100 veces más rápidas que los métodos de filamento fundido o fotopolímero para componentes que superan 1 m en cualquier eje. La Universidad Estatal de Washington demostró que la planificación de trayectorias con IA reduce un 35 % el tiempo de ciclo, manteniendo una precisión de ±0.1 mm. Varios objetos pueden compartir el mismo volumen de gel, lo que aumenta la productividad lo suficiente para tableros de series limitadas, revestimientos de alerones o encajes protésicos. La línea piloto de BMW redujo el plazo de entrega de las molduras interiores de semanas a horas al eliminar las etapas de mecanizado y curado. El aumento de capacidad se traduce directamente en un menor coste unitario para volúmenes bajos y medios, un punto óptimo que el moldeo tradicional no puede alcanzar.
Los elastómeros y siliconas de grado industrial amplían los casos de uso
La silicona y el TPU de alta dureza mantienen su estabilidad térmica y resistencia química después de la impresión en suspensión de gel, lo que abre caminos para juntas bajo el capó, conectores flexibles y amortiguadores acústicos. Sika Automotive acortó el desarrollo de deflectores acústicos de 4–8 semanas a 2–5 días mediante la impresión de elastómeros patentados que se autoportan dentro del gel y curan sin deformarse. Las películas de TPU conductoras de Covestro demuestran la integración de elementos calefactores directamente en parasoles de techo solar, fusionando múltiples piezas en una sola impresión. [1] Covestro, “Concept Car Sunroof Shade”, solutions.covestro.com La capacidad de programar gradientes de material dentro de una sola pieza de elastómero amplía la adopción en calzado y dispositivos portátiles donde las zonas de confort varían a lo largo de la geometría.
Aumento de los interiores de automóviles personalizados y de las piezas ligeras
General Motors instaló más de 130 componentes impresos en el Cadillac Celestiq, incluyendo el núcleo metálico más grande de su volante, lo que demuestra la viabilidad de la producción aditiva en series de lujo. 9T Labs logró una reducción del 67 % en el peso de los soportes utilizando un relleno continuo de fibra de carbono, a la vez que redujo las emisiones de CO₂ durante su vida útil en un 47 %. La impresión líquida rápida ofrece una flexibilidad de diseño similar a las piezas elastoméricas y metálicas que requieren socavaduras profundas o refuerzo reticular, lo que permite a los fabricantes de automóviles alcanzar los objetivos de peso y personalización sin retrasar los lanzamientos.
Ampliación de la adopción médica de dispositivos específicos para cada paciente
La tecnología admite estructuras de densidad variable y andamios porosos que favorecen la osteointegración. Se proyecta que el valor de las órtesis impresas en 3D se duplique, pasando de 289.49 millones de dólares en 2023 a 587.19 millones de dólares en 2030, lo que indica una fuerte demanda de hardware médico a medida. Abbott utiliza procesos aditivos para acelerar las iteraciones de los dispositivos de diagnóstico, conservando al mismo tiempo los archivos del historial de diseño de la FDA. Las guías quirúrgicas adaptadas a cada paciente reducen el tiempo de quirófano y mejoran los resultados de alineación, lo que justifica la aplicación de precios premium a los hospitales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital para impresoras | −2.8% | Global, agudo en las economías emergentes | Mediano plazo (2-4 años) |
| Catálogo limitado de materiales estandarizados | −2.3% | Global, especialmente en sectores regulados | Largo plazo (≥ 4 años) |
| Riesgos para la salud de las microgotas de gel aerosolizadas | −1.9% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Fuga de IP debido al intercambio de archivos no seguros | −1.4% | Cadenas de valor de defensa y aeroespacial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital para impresoras propietarias
Los sistemas de impresión rápida de líquidos industriales varían desde USD 20 000 hasta más de USD 1 millón, un obstáculo para los pequeños fabricantes cuyo ROI depende de trabajos personalizados esporádicos. [2] Unionfab, “¿Cuánto cuesta imprimir en 3D algo (2024)?,” unionfab.com Los aranceles recientes aumentaron los precios del hardware de origen chino hasta en un 145 % y alargaron los ciclos de entrega, lo que redujo el atractivo de la tecnología para los compradores sensibles al costo. Las empresas de servicios están surgiendo como un puente, ofreciendo capacidad de impresión bajo demanda para que los usuarios puedan evaluar el proceso sin una gran inversión de capital.
Catálogo limitado de materiales imprimibles estandarizados
Pocas sustancias químicas están certificadas según las normas aeroespaciales, automotrices o médicas, por lo que los ingenieros tienen dificultades para calificar piezas que deben durar décadas o soportar fluidos corrosivos. Los polvos metálicos especializados cuestan entre 300 y 1,000 USD por kg, y cada nueva aleación exige un nuevo descubrimiento de parámetros de impresión y pruebas de fatiga. La variante de aluminio de 900 MPa de la Universidad de Purdue muestra avances, pero los conjuntos de datos sobre fluencia a largo plazo o crecimiento de grietas son escasos. Los organismos de normalización están elaborando métodos adaptados a la suspensión de gel; sin embargo, hasta que finalicen los protocolos, su adopción en piezas críticas para la seguridad se realizará con cautela.
Análisis de segmento
Al ofrecer: El software impulsa la transformación digital
Las impresoras acapararon el 43.78 % del mercado de impresión líquida rápida en 2025, gracias a la instalación de celdas de gran volumen por parte de los fabricantes de equipos originales (OEM) para consolas de automóviles y carcasas ortopédicas. El segmento se beneficia de la venta recurrente de consumibles y contratos de servicio que vinculan a los usuarios con fórmulas de gel patentadas. Sin embargo, el software registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 22.18 %, hasta 2031. Los solucionadores bayesianos multiobjetivo adaptan las trayectorias de las herramientas en tiempo real, reduciendo los residuos en un 30 % y mejorando la precisión de la superficie, lo que justifica las licencias premium.
Los proveedores de servicios representan una porción en ascenso, ya que los integradores ayudan a calibrar los parámetros de impresión para mezclas de elastómeros y suspensiones metálicas. El crecimiento de los materiales sigue estando ligado a la capacidad de los proveedores y a la geopolítica, con resinas de fotopolímero ampliamente disponibles, mientras que las mezclas personalizadas de TPU y metal líquido tienen plazos de entrega más largos. La integración de plataformas MES en la nube también está avanzando, vinculando los datos de las impresoras con la planificación de recursos empresariales (ERP) e integrando aún más el software en la pila de producción. Estos avances garantizan que el mercado de la impresión líquida rápida siga evolucionando de ecosistemas centrados en hardware a ecosistemas orquestados por software. Por lo tanto, la industria de la impresión líquida rápida se orienta hacia la captura de valor basada en datos, en lugar de la venta unitaria de máquinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La fabricación funcional cobra impulso
La creación de prototipos representó el 47.85 % de los ingresos en 2025, pero la fabricación funcional se acelera a una tasa de crecimiento anual compuesta (TCAC) del 22.61 %, lo que demuestra la confianza en la calidad repetible y las propiedades isotrópicas. Los fabricantes de automóviles utilizan la impresión líquida rápida para eliminar las herramientas blandas en tiradas inferiores a 5,000 unidades, lo que reduce drásticamente los costes de lanzamiento del programa. Los fabricantes de equipos originales (OEM) del sector médico confían en este proceso para obtener implantes porosos que se ajustan a las tomografías computarizadas de los pacientes, lo que reduce las cirugías de revisión y las estancias postoperatorias.
Las aplicaciones de herramientas cobran impulso a medida que los canales de refrigeración conformal reducen los tiempos de ciclo del moldeo por inyección hasta en un 30%, compensando el mayor precio del polvo metálico. Bienes de consumo decorativos, como entresuelas de calzado y accesorios de moda, validan el proceso a gran escala gracias a las marcas que buscan una estética individualizada. El mercado de la impresión líquida rápida pasa así de ser un instrumento de verificación de diseño a un recurso de producción de tiradas cortas, ampliando sus ingresos más allá de los departamentos de ingeniería. La industria de la impresión líquida rápida goza de un mayor apoyo ejecutivo a medida que los argumentos de negocio pasan de la reducción de costes a la generación de ingresos.
Por industria de uso final: la atención médica acelera la adopción
El sector automotriz capturó el 25.21 % del tamaño del mercado de impresión líquida rápida en 2025, lo que refleja tanto la creación de prototipos como el creciente contenido en vehículos eléctricos premium. Los interiores personalizados, los marcos de ventilación y los soportes ligeros ilustran dónde el mecanizado sustractivo no cumple con los objetivos de costos. Se espera que el sector salud, con una tasa de crecimiento anual compuesta (TCAC) del 21.55 %, eclipse el gasto en automoción antes de 2031, a medida que las regulaciones codifican los flujos de trabajo digitales para dispositivos adaptados a cada paciente.
Los hospitales prefieren laboratorios de impresión internos que producen guías quirúrgicas en 24 horas tras la digitalización, evitando así los costos de proveedores externos e inventario. Los fabricantes de bienes de consumo aprovechan la capacidad de usar múltiples materiales para dispositivos portátiles ergonómicos que se adaptan al movimiento corporal, mientras que las empresas aeroespaciales exploran el titanio impreso en gel para conductos de peso crítico. En conjunto, la diversidad del sector amortigua la ciclicidad y sustenta la expansión constante de los ingresos en el mercado de la impresión líquida rápida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: Los metales impulsan la innovación
Las resinas fotopoliméricas dominan con una cuota de mercado del 57.92 % gracias a su baja viscosidad, mínimo olor y perfiles de curado consolidados. Son la base de la mayoría de los prototipos y modelos visuales. Los metales y las aleaciones, con un crecimiento anual compuesto (CAGR) del 22.47 %, generan valor para piezas estructurales ligeras donde la densidad y el límite elástico son cruciales. Los avances en metal líquido del MIT permiten la extrusión continua de aluminio y cobre dentro del gel, eliminando los problemas de oxidación que afectan a la fusión en lecho de polvo.
Los elastómeros y las siliconas se benefician de una conformidad inherente, lo que permite sellos y aisladores de vibraciones en entornos hostiles. Los geles compuestos que combinan fibras de carbono troceadas o rellenos conductores amplían las posibilidades de blindaje electromagnético y gestión térmica. El reciclaje eficiente del gel portador alinea aún más el segmento con los requisitos ESG, reforzando su adopción en los mercados regulados. En consecuencia, la innovación en materiales impulsa la expansión del volumen y los márgenes en el mercado de la impresión líquida rápida.
Análisis geográfico
Norteamérica lideró con una participación del 34.12 % en 2025, impulsada por la integración de más de 130 piezas impresas en la producción del Cadillac Celestiq por parte de Detroit y por el compromiso de 1 millones de dólares de GE Aerospace para componentes aditivos de motores. Universidades como el MIT y Purdue aportan talento y materiales innovadores, mientras que la guía más clara de la FDA sobre dispositivos adaptados a cada paciente acelera la adopción hospitalaria. Canadá y México complementan el impulso regional mediante cadenas de suministro automotrices transfronterizas y compensaciones de defensa que especifican el contenido de aditivos nacionales.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 22.66 %, impulsada por la política industrial de China y el hito de la aleación de magnesio en Japón, cuya comercialización está prevista para 2029. Fabricantes chinos de cabezales de impresión, como Bambu Lab, registraron ventas por valor de 1.5 millones de yuanes (210 millones de dólares estadounidenses) en 2024, lo que confirma la demanda local de impresoras industriales y de consumo. La cadena de suministro de vehículos eléctricos de la India comienza a sustituir el aluminio mecanizado por soportes impresos, acortando los ciclos de producción de los modelos en un mercado interno altamente competitivo. En Australia, empresas mineras prueban sellos de elastómero impresos con gel que resisten lodos abrasivos, con el objetivo de reducir el tiempo de inactividad en emplazamientos remotos.
Europa mantiene una expansión constante, respaldada por estrictos mandatos de reducción de residuos y marcas de automóviles premium. El centro de aditivos de BMW en Alemania prueba soportes reforzados con estructura que reducen el peso en vacío sin sacrificar la resistencia a impactos. Francia e Italia se centran en artículos de lujo e interiores aeroespaciales, donde la personalización impone un gran poder de fijación de precios. La armonización regulatoria con REACH y MDR define las hojas de ruta de los proveedores y refuerza las funciones de trazabilidad en el software de monitorización de impresión, lo que refuerza la credibilidad del mercado de la impresión líquida rápida entre los compradores reacios al riesgo.
Panorama competitivo
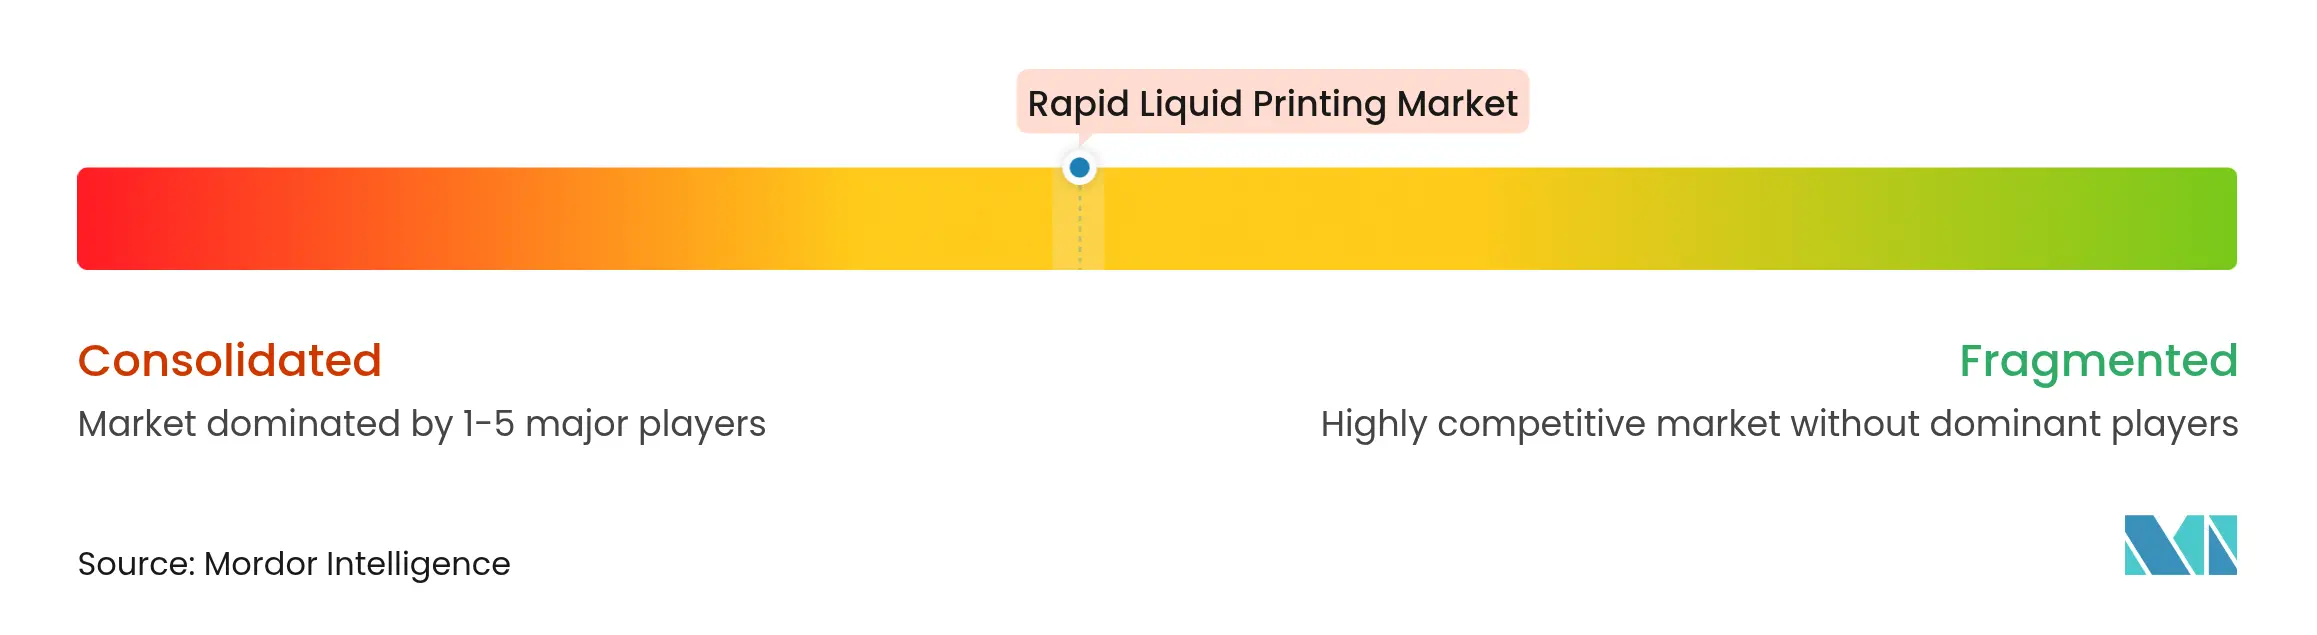
El mercado de la impresión líquida rápida se mantiene consolidado. Empresas tradicionales como Stratasys y 3D Systems aprovechan bases instaladas y redes de servicio, mientras que los innovadores especializados capitalizan la experiencia en suspensiones de gel. Rapid Liquid Print, respaldada por fondos Serie A de 7 millones de dólares de BMW i Ventures, busca adaptarse a los tiempos de procesamiento de la industria automotriz combinando geles patentados con robots de arquitectura abierta.
La intención estratégica se centra en la integración vertical. Las empresas de hardware combinan suites de planificación de rutas con IA y cartuchos de resina patentados para asegurar ingresos recurrentes. Las agencias de servicios se diferencian mediante certificaciones como AS9100 e ISO 13485, lo que ofrece a las industrias reguladas una solución integral cuando los presupuestos de capital son ajustados. La actividad de patentes se centra en la química de geles, los agentes antisedimentación y las boquillas sensorizadas que corrigen automáticamente la deriva de deposición, creando fosos defensivos.
Se prevén fusiones a medida que los proveedores tradicionales de CNC y revestimiento láser buscan puntos de entrada en nichos de aditivos de alto crecimiento. Las alianzas entre fabricantes de equipos originales (OEM) de impresoras y proveedores de materiales aceleran los ciclos de validación, y las aleaciones desarrolladas por Purdue se licencian a proveedores de polvos para contratos aeroespaciales especializados. Por lo tanto, la intensidad competitiva se desplaza del rendimiento puro del hardware al rendimiento integral de la plataforma, que abarca software, materiales y ecosistemas posventa.
Líderes de la industria de la impresión líquida rápida
Stratasys Ltd.
Corporación de Sistemas 3D
Dassault Systèmes
ExOne Operando LLC
Materialize NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: GE Aerospace comprometió mil millones de dólares para expandir las instalaciones de fabricación aditiva de EE. UU. centradas en la impresión líquida rápida para componentes de motores.
- Enero de 2025: SpaceX presentó Raptor 3, con canales de enfriamiento impresos en gel para un rendimiento crítico para la misión.
- Noviembre de 2024: Makino y Fraunhofer ILT integraron EHLA3D en una plataforma CNC de cinco ejes, alcanzando velocidades de deposición de 30 m/min.
- Noviembre de 2024: Nike lanzó el Air Max 1000 con Zellerfeld, mostrando una personalización de nivel de consumidor a través de una rápida impresión líquida.
Alcance del informe del mercado global de impresión rápida de líquidos
El mercado de impresión líquida rápida está segmentado por oferta (impresoras, servicios, materiales y software), por aplicación (creación de prototipos, fabricación de piezas funcionales/para uso final y herramientas), por industria de uso final (asistencia sanitaria, bienes de consumo, automoción, moda y accesorios, electrónica y otras industrias de uso final) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Impresoras |
| Servicios |
| Materiales |
| Software |
| prototipado |
| Fabricación de piezas funcionales/para uso final |
| Herramental: |
| Sector Sanitario |
| Bienes de consumo |
| Motorium |
| Moda y Accesorios |
| Electrónica |
| Otras industrias de uso final |
| Elastómeros y siliconas |
| Resinas de fotopolímero |
| Geles compuestos |
| Metales y aleaciones (variantes de metal líquido) |
| Biotintas / Hidrogeles |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Ofreciendo | Impresoras | ||
| Servicios | |||
| Materiales | |||
| Software | |||
| por Aplicación | prototipado | ||
| Fabricación de piezas funcionales/para uso final | |||
| Herramental: | |||
| Por industria de uso final | Sector Sanitario | ||
| Bienes de consumo | |||
| Motorium | |||
| Moda y Accesorios | |||
| Electrónica | |||
| Otras industrias de uso final | |||
| Por tipo de material | Elastómeros y siliconas | ||
| Resinas de fotopolímero | |||
| Geles compuestos | |||
| Metales y aleaciones (variantes de metal líquido) | |||
| Biotintas / Hidrogeles | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de impresión líquida rápida?
El tamaño del mercado de impresión líquida rápida alcanzó los USD 49.04 millones en 2026 y se prevé que aumente a USD 116.91 millones para 2031.
¿Qué segmento crece más rápido dentro del mercado de impresión líquida rápida?
El software aumenta a una tasa compuesta anual del 22.18 % hasta 2031 a medida que la planificación de rutas de IA se vuelve fundamental para la eficiencia y la calidad de la impresión.
¿Por qué el sector sanitario está adoptando con tanta rapidez la impresión líquida rápida?
Los hospitales valoran la capacidad de crear guías e implantes específicos para cada paciente en 24 horas, lo que reduce el tiempo de cirugía y los costos de inventario.
¿Qué categoría de material muestra el mayor crecimiento?
Los metales y las aleaciones se expanden a una tasa compuesta anual del 22.47 % debido a la demanda de la industria aeroespacial y automotriz de piezas livianas y de alta resistencia.
¿Qué tan fragmentado está el panorama competitivo?
El mercado está moderadamente fragmentado; ningún proveedor controla más de unos pocos puntos porcentuales, lo que da a las empresas emergentes innovadoras espacio para escalar.


