

Tamaño y participación en el mercado de materiales para creación rápida de prototipos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.44 mil millones |
| Tamaño del mercado (2031) | USD 9.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales para prototipado rápido por Mordor Intelligence
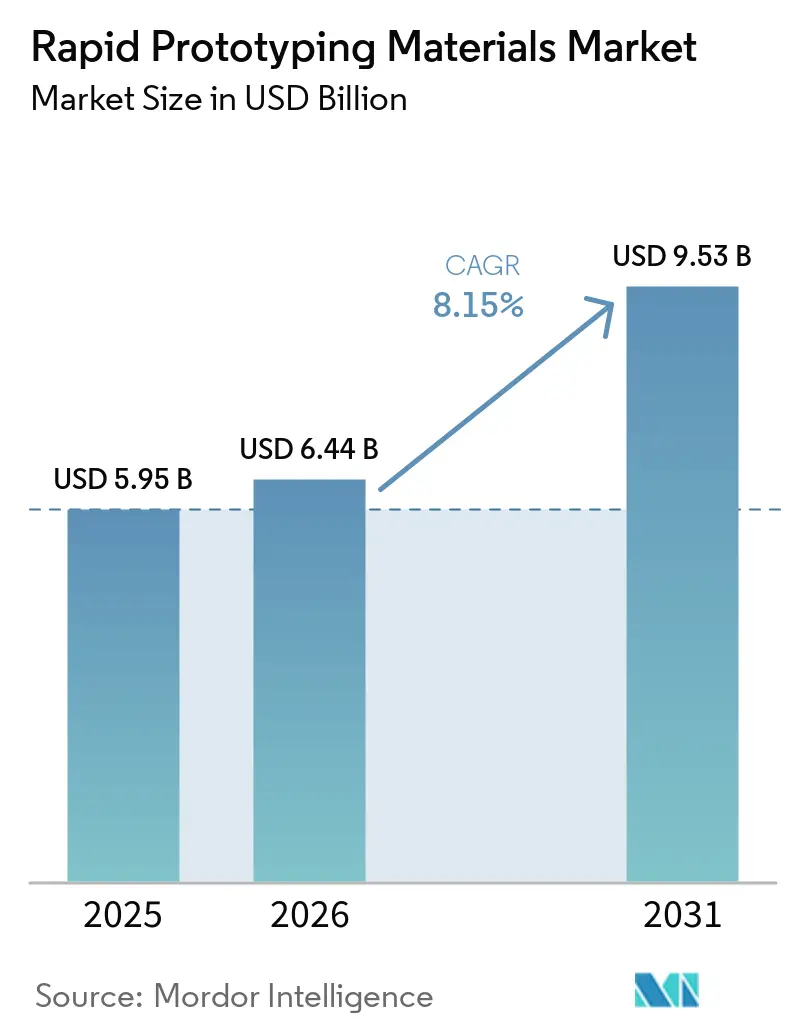
Se espera que el tamaño del mercado de materiales para prototipado rápido crezca de 5.95 millones de dólares en 2025 a 6.44 millones de dólares en 2026, y se prevé que alcance los 9.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.15 % entre 2026 y 2031. Este impulso se debe a la transición constante de flujos de trabajo sustractivos a aditivos, lo que permite a los fabricantes acortar los ciclos de diseño a lanzamiento, minimizar el desperdicio de material y personalizar las piezas a escala. Las normativas de sostenibilidad impulsan simultáneamente la demanda de polímeros de origen biológico; más de 60 productos de BASF cuentan ahora con la certificación ISCC+. Los metales y las aleaciones están ganando terreno en el sector aeroespacial, donde las piezas reforzadas con composite de matriz cerámica soportan temperaturas de hasta 1,300 °C y reducen drásticamente el peso de los componentes. A nivel regional, Norteamérica aprovecha los sólidos presupuestos aeroespaciales y de defensa para controlar la cuota de mercado, mientras que Asia Pacífico se acelera gracias al ecosistema de fabricación aditiva de China, que crece rápidamente.
Conclusiones clave del informe
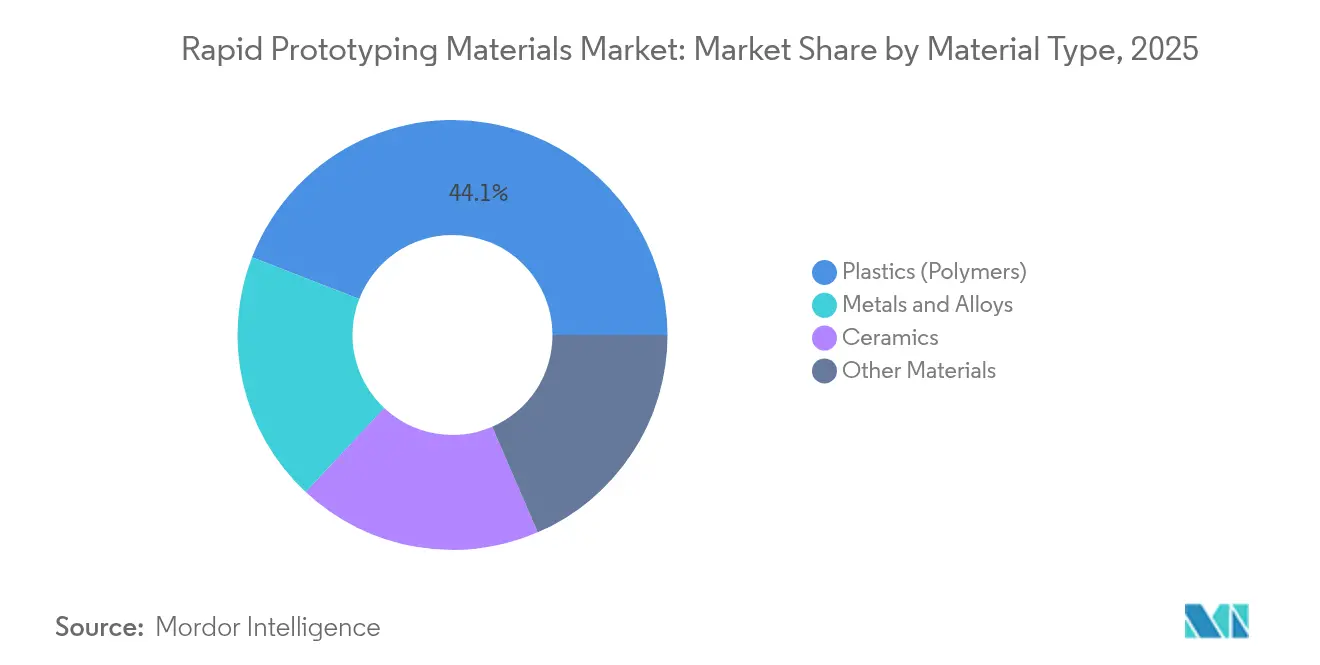
- Por tipo de material, los plásticos representaron el 44.12 % de la participación de mercado de materiales de creación de prototipos rápidos en 2025, mientras que se proyecta que los metales y las aleaciones registren la CAGR más rápida del 10.03 % hasta 2031.
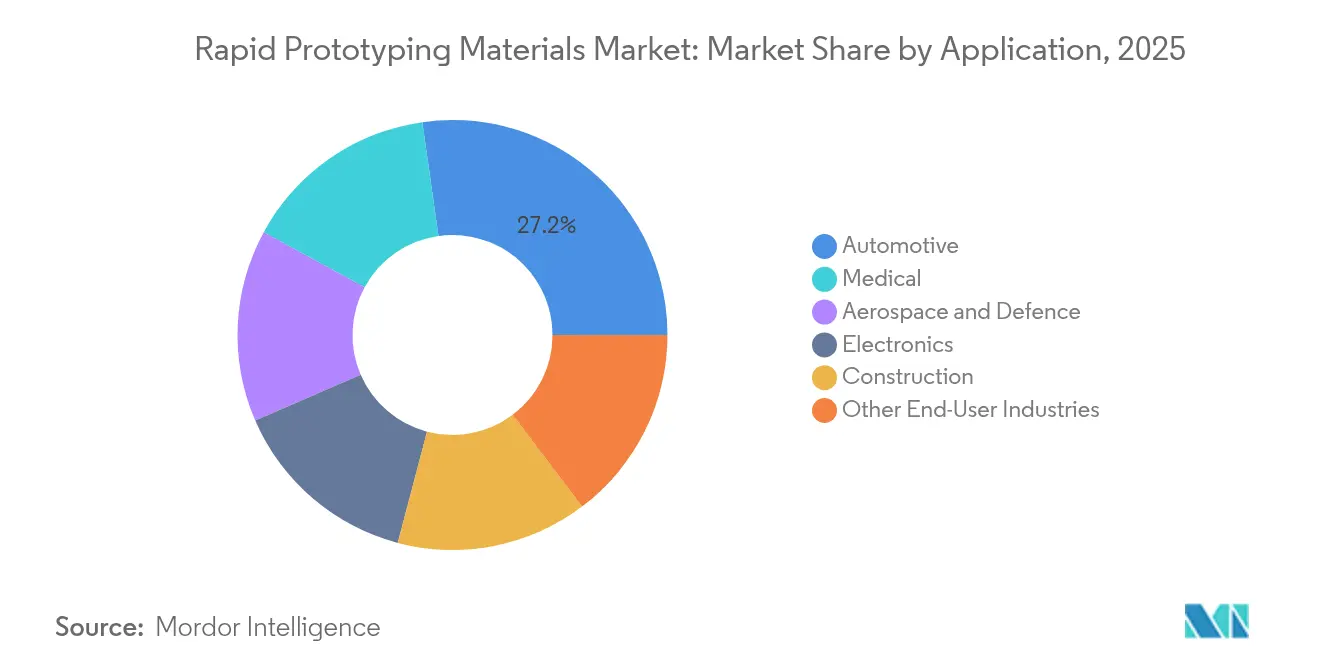
- Por industria de usuario final, el sector automotriz representó el 27.24 % de la participación en los ingresos en 2025, mientras que las aplicaciones médicas están avanzando a la CAGR más alta del 10.55 % hasta 2031.
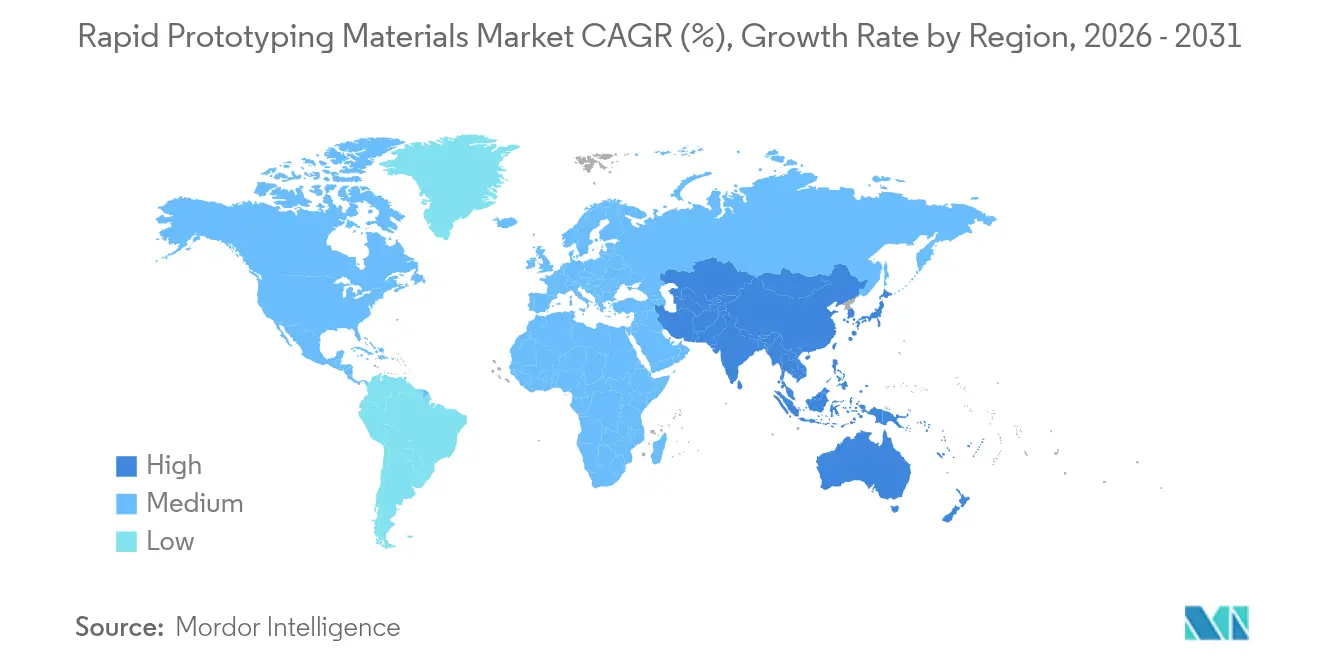
- Por geografía, América del Norte lideró con el 31.21 % del mercado de materiales de creación de prototipos rápidos en 2025; se prevé que Asia Pacífico crezca a una CAGR del 10.31 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales para prototipado rápido
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la adopción de la fabricación aditiva en la creación de prototipos aeroespaciales y de defensa | + 2.1% | América del Norte y Europa, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los implantes médicos y modelos anatómicos que necesitan materiales biocompatibles | + 1.8% | Global; ganancias tempranas en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Continúa la caída de los precios de los polímeros y los polvos metálicos | + 1.4% | Global | Corto plazo (≤ 2 años) |
| Los fabricantes de equipos originales (OEM) impulsan piezas automotrices ligeras | + 1.2% | Núcleo de Asia-Pacífico; propagación a América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de economía circular financiados por el gobierno que favorecen los polímeros de origen biológico | + 0.9% | Europa y América del Norte; expansión a APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la adopción de la fabricación aditiva en la creación de prototipos aeroespaciales y de defensa
La comunidad aeroespacial y de defensa está acelerando la adopción de aditivos para comprimir las iteraciones de diseño y desbloquear geometrías internas complejas. La Agencia de Proyectos de Investigación Avanzada de Defensa (DARPA) de EE. UU. inició su programa AMME para localizar la producción de sistemas microelectrónicos complejos y garantizar la soberanía del suministro. La boquilla de combustible LEAP de una sola pieza impresa en 3D de GE demostró una reducción de peso del 25 % y una durabilidad cinco veces superior a la de las versiones anteriores. Los componentes de compuesto de matriz cerámica, capaces de tolerar 1,300 °C, ahora están integrados en las vías de las turbinas, lo que contribuye a una mayor eficiencia térmica y a la reducción de emisiones. Boeing y Airbus han ampliado sus plantas de impresión internas para incorporar piezas de polímero y metal certificadas para vuelo, reconociendo que cada kilogramo eliminado se traduce directamente en un ahorro en los costos operativos de las aerolíneas.
Aumento de implantes médicos y modelos anatómicos que requieren materiales biocompatibles
Los centros sanitarios están adoptando la impresión en el punto de atención de dispositivos personalizados para cada paciente. En 2025, 3D Systems fabricó el primer implante facial de PEEK compatible con el Reglamento de Dispositivos Médicos (MDR) directamente en un hospital. Esta solución elimina las largas colas de mecanizado externo y permite a los cirujanos ajustar los diseños minutos antes de la cirugía. Se están probando aleaciones alternativas como el tantalio y el niobio para solucionar el rechazo al titanio en ciertos subgrupos de pacientes. Las directrices actualizadas de la FDA aclaran las vías de validación para los dispositivos aditivos, lo que permite ciclos de aprobación más cortos. Evonik ha comercializado filamentos de PEEK reforzados con fibra de carbono que prometen un mejor rendimiento de carga en jaulas espinales. Estos avances, junto con el progreso en la ingeniería de tejidos basada en andamios, sustentan el rápido ascenso de las soluciones médicas personalizadas en el mercado de materiales para prototipado rápido. Las aplicaciones médicas contribuyen a la demanda en el mercado de prototipado rápido más allá de los materiales especializados.
Continúa la caída de los precios de los polímeros y los polvos metálicos
La caída de los precios de las materias primas está democratizando el acceso a los flujos de trabajo aditivos para las pequeñas y medianas empresas. El reciclaje más amplio de polvos de aluminio y acero mejora el rendimiento y la visibilidad, contrarrestando la inflación general de los precios de los metales señalada por el Banco Mundial hasta 2025 [1] “Perspectivas de las Materias Primas del Banco Mundial 2025”, worldbank.org . Los formatos alternativos de materia prima, en particular el alambre metálico y los gránulos para moldeo por inyección, ofrecen ahorros en el costo de las piezas de entre el 15 % y el 40 %, manteniendo la capacidad de impresión. Pioneros de la economía circular como Continuum suministran superaleaciones recicladas compatibles con los sistemas de inyección de aglutinante Desktop Metal, reduciendo los costos de los materiales y cumpliendo con los requisitos de calidad aeroespacial.
Los fabricantes de equipos originales (OEM) impulsan piezas automotrices ligeras
Los reguladores están ampliando las normas sobre emisiones a fuentes no relacionadas con el escape, como los discos de freno, lo que obliga a los fabricantes de automóviles a reevaluar cada gramo del chasis del vehículo. Los polvos de acero con aditivos específicos de ArcelorMittal permiten fabricar pinzas de freno reforzadas con malla que superan a las de hierro fundido en conductividad térmica, a la vez que reducen su masa. Investigadores de la Universidad de Glasgow combinaron matrices de polipropileno y polietileno con nanotubos de carbono para crear metamateriales con alta absorción de impactos y baja densidad.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas de titanio y polímeros de alto rendimiento | -1.6% | Global; agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Brecha de habilidades para el diseño de fabricación aditiva y el procesamiento de materiales a gran escala | -1.2% | Global; pronunciado en los mercados emergentes | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de elementos de aleación de tierras raras para polvos metálicos avanzados | -0.8% | Global; crítico para la industria aeroespacial y la defensa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas de titanio y polímeros de alto rendimiento
Los precios del titanio en laminación aumentaron un 4.48 % interanual hasta un PPI de EE. UU. de 219.99 en diciembre de 2024, lo que ejerce presión sobre los presupuestos de adquisición aeroespacial [2] “PPI Titanium Mill Shapes December 2024,” bls.gov . El riesgo geopolítico, amplificado por las tensiones entre Rusia y Ucrania, limita el suministro de esponja, mientras que los nuevos participantes en Oriente Medio y Norteamérica requieren períodos de escalamiento de varios años. Los fabricantes o bien acumulan existencias o aceptan márgenes más bajos porque los ciclos de calificación para resinas de grado aeronáutico o de implante impiden la sustitución rápida de materiales. La volatilidad actúa, por lo tanto, como un freno a la asignación de capital a líneas de aditivos de nueva construcción.
Brecha de habilidades para el diseño de fabricación aditiva a gran escala y el procesamiento de materiales
El auge de los aditivos supera la capacitación de la fuerza laboral. SME documentó un aumento del 80% en los envíos de impresoras de metal durante 24 meses, pero detectó un estancamiento en el volumen de certificación de operadores. El MIT y la Universidad Estatal de Pensilvania ahora ofrecen programas de un semestre completo sobre optimización topológica y manejo de polvos; sin embargo, la producción de graduados aún está por debajo de la demanda de contratación. ASTM y EOS lanzaron conjuntamente la certificación de operadores de máquinas, pero la rápida evolución hacia híbridos multimateriales obliga a un ciclo de aprendizaje continuo que muchas empresas tienen dificultades para mantener. La brecha de capacidad afecta con mayor fuerza a los mercados emergentes, obligando a las empresas a importar expertos y aumentando los costos de los proyectos.
Análisis de segmento
Por tipo de material: los polímeros dominan a pesar de la innovación en metales
Los plásticos mantuvieron el 44.12 % de la cuota de mercado de materiales para prototipado rápido en 2025, lo que confirma su versatilidad y ventaja en cuanto a costes frente a los metales. Grados de alta temperatura como el PAEK de Victrex, diseñado para tasas de refresco más bajas en sistemas de lecho de polvo, amplían el uso de polímeros en aplicaciones de conductos bajo el capó de automóviles y la industria aeroespacial. Los metales y las aleaciones se están expandiendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.03 %, a medida que la industria aeroespacial demanda implantes de aluminuro de titanio resistentes a la fatiga y cromo-cobalto que se popularizan en ortopedia.
Una tendencia paralela se centra en la innovación de procesos. La metalurgia de estado sólido de Foundation Alloy evita las inestabilidades del baño de fusión y puede producir aleaciones dos veces más resistentes que sus homólogas forjadas, a la vez que reduce los ciclos de desarrollo a meses. Estos avances ayudarán a los metales a reducir la diferencia de costes con los polímeros al reducir el posprocesamiento. Sin embargo, es probable que los polímeros conserven la mayor parte del mercado gracias a las continuas mejoras en resinas y elastómeros curables por UV. En general, la diversificación de materiales amplía el mercado total de materiales para prototipado rápido y ofrece protección contra fluctuaciones en los precios de las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la automoción lidera mientras que la medicina acelera
Los fabricantes de equipos originales (OEM) de automoción representaron el 27.24 % del mercado de materiales para prototipado rápido en 2025, utilizando soportes rellenos de celosía y conductos optimizados para el flujo de aire para reducir la masa del vehículo y, al mismo tiempo, cumplir con los límites de partículas Euro 7. La familia de polvo de acero de ArcelorMittal permite estructuras de pared delgada que disipan el calor de frenado sin pasos de mecanizado adicionales, lo que permite escalar las piezas aditivas a la producción de volumen medio.
Se prevé que las aplicaciones médicas, con un crecimiento anual del 10.55 %, eclipsarán la demanda incremental del sector aeroespacial después de 2027. Se han realizado más de 80 reconstrucciones craneales con la impresora EXT 3 MED de 220D Systems, lo que demuestra la confianza clínica. La construcción representa una salida emergente: las mezclas de hormigón con infusión de grafeno proporcionan un 31 % menos de carbono incorporado, a la vez que aumentan la resistencia a la compresión, lo que refleja los imperativos más amplios de descarbonización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de materiales para prototipado rápido
Norteamérica representó el 31.21 % del mercado de materiales para prototipado rápido en 2025 gracias a una sólida infraestructura aeroespacial y médica. La inversión acumulada de 35 XNUMX millones de dólares de DARPA en fabricación avanzada, sumada a las vías aceleradas de la FDA para dispositivos aditivos, incentiva la expansión comercial.
Mercado de materiales para prototipado rápido en la región Asia-Pacífico
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.31 % hasta 2031. La cultura de prototipos iterativos de la India en grandes hospitales universitarios impulsa la demanda local de polímeros biocompatibles. Japón aplica soluciones aditivas a la electrónica de consumo miniaturizada, mientras que los fabricantes de automóviles de Corea del Sur buscan estructuras de asientos reforzadas con entramado.
Mercado europeo de materiales para prototipado rápido
Europa mantiene una posición competitiva basada en una política que prioriza la sostenibilidad. El Estudio de Prospectiva sobre Materias Primas de la UE prioriza la fabricación aditiva para lograr autonomía estratégica hasta 2050. Las empresas alemanas EOS y SGL Carbon son pioneras en el desarrollo de resinas y cerámicas de alta temperatura; el Reino Unido canaliza la investigación y el desarrollo aeroespacial hacia la fusión en lecho de polvo de piezas de vuelo de scalmalloy.
Análisis de la cadena de valor
Los materiales para prototipado rápido se mueven a través de una cadena que comienza con materias primas (monómeros petroquímicos y aditivos especiales para fotopolímeros y termoplásticos, y metales extraídos y refinados como titanio, níquel, aluminio y cobre para polvos y alambres). La conversión intermedia incluye la composición y formulación de resinas, o el acondicionamiento de la materia prima metálica y la producción de polvo (por ejemplo, atomización con gas o plasma) con controles estrictos sobre la distribución del tamaño de partícula, la absorción de oxígeno y las impurezas traza. En la fase final, los materiales son validados con respecto a ventanas de proceso de máquina específicas por los fabricantes de impresoras y las empresas de servicios, luego se dirigen a través de etapas de impresión y acabado tales como desaglomeración y sinterización (inyección de aglutinante), prensado isostático en caliente (piezas críticas aeroespaciales y médicas), tratamiento térmico, mecanizado y acabado superficial antes de la calificación y el envío para uso final.
Los cuellos de botella en la cadena se concentran más en la disponibilidad de datos de calificación y la documentación de cumplimiento que en la disponibilidad física básica, particularmente para polvos metálicos de grado aeroespacial y de implantes, donde los requisitos de trazabilidad y pruebas son rigurosos. La actividad en 2026 también reflejó un cambio más marcado hacia pares de materiales y procesos validados y polvos trazables; por ejemplo, la asociación de EOS con Constellium para ofrecer aleaciones de aluminio con parámetros de fusión de lecho de polvo láser validados, y el lanzamiento de Osprey GRCop-42 de Sandvik bajo un sistema de calidad certificado según la norma AS9100 para respaldar la trazabilidad de la cuna a la puerta de la fábrica para componentes de propulsión espacial. Estas iniciativas reducen los ciclos de validación del cliente, al tiempo que elevan las expectativas de los proveedores en cuanto a metrología, sistemas de calidad y procedencia documentada.
Panorama competitivo
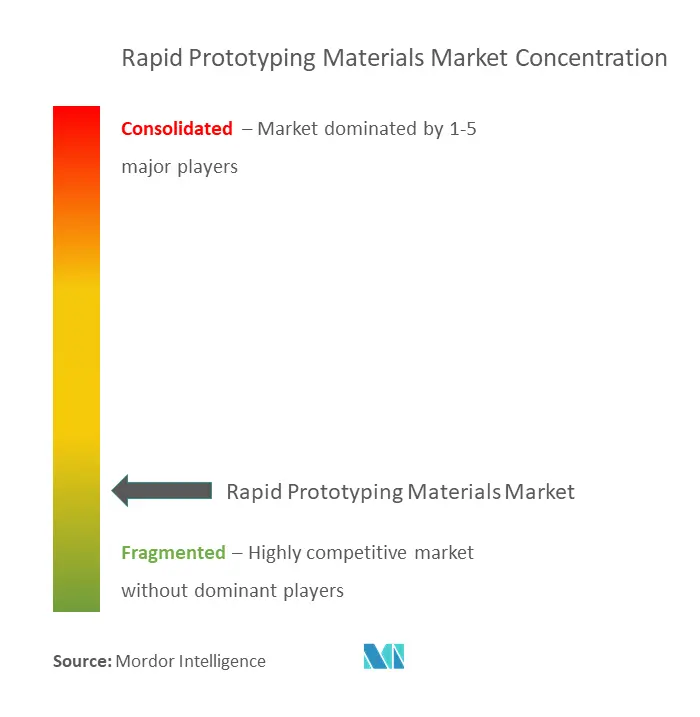
El mercado de materiales para prototipado rápido está consolidado. Las grandes empresas químicas BASF, Evonik y Arkema aprovechan la logística global y la compleja química de polímeros para satisfacer la demanda intersectorial. Mientras tanto, 3D Systems, Stratasys y EOS priorizan la optimización conjunta entre impresoras y materiales. La futura competencia se centrará en la deposición multimaterial y el posprocesamiento integrado. Las empresas que integran la inspección in situ y el ajuste de parámetros guiado por IA buscan obtener mayores márgenes, ya que los clientes prefieren soluciones llave en mano a los polvos o impresoras independientes. La amplia gama de propiedades intelectuales en torno a la química de las aleaciones y las bases de datos de materiales determinará aún más la competitividad en el mercado de materiales para prototipado rápido.
Líderes de la industria de materiales de prototipado rápido
Arkema
BASF
3D Systems Inc.
EOS GmbH
Stratasys Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Stratasys anunció un acuerdo definitivo para adquirir Markforged en una transacción en efectivo. Esta fusión aúna plataformas complementarias de fabricación aditiva de polímeros y metales, y amplía la base instalada que utiliza materiales certificados. El anuncio reforzó la dinámica de consolidación entre los fabricantes de equipos originales (OEM) que controlan cada vez más los ecosistemas de materiales mediante hardware, software y consumibles validados e integrados.
- Julio de 2025: Stratasys adquirió activos selectos de impresión 3D de Nexa3D. Esta adquisición amplió las capacidades de Stratasys en tecnologías de impresión de polímeros y respaldó una cartera más amplia de materiales y flujos de trabajo compatibles. Asimismo, intensificó la presión competitiva sobre las empresas más pequeñas al orientar una mayor demanda de los clientes hacia plataformas integrales.
- Febrero de 2024: Evonik Industries lanzó INFINAM FR 4100L, un fotopolímero ignífugo diseñado para impresoras DLP. El producto está dirigido a aplicaciones donde los requisitos normativos y de seguridad determinan la selección de la resina, lo que facilita su adopción más allá de los modelos conceptuales, hasta llegar a prototipos funcionales. Este lanzamiento se suma a la tendencia de utilizar resinas químicas específicas para cada aplicación, en lugar de fotopolímeros de uso general.
Alcance y metodología
La creación rápida de prototipos permite a los fabricantes desarrollar y probar rápidamente productos, realizar ajustes y resolver problemas según sea necesario. Un modelo prototipo sirve como una guía de construcción detallada, lo que permite una planificación y programación más precisas de la estructura real. El mercado de creación rápida de prototipos está segmentado por tipo de material, industria del usuario final y geografía. Por tipo de material, el mercado está segmentado en cerámica, metales y aleaciones, plásticos y otros tipos de materiales. Por industria de usuario final, el mercado está segmentado en industria automotriz, aeroespacial y de defensa, construcción, médica, electrónica y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado de creación rápida de prototipos en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Plásticos (polímeros) |
| Metales y Aleaciones |
| Cerámica |
| Otros materiales |
| Motorium |
| Aeroespacial y Defensa |
| Médical Scientific |
| Electrónica |
| Construcción |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Plásticos (polímeros) | |
| Metales y Aleaciones | ||
| Cerámica | ||
| Otros materiales | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial y Defensa | ||
| Médical Scientific | ||
| Electrónica | ||
| Construcción | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de materiales de prototipado rápido?
El mercado está valorado en 6.44 millones de dólares en 2026 y se proyecta que crezca a 9.53 millones de dólares en 2031.
¿Qué segmento de materiales se está expandiendo más rápidamente?
Se espera que los metales y las aleaciones registren la CAGR más alta, del 10.03 %, hasta 2031, impulsados por la demanda aeroespacial y biomédica.
¿Por qué Asia Pacífico es la región de más rápido crecimiento?
El agresivo desarrollo de capacidad de China y el floreciente sector de dispositivos médicos de la India sustentan una CAGR regional del 10.31 %, superando a otras geografías.
¿Cómo influyen los mandatos de sostenibilidad en la elección de materiales?
Los polímeros de origen biológico y los polvos metálicos reciclados certificados por ISCC están ganando terreno a medida que los reguladores imponen objetivos de reducción de carbono y metas de economía circular.
¿Cuál es el principal obstáculo que limita la adopción de aditivos a gran escala?
Una brecha global de habilidades en optimización de diseño avanzado y procesamiento de materiales limita la escala de producción a pesar del aumento en las instalaciones de hardware.


