

Tamaño y participación del mercado de bebidas proteicas listas para beber
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
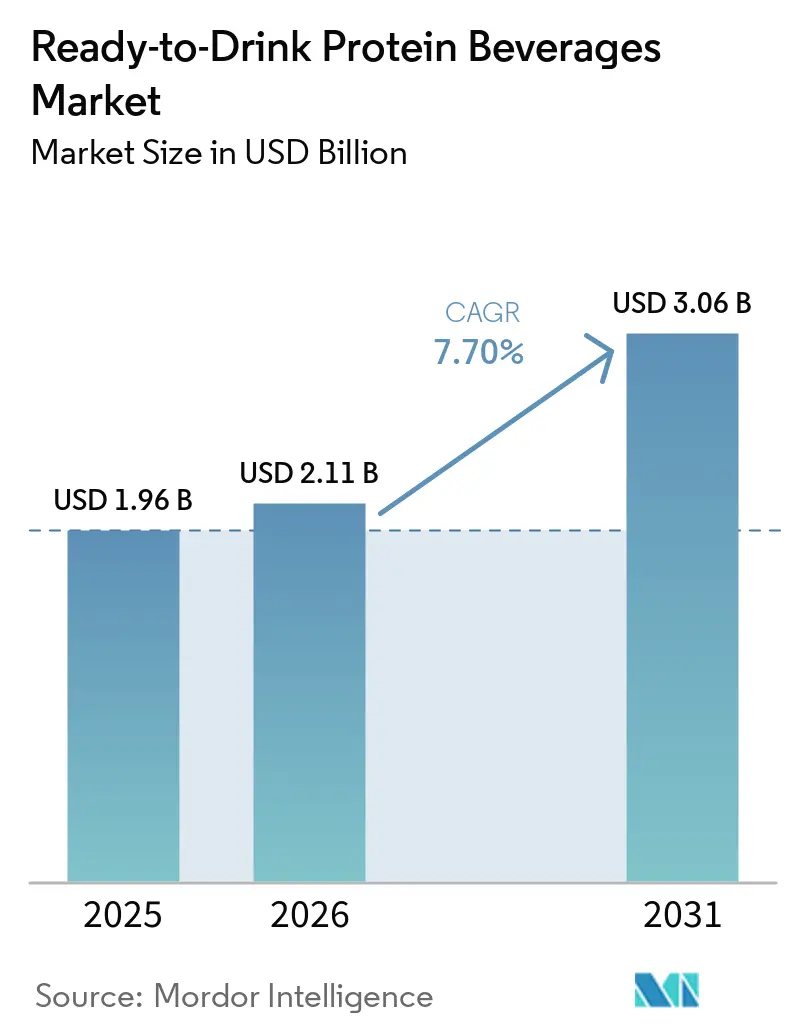
| Tamaño del mercado (2026) | USD 2.11 mil millones |
| Tamaño del mercado (2031) | USD 3.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.70% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas proteicas listas para beber por Mordor Intelligence
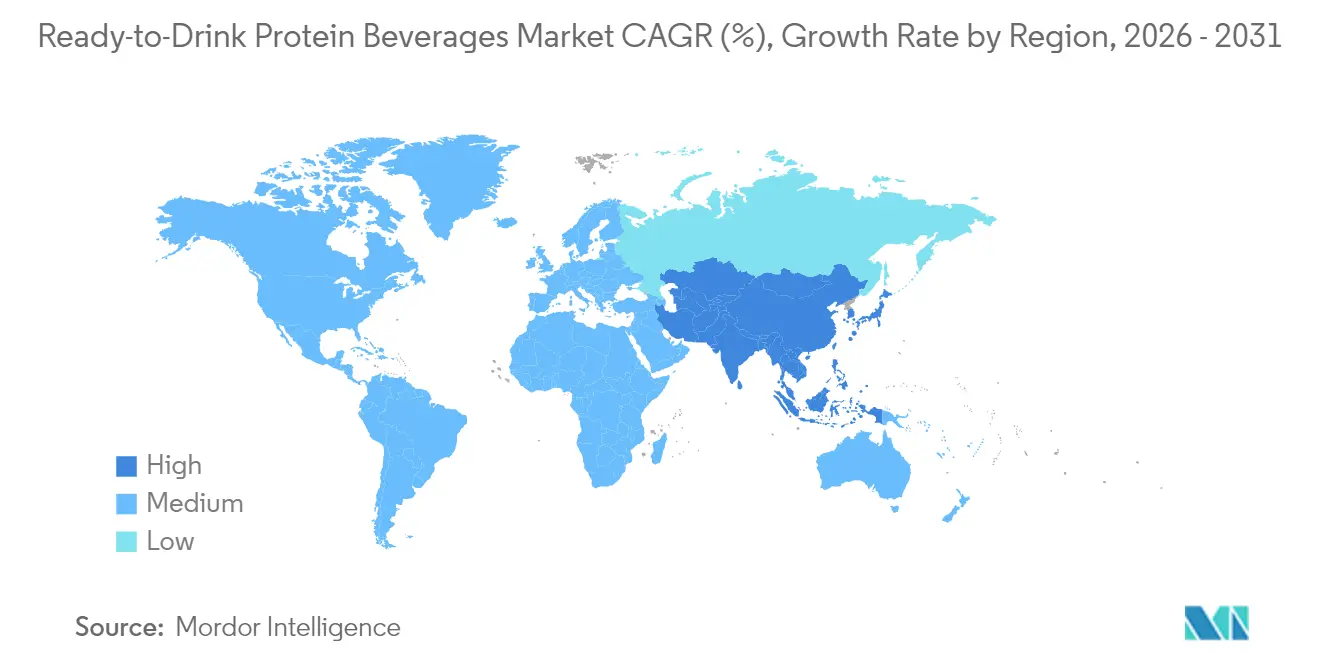
El mercado de bebidas proteicas listas para consumir (RTD) alcanzó un valor de 1.96 millones de dólares en 2025 y se estima que crecerá de 2.11 millones de dólares en 2026 a 3.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.70 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a las cambiantes preferencias de los consumidores, que combinan la conciencia sobre la salud con la necesidad de opciones nutricionales prácticas en los estilos de vida modernos. Los consumidores prefieren cada vez más soluciones nutricionales portátiles que favorezcan el estado físico, la recuperación muscular y el bienestar, manteniendo el sabor y la calidad. Entre los factores de crecimiento del mercado se incluyen la creciente cultura del fitness a nivel mundial, la urbanización y la creciente demanda de proteínas de origen vegetal y libres de alérgenos. Las proteínas de origen animal, en particular el suero de leche, siguen siendo dominantes debido a la infraestructura láctea establecida y la confianza del consumidor. Sin embargo, las alternativas de origen vegetal, como las proteínas de guisante y soja, están ganando cuota de mercado, impulsadas por la conciencia ambiental y las preferencias por dietas sostenibles. Norteamérica domina el mercado gracias a su sólida infraestructura minorista, la aceptación de productos premium y su consolidada cultura del fitness. La región de Asia-Pacífico muestra la tasa de crecimiento más alta, impulsada por el desarrollo económico, la creciente concienciación sobre la salud entre los consumidores de clase media y una normativa favorable.
Conclusiones clave del informe
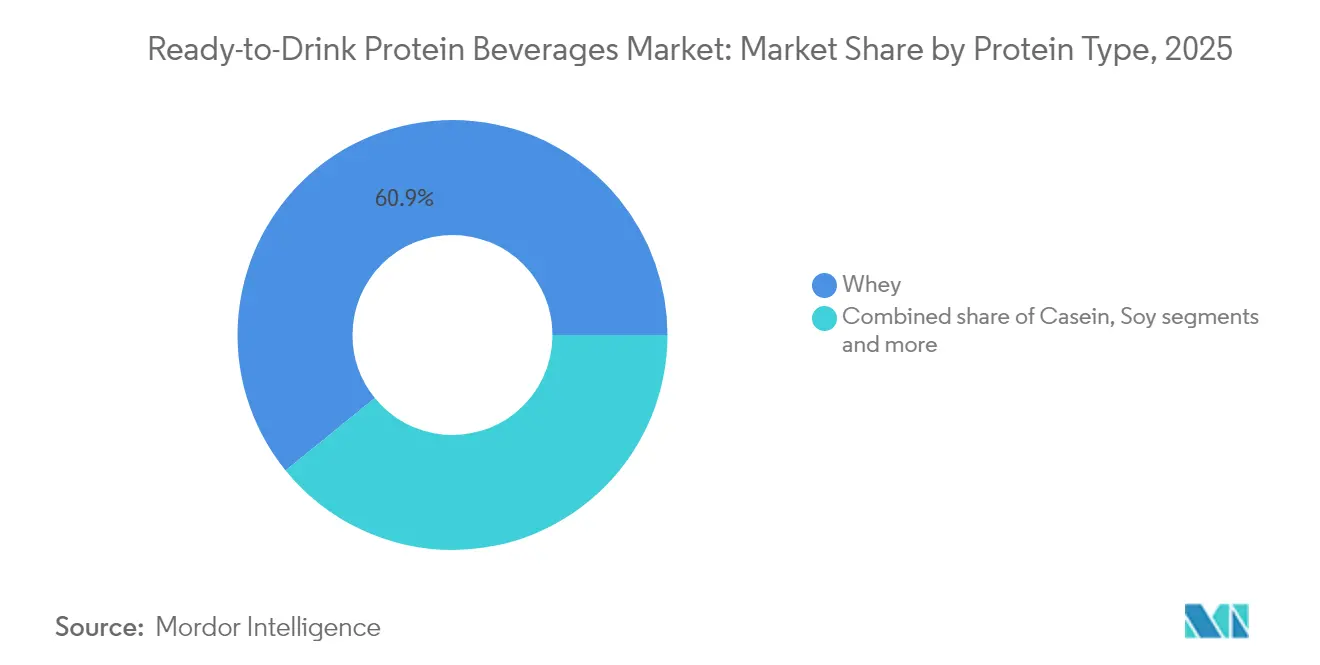
- Por tipo de proteína, la proteína de suero representó el 60.85 % de la participación de mercado de bebidas proteicas listas para beber en 2025; se proyecta que la proteína de guisante se expandirá a una CAGR del 8.74 % hasta 2031.
- Por fuente de proteínas, las proteínas animales representaron el 70.55% del tamaño del mercado de bebidas proteicas listas para beber en 2025, mientras que las proteínas de origen vegetal avanzan a una CAGR del 8.33% hasta 2031.
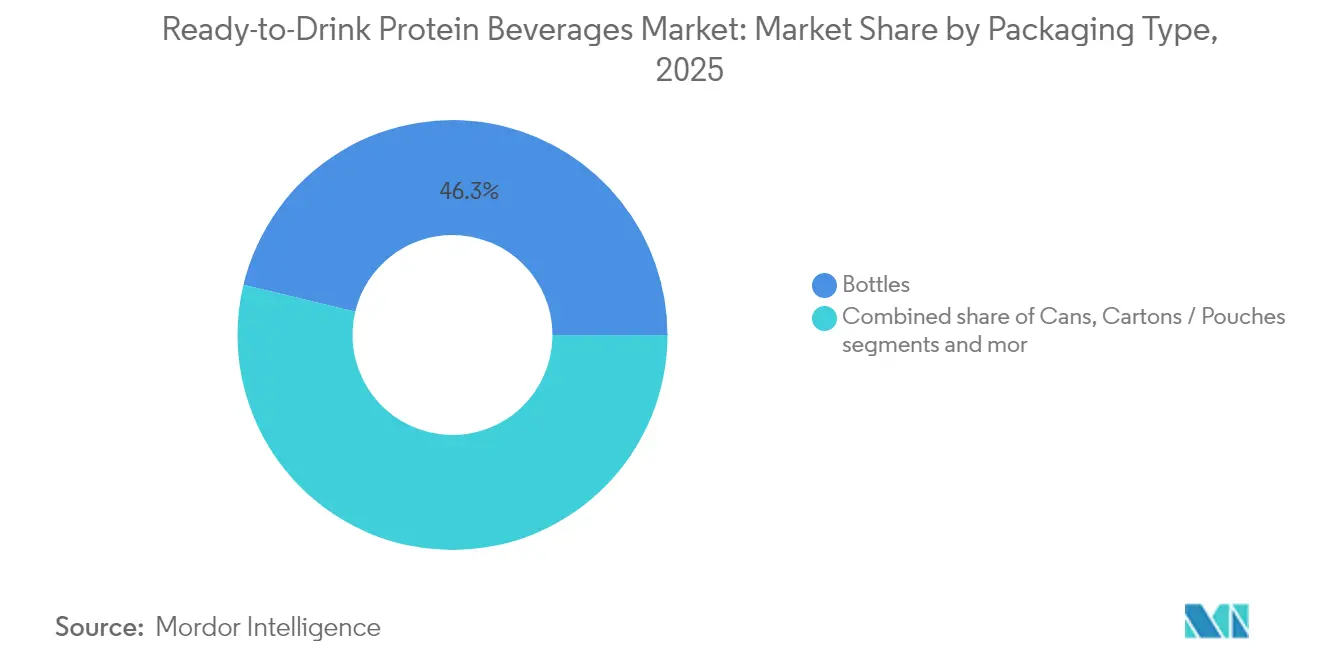
- Por tipo de embalaje, las botellas capturaron el 46.25 % de los ingresos en 2025; se prevé que los cartones y las bolsas crezcan a una CAGR del 7.75 % entre 2026 y 2031.
- Por canal de distribución, los supermercados e hipermercados controlaron el 53.10% del tamaño del mercado de bebidas proteicas listas para beber en 2025; el comercio minorista en línea registra la CAGR proyectada más alta, del 9.85% hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 38.40 % en 2025, mientras que Asia-Pacífico registrará el ritmo regional más rápido, con una CAGR del 8.89 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bebidas proteicas listas para beber
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la conciencia sobre la salud y el bienestar entre los consumidores | + 1.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la adopción de estilos de vida activos y de actividad física | + 1.5% | Núcleo de América del Norte y Asia-Pacífico, con repercusión en Europa | Largo plazo (≥ 4 años) |
| Creciente demanda de soluciones nutricionales convenientes y para llevar | + 1.2% | Global, especialmente los centros urbanos | Corto plazo (≤ 2 años) |
| Ampliación de la base de consumidores de dietas basadas en plantas y veganas | + 0.9% | América del Norte y la Unión Europea, emergiendo en la región Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación continua de productos en el mercado | + 0.8% | Global, con mayor impacto en América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de productos sustitutivos de comidas y para el control del peso | + 1.0% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento de la conciencia sobre la salud y el bienestar entre los consumidores
La concienciación sobre la salud y el bienestar entre los consumidores impulsa el crecimiento del mercado de bebidas proteicas listas para beber (RTD). Los consumidores están cada vez más informados sobre su salud debido a la preocupación por afecciones relacionadas con el estilo de vida, como la obesidad, la diabetes y las enfermedades cardiovasculares. Esta concienciación se traduce en hábitos alimenticios más saludables y un mayor consumo de alimentos y bebidas funcionales que favorecen el control de peso, la salud muscular y el bienestar general. Según los Centros para el Control y la Prevención de Enfermedades (CDC) de Estados Unidos, la prevalencia de obesidad en adultos fue del 40.3 % entre agosto de 2021 y agosto de 2023. [ 1 ]Fuente: Centros para el Control y la Prevención de Enfermedades (CDC), "Prevalencia de obesidad y obesidad grave en adultos", cdc.govEsta alta tasa de obesidad, especialmente en adultos de 40 a 59 años, demuestra la necesidad de productos orientados al bienestar y aumenta el interés del consumidor por las bebidas proteicas listas para beber. Las tasas de obesidad constantes, a pesar de las iniciativas de salud pública, indican una demanda continua de productos nutricionales convenientes que favorezcan el control de peso, la salud muscular y el bienestar general.
Aumento de la adopción de estilos de vida activos y de actividad física
La creciente adopción del fitness y los estilos de vida activos impulsa el crecimiento del mercado de bebidas proteicas listas para beber (RTD). Una mayor participación en ejercicios estructurados y membresías en gimnasios genera una demanda de productos nutricionales convenientes que favorezcan la recuperación muscular, la reposición de energía y el rendimiento físico. Las bebidas proteicas listas para beber (RTD) ofrecen una fuente accesible de proteína de alta calidad, satisfaciendo las necesidades de los entusiastas del fitness que requieren una nutrición eficiente durante sus entrenamientos. Según la Asociación de Salud y Fitness (HFA), en 2024, aproximadamente 77 millones de estadounidenses de seis años o más, lo que representa el 25% de la población de Estados Unidos, eran miembros de gimnasios, estudios o centros de fitness. El crecimiento de estudios de fitness, gimnasios y clubes multiusos, combinado con el aumento de la asistencia, genera una mayor demanda de suplementos proteicos que favorezcan el desarrollo muscular, el control de peso y la recuperación. Las bebidas proteicas listas para beber (RTD) atraen especialmente a los consumidores activos que necesitan soluciones nutricionales compatibles con sus apretadas agendas.
Creciente demanda de soluciones nutricionales convenientes y para llevar
La creciente demanda de los consumidores de soluciones nutricionales prácticas y para consumir sobre la marcha constituye un factor clave de crecimiento en el mercado de bebidas proteicas listas para beber (RTD). La fuerza laboral actual, caracterizada por horarios intensos, largos desplazamientos y limitaciones de tiempo, requiere alternativas nutritivas que necesiten una preparación mínima. Las bebidas proteicas listas para beber (RTD) satisfacen esta necesidad del mercado al ofrecer fuentes de proteína portátiles y preenvasadas, ideales para su consumo en diversos entornos, como el lugar de trabajo, la recuperación después del ejercicio y durante los desplazamientos. En mayo de 2023, Danone amplió estratégicamente su presencia en el mercado más allá de los productos lácteos tradicionales con la introducción de los batidos de proteínas Oikos en el segmento de bebidas RTD de larga duración. Las especificaciones del producto incluyen 30 gramos de proteína, 5 gramos de fibra prebiótica para mejorar la función digestiva, 1 gramo de azúcar sin edulcorantes adicionales y vitaminas esenciales A y D para el apoyo inmunológico por cada porción de 355 ml (12 onzas). Este lanzamiento estratégico de producto responde a la demanda del mercado de batidos funcionales, listos para consumir y con ingredientes naturales , que se adaptan a los horarios diarios más exigentes a la vez que proporcionan energía sostenida y una sensación de saciedad.
Ampliación de la base de consumidores de dietas basadas en plantas y veganas
La creciente preferencia de los consumidores por las dietas veganas y basadas en plantas impulsa el mercado de bebidas proteicas listas para beber (RTD). Este crecimiento se debe a una mayor conciencia sobre la sostenibilidad ambiental, las preocupaciones por el bienestar animal y los beneficios para la salud de la nutrición basada en plantas. Los consumidores buscan alternativas a las proteínas de origen animal debido a la preocupación por el cambio climático, la escasez de recursos y la producción ética de alimentos. La prevalencia de restricciones dietéticas, como la intolerancia a la lactosa y las alergias a los lácteos y la soja, aumenta la demanda de fuentes de proteínas vegetales como el guisante, el arroz y el cáñamo. Los fabricantes están respondiendo con la introducción de bebidas vegetales ricas en proteínas. Por ejemplo, en enero de 2024, Suja Organic lanzó los batidos de proteínas Suja Organic, que contienen 16 gramos de proteína vegetal procedente de guisantes, arroz y cáñamo. La línea de productos incluye sabores como vainilla y canela, chocolate y grano de café, respondiendo a la demanda de los consumidores de opciones nutritivas de origen vegetal. Este lanzamiento de producto demuestra la respuesta del mercado a los requisitos de los consumidores de productos proteicos de origen vegetal con certificación orgánica y etiquetado transparente de ingredientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de precios y altos costos de las materias primas | -1.2% | Global, con especial impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Disponibilidad de sustitutos y intensa competencia en el mercado | -0.8% | Global, más intenso en los mercados maduros | Mediano plazo (2-4 años) |
| Requisitos regulatorios estrictos y estándares de cumplimiento | -0.5% | América del Norte y la Unión Europea principalmente | Largo plazo (≥ 4 años) |
| Desafíos del desarrollo de productos en la optimización del sabor y la textura | -0.3% | Global, afectando más a los segmentos basados en plantas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de precios y altos costos de las materias primas
La volatilidad de los precios de las materias primas y los altos costos limitan el crecimiento del mercado global de bebidas proteicas listas para beber (RTD). La industria depende de ingredientes esenciales como el suero de leche, la soja y los derivados lácteos, cuyos precios fluctúan debido a las condiciones climáticas, las interrupciones en la cadena de suministro y los cambios en las políticas comerciales. Estas variaciones de precios incrementan los costos de producción, lo que dificulta que los fabricantes mantengan precios competitivos y, al mismo tiempo, garanticen la calidad del producto. Según el Departamento de Agricultura de los Estados Unidos (USDA), se proyecta que el precio de la leche en su conjunto sea de USD 22.00 por quintal en 2025 y de USD 21.65 por quintal en 2026. Estos altos precios de la leche afectan directamente la estructura de costos de los fabricantes de bebidas proteicas que utilizan ingredientes lácteos. La inestabilidad de precios impacta el crecimiento del mercado al reducir los márgenes de ganancia, lo que obliga a los fabricantes a aumentar los precios minoristas, lo que podría limitar el acceso del consumidor, o a absorber los mayores costos, lo que afecta su desempeño financiero. Además, los fabricantes enfrentan desafíos en la planificación del suministro y las operaciones estratégicas debido a las dificultades para realizar pronósticos precisos de costos.
Disponibilidad de sustitutos y intensa competencia en el mercado
El mercado global de bebidas proteicas listas para beber (RTD) enfrenta limitaciones sustanciales debido a la sustitución de productos y la competencia en el mercado. Este segmento compite directamente con formatos alternativos de administración de proteínas, como barras de proteína, polvos y productos lácteos convencionales como la leche y el yogur. Estos sustitutos compiten en múltiples parámetros, como el precio, la accesibilidad, las propiedades organolépticas y la composición nutricional, lo que impacta los márgenes de beneficio de los fabricantes de bebidas listas para beber (RTD). La proliferación de fragmentos de fuentes proteicas afecta el gasto del consumidor y la distribución en el mercado, creando barreras para que las marcas individuales establezcan su dominio. Los productos lácteos tradicionales mantienen una gran fidelidad del consumidor como fuentes fundamentales de proteínas, especialmente en regiones con patrones de consumo de lácteos consolidados. Este panorama competitivo requiere iniciativas continuas de desarrollo de productos e inversiones estratégicas en marketing para mantener la participación del consumidor y el posicionamiento en el mercado.
Análisis de segmento
Por tipo de proteína: el predominio del suero impulsa la madurez del mercado
La proteína de suero mantiene su liderazgo en el mercado en 2025 con una participación del 60.85 %, gracias a la consolidada infraestructura de la industria láctea y a la familiaridad del consumidor con las proteínas derivadas de la leche. El Departamento de Agricultura de Estados Unidos informa que la producción láctea en el país alcanzó los 227.2 millones de kilos, lo que garantiza una disponibilidad constante de proteína de suero gracias a un mayor contenido de grasa y sólidos descremados en la leche. Esta base de producción láctea permite a los fabricantes satisfacer la demanda de forma fiable. La posición de mercado de la proteína de suero se basa en su perfil nutricional, su alta biodisponibilidad y sus beneficios para la recuperación muscular, que resultan atractivos para los entusiastas del fitness y los consumidores preocupados por su salud.
La proteína de guisante presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.74 % entre 2026 y 2031. Este crecimiento se debe a la creciente adopción de dietas basadas en plantas y a su carácter libre de alérgenos, que atrae a consumidores con sensibilidad a los lácteos e intolerancia a la lactosa. Derivada del guisante amarillo, esta proteína ofrece aminoácidos esenciales en forma hipoalergénica, ofreciendo una alternativa a alérgenos comunes como los lácteos y la soja. La expansión de las dietas veganas, vegetarianas y flexitarianas, junto con consideraciones ambientales y éticas, aumenta la demanda de proteína de guisante como opción sostenible. Los consumidores la eligen por sus beneficios para la salud cardiovascular, sus propiedades para el control de peso y su capacidad para la preservación muscular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por fuente de proteína: las proteínas animales lideran a pesar del impulso de las proteínas vegetales
Las proteínas de origen animal representaron el 70.55 % de la cuota de mercado en 2025, principalmente gracias a las cadenas de suministro consolidadas y a la aceptación de los ingredientes lácteos por parte de los consumidores. La infraestructura de la industria láctea proporciona un suministro constante de proteínas de alta calidad, como el suero de leche y la caseína. Estas proteínas ofrecen perfiles completos de aminoácidos, alta biodisponibilidad y beneficios comprobados para el desarrollo y la recuperación muscular. La preferencia de los consumidores por estas fuentes tradicionales de proteínas se debe a su familiaridad, sus beneficios para la salud científicamente validados y su disponibilidad en diversos formatos, como polvos, bebidas listas para beber y suplementos nutricionales. Esta posición en el mercado se consolida aún más gracias a las innovaciones en opciones de etiqueta limpia, de productos alimentados con pasto y orgánicos.
Las proteínas vegetales están experimentando un rápido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.33 % entre 2026 y 2031, impulsada por la evolución de las preferencias alimentarias y la concienciación medioambiental. Las proteínas derivadas del guisante, la soja, las lentejas y el arroz son cada vez más populares debido a su ausencia de alérgenos y su compatibilidad con las dietas veganas, vegetarianas y flexitarianas. La preocupación de los consumidores por el impacto ambiental de la ganadería, incluidas las emisiones de gases de efecto invernadero, el uso del suelo y el consumo de agua, impulsa la expansión de las alternativas vegetales. Además, según Agriculture and Agri-Food Canada, la producción de leche de soja de la India utilizó 19.5 toneladas métricas de ingredientes proteicos vegetales en 2023, lo que destaca la importancia de la proteína de soja en el mercado de alternativas lácteas vegetales.
Por tipo de embalaje: la sostenibilidad impulsa la innovación en formatos
Las botellas representaron el 46.25 % de la cuota de mercado de envases en 2025, gracias a su reconocido reconocimiento por parte del consumidor y a las ventajas de la comercialización en tiendas minoristas que mejoran la visibilidad del producto. El formato convencional de botella ofrece un control preciso de las porciones y accesibilidad, especialmente ventajoso en gimnasios y entornos profesionales donde el envasado monodosis es esencial. Las botellas de vidrio se dirigen a los segmentos de mercado premium, mientras que las alternativas de plástico ofrecen rentabilidad y durabilidad para los consumidores con estilos de vida activos. Los fabricantes aprovechan la infraestructura consolidada de producción y llenado de botellas para optimizar la gestión del volumen de producción.
Se proyecta una tasa de crecimiento anual compuesta (TCAC) del 7.75 % entre 2026 y 2031 para los envases de cartón y las bolsas, principalmente atribuida a las ventajas de sostenibilidad ambiental y a los avances tecnológicos en el envasado. La conciencia ambiental de los consumidores y los objetivos de sostenibilidad organizacional influyen en los comportamientos de compra de todos los segmentos demográficos. Estas configuraciones de envasado flexibles minimizan los gastos de transporte y maximizan la eficiencia del almacenamiento, generando ventajas operativas que se traducen en mejores propuestas de valor para el consumidor. La implementación de tecnologías de procesamiento aséptico en envases de cartón y bolsas facilita el almacenamiento a temperatura ambiente, ampliando las capacidades de distribución y reduciendo los requisitos de infraestructura de la cadena de frío en diversas regiones geográficas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la transformación digital transforma el acceso al comercio minorista
Los supermercados e hipermercados representaron el 53.10% de la distribución en 2025. Estos formatos minoristas tradicionales se benefician de los hábitos de compra consolidados de los consumidores y crean oportunidades de venta cruzada que fomentan las compras impulsivas y el descubrimiento de la marca. Estos canales ofrecen visibilidad de producto y oportunidades de degustación esenciales para el desarrollo de la marca, especialmente para el lanzamiento de nuevos productos y para educar a los consumidores sobre los beneficios de las bebidas proteicas. La incorporación de secciones de salud y bienestar en las tiendas minoristas tradicionales proporciona un espacio dedicado a las bebidas proteicas, lo que mejora la visibilidad de la categoría y la consideración del consumidor. El alcance de la distribución se amplía mediante alianzas con gimnasios y minoristas especializados en salud, conectando con segmentos clave de consumidores.
Se proyecta que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.85 % entre 2026 y 2031, lo que lo convierte en el canal de distribución de mayor crecimiento. Este crecimiento refleja la mayor adopción del comercio electrónico en el sector de alimentos y bebidas, impulsada por modelos de suscripción que generan compras recurrentes. Los canales digitales facilitan la relación directa con el consumidor, proporcionando a los fabricantes datos y retroalimentación de los consumidores para el desarrollo de productos y mejoras de marketing. Los pedidos en línea y la entrega a domicilio satisfacen las necesidades de los consumidores ocupados, a la vez que facilitan las compras al por mayor, lo que mejora la economía tanto de los compradores como de los fabricantes. Las plataformas de comercio electrónico facilitan las decisiones de compra mediante información nutricional detallada y reseñas de clientes, especialmente importante para las bebidas funcionales, cuyos beneficios requieren una explicación.
Análisis geográfico
Mercado norteamericano de bebidas proteicas listas para consumir
Norteamérica liderará el mercado mundial de bebidas proteicas en 2025, con una cuota de mercado sustancial del 38.40%. Este liderazgo se basa en su arraigada cultura del fitness y la aceptación por parte de los consumidores de bebidas funcionales premium, lo que impulsa un mayor consumo per cápita. La avanzada infraestructura minorista de la región facilita la diversidad de canales de distribución, mientras que los consumidores se muestran dispuestos a pagar precios elevados por productos saludables. Este entorno de mercado impulsa el desarrollo continuo de marcas y la innovación de productos, especialmente en formulaciones de etiqueta limpia, de origen vegetal y con bajo contenido de azúcar. Estados Unidos y Canadá dominan el mercado norteamericano, con el crecimiento de las tendencias de fitness, la concienciación sobre la salud y las altas tasas de afiliación a gimnasios, impulsando la adopción de bebidas proteicas.
Mercado de bebidas proteicas listas para consumir en la región Asia-Pacífico
Asia-Pacífico se perfila como la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.89 % entre 2026 y 2031. El desarrollo económico y la expansión de la clase media impulsan este crecimiento. La mayor concienciación sobre la salud, la adopción de dietas saludables y ricas en proteínas, y la urbanización en China, India, Japón y Australia impulsan la expansión del mercado. Los fabricantes responden a las preferencias regionales desarrollando bebidas proteicas con sabores locales, incluyendo opciones de origen vegetal y de etiqueta limpia. Los programas gubernamentales de bienestar, el aumento de las membresías en gimnasios y el interés de los consumidores por estilos de vida sostenibles aceleran aún más el crecimiento del mercado.
Mercado de bebidas proteicas listas para consumir en EMEA y Sudamérica
Europa mantiene un mercado maduro y estable con marcos regulatorios consolidados y un alto nivel de conocimiento por parte de los consumidores sobre las bebidas funcionales y sus beneficios para la salud. Sudamérica, Oriente Medio y África muestran un potencial de crecimiento emergente impulsado por la urbanización, el aumento de la renta disponible y una mayor concienciación sobre la salud. La creciente demanda de alimentos ricos en proteínas y la expansión de las industrias de alimentos y bebidas impulsan el desarrollo del mercado, junto con el creciente interés en la nutrición deportiva y los suplementos.

Panorama regulatorio
Las bebidas proteicas listas para consumir (RTD) generalmente se rigen por las normas alimentarias convencionales en los principales mercados, lo que mantiene los requisitos de etiquetado, los permisos de ingredientes y la justificación de las declaraciones como pilares del cumplimiento. En Estados Unidos, la FDA proporciona documentos de orientación sobre etiquetado y nutrición para alimentos convencionales y suplementos dietéticos, lo que influye en cómo se presenta el contenido proteico y las declaraciones nutricionales relacionadas en los envases y en línea. La FDA también estableció el 1 de enero de 2028 como fecha de cumplimiento uniforme para las regulaciones de etiquetado de alimentos publicadas entre el 1 de enero de 2025 y el 31 de diciembre de 2026, creando un período de transición definido para las actualizaciones de etiquetas en múltiples normativas.
En Europa, el acceso a nuevas fuentes de proteínas y ciertos ingredientes funcionales se gestiona mediante el Reglamento (UE) 2015/2283 (Nuevos Alimentos) y los actos de transposición conexos que añaden elementos autorizados a la lista de la Unión. Esto afecta a la selección de ingredientes tanto para formulaciones de alimentos listos para consumir de origen animal como vegetal. Un ejemplo relevante es la autorización de la UE en virtud del Reglamento 2026/386, por la que NapiFeryn BioTech Sp. z oo recibió un período de acceso exclusivo al mercado de cinco años en la UE para su nuevo ingrediente alimentario de polvo de colza desgrasado a partir del 15 de marzo de 2026. La comercialización transfronteriza también requiere gestionar las diferencias regionales en los permisos de aditivos y los requisitos de etiquetado posteriores al Brexit, lo que puede limitar la uniformidad de las referencias en la UE, el Reino Unido y otros mercados de exportación.
Análisis de la cadena de valor
La cadena de valor de las bebidas proteicas listas para consumir (RTD) comienza con el abastecimiento de insumos proteicos, incluyendo suero de leche y otras proteínas lácteas, proteínas de guisante/soja y otras proteínas vegetales, así como estabilizantes y edulcorantes, seguidos de pasos de formulación y procesamiento que dependen de la funcionalidad de la proteína. Los flujos de fabricación típicos incluyen hidratación y dispersión a alta velocidad de polvos o premezclas, ajuste de pH, homogeneización y procesamiento térmico (pasteurización, esterilización o procesamiento aséptico) antes del llenado en botellas, latas o cartones/bolsas. El escalado desde lotes piloto (aproximadamente 50-500 L) a producción completa (10 000 L o más) es un paso de ejecución clave, ya que los cambios en la transferencia de calor y el esfuerzo cortante pueden aumentar los riesgos de desnaturalización de la proteína, sedimentación y defectos de textura, especialmente para conceptos con alto contenido proteico y transparentes o acidificados.
Los participantes de la cadena de suministro incluyen cofabricantes (CMO/OEM) y embotelladores, proveedores de empaques y proveedores de logística 3PL/4PL, junto con minoristas multicanal que abarcan supermercados e hipermercados, clubes y grandes almacenes, nutrición especializada, farmacias y comercio electrónico. El desempeño de la distribución está influenciado por los requisitos de OTIF y ventanas de entrega estrechas que pueden generar cargos adicionales y penalizaciones por servicio, mientras que la disponibilidad de la cadena de frío varía según la región y puede afectar las opciones de formato del producto (refrigerado versus aséptico estable a temperatura ambiente). La exposición a costos también se extiende al empaque y la fabricación. BellRing Brands señaló en su informe del año fiscal 2025 que, si bien las presiones inflacionarias sobre los costos de las proteínas se atenuaron, el empaque y la fabricación continuaron expuestos a presiones inflacionarias y a la volatilidad de la política comercial global, lo que refuerza la necesidad de disciplina en las adquisiciones y optimización del formato de empaque.
Panorama competitivo
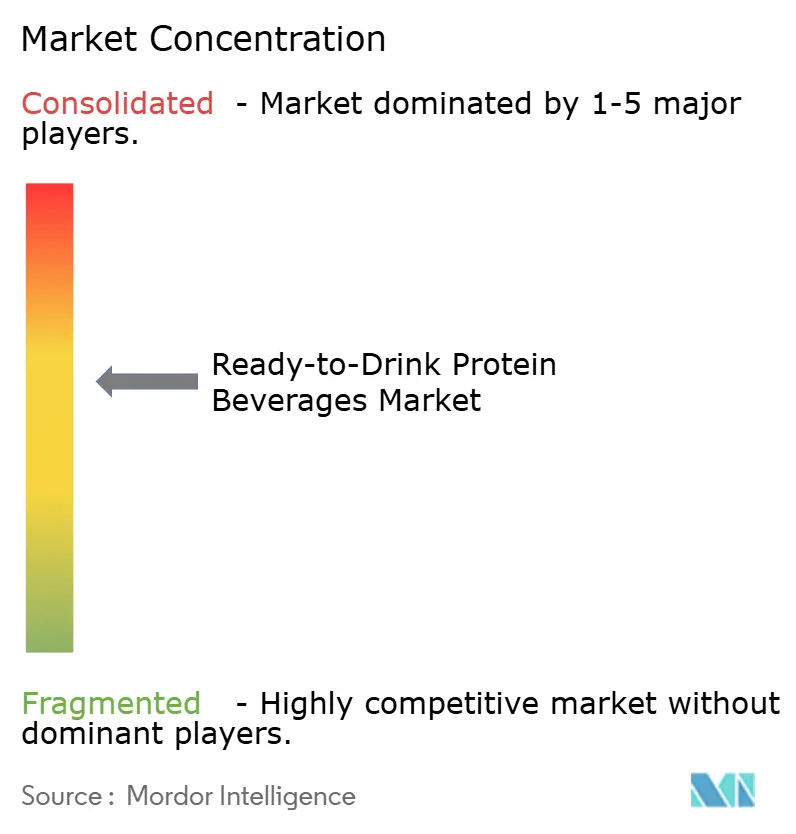
El mercado de bebidas proteicas listas para beber presenta una fragmentación moderada, con competencia entre empresas consolidadas, firmas especializadas en nutrición y fabricantes emergentes de productos de origen vegetal. La concentración del mercado refleja las importantes necesidades de capital para las operaciones de fabricación y las redes de distribución. Los requisitos de cumplimiento normativo crean barreras de entrada que benefician a las empresas con sistemas de calidad consolidados y experiencia en cumplimiento. Entre los principales actores del mercado se encuentran Glanbia PLC, PepsiCo Inc., The Coca-Cola Company, Danone SA y Nestlé SA.
Las empresas se centran en la diferenciación de ingredientes, las credenciales de sostenibilidad y la capacidad de distribución omnicanal para obtener ventajas competitivas. La innovación en fuentes de proteínas e ingredientes funcionales impulsa la diferenciación de productos. La adquisición de OWYN por parte de The Simply Good Foods Company en junio de 2024 representa una consolidación estratégica en el segmento de proteínas vegetales listas para beber, con el objetivo de aprovechar las redes de distribución y ampliar el alcance del consumidor.
La adopción de tecnología mejora la eficiencia de la cadena de suministro y la interacción con el consumidor, gracias a las plataformas digitales que facilitan las relaciones directas con el consumidor y los modelos de suscripción que aumentan la retención de clientes. Las empresas con sólidos sistemas de gestión de calidad y capacidades de cumplimiento normativo obtienen ventajas gracias a una mayor seguridad alimentaria y controles preventivos.
Líderes de la industria de bebidas proteicas listas para beber
-
PLC Glanbia
-
PepsiCo Inc.
-
Compañía Coca-Cola
-
Danone SA
-
Nestlé SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: PepsiCo anunció la reformulación completa de su línea de batidos proteicos listos para beber Muscle Milk, cambiando a leche ultrafiltrada como fuente principal de proteínas y eliminando los edulcorantes artificiales, los saborizantes y los colorantes añadidos. Este cambio alinea a una importante marca consolidada con los hábitos de compra de productos con etiqueta limpia, al tiempo que refuerza su posicionamiento premium mediante indicadores de procesamiento lácteo con mayor contenido proteico. Además, eleva los estándares de cumplimiento de las declaraciones y transparencia de los ingredientes en los principales canales de venta minorista.
- Mayo de 2026: Danone amplió su gama de batidos proteicos listos para consumir Oikos con dos nuevos sabores: fresa y un moca latte con cafeína, dirigidos al consumo de café proteico. Esta actualización extiende su uso más allá del post-entrenamiento, integrándolo en las rutinas matutinas y diurnas, donde el café listo para consumir compite por cuota de mercado. La distribución de productos de larga duración también facilita una mayor presencia en supermercados, hipermercados y puntos de venta orientados a la conveniencia.
- Enero de 2024: Suja Organic lanzó los batidos de proteínas Suja Organic Protein Shakes, que contienen 16 gramos de proteína vegetal proveniente de guisantes, arroz y cáñamo, disponibles en sabores como vainilla y canela, chocolate y café. Este lanzamiento reforzó el segmento de proteínas listas para consumir de origen vegetal con un posicionamiento centrado en lo orgánico y una comunicación transparente sobre el origen de las proteínas. Además, aumentó la presión competitiva sobre las marcas tradicionales de productos lácteos al ampliar las opciones aptas para personas con alergias en formatos listos para beber.


Alcance y metodología
Las bebidas proteicas listas para beber son productos elaborados con una variedad de sustancias ricas en proteínas para cumplir con los requisitos nutricionales diarios de las personas y se consideran una forma conveniente de consumir nutrientes sobre la marcha. El mercado de bebidas proteicas listas para beber está segmentado por fuente, tipo de canal de distribución de envases y geografía. El mercado está aún más segmentado por fuente: suero, caseína, soja y otras fuentes. Por tipo de empaque, el mercado está segmentado en botellas, latas y otros. Por distribución, el mercado está segmentado en supermercados/hipermercados, farmacias/droguerías, minoristas especializados, minoristas en línea y otros canales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África. El tamaño del mercado para cada segmento se basa en el valor (millones de USD).
| suero |
| Caseína |
| Soya |
| Guisante |
| Otras fuentes |
| De origen animal |
| Basado en plantas |
| Botellas |
| latas |
| Cajas de cartón / bolsas |
| Otros |
| Supermercados / Hipermercados |
| Farmacias / Droguerías |
| Minoristas especializados |
| Ventas en línea |
| Otros canales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de proteína | suero | |
| Caseína | ||
| Soya | ||
| Guisante | ||
| Otras fuentes | ||
| Por fuente de proteína | De origen animal | |
| Basado en plantas | ||
| Por tipo de embalaje | Botellas | |
| latas | ||
| Cajas de cartón / bolsas | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Farmacias / Droguerías | ||
| Minoristas especializados | ||
| Ventas en línea | ||
| Otros canales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bebidas proteicas listas para beber en 2026 y qué crecimiento se espera para 2031?
El valor alcanzó los USD 2.11 millones en 2026 y se proyecta que alcance los USD 3.06 millones para 2031, lo que refleja una CAGR del 7.70 % impulsada por las tendencias de salud y conveniencia.
¿Qué región compra hoy en día más bebidas proteicas listas para beber?
América del Norte lidera con el 38.40% de los ingresos globales gracias a la arraigada cultura del fitness y la aceptación de los precios premium.
¿Qué fuente de proteínas se está expandiendo más rápidamente?
Se prevé que las bebidas de origen vegetal, especialmente las que utilizan proteína de guisante, crezcan a una tasa compuesta anual del 8.33 % entre 2026 y 2031.
¿Cómo influyen las plataformas online en las ventas por categorías?
El comercio minorista en línea muestra una CAGR del 9.85 % a medida que las suscripciones y los modelos directos al consumidor impulsan las compras repetidas y la personalización basada en datos.
Última actualización de la página:



