

Tamaño y participación en el mercado de compresores alternativos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
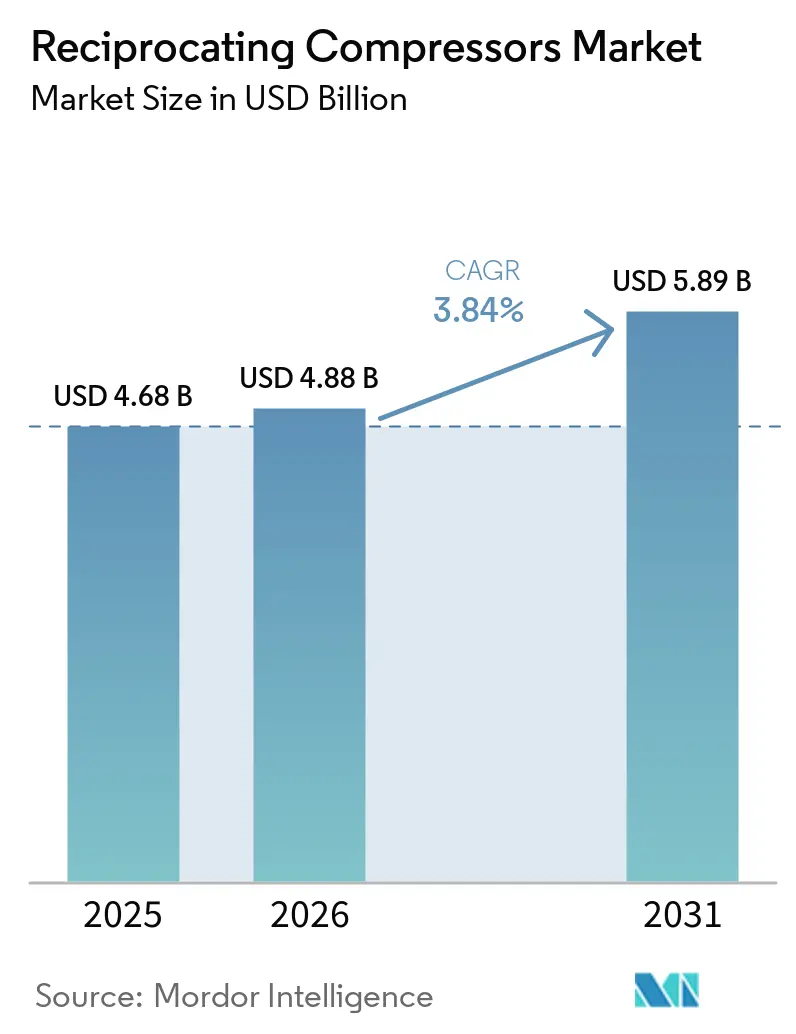
| Tamaño del mercado (2026) | USD 4.88 mil millones |
| Tamaño del mercado (2031) | USD 5.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.84% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Medio Oriente |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de compresores alternativos por Mordor Intelligence
Se proyecta que el tamaño del mercado de compresores alternativos se expandirá de USD 4.68 mil millones en 2025 y USD 4.88 mil millones en 2026 a USD 5.89 mil millones para 2031, registrando un CAGR del 3.84% entre 2026 y 2031. Detrás de las cifras principales estables, los propietarios están abandonando los paquetes de motores de gas tradicionales en favor de configuraciones de motores eléctricos híbridos que eliminan las emisiones de óxido de nitrógeno en el sitio. Los ajustados plazos de entrega, según informa Kodiak Gas Services, con tiempos de entrega muy superiores a las 100 semanas, inclinan los nuevos pedidos hacia proveedores que mantienen inventario de plataformas modulares y de mantenimiento predictivo. Asia-Pacífico mantiene el liderazgo en ingresos gracias a las terminales de GNL de la India y la eliminación de cuellos de botella en la industria petroquímica china, mientras que Oriente Medio está acelerando los proyectos de exportación de hidrógeno azul y amoníaco que especifican máquinas API 618 libres de aceite. Los bastidores de engranajes opuestos equilibrados siguen siendo dominantes en la recolección de gas, pero los diseños de diafragma están creciendo más rápidamente gracias al repostaje de hidrógeno y a la demanda farmacéutica de compresión sin aceite.
Conclusiones clave del informe
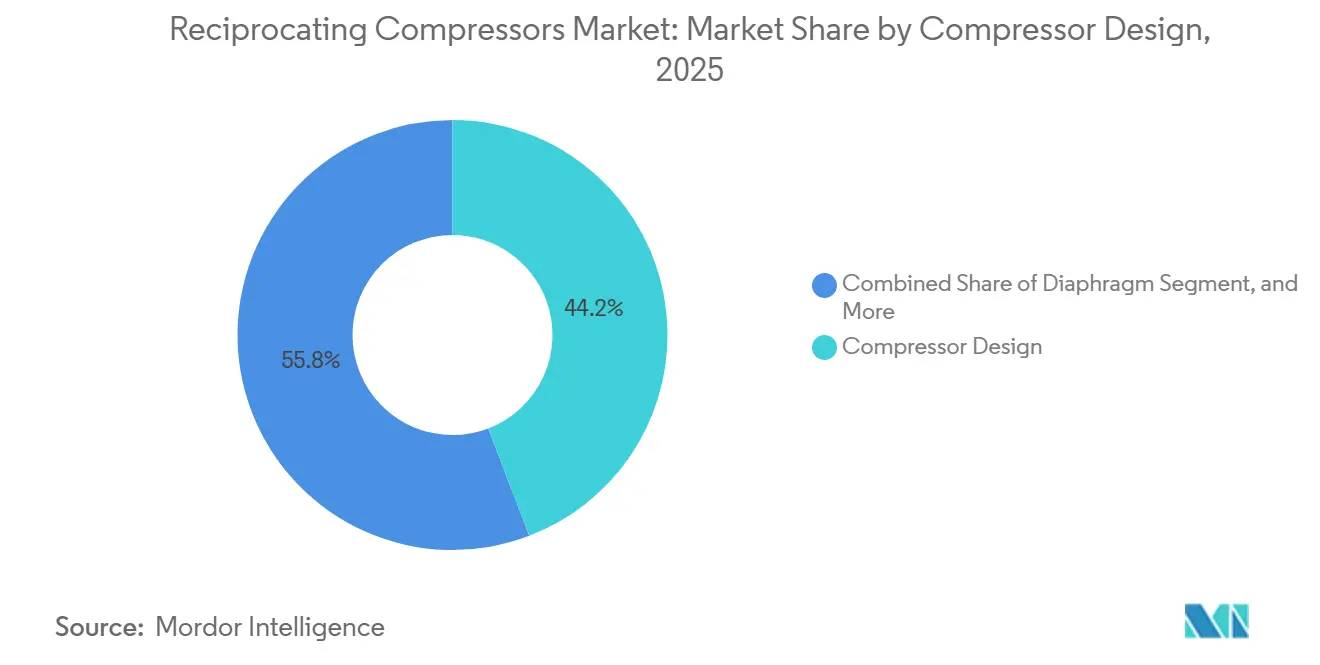
- En cuanto al diseño de compresores, las unidades horizontales de polos opuestos equilibrados lideraron con el 44.19% de los ingresos de 2025, mientras que se prevé que los compresores de diafragma crezcan a una tasa de crecimiento anual compuesta del 4.58% hasta 2031.
- En lo que respecta a la lubricación, las máquinas lubricadas con aceite representaron el 63.63% del mercado en 2025, mientras que las variantes sin aceite están avanzando a una tasa de crecimiento anual compuesta del 4.23% entre 2026 y 2031.
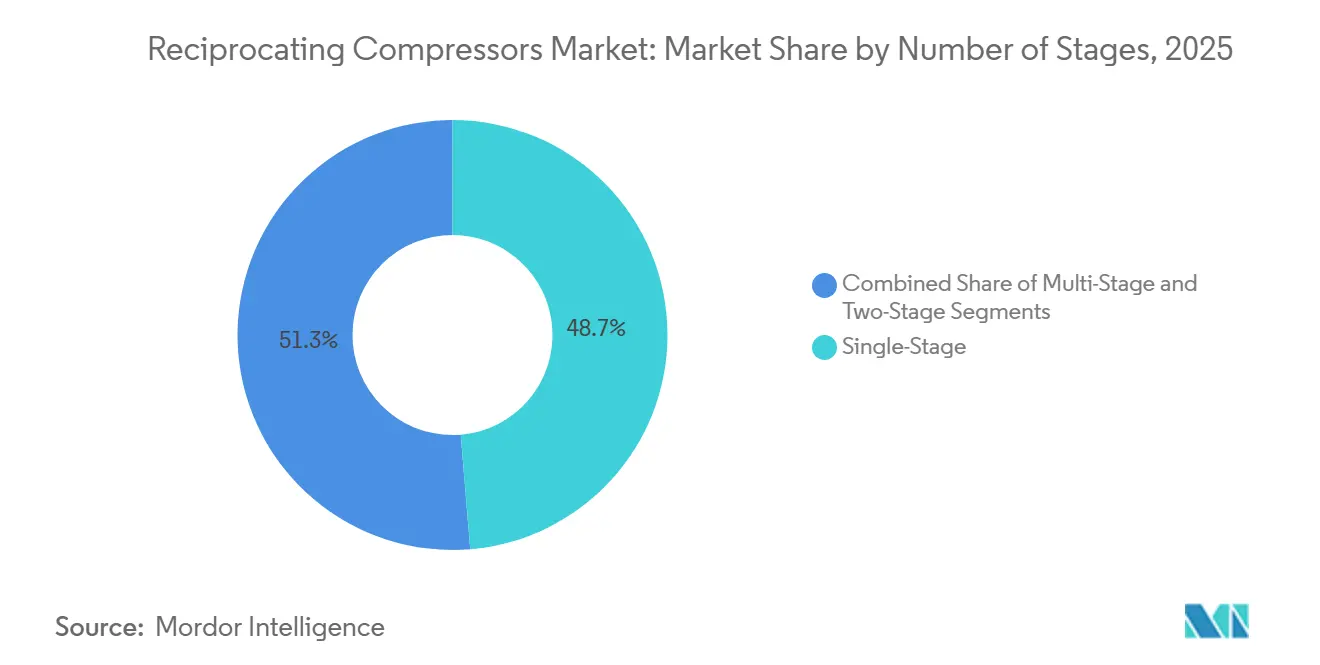
- En cuanto al número de etapas, los modelos de una sola etapa representaron el 48.48% del mercado en 2025; se prevé que las unidades de varias etapas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.74% hasta 2031.
- Por sector de usuario final, el petróleo y el gas representaron el 41.52% de la demanda en 2025, pero se prevé que las estaciones de repostaje de hidrógeno crezcan a una tasa de crecimiento anual compuesta del 4.38% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 42.59% de los ingresos en 2025, mientras que se prevé que Oriente Medio registre una tasa de crecimiento anual compuesta (CAGR) del 4.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de compresores alternativos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Renovación de la planta de licuefacción de GNL (decisiones finales de inversión posteriores a 2025) | + 0.9% | Oriente Medio, Asia-Pacífico, Costa del Golfo de Norteamérica | Mediano plazo (2-4 años) |
| Desarrollo de infraestructura para el repostaje de hidrógeno | + 0.7% | Europa, América del Norte, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Aumento de los ciclos de refracturación del gas de esquisto (Norteamérica) | + 0.5% | América del Norte (cuencas de Permian, Haynesville y Eagle Ford) | Corto plazo (≤ 2 años) |
| Reformas obligatorias para mejorar la eficiencia energética en refinerías existentes | + 0.4% | Global, con especial presencia en refinerías costeras de Europa, Norteamérica y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo habilitado por IA Desbloqueando 3-5 pp Aumento del tiempo de actividad | + 0.6% | Adopción temprana y global en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los fabricantes de equipos originales (OEM) están optando por paquetes modulares montados sobre patines para las plataformas flotantes de producción, almacenamiento y descarga (FPSO) en alta mar. | + 0.5% | América del Sur (Brasil, Guyana), África Occidental, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Renovación de la planta de licuefacción de GNL
Los paquetes alternativos de gran tamaño están volviendo a ser populares para la relicuefacción de gas de evaporación y el servicio de refrigerantes, ya que las decisiones de inversión final posteriores a 2025 impulsan nuevos trenes de GNL. La adjudicación en febrero de 2025 de la Fase 3 de Jafurah de Saudi Aramco para seis trenes de compresión de gas subraya el compromiso con las máquinas de alta presión sin aceite en Oriente Medio. [1] Baker Hughes, “Baker Hughes suministrará trenes de compresión de gas para el proyecto Jafurah”, BakerHughes.com Burckhardt Compression pronto siguió con pedidos de Laby 4K165-3 para la terminal TA'ZIZ de Abu Dabi, lo que destaca la demanda sin aceite en el servicio criogénico. Las expansiones de North Field East en Qatar y Gulf Coast en los Estados Unidos agregan una cartera de pedidos plurianual que supera los 1,000 caballos de fuerza por unidad. Los propietarios especifican cada vez más accionamientos de motor eléctrico para cumplir con los objetivos de gases de efecto invernadero, reduciendo el escape de metano inherente en los motores primarios de gas. A medida que las cadenas de suministro se ven sometidas a presión, los proveedores que almacenan cigüeñales y válvulas de alta presión esenciales se aseguran un mayor poder de fijación de precios.
Desarrollo de infraestructura para el repostaje de hidrógeno
Los corredores obligatorios de camiones de cero emisiones en Europa, California, Japón y Corea del Sur están ampliando la tecnología de diafragma y reciprocante multietapa que puede elevar el hidrógeno de un almacenamiento de 200-500 bar a un suministro de 350-700 bar. El contrato de Siemens Energy de enero de 2026 para el Green Hydrogen Hub de Hamburgo es un ejemplo de los proyectos que necesitan una compresión sin fugas y sin aceite. [2] Siemens Energy, “Hamburg Green Hydrogen Hub Compressor Contract”, Siemens-Energy.com El modelo de diafragma HCP 500 de Hoerbiger extiende los intervalos de servicio a 8,000 horas al eliminar la falla del elastómero. [3] Hoerbiger, “HCP 500 High-Pressure Diaphragm Compressor”, Hoerbiger.com Ariel ya ha enviado más de 150 unidades de hidrógeno de hasta 6,000 psig para repostaje e inyección en gasoductos. [4] Ariel Corporation, “Cartera de compresores de hidrógeno”, ArielCorp.com Debido a que las máquinas centrífugas y de tornillo pierden eficiencia a presiones muy altas, los compresores alternativos dominan este nicho. Se prevé que la cartera de pedidos resultante supere al mercado general de compresores alternativos hasta 2031.
Mantenimiento predictivo con IA que permite obtener mejoras de tiempo de actividad de 3 a 5 puntos.
Los sensores del Internet de las Cosas ahora envían datos de vibración, temperatura y presión a algoritmos de aprendizaje automático que alertan sobre el desgaste inminente de los anillos o la falla de las válvulas. El módulo PROGNOST-NT de Burckhardt Compression, lanzado en 2025, afirma lograr reducciones de costos de entre el 8 % y el 12 % durante la vida útil del equipo. Ariel actualizó su suite de compresores inteligentes en octubre de 2025 y cuenta con 1,600 unidades digitalizadas en servicio. Los primeros usuarios informan que la disponibilidad mecánica mejora del 92-94 % de referencia en la industria a casi el 99 %, lo que impulsa directamente el flujo de caja del sector intermedio. Los proveedores monetizan los datos a través de portales de suscripción, creando un flujo de ingresos recurrentes que amortigua las ventas cíclicas de equipos. A medida que los propietarios de activos ven una rápida recuperación de la inversión, los paquetes predictivos pasan de ser opcionales a ser una especificación estándar, lo que reconfigura la competencia dentro del mercado de compresores alternativos.
Aumento de los ciclos de refracturación del gas de esquisto
Los operadores estadounidenses están refracturando pozos perforados entre 2010 y 2018 para recuperar hidrocarburos no extraídos, lo que impulsa una demanda creciente de unidades recíprocas montadas sobre remolque que aumentan la baja presión en la cabeza del pozo. Kodiak Gas Services planea agregar aproximadamente 150 000 caballos de fuerza en 2026, pero la escasez de cigüeñales y bielas extiende los plazos de entrega a más de 100 semanas. A USD 3 por MMBtu de gas, ConocoPhillips informa que la economía de la refracturación rivaliza con la de los pozos nuevos, lo que sugiere que la actividad aumentará al 5-7 % de las terminaciones para 2027. Los bastidores móviles de opuestos equilibrados que se pueden redistribuir de una cuenca a otra siguen siendo los preferidos, lo que ayuda a estabilizar la participación de Estados Unidos en el mercado mundial de compresores recíprocos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplazamientos de gastos de capital en proyectos de aguas profundas por debajo de 65 USD por barril | -0.6% | Plataformas petrolíferas marinas globales (Brasil, África Occidental, Golfo de México, Sudeste Asiático) | Corto plazo (≤ 2 años) |
| Transición de bombas de elevación por gas a bombas sumergibles eléctricas en yacimientos maduros. | -0.4% | América del Norte en tierra firme, campos maduros de Oriente Medio, Mar del Norte | Mediano plazo (2-4 años) |
| La industria alimentaria y farmacéutica avanza hacia unidades de tornillo sin aceite. | -0.3% | Global, con especial presencia en Europa, Norteamérica y Japón. | Mediano plazo (2-4 años) |
| Las estrictas normativas sobre ruido urbano, que establecen límites superiores a 75 dB-A, limitan las instalaciones en zonas urbanas céntricas. | -0.2% | Europa, Japón, zonas urbanas de Norteamérica y algunas ciudades selectas de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aplazamientos de gastos de capital en proyectos de aguas profundas inferiores a 65 USD por barril
Cuando el crudo Brent cae por debajo de los 65 USD por barril, los operadores paralizan las decisiones de inversión final en aguas profundas, posponiendo los paquetes de compresión para el levantamiento de gas, la exportación y el servicio de recuperación de vapores. La Agencia Internacional de Energía registra un mínimo histórico en las sanciones a las operaciones en aguas profundas durante recesiones anteriores, lo que pone de manifiesto la exposición macroeconómica para los pedidos de los fabricantes de equipos originales. Dado que los buques flotantes de producción, almacenamiento y descarga requieren de dos a cuatro años de plazos de ingeniería, la debilidad de los precios en 2026 repercutiría en el flujo de pedidos de finales de la década de 2020. Los proveedores con exposición a las industrias terrestre, petroquímica y de hidrógeno diversifican el riesgo.
Transición de bombas de elevación por gas a bombas sumergibles eléctricas en yacimientos maduros.
Los productores del Pérmico, el Mar del Norte y Oriente Medio están sustituyendo los sistemas de elevación por gas por bombas sumergibles eléctricas, lo que elimina los gastos de compresión de gas en superficie y aumenta la producción de los pozos. Un caso de Reynolds Lift muestra que la producción aumenta de 400 a 3,300 barriles diarios tras la transición, mientras que el coste operativo pasa del gas combustible a la energía de la red. Por lo tanto, se prevé que la demanda de sistemas de elevación por gas se contraiga entre un 2 % y un 3 % anualmente hasta 2031, compensada en parte por el crecimiento de los nichos de hidrógeno y GNL. Los fabricantes de equipos originales (OEM) responden con kits de modernización que adaptan los compresores de elevación por gas para la recuperación de vapores o el bombeo de gasoductos, protegiendo así el valor de la base instalada.
Análisis de segmento
Por diseño del compresor: los bastidores de polos opuestos equilibrados mantienen el liderazgo en rendimiento.
Las máquinas horizontales de pistones opuestos equilibrados representaron el 44.19 % de los ingresos de 2025, lo que evidencia su idoneidad para volúmenes de recolección de gas superiores a 283 000 m³ por día. Es improbable que la cuota de mercado de los compresores alternativos se erosione rápidamente, ya que los operadores de gasoductos valoran la baja vibración y la base simplificada que ofrecen estos bastidores. En contraste, las unidades de diafragma, aunque solo representan una pequeña fracción del total de 2025, están programadas para una CAGR del 4.58 % a medida que proliferan las estaciones de venta de hidrógeno. La tecnología de diafragma metálico de Hoerbiger, con una clasificación de 500 bares, elimina los riesgos de permeación que afectan a las membranas de elastómero, lo que amplía su aceptación en los corredores de vehículos de pila de combustible. Los diseños en V y en línea se adaptan a diseños compactos en talleres mecánicos y pequeñas unidades de proceso. Los cilindros de doble efecto, todavía elegidos para circuitos de amoníaco y metanol superiores a 3,000 psig, ilustran por qué ninguna tecnología domina todas las aplicaciones dentro del mercado de compresores alternativos.
La expansión del diafragma se ve reforzada por los estrictos códigos de pureza en la industria farmacéutica y de semiconductores, donde el aire ISO 8573-1 Clase 0 es obligatorio. Las fábricas de Asia-Pacífico, cuya puesta en marcha está prevista para 2027, prefieren los sistemas de diafragma metálico sin aceite, ya que las máquinas de tornillo o espiral tienen dificultades para superar los 150 psig. Los fabricantes de equipos originales de compresores opuestos equilibrados responden con amortiguadores de pulsación mejorados y gemelos digitales que reducen el tiempo de puesta en marcha en un 30 %. Como resultado, el mercado de compresores alternativos para bastidores opuestos equilibrados sigue creciendo lentamente, incluso mientras otros nichos más rápidos acaparan la atención.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por lubricación: la adopción de sistemas sin aceite aumenta bajo la presión de la pureza.
Las variantes lubricadas con aceite mantuvieron el 63.63 % del volumen en 2025, sustentando el aire de taller, la recolección de gas en la fase intermedia y la refrigeración de GNL donde se toleran trazas de hidrocarburos. Sin embargo, las plantas de alimentos, bebidas y electrónica ahora presupuestan precios premium para el cumplimiento de la Clase 0, lo que impulsa un CAGR del 4.23 % en compresores alternativos sin aceite. La línea Laby de pistón laberíntico de Burckhardt evita la contaminación cruzada durante la relicuefacción de amoníaco, mientras que ELGi y CompAir promueven kits de anillos de PTFE que reducen el arrastre de aceite por debajo de los límites detectables por los instrumentos. Dado que las marcas orientadas al consumidor enfrentan sanciones por retiro de productos, el sobreprecio de capital está justificado.
Los fabricantes también consideran los costos de electricidad del ciclo de vida. Las etapas sin aceite ofrecen temperaturas de descarga más altas, por lo que muchas instalaciones integran la recuperación de calor del intercooler, lo que reduce la intensidad energética neta de la planta. El mercado de compresores alternativos sigue de cerca estas mejoras de eficiencia, ya que las modernizaciones de refinerías existentes coinciden con los esquemas de fijación de precios del carbono en Europa y California. Si bien las unidades lubricadas con aceite seguirán siendo la base de las flotas de exploración y producción y de transporte y distribución durante el período previsto, las hojas de ruta de productos apuntan claramente hacia las tecnologías de sellado en seco.
Por número de etapas: Los paquetes multietapa conquistan nichos de alta presión.
Los bastidores de una sola etapa capturaron el 48.48 % de la cuota de mercado en 2025 en talleres y aplicaciones industriales ligeras, pero se prevé que las máquinas multietapa crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.74 %. Las aplicaciones de GNL, petroquímicas e hidrógeno requieren presiones de descarga superiores a 1,000 psig, que las configuraciones multietapa satisfacen de manera eficiente mediante refrigeración entre etapas. El bastidor KB de Ariel permite a los operadores añadir cilindros a medida que disminuye la altura del depósito, extendiendo la vida útil del equipo sin necesidad de adquirir paquetes completamente nuevos. Los diseños de dos etapas siguen siendo populares en el repostaje de vehículos de gas natural en depósitos de autobuses urbanos, donde 300-800 psig son suficientes.
Las políticas de eficiencia energética también favorecen la adopción de sistemas multietapa, ya que se consumen menos kilovatios-hora por unidad de gas comprimido una vez optimizado el enfriamiento intermedio. En consecuencia, es probable que el mercado de compresores alternativos para equipos multietapa crezca más rápido que la curva general del mercado hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El repostaje de hidrógeno se consolida como el de mayor crecimiento.
El petróleo y el gas aportaron el 41.52 % del valor en 2025, pero se enfrentan a obstáculos estructurales derivados de la adopción de bombas sumergibles eléctricas y la volatilidad de la inversión en aguas profundas. Por el contrario, se prevé que el repostaje de hidrógeno sea el usuario final de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.38 % gracias a los incentivos políticos que se acumulan en la Unión Europea y California. El envío de más de 150 compresores de hidrógeno por parte de Ariel hasta la fecha demuestra la madurez tecnológica para operar a 6,000 psig. Las plantas químicas y petroquímicas mantienen una demanda estable de compresores de doble efecto para los ciclos de amoníaco, metanol y etileno.
La generación de energía, la industria manufacturera y los sistemas de climatización (HVAC) cubren el resto de la demanda, mientras que los compresores scroll y alternativos de pequeño diámetro alimentan los sistemas de refrigeración centralizada y los sistemas neumáticos de las fábricas. El mercado de compresores alternativos continúa reequilibrándose, pasando de aplicaciones centradas en combustibles fósiles a aplicaciones diversificadas de bajas emisiones de carbono.
Análisis geográfico
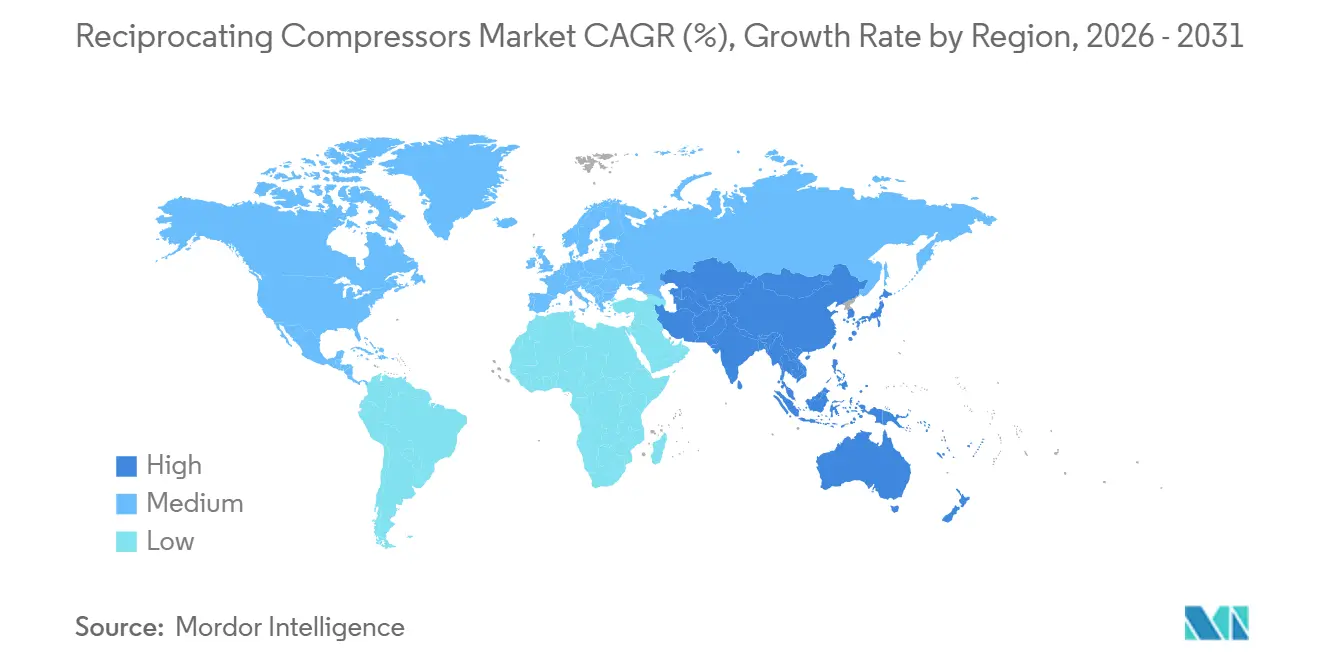
La región Asia-Pacífico representó el 42.59 % de los ingresos de 2025 gracias a la construcción de terminales de GNL en India y la modernización de refinerías costeras en China. Los gobiernos de la región implementaron normativas de eficiencia energética. La Oficina de Eficiencia Energética de India endureció los estándares para compresores en 2026, lo que impulsó la sustitución de unidades que no cumplían con los estándares. El crecimiento industrial de Vietnam e Indonesia impulsó las ventas de aire comprimido para talleres, reforzando la demanda base. El mercado de compresores alternativos en Asia-Pacífico se mantuvo dinámico, ya que los fabricantes de equipos originales nacionales localizaron la producción para evitar los aranceles de importación.
América del Norte representó aproximadamente el 28% de la cuota de mercado, impulsada por la refracturación de gas de esquisto y la recolección de gas asociada. Los cuellos de botella en la cadena de suministro de cigüeñales y válvulas elevan las tarifas de arrendamiento de equipos, lo que beneficia a las empresas establecidas que mantienen inventario. Estados Unidos también está implementando proyectos piloto de corredores de hidrógeno desde Texas hasta California, realizando pedidos iniciales de plataformas de diafragma de 700 bares. La Fase 2 del proyecto canadiense LNG Canada y el proyecto Woodfibre LNG representan un potencial de crecimiento futuro.
Europa generó alrededor del 18% de los ingresos en 2025, pero se enfrenta a estrictas normas sobre ruido bajo la Directiva 2000/14/CE de la UE, que limita la potencia sonora y obliga a diseños de baja velocidad. La modernización de las unidades existentes con aislamiento acústico y variadores de velocidad ayuda a que cumplan con la normativa, pero aumenta el costo unitario. Mientras tanto, Oriente Medio, con una previsión de crecimiento anual compuesto del 4.44%, se acelera con los proyectos Jafurah, TA'ZIZ y North Field East de Qatar, que integran compresores alternativos sin aceite en complejos de amoníaco azul e hidrógeno. Los desarrollos presalinos de Sudamérica en Brasil y las plantas de compresión vinculadas al esquisto Vaca Muerta de Argentina sustentan la demanda incremental, mientras que el crecimiento africano depende de los descubrimientos en aguas profundas frente a Namibia y Mozambique.
Panorama competitivo
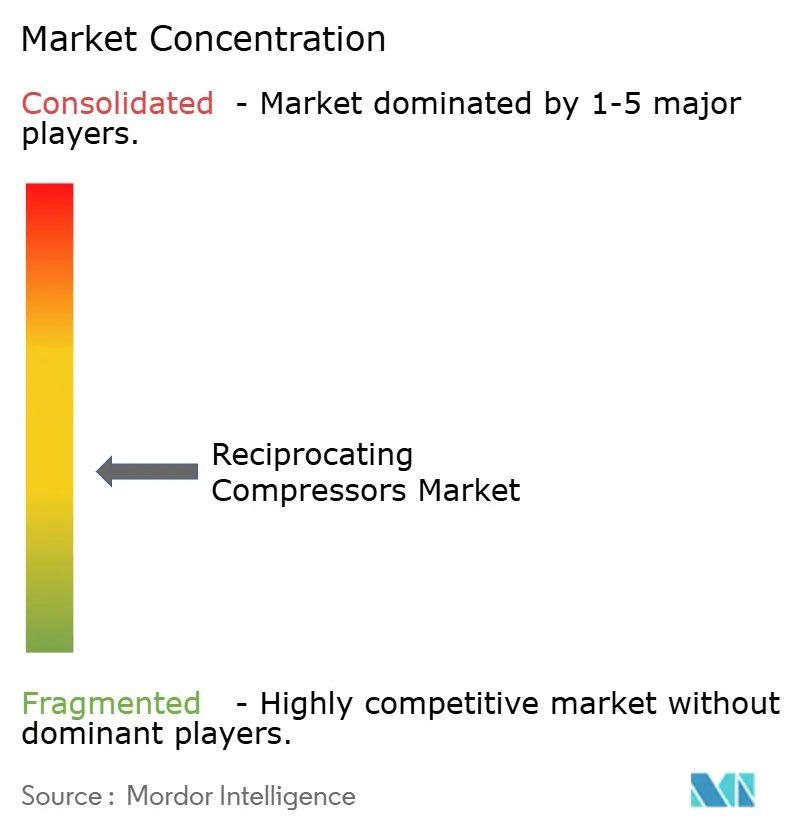
El mercado de compresores alternativos presenta una fragmentación moderada, con Atlas Copco, Ingersoll Rand, Burckhardt Compression, Baker Hughes y Siemens Energy controlando conjuntamente entre el 35 % y el 40 %. Atlas Copco está en plena racha de adquisiciones, habiendo adquirido Cypress Equipment Rental en marzo de 2026, y Air Compressor Works y Centroar en enero de 2026, reforzando así su alcance en el sector del alquiler en la Costa del Golfo, Florida y Brasil. La fusión prevista de Baker Hughes con Chart Industries, valorada en 210 USD por acción, combina la compresión alternativa con la tecnología de GNL criogénico, posicionando al grupo resultante para terminales integradas de exportación de hidrógeno y amoníaco. Burckhardt se centra en análisis predictivos y sin aceite, implementando PROGNOST-NT para proteger su base instalada.
Los portales de servicios digitales que monetizan las ganancias por tiempo de actividad, el cumplimiento de la quinta edición de la API 618 y las certificaciones ISO 8573-1 Clase 0 actúan como campos de batalla competitivos. Empresas emergentes como Everllence en Brasil se abren camino al empaquetar unidades modulares tipo skid para FPSO, reduciendo la conexión en alta mar de seis semanas a diez días. Con una participación combinada del 35-40% para los cinco principales, las empresas regionales de segundo nivel como Shenyang Blower Works Group, Kirloskar Pneumatic y Mitsui EandS Machinery gozan de lealtad local, pero enfrentan desafíos de escala en I+D. Los proveedores que dominan los híbridos de bajo ruido con motor eléctrico y el mantenimiento predictivo están en posición de ampliar los márgenes dentro del mercado más amplio de compresores alternativos.
Líderes de la industria de compresores alternativos
Atlas Copco AB
ingersoll rand inc.
Burckhardt Compresión AG
Compañía Baker Hughes
Siemens Energía AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Atlas Copco completó la compra de Cypress Equipment Rental por 17.6 millones de dólares, ampliando así su flota de compresores portátiles en la costa del Golfo de Estados Unidos.
- Febrero de 2026: Hitachi Global Air Power presentó el compresor eléctrico portátil E425H y el modelo sin aceite OFE1550 en ConExpo 2026, en respuesta al aumento de los precios de la energía y a las normas de emisiones más estrictas.
- Enero de 2026: Siemens Energy ganó un contrato para suministrar sistemas de compresores para el Centro de Hidrógeno Verde de Hamburgo, dirigido a la demanda marítima y del transporte por carretera.
- Enero de 2026: Atlas Copco adquirió Air Compressor Works en Florida y Centroar en Brasil para aumentar la densidad de sus servicios.
Alcance del informe del mercado global de compresores alternativos
El informe de mercado de compresores alternativos se segmenta por diseño de compresor (horizontal de pistones opuestos balanceados, vertical en línea, tipo V, diafragma, doble efecto), lubricación (lubricado con aceite, sin aceite), número de etapas (una etapa, dos etapas, múltiples etapas), industria de usuario final (petróleo y gas, productos químicos y petroquímicos, generación de energía, manufactura e industria, climatización y refrigeración, otros) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Horizontal equilibrado-opuesto |
| Vertical en línea |
| Tipo V |
| Diafragma |
| Doble efecto |
| Lubricado con aceite |
| Libre de aceite |
| Escenario único |
| De dos etapas |
| Multi-etapa |
| Petróleo y Gas |
| Productos químicos y petroquímicos |
| Generación de energía |
| Fabricación e Industrial |
| HVAC y Refrigeración |
| Otros sectores de usuarios finales (sanidad, alimentación y bebidas) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por diseño de compresor | Horizontal equilibrado-opuesto | ||
| Vertical en línea | |||
| Tipo V | |||
| Diafragma | |||
| Doble efecto | |||
| Por lubricación | Lubricado con aceite | ||
| Libre de aceite | |||
| Por número de etapas | Escenario único | ||
| De dos etapas | |||
| Multi-etapa | |||
| Por industria del usuario final | Petróleo y Gas | ||
| Productos químicos y petroquímicos | |||
| Generación de energía | |||
| Fabricación e Industrial | |||
| HVAC y Refrigeración | |||
| Otros sectores de usuarios finales (sanidad, alimentación y bebidas) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Francia | |||
| Reino Unido | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de compresores alternativos en 2031?
Se estima que alcanzará los 5.89 millones de dólares en 2031.
¿Qué diseño de compresor tendrá la mayor cuota de mercado en 2025?
Los marcos horizontales de oposición equilibrada lideraron con una cuota de ingresos del 44.19 % en 2025.
¿Qué segmento de usuarios finales se espera que crezca más rápido hasta 2031?
Se prevé que las estaciones de repostaje de hidrógeno registren la mayor tasa de crecimiento anual compuesto (CAGR), con un 4.38%.
¿Por qué están ganando popularidad los compresores alternativos sin aceite?
Las plantas de procesamiento de alimentos, productos farmacéuticos y electrónicos necesitan una pureza de clase 0 según la norma ISO 8573-1, que los diseños sin aceite proporcionan sin necesidad de filtración posterior.
¿Qué región lidera el mercado hoy en día?
La región de Asia-Pacífico acaparó el 42.59% de los ingresos mundiales de 2025.
¿Cómo utilizan los proveedores la tecnología digital para competir?
Los fabricantes de equipos originales (OEM) incorporan análisis de mantenimiento predictivo que aumentan la disponibilidad a casi el 99 % y generan flujos de ingresos por suscripción.


