

Tamaño y participación en el mercado de proteínas recombinantes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.13 mil millones |
| Tamaño del mercado (2031) | USD 4.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
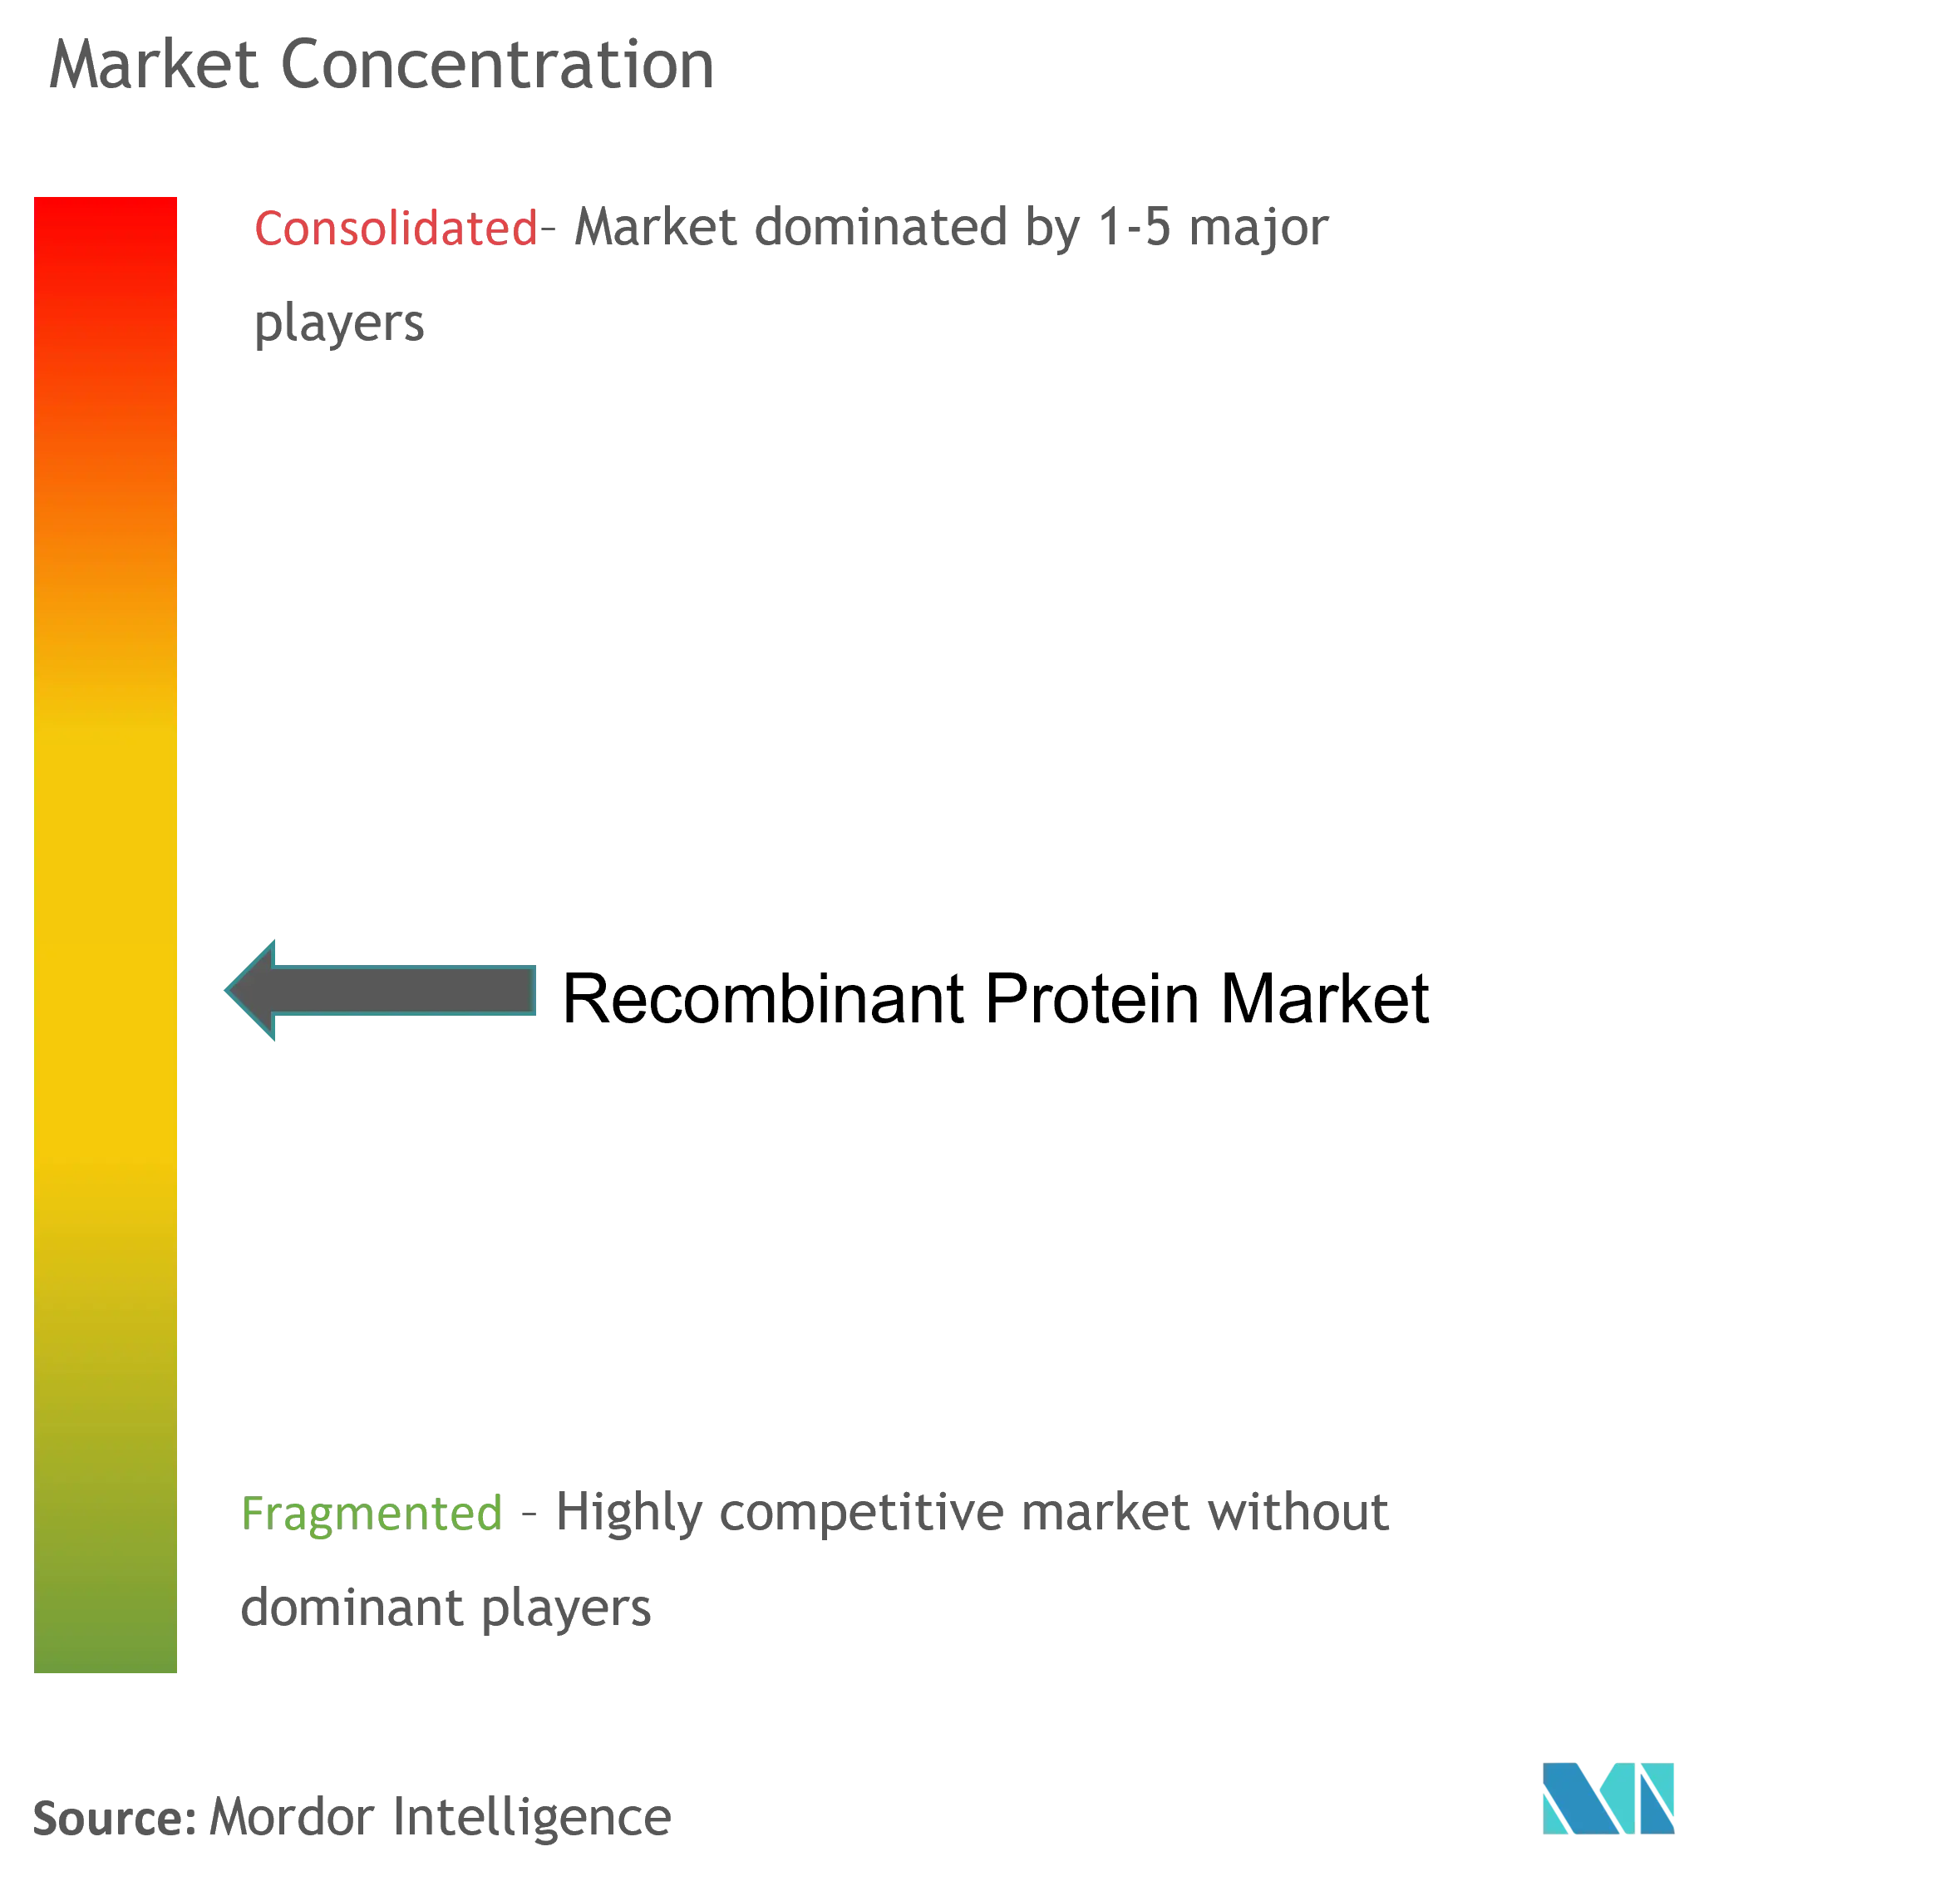
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de proteínas recombinantes por Mordor Intelligence
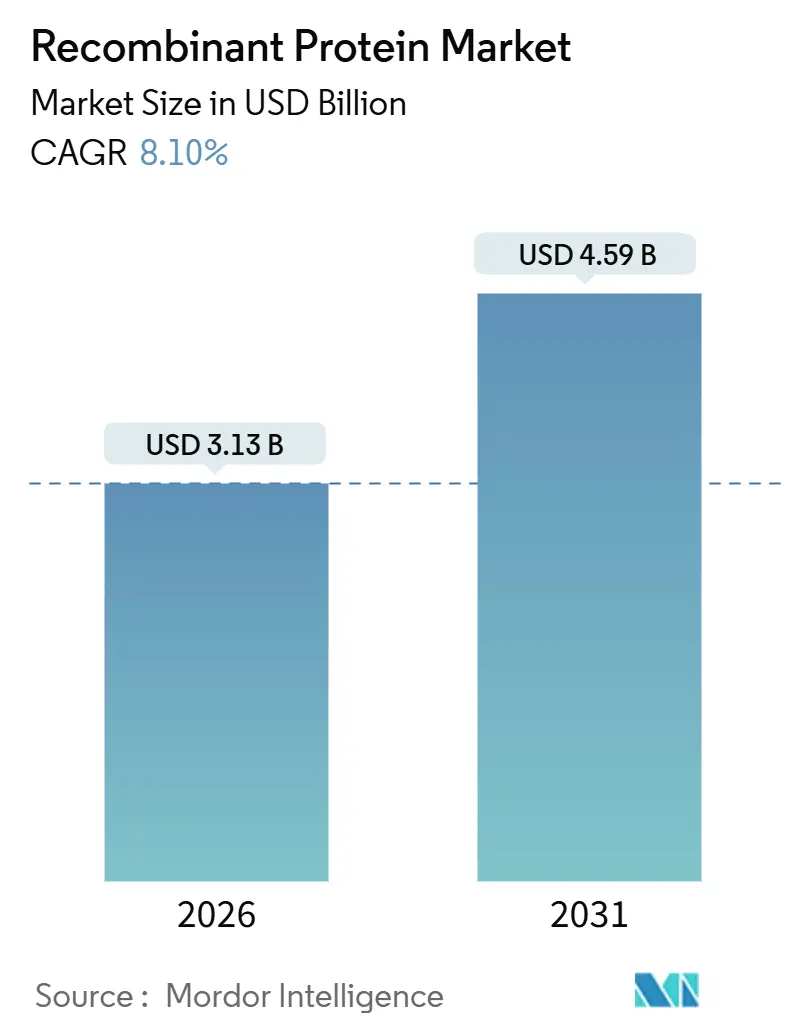
Se estima que el tamaño del mercado de proteínas recombinantes será de USD 3.13 mil millones en 2026 y se espera que alcance los USD 4.59 mil millones para 2031, con una CAGR del 8.10 % durante el período de pronóstico (2026-2031).
La expansión refleja un cambio estratégico que se aleja de los anticuerpos monoclonales de diana única hacia productos biológicos de precisión, como construcciones de fusión, formatos biespecíficos y andamiajes diseñados con IA que abordan indicaciones complejas de oncología, metabolismo y enfermedades raras. Las plataformas de expresión en mamíferos siguen siendo la opción más utilizada, pero los sistemas libres de células y sintéticos están cobrando impulso gracias a ciclos más rápidos y una menor inversión de capital. Las organizaciones de desarrollo y fabricación por contrato (CDMO) continúan expandiéndose en Asia-Pacífico, aprovechando las ventajas de costos para obtener programas globales, mientras que las designaciones de vía rápida de la FDA y las sólidas subvenciones de los Institutos Nacionales de Salud (NIH) sustentan el liderazgo en Norteamérica. La presión competitiva aumenta a medida que los nuevos biosimilares, los biorreactores de un solo uso y el diseño basado en IA acortan los plazos y reducen los márgenes, lo que genera tanto riesgos como oportunidades para las empresas establecidas.
Conclusiones clave del informe
- Por producto, las citocinas y los factores de crecimiento lideraron con una participación en los ingresos del 25.2 % en 2025; las proteínas de fusión registraron la CAGR más rápida del 8.82 % hasta 2031.
- Por sistema de expresión, las plataformas de mamíferos capturaron el 46.1% de la participación de mercado de proteínas recombinantes en 2025, mientras que los sistemas libres de células se expandieron a una CAGR del 8.54% hasta 2031.
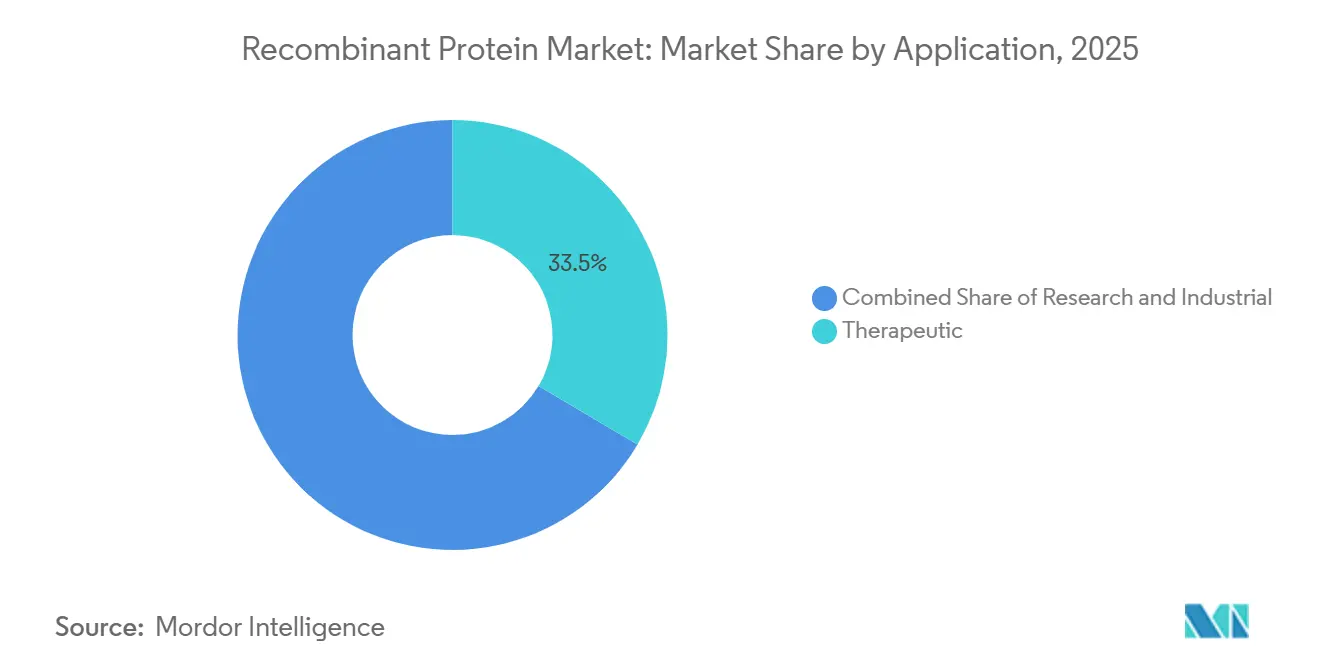
- Por aplicación, el uso terapéutico representó el 33.5% del tamaño del mercado de proteínas recombinantes en 2025 y se proyecta que la investigación crecerá a una CAGR del 8.44%.
- Por usuario final, las empresas farmacéuticas y de biotecnología tuvieron una participación en los ingresos del 39.7 % en 2025; las CRO y CDMO registraron la CAGR más alta del 8.63 % hasta 2031.
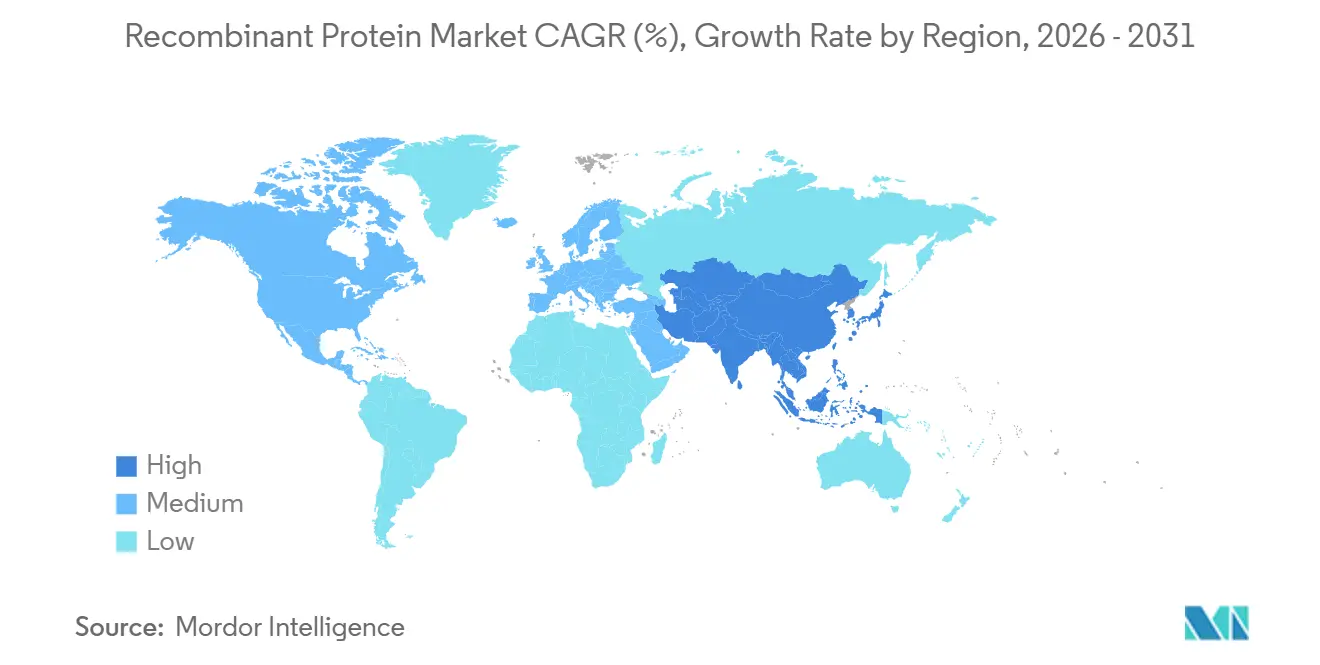
- Por geografía, América del Norte representó el 42.1% de los ingresos en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8.81% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteínas recombinantes
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La carga de enfermedades crónicas aumenta la demanda de productos biológicos | + 1.8% | Global, con concentración en América del Norte, Europa y la región urbana de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Avances en plataformas de expresión y purificación de alto rendimiento | + 1.5% | Global, liderado por los bioclusters de América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la capacidad de bioclústeres y CDMO en todo el mundo | + 1.4% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reembolso favorable de productos biológicos y aprobaciones aceleradas | + 1.2% | América del Norte y Europa, con presencia emergente en mercados selectos de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| El diseño de proteínas de novo impulsado por IA desbloquea nuevas tuberías | + 0.9% | América del Norte y Europa, adopción temprana en China | Largo plazo (≥ 4 años) |
| Los biorreactores de un solo uso y bajo gasto de capital democratizan la fabricación | + 0.7% | Global, con rápida adopción en Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La carga de enfermedades crónicas aumenta la demanda de productos biológicos
La creciente prevalencia de diabetes, cáncer y trastornos autoinmunes está ampliando el grupo de pacientes potenciales para terapias recombinantes. La Organización Mundial de la Salud agregó semaglutida a su Lista Modelo de Medicamentos Esenciales en 2024, reconociendo a los agonistas del receptor del péptido similar al glucagón-1 como una piedra angular del manejo de la obesidad y la diabetes tipo 2 [1] Organización Mundial de la Salud, “Actualización de la Lista de Medicamentos Esenciales”, who.int . Wegovy de Novo Nordisk y Zepbound de Eli Lilly generaron en conjunto ingresos multimillonarios en 2025, lo que subraya la disposición de los pagadores a reembolsar productos biológicos de alto costo cuando los resultados clínicos justifican el gasto. Las carteras de productos oncológicos están cambiando hacia inmunoterapias basadas en interleucinas y anticuerpos biespecíficos que activan las células T, con las aprobaciones de la FDA para teclistamab y talquetamab en mieloma múltiple que validan el paradigma de doble objetivo. Esta tendencia se extiende más allá de los mercados ricos; India y China están aumentando la producción de insulina y eritropoyetina biosimilares para abastecer a sus poblaciones nacionales, creando una demanda paralela que favorece los sistemas de expresión rentables y la capacidad local de envasado y acabado.
Avances en plataformas de expresión y purificación de alto rendimiento
Las líneas celulares de mamíferos ahora alcanzan títulos de 10 a 15 gramos por litro en cultivos de perfusión, reduciendo a la mitad el espacio ocupado por el biorreactor y acelerando los plazos de suministro clínico. La ingeniería celular de ovario de hámster chino (CHO), que incorpora la desactivación de las vías de apoptosis mediada por CRISPR y la sobreexpresión de chaperonas, se ha convertido en una práctica estándar entre las CDMO de primer nivel, lo que permite a los clientes acortar el desarrollo del proceso de 18 a 12 meses. Los sistemas de cromatografía continua, que integran los modos de unión-elución y flujo continuo, reducen el consumo de resina en un 30 % y acortan significativamente el tiempo del ciclo de purificación, lo que se traduce en un menor costo de los productos para productos de gran volumen. Las plataformas bacterianas se están beneficiando de la optimización de codones y las estrategias de secreción periplásmica que mejoran la solubilidad y reducen la carga de endotoxinas, lo que hace que Escherichia coli sea viable para citocinas y factores de crecimiento más simples. Estos avances comprimen la frontera costo-calidad, permitiendo a las empresas biotecnológicas más pequeñas competir en eficiencia de fabricación en lugar de depender únicamente de fosos de propiedad intelectual.
Expansión de la capacidad de bioclústeres y CDMO en todo el mundo
Las ampliaciones de capacidad de las CDMO en Asia-Pacífico están transformando las cadenas de suministro globales. La planta 5 de Samsung Biologics en Incheon añadió 180 kilolitros de capacidad de un solo uso en 2024, elevando el total del sitio a 784 kilolitros y posicionando a la compañía como el mayor fabricante de productos biológicos por contrato del mundo por volumen. Lotte Biologics comprometió 3.3 millones de dólares en una nueva planta de 360 kilolitros en Corea del Sur, dirigida tanto a clientes innovadores como a clientes de biosimilares. En China, WuXi Biologics opera múltiples sitios con una capacidad agregada que supera los 400 kilolitros, atendiendo a la cartera de productos nacionales e internacionales con estructuras de costos entre un 20% y un 30% inferiores a las de sus pares occidentales. América del Norte y Europa están respondiendo con expansiones específicas: la adquisición de Vacaville por parte de Lonza añadió 330 kilolitros de capacidad para células de mamíferos, mientras que las inversiones de Fujifilm en Dinamarca y Carolina del Norte suman 2.8 millones de dólares y se centran en glicoproteínas de alta complejidad que requieren análisis avanzados y un historial regulatorio sólido. Esta diversificación geográfica reduce el riesgo de concentración, pero también fragmenta los estándares de calidad, lo que impulsa a los reguladores a armonizar las inspecciones de buenas prácticas de fabricación (BPF) según las directrices Q7 y Q11 del Consejo Internacional para la Armonización (ICH) [2] Consejo Internacional para la Armonización, “Directrices ICH Q7/Q11”, ich.org.
Reembolso favorable de productos biológicos y aprobaciones aceleradas
Las agencias reguladoras están acelerando las vías de desarrollo de productos biológicos para abordar las necesidades insatisfechas. El Centro para la Evaluación e Investigación de Medicamentos ha aprobado un total de 63 biosimilares para 17 productos de referencia diferentes desde 2015. El programa PRIME de la Agencia Europea de Medicamentos proporcionó asesoramiento científico temprano a 42 desarrolladores de productos biológicos en 2025, alineando los criterios de valoración clínicos con las expectativas regulatorias y reduciendo la deserción en la etapa final. Las políticas de los pagadores están evolucionando en paralelo; la Administración de Alimentos y Medicamentos de los Estados Unidos finalizó los estándares de intercambiabilidad para biosimilares en 2024, lo que permite a los farmacéuticos sustituir sin la intervención del médico prescriptor. El Ministerio de Salud, Trabajo y Bienestar de Japón amplió el reembolso para productos de medicina regenerativa, incluidos los factores de crecimiento recombinantes utilizados en la fabricación de terapias celulares, lo que indica un cambio hacia precios basados en el valor que premian la diferenciación clínica por encima de la minimización de costos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| COGS persistentemente elevado para glicoproteínas complejas | -1.1% | Global, más agudo en segmentos terapéuticos de alta complejidad | Largo plazo (≥ 4 años) |
| Intensificación de la erosión de precios impulsada por los biosimilares | -0.9% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de frío y el llenado y acabado en los mercados emergentes | -0.6% | Asia-Pacífico, Oriente Medio y África, Sudamérica | Mediano plazo (2-4 años) |
| Ambigüedad regulatoria para plataformas de síntesis sin células | -0.4% | Global, con enfoque regulatorio en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
COGS persistentemente elevado para glicoproteínas complejas
El procesamiento posterior de proteínas altamente glicosiladas aún representa entre el 60 % y el 70 % de la inversión en fabricación, a pesar de los avances en resinas y procesos. Las resinas de afinidad, con un precio de entre 10 000 y 15 000 USD por litro, requieren reemplazos frecuentes, y la duración prolongada de los cultivos incrementa los costos generales. Las cepas de levadura modificadas con glicoingeniería son prometedoras, pero la escasez de precedentes regulatorios añade de 12 a 18 meses de trabajo de comparabilidad, lo que limita su adopción a corto plazo. Las estructuras de costos elevados perjudican a los biosimilares una vez que caen los precios de referencia, concentrando la producción en los pocos actores que mantienen la eficiencia de escala. Sin mejoras significativas en el control de glicanos o la economía de la purificación, la presión sobre los márgenes persistirá y moderará la aceleración del mercado de proteínas recombinantes.
Intensificación de la erosión de precios impulsada por los biosimilares
Los biosimilares de Humira alcanzaron una cuota de mercado significativa en Estados Unidos por volumen para 2025, lo que redujo drásticamente los ingresos de AbbVie en 6 millones de dólares interanuales. La experiencia europea muestra una caída en los precios de los productos de referencia debido a la creciente adopción de los biosimilares de infliximab y rituximab. Los descuentos de la Parte D de Medicare promediaron el 65%, lo que indica la decisión de las aseguradoras de ampliar la competencia y optimizar los ahorros. Los fabricantes originales responden con ajustes en la formulación, opciones subcutáneas o salidas estratégicas; sin embargo, el ciclo de revisión de precios se extiende a las líneas de inhibidores del factor de necrosis tumoral y anti-VEGF. La erosión sostenida de los precios frena el crecimiento de los ingresos y obliga a las empresas a reducir costes o buscar nuevas modalidades, lo que limita ligeramente el rendimiento del mercado de proteínas recombinantes.
Análisis de segmento
Por producto: Las citocinas impulsan los ingresos, las proteínas de fusión impulsan el crecimiento
Las citocinas y los factores de crecimiento representaron el 25.2 % de la cuota de mercado de proteínas recombinantes en 2025, sostenido por el uso generalizado de interleucinas, factores estimulantes de colonias e interferones en oncología e inmunología. Los programas de interleucina-15 en particular están expandiendo las terapias de células T, mientras que las variantes de interleucina-2 de próxima generación ofrecen una mayor infiltración tumoral con menor toxicidad. Las proteínas de fusión, aunque solo están surgiendo, se proyecta que crecerán a una CAGR del 8.82 % hasta 2031, beneficiándose de la extensión de la vida media y los mecanismos de doble objetivo ejemplificados por Uplizna de Amgen [3] Amgen, “Información del producto Uplizna”, amgen.com . La demanda de hormonas como la insulina, la eritropoyetina y la hormona del crecimiento humana se mantiene estable, pero los lanzamientos de biosimilares como Semglee y Rezvoglar ejercen presión a la baja sobre los precios. Los anticuerpos monoclonales y sus fragmentos siguen dominando el tratamiento de enfermedades autoinmunes y oncológicas, mientras que las enzimas industriales proporcionan un flujo de caja estable, impulsado por las exigencias de sostenibilidad que fomentan la transición desde los catalizadores petroquímicos. Los andamios diseñados mediante IA y los productos de la biología sintética se encuentran en las primeras fases de desarrollo, lo que sugiere un potencial de crecimiento a largo plazo una vez que la claridad regulatoria y la preparación para la fabricación alcancen su punto álgido.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sistema de expresión: dominio de mamíferos, impulso libre de células
Los hospedadores mamíferos representaron el 46.1 % de la cuota de mercado en 2025, lo que refleja una capacidad inigualable para lograr una glicosilación similar a la humana, esencial para inmunoglobulinas y construcciones de fusión Fc. El mercado de proteínas recombinantes ligado a sistemas mamíferos continúa expandiéndose a medida que los procesos de perfusión y lote alimentado producen títulos superiores a 10 g/L, lo que reduce los costos por gramo. Sin embargo, las plataformas libres de células son las que crecen más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.54 %, ofreciendo ciclos de producción de 48 horas y la versatilidad de conjugación específica del sitio, demostrada por XpressCF de Sutro Biopharma.
La expresión bacteriana sigue siendo un recurso clave para las moléculas no glicosiladas, gracias a la optimización de codones que reduce a la mitad el coste del replegamiento. Los sistemas de levadura ofrecen un equilibrio entre el plegamiento eucariota y la escalabilidad bacteriana, y Pichia pastoris permite fermentaciones densas, ideales para enzimas industriales. Las células de insecto ocupan un nicho de mercado en vacunas y partículas similares a virus, pero su escala limitada limita su participación en el mercado de las proteínas recombinantes.
Por aplicación: Liderazgo terapéutico, uso de la investigación acelerado
Los productos terapéuticos captaron el 33.5 % de los ingresos en 2025, gracias a la sólida aceptación de los agonistas del GLP-1 y los anticuerpos biespecíficos, así como a los beneficios clínicos. Se prevé que el tamaño del mercado de proteínas recombinantes para terapias crezca con una tasa de crecimiento anual compuesta (TCAC) significativa a medida que se comercialicen más productos biológicos para enfermedades huérfanas. Las aplicaciones de investigación se expanden en paralelo, impulsadas por la proteómica, los análisis CRISPR y los flujos de trabajo de biología sintética que dependen de reactivos de alta pureza.
Los laboratorios académicos están modernizando sus instalaciones centrales con salas de purificación automatizadas, financiadas con una asignación de 500 millones de dólares del NIH, lo que mejora el rendimiento interno y aumenta la demanda de proteínas de referencia estandarizadas. Los usos industriales, como el procesamiento de alimentos y detergentes, dependen de enzimas recombinantes para el ahorro energético y la obtención de perfiles más ecológicos; las proteasas de lavado en frío de Novozymes ilustran el potencial comercial en nichos orientados a la sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Dominio farmacéutico, CDMOs capturan la ola de externalización
Las empresas farmacéuticas y biotecnológicas concentraron el 39.7 % del gasto en 2025, preservando el conocimiento de los procesos para activos de gran éxito con patentes vigentes más allá de 2030. Aun así, las CRO y las CDMO registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.63 %, ya que las biotecnológicas virtuales externalizan el desarrollo para conservar capital. La cartera de pedidos de Lonza superó los 15 000 millones de dólares en 2025 en 150 programas, mientras que Samsung Biologics firmó 30 nuevos acuerdos multiproducto en 2024.
Las instituciones académicas y gubernamentales crecen a un ritmo más moderado, condicionadas a los ciclos de subvenciones y a las aprobaciones presupuestarias internas. Estas instituciones exigen proveedores con certificación ISO y calidad trazable, lo que posiciona a empresas especializadas en reactivos como Sino Biological y Bio-Techne para ganar cuota de mercado. A medida que prolifera la externalización, la dinámica del mercado de proteínas recombinantes se orienta hacia la capacidad flexible y las credenciales de cumplimiento.
Análisis geográfico
Mercado de proteínas recombinantes de Norteamérica
Norteamérica representó el 42.1 % de los ingresos globales en 2025, impulsada por la concentración de capital de riesgo, el liderazgo regulatorio de la FDA y los bioclústeres consolidados en Boston y el área de la Bahía de San Francisco. La FDA emitió 68 designaciones de terapias innovadoras entre 2024 y 2025, acortando hasta un año los plazos de comercialización. La Iniciativa Pancanadiense de Biológicos y Biosimilares de Canadá, con un presupuesto de 950 millones de dólares canadienses, impulsará la producción nacional, reduciendo la dependencia de las importaciones y ampliando el tamaño del mercado regional de proteínas recombinantes.
Mercado europeo de proteínas recombinantes
Europa aprovecha la capacidad establecida en Irlanda, Suiza y Dinamarca. Las plantas de Lonza en Visp y Portsmouth aportan 200 kL de volumen de mamíferos, mientras que la nueva planta danesa de Fujifilm, de 120 kL, se centra en glicoproteínas complejas. El programa PRIME de la EMA continúa optimizando el desarrollo, y la penetración de biosimilares de infliximab y rituximab supera el 80%, lo que refuerza la reputación de Europa en la adquisición basada en el valor.
Mercado de proteínas recombinantes en la región Asia-Pacífico
Asia-Pacífico presenta una trayectoria de CAGR del 8.81% a medida que China e India amplían su presencia como CDMO. WuXi Biologics supera los 400 kL de capacidad con estructuras de costos que superan a las de sus competidores occidentales hasta en un 30%. La planta de 784 kL de Samsung Biologics en Incheon consolida aún más su prominencia regional. La demanda interna de insulina biosimilar y eritropoyetina en India también aumenta el volumen, ampliando la penetración del mercado de proteínas recombinantes en las economías emergentes.
Mercado de proteínas recombinantes de Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica siguen siendo emergentes, pero estratégicos. La Visión Saudí 2030 destina 2 millones de dólares a la biofabricación para reducir la dependencia de las importaciones. Brasil registró un crecimiento significativo del mercado de biosimilares en 2025, aunque la armonización regulatoria está por debajo de los estándares de EE. UU. y la UE. El Instituto Biovac de Sudáfrica amplió su producción de llenado y acabado, lo que ofrece un trampolín para contratos regionales de proteínas recombinantes una vez que se obtenga la precalificación de la OMS.
Panorama regulatorio
La supervisión regulatoria de las proteínas recombinantes sigue centrándose en las expectativas globales de calidad y comparabilidad, con las directrices del ICH como pilar fundamental para el desarrollo y la gestión de cambios a lo largo del ciclo de vida (en particular, la Q5B para construcciones de expresión y líneas celulares, la Q5E para la comparabilidad tras cambios en la fabricación y la Q11 para el desarrollo y la fabricación de sustancias farmacológicas). En Estados Unidos y Europa, las políticas y directrices de calidad para biosimilares siguen siendo puntos de referencia clave para las proteínas derivadas de la biotecnología, y determinan la similitud analítica, la validación de procesos y los controles de cambios posteriores a la aprobación en plataformas de expresión tanto de mamíferos como de microorganismos.
Las medidas políticas adoptadas entre 2024 y 2026 hacen hincapié en la agilización de los procesos y en la definición de expectativas claras para los innovadores y las empresas derivadas. La FDA finalizó los estándares de intercambiabilidad para biosimilares en 2024, mientras que la Agencia Europea de Medicamentos continuó utilizando programas como PRIME en 2025 para brindar asesoramiento científico y alineación de criterios de valoración más tempranos para los desarrolladores de productos biológicos. En junio de 2025, el Centro de Medicina Veterinaria de la FDA emitió la GFI n.° 288 sobre Química, Fabricación y Controles para respaldar los productos de proteínas recombinantes para uso veterinario, y en septiembre de 2025, el Plan del Sector de Ciencias de la Vida del Gobierno del Reino Unido reiteró un objetivo de aprobación de 150 días con NICE para marzo de 2026, reforzando así el impulso general para agilizar la revisión manteniendo el rigor de las Buenas Prácticas de Fabricación (BPF) y la validación.
Análisis de la cadena de valor
La cadena de valor de las proteínas recombinantes comienza con insumos iniciales y tecnologías facilitadoras, incluidos vectores de expresión y líneas celulares huésped modificadas (CHO, HEK293, E. coli, Pichia, insectos y sistemas libres de células), seguidos de consumibles críticos como medios químicamente definidos, suplementos, servicios auxiliares de grado WFI, gases de proceso y resinas y columnas de cromatografía. El desarrollo luego avanza a través de la selección de clones y el desarrollo de líneas celulares, la fabricación inicial (cultivo por lotes alimentados y perfusión para sistemas de mamíferos, y fermentación para sistemas microbianos), y la purificación final donde la cromatografía de unión-elución, los pasos de pulido, la eliminación de virus (cuando corresponda) y la ultrafiltración/diafiltración determinan la pureza y el rendimiento finales.
El trabajo intermedio y final se suele gestionar mediante una combinación de biofabricación interna y socios externos. Las CRO y CDMO proporcionan desarrollo de procesos, escalado, caracterización analítica y producción GMP para el suministro clínico y comercial. El procesamiento final sigue siendo un importante cuello de botella en costes y capacidad para las glicoproteínas complejas (donde el procesamiento final suele representar entre el 60 % y el 70 % del coste de fabricación en productos de alta complejidad), y la economía de las resinas y la disponibilidad de mano de obra cualificada limitan el escalado rápido. Las etapas finales incluyen la formulación y el envasado, la logística de la cadena de frío para muchas proteínas terapéuticas y la distribución a empresas farmacéuticas y biotecnológicas, instituciones de investigación y usuarios industriales, con deficiencias regionales en el envasado y la cadena de frío que afectan al tiempo de comercialización en geografías emergentes.
Panorama competitivo
La concentración global de ingresos se concentra principalmente entre los 10 principales proveedores, lo que indica una estructura moderadamente fragmentada que aún permite a los nuevos competidores especializados ganar cuota de mercado. Grandes innovadores como Amgen, Roche y Novo Nordisk mantienen su capacidad interna para proteger la propiedad intelectual y los márgenes. Las CDMO, como Lonza, Samsung Biologics y WuXi Biologics, escalan agresivamente, aprovechando la tecnología de un solo uso y las ventajas de costes asiáticas para atraer a las biotecnológicas virtuales y las empresas de mediana capitalización.
La diferenciación competitiva gira cada vez más en torno al descubrimiento impulsado por IA, la fabricación continua y la síntesis acelular. La Serie B de Generate Biomedicines, con una inversión de USD 273 millones en 2024, destaca la confianza de los inversores en los modelos generativos que acortan los ciclos de descubrimiento.
Los nuevos biosimilares erosionan los márgenes en categorías maduras; Amjevita de Amgen y Cyltezo de Boehringer Ingelheim juntos controlaban la mitad del volumen de Humira en Estados Unidos en 2025, lo que impulsó a AbbVie a diversificarse hacia nuevos activos de inmunología.
Líderes de la industria de proteínas recombinantes
Eli Lilly and Company
Termo Fisher Scientific Inc.
Novartis ag
PLC de GlaxoSmithKline
Pfizer Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: GSK completó la adquisición de Nuvalent, Inc., tras el acuerdo definitivo anunciado en junio de 2026. Esta operación fortalece la cartera de productos oncológicos de GSK con activos que pueden incrementar la demanda de proteínas recombinantes de alta calidad utilizadas en los procesos de descubrimiento, cribado y desarrollo de productos biológicos. La consolidación a esta escala también influye en la dinámica de colaboración y adquisición entre proveedores de reactivos y organizaciones de desarrollo y fabricación por contrato (CDMO).
- Enero de 2026: Pfizer firmó un acuerdo de licencia no exclusiva con Novavax para utilizar la tecnología adyuvante Matrix-M en hasta dos áreas terapéuticas. Este acuerdo respalda la expansión de los programas de vacunas e inmunología, donde los antígenos recombinantes y los componentes proteicos son fundamentales para el desarrollo y la fabricación. Asimismo, amplía el acceso entre empresas a una plataforma que permite modificar las formulaciones y las opciones de escalado para los candidatos basados en proteínas.
- Diciembre de 2025: Thermo Fisher Scientific lanzó Gibco Bacto CD Supreme FPM Plus y Gibco Bacto CD Supreme Feed (2X) para mejorar la producción de proteínas recombinantes en E. coli. Este lanzamiento aborda la consistencia y la productividad en las etapas iniciales del proceso, ayudando a investigadores y desarrolladores a reducir la variabilidad asociada con medios de cultivo complejos, a la vez que simplifica la documentación para flujos de trabajo regulados. Las mejoras en los medios de cultivo y los piensos a gran escala pueden acortar los ciclos de desarrollo y mejorar el rendimiento de citocinas, enzimas y otras proteínas no glicosiladas expresadas en microorganismos.
Alcance y metodología
Según el alcance del informe, las proteínas recombinantes están codificadas por ADN recombinante, lo que implica la inserción del ADN que codifica esa proteína en particular en células bacterianas o de mamíferos. Luego, la proteína se purifica después de expresarse en estas células. Las proteínas recombinantes se producen por clonación molecular o por reacción en cadena de la polimerasa (PCR).
El mercado de proteínas recombinantes está segmentado por producto (hormonas, factores de crecimiento, anticuerpos, enzimas y otros productos), aplicación (uso terapéutico, aplicaciones de investigación e industria biotecnológica) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio). Oriente y África, y América del Sur). El informe también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Hormonas (insulina, EPO, hGH, FSH) |
| Citocinas y factores de crecimiento (IL, CSF, IFN) |
| Anticuerpos y fragmentos monoclonales |
| Enzimas |
| Proteínas de fusión y otras |
| Mamífero (CHO, HEK293) |
| Bacteriana (E. coli) |
| Levadura (Pichia, Saccharomyces) |
| Insecto (Sf9, Sf21) |
| Sin células / Sintético |
| Terapéutico |
| Investigue |
| Industrial (Agrobiotecnología, Alimentos, Detergentes) |
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| CRO y CDMO |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de APAC | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Hormonas (insulina, EPO, hGH, FSH) | |
| Citocinas y factores de crecimiento (IL, CSF, IFN) | ||
| Anticuerpos y fragmentos monoclonales | ||
| Enzimas | ||
| Proteínas de fusión y otras | ||
| Por sistema de expresión | Mamífero (CHO, HEK293) | |
| Bacteriana (E. coli) | ||
| Levadura (Pichia, Saccharomyces) | ||
| Insecto (Sf9, Sf21) | ||
| Sin células / Sintético | ||
| por Aplicación | Terapéutico | |
| Investigue | ||
| Industrial (Agrobiotecnología, Alimentos, Detergentes) | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Institutos académicos y de investigación | ||
| CRO y CDMO | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de APAC | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de Proteína recombinante?
Se espera que el tamaño del mercado de proteínas recombinantes alcance los USD 3.13 mil millones en 2026 y se proyecta que alcance los USD 4.59 mil millones para 2031.
¿Qué categoría de productos lidera actualmente los ingresos globales?
Las citocinas y los factores de crecimiento lideran con una participación del 25.2%, apoyados por un amplio uso en oncología e inmunología.
¿Qué sistema de expresión se está expandiendo más rápido?
Las plataformas sintéticas y sin células están avanzando a una CAGR del 8.54 % gracias a los rápidos ciclos de producción de 48 horas.
¿Qué región muestra la mayor tasa de crecimiento hasta 2031?
Asia-Pacífico registra la CAGR regional más rápida, con un 8.81 %, ya que China e India han incrementado la capacidad de CDMO y la demanda de biosimilares.
¿Por qué los CDMO están ganando participación entre los usuarios finales?
Las empresas de biotecnología de nivel medio prefieren subcontratar a CDMO, lo que genera una CAGR del 8.63 % para el segmento, ya que conservan capital y acortan los plazos.


