

Tamaño y participación en el mercado de fibra de carbono reciclada
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
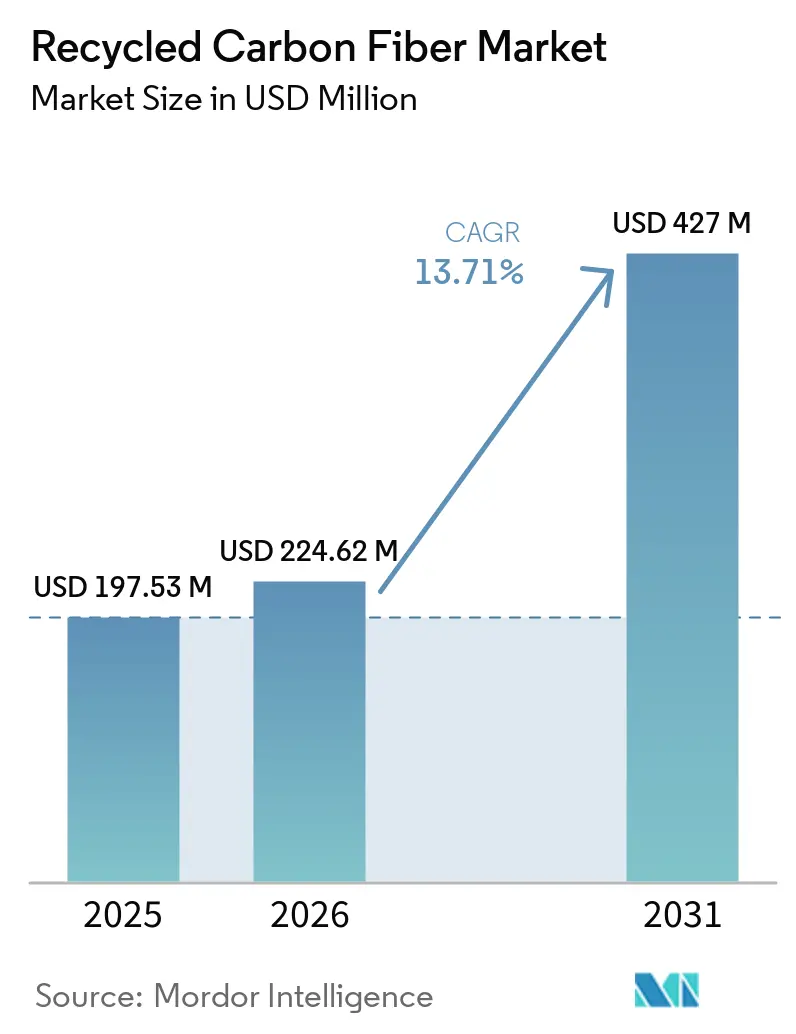
| Tamaño del mercado (2026) | USD 224.62 Million |
| Tamaño del mercado (2031) | USD 427 Million |
| Tasa de crecimiento (2026 - 2031) | 13.71% CAGR |
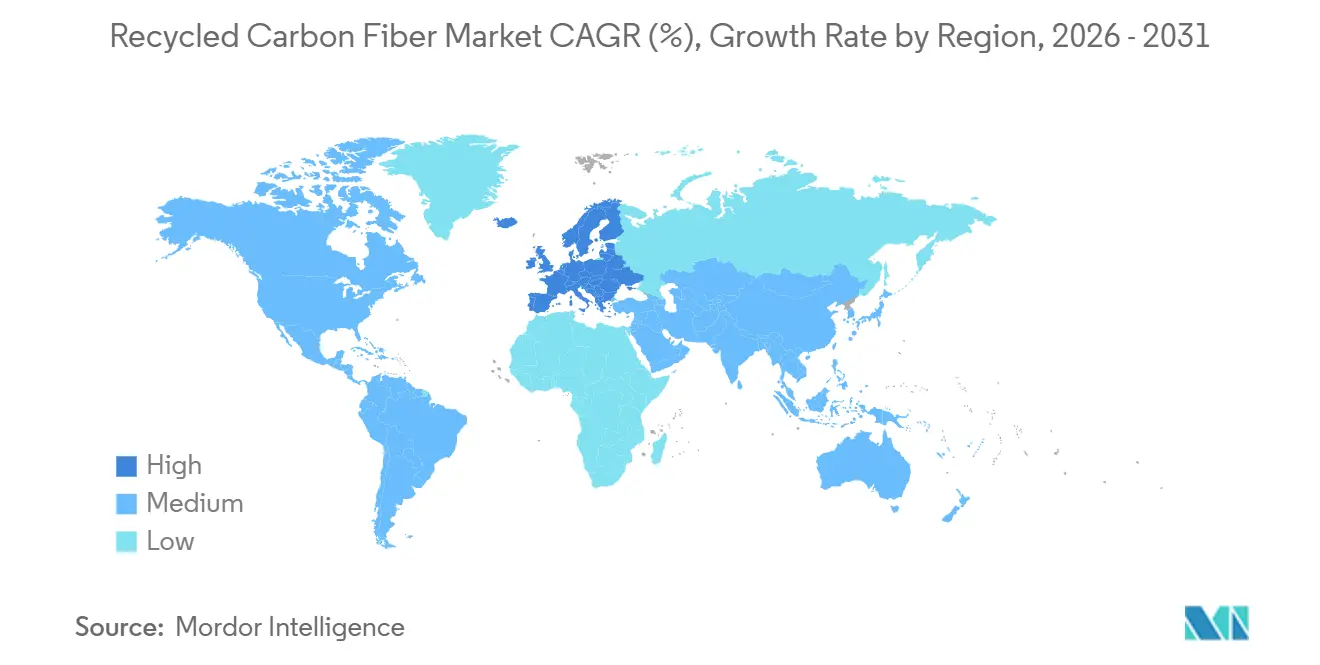
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
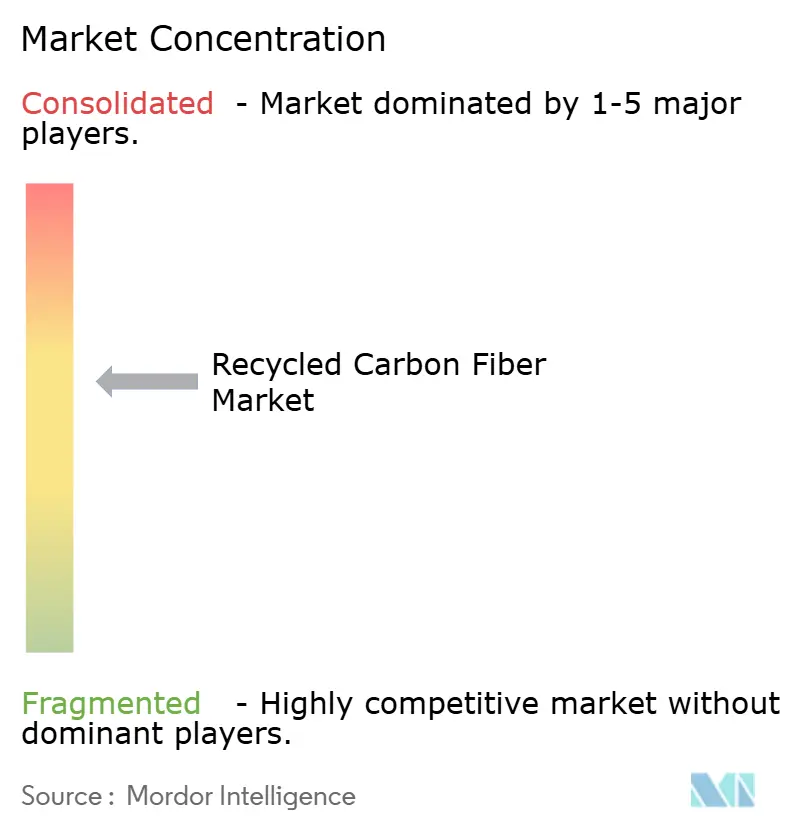
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fibra de carbono reciclada por Mordor Intelligence
El tamaño del mercado de fibra de carbono reciclada se valoró en 197.53 millones de dólares en 2025 y se estima que crecerá de 224.62 millones de dólares en 2026 a 427 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.71 % durante el período de pronóstico (2026-2031). La demanda está en aumento a medida que los fabricantes aeroespaciales y automotrices se apresuran a reducir el carbono incorporado, a la vez que protegen la relación rigidez-peso que proporciona la fibra virgen. Los grados picados predominan porque se introducen directamente en las líneas de moldeo por inyección y compresión ya aptas para fibra de vidrio. Al mismo tiempo, las plantas de pirólisis energéticamente positivas están reduciendo los costos de procesamiento por debajo de los 8 dólares por kilogramo e impulsando la adopción del mercado de fibra de carbono reciclada en plataformas de alto volumen. Los compromisos de cero emisiones netas, las normas de responsabilidad extendida del productor y las palas de turbinas eólicas fuera de servicio están convergiendo para garantizar un suministro de chatarra predecible que modere la volatilidad de los precios y respalde los contratos de compraventa de varios años con los fabricantes de equipos originales.
Conclusiones clave del informe
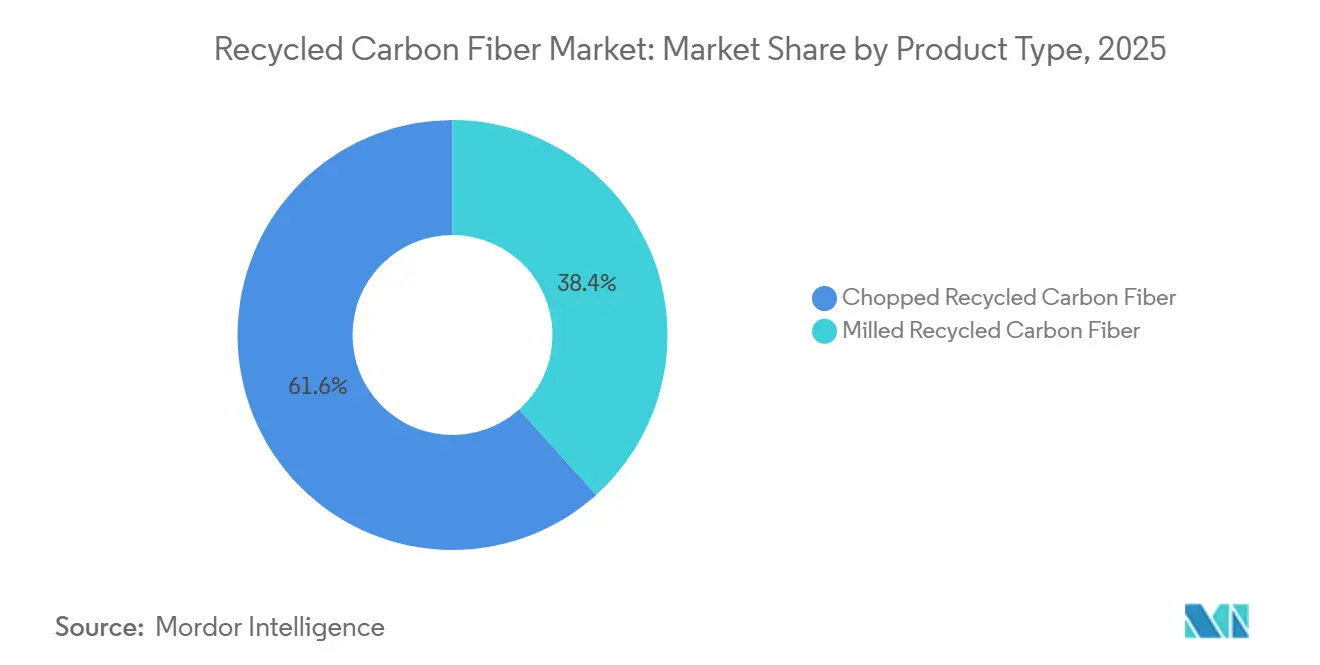
- Por tipo de producto, la fibra de carbono reciclada picada lideró con una participación de ingresos del 61.65 % en 2025 y se prevé que se expanda a una CAGR del 13.91 % hasta 2031.
- Por fuente, la chatarra aeroespacial capturó el 45.82% de la participación de mercado de fibra de carbono reciclada en 2025, y se proyecta que el mismo segmento crezca a una CAGR del 14.44% hasta 2031.
- Mediante el proceso de reciclaje, la pirólisis controló el 70.45% del mercado en 2025, mientras que la solvólisis registra la CAGR proyectada más alta, con un 15.66% hasta 2031.
- Por matriz, los compuestos termoendurecibles representaron el 67.29 % del tamaño del mercado de fibra de carbono reciclada en 2025; los compuestos termoplásticos están avanzando a una CAGR del 15.08 % hasta 2031.
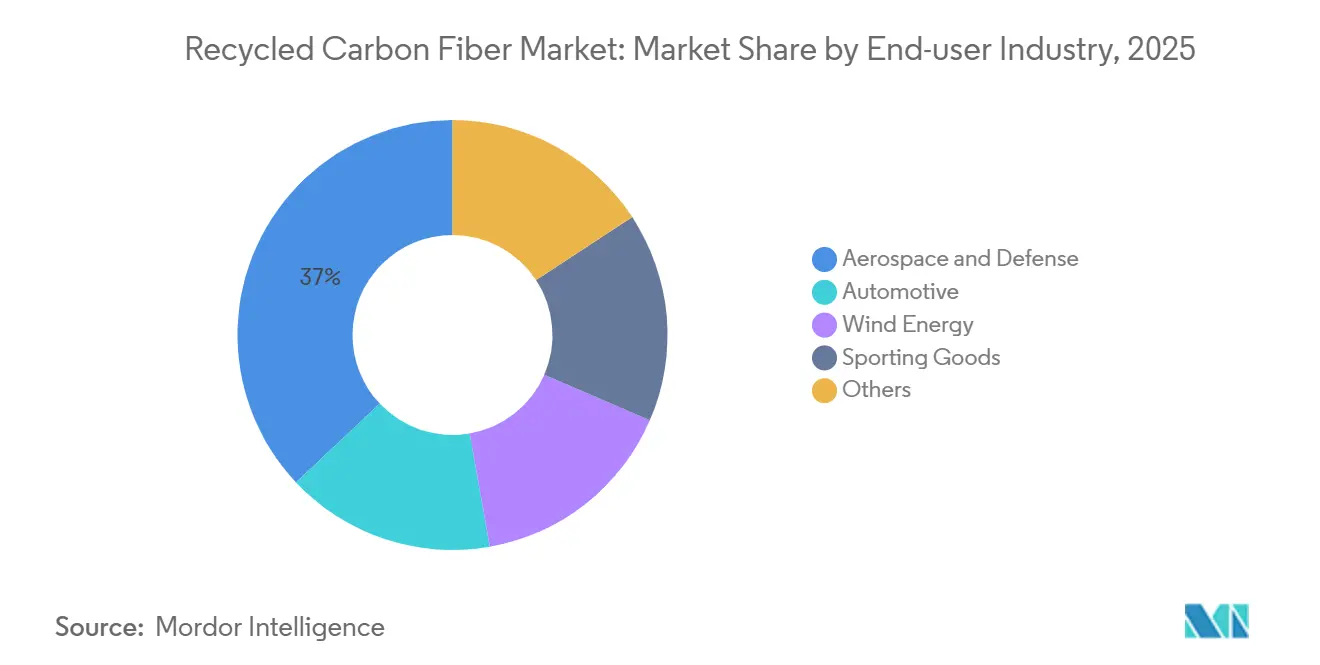
- Por sector de usuario final, la cuota de mercado de la fibra de carbono reciclada estuvo dominada por el sector aeroespacial y de defensa, con una participación del 37.01% en 2025; se espera que el sector automotriz registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 14.82%, hasta 2031.
- Por regiones, el mercado de fibra de carbono reciclada en Norteamérica representó el 38.15% de la cuota de mercado en 2025; Europa está preparada para expandirse a una tasa de crecimiento anual compuesta del 14.99% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fibra de carbono reciclada
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de economía circular en Europa y América | + 2.8% | Europa (Alemania, Francia, Reino Unido), América del Norte (EE. UU., Canadá) | Mediano plazo (2-4 años) |
| Los objetivos de cero emisiones netas de los fabricantes de equipos originales (OEM) impulsan el contenido de rCF en los vehículos eléctricos | + 3.2% | Global, con concentración en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Palas de aerogeneradores al final de su vida útil que generan chatarra de alta calidad | + 2.1% | Europa (países nórdicos, Alemania, España), América del Norte | Mediano plazo (2-4 años) |
| Aceleración de las retiradas de aeronaves en Asia-Pacífico: liberación de chatarra aeroespacial | + 2.5% | Asia-Pacífico (China, Japón, Corea del Sur), propagación a América del Norte | Corto plazo (≤ 2 años) |
| Paridad de costos de equilibrio a medida que las plantas de pirólisis con energía positiva escalan | + 3.1% | Adopción temprana y global en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de economía circular en Europa y América
Las directivas de Responsabilidad Extendida del Productor están obligando a los productores de materiales compuestos a financiar planes de devolución, lo que influye en el mercado de la fibra de carbono reciclada. La Directiva Marco de Residuos de la UE, revisada en 2024, exige una tasa de reciclaje del 30 % para los materiales compuestos de fibra de carbono para 2030, y el VerpackG de Alemania recauda un impuesto de 120 EUR por tonelada sobre los productos que no cumplen con la normativa. En Estados Unidos, el Proyecto de Ley 54 del Senado de California obliga a los fabricantes a cerrar el ciclo del 25 % del contenido de fibra de carbono para 2028. Estas medidas elevan las tasas de vertido a 95 EUR por tonelada en Europa Occidental, inclinando la ecuación de costes a favor de los recicladores certificados. Como resultado, los procesadores informan de un aumento del 40 % en los contratos de suministro de chatarra a largo plazo desde el cuarto trimestre de 2025[1].
Los objetivos de cero emisiones netas de los fabricantes de equipos originales (OEM) aumentan el contenido de rCF en los vehículos eléctricos.
Los fabricantes de automóviles están incorporando fibra de carbono reciclada en las carcasas de las baterías y en las piezas de la carrocería para cumplir con los objetivos del Alcance 3, lo que impulsa el crecimiento del mercado de la fibra de carbono reciclada. El BMW iX utiliza un 15 % de fibra de carbono reciclada, reduciendo el carbono incorporado en 2.3 kg de CO₂-eq por vehículo, mientras que Mercedes-Benz planea un 40 % de compuesto reciclado en todos los modelos EQ para 2030. La planta de Tesla en Berlín comenzó las pruebas de protección de los bajos con fibra de carbono reciclada picada procedente de un operador local de pirólisis que procesa chatarra aeroespacial. Los grados reciclados se venden a 18 USD por kilogramo, un descuento del 35 % respecto a la fibra virgen, lo que los hace competitivos en costes con las extrusiones de aluminio cuando se tiene en cuenta la consolidación de herramientas[2].
Palas de aerogeneradores al final de su vida útil que generan chatarra de alta calidad
Las turbinas terrestres de primera generación de Europa están entrando en fase de desmantelamiento, generando 45,000 t de residuos de palas anualmente hasta 2026. Vestas y Siemens Gamesa se asociaron con ReFiber para abrir una planta de solvólisis de 12,000 t en Dinamarca, logrando un rendimiento de fibra del 90 % y longitudes adecuadas para el moldeo por compresión automotriz. Alemania destinó 50 millones de euros en 2025 para centros regionales de desmantelamiento, reduciendo los costos de transporte para las turbinas remotas, lo que apoya el mercado de fibra de carbono reciclada. Las superficies de las palas utilizan capas de carbono unidireccionales, por lo que la fibra posterior a la pirólisis conserva más del 85 % de la resistencia a la tracción virgen, lo que atrae a los fabricantes de compuestos que suministran soportes estructurales a las plataformas de vehículos eléctricos europeos.
Aceleración de las retiradas de aeronaves en Asia-Pacífico: Liberación de chatarra aeroespacial
Las aerolíneas de Asia-Pacífico retiraron más de 320 aviones de fuselaje ancho en 2025, liberando chatarra de alto módulo a la cadena de reciclaje para el mercado de fibra de carbono reciclada. El regulador de aviación de China ahora exige que el 50% de los residuos compuestos fluyan a recicladores certificados para 2027, garantizando volúmenes de materia prima. Mitsubishi Chemical aumentó la capacidad en Toyohashi para procesar 1,800 t de chatarra de fuselaje anualmente, abasteciendo a clientes de artículos deportivos y automotrices que valoran las fibras de módulo de 250 GPa. La empresa conjunta surcoreana Korean Air desmantela fuselajes de 777 y exporta fibra picada a fabricantes de compuestos estadounidenses, obteniendo un margen de USD 12 por kg en comparación con el vertedero.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de materiales ligeros sustitutos (Al, Mg, GF) | -1.9% | Global, con mayor impacto en segmentos automotrices sensibles a los costos | Mediano plazo (2-4 años) |
| Logística de recogida de chatarra fragmentada | -1.4% | América del Norte, Europa, emergentes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| La distribución variable de la longitud de la fibra afecta el control de calidad | -1.2% | Global, afectando particularmente a los artículos automotrices y deportivos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de materiales ligeros sustitutos
El aluminio , el magnesio y la fibra de vidrio siguen siendo más económicos que la fibra de carbono reciclada en los programas automotrices donde el costo es un factor importante. Las extrusiones de aluminio de la serie 6000 se situaron en 4.20 USD por kilogramo en 2025, aproximadamente una quinta parte de la fibra de carbono reciclada. Las piezas fundidas de magnesio crecieron un 18 % en Norteamérica el año pasado, cubriendo los pedidos de carcasas de baterías para vehículos eléctricos que antes se destinaban a materiales compuestos. Los compuestos de moldeo de láminas de fibra de vidrio, a 2.80 USD por kilogramo, satisfacen las necesidades de energía en caso de colisión en paneles no estructurales, lo que limita la penetración de la fibra de carbono reciclada en el mercado a las piezas donde su ventaja de densidad del 40 % compensa el precio adicional. La amenaza de sustitución se magnifica en Asia, donde las métricas de carbono del ciclo de vida tienen menos peso en las decisiones de abastecimiento.
Logística fragmentada de recolección de chatarra
La falta de redes de recolección estandarizadas incrementa los costos de transporte y genera contaminación que devalúa la chatarra. Una encuesta del sector realizada en 2025 reveló que el 60% de los recortes de fibra de carbono europeos aún ingresan a los flujos de residuos municipales, con distancias promedio de transporte que superan los 450 km. La chatarra aeroespacial norteamericana suele recorrer más de 1,200 km para llegar a las plantas de pirólisis del Medio Oeste, lo que añade 50 USD por tonelada al flete y erosiona la economía del mercado de la fibra de carbono reciclada. Los pequeños fabricantes de artículos deportivos generan volúmenes inferiores a 50 toneladas, cuya consolidación resulta demasiado costosa, lo que conduce el material a los vertederos. La región Asia-Pacífico enfrenta problemas similares, ya que el desmontaje de fuselajes supera la infraestructura de recolección, lo que genera tasas de rechazo del 25% en las plantas de reciclaje.
Análisis de segmento
Por tipo de producto: Los grados picados mantienen el liderazgo mientras que los grados molidos aumentan
La fibra picada representó el 61.65 % de la cuota de mercado de la fibra de carbono reciclada en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.91 %, lo que refuerza su posición como el refuerzo preferido para el moldeo por inyección y compresión. La mayoría de las líneas de pirólisis producen de forma natural fibras de 3 a 12 mm que fluyen fácilmente en compuestos termoplásticos, lo que permite a los proveedores de primer nivel del sector automotriz, como Magna, reducir el peso de las piezas de fibra de vidrio entre un 15 % y un 20 % sin necesidad de modificar la maquinaria.
La fibra molida sigue siendo un nicho de mercado, que alimenta recubrimientos, adhesivos y filamentos de impresión 3D que priorizan la dispersión uniforme sobre el rendimiento a la tracción. Su crecimiento depende de la demanda de la fabricación aditiva y de los avances en solvólisis, que permiten obtener fibras más largas, adecuadas para piezas semiestructurales. Si la retención de 15-25 mm aumenta, la fibra cortada podría enfrentarse a una mayor competencia, especialmente en las costillas de las carcasas de baterías, donde los diseñadores buscan un módulo más alto sin la necesidad de un laminado de fibra continua.
Por Fuente: La chatarra aeroespacial mantiene su calidad premium
La chatarra aeroespacial representó el 45.82 % de la materia prima y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 14.44 % hasta 2031, impulsada por las retiradas de flotas en Asia-Pacífico y la reducción constante de residuos en las líneas de producción del 787 de Boeing y el Airbus A350. Los preimpregnados aeroespaciales tienen un contenido de resina inferior al 35 %, lo que eleva el rendimiento de la fibra por encima del 92 % tras la pirólisis y justifica un sobreprecio del 25 % al 30 %.
Los residuos de la industria automotriz y eólica ofrecen mayor tonelaje pero menor pureza, lo que obliga a las empresas de reciclaje a realizar un pretratamiento para eliminar los contaminantes. Los residuos de las palas de las turbinas aumentarán considerablemente a medida que las turbinas europeas lleguen al final de su vida útil, lo que generará volumen pero supondrá un reto para los pequeños operadores que carecen de líneas de pirólisis o solvólisis de alta temperatura. Los residuos de artículos deportivos están dispersos y se generan en pequeñas cantidades, aunque los programas de recogida de marcas iniciados en 2025 podrían mejorar la agregación para el mercado de la fibra de carbono reciclada durante el período previsto.
Por proceso de reciclaje: la pirólisis domina, la solvólisis gana impulso
La pirólisis tuvo una participación del 70.45 % en 2025, gracias a su versatilidad con la chatarra termoestable y a su perfil de costos en proceso de maduración. La planta de Gen 2 Carbon en Lake City opera a 14.2 MWh por tonelada, recuperando el 90 % del rendimiento de fibra y abasteciendo a los clientes del sector automotriz a USD 7.20 por kilogramo.
La solvólisis, aunque de menor tamaño, superará el mercado con una tasa de crecimiento anual compuesta (TCAC) del 15.66 %, ya que operadores como Mitsubishi Chemical demuestran una retención de fibra de 50 mm de longitud y una conservación de la resistencia a la tracción del 95 % utilizando sistemas de disolventes de baja temperatura. La trituración mecánica mantiene su presencia en los rellenos conductores y los compuestos de moldeo a granel, pero cederá cuota de mercado a medida que los clientes exijan un mayor rendimiento estructural a precios ligeramente superiores.
Por compatibilidad de matriz: Base instalada de espejos compartidos termoestables
Los compuestos termoestables representaron el 67.29 % del mercado de fibra de carbono reciclada en 2025, lo que refleja el predominio del epoxi en aplicaciones aeroespaciales y eólicas. La pirólisis elimina fácilmente la resina curada, pero la reimpregnación añade un paso de composición que eleva el coste total de la pieza, lo que limita su aceptación en segmentos sensibles al precio.
La demanda de termoplásticos aumentará a una tasa de crecimiento anual compuesta (TCAC) del 15.08 % a medida que los fabricantes de vehículos eléctricos aprovechen la capacidad de refundición que permite un auténtico reciclaje de circuito cerrado. BMW demostró que las carcasas de baterías de poliamida-6 granuladas al final de su vida útil pueden moldearse por inyección para crear nuevas piezas sin pérdida de propiedades, lo que facilita la adopción a gran escala y amplía el atractivo del mercado de la fibra de carbono reciclada más allá de los programas de nicho.
Por industria de usuario final: el sector automotriz emerge como motor de crecimiento
El sector aeroespacial y de defensa retuvo el 37.01 % de los ingresos de 2025 gracias al uso de fibra de carbono reciclada en interiores de cabina, revestimientos de carga y estructuras no primarias aprobadas por los reguladores en 2024, lo que impulsó el mercado de la fibra de carbono reciclada. Los ciclos de certificación y la larga vida útil de las aeronaves moderan las fluctuaciones bruscas del volumen, pero los residuos de mantenimiento, reparación y revisión mantienen la oferta predecible.
El sector automotriz crecerá a una tasa de crecimiento anual compuesta (TCAC) del 14.82 % hasta 2031, a medida que las plataformas de vehículos eléctricos buscan cada kilogramo ahorrado para ampliar su autonomía. El sedán EQS de Mercedes-Benz integra fibra de carbono reciclada en su chasis delantero, lo que reduce 8 kg y 18 kg de CO₂ equivalente por unidad. Los artículos deportivos y la electrónica de consumo se mantienen pequeños pero estables, aprovechando la fibra reciclada para su marca ambiental y una modesta reducción de peso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de fibra de carbono reciclada
América del Norte lideró el mercado de fibra de carbono reciclada con un 38.15 % de los ingresos en 2025, gracias a los centros aeroespaciales que suministran chatarra de alta calidad y a los créditos fiscales federales que subvencionan la nueva capacidad de reciclaje. Boeing desvió el 68 % de sus residuos compuestos a recicladores, y el Departamento de Energía de EE. UU. otorgó 85 millones de dólares para cofinanciar proyectos de pirólisis y solvólisis, acelerando la transición hacia el abandono del triturado mecánico. Los proveedores de primer nivel de Canadá comenzaron a moldear bandejas de baterías de fibra de carbono reciclada, mientras que el clúster aeroespacial mexicano canaliza los recortes de producción hacia hornos estadounidenses.
Mercado europeo de fibra de carbono reciclada
Europa se encamina a una tasa de crecimiento anual compuesta (TCAC) del 14.99 % gracias a la entrada en vigor de las normas de Responsabilidad Extendida del Productor y la aceleración del desmantelamiento de palas. Alemania amplió su capacidad de pirólisis a 18 000 toneladas anuales, Francia estableció cadenas de suministro de circuito cerrado para piezas de vehículos eléctricos, y el Reino Unido demostró la idoneidad de la fibra de solvólisis para las mamparas de cabina de Airbus. Los países nórdicos monetizan los residuos de palas exportando fibra cortada a fabricantes de compuestos italianos y alemanes, mientras que España amplía el reciclaje de artículos deportivos en torno a los centros de reciclaje de bicicletas.
Mercado de fibra de carbono reciclada en la región Asia-Pacífico
La región de Asia-Pacífico se sitúa en la confluencia de la generación y la demanda de chatarra. Los estándares preliminares de China para la fibra de carbono reciclada en piezas de ferrocarril y automóviles, el aumento del 35 % en la capacidad de Japón y la certificación de grados reciclados por parte de Corea del Sur para el Ioniq 6 impulsan el dinamismo regional en el mercado de la fibra de carbono reciclada. Sin embargo, la fragmentación de la recolección y la limitada capacidad de procesamiento en el sudeste asiático e India retrasan el despliegue a gran escala, lo que crea oportunidades para nuevos participantes que puedan agrupar chatarra transfronteriza.
Análisis de la cadena de valor
La cadena de valor de la fibra de carbono reciclada (rCF) comienza con la generación y obtención de materia prima procedente de la fabricación aeroespacial y el mantenimiento, reparación y operaciones (MRO), los residuos de recortes de compuestos para automóviles y los desechos de palas y mástiles de aerogeneradores. A continuación, se procede a la clasificación, la descontaminación y la consolidación logística. Los recicladores procesan el CFRP mediante rutas térmicas (pirólisis, la vía industrial predominante) o químicas (solvólisis), seguidas de la limpieza, el dimensionamiento y el tratamiento superficial de la fibra, y su conversión en productos intermedios comercializables, como fibra cortada, telas no tejidas y esteras, gránulos y haces diseñados para la composición.
En la fase posterior, los fabricantes de compuestos y proveedores de resinas mezclan rCF en formulaciones termoplásticas y termoestables, y los proveedores de nivel 1 y los fabricantes de equipos originales (OEM) transforman estos materiales mediante moldeo por inyección, moldeo por compresión y moldeo de láminas para la industria automotriz, interiores y estructuras secundarias aeroespaciales, artículos deportivos y otras aplicaciones. Los programas de ciclo cerrado vinculan cada vez más a los proveedores de materiales y recicladores con los propietarios de residuos, incluyendo las colaboraciones de Syensqo con Vartega (Norteamérica) y su contrato de reciclaje con Fairmat (Reino Unido) para convertir los residuos de preimpregnados en materiales de ingeniería. Herambiente y Angeloni Group, con sede en Italia, también han adoptado enfoques de ciclo cerrado utilizando la infraestructura de Imola, aunque las principales limitaciones aún incluyen la variabilidad de las propiedades, el hollín y los impactos de la unión interfacial derivados del procesamiento térmico, así como el costo y la disponibilidad de la calificación estandarizada para piezas de mayor criticidad.
Panorama competitivo
El mercado de la fibra de carbono reciclada muestra una concentración moderada. El liderazgo tecnológico está reduciendo la brecha competitiva. La planta de energía positiva de Vartega vende 1.8 MWh de electricidad excedente por tonelada a la red eléctrica de Colorado, mientras que Carbon Fiber Remanufacturing presentó una patente de pirólisis en dos etapas que restaura la energía superficial mediante tratamiento con plasma, buscando propiedades de tracción cercanas a las del T700 virgen. Persisten las lagunas en el reciclaje de compuestos termoplásticos y la fabricación aditiva. Las empresas emergentes están desarrollando resinas de origen biológico que simplifican la separación al final de su vida útil, y están surgiendo plataformas digitales para coordinar la recogida de chatarra, reduciendo así las tasas de rechazo.
Líderes de la industria de la fibra de carbono reciclada
Conversiones de carbono
Gen 2 de carbono limitada
INDUSTRIAS TORAY, INC.
Corporación del grupo químico Mitsubishi
SGL Carbon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Carbon Fiber Conversions anunció una alianza estratégica con Barnet para expandir el mercado global de fibra de carbono reciclada en plásticos, impulsando la línea de productos CarboFlow. Esta colaboración aborda la fragmentación de los canales de compra y puede acelerar la adopción entre los fabricantes de compuestos y transformadores de plásticos que requieren un suministro confiable y soporte técnico.
- Febrero de 2026: Nandina REM inauguró una planta de producción de fibra de carbono a escala comercial en Singapur, consolidando así al sudeste asiático como centro neurálgico para la producción de este material. Esta iniciativa acelera las opciones de procesamiento local para los residuos de aeronaves y materiales compuestos de la región y reduce la dependencia de los envíos a larga distancia a Norteamérica o Europa para su recuperación y remanufactura.
- Mayo de 2025: Gen 2 Carbon realizó un pedido de un horno de recuperación de fibra de carbono a gran escala para su fábrica en el Reino Unido, diseñado para procesar al menos 1,600 toneladas de residuos de CFRP al año y producir alrededor de 1,000 toneladas de fibra de carbono reciclada. Esta inversión representa una ampliación a escala industrial de la capacidad de recuperación y respalda los compromisos de suministro a largo plazo para la industria automotriz y otras aplicaciones de alto volumen.
Alcance y metodología
La fibra de carbono reciclada es uno de los materiales más resistentes y ligeros utilizados para producir un material compuesto. Las fibras de carbono recicladas ofrecen beneficios tales como una reducción en la cantidad de material que ingresa a los vertederos y un ahorro de costos de hasta un 30 % en comparación con la fibra de carbono nueva. Los desechos generados a partir de fibras de carbono durante el procesamiento de fibras secas, fuentes de desechos preimpregnados y compuestos reforzados con fibra de carbono termoestable se utilizan para fabricar fibras de carbono recicladas.
El mercado de fibra de carbono reciclada está segmentado por tipo, fuente, industria de usuario final y geografía. Por tipo, el mercado está segmentado en fibra de carbono reciclada picada y fibra de carbono reciclada molida. Por fuente, el mercado está segmentado en chatarra automotriz, chatarra aeroespacial y otras fuentes. Por industria de usuario final, el mercado está segmentado en industria automotriz, aeroespacial y de defensa, energía eólica, artículos deportivos y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado de fibra de carbono reciclada en 11 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Fibra de Carbono Reciclada Picada |
| Fibra de carbono reciclada molida |
| chatarra aeroespacial |
| chatarra automotriz |
| Otras fuentes |
| Pirólisis |
| Solvólisis / Reciclaje químico |
| Trituración y molienda mecánica |
| Compuestos termoestables |
| Compuestos Termoplásticos |
| Motorium |
| Aeroespacial y defensa |
| Energía Eólica |
| Artículos deportivos |
| Otros |
| Asia | China |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de asia | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Fibra de Carbono Reciclada Picada | |
| Fibra de carbono reciclada molida | ||
| Por fuente | chatarra aeroespacial | |
| chatarra automotriz | ||
| Otras fuentes | ||
| Por proceso de reciclaje | Pirólisis | |
| Solvólisis / Reciclaje químico | ||
| Trituración y molienda mecánica | ||
| Por compatibilidad de matriz | Compuestos termoestables | |
| Compuestos Termoplásticos | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial y defensa | ||
| Energía Eólica | ||
| Artículos deportivos | ||
| Otros | ||
| Por geografía | Asia | China |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de asia | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de fibra de carbono reciclada en 2026?
¿Qué tamaño tendrá el mercado de fibra de carbono reciclada en 2026?
¿Qué sector de usuarios finales está creciendo más rápidamente para la fibra de carbono reciclada?
¿Qué sector de usuarios finales está creciendo más rápidamente para la fibra de carbono reciclada?
¿Por qué la chatarra aeroespacial tiene un precio elevado?
¿Por qué la chatarra aeroespacial tiene un precio elevado?
¿Qué proceso de reciclaje en el mercado de la fibra de carbono reciclada está ganando cuota de mercado durante el período previsto?
¿Qué proceso de reciclaje está ganando participación durante el período de pronóstico?


