

Tamaño y participación en el mercado del plomo reciclado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
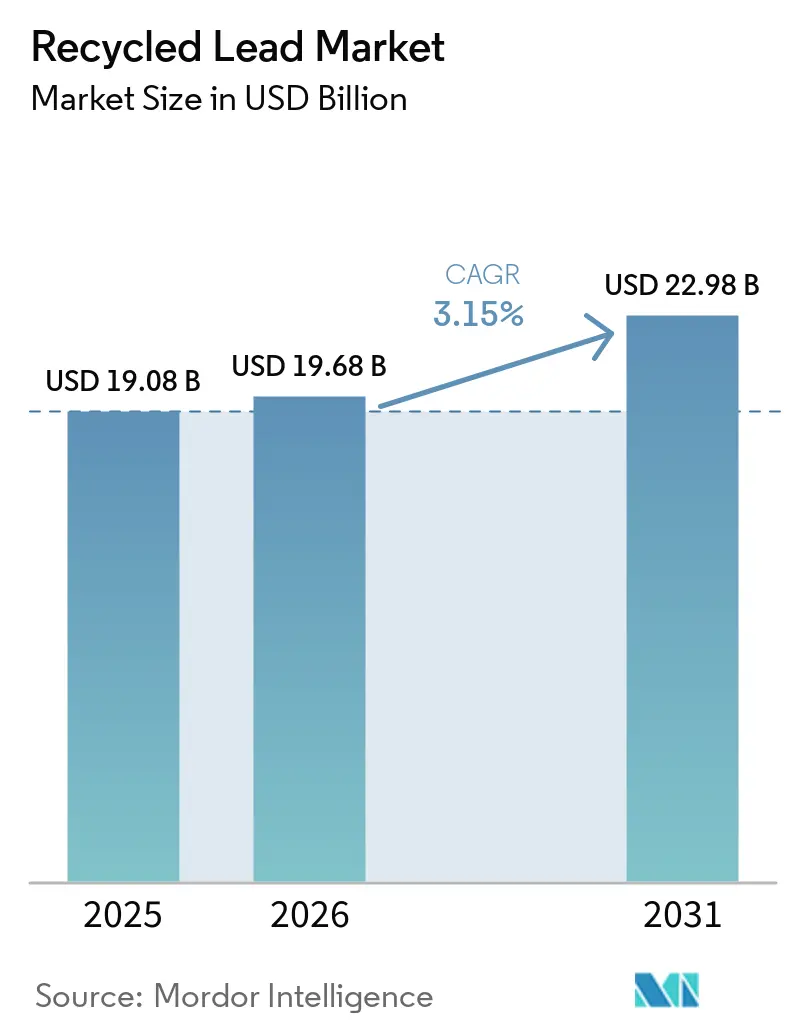
| Tamaño del mercado (2026) | USD 19.68 mil millones |
| Tamaño del mercado (2031) | USD 22.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plomo reciclado por Mordor Intelligence
Se proyecta que el tamaño del mercado de plomo reciclado sea de USD 19.08 mil millones en 2025, USD 19.68 mil millones en 2026, y alcance USD 22.98 mil millones para 2031, creciendo a una CAGR del 3.15% de 2026 a 2031. La demanda proviene de los sistemas de respaldo de torres de telecomunicaciones, unidades UPS de centros de datos y flotas emergentes de micromovilidad, aunque la mayor vida útil de las baterías y la adopción de vehículos eléctricos limitan parcialmente el crecimiento del volumen. Los fabricantes de baterías están celebrando cada vez más acuerdos de compra a largo plazo con recicladores certificados para cumplir con mandatos más estrictos de contenido reciclado, lo que ayuda a estabilizar los precios de la materia prima en el mercado de plomo reciclado. Los avances tecnológicos están alterando las estructuras de costos: los procesos hidrometalúrgicos reducen las emisiones de dióxido de azufre y el consumo de energía, lo que permite a las grandes fundiciones prepararse para el Mecanismo de Ajuste en Frontera del Carbono de la Unión Europea para 2026. Los procesadores informales se enfrentan a desafíos regulatorios y limitaciones crediticias, lo que conlleva una consolidación del sector y refuerza las ventajas de costes de los actores integrados verticalmente en el mercado del plomo reciclado.
Conclusiones clave del informe
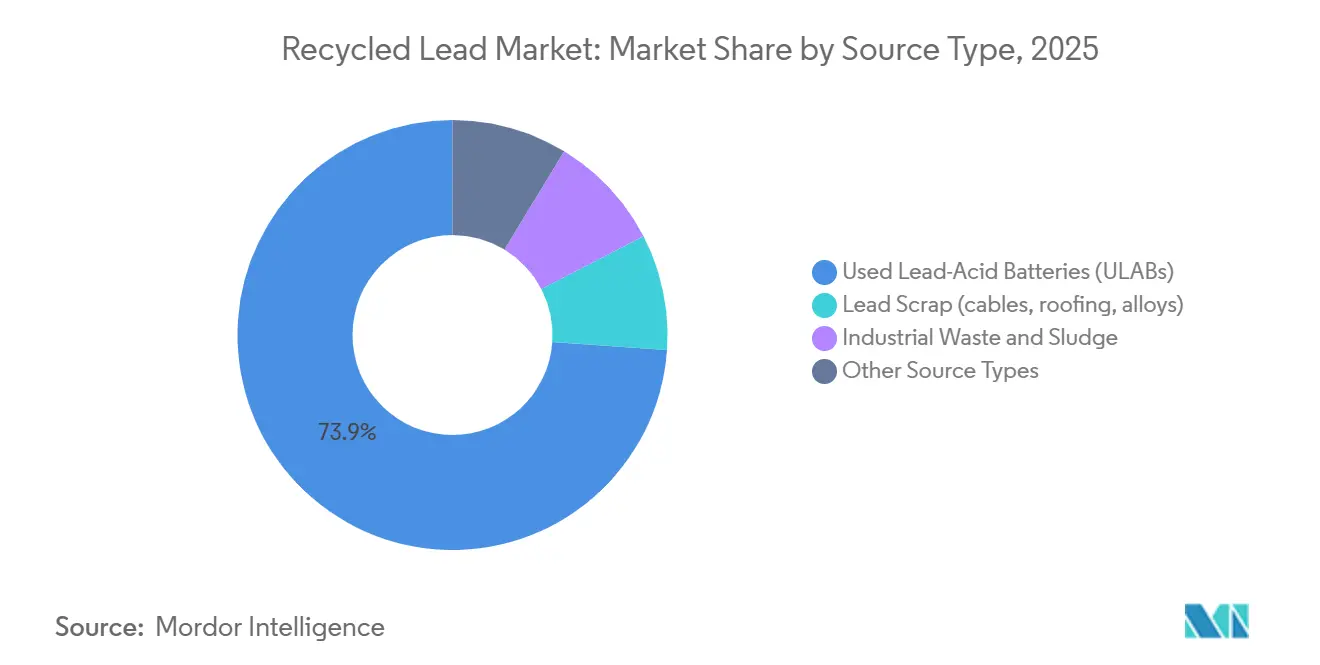
- Por tipo de fuente, las baterías usadas de plomo-ácido (ULAB) acapararon el 73.89 % de la cuota de mercado del plomo reciclado en 2025, mientras que se prevé que los residuos y lodos industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3.58 % hasta 2031.
- En cuanto al método de reciclaje, la pirometalurgia representó el 63.02% de la cuota de mercado del plomo reciclado en 2025, mientras que la hidrometalurgia avanza a una tasa de crecimiento anual compuesta del 3.64% hasta 2031.
- Por su forma, los lingotes de plomo reciclado representaron el 40.23% de la cuota de mercado del plomo reciclado en 2025, mientras que se prevé que el óxido de plomo secundario aumente a una tasa de crecimiento anual compuesta (CAGR) del 4.09% hasta 2031.
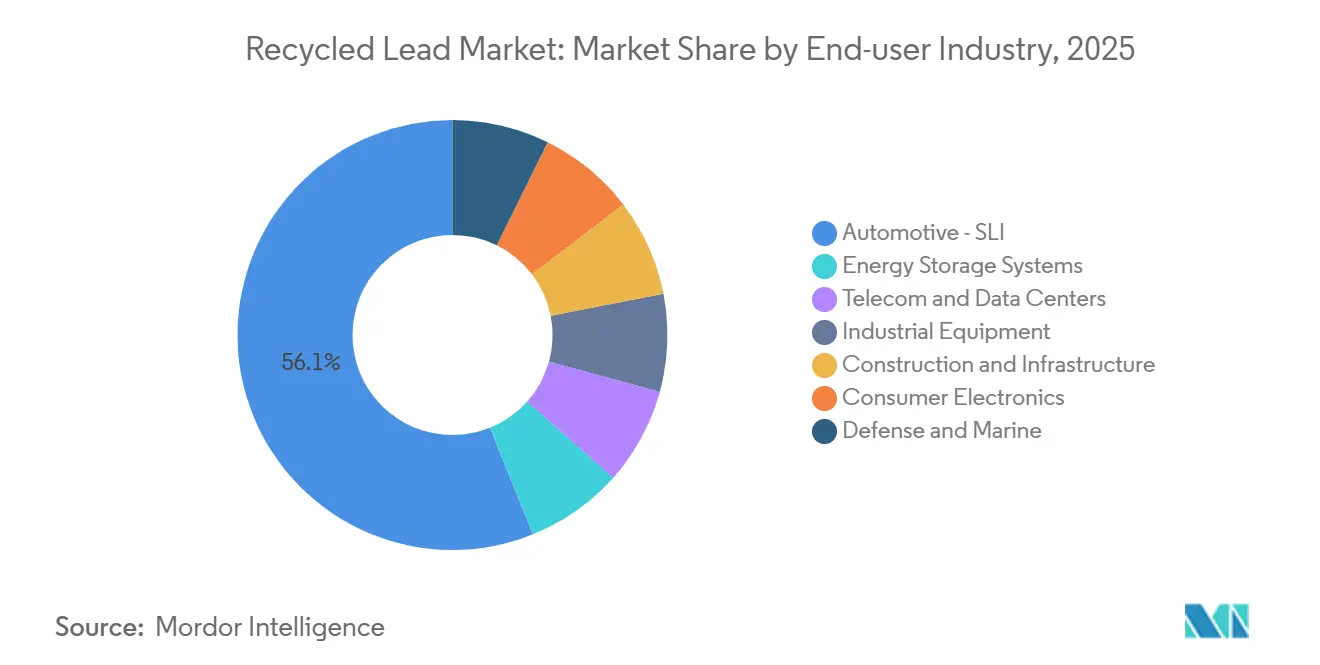
- Por sector de usuario final, el sector automotriz – SLI (Arranque, Iluminación e Ignición) lideró con el 56.11% de la cuota de mercado del plomo reciclado en 2025, mientras que los sistemas de almacenamiento de energía están creciendo a una tasa de crecimiento anual compuesta del 4.02% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 45.33% de la cuota de mercado del plomo reciclado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3.97% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de plomo reciclado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de prácticas sostenibles y de economía circular. | + 0.9% | A nivel mundial, con la UE y América del Norte a la cabeza en la adopción de políticas. | Mediano plazo (2-4 años) |
| Mayor uso de baterías de plomo-ácido en el almacenamiento automotriz y estacionario. | + 1.1% | Núcleo de APAC (India, ASEAN), efecto indirecto en MEA | Corto plazo (≤ 2 años) |
| Normativas estrictas de EHS que exigen la recuperación del plomo | + 0.6% | Unión Europea, Norteamérica, China (ciudades de primer nivel) | Largo plazo (≥ 4 años) |
| Ventaja de costos del plomo secundario frente al primario | + 0.4% | Global | Mediano plazo (2-4 años) |
| Aumento de la demanda de baterías VRLA en los mercados emergentes de micromovilidad. | + 0.5% | India, Sudeste Asiático, algunos centros urbanos africanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de prácticas sostenibles y de economía circular
Las regulaciones de economía circular están transformando las estrategias de adquisición entre los fabricantes de automóviles y los compradores de baterías industriales. La Unión Europea exige a los fabricantes que alcancen una eficiencia de recolección del 75 % para 2025 y una recuperación de plomo del 90 % para 2027, incentivando a los fabricantes de equipos originales a establecer acuerdos de suministro a largo plazo con recicladores certificados. En Estados Unidos, los límites de NESHAP para las fundiciones secundarias aumentan los costos de cumplimiento, pero mejoran la calidad del aire cerca de las instalaciones urbanas. Las grandes empresas integradas están adoptando tecnologías avanzadas como depuradores y precipitadores electrostáticos, que los operadores más pequeños no pueden costear, impulsando la consolidación en el mercado del plomo reciclado. Los fabricantes de baterías consideran el plomo reciclado como una salvaguarda contra las interrupciones en el suministro de las minas primarias, especialmente después de que Indonesia y Australia restringieran las exportaciones de mineral de plomo en 2024. Como resultado, el mercado del plomo reciclado está adquiriendo importancia estratégica dentro de la cadena de valor de las baterías.
Aumento del uso de baterías de plomo-ácido en el almacenamiento automotriz y estacionario.
La producción mundial de vehículos superó los 85 millones de unidades en 2024, y cada vehículo de combustión interna requiere una batería SLI, lo que mantiene la demanda base para el mercado de plomo reciclado. Incluso los vehículos eléctricos de batería utilizan paquetes auxiliares de 12 voltios para sistemas de seguridad, lo que garantiza la relevancia continua del plomo reciclado. Las torres de telecomunicaciones en India y África ahora superan las 600,000 unidades y dependen de baterías VRLA para abordar condiciones de red inestables, lo que expande el flujo de chatarra [1] Departamento de Telecomunicaciones de la India, “Estado de la infraestructura de telecomunicaciones 2025”, dot.gov.in. Los operadores de centros de datos informaron un aumento del 15 % en los envíos de baterías de energía de reserva en 2025, lo que destaca el crecimiento del almacenamiento estacionario. Los recicladores se benefician de la chatarra VRLA, que proporciona óxido de plomo de alta pureza con una prima de precio del 5 % al 8 %, lo que impulsa los márgenes dentro del mercado de plomo reciclado.
Normativas estrictas sobre medio ambiente, salud y seguridad que exigen la recuperación del plomo
Los acuerdos internacionales se están alineando hacia requisitos de cero vertederos para baterías de plomo-ácido. El Convenio de Basilea restringe el envío de residuos peligrosos a instalaciones que no cumplen con las directrices técnicas, lo que obliga a muchos países a procesar las baterías de plomo-ácido usadas en sus territorios. El marco de licencias de China para 2024 exige un tratamiento de agua en circuito cerrado y un monitoreo de emisiones en tiempo real, lo que expulsa a los recicladores informales de las ciudades de primer nivel. La Unión Europea planea reducir los límites de plomo en sangre de los trabajadores a 15 µg/100 ml para 2029, lo que requiere mejoras en los sistemas de ventilación y los programas médicos. Los costos de cumplimiento, que oscilan entre 2 y 5 millones de dólares por planta, mejoran la posición competitiva de los actores establecidos. Podrían surgir escaseces de chatarra a corto plazo a medida que las plantas más pequeñas cierren, lo que podría elevar los precios de la materia prima en el mercado del plomo reciclado.
Ventaja de costos del plomo secundario frente al primario
Los costos de producción de plomo secundario oscilan entre 1,200 y 1,500 USD por tonelada métrica, en comparación con los 1,800 a 2,200 USD del plomo primario refinado a partir de mineral, dado que los ULAB llegan preconcentrados. El reciclaje pirometalúrgico reduce el consumo de energía en aproximadamente un 35 % en comparación con la fundición primaria, lo que mejora los márgenes durante los períodos de precios estables. Sin embargo, una caída del 10 % en los precios de la Bolsa de Metales de Londres redujo los márgenes de las fundiciones en un 18 % a mediados de 2025, lo que pone de manifiesto los riesgos de la volatilidad de los precios. Las grandes empresas mitigan estos riesgos mediante coberturas o diversificación geográfica, mientras que los recicladores más pequeños reducen sus operaciones, lo que da lugar a adquisiciones que expanden el segmento integrado del mercado del plomo reciclado. Estas eficiencias se traducen en costos operativos entre un 30 % y un 50 % inferiores en comparación con la fundición convencional, dependiendo de las tarifas eléctricas regionales. Los datos del Servicio Geológico de Estados Unidos muestran que el plomo secundario suministrará casi el 72% del consumo nacional refinado en 2024, lo que subraya la preferencia económica por el metal reciclado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos ambientales y para la salud en los clústeres informales de reciclaje | -0.5% | Asia meridional, África subsahariana, regiones selectas de América Latina. | Corto plazo (≤ 2 años) |
| La volatilidad del precio del plomo reduce los márgenes de las fundiciones | -0.3% | Global | Mediano plazo (2-4 años) |
| Disponibilidad reducida de chatarra debido a una mayor duración de la batería | -0.2% | América del Norte, Europa y mercados desarrollados de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgos ambientales y para la salud en los grupos informales de reciclaje
Los trabajadores de instalaciones de reciclaje no reguladas en países como India y Nigeria suelen registrar niveles de plomo en sangre superiores a 40 µg/dL, muy por encima del límite de 5 µg/dL establecido por la Organización Mundial de la Salud. Los efluentes de estas instalaciones contaminan los canales de riego, lo que genera preocupación en la comunidad y, en ocasiones, provoca el cierre de las plantas. Si bien el Convenio de Basilea exige hornos cerrados y estabilización de la escoria, persisten deficiencias en su aplicación, lo que permite la competencia desleal y reduce los márgenes de los operadores que cumplen con la normativa. Los fabricantes de baterías auditan cada vez más sus cadenas de suministro para evitar riesgos para su reputación. La modernización de las instalaciones informales para cumplir con la norma ISO 14001 costaría entre 0.5 y 1 millón de dólares por planta, una carga financiera que muchos operadores no pueden asumir, lo que reduce temporalmente el flujo de chatarra hacia el mercado formal de plomo reciclado.
La volatilidad del precio del plomo reduce los márgenes de las fundiciones
Entre 2024 y 2025, los precios del plomo en la LME fluctuaron entre 1,950 y 2,450 dólares por tonelada, impulsados por los ciclos de inventario chinos. Las fundiciones, que compran plomo reciclado sin procesar mediante contratos de suministro de 30 a 60 días, sufren pérdidas de ingresos cuando los precios al contado bajan durante el procesamiento. Una caída del 10 % en el precio puede eliminar más de la mitad del margen bruto para las empresas de reciclaje sin cobertura. Empresas integradas como ECOBAT y Glencore aprovechan las caídas de precios para adquirir competidores en dificultades, consolidando aún más el mercado del plomo reciclado. Sin embargo, la volatilidad de los precios disuade a los nuevos participantes, ya que complica la elaboración de modelos de flujo de caja y la planificación de inversiones.
Análisis de segmento
Por tipo de fuente: predominan las baterías de plomo-ácido usadas (ULAB), aumentan los residuos industriales y los lodos.
Las baterías de plomo-ácido usadas (ULAB) representaron el 73.89 % de la cuota de mercado del plomo reciclado en 2025, lo que subraya el papel fundamental de las unidades SLI y VRLA al final de su vida útil para garantizar la disponibilidad de materia prima. Los residuos y lodos industriales constituyen el tipo de fuente de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 3.58 % hasta 2031, impulsada por regulaciones más estrictas sobre la eliminación de residuos electrónicos y de la industria metalúrgica. La expansión hacia el procesamiento de lodos y chatarra industrial ayuda a las empresas a estabilizar sus ingresos frente a las fluctuaciones en la entrada de ULAB, una estrategia que ya utilizan las grandes empresas.
Los residuos industriales requieren procesos como la neutralización de sulfatos y la eliminación de carbonatos, pero su alto contenido de óxidos de pureza resulta atractivo para los fabricantes de pasta para baterías que priorizan la uniformidad. El sistema AquaRefining de Aqua Metals, que opera a temperatura ambiente, está diseñado para baterías de plomo-ácido ultraligeras (ULAB) y elimina la necesidad de altos hornos, reduciendo los costos de capital en aproximadamente un 30 % para las plantas de nueva construcción. Los procesadores que adoptan estrategias de materias primas mixtas obtienen flexibilidad, lo que contribuye a la estabilidad a largo plazo del mercado del plomo reciclado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante el método de reciclaje: El método de pirometalurgia lidera, el método hidrometalúrgico cobra impulso.
El método pirometalúrgico representó el 63.02 % de la producción de plomo reciclado en 2025, gracias a las importantes economías de escala que alcanzan los altos hornos con capacidades de entre 50 000 y 100 000 toneladas anuales. Se prevé que el método hidrometalúrgico crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.64 % hasta 2031, beneficiándose de un consumo energético entre un 40 % y un 50 % menor y de la eliminación de las emisiones de dióxido de azufre.
El Mecanismo de Ajuste en Frontera del Carbono de la Unión Europea, vigente desde 2026, impondrá aranceles a la importación de metales con alto contenido de carbono, incentivando a las empresas a modernizar sus hornos con depuradores o a invertir en reactores de baja temperatura. Las unidades electroquímicas modulares de ACE Green Recycling, con un precio inferior a 1 millón de dólares, están diseñadas para pequeños operadores en regiones como África e India, lo que podría acelerar la adopción de esta tecnología. Se prevé una bifurcación tecnológica: las plantas de gran volumen continuarán refinando las emisiones pirometalúrgicas, mientras que los nuevos participantes probablemente adoptarán métodos hidrometalúrgicos que se ajusten a los criterios de financiación ESG, lo que fomentará la diversidad competitiva en el mercado del plomo reciclado.
Por formato: Los lingotes de plomo reciclados impulsan los ingresos, el óxido de plomo secundario gana terreno.
Los lingotes de plomo reciclado representaron el 40.23 % de las ventas en 2025, impulsados por la demanda de los fabricantes de redes eléctricas para automóviles que requerían aleaciones estandarizadas. Se prevé que el óxido de plomo secundario crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.09 % hasta 2031, respaldado por la demanda de aplicaciones de telecomunicaciones, centros de datos y redes eléctricas que requieren materiales en pasta de alta pureza, lo que ofrece un margen de beneficio superior.
Fabricantes como Clarios y EnerSys están integrando verticalmente sus procesos en la molienda de óxidos para garantizar la calidad y la trazabilidad. Las fundiciones independientes que buscan mantener su cuota de mercado deben certificar sus sistemas de calidad según la norma ISO 9001 e invertir en líneas de oxidación con molinos de bolas. Las aleaciones especiales para aplicaciones como el blindaje contra la radiación y la munición siguen siendo un nicho de mercado, pero alcanzan precios entre un 8 % y un 12 % superiores, lo que permite diversificar los beneficios cuando los márgenes de los lingotes se reducen. Los crecientes requisitos de pureza, impulsados por las auditorías de los fabricantes de baterías bajo las normas sobre minerales de conflicto, favorecen a los procesadores con sólidos marcos de gobernanza en el mercado del plomo reciclado.
Por sector de usuario final: Automoción: SLI madura, los sistemas de almacenamiento de energía se aceleran.
La industria automotriz de sistemas de arranque, iluminación e ignición (SLI) aportó el 56.11 % de los ingresos en 2025, respaldada por una flota mundial de vehículos que supera los 1.4 millones de unidades. Las baterías de plomo-ácido mejoradas utilizadas en vehículos híbridos contienen hasta un 20 % más de plomo, manteniendo su capacidad a pesar del auge de los vehículos eléctricos de batería (VEB). Los sistemas de almacenamiento de energía constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.02 % hasta 2031, impulsada por la construcción de centros de datos y las necesidades de almacenamiento de energía renovable.
Los equipos industriales, como las carretillas elevadoras y las locomotoras mineras, aportan una contribución estable pero de crecimiento lento, con una larga vida útil que garantiza la disponibilidad predecible de chatarra. Los sectores de defensa y marítimo requieren una documentación rigurosa de la cadena de custodia, lo que permite obtener precios superiores para el óxido certificado. Las empresas de reciclaje que combinan un alto volumen de chatarra de SLI con una creciente oferta de materia prima para el almacenamiento de energía pueden diversificar sus ingresos y reducir su exposición a la ciclicidad del mercado automotriz. Los vehículos de apoyo terrestre portuario siguen siendo fuentes fiables de demanda, lo que refuerza aún más la resiliencia del mercado del plomo reciclado. Por el contrario, los usos de la chapa de plomo extruido en la construcción y la infraestructura disminuyen a medida que los códigos de construcción restringen el contenido de metales pesados, aunque el blindaje contra la radiación médica y el revestimiento de cables submarinos siguen requiriendo aleaciones especiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
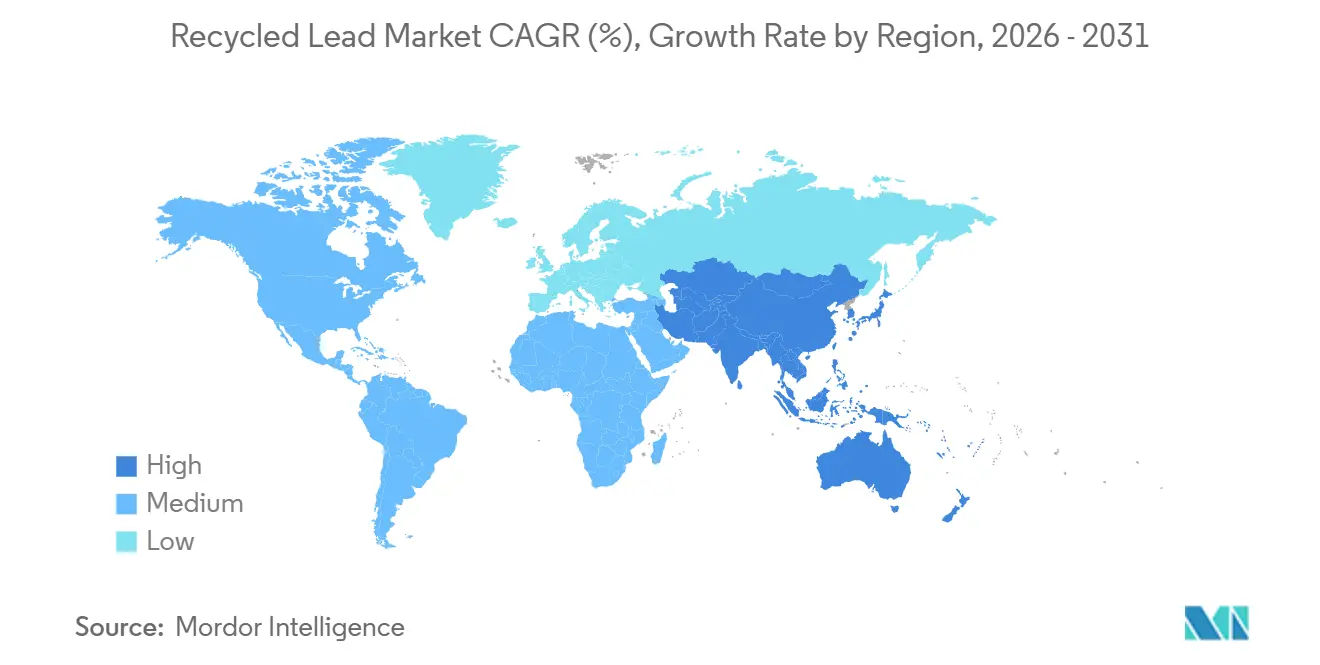
La región Asia-Pacífico lideró el mercado del plomo reciclado con una participación del 45.33 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.97 % hasta 2031. China endureció los controles de emisiones en 2024, impulsando la consolidación de las fundiciones informales y favoreciendo a los operadores con licencia capaces de financiar depuradores y monitoreo en tiempo real. El ecosistema de rickshaws eléctricos de la India proporciona chatarra VRLA predecible a recicladores como Gravita India, mientras que las economías de la ASEAN ofrecen incentivos fiscales para nueva capacidad hidrometalúrgica. Japón y Corea del Sur se han fijado como objetivo la neutralidad de carbono para 2050, impulsando plantas piloto que prueban reactores de bajas emisiones de carbono y apoyando la difusión de tecnología regional en todo el mercado del plomo reciclado.
En Norteamérica, la eficiencia de recolección ya supera el 99%, lo que limita el crecimiento incremental del volumen. Las revisiones de la Regla de Plomo y Cobre de EE. UU. en 2024 obligaron a modernizar las instalaciones, lo que aumenta los costos fijos pero mejora la calidad del aire de la comunidad [2] Agencia de Protección Ambiental de EE. UU., “Revisiones de la Regla de Plomo y Cobre 2024”, epa.gov. Canadá y México integran los flujos de chatarra transfronterizos para mejorar la utilización de las fundiciones, y varios actores estadounidenses están cambiando hacia el óxido premium para almacenamiento estacionario que cumple con las reglas de adquisición ESG de los centros de datos. El mercado de plomo reciclado equilibra así una infraestructura de recolección madura con oportunidades de mezcla de productos en evolución.
La demanda europea está condicionada por el Reglamento de Baterías de la UE, que incorpora umbrales de contenido reciclado en los procesos de aprobación de productos. Alemania, Francia e Italia albergan clústeres integrados verticalmente donde ECOBAT y Campine combinan la recogida y la fundición, lo que les permite obtener economías de escala. Las restricciones a la exportación impuestas por Rusia desplazan la demanda hacia las empresas de reciclaje nacionales y del norte de África, diversificando así la oferta.
Sudamérica, Oriente Medio y África, en conjunto, representarán una menor participación en 2025. La flota de 40 millones de vehículos de Brasil suministra volúmenes significativos de ULAB, pero persisten los depósitos informales fuera de las principales áreas metropolitanas. La expansión de los centros de datos en los Emiratos Árabes Unidos y Arabia Saudita impulsa las importaciones de VRLA, que se convertirán en chatarra a finales de esta década, lo que añade un vector de crecimiento regional al mercado del plomo reciclado.
Panorama competitivo
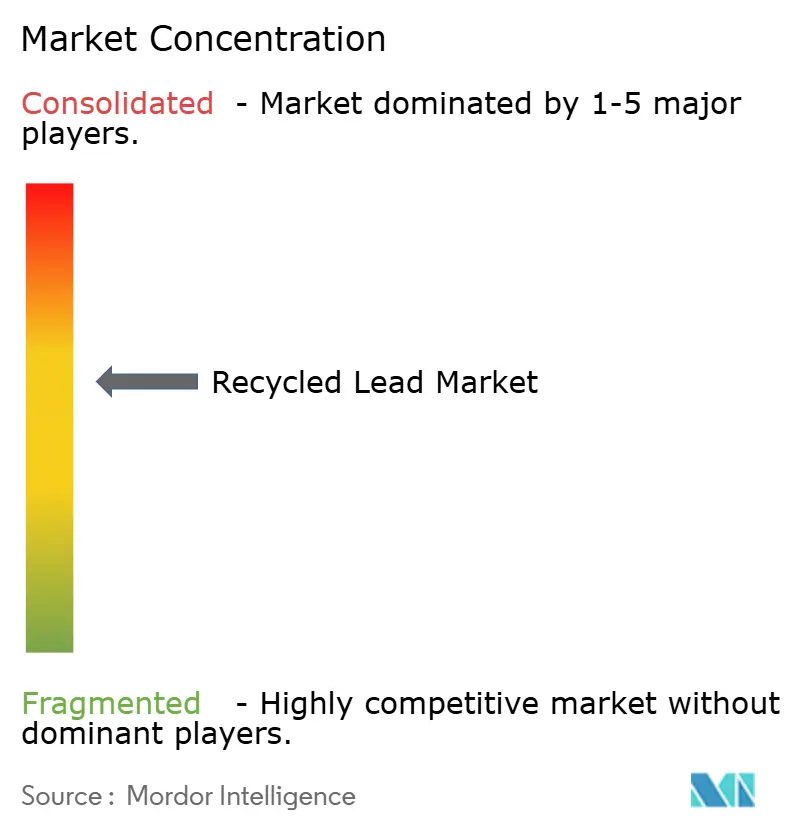
El mercado del plomo reciclado está moderadamente concentrado, con las cinco empresas más grandes: Glencore, ECOBAT, Clarios, Gravita India y Exide Industries. La integración vertical domina la estrategia. Glencore combina la minería primaria con la fundición secundaria, mezclando concentrados y chatarra para optimizar el rendimiento de los hornos. ECOBAT opera redes de recolección propias en Europa y Norteamérica, reduciendo los costos logísticos de entrada, algo que sus competidores más pequeños no pueden igualar.
Los innovadores tecnológicos desafían a las empresas establecidas. Aqua Metals posee varias patentes estadounidenses sobre módulos AquaRefining a temperatura ambiente que eliminan los altos hornos, reduciendo los gastos de capital y aumentando la pureza del metal. ACE Green Recycling ofrece unidades electroquímicas del tamaño de un contenedor, dirigidas a pequeños operadores en África e India, fomentando el crecimiento de la capacidad distribuida en zonas donde el suministro eléctrico de la red es inestable. Las empresas establecidas responden invirtiendo en la captura de carbono y quemadores de bajas emisiones de NOx para cumplir con los futuros requisitos normativos.
El arbitraje geográfico intensifica la competencia. Las empresas de reciclaje de la India e Indonesia exportan metal refinado a mercados de alto costo, si bien las regulaciones del Convenio de Basilea y los aranceles de importación limitan los volúmenes. La volatilidad del precio del plomo reduce los márgenes, lo que motiva a las empresas más grandes a cubrirse y a las más pequeñas a buscar adquisiciones, un ciclo que, progresivamente, endurece el control de la capacidad dentro del mercado del plomo reciclado.
Líderes de la industria del plomo reciclado
Clarios
ECOBAT
EXIDE INDUSTRIES LTD.
Glencore
Gravita India Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: La Comisión Europea aprobó incondicionalmente la adquisición por parte de Clarios de tres plantas de reciclaje de plomo a ECOBAT. La adquisición incluía tres fundiciones de reciclaje secundario de plomo ubicadas en Alemania (Braubach y Freiberg) y Austria (Arnoldstein).
- Junio de 2025: Recyclekaro, una empresa india de reciclaje de baterías de iones de litio, lanzó ReLoop, una plataforma de venta directa al consumidor para simplificar el proceso de reciclaje de residuos electrónicos. Esta iniciativa contribuyó al mercado del plomo reciclado al promover la recuperación y reutilización eficientes de los materiales de las baterías desechadas.
Alcance del informe sobre el mercado global de plomo reciclado
El plomo reciclado es un metal altamente sostenible, ya que más del 99 % de las baterías de plomo-ácido se reciclan, principalmente debido a su valor económico. El proceso de reciclaje consiste en desmontar las baterías usadas, fundir las placas de plomo y refinarlas para obtener lingotes nuevos aptos para baterías. Este método reduce las emisiones de carbono en un 72 % y consume un 75 % menos de energía en comparación con la minería, cubriendo casi la mitad de la demanda mundial de plomo.
El mercado de plomo reciclado se segmenta por tipo de fuente, método de reciclaje, forma, industria de usuario final y geografía. Por tipo de fuente, el mercado se segmenta en baterías de plomo-ácido usadas (ULAB), chatarra de plomo (cables, techos, aleaciones), residuos y lodos industriales, y otros tipos de fuente. Por método de reciclaje, el mercado se segmenta en pirometalúrgico, hidrometalúrgico, electroquímico y otros métodos de reciclaje. Por forma, el mercado se segmenta en lingotes de plomo reciclado, aleaciones de plomo reciclado, óxido de plomo secundario y otras formas. Por industria de usuario final, el mercado se segmenta en automoción – SLI (arranque, iluminación e ignición), sistemas de almacenamiento de energía, telecomunicaciones y centros de datos, equipos industriales, construcción e infraestructura, electrónica de consumo y defensa y sector naval. El informe también cubre el tamaño del mercado y las previsiones para el plomo reciclado en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (USD).
| Baterías de plomo-ácido usadas (BAPU) |
| Chatarra de plomo (cables, techos, aleaciones) |
| Residuos y lodos industriales |
| Otros tipos de fuentes |
| pirometalúrgico |
| hidrometalúrgico |
| Electroquímico |
| Otros métodos de reciclaje |
| Lingotes de plomo reciclados |
| Aleaciones de plomo reciclado |
| Óxido de plomo secundario |
| Otro |
| Automoción – SLI (Arranque, Iluminación e Encendido) |
| Sistemas de almacenamiento de energía |
| Centros de datos y telecomunicaciones |
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad |
| Construcción e Infraestructura |
| Electrónica de Consumo: |
| Defensa y Marina |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de fuente | Baterías de plomo-ácido usadas (BAPU) | |
| Chatarra de plomo (cables, techos, aleaciones) | ||
| Residuos y lodos industriales | ||
| Otros tipos de fuentes | ||
| Por método de reciclaje | pirometalúrgico | |
| hidrometalúrgico | ||
| Electroquímico | ||
| Otros métodos de reciclaje | ||
| Por formulario | Lingotes de plomo reciclados | |
| Aleaciones de plomo reciclado | ||
| Óxido de plomo secundario | ||
| Otro | ||
| Por industria del usuario final | Automoción – SLI (Arranque, Iluminación e Encendido) | |
| Sistemas de almacenamiento de energía | ||
| Centros de datos y telecomunicaciones | ||
| Capacitador de Alto Voltaje para la Industria: Rendimiento y Fiabilidad | ||
| Construcción e Infraestructura | ||
| Electrónica de Consumo: | ||
| Defensa y Marina | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del plomo reciclado?
El mercado del plomo reciclado alcanzó los 19.68 millones de dólares en 2026 y se prevé que llegue a los 22.98 millones de dólares en 2031.
¿Qué tipo de fuente de ingresos predominó en 2025?
Las baterías usadas de plomo-ácido (ULAB, por sus siglas en inglés) representaron el 73.89% de los ingresos en 2025.
¿Por qué el método hidrometalúrgico es el que se está expandiendo más rápidamente hasta 2031?
El método hidrometalúrgico se está expandiendo a una tasa de crecimiento anual compuesta del 3.64 % hasta 2031, a medida que las plantas demuestran un consumo de energía entre un 40 % y un 50 % menor y cumplen con los próximos aranceles de carbono de la UE.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento hasta 2031?
Las normas chinas más estrictas sobre emisiones, el auge de los rickshaws eléctricos en India y los incentivos fiscales de la ASEAN impulsan conjuntamente la demanda de plomo reciclado en Asia-Pacífico a una tasa de crecimiento anual compuesta del 3.97 % hasta 2031.


