

Tamaño y participación en el mercado de plásticos reciclados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
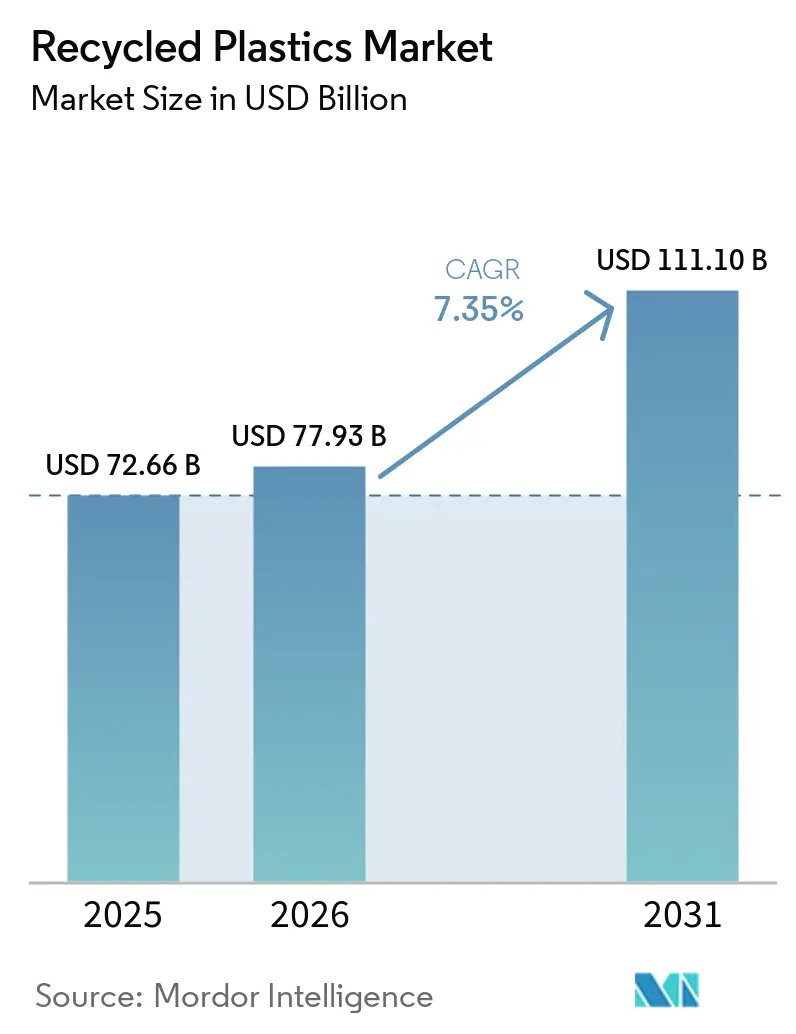
| Tamaño del mercado (2026) | USD 77.93 mil millones |
| Tamaño del mercado (2031) | USD 111.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos reciclados por Mordor Intelligence
Se prevé que el tamaño del mercado de plásticos reciclados sea de 72.66 millones de dólares en 2025, de 77.93 millones de dólares en 2026 y alcance los 111.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.35% entre 2026 y 2031.
La presión regulatoria es ahora la principal fuerza que da forma a las cadenas de suministro, liderada por el Reglamento de Envases y Residuos de Envases de la Unión Europea que establece umbrales mínimos de contenido reciclado en todas las categorías de envases de plástico a partir de 2026. Asia-Pacífico lidera la demanda y el desarrollo de capacidad a medida que los marcos de Responsabilidad Extendida del Productor se extienden por los principales mercados del Sudeste Asiático junto con la expansión nacional de los programas de clasificación de residuos de China. La maduración de la tecnología es visible en la despolimerización enzimática del PET que alcanza plazos comerciales en las instalaciones lideradas por Carbios y en el uso de contratos de compra a largo plazo que estabilizan los ingresos de los recicladores y desbloquean la financiación. América del Norte continúa agregando infraestructura con el apoyo de subvenciones de la Agencia de Protección Ambiental de EE. UU., aunque la variabilidad de la recolección y la contaminación limita la proporción de producción apta para alimentos en la actualidad. [1] Agencia de Protección Ambiental de EE. UU., “Subvenciones para Infraestructura de Residuos Sólidos para el Reciclaje”, US EPA, epa.gov Los usos automotrices y otros usos de ingeniería están creciendo rápidamente a medida que los programas de los fabricantes de equipos originales se alinean con los objetivos de circularidad y los requisitos de fin de vida útil, mientras que el embalaje sigue siendo la aplicación principal bajo mandatos de contenido y objetivos de marca.
Conclusiones clave del informe
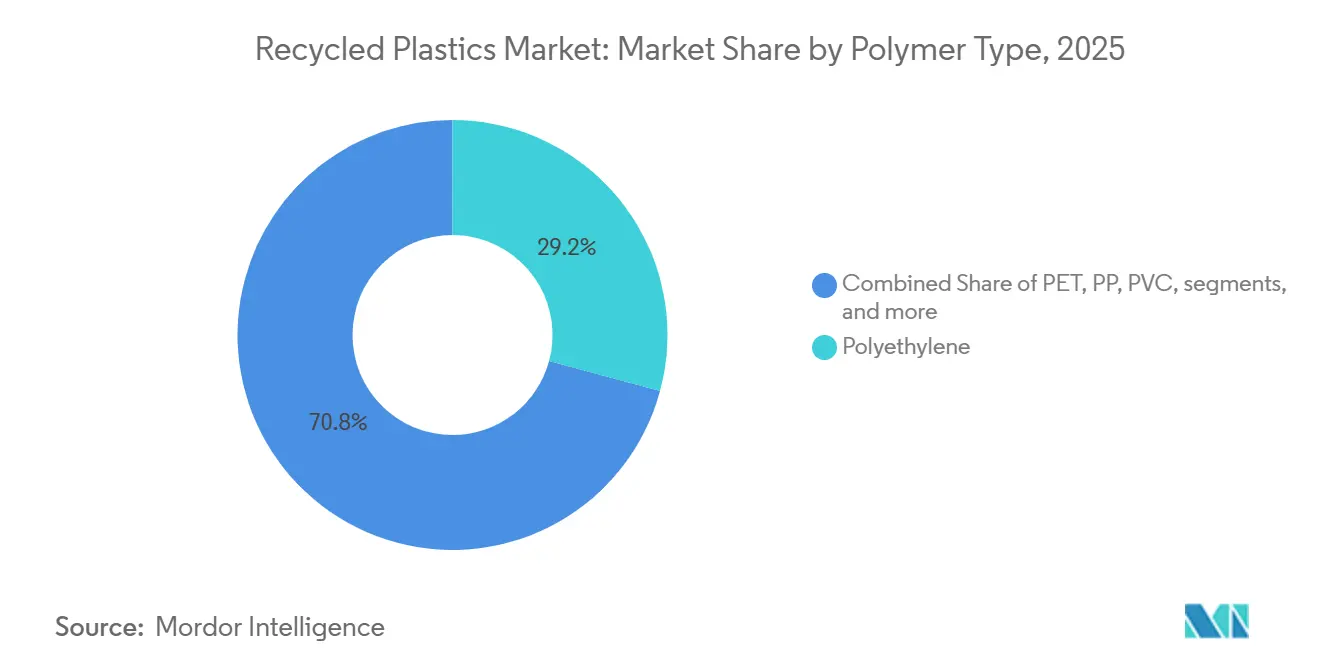
- Por tipo de polímero, el polietileno acaparó el 29.18% de la cuota de mercado de plásticos reciclados en 2025. Se prevé que el segmento de otros plásticos crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.15% hasta 2031.
- Según el proceso de reciclaje, el reciclaje mecánico representó el 70.8% de la cuota de mercado de plásticos reciclados en 2025. Se proyecta que el reciclaje químico o avanzado crezca a una tasa compuesta anual del 8.71% hasta 2031.
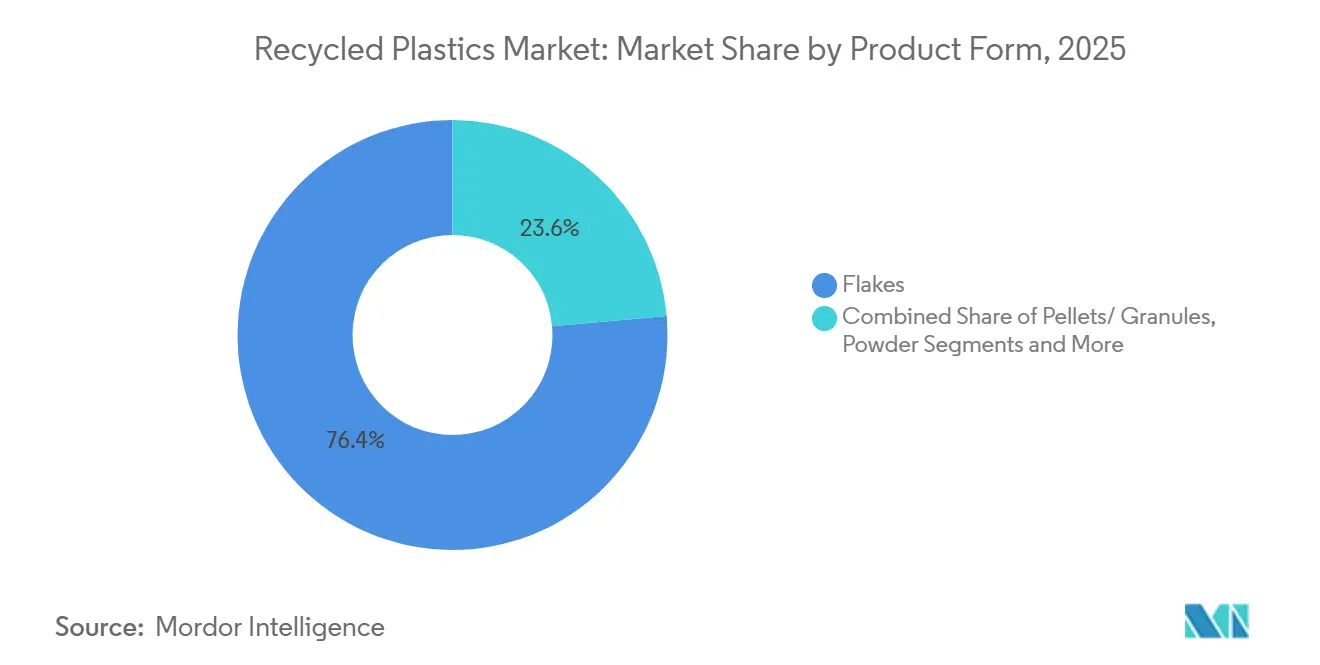
- Por forma de producto, las escamas capturaron el 76.4% del tamaño del mercado de plásticos reciclados en 2025. Se proyecta que el segmento de pellets crecerá a una CAGR del 7.89% hasta 2031.
- Por aplicación final, el sector del embalaje representó el 38.8% del mercado de plásticos reciclados en 2025. Se prevé que el sector automovilístico crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.22% hasta 2031.
- Por geografía, Asia-Pacífico controló el 48.7% de la participación de mercado de plásticos reciclados en 2025. Se proyecta que Asia-Pacífico se expandirá a una CAGR del 8.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de plásticos reciclados
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reglamento de la UE sobre envases y residuos de envases (PPWR): mandato del 30 % de contenido reciclado. | + 1.8% | Europa (Alemania, Francia, Italia, Benelux, países nórdicos) | Mediano plazo (2-4 años) |
| Precios elevados y sostenidos del polímero virgen (menos de 1600 USD/tonelada de HDPE), lo que mejora la rentabilidad del polietileno reciclado (rPE). | + 1.3% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| La implementación del programa “Ciudades Cero Residuos 2.0” en China impulsa la recolección de plásticos domésticos. | + 1.2% | Núcleo de APAC (clusters urbanos de China), efecto indirecto en la ASEAN | Corto plazo (≤ 2 años) |
| La EPA de EE. UU. otorga subvenciones por valor de 375 millones de dólares para infraestructuras de reciclaje, lo que permite desarrollar nuevas capacidades. | + 0.8% | América del Norte (municipios y regiones tribales de EE. UU.) | Mediano plazo (2-4 años) |
| Despolimerización enzimática comercial de PET | + 0.7% | Global (centros iniciales: India, Francia, China) | Largo plazo (≥ 4 años) |
| PPA corporativos de plástico reciclado | + 0.6% | Global (contratos directos entre marca y reciclador) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El mandato de la UE de que el PPWR contenga un 30 % de contenido reciclado impulsa la inversión en economía circular.
El Reglamento de la Unión Europea sobre envases y residuos de envases entró en vigor en febrero de 2025 y se aplica desde agosto de 2026, estableciendo umbrales mínimos de contenido reciclado para los envases de plástico, incluyendo un 30 % para el PET sensible al contacto, un 10 % para otros plásticos sensibles al contacto, un 30 % para las botellas de bebidas de un solo uso y un 35 % para las categorías restantes, con incrementos adicionales hasta 2040. Esta claridad ha permitido la financiación de nuevos proyectos para una capacidad avanzada de circuito cerrado, incluyendo el compromiso de Veolia con una planta de PET de bandeja a bandeja en Shrewsbury con una capacidad prevista de 80 000 toneladas anuales, respaldada por una inversión de 70 millones de libras esterlinas (88.9 millones de dólares estadounidenses). Loop Industries también obtuvo su primera licencia europea para el sistema Infinite Loop en la planta de BASF en Schwarzheide, con un pago inicial de 10 millones de euros (10.8 millones de dólares) y una meta de 70 000 toneladas métricas anuales para 2030. La modulación de las tasas de responsabilidad del productor, basada en los grados de reciclabilidad en mercados como Francia, genera señales de precios adicionales que favorecen los diseños monocapa frente a los multicapa. Las importaciones de material reciclado están sujetas a rigurosos requisitos de equivalencia y cumplimiento según la normativa europea sobre contacto con alimentos, lo que refuerza la inversión en un suministro nacional y auditable.
Los precios sostenidos del HDPE virgen por encima de los 1,600 USD/t mejoran la economía del rPE
Cuando los precios del polietileno de alta densidad virgen se mantienen elevados, los transformadores reconsideran el uso de HDPE y LDPE reciclados para envases y usos industriales que toleran o se benefician del contenido de PCR. Las normativas y los objetivos de contenido también sustentan una demanda estable de rHDPE natural en bebidas y productos para el hogar. La Asociación de Recicladores de Plástico informó que las plantas de reciclaje en Estados Unidos y Canadá podrían procesar casi 2 mil millones de libras adicionales al año si se mantiene la calidad de la materia prima y la demanda del mercado final. Esta capacidad disponible permite que el mercado de plásticos reciclados responda más rápidamente cuando el arbitraje de precios del material virgen mejora la rentabilidad del PCR. La combinación de primas de precio sostenidas para el material virgen y una presión política creciente favorece una mayor utilización de contenido reciclado en aplicaciones duraderas y semiduraderas.
El programa Ciudades Cero Residuos 2.0 de China amplía la infraestructura de recolección de plásticos domésticos.
China está ampliando su programa de ciudades libres de residuos a aproximadamente 200 ciudades durante el 15.º Plan Quinquenal que abarca de 2026 a 2030, con una meta de participación del 60 % para 2027 y una implementación integral para 2035, ampliando el volumen y la calidad de los plásticos posconsumo clasificados. [2] Oficina de Información del Consejo de Estado de China, “Iniciativa de Ciudades Libres de Residuos”, China.org.cn La iniciativa integra el reciclaje de plásticos en clústeres urbanos clave, incluidos Beijing-Tianjin-Hebei, el delta del río Yangtze, el área de la Gran Bahía de Guangdong-Hong Kong-Macao y Chengdu-Chongqing. La regulación de Shanghái de junio de 2024 estableció un estricto cumplimiento de la clasificación que elevó la tasa general de reciclaje de la ciudad, lo que fortalece la confiabilidad de la materia prima para el tereftalato de polietileno reciclado (rPET) y las poliolefinas. El impulso tecnológico incluye las pruebas piloto en la planta de RECON en Shandong para el reciclaje químico de residuos plásticos no aptos para procesos mecánicos. La ampliación de las políticas y las acciones en materia de infraestructura refuerzan el papel de Asia como región clave para el crecimiento del mercado del plástico reciclado.
Subvenciones de 375 millones de dólares de la EPA para infraestructura de reciclaje liberan capacidad regional
La Agencia de Protección Ambiental de EE. UU. está implementando el programa de Infraestructura de Residuos Sólidos para el Reciclaje, financiado a través de la Ley Bipartidista de Infraestructura, que apoya la recolección, clasificación y mejoras de los sistemas de reciclaje de residuos sólidos (MRF) en estados y regiones tribales. Una ronda de diciembre de 2025 seleccionó a 17 beneficiarios y avanzó con planes que canalizan al menos el 40 % de los beneficios a comunidades desfavorecidas bajo el marco de Justicia 40. El volumen de solicitudes en rondas anteriores ha superado con creces los fondos disponibles, lo que subraya la magnitud de las deficiencias en la infraestructura de EE. UU. en relación con los objetivos de contenido reciclado de las marcas. Se prevé que las subvenciones complementarias para la planificación estatal y territorial fluyan hasta 2026, incluyendo el apoyo a la implementación de la Responsabilidad Extendida del Productor y la educación pública que impulsa la calidad de la clasificación. Estas subvenciones ayudan a reducir los cuellos de botella en el mercado de plásticos reciclados al mejorar la captura de materia prima y modernizar las tecnologías de clasificación que aumentan el rendimiento utilizable.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El exceso de oferta de escamas de rPET comprime los márgenes de la UE | -1.1% | Europa (Alemania, Francia, Italia, BENELUX) | Corto plazo (≤ 2 años) |
| Seguro marítimo y aumento de los costos de flete entre Asia y la UE | -0.7% | Rutas comerciales globales (corredor Asia-Europa) | Mediano plazo (2-4 años) |
| Ambigüedad jurídica en materia de balance de masas en el reciclaje químico de la UE | -0.5% | Europa (todos los Estados miembros) | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada para plantas de fabricación de robots | -0.4% | América del Norte, Europa (infraestructura envejecida) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El exceso de oferta de escamas de rPET en Europa reduce los márgenes de las empresas de reciclaje.
Los períodos de sobreoferta en los mercados europeos de rPET reducen los precios de las escamas y comprimen los márgenes de los recicladores, especialmente cuando la demanda de las marcas sigue los umbrales mínimos establecidos en la Directiva de plásticos de un solo uso para botellas de bebidas. [3] Comisión Europea, «Reglamento (UE) 2022/1616 sobre materiales plásticos reciclados para contacto con alimentos», Comisión Europea, eur-lex.europa.eu La acumulación de inventarios y la estacionalidad pueden intensificar la presión, lo que a su vez retrasa las inversiones en mejoras de calidad y reduce los ritmos de producción. Los costes de recogida y los precios de la energía también influyen en la paridad de costes con el PET virgen, lo que refuerza la necesidad de señales de tasas de EPR y una aplicación coherente. Las aclaraciones en virtud de las normas de contacto con alimentos de la UE mantienen estándares de alta calidad, pero requieren documentación adicional y validación de procesos. Un mejor rendimiento del sistema de depósito y devolución y especificaciones armonizadas pueden ayudar a estabilizar la demanda en niveles más altos de contenido reciclado dentro del mercado de plásticos reciclados.
El aumento de los costes de los seguros marítimos y del transporte marítimo entre Asia y la UE ejerce presión sobre las rutas de suministro de materias primas.
Las interrupciones persistentes en las principales rutas marítimas y el aumento de las primas de los seguros marítimos incrementan los costos logísticos para el transporte de balas y gránulos a través de las rutas Asia-Europa. Los mayores costos de flete reducen la ventaja de importar PCR o escamas cuando las opciones nacionales cumplen con los requisitos de contacto con alimentos sin largos tiempos de tránsito. Estas presiones pueden llevar a los compradores a optar por el suministro regional y los contratos a largo plazo que reducen la exposición a la volatilidad de los movimientos puntuales. Las empresas de reciclaje con socios de procesamiento y uso final ubicados en el mismo lugar están mejor posicionadas para mantener entregas predecibles en mercados de flete ajustados. La resiliencia logística se ha convertido en un factor diferenciador para los proveedores del mercado de plásticos reciclados.
Análisis de segmento
Por tipo de polímero: el predominio del polietileno se enfrenta a la disrupción del reciclaje químico
El polietileno representó el 29.18 % en 2025, liderado por el polietileno de alta densidad en envases rígidos y el polietileno de baja densidad o polietileno lineal de baja densidad en aplicaciones de película, respaldado por una infraestructura de recolección y reciclaje consolidada. Las plantas de recuperación mecánica en Estados Unidos y Canadá también indicaron que existe capacidad para procesar más poliolefinas si la calidad de las balas y la demanda posterior se mantienen estables. [4] Association of Plastic Recyclers, “2025 Plastic Recycling Capacity in the US and Canada”, APR, plasticsrecycling.org
Se espera que el segmento "Otros Plásticos" crezca a la tasa de crecimiento anual compuesta (TCAC) más alta, del 9.15 %, impulsado principalmente por los sectores automotriz y electrónico. La demanda de estos polímeros de ingeniería reciclados está en auge a medida que los fabricantes se esfuerzan por cumplir con los estrictos objetivos de sostenibilidad. El ABS, el PC y el PA reciclados de alto rendimiento ofrecen excelentes propiedades mecánicas, lo que los convierte en sustitutos altamente viables y ecológicos de las resinas vírgenes en aplicaciones de fabricación complejas y duraderas, a la vez que impulsan las iniciativas globales de economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de reciclaje: Madurez del proceso mecánico frente al rápido crecimiento anual compuesto del 8.71 % del proceso químico.
El reciclaje mecánico representó el 70.8 % de la actividad en 2025, lo que refleja la base instalada de líneas de lavado, extrusión y peletizado que alimentan aplicaciones de envasado, construcción y automoción. Se proyecta que el tamaño del mercado de plásticos reciclados para las rutas químicas se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 8.71 % hasta 2031, a medida que las marcas buscan polímeros de alta especificación y para contacto con alimentos provenientes de flujos mixtos o contaminados. La Asociación de Recicladores de Plásticos ha documentado un importante potencial de capacidad no utilizada en PET, HDPE, PP y películas, sujeto a un mejor suministro de materia prima y señales de demanda consistentes. Los cambios en la normativa sobre contacto con alimentos en la Unión Europea priorizan la certificación de los procesos de descontaminación, lo que aumenta los requisitos de calidad y trazabilidad que favorecen la inversión en tecnologías probadas.
Las rutas avanzadas, como la despolimerización, complementan los métodos mecánicos al convertir flujos difíciles de reciclar en monómeros o polímeros purificados listos para aplicaciones de alto valor. Los patrones de adopción varían según el sector: las marcas de envases priorizan la consistencia para uso alimentario, mientras que los sectores automotriz y electrónico se centran en parámetros de rendimiento funcional. Las normas, las certificaciones y la documentación de la cadena de custodia influyen en la confianza del comprador, junto con el costo, lo que respalda un crecimiento constante en los volúmenes contratados. A medida que más plantas comerciales demuestran una producción confiable, se espera que el papel del reciclaje químico crezca dentro del mercado del plástico reciclado sin desplazar la amplia base del reciclaje mecánico.
Por forma de producto: Dominio del 76.4 % de los copos frente al ascenso del 7.89 % de la CAGR de los pellets
Las escamas representaron el 76.4 % de la producción en 2025, proporcionando un intermedio rentable para el rPET botella a botella y para la extrusión o el moldeo en envases rígidos y termoformados. Las escamas de rPET de grado alimenticio requieren rigurosos procesos de superlimpieza y desodorización para cumplir con las expectativas de pureza de la EFSA y la FDA antes de su conversión. Se prevé que el segmento de pellets crezca a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.89 %, hasta 2031, gracias a su uniformidad y estabilidad de proceso en sistemas de circuito cerrado que prestan servicios en aplicaciones de contacto con alimentos y automoción. PureCycle y TOPPAN han validado más del 30 % de contenido reciclado en envoltorios flexibles utilizando resinas de polipropileno purificado, lo que indica un uso más amplio del PCR peletizado para películas y termoformado.
El mercado de plásticos reciclados se beneficia del cambio a los gránulos cuando los transformadores requieren especificaciones estrictas de color, índice de fluidez y olor para aplicaciones sensibles. En el caso de las poliolefinas, los gránulos PCR diseñados para comportarse como los grados vírgenes reducen el tiempo de prueba y las tasas de desperdicio durante los cambios de línea. Las marcas y los transformadores también valoran los sistemas de cadena de custodia y las soluciones de trazabilidad que documentan el contenido reciclado en todos los envíos. Dado que las rutas avanzadas suelen generar gránulos o intermedios líquidos, contribuyen a la diversidad de formatos PCR de alta calidad disponibles para los mercados finales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de uso final: el 38.8 % de liderazgo en envases frente a la aceleración del 10.22 % en la industria automotriz
El sector de los envases representó el 38.8 % de la demanda en 2025, impulsado por los compromisos de las marcas con la circularidad y las normativas sobre contenido reciclado, que se centran principalmente en los envases de bebidas y las aplicaciones sensibles al contacto. El rPET apto para uso alimentario sigue siendo fundamental en los ciclos de envasado, y los productores demuestran niveles de viscosidad y pureza intrínsecos compatibles con las rigurosas pruebas de migración. La autorización del rPET en envases en contacto con alimentos en la India, tras 2024, constituye un importante canal de crecimiento, siempre que los procesos de descontaminación cumplan con los umbrales de seguridad. El envasado flexible es un área de innovación activa, donde el polipropileno purificado granulado ofrece una imprimibilidad y un rendimiento de sellado que contribuyen a cumplir con las normativas futuras.
Las aplicaciones automotrices están aumentando a una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.22 % hasta 2031, a medida que los fabricantes de equipos originales (OEM) incorporan polipropileno posconsumo y HDPE en molduras interiores y piezas de bajos, cumpliendo con las especificaciones de rendimiento. Los proveedores de materiales también están lanzando grados reforzados con fibra larga con un contenido sustancial de PCR que logran propiedades mecánicas similares a las del material virgen con una menor huella de carbono. Los electrodomésticos, las carcasas de dispositivos electrónicos y los bienes de consumo ofrecen diversas salidas para ABS, PP y mezclas de PCR de alta calidad que satisfacen las necesidades de durabilidad y apariencia. Estos usos finales amplían el mercado de plásticos reciclados más allá del embalaje y mejoran el aprovechamiento de diferentes corrientes de polímeros.
Análisis geográfico
Mercado de plásticos reciclados en la región Asia-Pacífico
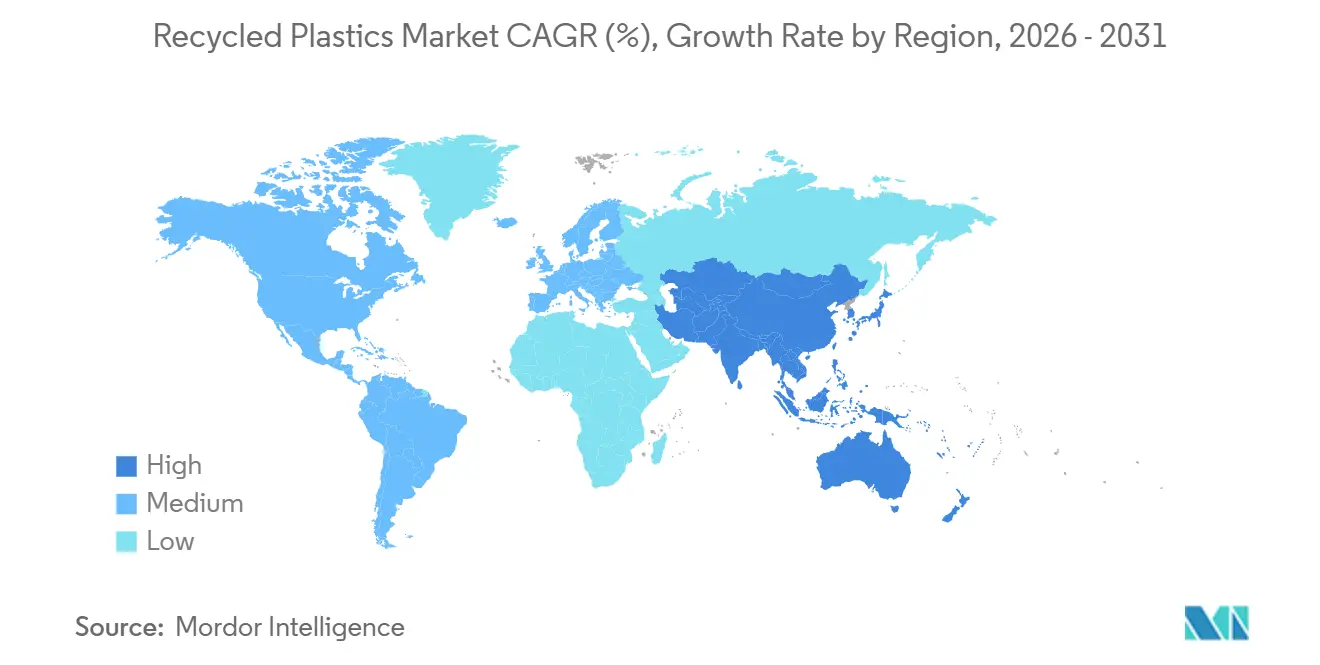
Asia-Pacífico lideró con una participación del 48.7% en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.32% hasta 2031, a medida que los programas de EPR se expanden en los mercados de consumo de rápido crecimiento y los grandes conglomerados urbanos estandarizan la clasificación de residuos. El programa Ciudades Cero Residuos 2.0 de China se está expandiendo a unas 200 ciudades entre 2026 y 2030, con el objetivo de alcanzar una participación del 60% para 2027 y una cobertura integral para 2035, lo que amplía la disponibilidad y la calidad de las materias primas. La regulación de Shanghái aumentó el cumplimiento de la clasificación doméstica y mejoró la tasa general de reciclaje de la ciudad, lo que respalda flujos de rPET y poliolefinas de mayor calidad. También están surgiendo proyectos de reciclaje químico en la región, incluyendo operaciones de prueba de nuevas unidades diseñadas para manejar películas contaminadas y plásticos mixtos. Esta combinación de políticas, infraestructura y tecnología indica un crecimiento duradero para el mercado de plásticos reciclados en Asia-Pacífico.
Mercado europeo de plásticos reciclados
Europa siguió con una cuota de mercado significativa en 2025, ya que los requisitos de PPWR para el contenido reciclado mínimo y la reciclabilidad estimulan las inversiones en ciclo cerrado en todos los Estados miembros. El objetivo de la Directiva sobre plásticos de un solo uso del 25 % de rPET para botellas de bebidas en 2025 y del 30 % para 2030 sigue impulsando la demanda de PCR de alta calidad para botellas. Los nuevos proyectos incluyen líneas de PET de bandeja a bandeja en el Reino Unido junto con inversiones avanzadas en despolimerización apoyadas por ayudas estatales y financiación para la innovación. La combinación de modulación de tarifas y objetivos de marca fomenta los diseños monomateriales y el etiquetado claro que mejoran los resultados de reciclabilidad. A medida que se endurecen los requisitos de importación para aplicaciones en contacto con alimentos, el suministro local obtiene una ventaja donde la trazabilidad es fundamental.
Mercado de plásticos reciclados de América del Norte
Norteamérica está abordando las deficiencias de infraestructura mediante la financiación de programas federales y el fortalecimiento de las leyes estatales de EPR, mientras que los recuperadores informan de una considerable capacidad no utilizada que podría activarse con una mejor calidad de la materia prima y una demanda constante. Los recicladores mecánicos de PET, HDPE, PP y películas tienen margen de procesamiento para aumentar la producción a medida que se alinean las especificaciones de las marcas y disminuye la contaminación de las pacas. Los grandes productores y convertidores de resina están firmando acuerdos a largo plazo para materias primas PCR recicladas y purificadas avanzadas que abastecen carteras de balance de masa y permiten usos en contacto con alimentos o de alta especificación. A medida que estos acuerdos se amplían, ayudan a reducir la volatilidad que enfrentan los recuperadores y a impulsar nuevas inversiones en líneas que atienden al mercado de plásticos reciclados.
Panorama competitivo
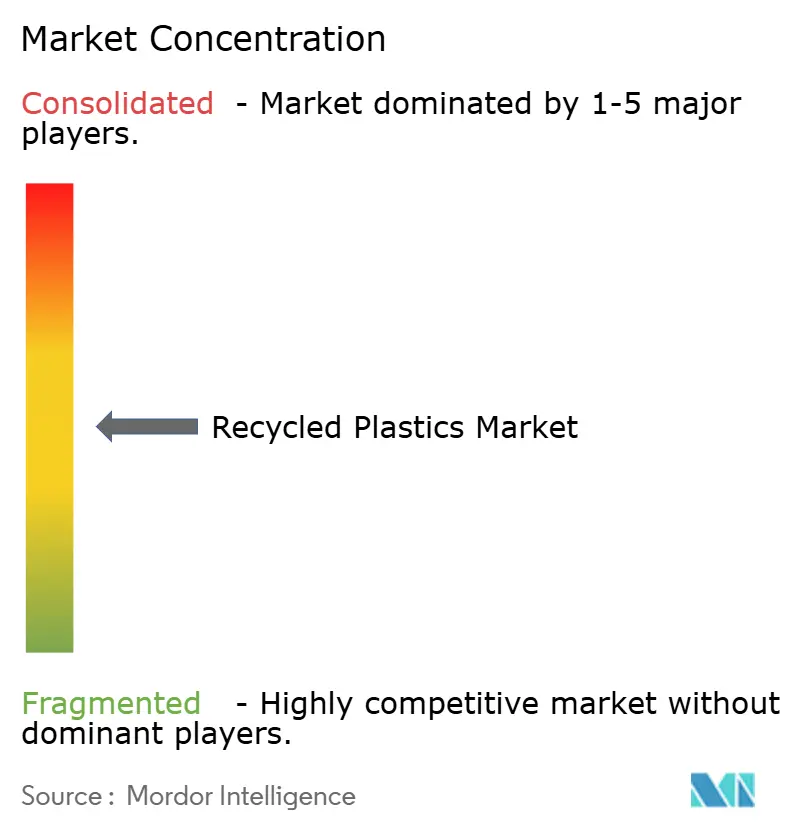
El mercado de plásticos reciclados muestra una consolidación moderada, con empresas de gestión integrada de residuos y polímeros que se expanden desde la recolección hasta la producción de pellets PCR, mientras que los especialistas en tecnología licencian métodos avanzados de despolimerización y purificación. Veolia amplió su capacidad de producción de PET de bandeja a bandeja en el Reino Unido y continúa desarrollando alianzas de ciclo cerrado para abastecer a marcas de alimentos y productos de consumo a gran escala. Loop Industries avanzó en su expansión europea con una planta de BASF Schwarzheide y está creando una cartera de acuerdos para la circularidad de textiles a poliéster. Los contratos de compra de marcas y convertidores que especifican materias primas PCR certificadas son cada vez más importantes en las decisiones de inversión de capital.
Los especialistas en plásticos de ingeniería de alta calidad están consolidando las etapas de la cadena de valor para garantizar especificaciones y trazabilidad consistentes. MBA Polymers se fusionó con energenta para crear una plataforma integrada que abarca la recolección, la clasificación avanzada, la composición y la recuperación de materiales en ABS, PS, PC-ABS y PP. Los proveedores están ampliando sus líneas de productos que incorporan un contenido significativo de PCR, manteniendo un rendimiento equivalente al de los materiales vírgenes para usos estructurales o de aspecto crítico. Certificaciones como ISCC PLUS y la documentación de la cadena de custodia respaldan las reivindicaciones para casos de uso en contacto con alimentos y automoción.
Las grandes empresas químicas también están avanzando en el abastecimiento a largo plazo de materias primas recicladas avanzadas que respaldan carteras de balance de masa y productos circulares de marca. Las colaboraciones con desarrolladores de tecnología son habituales, al igual que las estrategias de coubicación cerca de plantas de craqueo a vapor y parques integrados. Este modelo reduce las emisiones logísticas y alinea la producción con las unidades de polimerización y composición posteriores. En el horizonte de pronóstico, las empresas bien capitalizadas con materias primas y consumo asegurados están posicionadas para ganar cuota de mercado en el mercado de plásticos reciclados.
Líderes de la industria de plásticos reciclados
Biffa
Servicios de republica
Veolia
empresas indorama
Suez
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: La empresa conjunta europea de Loop Industries, liderada por el Grupo Reed-Société Générale, seleccionó el parque industrial BASF Lausitz en Schwarzheide, Alemania, para la primera planta de fabricación de Infinite Loop de Europa, que producirá 70,000 toneladas métricas al año de PET reciclado de calidad virgen y fibra de poliéster utilizando tecnología de despolimerización patentada. Se prevé que la planta entre en funcionamiento en 2030, tras la fase de ingeniería y obtención de permisos del primer trimestre de 2026, y Loop recibirá un pago inicial de licencia de 10 millones de euros, con ingresos adicionales por ingeniería y licencia a partir de 2026.
- Febrero de 2026: Polyplastics Co., Ltd. desarrolló los grados PLASTRON LFT RSG20011 y RSG20013 que contienen más del 30 % de polipropileno reciclado posconsumo combinado con un 30-40 % de refuerzo de fibra de vidrio, ofreciendo propiedades mecánicas equivalentes a los productos vírgenes al tiempo que reduce la huella de carbono del producto en más del 20 %, con producción y evaluación de muestras en marcha y planes para expandir la línea de productos para incorporar materias primas recicladas y fibras de celulosa.
- Febrero de 2026: PureCycle Technologies y TOPPAN anunciaron una alianza para impulsar la sostenibilidad en películas flexibles y envases termoformados, desarrollando con éxito un envoltorio para barritas energéticas que contiene más del 30 % de material reciclado utilizando la resina de polipropileno purificado de PureCycle, y centrándose en aplicaciones de termoformado que incluyen vasos para aperitivos, envases aptos para microondas y formatos de envases en contacto con alimentos para importantes marcas.
- Diciembre de 2025: Carbios reafirmó el cronograma de construcción de la planta de Longlaville con la puesta en servicio en el primer semestre de 2028, pendiente del cierre de financiación en el primer trimestre de 2026, señalando que los contratos de precomercialización cubren casi el 50% de las 70,000 toneladas por año de capacidad, y anunciando un acuerdo del 2 de diciembre de 2025 con Wankai New Materials para implementar la tecnología de biorreciclaje de PET de Carbios en Asia a través de una planta de 50,000 toneladas por año en Haining, Zhejiang, cuya puesta en servicio está prevista para el primer trimestre de 2027 con una inversión de 115 millones de euros.
Alcance y metodología
El reciclaje de plástico implica la recuperación y el reprocesamiento de desechos plásticos para convertirlos en productos valiosos. Esto no solo reduce la dependencia de los vertederos, sino que también ayuda a la conservación de los recursos, combatiendo tanto la contaminación plástica como las emisiones de gases de efecto invernadero. El mercado de plásticos reciclados se clasifica por tipo, fuente, usuario final y geografía. Los tipos incluyen polietileno, cloruro de polivinilo, tereftalato de polietileno, polipropileno, poliestireno y otros tipos. Las fuentes abarcan espumas, películas, botellas, fibras y otras fuentes. Los usuarios finales abarcan la construcción, el embalaje, la electricidad y la electrónica, la automoción y otros usuarios finales. Geográficamente, el mercado se divide en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El informe ofrece el tamaño del mercado y las previsiones para el mercado de plásticos reciclados en valor (USD) para todos los segmentos anteriores.
| Polietileno | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad/lineal-baja (LD/LLDPE) | |
| Tereftalato de polietileno (PET) | |
| Polipropileno (PP): | |
| El cloruro de polivinilo (PVC) | |
| Poliestireno (PS) | |
| Otros plásticos (ABS, PC, PA, etc.) |
| Reciclaje Mecánico |
| Reciclaje químico/avanzado (pirólisis, despolimerización, disolución) |
| Recuperación de energía (de plástico a combustible) |
| Otros (Biológicos - enzimáticos/microbianos) |
| Copos |
| Pellets / gránulos |
| Polvo |
| Otros (Chips, Regrind, Hojas, etc.) |
| Embalaje | Grado de comida |
| Grado no alimentario | |
| Construcción de edificio | |
| Motorium | |
| Electrica y electronica | |
| Textiles y prendas de vestir | |
| Productos de consumo | |
| Agricultura y horticultura | |
| Otras aplicaciones (fabricación general, dispositivos médicos, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico |
| Por tipo de polímero | Polietileno | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad/lineal-baja (LD/LLDPE) | ||
| Tereftalato de polietileno (PET) | ||
| Polipropileno (PP): | ||
| El cloruro de polivinilo (PVC) | ||
| Poliestireno (PS) | ||
| Otros plásticos (ABS, PC, PA, etc.) | ||
| Por proceso de reciclaje | Reciclaje Mecánico | |
| Reciclaje químico/avanzado (pirólisis, despolimerización, disolución) | ||
| Recuperación de energía (de plástico a combustible) | ||
| Otros (Biológicos - enzimáticos/microbianos) | ||
| Por formulario de producto | Copos | |
| Pellets / gránulos | ||
| Polvo | ||
| Otros (Chips, Regrind, Hojas, etc.) | ||
| Por aplicación de uso final | Embalaje | Grado de comida |
| Grado no alimentario | ||
| Construcción de edificio | ||
| Motorium | ||
| Electrica y electronica | ||
| Textiles y prendas de vestir | ||
| Productos de consumo | ||
| Agricultura y horticultura | ||
| Otras aplicaciones (fabricación general, dispositivos médicos, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de plásticos reciclados y las perspectivas de crecimiento hasta 2031?
Se prevé que el tamaño del mercado de plásticos reciclados se expanda de 72.66 millones de dólares en 2025 y 77.93 millones de dólares en 2026 a 111.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.35% entre 2026 y 2031.
¿Qué región lidera la demanda y el crecimiento de plásticos reciclados?
La región de Asia-Pacífico lideró el mercado con una cuota del 48.7% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.32% hasta 2031, gracias a la expansión del sistema de Responsabilidad Extendida del Productor (EPR) y a las normativas chinas sobre clasificación de residuos a nivel municipal.
¿Qué segmento de aplicaciones es el más grande y cuál es el de mayor crecimiento?
El embalaje representó el 38.8% de la demanda en 2025, mientras que se proyecta que el sector automotriz será el de más rápido crecimiento, con una CAGR del 10.22% hasta 2031.
¿Cómo está influyendo la regulación en el mercado de los plásticos reciclados en Europa?
El Reglamento sobre la Producción de Energía Renovable de la UE establece umbrales mínimos de contenido reciclado a partir de 2026 y que aumentarán hasta 2040, lo que está impulsando las inversiones en sistemas de circuito cerrado y los contratos de compraventa.
¿Qué tecnologías están avanzando más allá del reciclaje mecánico?
La despolimerización enzimática y otras rutas químicas están alcanzando volúmenes comerciales, lo que permite obtener productos en contacto con alimentos y de alta especificación a partir de corrientes más difíciles de reciclar.


