

Tamaño y participación en el mercado de polvos de polímeros redispersables
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
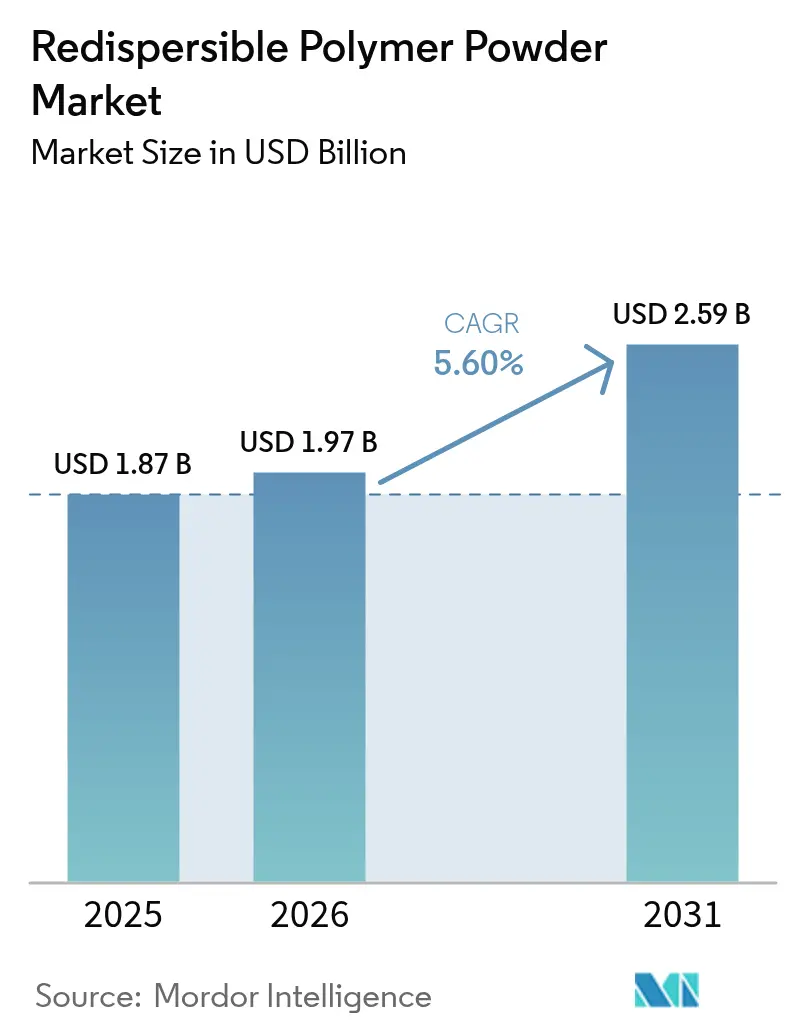
| Tamaño del mercado (2026) | USD 1.97 mil millones |
| Tamaño del mercado (2031) | USD 2.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polvos de polímero redispersables por Mordor Intelligence
El mercado de polvos de polímero redispersables alcanzó un valor de 1.87 millones de dólares en 2025 y se estima que crecerá desde los 1.97 millones de dólares en 2026 hasta los 2.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.60% durante el período de pronóstico (2026-2031). La creciente preferencia por aditivos de alto rendimiento para mortero seco está impulsando la demanda, ya que los responsables políticos promueven la construcción de edificios duraderos y energéticamente eficientes. El aumento del gasto en infraestructura en las economías emergentes genera un volumen de producción sólido, mientras que los programas de renovación en Europa y Norteamérica orientan la innovación de productos hacia grados con bajo contenido de COV y de base biológica. La volatilidad de los precios del monómero de acetato de vinilo después de 2024 comprimió los márgenes, pero la integración vertical de los principales productores contribuyó a estabilizar la oferta. Las mejoras tecnológicas en el secado por pulverización, junto con los polvos de polímero diseñados para hormigón impreso en 3D, están ampliando el alcance práctico del mercado de polvos de polímero redispersables.
Conclusiones clave del informe
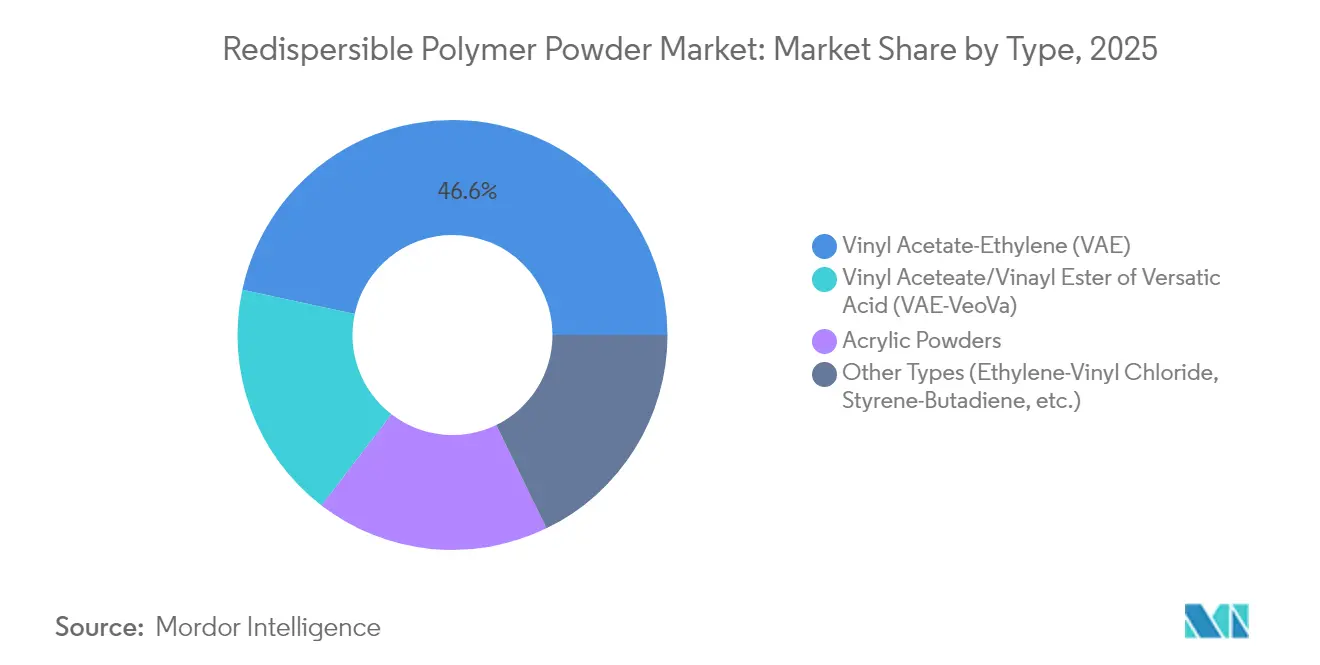
- Por tipo de producto, el acetato de vinilo-etileno lideró con el 46.62 % de la participación de mercado de polvo de polímero redispersable en 2025, mientras que se prevé que el acetato de vinilo/éster de vinilo de ácido versático se expanda a una CAGR del 6.08 % hasta 2031.
- Por aplicación, los adhesivos para baldosas representaron el 37.74 % del tamaño del mercado de polvo de polímero redispersable en 2025; otras aplicaciones, incluidos los sistemas compuestos de aislamiento térmico externo, están avanzando a una CAGR del 6.52 % hasta 2031.
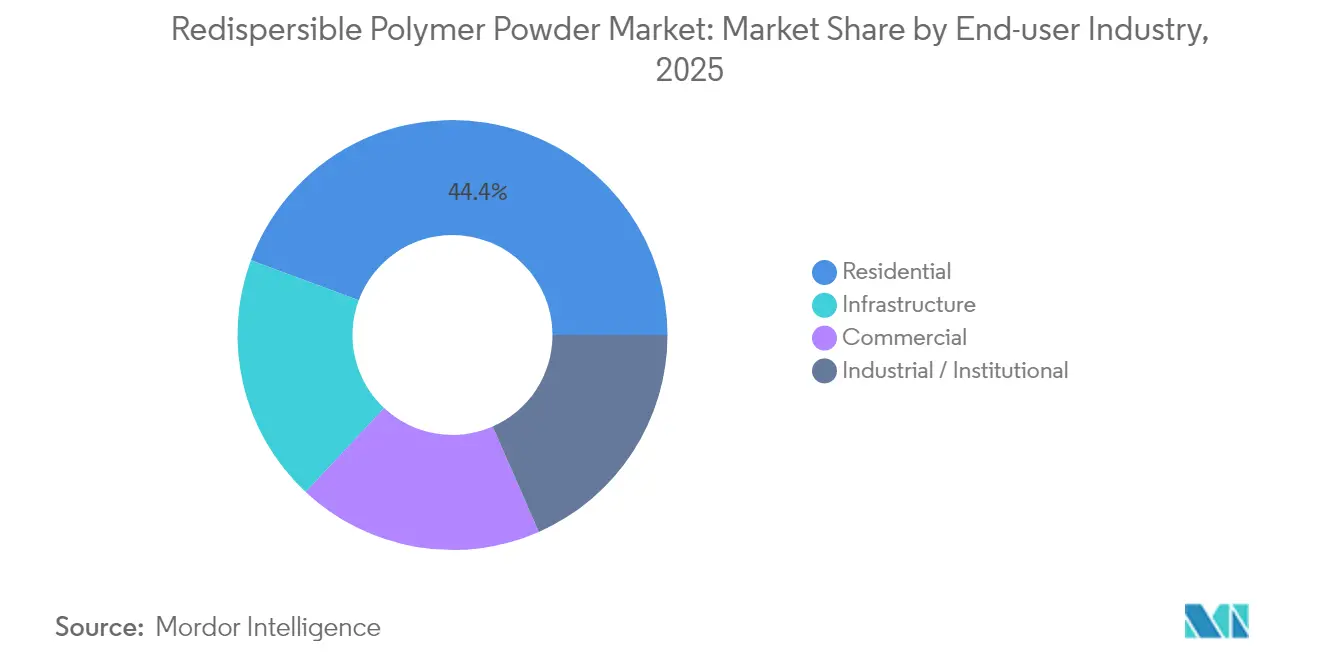
- Por industria de usuario final, la construcción residencial generó el 44.35% de los ingresos en 2025, mientras que los proyectos de infraestructura registran la CAGR proyectada más alta, con un 5.98% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45.55% de la demanda mundial en 2025 y avanza a una CAGR del 5.84%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polvos de polímeros redispersables
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la construcción en las economías emergentes | + 1.8% | Núcleo de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Transición rápida a sistemas de mortero seco premezclado | + 1.2% | Global | Mediano plazo (2-4 años) |
| Demanda de adhesivos para baldosas de alto rendimiento impulsada por la renovación | + 0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Códigos gubernamentales de construcción energéticamente eficientes | + 0.7% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Hormigón impreso en 3D que adopta aglutinantes poliméricos | + 0.4% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la construcción en las economías emergentes
La expansión de infraestructura en Asia-Pacífico sustenta el crecimiento a largo plazo, ya que la hoja de ruta de neutralidad de carbono de China y el impulso inmobiliario de la India representan, en conjunto, más del 60 % del consumo regional. BASF destinó 10 20,000 millones de dólares a su planta Verbund de Zhanjiang, lo que garantiza la producción de polímeros para la construcción con energía renovable. Los ingresos de la India por productos químicos para la construcción alcanzaron los 2025 500 millones de rupias indias en 2028, y Master Builders Solutions se fijó un objetivo de facturación de 1.3 millones de rupias indias para XNUMX. El proyecto NEOM de Arabia Saudí destinó XNUMX millones de SAR a la construcción robótica, lo que pone de manifiesto la preferencia por aglutinantes especiales capaces de facilitar el ensamblaje automatizado. Estos programas públicos plurianuales garantizan la visibilidad del mercado de polvos de polímeros redispersables mucho más allá de los ciclos habituales de la construcción de viviendas.
Transición rápida a sistemas de mortero seco premezclado
Los morteros de producción industrial reducen la mano de obra y minimizan las inconsistencias en la mezcla, acelerando la transición mundial de la dosificación tradicional a formulaciones estandarizadas. Su adopción temprana en Alemania y Francia ha demostrado ser la vía para alcanzar estándares de calidad universales, y políticas similares surgen en grandes áreas metropolitanas de EE. UU. Wacker presentó su gama VINNAPAS eco para suministrar polvos VAE biobalanceados, diseñados para silos y bombas automatizadas. El crecimiento del hormigón premezclado mejora la precisión de la dosificación, permitiendo a los contratistas cumplir con los requisitos más estrictos de resistencia al corte de los adhesivos para baldosas. A medida que empeora la escasez de mano de obra cualificada, la dosificación automatizada se convierte en una estrategia de reducción de costos que amplía aún más el mercado de polvos de polímeros redispersables.
Demanda de adhesivos para baldosas de alto rendimiento impulsada por la renovación
Los programas de rehabilitación energética en toda Europa impulsan las ventas de adhesivos premium para baldosas, ya que los propietarios cambian las baldosas pequeñas por baldosas de cerámica o piedra de gran formato. Pruebas científicas confirmaron una mayor resistencia de adhesión para acabados cerámicos en fachadas orientadas al norte, lo que refuerza la necesidad de adhesivos modificados con polímeros a medida. Los remodeladores norteamericanos se hacen eco de esta tendencia, y los proveedores de éter de celulosa informan de un aumento en las solicitudes de sinergia para mejorar el tiempo abierto y la resistencia al deslizamiento. La disposición a pagar por una adhesión fiable anima a los fabricantes a lanzar mezclas VAE-VeoVa con mayor margen de beneficio. Por lo tanto, la renovación impulsa el mercado de polvos de polímero redispersables más allá de la demanda puramente de obra nueva.
Códigos gubernamentales de construcción energéticamente eficientes
El Departamento de Energía de EE. UU. reservó 240 millones de dólares en subvenciones para ayudar a los estados a actualizar los códigos que reducen el consumo de energía operativa [1] Departamento de Energía de EE. UU., “El DOE anuncia 240 millones de dólares para la adopción de códigos de construcción energéticamente eficientes”, iratracker.org . Los edificios federales deben eliminar gradualmente los combustibles fósiles para 2030, lo que otorga a los funcionarios de adquisiciones el mandato de seleccionar productos químicos de construcción con bajo contenido de carbono incorporado. La Administración de Servicios Generales agregó umbrales mínimos de contenido reciclado que generan demanda de polvos de polímeros de base biológica. Actualizaciones de códigos similares en Canadá y economías asiáticas selectivas indican que la elección de materiales impulsada por el cumplimiento continuará impulsando el mercado de polvos de polímeros redispersables hacia ecoformulaciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del monómero de acetato de vinilo | -1.4% | Global | Corto plazo (≤ 2 años) |
| Límites de COV más estrictos para coloides protectores | -0.6% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Complejidad técnica en el secado por aspersión | -0.8% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del monómero de acetato de vinilo y del etileno
Los picos de demanda de materias primas desde 2024 obligaron a BASF y Celanese a subir los precios de varios derivados del acetato. Celanese respondió con una unidad de ácido acético de 1.3 millones de toneladas en Texas y un sistema de desbloqueo de 70 kt de VAE en Nanjing para aprovechar las economías de escala. Los grupos más grandes con riesgos de integración hacia atrás cubren los riesgos, mientras que las pequeñas empresas sin contratos a largo plazo se enfrentan a una compresión de márgenes, lo que intensifica la consolidación en la industria de los polvos de polímeros redispersables.
Límites de COV más estrictos para coloides protectores
La Agencia de Protección Ambiental de EE. UU. modificó las normas de recubrimientos en aerosol en enero de 2025, lo que indica un escrutinio más amplio de las emisiones de productos químicos de construcción [2] Agencia de Protección Ambiental, “Normas de emisión de COV para recubrimientos en aerosol”, federalregister.gov . Michigan y Colorado endurecieron los límites de COV para materiales de construcción, mientras que la Regla 1113 de la AQMD de la Costa Sur redujo el contenido de solventes permisible en recubrimientos de concreto. Los fabricantes ahora se están volcando a coloides de origen biológico o estabilizadores a base de polvo, lo que aumenta los costos de producción y extiende los ciclos de formulación.
Análisis de segmento
Por tipo: El dominio de VAE enfrenta el desafío de las primas
VAE controló el 46.62 % del mercado de polvos de polímero redispersables en 2025 gracias a su coste competitivo y su amplia gama de aplicaciones en adhesivos para baldosas, revoques y compuestos autonivelantes. La concentración de la demanda permite economías de escala que sustentan el liderazgo actual en precios. Sin embargo, el aumento de los trabajos de construcción de alta gama está acelerando la adopción de los grados VAE-VeoVa, que crecen a una tasa de crecimiento anual compuesta (TCAC) del 6.08 %. Los formuladores prefieren VAE-VeoVa para sistemas de aislamiento exterior donde la resistencia alcalina y la flexibilidad son cruciales en condiciones climáticas adversas. Los polvos acrílicos mantienen un nicho en las fachadas expuestas a los rayos UV, mientras que las mezclas de etileno-cloruro de vinilo se utilizan en recubrimientos industriales que requieren resistencia química.
Las perspectivas de crecimiento dependen de la capacidad de los productores para mantener una consistencia constante en el secado por aspersión. La gama de Wacker, basada en recursos renovables, busca reducir la huella de carbono sin reducir la resistencia al corte. Celanese presentó el acetato de vinilo ECO-B con biocontenido certificado, dirigido a constructores que buscan declaraciones de sostenibilidad verificables. Por lo tanto, el mercado de polvos de polímeros redispersables muestra un doble impulso: seguridad de volumen en VAE y crecimiento de márgenes en subtipos especiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Los adhesivos para baldosas impulsan el aumento de la infraestructura
Los adhesivos para baldosas representaron el 37.74 % del mercado de polvos de polímero redispersables en 2025 debido al auge de los proyectos de renovación en la UE y la creciente modernización de propiedades en las megaciudades chinas. Las baldosas de mayor formato requieren una mayor adherencia a la tracción y un tiempo abierto más prolongado, lo que eleva las cargas de polímero hasta el 4 % del peso total del mortero. Los sistemas compuestos de aislamiento térmico externo aumentan a una tasa de crecimiento anual compuesta (TCAC) del 6.52 %, ya que los reguladores vinculan el rendimiento del aislamiento de fachadas con las emisiones de calefacción. Los polvos de polímero resistentes a los ciclos de congelación y descongelación cobran prioridad en las regiones nórdicas y alpinas.
Otras oportunidades emergentes, como las capas base autonivelantes, los kits de reparación de hormigón y los revoques bombeables, amplían la gama de productos disponibles. Los hallazgos científicos sobre la adherencia comparativa subrayan la preferencia por los morteros modificados con polímeros en fachadas vulnerables. Los segmentos de lechadas y aditivos para morteros se mantienen resilientes, impulsados por la demanda de acabados resistentes al color y a las grietas en las renovaciones de hoteles y comercios.
Por industria de usuario final: La estabilidad residencial se une al crecimiento de la infraestructura
La construcción residencial generó el 44.35 % del consumo mundial en 2025 gracias a los programas de vivienda continua en India y a la refinanciación con bajo interés en Estados Unidos. Los subsidios para la rehabilitación energética en Alemania intensificaron aún más la demanda de adhesivos reforzados con polímeros que mejoran la calidad del aire interior y el aislamiento. El sector de infraestructuras presenta la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5.98 %, gracias a que los programas nacionales financian carreteras, sistemas de agua y corredores de transporte público resilientes al clima. Los contratistas optan por lechadas de alta flexibilidad y morteros de reparación, que se espera que resistan a las vibraciones mecánicas y los choques térmicos en puentes y túneles.
Los usuarios comerciales e industriales conforman una base intermedia estable, que solicita polvos poliméricos a medida para sistemas de suelos, acabados para salas blancas y losas de contención química. Las oportunidades intersegmentales surgen cuando los productos para fachadas residenciales se utilizan para la modernización de edificios gubernamentales que también deben cumplir con los requisitos de cero emisiones netas. Por lo tanto, la diversidad de usuarios finales fortalece el mercado de polvos poliméricos redispersables ante las caídas en cualquier sector vertical de la construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
APAC Redispersible Polymer Powder Market
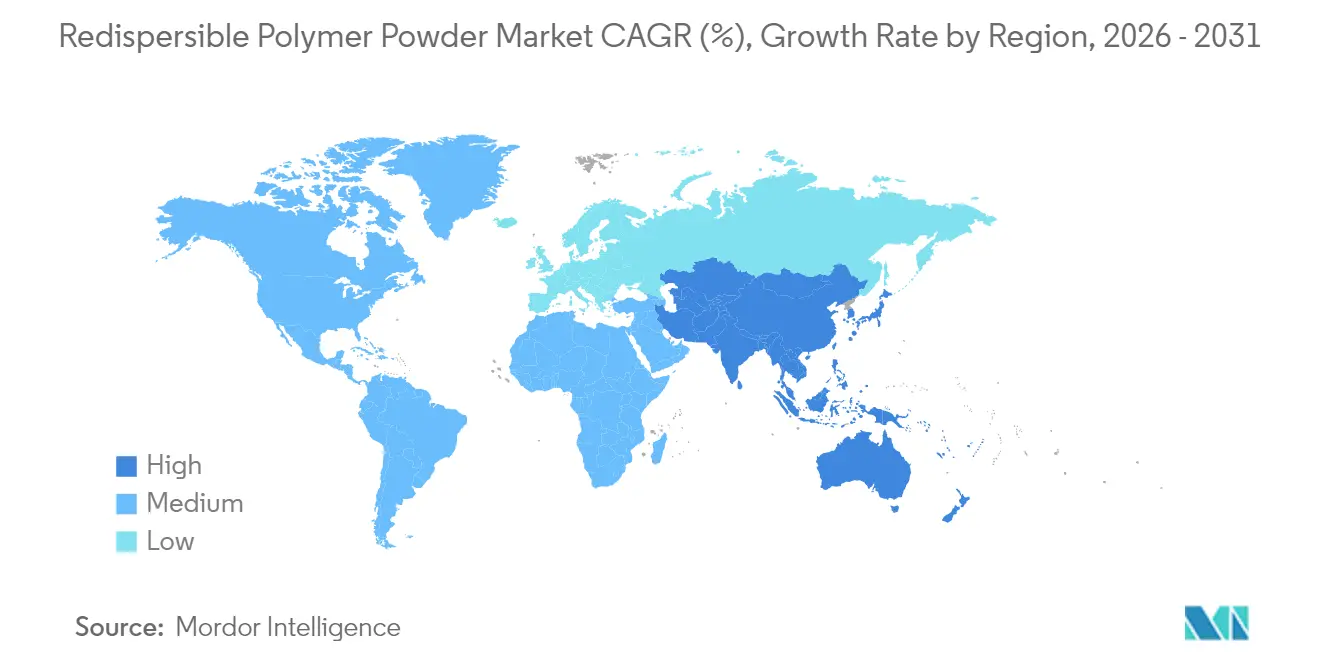
Asia-Pacífico domina el mercado de polvos de polímeros redispersables, registrando el 45.55 % del volumen global en 2025 y manteniendo la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.84 %. El estímulo gubernamental para proyectos ferroviarios, de carreteras y de vivienda asequible impulsa el uso base, mientras que los objetivos chinos de neutralidad de carbono fomentan los grados de polímeros con certificación ecológica. Los productores que localizan su capacidad, como hizo Sika con plantas gemelas en China e Indonesia, obtienen beneficios aduaneros y de transporte, a la vez que garantizan la fiabilidad del suministro. El resultado es una inclinación estructural de la demanda global hacia la región.
North America and Europe Redispersible Polymer Powder Market
Norteamérica y Europa preservan su cuota de mercado gracias a estrictas normativas de rendimiento energético y un amplio parque de materiales para renovación. El fondo de subvenciones del Departamento de Energía de EE. UU., de 240 millones de dólares estadounidenses, impulsa la adopción estatal de códigos avanzados y orienta a los constructores hacia soluciones de polímeros que reducen los puentes térmicos. Las directivas de la UE sobre la presentación de informes de carbono incorporado aceleran la adopción de polvos VAE-VeoVa de origen biológico. Las redes de distribución consolidadas en ambas regiones permiten la entrega puntual de grados personalizados, lo que explica los sólidos márgenes, a pesar de que el crecimiento absoluto se sitúa por debajo del de Asia-Pacífico.
South America and MEA Redispersible Polymer Powder Market
Sudamérica, Oriente Medio y África impulsan el crecimiento a medida que las megaciudades renuevan sus corredores de transporte y su infraestructura costera resistente al cambio climático. La agenda NEOM de Arabia Saudita, basada en robótica y con un presupuesto de 1.3 millones de SAR, establece protocolos de adquisición que priorizan los aglutinantes de alta durabilidad. Brasil canaliza el estímulo a la infraestructura hacia la rehabilitación de alcantarillado y carreteras, impulsando la demanda de polímeros para morteros de reparación. La escasez de suministro local invita a la creación de empresas conjuntas con actores globales que transfieren tecnología y aprovechan las materias primas autóctonas.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y acetílicas (etileno, ácido acético y monómero de acetato de vinilo), que se polimerizan en látex (generalmente VAE o acrílico) y luego se convierten en polvo polimérico redispersable mediante secado por pulverización. Los coloides protectores (en particular el alcohol polivinílico) y los aditivos antiaglomerantes son insumos intermedios fundamentales, ya que afectan la redispersabilidad, la estabilidad de almacenamiento y el cumplimiento de las normativas sobre compuestos orgánicos volátiles (COV) en sistemas de mezcla seca.
Los productores integrados que aseguran monómeros en la fase inicial y operan activos de emulsión a polvo gestionan mejor la volatilidad que los operadores de secado por aspersión independientes o por contrato, especialmente tras las fluctuaciones de precios del monómero de acetato de vinilo posteriores a 2024, mencionadas en el contexto del mercado. En la fase posterior, la cadena pasa por formuladores de productos químicos para la construcción y productores de mortero seco, y luego se distribuye a través de los canales de materiales de construcción. En China, la adquisición está cambiando hacia modelos directos de fábrica a distribuidor que reducen los intermediarios, al tiempo que endurecen las condiciones comerciales para los comerciantes más pequeños. La presencia de plantas de fabricación se concentra en torno a los principales centros de productos químicos para la construcción (especialmente China y Alemania), donde la proximidad a la infraestructura petroquímica y la logística de exportación favorecen el control de costes y plazos de entrega.
Panorama competitivo
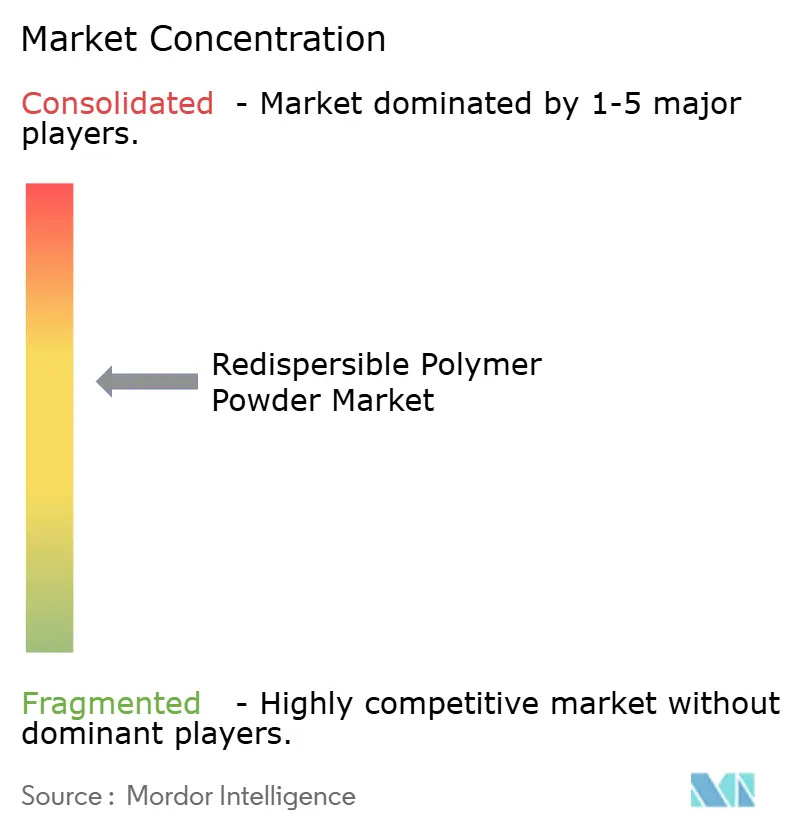
El mercado de polvos de polímeros redispersables se mantiene moderadamente concentrado. BASF, Wacker Chemie y Dow aprovechan materias primas integradas y centros técnicos globales para mantener su poder de fijación de precios. El proyecto Zhanjiang Verbund de BASF, con un presupuesto de 10 XNUMX millones de dólares, refuerza la capacidad a granel, junto con las energías renovables, mientras que la modernización de Wacker en Nanjing añadió un reactor y un secador por aspersión, enfocados en la expansión de VAE. Dow canalizó capital hacia la línea de propilenglicol de Tailandia para asegurar la flexibilidad en la fase inicial.
Celanese expandió su cadena de acetilo al ampliar su capacidad de producción de ácido acético en Texas y Nanjing para neutralizar la volatilidad del acetato de vinilo. El liderazgo en sostenibilidad se consolida mediante certificaciones de origen biológico y cadenas de suministro bajas en carbono, factores clave a medida que los compradores públicos endurecen las especificaciones de carbono incorporado. Las empresas regionales más pequeñas se enfrentan al aumento de los costos de cumplimiento normativo y las demandas tecnológicas, una dinámica que impulsa fusiones, como el lanzamiento de JSC Pigment en Rusia en 2025 para internalizar la demanda nacional.
La competencia en el espacio blanco se centra ahora en la impresión 3D y la mampostería automatizada, donde las mezclas de polímeros a medida ofrecen estabilidad de forma. Los pioneros en la adopción colaboran con empresas emergentes de fabricación aditiva, posicionando a las empresas establecidas en nichos premium y reforzando su cuota de mercado en el mercado de polvos de polímeros redispersables.
Líderes de la industria de polvos de polímeros redispersables
Wacker Chemie AG
Corporación Celanese
BASF SE
Dow Inc.
Sintómero plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Wacker Chemie AG implementó un aumento de precios de hasta un 15 % para varios productos poliméricos, incluidos los polvos poliméricos redispersables, en sus plantas de fabricación europeas y americanas, con vigencia a partir del 1 de junio de 2026. Este cambio reflejó la continua presión sobre los costos en los principales mercados finales y reforzó el papel de los grandes proveedores en la redefinición de los precios de referencia para las cadenas de valor del mortero seco.
- Mayo de 2025: Wacker Chemie AG aumentó los precios hasta un 5 % para sus productos de emulsión y polímeros en polvo redispersables fabricados en Europa y Estados Unidos, con vigencia a partir del 1 de mayo de 2025. Este ajuste se debió al aumento de los costos de las materias primas y la logística, lo que afectó la rentabilidad de las formulaciones para los fabricantes de adhesivos para baldosas y sistemas ETICS que trabajan con ciclos de contrato cortos.
- Septiembre de 2024: BASF SE publicó una solicitud de patente (US20240301272A1) sobre composiciones de polvo polimérico dispersables en agua para cementación en formaciones subterráneas mediante polímeros de estireno-butadieno. La divulgación pone de relieve la continua investigación y desarrollo en químicas de polvo especializadas que pueden ampliar el uso de polvos redispersables más allá de los morteros de construcción convencionales, hacia aplicaciones de cementación de alto rendimiento.


Alcance del informe del mercado global de polvos de polímeros redispersables
El informe de mercado Polvo de polímero redispersable incluye:
| Acetato de vinilo-etileno (VAE) |
| Acetato de vinilo/éster vinílico del ácido versático (VAE-VeoVa) |
| Polvos acrílicos |
| Otros tipos (etileno-cloruro de vinilo, estireno-butadieno, etc.) |
| Yesos y Revoques |
| Adhesivos para azulejos |
| Lechadas |
| Aditivos de Mortero |
| Otras aplicaciones (Sistemas Compuestos de Aislamiento Térmico Exterior (ETICS), etc.) |
| Residencial |
| Comercial |
| Industrial / Institucional |
| Infraestructura |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Acetato de vinilo-etileno (VAE) | |
| Acetato de vinilo/éster vinílico del ácido versático (VAE-VeoVa) | ||
| Polvos acrílicos | ||
| Otros tipos (etileno-cloruro de vinilo, estireno-butadieno, etc.) | ||
| por Aplicación | Yesos y Revoques | |
| Adhesivos para azulejos | ||
| Lechadas | ||
| Aditivos de Mortero | ||
| Otras aplicaciones (Sistemas Compuestos de Aislamiento Térmico Exterior (ETICS), etc.) | ||
| Por industria del usuario final | Residencial | |
| Comercial | ||
| Industrial / Institucional | ||
| Infraestructura | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de polvo de polímero redispersable?
El tamaño del mercado de polvo de polímero redispersable fue de USD 1.97 millones en 2026 y se proyecta que alcance los USD 2.59 millones para 2031.
¿Qué tipo de producto tiene la mayor participación?
El acetato de vinilo-etileno representa el 46.62% de la cuota de mercado, lo que lo convierte en el grado más utilizado.
¿Por qué Asia-Pacífico está creciendo más rápido que otras regiones?
La región de Asia y el Pacífico se beneficia de grandes programas de infraestructura en China e India, junto con inversiones de producción localizadas que acortan las cadenas de suministro y reducen los costos.
¿Cómo influyen los códigos de construcción energéticamente eficientes en la demanda?
Los códigos más estrictos obligan a los constructores a utilizar materiales que mejoren el rendimiento térmico y reduzcan el carbono incorporado, aumentando así la adopción de polvos poliméricos de alto rendimiento formulados con componentes de origen biológico o con bajo contenido de COV.
¿Qué impulsa la adopción de polvos poliméricos en el hormigón impreso en 3D?
La fabricación aditiva se basa en una reología precisa y una rápida formación de películas, propiedades proporcionadas por polvos de polímero personalizados que garantizan la estabilidad de la forma y la durabilidad a largo plazo.
Última actualización de la página:



