

Tamaño y participación en el mercado de sensores Reed
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
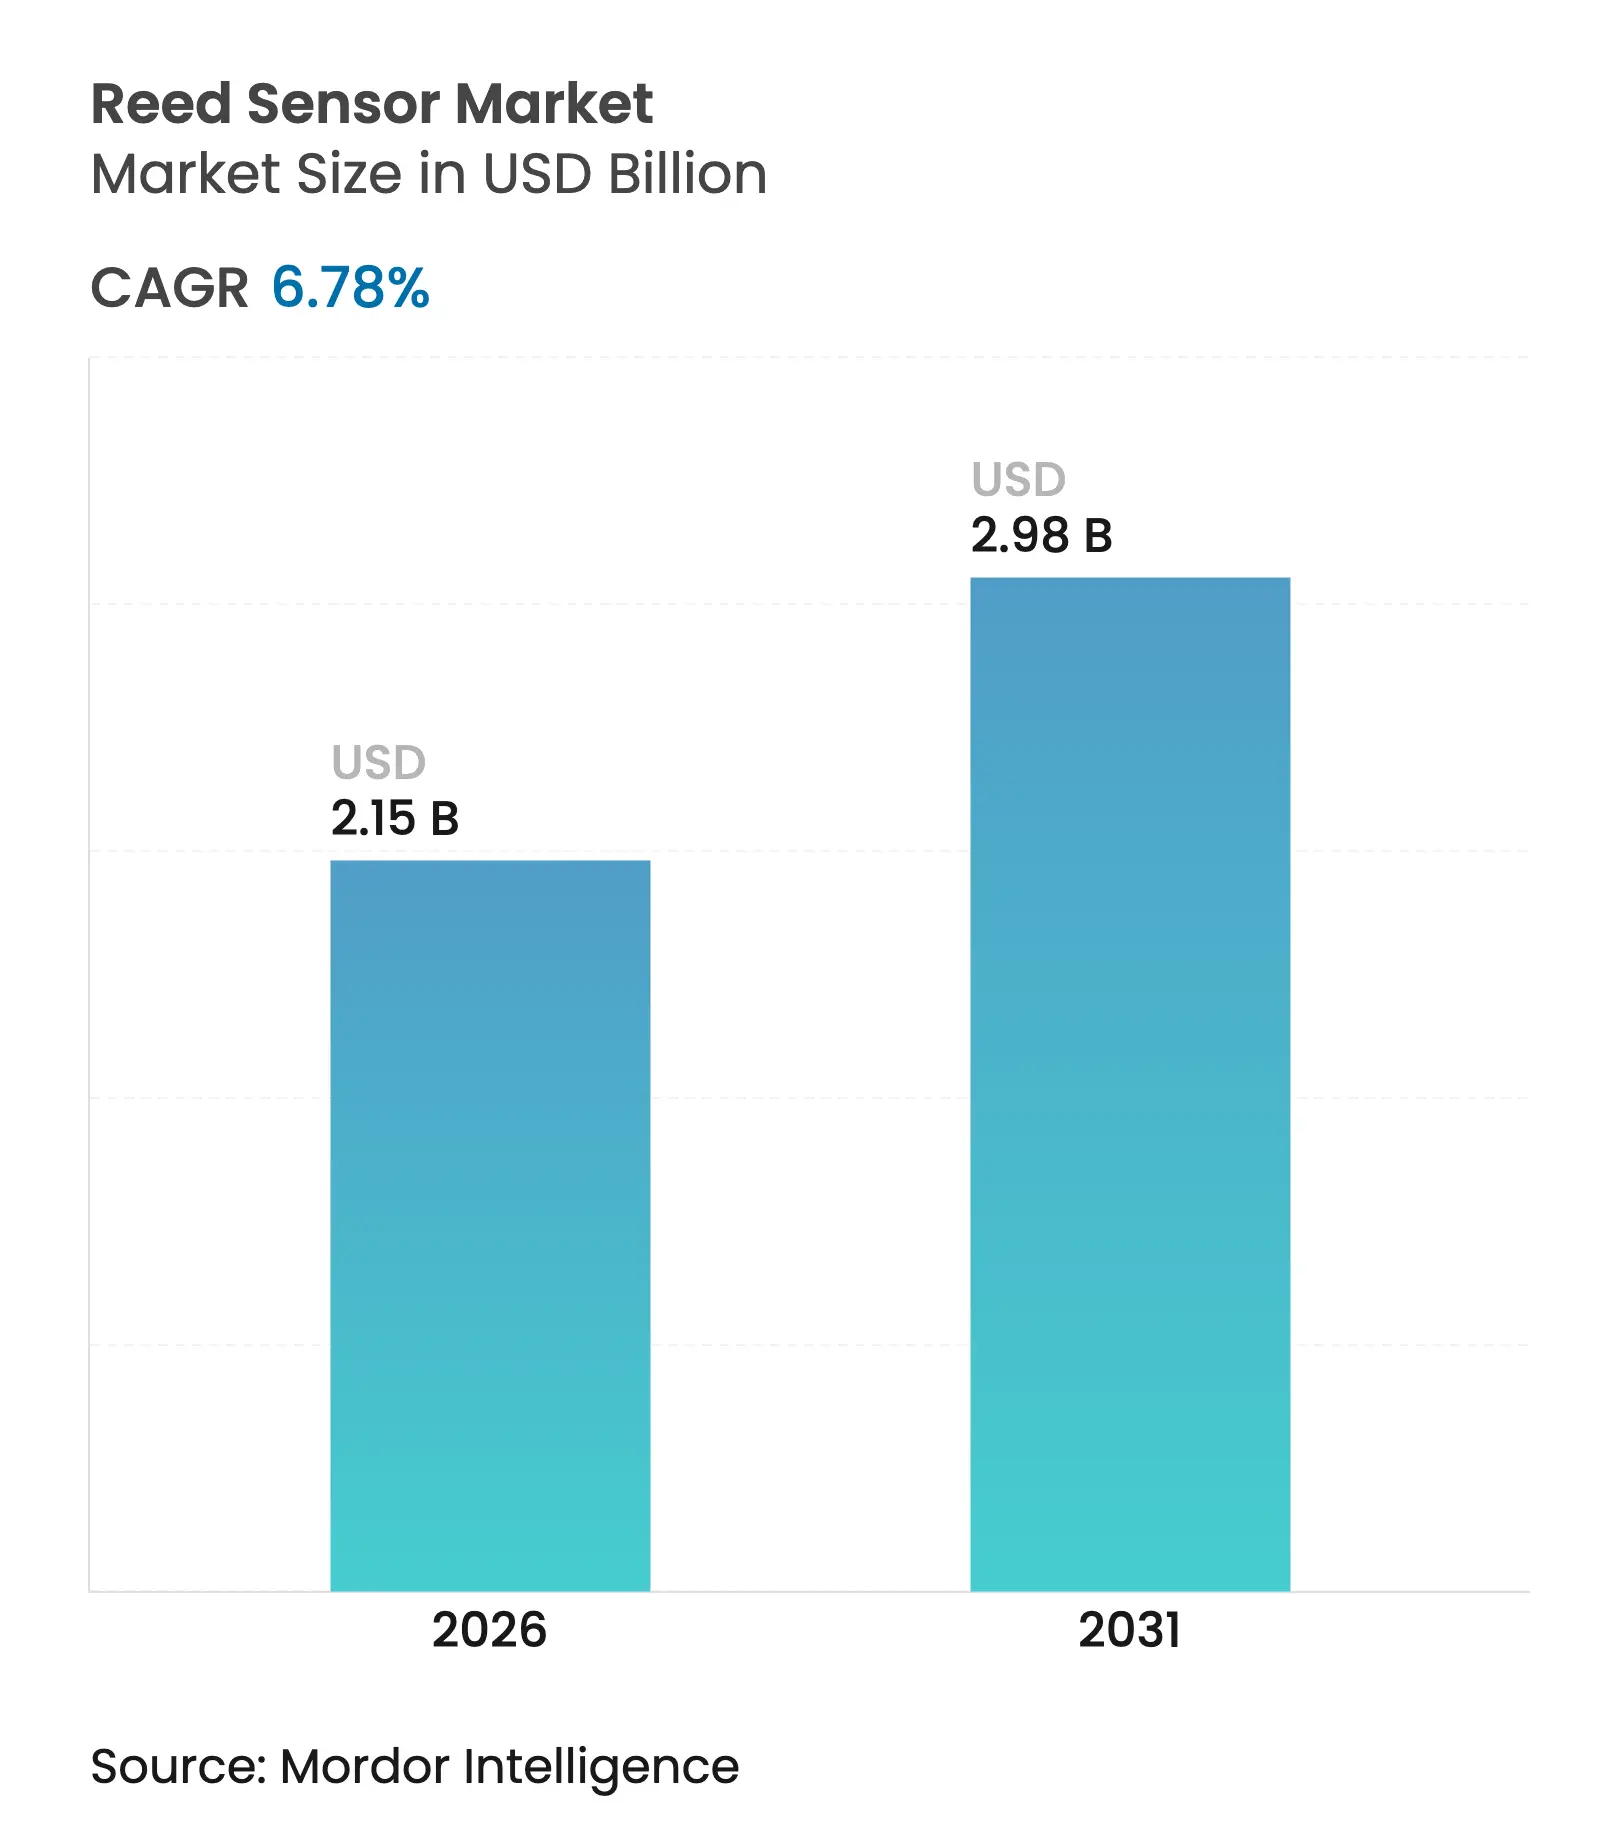
| Tamaño del mercado (2026) | USD 2.15 mil millones |
| Tamaño del mercado (2031) | USD 2.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.78% CAGR |
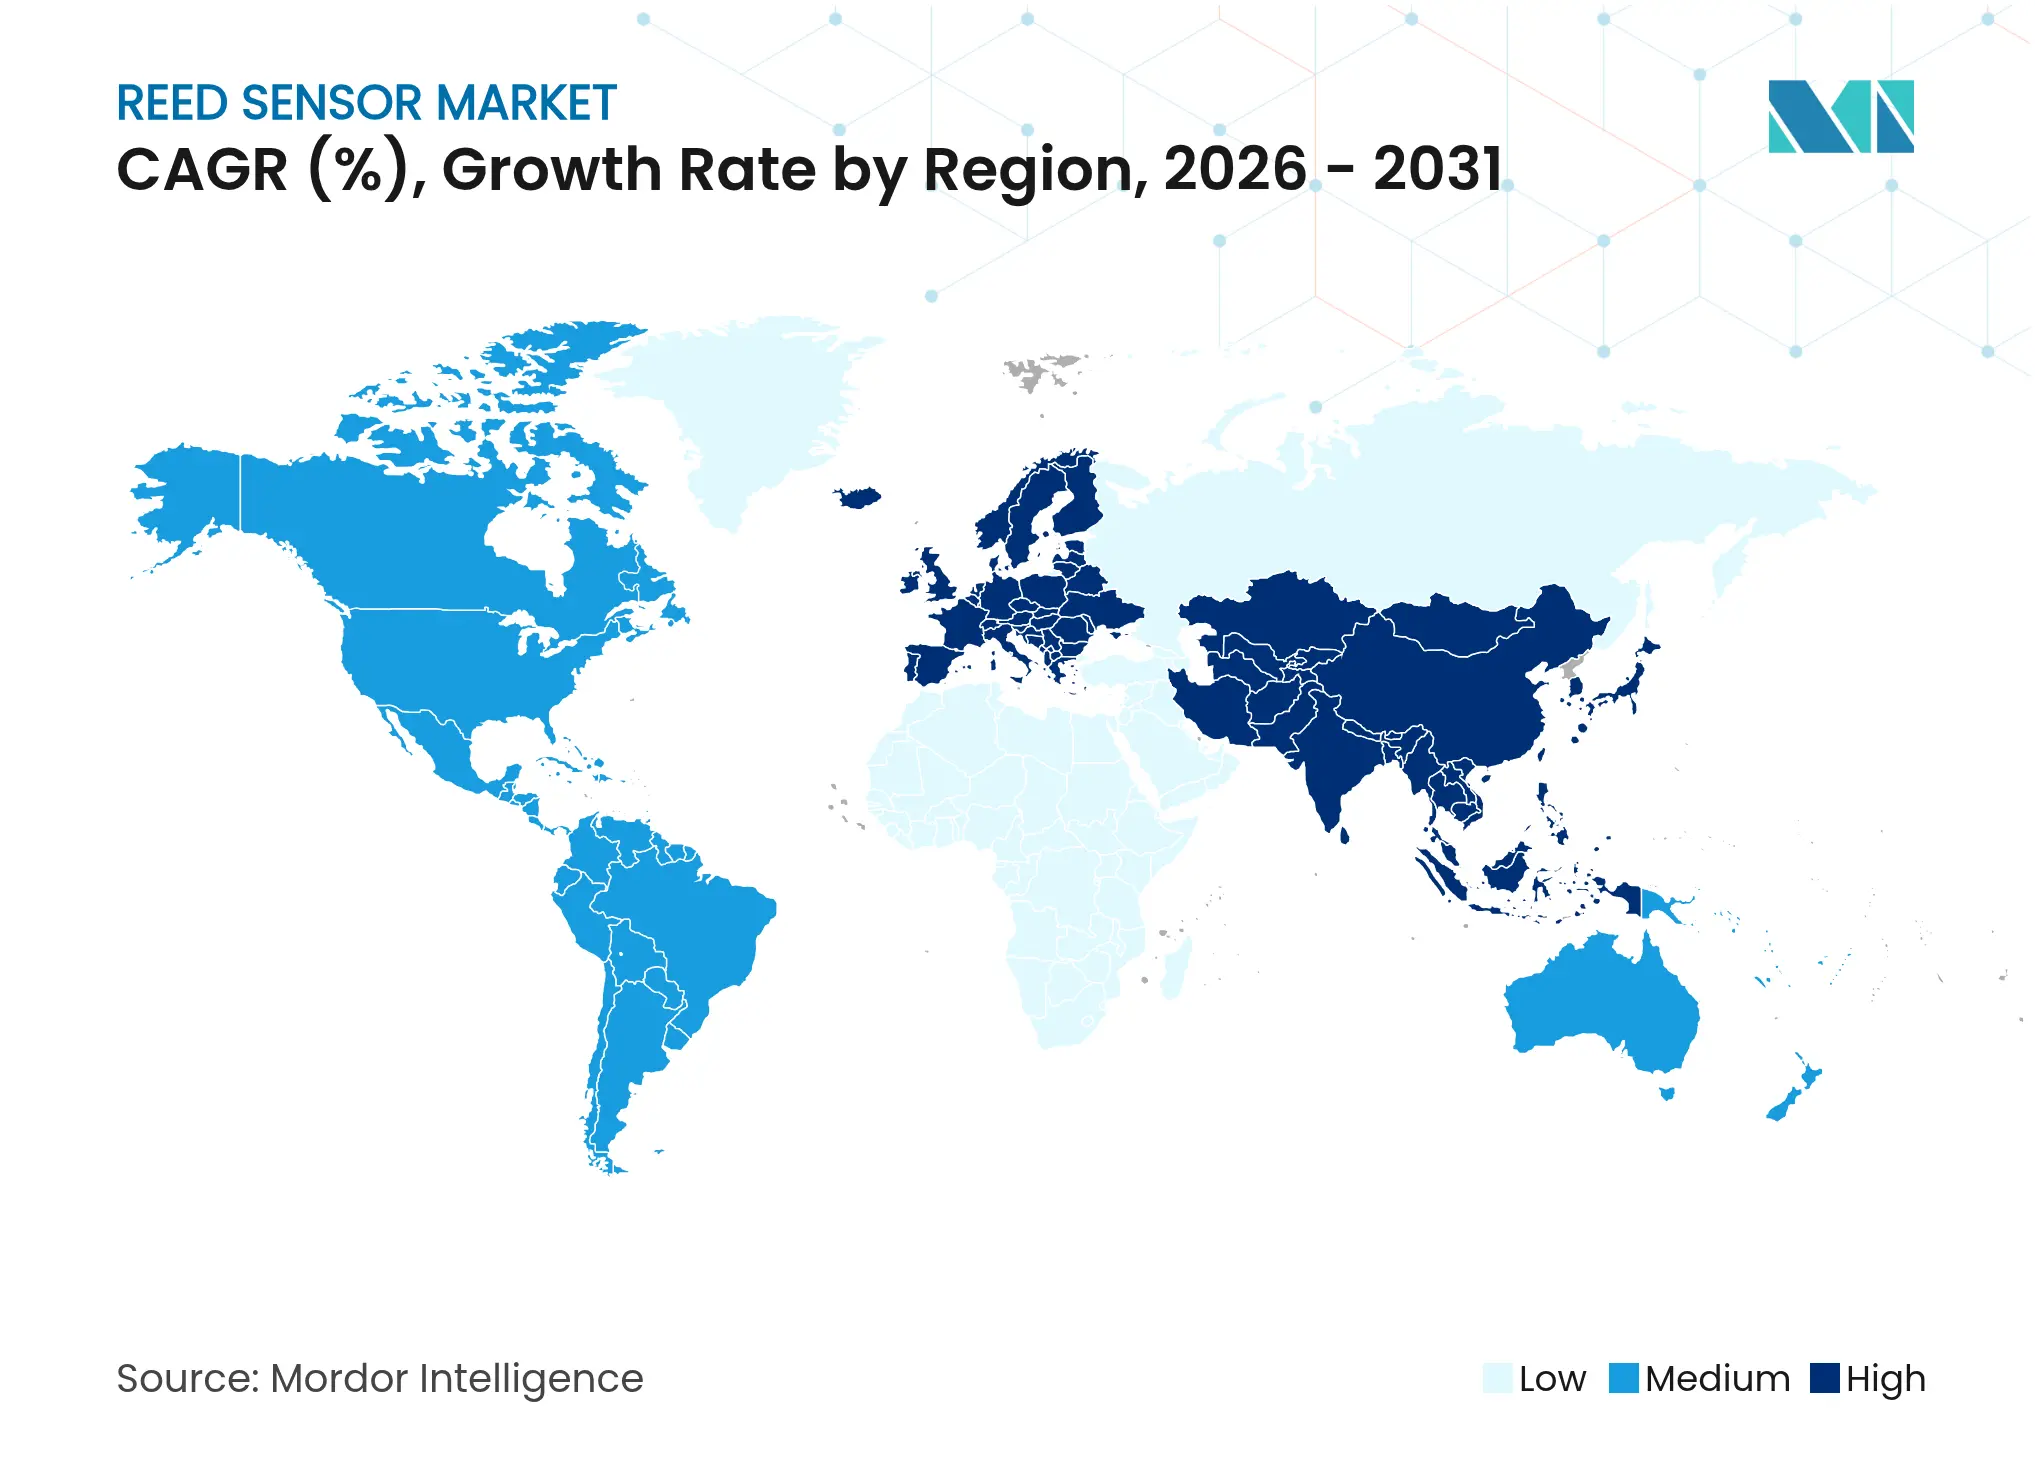
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
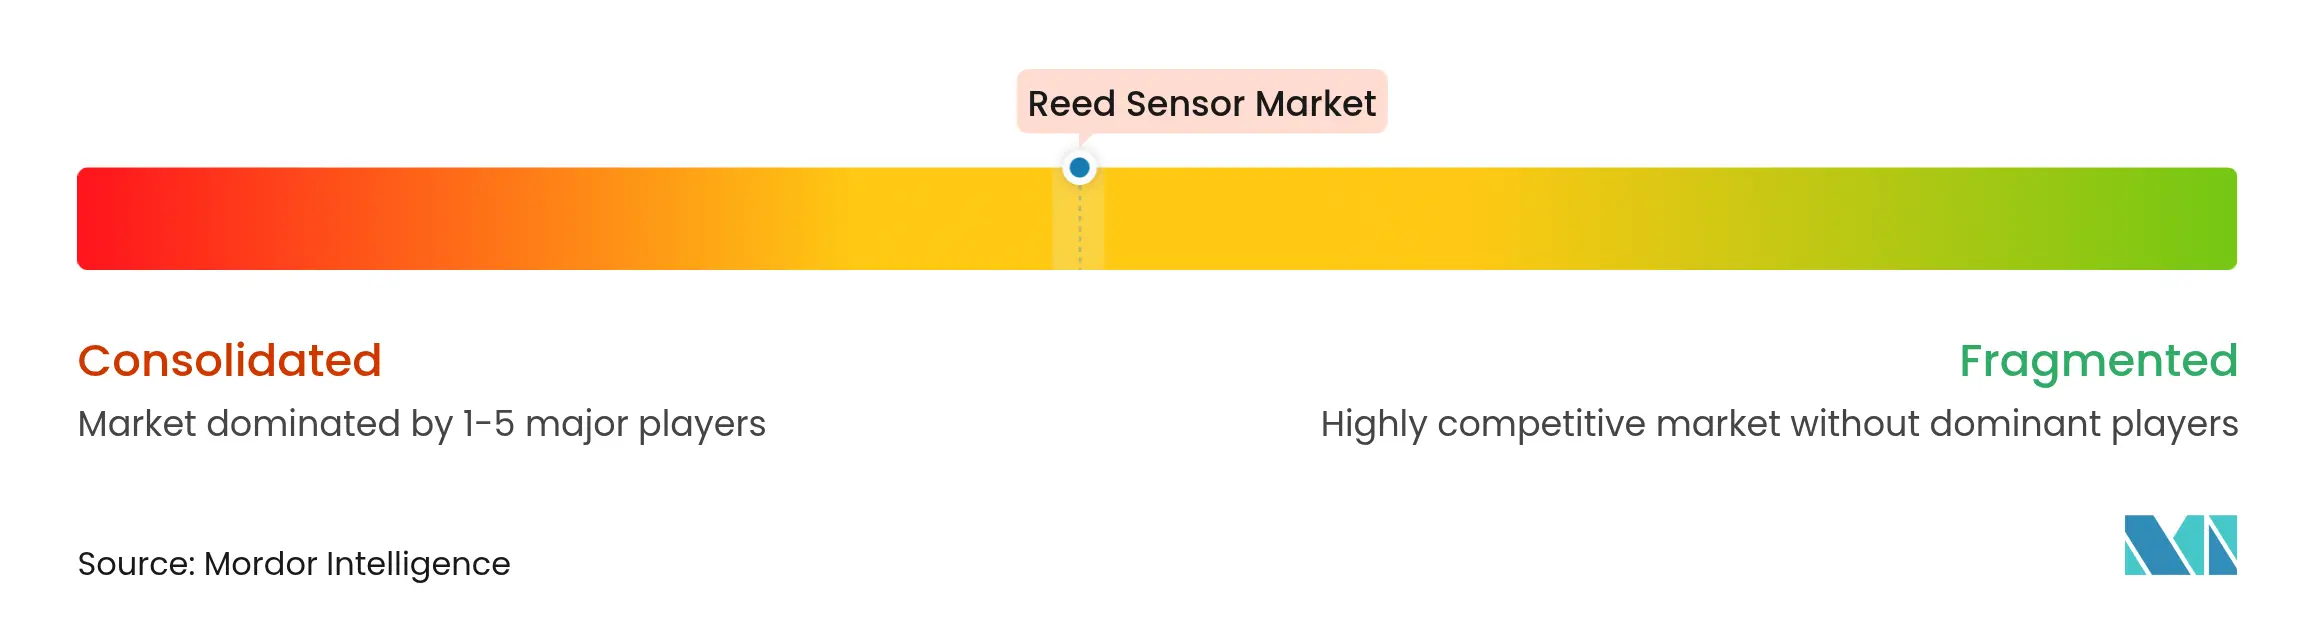
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sensores Reed por Mordor Intelligence
El tamaño del mercado de sensores Reed se valoró en 2.01 millones de dólares en 2025 y se estima que crecerá de 2.15 millones de dólares en 2026 a 2.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.78 % durante el período de pronóstico (2026-2031). La creciente demanda de conmutación intrínsecamente segura y herméticamente sellada en paquetes de baterías de vehículos eléctricos, pilas de combustible de hidrógeno y carcasas de medidores inteligentes para exteriores respalda esta expansión. El mercado de sensores Reed continúa defendiendo su nicho frente a las alternativas Hall y TMR de estado sólido, ofreciendo un funcionamiento sin chispas, cero consumo de energía en espera y una fiabilidad de campo demostrada de 20 años en condiciones adversas. Asia-Pacífico sigue siendo el motor de la producción, pero el impulso regulatorio de Europa hacia las energías renovables y la seguridad funcional impulsa el crecimiento regional más rápido. La intensidad competitiva es moderada: los líderes mundiales aprovechan la escala, el procesamiento de vidrio integrado verticalmente y las innovaciones en materiales como los contactos nanoestructurados para prolongar la vida útil del producto y reducir los costos.
Conclusiones clave del informe
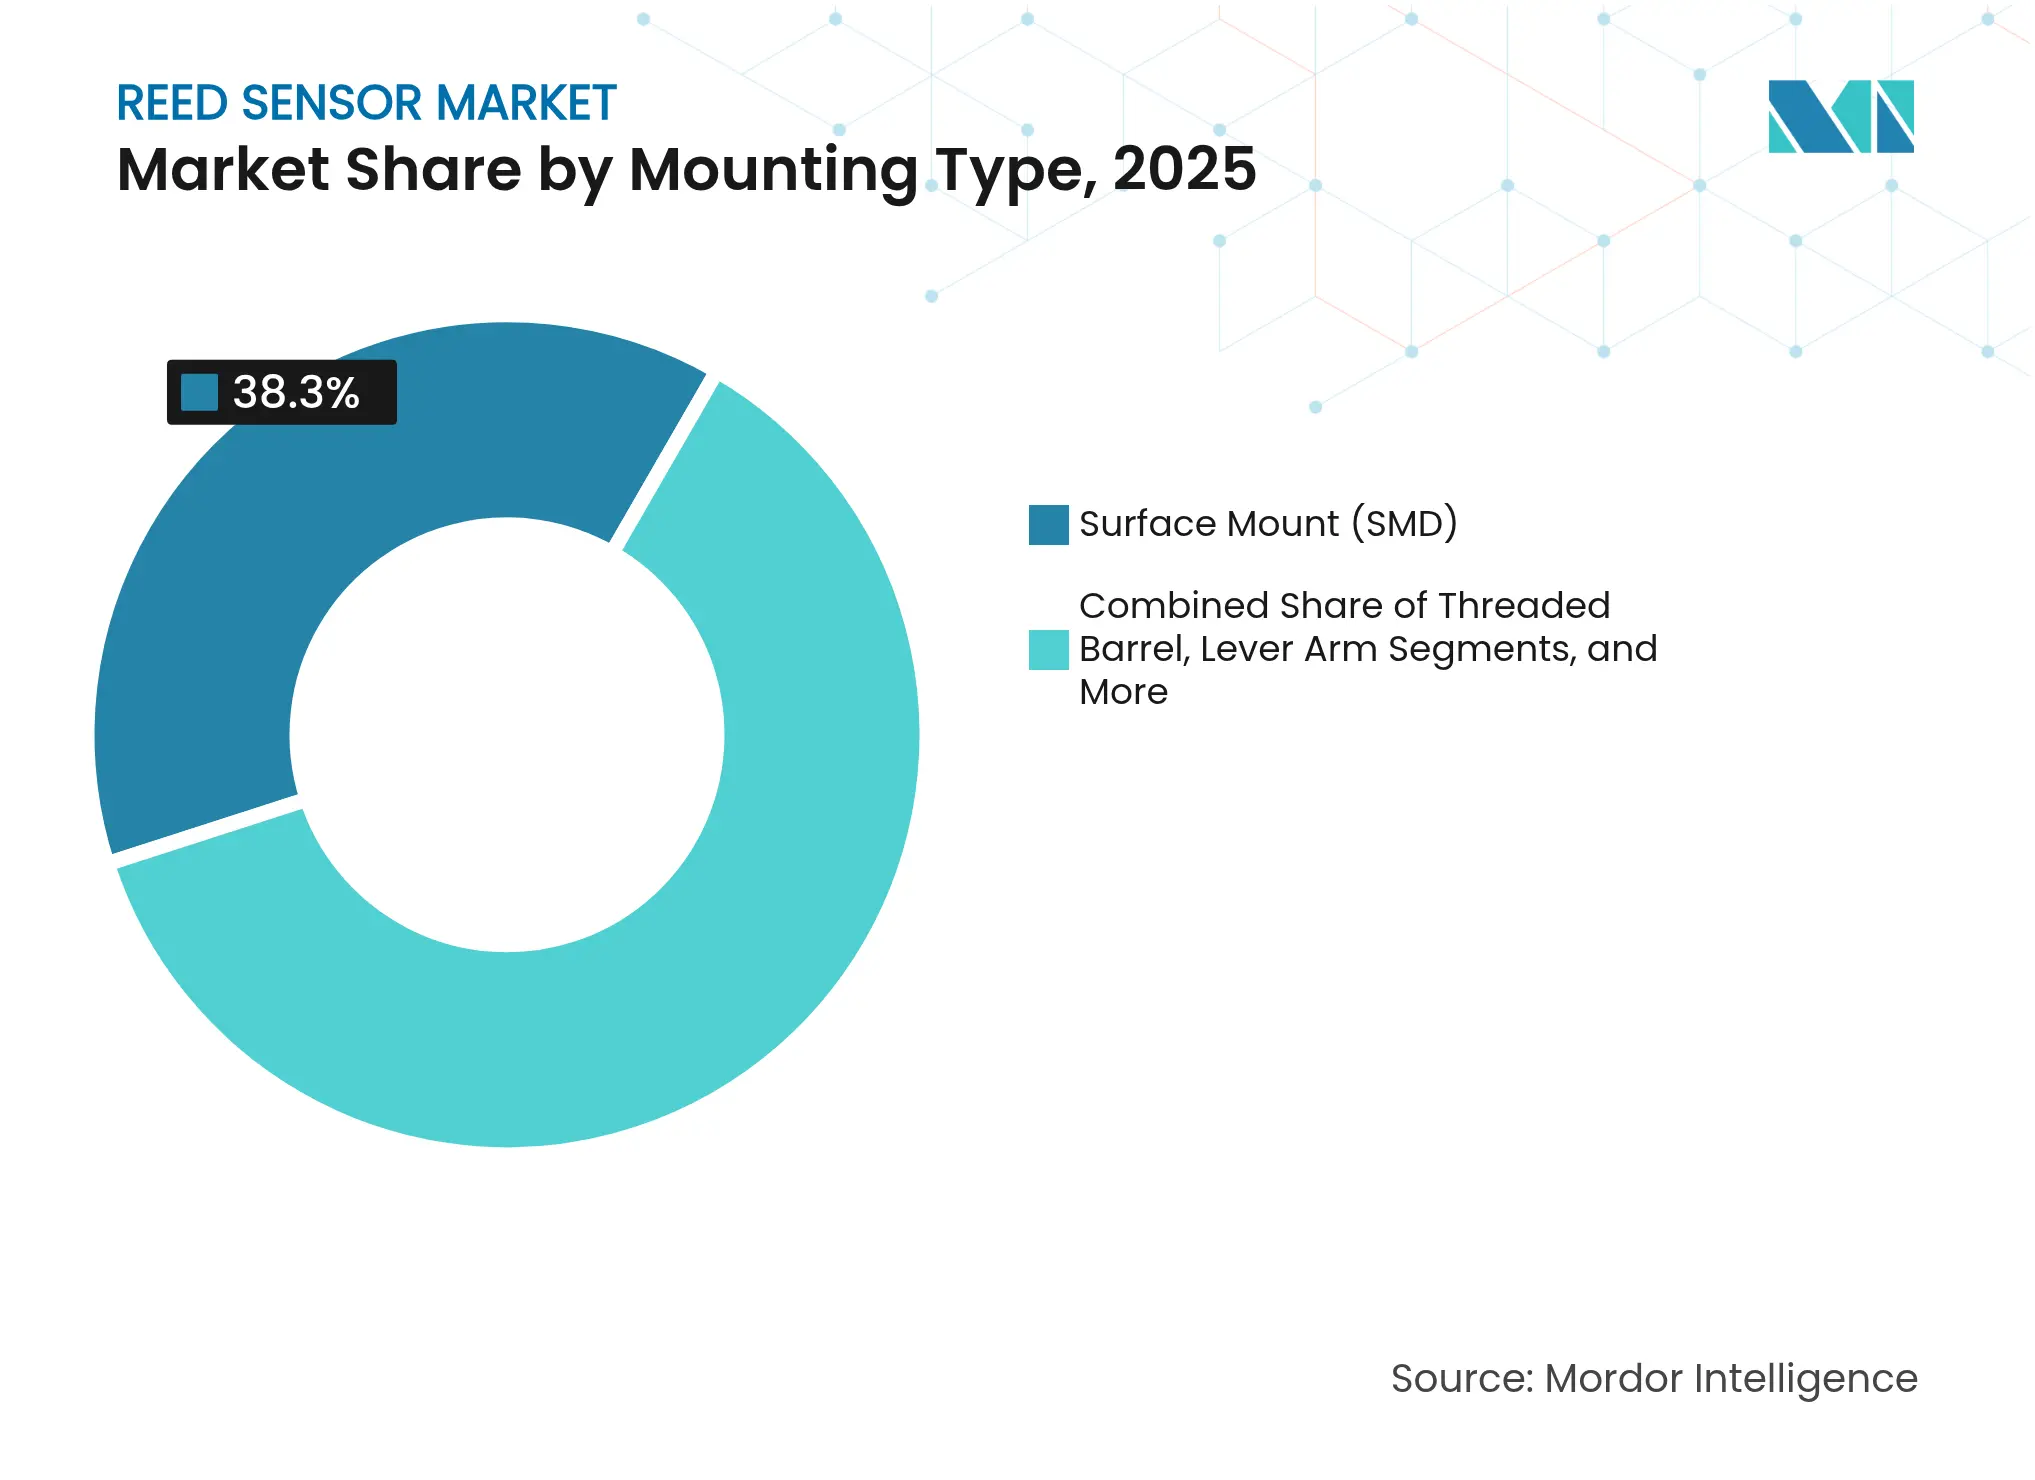
- Por tipo de montaje, los dispositivos de montaje superficial capturaron el 38.30 % del tamaño del mercado de sensores de lengüeta en 2025; se proyecta que los tipos de barril roscado crecerán a una CAGR del 8.05 % hasta 2031.
- Por configuración de contactos, los conmutadores de Formulario A tuvieron una participación en los ingresos del 40.85 % en 2025, mientras que los modelos de enclavamiento de Formulario E registran la CAGR más alta del 8.22 % hasta 2031.
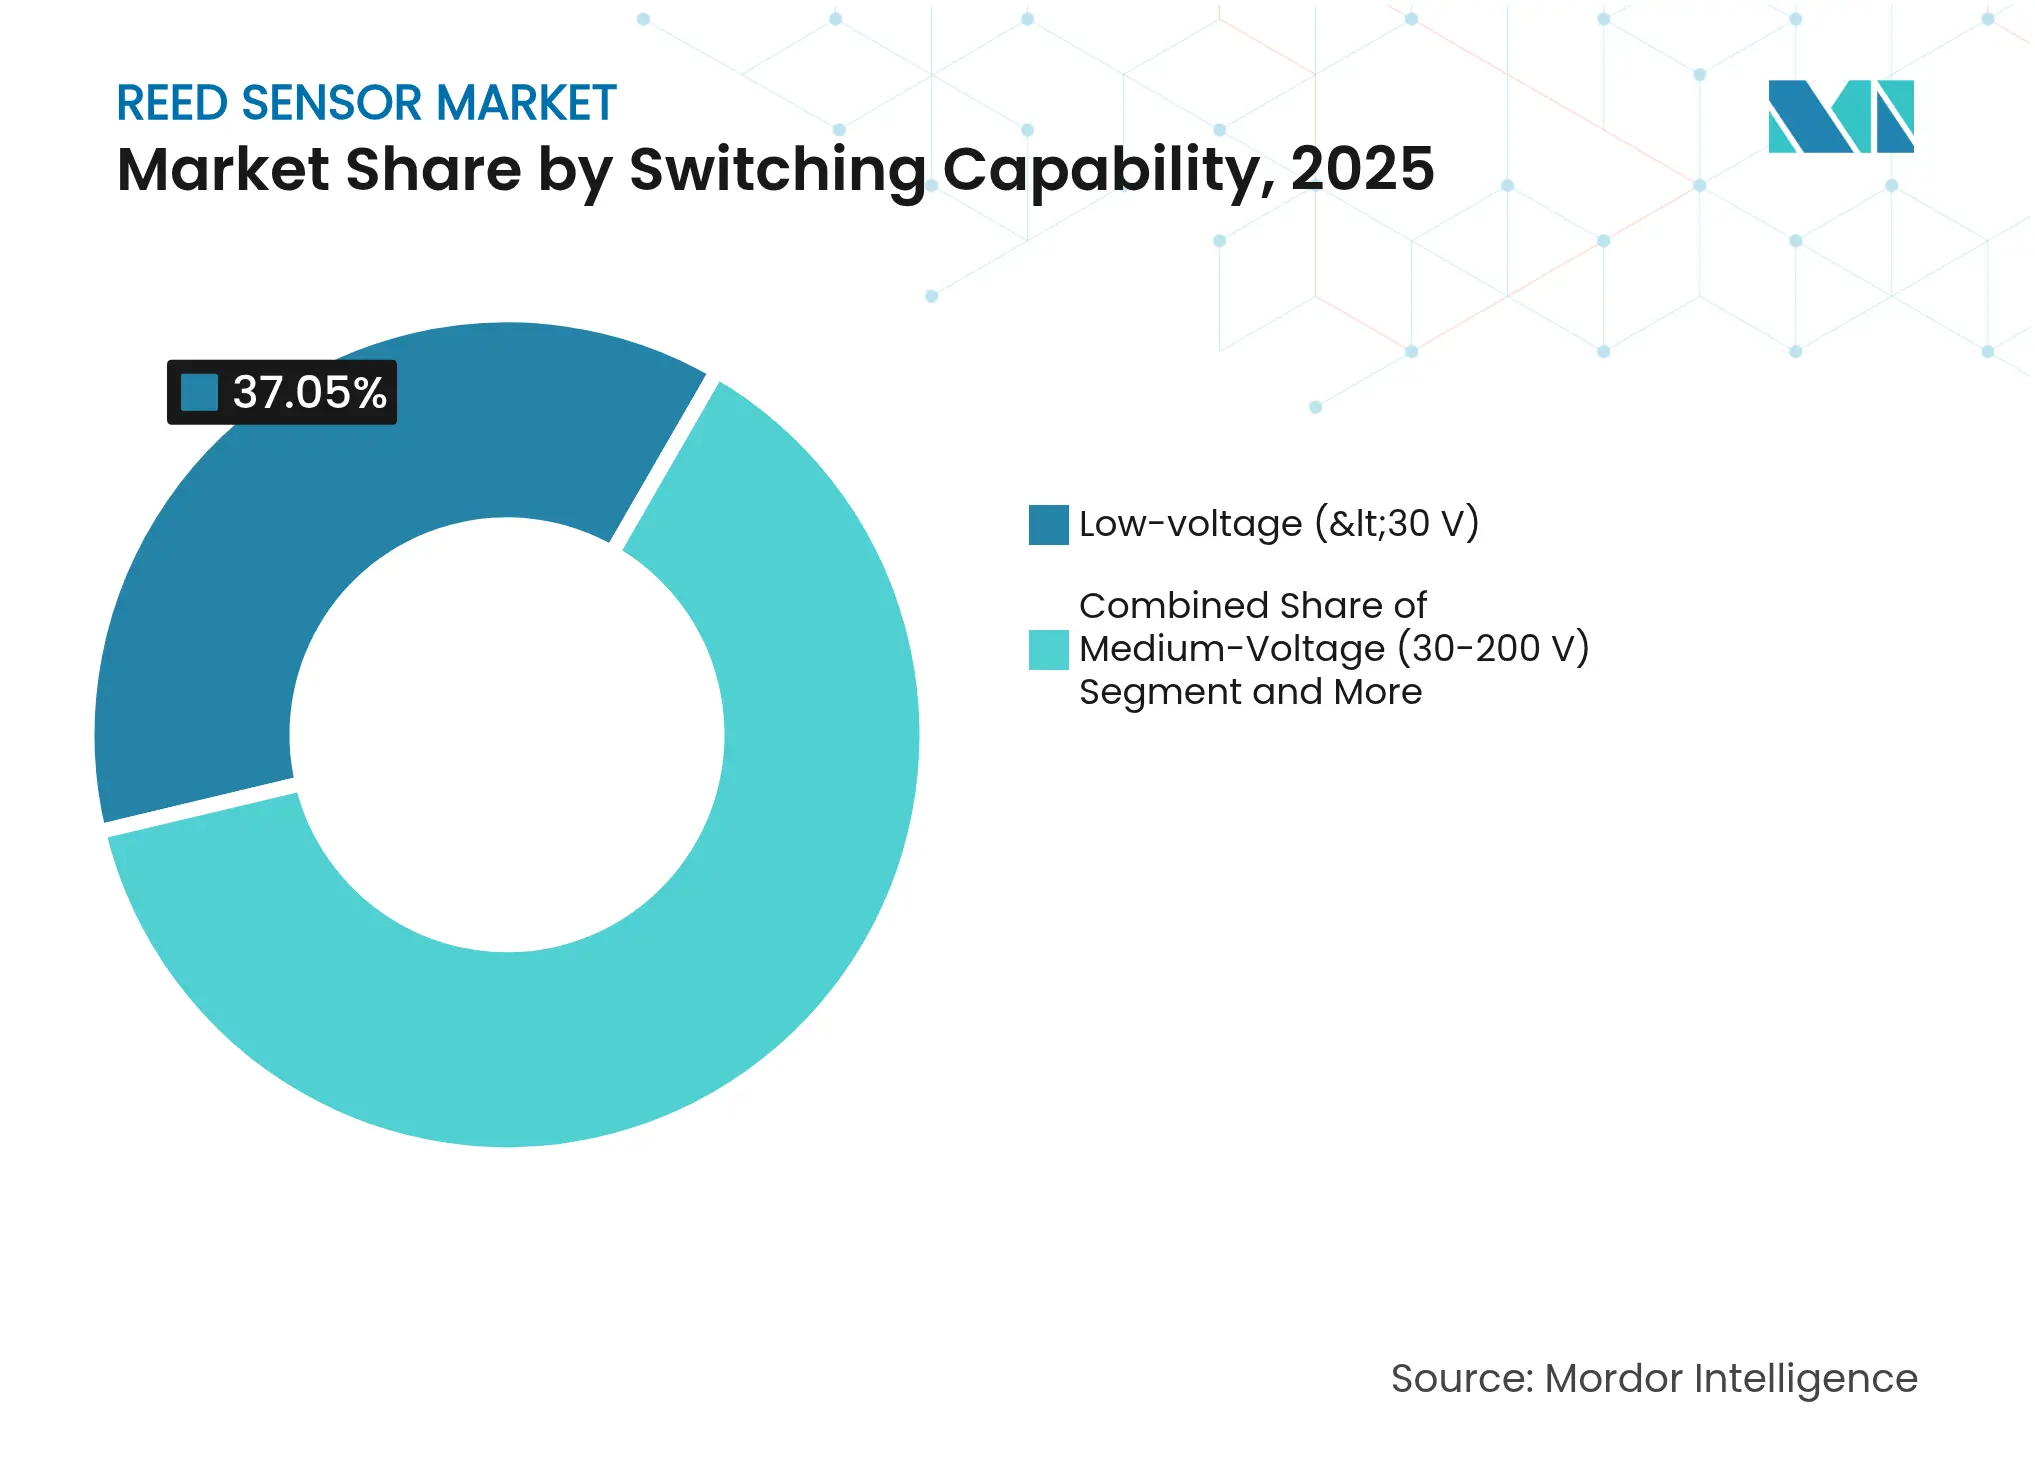
- Por capacidad de conmutación, los productos de bajo voltaje (<30 V) representaron el 37.05 % del tamaño del mercado de sensores de lengüeta en 2025; las variantes de alto voltaje (>200 V) se expanden más rápido con una CAGR del 8.79 % gracias a los sistemas de carga de vehículos eléctricos.
- Por aplicación, el segmento automotriz lideró con el 31.05% de la participación de mercado de sensores de lengüeta en 2025, mientras que la automatización industrial y la robótica avanzan a una CAGR del 9.12% hasta 2031.
- Por geografía, Asia-Pacífico controló el 40.10% del mercado de sensores de lengüeta en 2025, mientras que Europa exhibe la CAGR más alta del 8.25% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores Reed
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la medición de redes inteligentes de bajo consumo | + 1.8% | Europa y América del Norte son pioneros y se expanden a nivel mundial | Mediano plazo (2-4 años) |
| Adopción de la gestión de baterías para vehículos eléctricos | + 2.1% | Crecimiento central en Asia-Pacífico con repercusión en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Modernización y automatización de la industria 4.0 | + 1.5% | Global, concentrado en los principales centros de fabricación | Largo plazo (≥ 4 años) |
| Proliferación de dispositivos IoT y hogares inteligentes | + 1.2% | América del Norte y la UE lideran; se aceleran en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sistemas de seguridad de pilas de combustible de hidrógeno | + 0.8% | Adopción temprana en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Minisensores de dispositivos médicos desechables | + 0.6% | Demanda global y adopción acelerada por aprobaciones regulatorias | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la medición de redes inteligentes de bajo consumo
Las empresas de servicios públicos que reemplazan los medidores antiguos con dispositivos inteligentes sin mantenimiento de 20 años especifican cada vez más interruptores de láminas para el conteo de pulsos porque la actuación magnética no consume energía en espera. [1] Kamstrup, “Smart Electricity Meters for the Intelligent Grid”, kamstrup.com El sellado hermético evita la condensación en las carcasas exteriores, extendiendo la vida útil en un rango de -40 °C a +85 °C. Los despliegues a gran escala de empresas como Gridspertise, que ahora superan los 108 millones de unidades, confirman la escalabilidad de los diseños basados en láminas. [2] Gridspertise, “Smart Meters: The Founding Element for Preparing Grids to the Future”, gridspertise.com Tauron Dystrybucja de Polonia ya administra 5.6 millones de clientes a través de lectura automatizada que depende de la integridad del pulso magnético. La continua digitalización de la red hasta 2030 mantiene la demanda de conmutación robusta e independiente de la batería.
Adopción de la gestión de baterías para vehículos eléctricos
Los paquetes de baterías de los vehículos eléctricos y de hidrógeno requieren un sistema fiable y sin chispas para detectar la posición y las fugas. El sensor de temperatura del rotor del motor eléctrico de Continental reduce el error de temperatura a 3 °C, optimizando así la eficiencia del imán. El sensor de fugas de electrolito de Honeywell ofrece un margen de advertencia de 20 minutos para eventos de desbordamiento térmico, utilizando contactos herméticamente sellados para evitar fuentes de ignición. Marquardt utiliza elementos de láminas en los monitores de voltaje de las celdas de hidrógeno para detectar fugas de H₂ antes de que se produzcan fallos catastróficos. Por lo tanto, la aceleración de la adopción de vehículos eléctricos (VE) añade un aumento de 2.1 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado de sensores de láminas.
Modernización y automatización de la industria 4.0
Las fábricas que se actualizan a los estándares de la Industria 4.0 incorporan sensores de posición magnéticos a innumerables cilindros neumáticos. Los interruptores de láminas resisten la vibración y la interferencia electromagnética (EMI) inducida por la soldadura, que a menudo desactiva los sensores de estado sólido. Los proyectos de robótica chinos muestran que los proveedores locales están escalando los diseños de láminas para competir globalmente, lo que refuerza la adopción nacional. Aunque los sistemas inductivos alcanzan velocidades de respuesta de 10 kHz, las líneas con precios competitivos aún prefieren los componentes de láminas para una retroalimentación simple de encendido/apagado, lo que proporciona una resistencia a largo plazo para el mercado de sensores de láminas.
Proliferación de dispositivos IoT y hogares inteligentes
Los contactos de puertas y ventanas en kits de seguridad caseros pueden funcionar durante cinco años con una pila de botón, ya que los interruptores de láminas no consumen corriente hasta que se activan. La investigación académica sobre alertas de retrodispersión LoRa, activadas por cambios de estado magnético, permite la detección de intrusiones sin batería a un alcance de 1 km. A medida que proliferan las cerraduras inteligentes con tecnología Matter, los estándares de interoperabilidad aún requieren la sencilla señal de circuito abierto a prueba de fallos que proporciona un sensor de láminas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución de sensor de estado sólido (Hall/TMR) | –1.4% | La erosión más rápida y global en aplicaciones automotrices | Corto plazo (≤ 2 años) |
| Problemas de fiabilidad en zonas de alta vibración | –0.8% | Automatización industrial y entornos de automoción | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro de tubos de vidrio | –0.6% | Globalmente, la exposición es mayor donde el vidrio especializado es escaso | Largo plazo (≥ 4 años) |
| Problemas de EMI en sistemas de propulsión de vehículos eléctricos densos | –0.4% | Principalmente sector automovilístico, especialmente vehículos eléctricos. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitución de sensores de estado sólido
Los circuitos integrados Hall y TMR ahora se envían con diagnósticos en el paquete y cumplimiento ASIL-D, lo que aumenta la presión competitiva en los módulos de dirección y pedales para automóviles. [3] Melexis, “Sensores magnéticos seguros y resistentes a campos parásitos”, melexis.com Los sensores lineales inductivos alcanzan una precisión de ±0.85 % en 12 mm, superando las tolerancias típicas de los sensores de láminas. Estas ganancias de estado sólido reducen 1.4 puntos porcentuales del CAGR del mercado de sensores de láminas, aunque las alarmas y los medidores de nivel de líquido sensibles al precio todavía eligen componentes de láminas.
Problemas de confiabilidad en zonas de alta vibración
Por encima de 20 Hz, los contactos de láminas pueden rebotar, generando ruido y acortando su vida útil en los compartimentos del motor o en las prensas de estampación. Los interruptores con carcasa de vidrio corren el riesgo de fracturarse ante impactos superiores a 50 G. Los avances en la composición del vidrio mejoran la resistencia; sin embargo, su uso en los compartimentos de los motores turboalimentados sigue siendo limitado, lo que supone una reducción de 0.8 puntos porcentuales del crecimiento del mercado.
Análisis de segmento
Por tipo de montaje: SMD impulsa la miniaturización y la escala
Los dispositivos de montaje superficial representaron el 38.30 % de la cuota de mercado de sensores reed en 2025, lo que refleja la economía de la automatización de pick-and-place en placas de consumo de gran volumen. Los sensores de barril roscado para cilindros neumáticos conforman la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.05 %, en consonancia con la ola de automatización industrial que impulsa el crecimiento general del mercado de sensores reed. La industria de sensores reed también conserva los modelos de orificio pasante para dispositivos antiguos, mientras que los encapsulados con brida satisfacen la demanda de hermeticidad en la industria aeroespacial. Los formatos Firecracker son adecuados para la detección de tapas de portátiles, donde la altura del perfil es fundamental. Durante el período de pronóstico, la adopción de SMD reduce la mano de obra de ensamblaje, amplía las ventajas de diseño en wearables y mantiene las ventajas de precios a escala para los principales proveedores.
La demanda de productos con cuerpo roscado se combina con la proliferación de puntos de retroalimentación de recuento de cilindros en fábricas abandonadas, lo que genera una demanda sostenida. Las carcasas cilíndricas protegen los contactos del aceite y las virutas de metal, lo que reduce las reclamaciones de garantía. Se prevé que el tamaño del mercado de sensores reed para estas unidades robustas se expanda a una tasa de crecimiento anual compuesta (TCAC) del 8.05 % hasta 2031, lo que se traducirá en ingresos incrementales de USD 0.66 millones. Los fabricantes de líneas prefieren los insertos roscados porque se adaptan sin necesidad de cambiar los soportes, lo que ilustra cómo la compatibilidad mecánica protege el mercado de sensores reed de una rápida sustitución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por posición de contacto: la Forma A mantiene la ventaja a medida que gana el enganche
Los interruptores de Forma A dominaron el 40.85 % del mercado de sensores reed en 2025, ya que sus circuitos normalmente abiertos proporcionan lógica de seguridad en alarmas de seguridad y de nivel de líquido. Sin embargo, los diseños de Forma E con enclavamiento registran la mayor tasa de crecimiento anual compuesta (TCAC) del 8.22 %, ya que las etiquetas IoT alimentadas por batería buscan una corriente de reposo cercana a cero. Los avances en contactos nanoestructurados cuadruplican sus ciclos de vida, impulsando la adopción de medidores inteligentes y rastreadores de activos.
Los tipos normalmente cerrados de Forma B se utilizan en las protecciones de ventiladores de HVAC, mientras que los contactos de conmutación de Forma C se utilizan con éxito en válvulas de proceso controladas por PLC. Se prevé que el mercado de sensores reed para modelos biestables de Forma E alcance los 0.46 millones de dólares para 2031, aprovechando la migración de los relés reed tradicionales a nodos inalámbricos con ciclo de trabajo. Dado que estos dispositivos recuerdan el estado sin alimentación, los equipos de mantenimiento reducen la frecuencia de servicio, lo que genera ahorros cuantificables en gastos operativos que refuerzan la curva de adopción en toda la industria de sensores reed.
Por capacidad de conmutación: cables de bajo voltaje, sobretensiones de alto voltaje
Las unidades de bajo voltaje (<30 V) mantuvieron un 37.05 % de ingresos en 2025, impulsando los paneles de alarma y los wearables IoT. Por el contrario, la demanda de unidades de >200 V aumenta un 8.79 % anual gracias a la proliferación de la carga rápida de CC y la monitorización de cadenas solares. El crecimiento del alto voltaje eleva los precios promedio de venta, protegiendo a los proveedores de la comoditización.
Se prevé que el tamaño del mercado de sensores reed en el segmento de alta tensión prácticamente se duplique, alcanzando los 0.63 millones de dólares estadounidenses para 2031. El interruptor reed de 120 W de Standex demuestra que la longitud optimizada del vidrio y el epoxi integrado en el circuito absorben el retroceso inductivo a 1 A sin necesidad de soldadura. Los híbridos pirotécnicos, como el PyroFuse de 1 ms de Sensata, adoptan bucles de disparo activados por reed, lo que pone de manifiesto la interacción entre la física tradicional de los tubos de vidrio y la tecnología de desconexión crítica para la seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la industria automotriz sigue en cabeza a medida que se acelera la automatización
Las aplicaciones automotrices mantuvieron el 31.05 % de la cuota de mercado de los sensores de láminas en 2025, abarcando funciones de puerta entreabierta, hebilla de cinturón de seguridad y nivel de fluido. Sin embargo, la automatización industrial muestra una tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.12 %, ya que cada cilindro neumático o AGV modernizado requiere al menos dos interruptores de posición.
El tamaño del mercado de sensores de láminas asociado a la automatización industrial podría superar los ingresos de la industria automotriz para 2029 si se materializa la inversión proyectada de USD 0.9 millones en actualizaciones de sensores de cilindros. En las plantas de ensamblaje, los interruptores de láminas toleran mejor la interferencia electromagnética (EMI) de la soldadura y los lubricantes que los dispositivos ópticos. Mientras tanto, la electrónica de consumo retiene un volumen moderado a través de las tapas de los portátiles y las puertas de los electrodomésticos. En el sector sanitario, aumenta la implementación de catéteres y bombas de infusión de un solo uso, donde la activación magnética sin contacto evita la contaminación.
Análisis geográfico
Asia-Pacífico generó el 40.10 % de los ingresos del mercado de sensores de láminas en 2025, impulsado por la economía de sensores de China, con un valor de 285 XNUMX millones de yuanes, y su densa base de fabricación de tubos de vidrio. Los incentivos nacionales para el contenido local en vehículos eléctricos y fábricas inteligentes impulsan a los fabricantes de equipos originales (OEM) hacia proveedores nacionales de láminas; sin embargo, el vidrio especial importado sigue siendo la base de los grados de alto voltaje. El control de procesos de precisión de Japón y el ensamblaje de teléfonos inteligentes de Corea del Sur garantizan un consumo constante y de alto volumen, mientras que el desarrollo de automóviles de pasajeros en India impulsa nuevos sistemas de puertas entreabiertas que incrementan la demanda general.
Europa es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.25 % hasta 2031, a medida que la normativa Euro 7 refuerza la seguridad funcional y los parques eólicos marinos exigen interruptores de límite herméticos. La empresa conjunta de SICK y Endress+Hauser, con 730 empleados, ejemplifica la consolidación regional en análisis de procesos que integra contactos reed para una medición de caudal fiable. Las empresas de servicios públicos nórdicas, que están sustituyendo el 100 % de sus medidores electromecánicos por terminales inteligentes, también aumentan el volumen. Los fabricantes de maquinaria alemanes integran sensores de barril roscado en las correderas neumáticas, lo que refuerza la demanda de la región de caudal reed de grado industrial.
Norteamérica avanza a un ritmo saludable de un dígito medio. Las empresas de servicios públicos especifican medidores inteligentes para exteriores con una vida útil de 20 años, que a menudo utilizan contactos de pulso de láminas; los mandatos estatales de descarbonización aceleran las implementaciones. Los ingresos de Littelfuse, de 554 millones de dólares estadounidenses en el primer trimestre de 1, subrayan la resiliencia de la demanda, con la distribución de energía en centros de datos y los equipos de servicio para vehículos eléctricos impulsando la adopción de sensores. Los requisitos aeroespaciales para vidrio y contactos de especificaciones militares mantienen la rentabilidad de los proveedores estadounidenses de nicho. Las plantas de camiones ligeros de México incorporan interruptores de puertas y cinturones de seguridad, mientras que los proyectos canadienses de energías renovables amplían las oportunidades de aplicación en alto voltaje.
Panorama competitivo
El mercado de sensores reed está moderadamente fragmentado: las cinco marcas principales controlan aproximadamente entre el 55 % y el 60 % de los ingresos globales, lo que deja espacio para competidores regionales. Standex Electronics se mantiene como líder en volumen con un trefilado de vidrio totalmente cautivo, recubrimiento automatizado de contactos y moldeo interno. Littelfuse escala relés adyacentes y polímeros PPTC para obtener contratos entre líneas, como lo demuestra su aumento del 4 % en las ventas y la expansión del margen a principios de 2025.
Las estrategias se centran en ampliar las capacidades. La asociación de SICK con Endress+Hauser integra el conocimiento en análisis de gases para abordar los presupuestos de modernización de la industria de procesos. [4] Endress+Hauser, “SICK y Endress+Hauser firman una alianza estratégica”, endress.com Sensata se enfoca en la seguridad de los vehículos eléctricos con su PyroFuse de 1 ms, agregando una diferenciación premium en circuitos de corte de alto voltaje. Mientras tanto, PIC GmbH combina reed, Hall y TMR dentro de módulos de sensores híbridos para protegerse contra el riesgo de sustitución de tecnología.
La innovación se centra en los materiales. Las superficies nanoestructuradas eliminan el costoso rodio y triplican la resistencia al desgaste. Los recubrimientos de nitruro autorreparables amplían la capacidad de alta corriente, abriendo nuevas posibilidades para las cajas de conexiones solares. Las solicitudes de patente sobre composiciones de vidrio a medida mejoran la resistencia al choque térmico, un factor diferenciador crucial para las unidades de más de 200 V. Empresas chinas con optimización de costes, como Dongguan Bailing, se benefician del crecimiento de la robótica nacional, pero aún están a la zaga de las marcas globales en rendimiento de alto voltaje.
Líderes de la industria de sensores Reed
-
littelfuse inc.
-
Standex Electronics Inc.
-
PIC GmbH
-
Aleph Holdings Co. Ltd.
-
STG Alemania GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: HENSOLDT registró una cartera de pedidos de 6.93 millones de euros, impulsada por los programas europeos de sensores de defensa.
- Mayo de 2025: Littelfuse registró ventas de USD 554 millones en el primer trimestre, un aumento del 1 % interanual, debido al aumento de la demanda de centros de datos y energía renovable.
- Abril de 2025: Sensata presentó el STPS500 PyroFuse con desconexión de menos de 1 ms a 1,000 V/500 A para plataformas aeroespaciales y de vehículos eléctricos.
- Febrero de 2025: Hyundai Kefico seleccionó los sensores Sensirion para la detección de fugas de hidrógeno en vehículos de celdas de combustible, lo que destaca su adopción como elemento crítico para la seguridad.
- Enero de 2025: SICK AG y Endress+Hauser lanzan una empresa conjunta de 730 empleados para ampliar las carteras de análisis de gases y medición de flujo.
Alcance y metodología
Los sensores Reed, debido a su detección confiable y simple con capacidades de actuación y bajo costo y sin necesidad de energía para la operación, han sido testigos de una gran adopción en industrias como la automotriz, la electrónica de consumo, la robótica, etc.
| Montaje en superficie (SMD) |
| Orificio pasante de PCB |
| Barril roscado |
| Brida/Paquete plano |
| Cilíndrico/Petardo |
| Brazo de palanca |
| Flotador/Nivel |
| Otros |
| Forma A (SPST-NO) |
| Forma B (SPST-NC) |
| Formulario C (SPDT) |
| Formulario E (Enganche) |
| Otros |
| Bajo voltaje/señal (<30 V) |
| Media tensión (30–200 V) |
| Alto voltaje (>200 V) |
| Alta corriente (>1 A) |
| Resistente a altas temperaturas |
| Otros |
| Motorium |
| Electrónica de Consumo y Electrodomésticos |
| Automatización Industrial y Robótica |
| Sistemas de Seguridad y Vigilancia |
| Salud y Dispositivos Médicos |
| Telecomunicaciones y TI |
| Otras aplicaciones |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Taiwán | ||
| Malaysia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de montaje | Montaje en superficie (SMD) | ||
| Orificio pasante de PCB | |||
| Barril roscado | |||
| Brida/Paquete plano | |||
| Cilíndrico/Petardo | |||
| Brazo de palanca | |||
| Flotador/Nivel | |||
| Otros | |||
| Por puesto de contacto | Forma A (SPST-NO) | ||
| Forma B (SPST-NC) | |||
| Formulario C (SPDT) | |||
| Formulario E (Enganche) | |||
| Otros | |||
| Por capacidad de conmutación | Bajo voltaje/señal (<30 V) | ||
| Media tensión (30–200 V) | |||
| Alto voltaje (>200 V) | |||
| Alta corriente (>1 A) | |||
| Resistente a altas temperaturas | |||
| Otros | |||
| por Aplicación | Motorium | ||
| Electrónica de Consumo y Electrodomésticos | |||
| Automatización Industrial y Robótica | |||
| Sistemas de Seguridad y Vigilancia | |||
| Salud y Dispositivos Médicos | |||
| Telecomunicaciones y TI | |||
| Otras aplicaciones | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Taiwán | |||
| Malaysia | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores de lengüeta?
El tamaño del mercado de sensores de lengüeta será de USD 2.15 millones en 2026 y se proyecta que alcance los USD 2.98 millones para 2031.
¿Qué región crece más rápido en el mercado de sensores de lengüeta?
Se prevé que Europa se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 8.25 % hasta 2031, impulsada por las normas de seguridad automotriz y las inversiones en energías renovables.
¿Por qué todavía se utilizan sensores de lengüeta en lugar de dispositivos Hall o TMR?
Los sensores Reed ofrecen un funcionamiento intrínseco sin chispas, cero energía en modo de espera y una confiabilidad comprobada de 20 años, lo que los hace rentables para muchas aplicaciones de seguridad y servicios públicos.
¿Qué segmento de aplicaciones está creciendo más rápido?
La automatización industrial y la robótica muestran la CAGR más alta del 9.12 % porque cada cilindro neumático modernizado requiere detección de posición.
¿Cómo influye la adopción de vehículos eléctricos en el mercado de sensores de láminas?
Los sistemas de gestión de baterías de vehículos eléctricos y las pilas de combustible de hidrógeno necesitan interruptores herméticamente sellados y sin chispas, lo que suma aproximadamente 2.1 puntos porcentuales a la CAGR general del mercado.
¿Quiénes son las empresas líderes en este espacio?
Standex Electronics, Littelfuse, Sensata Technologies, SICK y Endress+Hauser controlan colectivamente más de la mitad de los ingresos globales a través de escala, innovación y asociaciones estratégicas.


