

Tamaño y cuota de mercado de los dispositivos para pruebas de reflujo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
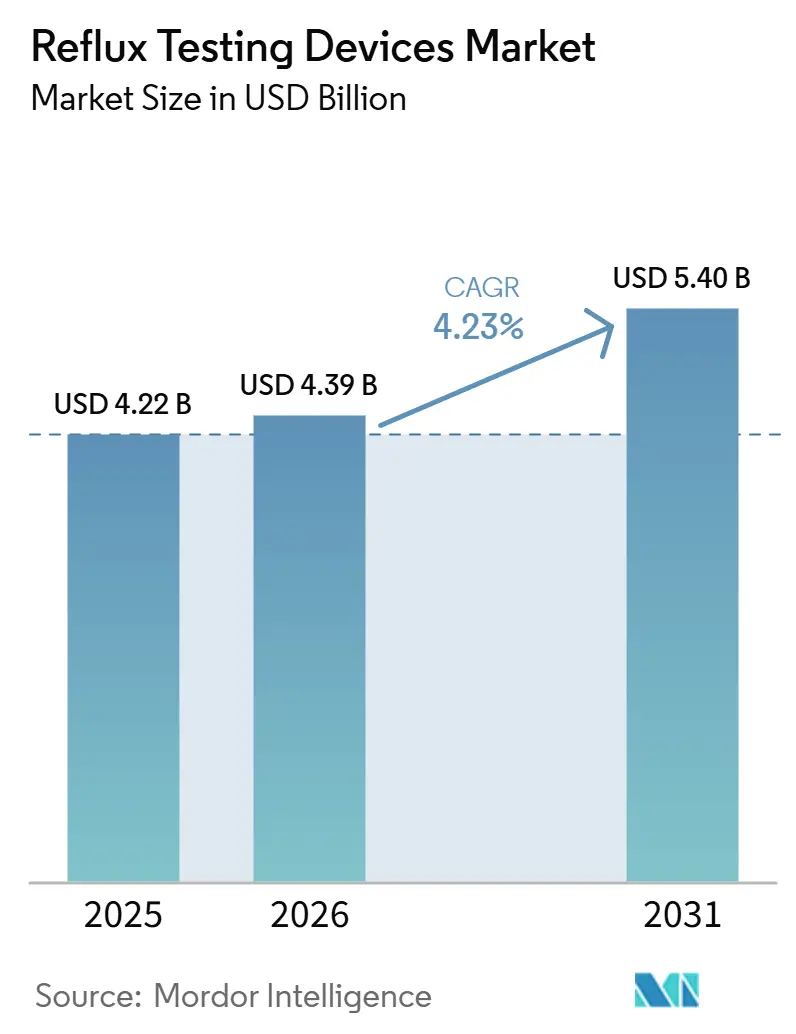
| Tamaño del mercado (2026) | USD 4.39 mil millones |
| Tamaño del mercado (2031) | USD 5.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos para pruebas de reflujo realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de dispositivos para pruebas de reflujo aumente de 4.22 millones de dólares en 2025 y 4.39 millones de dólares en 2026 a 5.40 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 4.23 % entre 2026 y 2031.
La adopción acelerada de las métricas del software Lyon Consensus 2.0, los ciclos de reemplazo hospitalario y el giro hacia la monitorización inalámbrica de cápsulas están impulsando el crecimiento de los ingresos. Los hospitales están renovando sus flotas de catéteres heredadas con plataformas multimodales de pH-impedancia que automatizan la puntuación y reducen el tiempo de revisión, mientras que los sistemas inalámbricos siguen ganando cuota de mercado porque las ventanas de monitorización de 96 horas capturan correlaciones entre síntomas y reflujo que los estudios de 24 horas no detectan. La retirada de clase I de la FDA en junio de 2025 que afectó a la cápsula Bravo CF de Medtronic abrió un espacio competitivo para Diversatek Healthcare y Jinshan Science & Technology, que ahora ofrecen análisis compatibles con Lyon y actualizaciones en la nube que evitan las visitas in situ para el firmware. Simultáneamente, la armonización de las guías por parte del Colegio Americano de Gastroenterología y la Sociedad Europea de Endoscopia Gastrointestinal está impulsando a los médicos a documentar evidencia objetiva de reflujo antes de intensificar la terapia con inhibidores de la bomba de protones, lo que amplía la demanda de procedimientos en las prácticas de gastroenterología, otorrinolaringología y neumología.
Conclusiones clave del informe
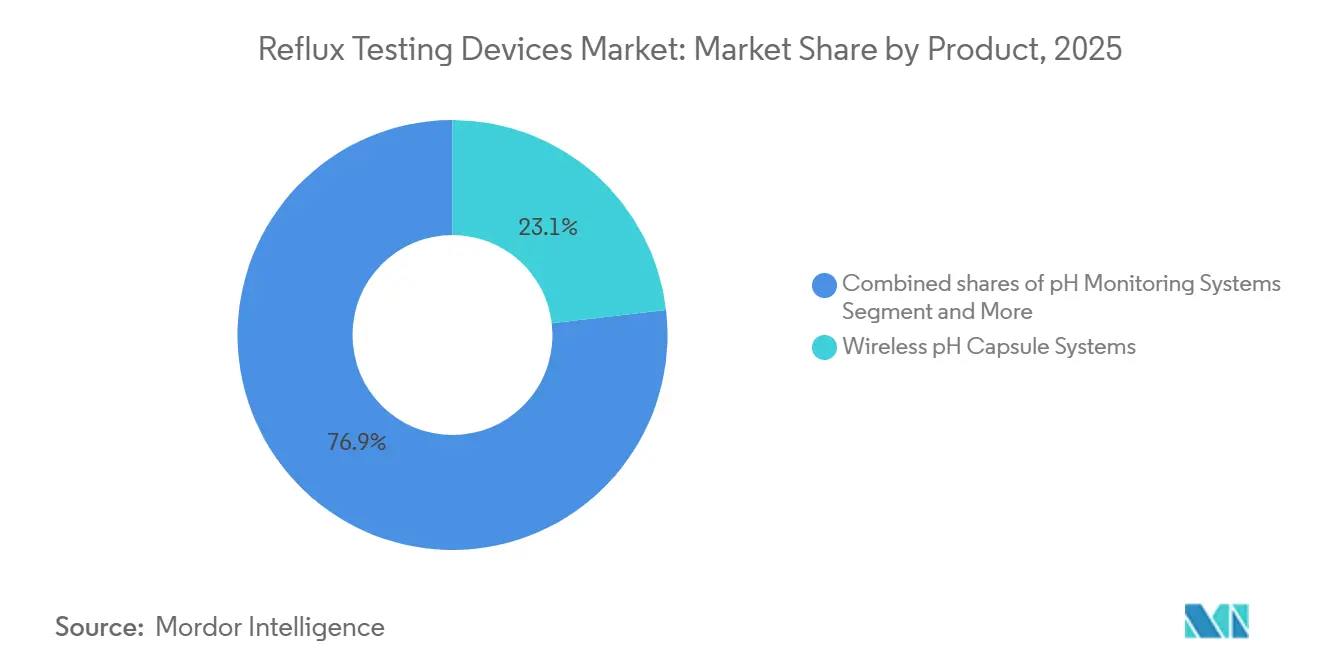
- Por tipo de producto, los sistemas inalámbricos de cápsulas de pH lideraron con una cuota de mercado del 23.14 % en dispositivos para pruebas de reflujo en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta del 5.23 % hasta 2031.
- Por usuario final, los hospitales representaron el 52.34% de los ingresos de 2025, mientras que los centros de cirugía ambulatoria son el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.12% hasta 2031.
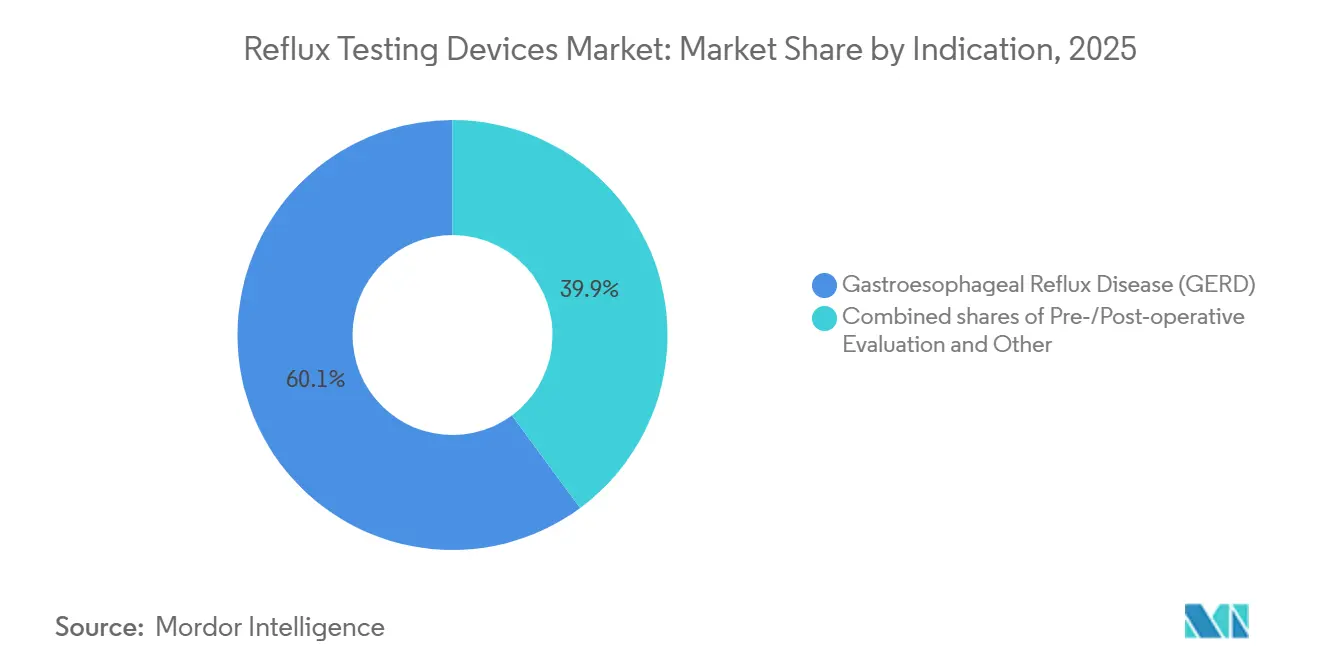
- Según los datos disponibles, la enfermedad por reflujo gastroesofágico representó el 60.15 % de la demanda en 2025, y la enfermedad por reflujo gastroesofágico (ERGE) es el grupo de pacientes de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.30 % hasta 2031.
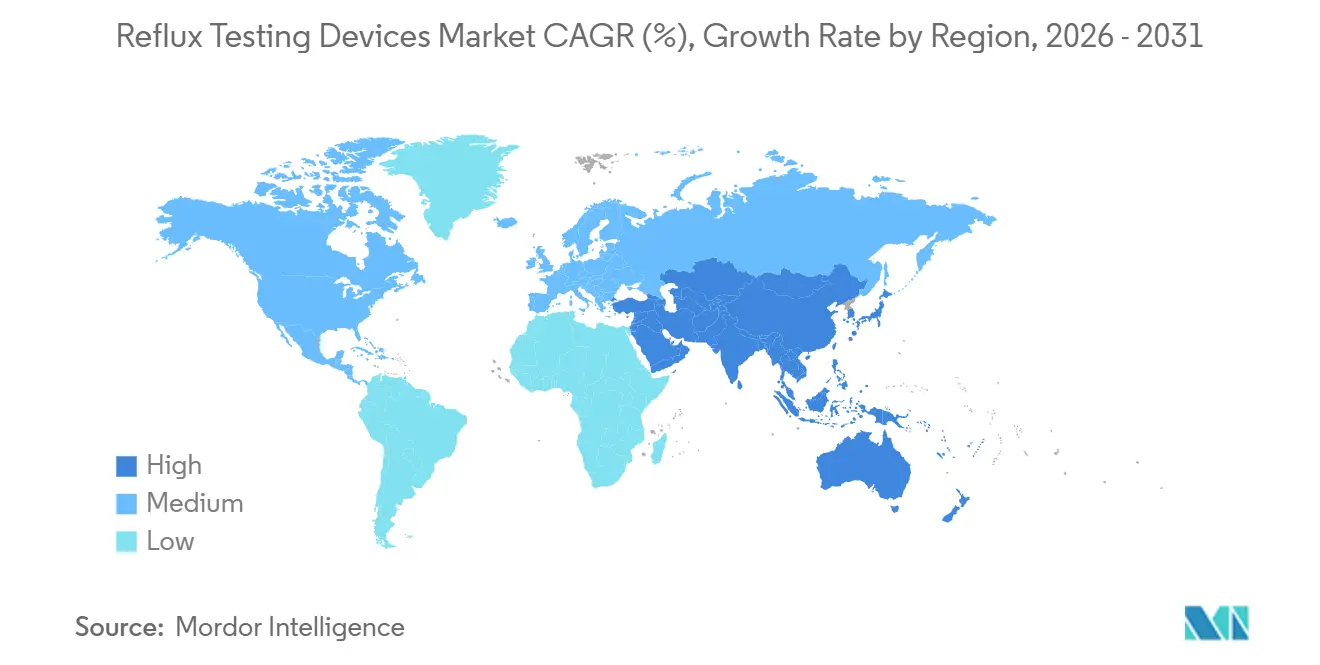
- Geográficamente, Norteamérica representó el 46.54% de los ingresos mundiales en 2025, pero se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional, del 6.34%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos para pruebas de reflujo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las directrices actualizadas para las pruebas de reflujo estandarizan las decisiones de monitorización ambulatoria. | + 0.8% | Global, con adopción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| La monitorización inalámbrica basada en cápsulas permite estudios más prolongados y una mejor tolerancia. | + 1.1% | América del Norte, Europa y los mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| El aumento de la carga de síntomas de ERGE y extraesofágicos incrementa las derivaciones para pruebas. | + 0.9% | Global, particularmente Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| El dominio hospitalario y las mejoras en la base instalada mantienen la demanda de reemplazo. | + 0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Las métricas del Consenso de Lyon 2.0 integradas en el software impulsan la adopción de objetivos. | + 0.6% | Centros terciarios selectos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La estandarización de las adquisiciones de IDN y VA consolida las opciones de dispositivos. | + 0.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las directrices actualizadas para las pruebas de reflujo estandarizan las decisiones de monitorización ambulatoria.
El marco del Consenso de Lyon 2.0 define el tiempo de exposición al ácido superior al 6 % como concluyente para la ERGE y inferior al 4 % como excluyente, eliminando las zonas grises subjetivas e impulsando a los hospitales a reemplazar los registradores que carecen de cálculos automatizados de la impedancia basal nocturna media y la onda peristáltica inducida por la deglución post-reflujo. Diversatek integró estas métricas en su versión Zvu 3.4.0 en junio de 2025, lo que permite la manometría y el análisis de pH simultáneos dentro de una única interfaz [1] Diversatek Healthcare, “AutoSCAN Analytics Overview”, diversatekhealthcare.com . Las autorizaciones 510(k) de la FDA ahora requieren prueba de la precisión de la métrica de Lyon, lo que anima a los proveedores a incorporar motores de puntuación objetivos y acelera los ciclos de actualización impulsados por software. También se exigen protocolos inalámbricos más largos para pacientes con resultados negativos de catéter de 24 horas, descubriendo positivos adicionales y ampliando los volúmenes de procedimientos.
La monitorización inalámbrica mediante cápsulas permite realizar estudios más prolongados y mejorar la tolerancia.
Los sistemas inalámbricos extienden la observación a 96 horas, revelan patrones circadianos de ácido y registran eventos sintomáticos durante actividades del mundo real que las sondas nasales interrumpen. La disposición del paciente a repetir las pruebas inalámbricas alcanza el 90 % frente al 50 % para los catéteres, una ventaja de cumplimiento que impulsa el monitoreo longitudinal de casos refractarios. La retirada de Medtronic en 2025 restringió brevemente el suministro, pero también desencadenó evaluaciones hospitalarias del dispositivo alpHaFLEX de Jinshan, que ofrece muestreo de 50 Hz y métricas nativas de Lyon, y de la cápsula ZepHr de Diversatek, ambas aseguradas con nuevos contratos plurianuales durante el período de retirada [2] Jinshan Science & Technology, “alpHaFLEX Wireless pH-Impedance System,” jinshangroup.net.
El aumento de la carga de síntomas de ERGE y extraesofágicos incrementa las derivaciones para pruebas diagnósticas.
La prevalencia mundial de la ERGE sigue en aumento, y ahora las derivaciones incluyen pacientes con tos crónica y reflujo laringofaríngeo cuya patología involucra pepsina en lugar de ácido. La detección de pepsina salival mediante PepsinCheck de RD Biomed está ganando terreno, mostrando una sensibilidad combinada del 73 % y una especificidad del 72 % en un metaanálisis de 2025, y canalizando a los candidatos adecuados hacia estudios de confirmación de impedancia-pH. La distribución directa al consumidor evita los presupuestos de capital de los hospitales y acelera la adopción entre los consumidores sintomáticos.
El dominio hospitalario y las mejoras en la base instalada mantienen la demanda de reemplazo.
Las redes de atención integradas y el sistema del Departamento de Asuntos de Veteranos de EE. UU. estandarizan los protocolos de monitorización del reflujo y renuevan los equipos cada cinco a siete años, principalmente porque las actualizaciones de software se retrasan en el hardware antiguo. Los contratos del VA de febrero de 2026 para los sistemas Bravo demuestran la resistencia de los proveedores actuales, pero los requisitos métricos impulsados por Lyon siguen empujando a los hospitales hacia plataformas que admiten actualizaciones remotas en la nube e interoperabilidad de registros médicos electrónicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La aversión de los pacientes a los catéteres nasales disminuye la aceptación de la prueba. | -0.6% | A nivel mundial, particularmente en mercados con baja densidad de especialistas en gastroenterología. | Corto plazo (≤ 2 años) |
| Variabilidad de la cobertura y obstáculos para la autorización previa en las pruebas LPR/prolongadas. | -0.5% | Estados Unidos, con repercusiones en los mercados de pagadores privados de América Latina. | Mediano plazo (2-4 años) |
| Las deficiencias en la capacidad y la formación de especialistas ralentizan el proceso. | -0.4% | Asia-Pacífico, Oriente Medio y África, y zonas rurales de Norteamérica. | Largo plazo (≥ 4 años) |
| La limitada autorización estadounidense para algunos sistemas no estadounidenses restringe la competencia. | -0.3% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La aversión de los pacientes a los catéteres nasales reduce la aceptación de las pruebas.
A pesar de las ventajas de los datos de impedancia en tiempo real, las sondas nasales dificultan la repetición de las pruebas. Los estudios demuestran que solo la mitad de los participantes repetirían un estudio con catéter, frente al 90 % en el caso de las cápsulas inalámbricas. Los fabricantes han introducido sondas de poliuretano más blandas, pero persisten las diferencias de tolerancia, especialmente en la región de Asia-Pacífico, donde las expectativas culturales favorecen los métodos no invasivos. La baja aceptación retrasa el diagnóstico en casos de reflujo atípico, lo que perpetúa la terapia empírica con IBP sin evidencia objetiva.
Variabilidad en la cobertura y obstáculos para la autorización previa en pruebas prolongadas
Las aseguradoras estadounidenses reembolsan de forma inconsistente los códigos CPT 91037 y 91038 para estudios inalámbricos de 96 horas, con tasas de denegación de hasta el 40 %. Por consiguiente, los centros médicos mantienen un inventario mínimo de cápsulas, preocupados por los costes no compensados de los dispositivos. Las reclamaciones por reflujo extraesofágico se enfrentan a obstáculos aún mayores, lo que lleva a algunos pacientes a pagar de su bolsillo o a abandonar las pruebas. Los kits de pepsina salival de venta directa al consumidor cubren parcialmente esta carencia diagnóstica.
Análisis de segmento
Por producto: Los sistemas inalámbricos superan a los catéteres a pesar del revés en la retirada del mercado.
Los sistemas inalámbricos de cápsulas de pH representaron una cuota de mercado del 23.14 % en 2025 y se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 5.23 % hasta 2031, el crecimiento más rápido entre los segmentos de productos, impulsado por ventanas de monitorización de 96 horas que capturan correlaciones entre síntomas y reflujo que no se detectan en los estudios con catéter de 24 horas y ventajas en la tolerancia del paciente que reducen el abandono del estudio. La retirada de clase I de Medtronic en junio de 2025 de los dispositivos de administración de cápsulas Bravo CF, vinculada a 33 lesiones graves por defectos de fabricación del adhesivo, interrumpió temporalmente el suministro, pero aceleró las evaluaciones del sistema inalámbrico alpHaFLEX de Jinshan, que toma muestras a 50 Hz e integra las métricas del Consenso de Lyon, incluida la detección de ondas peristálticas inducidas por la deglución posterior al reflujo, ofreciendo a los hospitales una alternativa diferenciada durante el período de retirada.
Los sistemas de monitorización de pH-impedancia, el segundo segmento más grande, se benefician del énfasis del Consenso de Lyon 2.0 en la impedancia basal nocturna media y las métricas de depuración de bolo, que requieren canales de impedancia de los que carecen los sistemas de pH basados en catéteres, lo que obliga a los hospitales a actualizar los registradores antiguos a plataformas multimodales. Los sistemas de monitorización de pH basados en catéteres se enfrentan a obstáculos estructurales debido a la aversión de los pacientes (solo el 50 % de los sujetos están dispuestos a repetir la prueba, frente al 90 % en el caso de los sistemas inalámbricos), pero conservan una utilidad específica para las evaluaciones preoperatorias, donde las formas de onda de impedancia en tiempo real guían la planificación quirúrgica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Los centros de cirugía ambulatoria captan cuota de mercado a medida que la atención basada en el valor transforma los patrones de derivación.
Los hospitales aportaron el 52.34 % de los ingresos de 2025 gracias a los requisitos de adquisición centralizada e integración de registros médicos electrónicos que favorecen a los proveedores a escala empresarial. Se prevé que el mercado de dispositivos para pruebas de reflujo en centros quirúrgicos ambulatorios (ASC) crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.12 %, el crecimiento más rápido entre los segmentos de usuarios finales, ya que los contratos de atención basada en el valor incentivan las pruebas de reflujo preoperatorias para candidatos a cirugía bariátrica y antirreflujo con el fin de reducir las readmisiones a los 90 días, mientras que las reformas de pago ambulatorio de Medicare desplazan el reembolso hacia entornos de ASC de menor coste y lo alejan de los procedimientos hospitalarios.
Los centros quirúrgicos ambulatorios propiedad de médicos exhiben una agilidad en las adquisiciones de la que carecen las redes de prestación de servicios integradas: adoptan registradores de pH portátiles, como el sistema ZepHr de Diversatek y la plataforma alpHaFLEX de Jinshan, en un plazo de 60 a 90 días tras su evaluación, evitando los ciclos de 6 a 12 meses del comité de capitales que retrasan las compras hospitalarias, y negocian contratos directos con proveedores que les aseguran descuentos del 20 % al 30 % en comparación con los precios de las organizaciones de compras grupales hospitalarias.
Según las indicaciones: la enfermedad por reflujo gastroesofágico (ERGE) predomina y se espera que crezca más rápidamente hasta 2031.
La enfermedad por reflujo gastroesofágico representó el 60.15 % de la demanda en 2025, lo que consolidó el mercado de dispositivos para la detección del reflujo. Se prevé que esta categoría crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.30 % hasta 2031, impulsada por las pruebas objetivas obligatorias según las guías clínicas antes de iniciar un tratamiento prolongado con inhibidores de la bomba de protones (IBP) o someterse a una cirugía antirreflujo.
La evaluación pre y postoperatoria sigue siendo de alta complejidad, y los cirujanos requieren documentación sobre la exposición al ácido para planificar y evaluar los resultados de la fundoplicatura. Sin embargo, el reembolso suele cubrir las pruebas prequirúrgicas, pero no las postoperatorias, lo que reduce el número de seguimientos. Las terapias emergentes dirigidas a la pepsina podrían aumentar aún más la frecuencia diagnóstica, ya que los desarrolladores de fármacos buscan biomarcadores complementarios para estratificar a los pacientes que responden al tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 46.54 % de los ingresos globales en 2025. El crecimiento se moderará a medida que la base instalada, ya consolidada, se enfrente a dificultades de reembolso para estudios inalámbricos prolongados; sin embargo, los proyectos de modernización de las unidades de gastroenterología en hospitales mantienen un flujo de capital moderado. Los centros quirúrgicos ambulatorios están aumentando el volumen de pruebas de reflujo debido a los modelos de pago de riesgo compartido. Canadá y México siguen teniendo una baja penetración debido a la menor densidad de especialistas y a que los formularios provinciales priorizan la endoscopia.
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 6.34 %, la más rápida a nivel mundial. Los 43.3 millones de endoscopias anuales en China generan un amplio flujo de procedimientos, pero la monitorización ambulatoria del pH sigue concentrada en hospitales de primer nivel hasta que los centros regionales incorporen personal capacitado. Proveedores nacionales como Jinshan aprovechan precios más bajos y el servicio local para penetrar rápidamente en el mercado. Las cadenas de hospitales privados de la India son pioneras en la adopción de cápsulas inalámbricas, aunque las normas de pago directo limitan el crecimiento fuera de las áreas metropolitanas. Mercados desarrollados como Japón, Corea del Sur y Australia reflejan los patrones de reemplazo de América del Norte, pero favorecen las herramientas no invasivas debido a preferencias culturales.
Europa presenta un entorno de pago fragmentado. Los dispositivos con marcado CE se enfrentan a remuneraciones variables, como lo demuestra el precio del implante RefluxStop, que oscila entre 15,100 y 48,000 euros. Los sistemas públicos hacen hincapié en la necesidad de evidencia sobre la rentabilidad, lo que obliga a los fabricantes a proporcionar datos económicos sólidos en materia de salud. Alemania y el Reino Unido lideran la adopción, mientras que los mercados del sur de Europa progresan más lentamente debido a las restricciones presupuestarias.
Panorama competitivo
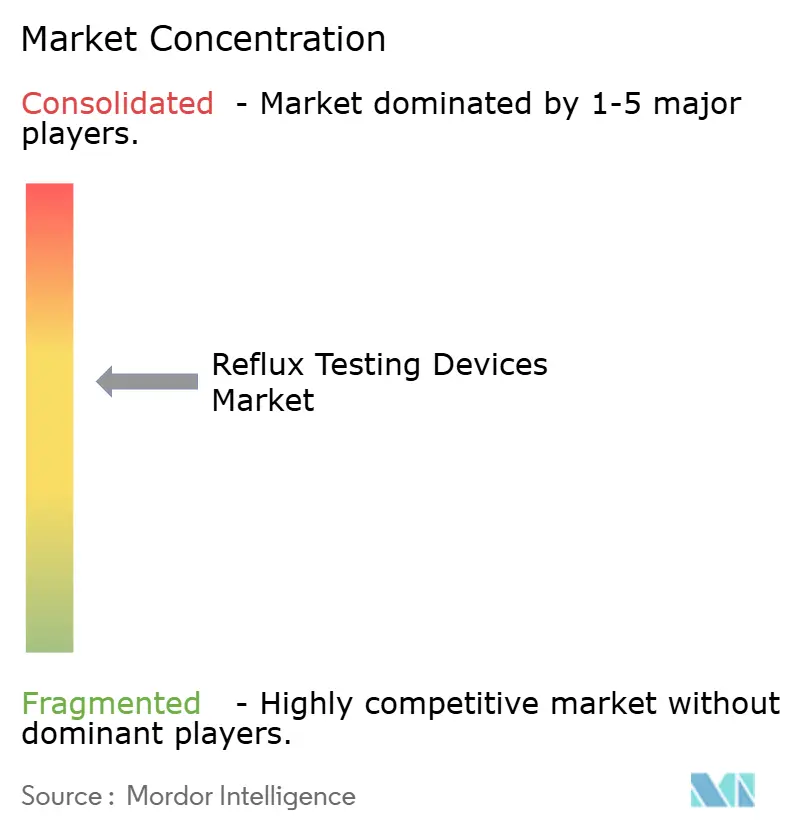
El mercado sigue estando moderadamente concentrado. Medtronic y Diversatek controlan conjuntamente la mayoría de las instalaciones en Norteamérica y Europa; sin embargo, la retirada de productos de Medtronic en 2025 debilitó el dominio de la empresa dominante y permitió a Jinshan obtener plazas de evaluación tanto en centros terciarios occidentales como chinos. La ventaja competitiva se está desplazando del hardware al análisis de datos. El Zvu 3.4.0 de Diversatek integra datos de manometría y reflujo, reduciendo los tiempos de rotación de las salas, mientras que la plataforma en la nube de Jinshan exporta mensajes HL7 FHIR sin necesidad de middleware, una característica muy valorada por las redes integradas de atención médica (IDN).
Las startups siguen estrategias de nicho. PepsinCheck de RD Biomed se dirige al segmento directo al consumidor, vendiendo kits de saliva que evitan los obstáculos de las aseguradoras y crean un embudo de diagnóstico ascendente [3] RD Biomed, “Anuncio de lanzamiento de PepsinCheck en EE. UU.”, rdbiomed.com . The Reflux Company planea un modelo integrado verticalmente que combine diagnóstico y terapia después de adquirir los activos de reflujo de Restech. Las mejoras en la precisión de la inteligencia artificial se acercan al 90%, reduciendo las tareas de revisión de enfermería y formando un nuevo eje de competencia. La certificación ISO 13485 ahora figura prominentemente en las evaluaciones de licitaciones, limitando a los pequeños participantes que carecen de sistemas de calidad maduros.
Líderes de la industria en dispositivos para pruebas de reflujo
medtronic plc
Diversatek Healthcare
RD Biomed
Shenzhen Jinshan Ciencia y Tecnología Compañía, Ltd.
La Compañía del Reflujo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: La FDA elevó la retirada de las cápsulas Bravo CF de Medtronic a la Clase I tras confirmarse 33 lesiones graves relacionadas con defectos en el adhesivo.
- Mayo de 2025: RD Biomed firmó un acuerdo de distribución exclusiva en EE. UU. por cinco años con The Reflux Company para comercializar PepsinCheck directamente a los consumidores a un precio de 79.95 libras esterlinas por kit.
- Mayo de 2025: Diversatek lanzó Zvu 3.4.0, que incorpora métricas compatibles con Lyon y análisis AutoSCAN que reducen el tiempo de revisión a menos de 10 minutos.
Alcance del informe del mercado global de dispositivos para pruebas de reflujo
Según el alcance del informe, los dispositivos para la detección del reflujo son herramientas médicas especializadas que se utilizan para diagnosticar objetivamente la enfermedad por reflujo gastroesofágico (ERGE) mediante el monitoreo de la frecuencia y la duración de la exposición a sustancias ácidas o no ácidas en el esófago. Estos dispositivos son esenciales para pacientes cuyos síntomas, como acidez estomacal, regurgitación o tos crónica, no responden a los medicamentos convencionales, como los inhibidores de la bomba de protones (IBP).
El mercado de dispositivos para pruebas de reflujo se segmenta por producto, usuarios finales, indicación y geografía. Según el producto, el mercado se segmenta en sistemas de monitorización de pH (basados en catéter), sistemas de monitorización de pH-impedancia (MII-pH), sistemas inalámbricos de cápsulas de pH, sistemas de monitorización de pH orofaríngeo y accesorios y consumibles. Por usuarios finales, el mercado se segmenta en hospitales, centros quirúrgicos ambulatorios (ASC), clínicas especializadas en gastroenterología y centros y laboratorios de diagnóstico. Por indicación, el mercado se segmenta en enfermedad por reflujo gastroesofágico (ERGE), evaluación pre/postoperatoria (antirreflujo, bariátrica) y otras. Geográficamente, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Sistemas de monitorización de pH (basados en catéter) |
| Sistemas de monitorización de pH-impedancia (MII-pH) |
| Sistemas inalámbricos de cápsulas de pH |
| Sistemas de monitorización del pH orofaríngeo |
| Accesorios y consumibles |
| Hospitales |
| Centros de cirugía ambulatoria (ASC) |
| Clínicas especializadas en gastroenterología |
| Centros de diagnóstico y laboratorios |
| Enfermedad por Reflujo Gastroesofágico (ERGE) |
| Evaluación pre y postoperatoria (antirreflujo, bariátrica) |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Sistemas de monitorización de pH (basados en catéter) | |
| Sistemas de monitorización de pH-impedancia (MII-pH) | ||
| Sistemas inalámbricos de cápsulas de pH | ||
| Sistemas de monitorización del pH orofaríngeo | ||
| Accesorios y consumibles | ||
| Por el usuario final | Hospitales | |
| Centros de cirugía ambulatoria (ASC) | ||
| Clínicas especializadas en gastroenterología | ||
| Centros de diagnóstico y laboratorios | ||
| Por indicación | Enfermedad por Reflujo Gastroesofágico (ERGE) | |
| Evaluación pre y postoperatoria (antirreflujo, bariátrica) | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos para pruebas de reflujo?
El mercado de dispositivos para pruebas de reflujo alcanzó los 4.39 millones de dólares en 2026.
¿Qué tan rápido crecerá el mercado en los próximos cinco años?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4.23 % durante el período 2026-2031.
¿Qué categoría de productos está creciendo más rápido?
Los sistemas inalámbricos de cápsulas de pH están avanzando a un ritmo anual compuesto del 5.23 %, impulsados por la capacidad de monitorización de 96 horas y una mayor tolerancia por parte de los pacientes.
¿Por qué los hospitales están reemplazando los sistemas de catéteres antiguos?
Las directrices del Consenso de Lyon 2.0 exigen métricas de puntuación automatizadas de las que carecen muchos registradores antiguos, lo que impulsa a los hospitales a actualizarse a plataformas habilitadas para software.


