

Tamaño y participación en el mercado de refractarios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
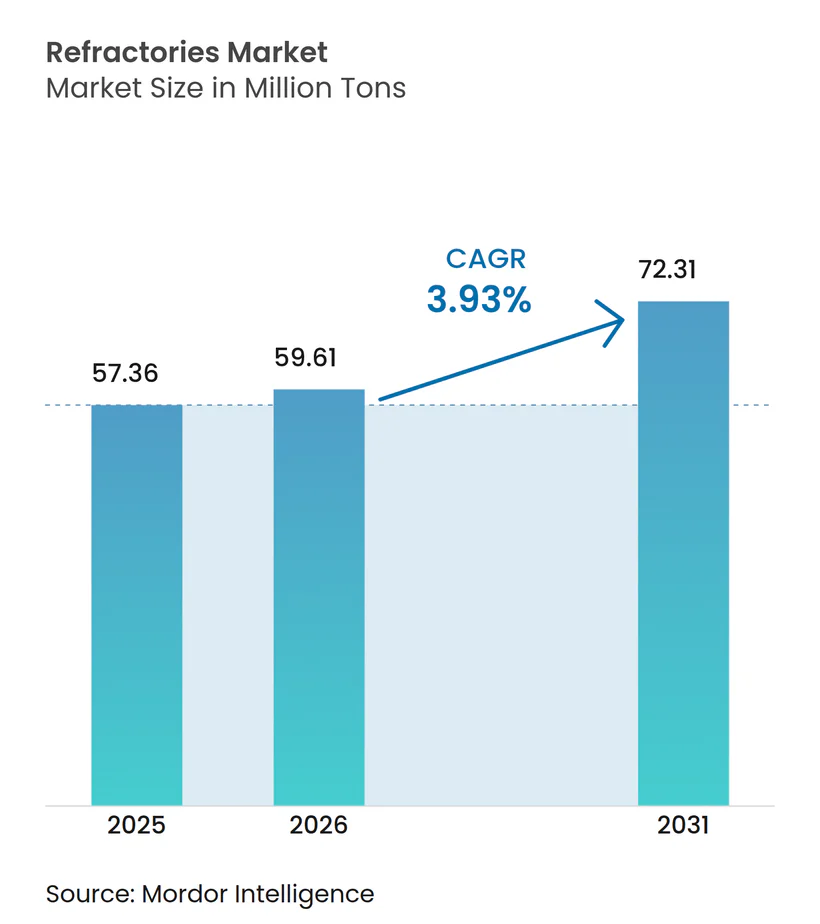
| Volumen de mercado (2026) | 59.61 millones de toneladas |
| Volumen de mercado (2031) | 72.31 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.93% CAGR |
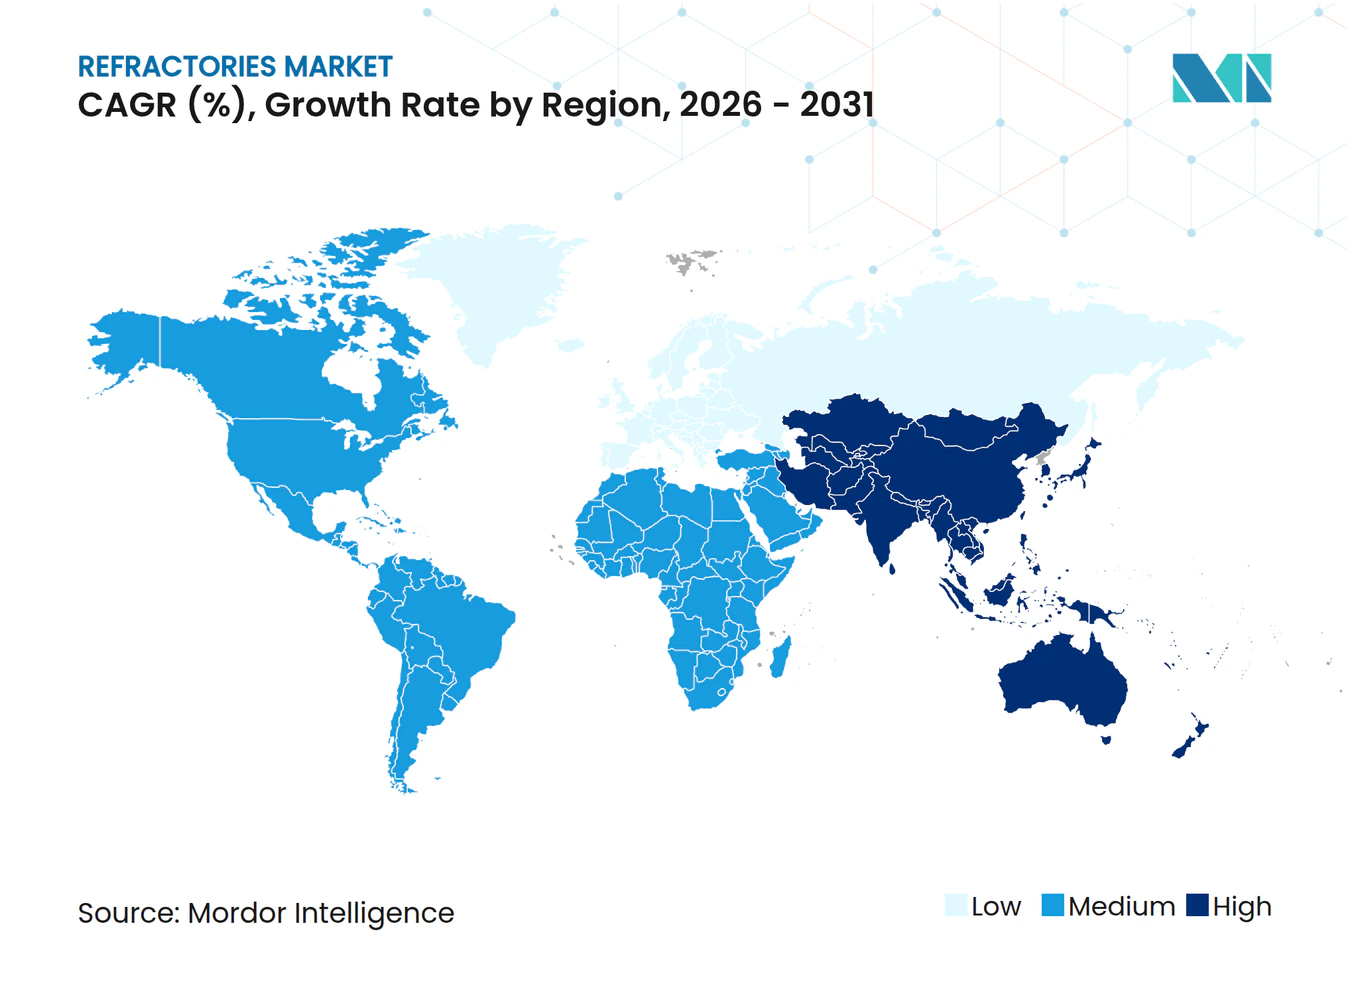
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
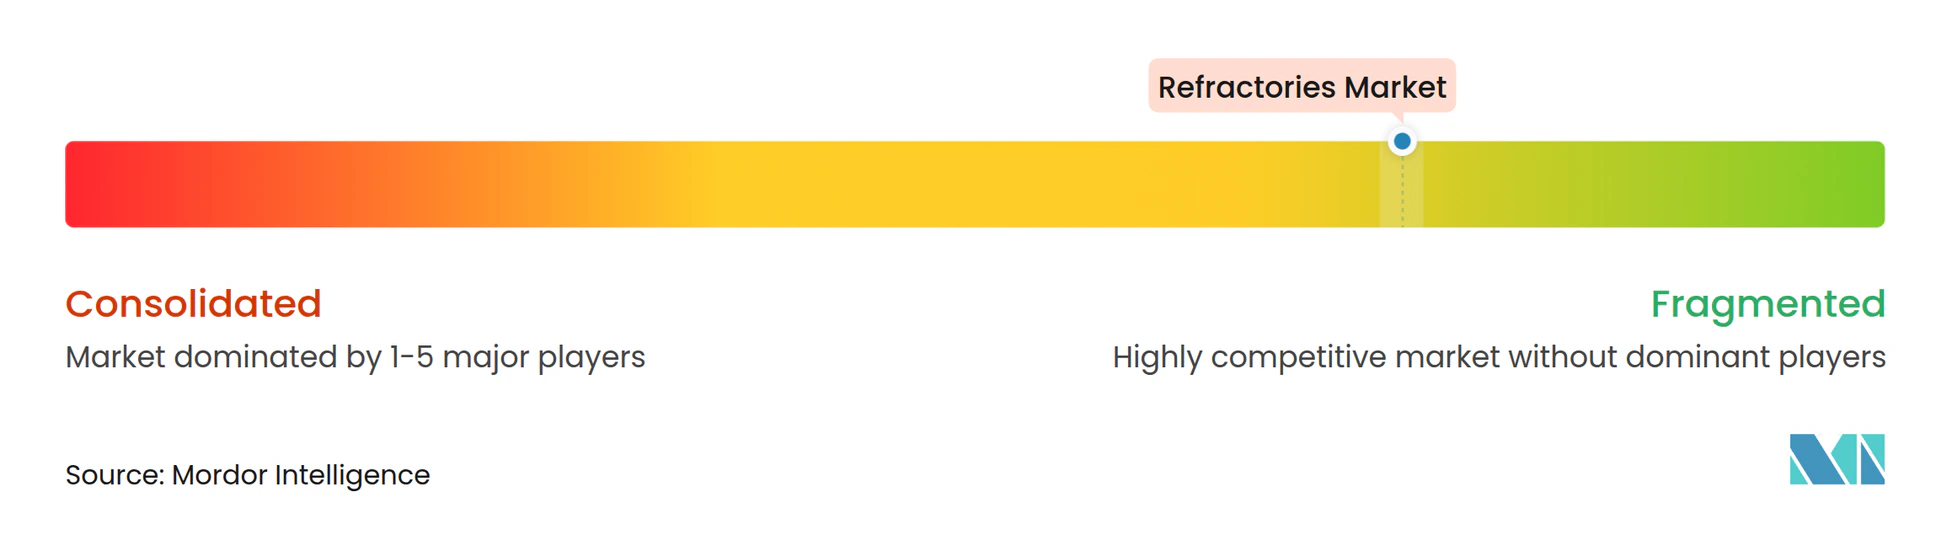
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de refractarios por Mordor Intelligence
Se espera que el mercado de refractarios crezca de 57.36 millones de toneladas en 2025 a 59.61 millones de toneladas en 2026, y se prevé que alcance los 72.31 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.93 % durante el período 2026-2031. Este impulso alcista refleja la capacidad del mercado de refractarios para adaptarse a las tecnologías cambiantes de la producción de acero, la expansión de las industrias de alto consumo energético y las crecientes exigencias regulatorias. La ampliación de la capacidad en las plantas siderúrgicas asiáticas, el giro hacia los hornos de hierro de reducción directa (DRI) basados en hidrógeno y la ampliación de las instalaciones de próxima generación para baterías, cemento y conversión de residuos en energía refuerzan la demanda a corto plazo. Al mismo tiempo, los límites más estrictos para el polvo de sílice y los aranceles fronterizos al carbono están acelerando la innovación en materiales e impulsando la consolidación estratégica entre los principales proveedores. RHI Magnesita, por ejemplo, registró un crecimiento del 7 % en el EBITA ajustado de 2023, hasta alcanzar los 409 millones de euros, a pesar de la disminución del volumen de ventas, lo que pone de manifiesto cómo una política de precios disciplinada y las adquisiciones estratégicas pueden amortiguar las fluctuaciones cíclicas.
Conclusiones clave del informe
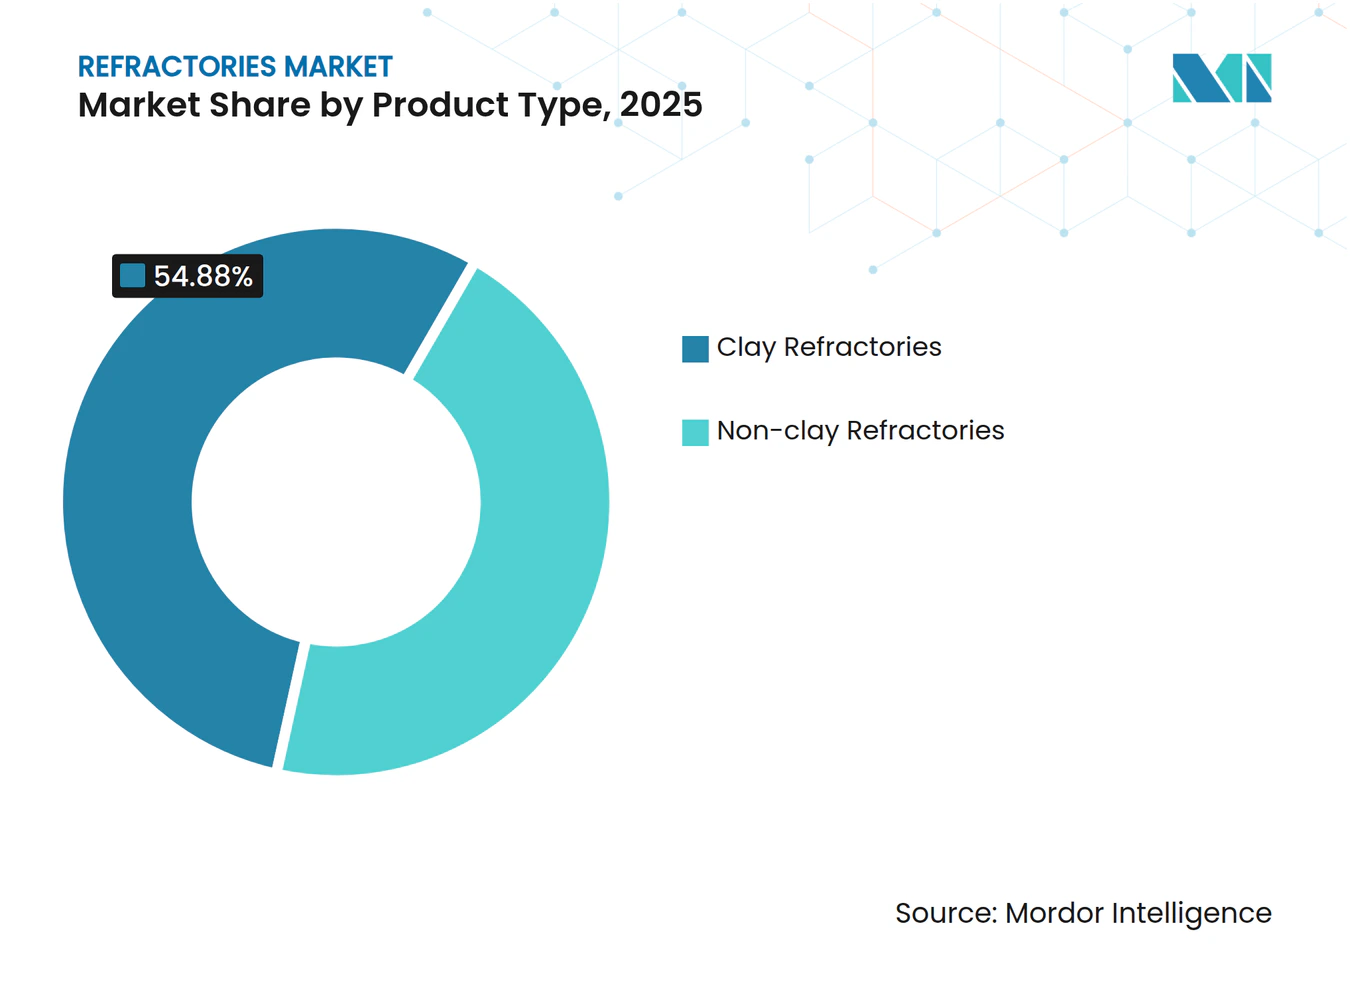
- Por tipo de producto, los refractarios de arcilla lideraron con el 54.88% de la participación de mercado de refractarios en 2025; se prevé que los refractarios no arcillosos se expandan a una CAGR del 4.57% hasta 2031.
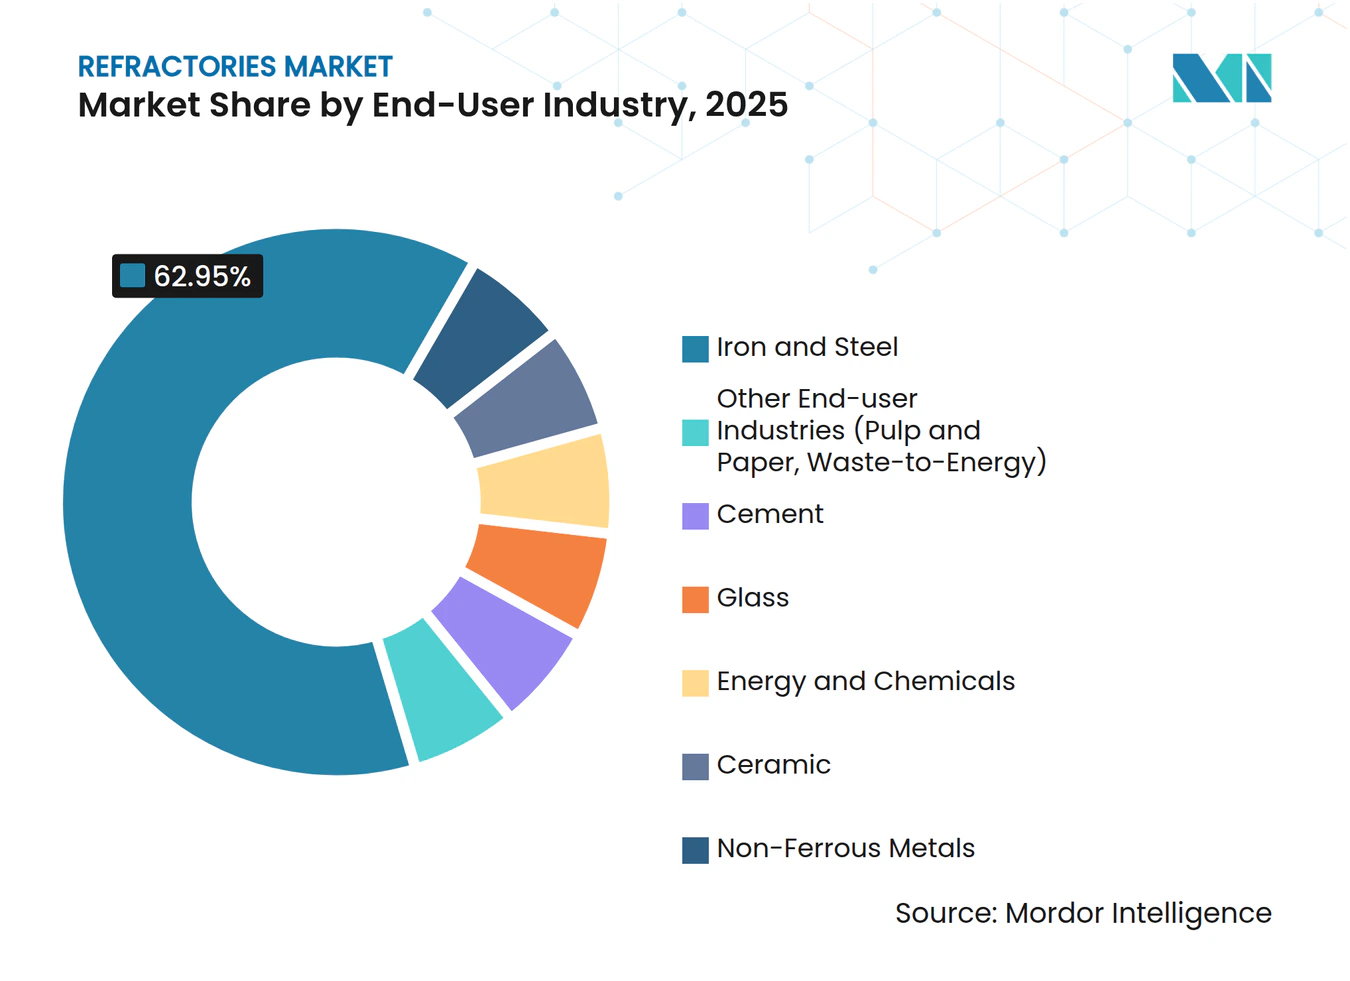
- Por industria de usuario final, el hierro y el acero capturaron el 62.95% del tamaño del mercado de refractarios en 2025 y están avanzando a una CAGR del 4.29% hasta 2031.
- Por geografía, Asia-Pacífico controló el 73.20% de la participación de mercado de refractarios en 2025, mientras que creció a una CAGR del 4.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de refractarios
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansiones rápidas de capacidad en plantas siderúrgicas asiáticas | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Cambio hacia hornos de hierro de reducción directa basados en hidrógeno | + 0.8% | Global, con adopción temprana en la UE y Japón | Largo plazo (≥ 4 años) |
| Hornos de cemento cambian a combustibles alternativos | + 0.5% | Global, concentrado en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento de baterías de almacenamiento de energía a gran escala utilizando cerámica de alta temperatura | + 0.3% | Global, liderado por China y América del Norte | Mediano plazo (2-4 años) |
| Nuevos ladrillos de porosidad ultrabaja para incineradores de residuos para la producción de energía | + 0.2% | UE y América del Norte principalmente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansiones rápidas de capacidad en plantas siderúrgicas asiáticas
Las ampliaciones de capacidad de producción de acero en Asia están impulsando una demanda sin precedentes de refractarios, con China poniendo en marcha 12 nuevos altos hornos que totalizan 18.97 millones de toneladas en el primer semestre de 2024 [1] Shanghai Metal Market, “China Adds New Blast Furnaces in H1 2024,” metal.com . La sustitución de unidades antiguas por hornos de alta eficiencia prolonga las expectativas de vida útil de las campañas y aumenta las cargas térmicas, lo que impulsa al mercado de refractarios a innovar con soluciones monolíticas y de magnesia-carbono de mayor calidad. El auge de la India es igualmente crucial; RHI Magnesita India registró ingresos de 3,781 millones de rupias indias (453 millones de dólares estadounidenses) en el año fiscal 2023-24, atendiendo a más de 700 clientes en nueve plantas, lo que pone de manifiesto la gran demanda interna. La concentración regional beneficia a los productores locales mediante plazos de entrega más cortos, pero supone un reto para los proveedores occidentales a la hora de mantener su cuota de mercado. Mientras tanto, la producción coreana cayó un 5.7 % en 2024, lo que subraya el crecimiento desigual dentro del mercado de refractarios en general.
Cambio hacia hornos de hierro de reducción directa basados en hidrógeno
El DRI basado en hidrógeno altera los perfiles de temperatura y las atmósferas, lo que exige refractarios con una resistencia superior al choque térmico y a la fragilización por hidrógeno. La investigación de Magnesita confirma que los hornos de fusión eléctricos destinados al "acero verde" requieren nuevas químicas refractarias capaces de soportar gases ricos en hidrógeno. Si bien el proceso puede reducir drásticamente las emisiones de CO₂ de la siderurgia a 0.1 toneladas por tonelada de acero, persisten obstáculos relacionados con el gasto de capital y el precio de la energía. La retirada de ArcelorMittal de un proyecto alemán en 2025 y la devolución de 1.3 millones de euros en subvenciones ponen de relieve la incertidumbre económica. No obstante, el Instituto de Economía de la Energía prevé que la demanda de mineral de hierro de grado DRI se decuplicará para 2050, lo que indica oportunidades a largo plazo para refractarios DRI especializados.
Hornos de cemento cambian a combustibles alternativos
Un mayor contenido de álcali, sulfato y cloruro en los combustibles derivados de residuos acelera la degradación refractaria en los hornos de cemento. Los estudios de Harbison-Walker International documentan una intensificación del choque térmico, el desconchado y el ataque químico, lo que impulsa a los productores hacia composiciones premium ricas en alúmina y auditorías proactivas de revestimientos. Las directivas más estrictas de la UE sobre emisiones aceleran este cambio, obligando a la industria de refractarios a suministrar revestimientos de mayor duración, incluso mientras el crecimiento del volumen se mantiene bajo. Las prácticas de instalación están evolucionando, con intervalos de mantenimiento frecuentes y diseños de revestimientos híbridos que contrarrestan las presiones de los combustibles alternativos. La expansión de la presencia asiática de Refratechnik a través de la WCA refleja la naturaleza global de este cambio en la demanda.
Crecimiento de baterías de almacenamiento de energía a gran escala utilizando cerámica de alta temperatura
La cocción de material catódico activo para baterías de iones de litio se perfila como un nicho importante dentro del mercado de refractarios. Los sagers PowerCeram™ de Saint-Gobain aumentan la productividad de CAM en un 10 % y reducen la pérdida de energía en un 50 %, lo que refuerza las ventajas de coste para las gigafábricas. Las composiciones químicas ricas en níquel aumentan la exposición al litio corrosivo; las investigaciones demuestran que los refractarios de cordierita-mullita reaccionan fuertemente con Li₂O, mientras que los productos a base de SiC forman capas protectoras de silicato de litio. Las necesidades similares de pureza, estabilidad dimensional y control de la contaminación diferencian a los refractarios para baterías de los revestimientos tradicionales de acero o cemento, lo que ofrece diversificación a los proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sanciones por emisiones de carbono en ladrillos de magnesio y carbono | -0.4% | UE y América del Norte principalmente | Mediano plazo (2-4 años) |
| Volatilidad en el suministro de bauxita y magnesita de grado metalúrgico | -0.3% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Endurecimiento de la normativa sobre polvo de sílice en el trabajo en los países de la OCDE | -0.2% | Países de la OCDE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sanciones por emisiones de carbono en ladrillos de magnesio y carbono
Los aranceles fronterizos de carbono de la UE y las políticas de descarbonización de América del Norte están frenando la demanda de ladrillos tradicionales de magnesia y carbono. Las evaluaciones del ciclo de vida muestran que las alternativas de magnesia sin carbono tienen un menor impacto ambiental, pero aún requieren una validación industrial más amplia. Los aranceles antidumping de EE. UU. sobre ciertos ladrillos de magnesia y carbono chinos y mexicanos —que alcanzan el 236 % para algunos productores— aumentan la presión sobre los costos e impulsan el mercado de refractarios hacia soluciones con bajas emisiones de carbono. La serie de magnesia y carbono de alto reciclaje de RHI Magnesita ofrece una solución provisional, pero las perspectivas a largo plazo favorecen los enlaces sin carbono y los compuestos de matriz cerámica.
Volatilidad en el suministro de bauxita y magnesita de grado metalúrgico
El consumo de bauxita de grado refractario en Estados Unidos cayó un 17 % en 2023, hasta alcanzar los 1.8 millones de toneladas, de las cuales el 78 % se destinó al refinado de alúmina, lo que expone la fragilidad del suministro. La omisión de la bauxita por parte de Australia de su Lista de Minerales Críticos reduce los incentivos a la inversión, a pesar de ser un productor líder. La tensión geopolítica, en particular en torno a las exportaciones chinas de magnesita, intensifica el riesgo de abastecimiento. Las empresas con presencia de materias primas integradas verticalmente o en varios continentes están mejor protegidas de los picos de precios y la escasez.
Análisis de segmento
Por tipo de producto: Los refractarios no arcillosos impulsan la innovación
Los refractarios no arcillosos crecieron a una tasa de crecimiento anual compuesta (TCAC) del 4.57 % durante el período de revisión y continúan superando a los de arcilla hasta 2031. Se destacan por su superior resistencia a la corrosión y al choque térmico, aspectos cruciales en la fabricación de acero a base de hidrógeno, baterías avanzadas e incineradores de residuos para la producción de energía. Los ladrillos de magnesita dominan la fabricación de acero básico por su resistencia a la química de la escoria, mientras que los ladrillos de zirconia destacan en ciclos severos y zonas de temperaturas extremadamente altas. Los ladrillos de sílice siguen siendo indispensables para las paredes de control de hornos de coque; sin embargo, su uso se ve moderado por el aumento de las normas de exposición a la sílice cristalina, que limitan el polvo a 50 µg/m³. Los ladrillos de cromita se mantienen afianzados en la fundición de metales no ferrosos gracias a su sólida resistencia a la penetración de metales. En conjunto, estas categorías no arcillosas impulsan el crecimiento del valor, incluso mientras los refractarios arcillosos mantienen el liderazgo en volumen.
Los refractarios de arcilla, encabezados por las variantes con alto contenido de alúmina, captaron el 54.88 % de la cuota de mercado de refractarios en 2025, lo que refleja su rentabilidad en múltiples revestimientos de hornos. Los ladrillos de arcilla refractaria se utilizan en cucharas y calderas de temperatura moderada, mientras que los refractarios aislantes permiten ahorrar energía en diversas industrias. Investigadores han alcanzado una resistencia a la compresión de 84 MPa en ladrillos de geopolímero de cenizas volantes tras una exposición a 1,100 °C, lo que sugiere vías de economía circular para los refractarios de arcilla. Las cerámicas de ultraalta temperatura de Saint-Gobain, en particular el SiC y el zirconio, estiran los techos de rendimiento por encima de los 1,400 °C e ilustran cómo las formulaciones híbridas difuminan la tradicional división entre arcilla y materiales no arcillosos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria usuaria final: se intensifica el dominio del sector siderúrgico
El sector siderúrgico representó el 62.95 % del tamaño del mercado de refractarios en 2025 y mantiene la mayor tasa de crecimiento anual compuesta (TCAC) del 4.29 % hasta 2031, a medida que se acelera la construcción de hornos de arco eléctrico (EAF). Las recientes mejoras de Berry Metal en los hornos de arco eléctrico subrayan la creciente demanda de refractarios de canalón, puerta de escoria y techo delta adaptados a ciclos de fusión rápidos. La industria del cemento ocupa el segundo lugar en volumen, impulsada por programas globales de infraestructura y la adopción de combustibles alternativos que acortan la vida útil del revestimiento, lo que aumenta su valor. Los complejos energéticos y químicos impulsan la demanda mediante la recuperación de refinerías y la incorporación de productos petroquímicos, especialmente en Asia-Pacífico y Oriente Medio. Los centros metalúrgicos no ferrosos requieren revestimientos premium ricos en cromita para resistir la infiltración de metales. La fabricación de vidrio se centra en revestimientos de alúmina-circonia-sílice ultrapuros, un segmento nicho pero de gran valor. Las nuevas plantas de valorización energética de residuos y la producción de cátodos de baterías diversifican las fuentes de ingresos, y el sistema T-Clip PRO de Saint-Gobain ha cubierto más de 16,000 m² de tubos de calderas verticales en estas plantas. La persistente, aunque en descenso, demanda de hornos de pulpa y papel en las economías en desarrollo aporta estabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de refractarios de APAC
La región Asia-Pacífico controlaba el 73.20 % del mercado de refractarios en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.12 % hasta 2031. China continúa modernizando sus altos hornos y reduciendo su capacidad obsoleta, impulsando así la adopción sostenida de ladrillos y hormigones de mayor calidad. India supera a sus competidores; el director ejecutivo de RHI Magnesita prevé un crecimiento anual del 6 % al 13 % en el mercado nacional de refractarios, lo que refleja la expansión a gran escala de las industrias del acero y el cemento. La transición de Japón hacia la tecnología de hornos de arco eléctrico (EAF), respaldada por la inversión de 2.26 millones de dólares de JFE Holdings, redirige las especificaciones de revestimiento hacia mezclas básicas optimizadas para hornos de arco eléctrico. Corea del Sur experimentó una caída de la producción del 5.7 % en 2024, pero aspira a centrarse en productos de acero de mayor valor que aún requieren refractarios de alta calidad. La aceleración de la construcción de gigafábricas de baterías de iones de litio en China y el Sudeste Asiático consolida el papel de la región como núcleo de crecimiento del mercado de refractarios.
Mercado de materiales refractarios de Norteamérica
Norteamérica sigue siendo un mercado maduro, pero estratégicamente vital. La expansión de HarbisonWalker International, con un costo de USD 13.9 millones, en Fulton, Misuri, incrementará la producción de monolíticos ligeros en un 60% y refleja el compromiso de la región con las aplicaciones de alto valor. El aumento de los límites de polvo de sílice de la OSHA incentiva la inversión en materiales de manejo sellado y de baja generación de polvo, lo que redefine la cartera de productos. Canadá aspira a liderar las exportaciones de hierro verde, lo que podría estimular la demanda de refractarios DRI especializados. Sin embargo, la competitividad de México se ve limitada por los aranceles antidumping de Estados Unidos, que inflan los costos de los ladrillos de magnesio y carbono.
Mercado de refractarios de EMEA
Europa marca el ritmo en política ambiental. El Mecanismo de Ajuste en Frontera de Carbono de la UE aumenta el costo de los refractarios con alto contenido de carbono, impulsando la adopción de bonos libres de carbono y soluciones de reciclaje. La decisión de ArcelorMittal de devolver 1.3 millones de euros en subsidios para un proyecto alemán de acero a hidrógeno ilustra la presión económica en la transición verde. Sin embargo, los proyectos de I+D se mantienen robustos; la planta NorPro de 40 millones de dólares que Saint-Gobain planea en Wheatfield, Nueva York, aunque ubicada en EE. UU., servirá como catalizador europeo y enfatiza la integración transatlántica de la cadena de suministro. Oriente Medio y África ofrecen un futuro prometedor gracias a la diversificación industrial saudí y las empresas mineras sudafricanas, aunque la incertidumbre política y las deficiencias de infraestructura influyen en el ritmo de los proyectos.
Panorama regulatorio
Los productores de materiales refractarios operan bajo regímenes cada vez más estrictos de emisiones atmosféricas y sustancias peligrosas que afectan el diseño de las plantas, las formulaciones de los productos y los envíos transfronterizos. En Estados Unidos, las Normas Nacionales de Emisión de la EPA para Contaminantes Atmosféricos Peligrosos para la Fabricación de Productos Refractarios (40 CFR Parte 63, Subparte SSSSS) establecen el cumplimiento de las normas sobre contaminantes atmosféricos peligrosos, mientras que las instalaciones que superan el umbral de notificación también están sujetas a las normas de notificación de gases de efecto invernadero para la fabricación de cerámica (40 CFR Parte 98, Subparte ZZ). En China, los requisitos provinciales se están volviendo más explícitos para esta industria, incluyendo la norma DB13/6186-2025 de la provincia de Hebei para los límites de emisión de contaminantes atmosféricos, lo que refuerza la necesidad de actualizar los equipos de monitoreo y control en las plantas de materiales refractarios.
En Europa, el cumplimiento de la normativa sobre productos químicos y la contabilidad del carbono están cada vez más vinculados al acceso al mercado. En el marco del Reglamento REACH de la UE, la Comisión impulsó el trabajo sobre restricciones en 2026 y actualizó el Anexo XVII mediante el Reglamento (UE) 2026/1168, aumentando la carga para los proveedores en cuanto a la validación de la composición de las sustancias y la documentación para las exportaciones a la UE. Paralelamente, el Mecanismo de Ajuste en Frontera del Carbono de la UE está elevando las expectativas de información sobre la huella de carbono para las cadenas de suministro con alto consumo energético, lo que está impulsando a los fabricantes de materiales refractarios a mejorar la trazabilidad de las materias primas y las emisiones de producción para cumplir con los requisitos de información de los clientes y las aduanas.
Análisis de la cadena de valor
La cadena de valor de los refractarios comienza con la extracción y el procesamiento de minerales clave (magnesita, bauxita/alúmina, circón, cromita, sílice y fuentes de carbono), seguido de la conversión a alta temperatura en intermedios fundidos o calcinados, el conformado o la preparación monolítica, la cocción/curado y la distribución a clientes de los sectores del acero, el cemento, los metales no ferrosos, el vidrio, la energía y los productos químicos. La concentración de materia prima sigue siendo una característica estructural, ya que China representó casi el 60 % de la producción mundial de magnesita en 2024, lo que aumenta la exposición a fricciones logísticas y de exportación. En cuanto a la alúmina, los datos gubernamentales indican que la producción de alúmina en EE. UU. cayó un 5 % en 2024 con respecto a 2023, lo que pone de manifiesto la vulnerabilidad cuando la disponibilidad local es limitada y se hacen necesarias las importaciones o cadenas de suministro más largas.
La fabricación en la fase intermedia consume mucha energía y es sensible a los costos de electricidad y combustible, mientras que la entrega en la fase final se ve limitada por el transporte de mercancías voluminosas, los requisitos de instalación específicos de cada sitio y los ciclos de compra condicionados por las paradas programadas. La consolidación y la integración vertical siguen transformando la cadena, como lo demuestra la adquisición de Resco por parte de RHI Magnesita por 430 millones de dólares en 2024, que amplió su presencia productiva en Estados Unidos y Canadá y fortaleció la cobertura de servicios cerca de los principales clústeres siderúrgicos e industriales. El reciclaje y las materias primas secundarias se integran cada vez más en la adquisición y el procesamiento para gestionar la volatilidad de las materias primas y los costos de los vertederos, y los proveedores más grandes están ampliando la recolección, la clasificación y el procesamiento de residuos en circuito cerrado, junto con servicios de monitoreo digital y gestión de líneas para fidelizar aún más a sus clientes.
Panorama competitivo
La innovación y la integración impulsan el éxito futuro
El mercado de refractarios está altamente fragmentado con una integración horizontal y vertical activa. RHI Magnesita realizó seis adquisiciones en 2023 y una compra adicional de USD 430 millones del productor de alúmina Resco en 2024, fortaleciendo su presencia en Norteamérica. Vesuvius, invirtiendo £ 37.4 millones en I+D en 2023 y lanzando 21 nuevos productos, aprovecha su cartera de 1,570 patentes para mantener la diferenciación tecnológica [2] Vesuvius, “2024 Annual Report & Accounts”, vesuvius.com . Estas acciones reducen las barreras de entrada, especialmente en nichos de alta especificación como refractarios de acero al hidrógeno y cerámica para baterías.
La inversión en tecnología es crucial. El conjunto de sensores XMAT de Vesuvius permite la monitorización del flujo de acero fundido en tiempo real, mientras que su prensado isostático VISO™ proporciona insertos de colada de escoria con forma casi neta, lo que reduce el tiempo de inactividad de la instalación. La plataforma de Monitoreo Digital de Hornos de RHI Magnesita aplica IA para predecir el desgaste del revestimiento y optimizar las ventanas de mantenimiento, lo que aumenta aún más los costes de cambio para los clientes. Por lo tanto, el mercado de refractarios recompensa a las empresas que combinan la ciencia de los materiales con los servicios digitales.
Los especialistas de nicho aún buscan espacio. Las empresas especializadas en cerámica de ultraalta temperatura basada en SiC, o las que ofrecen revestimientos llave en mano para la conversión de residuos en energía, explotan las brechas de espacio disponible, menos atractivas para las multinacionales que priorizan la escala. Los productores locales de India y Vietnam se benefician de la proximidad, una logística ágil y estructuras de costos que las grandes empresas establecidas no pueden replicar fácilmente. Sin embargo, las presiones de consolidación actuales indican que muchas entidades más pequeñas podrían eventualmente alinearse con grupos globales o formar alianzas regionales para mantener el ritmo.
Líderes de la industria de refractarios
Corporación Krosaki Harima
Magnesita RHI
Vesubio
Saint-Gobain
HarbisonWalker Internacional
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Vesuvius emitió un comunicado de resultados confirmando sus previsiones para el ejercicio completo de 2026 e informó de un beneficio operativo durante los primeros cuatro meses de 2026 ligeramente superior al del mismo periodo de 2025, a tipo de cambio constante. La actualización destacó el impacto del ahorro de costes y la disciplina en los precios, lo que respaldó la continuidad de la inversión en soluciones de refractarios y flujo de metal fundido en un contexto de fluctuaciones en el volumen de producción de acero.
- Octubre de 2025: Saint-Gobain Ceramics y Eurodia Industrie anunciaron una alianza estratégica para ofrecer soluciones integradas de materiales y procesos para la extracción directa de litio (DLE). Esta colaboración combina adsorbentes selectivos de litio con ingeniería de procesos, ampliando la demanda potencial de cerámicas de alto rendimiento, adyacentes a los materiales refractarios de alta temperatura y a las cadenas de suministro correspondientes.
- Febrero de 2025: Saint-Gobain Ceramics anunció sus planes para construir una nueva planta de fabricación de NorPro en Wheatfield, Nueva York, con una inversión superior a los 40 millones de dólares para ampliar la producción de soportes catalíticos para las industrias energética, de biocombustibles y química. Este proyecto refuerza la capacidad norteamericana en materiales cerámicos avanzados que comparten conocimientos de producción y clientes con los refractarios en entornos de procesamiento energético y químico.
Alcance del informe del mercado global de refractarios
Un material refractario es resistente a la descomposición por calor, presión o ataque químico a altas temperaturas y conserva su resistencia y forma. Por su funcionamiento seguro, de bajo mantenimiento y rentable, los refractarios se utilizan como material principal para revestimientos internos en equipos industriales de gran tamaño.
El mercado de refractarios está segmentado por tipo de producto, industria del usuario final y geografía. Por tipo de producto, el mercado está segmentado en refractarios no arcillosos y refractarios arcillosos. La industria del usuario final segmenta el mercado en hierro y acero, energía y productos químicos, metales no ferrosos, cemento, cerámica, vidrio y otras industrias de usuarios finales (procesamiento de pulpa y papel, producción de cal, incineración de recipientes y tratamiento térmico). El informe también cubre el tamaño del mercado y las previsiones para el mercado de refractarios en 15 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del volumen (toneladas).
| Refractarios no arcillosos | Ladrillo de magnesita |
| Ladrillo de circonio | |
| Ladrillo de sílice | |
| Ladrillo de cromita | |
| Otros (carburos, silicatos) | |
| Refractarios de arcilla | Alto contenido de alúmina |
| Arcilla refractaria | |
| Aislante |
| Hierro y acero |
| Cemento |
| Energía y Química |
| Metales no ferrosos |
| Vidrio |
| Cerámica |
| Otras industrias de usuarios finales (pulpa y papel, conversión de residuos en energía) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Refractarios no arcillosos | Ladrillo de magnesita |
| Ladrillo de circonio | ||
| Ladrillo de sílice | ||
| Ladrillo de cromita | ||
| Otros (carburos, silicatos) | ||
| Refractarios de arcilla | Alto contenido de alúmina | |
| Arcilla refractaria | ||
| Aislante | ||
| Por industria del usuario final | Hierro y acero | |
| Cemento | ||
| Energía y Química | ||
| Metales no ferrosos | ||
| Vidrio | ||
| Cerámica | ||
| Otras industrias de usuarios finales (pulpa y papel, conversión de residuos en energía) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de refractarios?
El tamaño del mercado de refractarios alcanzó los 59.61 millones de toneladas en 2026 y se prevé que alcance los 72.31 millones de toneladas en 2031.
¿Qué industria usuaria final consume más refractarios?
El hierro y el acero representan el 62.95% de la demanda y también son el segmento de más rápido crecimiento, con una CAGR del 4.29% hasta 2031.
¿Por qué Asia-Pacífico es tan dominante en el mercado de refractarios?
La región posee el 73.20% de la participación de mercado gracias a las continuas incorporaciones de capacidad de acero, la rápida construcción de infraestructura y proyectos de baterías y cemento a gran escala.
¿Cómo afectan las regulaciones ambientales a los materiales refractarios?
Los aranceles fronterizos de carbono y los límites más estrictos al polvo de sílice están llevando a los productores hacia bonos libres de carbono, ladrillos de magnesio y carbono reciclados y prácticas de instalación con bajo nivel de polvo.
¿Qué papel juegan los refractarios no arcillosos en las nuevas tecnologías?
Los grados no arcillosos, como la magnesia, la zirconia y el SiC, son fundamentales para el acero al hidrógeno, las baterías de almacenamiento de energía y las líneas de conversión de residuos en energía porque toleran químicas agresivas y temperaturas extremas.


