

Tamaño y participación en el mercado de refrigerantes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
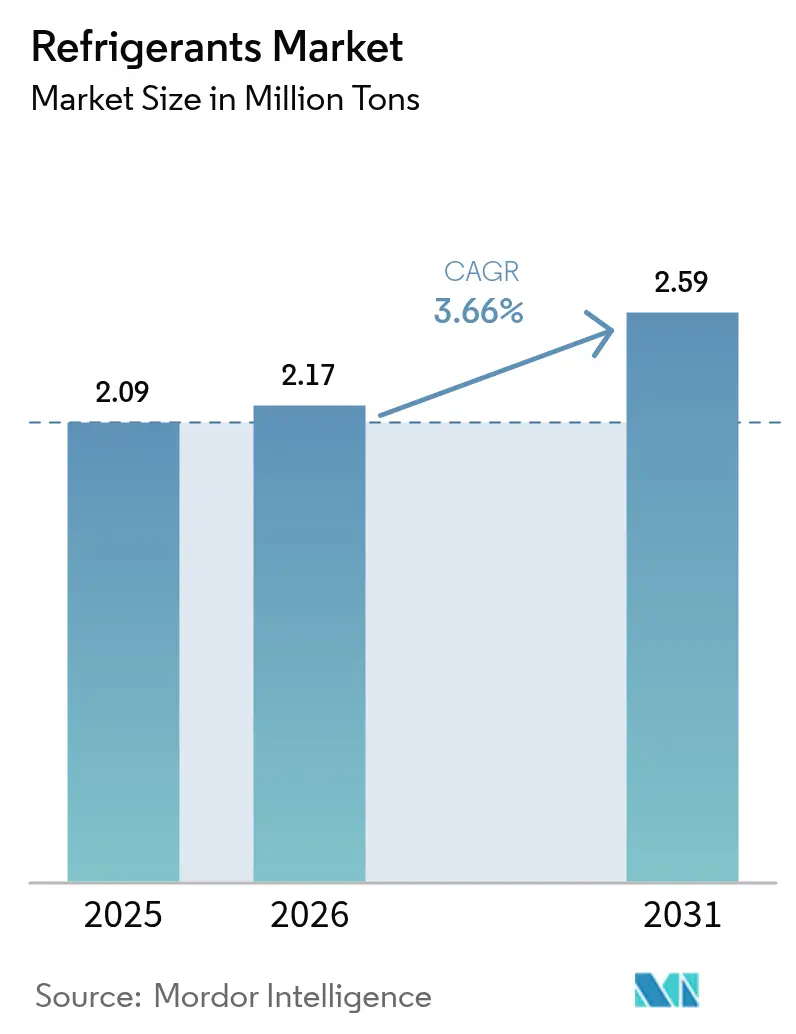
| Volumen de mercado (2026) | 2.17 millones de toneladas |
| Volumen de mercado (2031) | 2.59 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.66% CAGR |
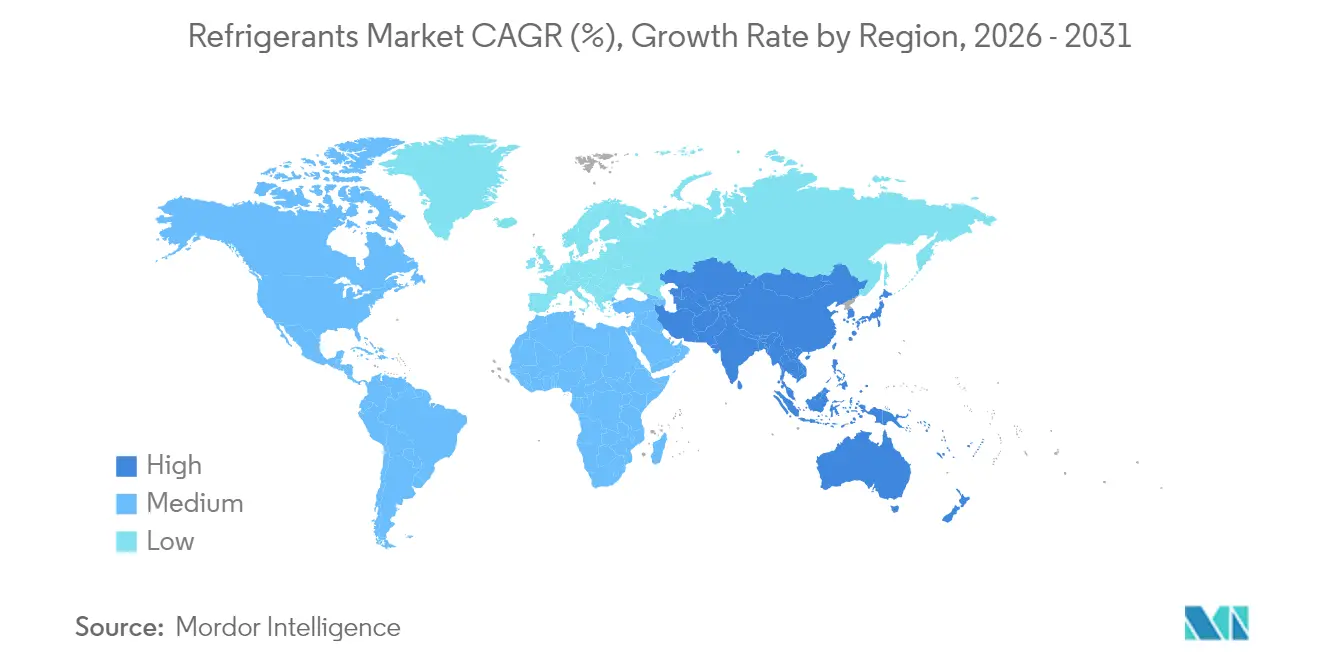
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de refrigerantes por Mordor Intelligence
Se espera que el tamaño del mercado de refrigerantes crezca de 2.09 millones de toneladas en 2025 a 2.17 millones de toneladas en 2026 y se prevé que alcance los 2.59 millones de toneladas para 2031 con una CAGR del 3.66 % durante el período 2026-2031. Los principales motores de crecimiento son la adopción acelerada de formulaciones con bajo potencial de calentamiento global (PCG), la reducción obligatoria de hidrofluorocarbonos (HFC) y la creciente necesidad de gestión térmica en refrigeración, transporte y logística de cadena de frío. Las sustituciones de productos impulsadas por la regulación, la integración de bombas de calor en vehículos eléctricos y la logística farmacéutica multitemperatura amplían las oportunidades del mercado de refrigerantes, al tiempo que intensifican la demanda de alternativas naturales y de hidrofluoroolefinas (HFO). Al mismo tiempo, las fluctuaciones en los costos de las materias primas y los cuellos de botella en el suministro inducidos por las cuotas mantienen alta la volatilidad de los precios, lo que impulsa a los fabricantes a optimizar sus capacidades y la combinación de sus carteras de productos. Los distribuidores intermedios están formando alianzas estratégicas con las principales empresas químicas para asegurar moléculas que cumplan con las normativas antes de las fechas límite regionales, mientras que los fabricantes de equipos posteriores a la producción aceleran el rediseño de sus sistemas para que sean compatibles con las clasificaciones A2L y A3. Estas fuerzas convergentes, en conjunto, refuerzan una trayectoria de crecimiento de un dígito medio para el mercado de refrigerantes hasta 2030.
Conclusiones clave del informe
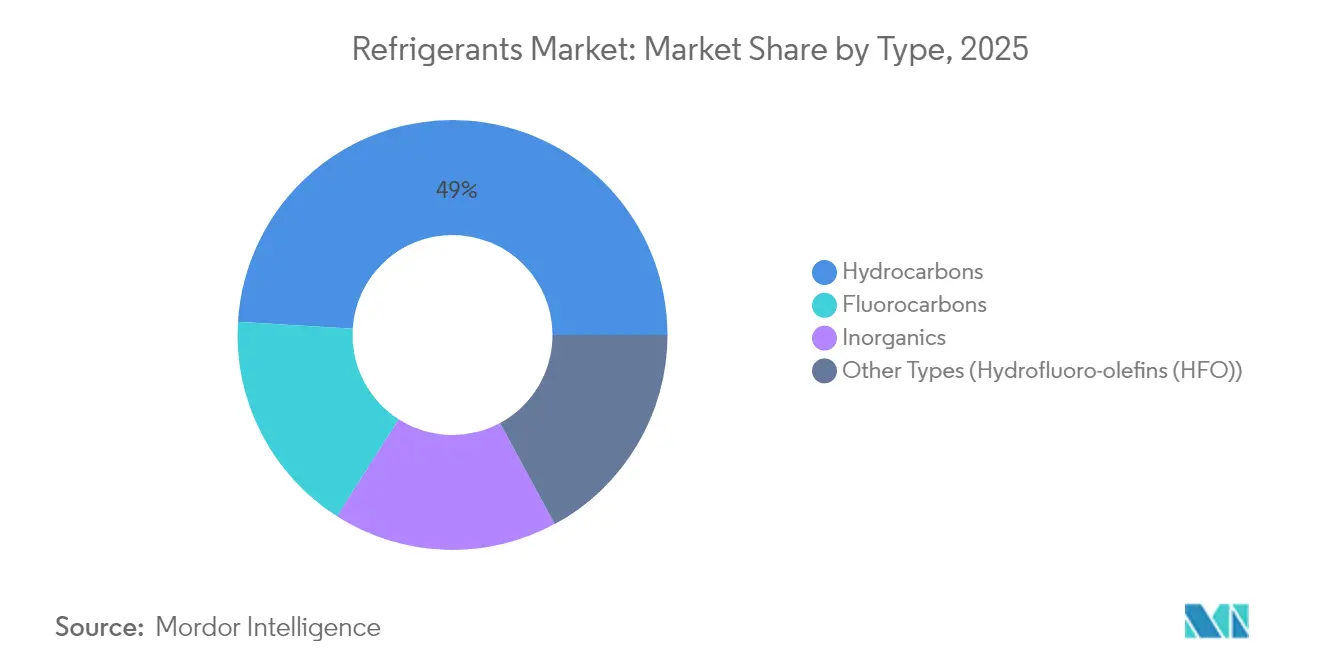
- Por tipo, los hidrocarburos lideraron con una participación de mercado de refrigerantes del 49.02% en 2025, mientras que las hidrofluoroolefinas avanzan a una CAGR del 9.86% hasta 2031.
- Por aplicación, el aire acondicionado representó el 49.88% del tamaño del mercado de refrigerantes en 2025 y se está expandiendo a una CAGR del 3.92%.
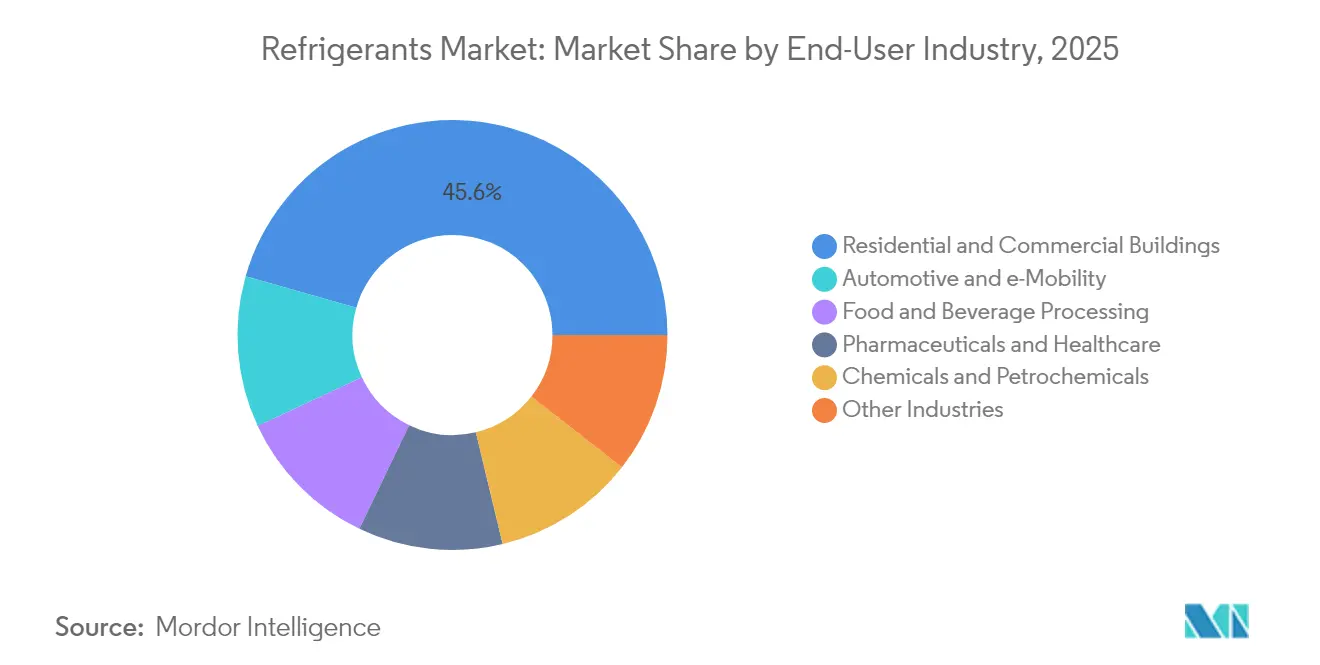
- Por industria de usuario final, los edificios residenciales y comerciales lideraron con una participación de mercado de refrigerantes del 45.60 % en 2025. Se proyecta que la automoción y la movilidad eléctrica registren la CAGR más rápida del 5.65 % hasta 2031, superando a los edificios residenciales y comerciales.
- Por geografía, Asia-Pacífico dominó con una participación de mercado de refrigerantes del 50.10 % en 2025 y está en camino de alcanzar una CAGR del 3.91 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de refrigerantes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta demanda de aires acondicionados para habitaciones y automóviles en los países emergentes de Asia | + 1.20% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Ampliación de almacenes refrigerados y nodos de cadena de frío 3PL | + 0.80% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Requisitos de gestión térmica de vehículos electrificados | + 0.60% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Congeladores de temperatura ultrabaja para vacunas de tipo ARNm | + 0.40% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Monetización de créditos de carbono para refrigerantes naturales | + 0.30% | UE y América del Norte, programas piloto | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta demanda de aires acondicionados para habitaciones y automóviles en Asia emergente
La rápida urbanización está impulsando la refrigeración residencial en los hogares urbanos de nivel 2 y 3, mientras que el sector automotriz está cambiando simultáneamente las plataformas de combustión interna por sistemas de propulsión eléctricos. Se proyecta que los envíos de bombas de calor de China alcancen los 50 millones de unidades anuales para 2030, y la penetración de aires acondicionados domésticos en India se mantiene por debajo del 10%, lo que subraya una importante demanda latente. La Ley de Gases Fluorados revisada de Japón y el programa de gestión de la eficiencia de Corea del Sur imponen límites de GWP que canalizan las compras hacia el propano, el R-32 y las mezclas preseleccionadas de HFO. Los fabricantes de equipos originales (OEM) de vehículos en la región están estandarizando el R-1234yf para los circuitos de cabina y batería, acelerando los volúmenes de transición molecular en toda Asia-Pacífico. En conjunto, la adopción residencial y la adopción de la movilidad eléctrica respaldan las mayores adiciones absolutas de tonelaje en el mercado de refrigerantes durante el período de pronóstico.
Requisitos de gestión térmica de vehículos electrificados
Las químicas de las baterías de vehículos eléctricos (VE) requieren ventanas de temperatura estrechas para una mayor longevidad y velocidad de carga. El R-1234yf tiene una penetración del 95 % en los vehículos ligeros nuevos de EE. UU., con 220 millones de automóviles equipados en todo el mundo, mientras que las flotas heredadas adoptan kits de adaptación que reemplazan el R-134a por la misma molécula [1] Chemours, “Chemours Announces Development of a Low GWP Retrofit Approach,” CHEMOURS.COM . Las arquitecturas de bomba de calor que unifican la calefacción de la cabina y la refrigeración de la batería se están extendiendo a los segmentos del mercado masivo, impulsando el consumo de fluidos A2L mezclados optimizados para curvas de eficiencia de –30 °C a +45 °C. Los proveedores de compresores han reducido el ruido del scroll en 6 dBA a través de la carcasa y el ajuste del inversor, una especificación clave para los modelos de VE premium [2] ChaeSil Kim & NeungGyo Ha, “A Study on the Vibration and Noise Reduction of Scrolling-Type Electric Compressor for Electric Vehicles,” MDPI.COM . El efecto global amplía el mercado potencial de refrigerantes para aplicaciones de movilidad hasta mediados de la década.
Congeladores de temperatura ultrabaja para vacunas de tipo ARNm
Las líneas de producción biofarmacéuticas continúan incorporando productos con requisitos de almacenamiento por debajo de -70 °C. Los nuevos congeladores emplean cascadas de CO₂/sintéticos de dos etapas e incorporan materiales de cambio de fase como amortiguadores pasivos durante cortes de suministro eléctrico, cumpliendo con las auditorías regulatorias y minimizando el consumo de energía. Tanto las redes hospitalarias como los proveedores de logística especializados están duplicando sus flotas de congeladores para respaldar los próximos lanzamientos de terapia génica. Estas implementaciones mantienen una demanda constante de CO₂ de alta pureza y fluidos asociados en el mercado de refrigerantes, incluso mientras disminuyen los volúmenes de HFC convencionales.
Monetización de créditos de carbono para refrigerantes naturales
Minoristas y procesadores de alimentos en Norteamérica y la UE ahora aprovechan programas de carbono verificados que otorgan créditos por la transición de HFC a refrigerantes naturales. Los sistemas transcríticos de CO₂ para supermercados pueden generar hasta 1.5 toneladas métricas de créditos equivalentes de CO₂ por kilogramo de HFC desplazado, lo que genera un diferencial económico que compensa las primas de instalación. Los agregadores ofrecen estos créditos a compradores voluntarios, lo que introduce una nueva línea de ingresos en los modelos de proyecto e impulsa a los comités de inversión hacia opciones naturales. Si bien se encuentra en una etapa inicial, el mecanismo impulsa progresivamente la transición hacia un bajo PCA en el mercado de refrigerantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estricta reducción gradual de los HFC a nivel mundial (Kigali, UE, F-Gas) | –1.8% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Altos costos iniciales y riesgo de manipulación de gases inflamables A3/A2L | –0.9% | Global, agudo en los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Oscilaciones de precios entre auge y caída para las moléculas de HFO de próxima generación | –0.6% | Global, concentrado en los principales mercados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estricta reducción gradual de HFC a nivel mundial (Kigali, UE, F-Gas)
El Reglamento (UE) 2024/573 reduce las cuotas de HFC del 60 % de los niveles de referencia en 2025 al 15 % en 2036, con el objetivo de su eliminación total para 2050. Congelaciones similares bajo la Enmienda de Kigali presionan simultáneamente a todos los productores, lo que restringe la oferta y eleva los precios spot en todo el mercado de refrigerantes. Los operadores que instalan nuevos sistemas deben adoptar la detección automatizada de fugas por encima de una capacidad de 500 tCO₂e, lo que aumenta los presupuestos de cumplimiento y reasigna capital del crecimiento del volumen. La incertidumbre resultante ralentiza los ciclos de decisión para las grandes instalaciones, reduciendo casi dos puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) proyectada durante los años de transición intermedia.
Altos costos iniciales y riesgos de manipulación de gases inflamables A3/A2L
El propano, el isobutano y otros refrigerantes A3 requieren cajas eléctricas intrínsecamente seguras, planos de planta resistentes a derrames y cursos de certificación técnica que duplican los presupuestos de implementación en comparación con los estándares de HFC. Las primas de seguros se incrementan aún más en los mercados emergentes que carecen de armonización de códigos de incendio, lo que frena la adopción entre usuarios sensibles a los costos, a pesar de los claros beneficios del PCA. Incluso los candidatos A2L ligeramente inflamables, como el R-32, implican nuevos requisitos de herramientas y equipos de recuperación, lo que prolonga los plazos de implementación en la industria de los refrigerantes.
Análisis de segmento
Por tipo: Los vientos favorables regulatorios impulsan las alternativas naturales
Los hidrocarburos dominaron el 49.02 % del mercado de refrigerantes en 2025 gracias a su estatus de exención bajo múltiples programas de gases fluorados y a una atractiva economía de costes de propiedad. Los líderes del mercado informan de un crecimiento de dos dígitos en los envíos de bombas de calor residenciales y armarios comerciales enchufables, mientras que la implantación global de unidades divididas R-290 se acelera en las regiones que adoptan las revisiones de las MEPS. Las hidrofluoroolefinas presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.86 %, impulsada por el debut de sistemas de climatización (HVAC) automotrices y estacionarios, donde las fechas límite regulatorias para fluidos con un PCA superior a 750 son inminentes. En conjunto, estos dos segmentos de bajo PCA compensan la contracción del tonelaje de fluorocarbonos, lo que consolida el crecimiento general del mercado de refrigerantes.
En etapas posteriores, el tamaño del mercado de refrigerantes para opciones inorgánicas como el amoníaco y el CO₂ continúa expandiéndose en grandes plantas de procesamiento de alimentos y grandes supermercados. Los ingenieros combinan el CO₂ en circuitos de baja etapa con fluidos sintéticos de alta etapa para obtener mejoras de eficiencia, una arquitectura validada por recientes comparaciones de COP en permutaciones en cascada. La refrigeración por inmersión en centros de datos y los congeladores farmacéuticos contribuyen al crecimiento de las áreas de CO₂, mientras que el amoníaco permanece arraigado en los enfriadores de almacén. Los programas de créditos de carbono para refrigerantes naturales mejoran aún más la rentabilidad, garantizando una migración sostenida de la cuota de mercado para abandonar los HFC tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El aire acondicionado retiene el volumen principal
Los sistemas de aire acondicionado representaron el 49.88 % del mercado de refrigerantes en 2025 y, a pesar de la demanda consolidada en las economías de la OCDE, crecerán un 3.92 % anual hasta 2031. Los plazos regulatorios modifican los tamaños de carga de los sistemas divididos hacia el R-32 y las próximas mezclas A2L, lo que impulsa a los fabricantes de equipos originales (OEM) multinacionales a localizar líneas de producción que cumplan con las normas antes de las fechas límite. Paralelamente, el aire acondicionado para vehículos se suma a la tendencia de adopción de vehículos eléctricos (VE), integrando ciclos reversibles de bomba de calor que elevan las cargas de fluido por vehículo. Los fabricantes de enfriadores consideran la refrigeración de centros de datos como una oportunidad de crecimiento a largo plazo, especialmente donde los efectos de isla de calor urbana elevan la temperatura del agua del condensador.
Las aplicaciones de refrigeración siguen siendo diversas, desde unidades de microcondensación para tiendas de conveniencia hasta sistemas de estanterías frigoríficas de 300 kW, cada una en diferentes etapas de la hoja de ruta de reducción gradual. Los sistemas transcríticos de CO₂ ya superan las 10 000 tiendas en todo el mundo, demostrando ser rentables más allá de las zonas templadas, ya que las mejoras en los eyectores y la compresión paralela reducen las pérdidas energéticas. La refrigeración para el transporte se orienta hacia mezclas con menor PCA, a la vez que se exploran sinergias con nitrógeno líquido para la logística de última milla. En los distintos casos de uso, las revisiones de los códigos de seguridad y la disponibilidad de componentes marcan el ritmo de la adopción, manteniendo una trayectoria escalonada pero ascendente para el mercado de refrigerantes.
Por industria de usuario final: la movilidad avanza rápidamente
Los edificios residenciales y comerciales representaron el 45.60 % del mercado de refrigerantes en 2025, gracias a la expansión de las renovaciones de bombas de calor y la integración de termostatos inteligentes en los edificios antiguos. Los códigos de construcción que fijan las tasas máximas de fuga aceleran la adopción de sensores, integrando la selección de refrigerantes con la gestión digital de adquisiciones. Los avances en bombas de calor para climas fríos amplían los límites operativos hasta -25 °C, lo que introduce nuevas líneas de demanda en los programas de reembolso de las compañías eléctricas.
La automoción y la movilidad eléctrica marcan la pauta, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.65 % hasta 2031. Las ventas mundiales de vehículos eléctricos de pasajeros alcanzarán los 20 millones de unidades en 2025, cada una con refrigerantes de cabina de bajo PCA y fluidos para el circuito de baterías. El volumen de recambios para vehículos reacondicionados aumenta con la incorporación de kits R-1234yf en las flotas tradicionales. Las industrias de procesamiento de alimentos y bebidas, farmacéutica y sanitaria, y de procesos químicos mantienen un crecimiento base constante, lo que, en conjunto, impulsa la estabilidad de la demanda en el mercado de refrigerantes en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de refrigerantes en la región Asia-Pacífico
La cuota de mercado del 50.10% de refrigerantes de Asia-Pacífico en 2025 refleja la enorme base manufacturera de la región, los picos de temperatura urbana y los marcos de políticas favorables. Las exportaciones chinas de aires acondicionados crecen gracias a la demanda interna, lo que asegura el flujo de R-32 y R-290 a granel a través de cadenas de suministro integradas verticalmente. El programa de Incentivos Vinculados a la Producción (PLI) de la India para electrodomésticos incluye subvenciones para la I+D de refrigerantes de bajo PCA, lo que impulsa los ecosistemas de componentes locales. Japón y Corea del Sur consolidan el desarrollo de materiales avanzados para mezclas A2L, exportando su conocimiento en formulación a toda la región. Las economías del Sudeste Asiático siguen este ejemplo con financiación para infraestructuras de la cadena de frío, lo que refuerza el liderazgo consolidado de Asia-Pacífico en el mercado de refrigerantes.
Mercado de refrigerantes de Norteamérica
Norteamérica sigue una trayectoria equilibrada, ya que la Ley AIM de EE. UU. exige una trayectoria de planeamiento con límite de consumo de HFC, a la vez que impulsa la demanda de HFO en las renovaciones de sistemas de climatización (HVAC). Chemours registró un aumento del 40 % en las ventas de Opteon durante el primer trimestre de 2025, gracias a la expansión de su capacidad en Corpus Christi. La arquitectura de precios del carbono de Canadá inclina aún más las especificaciones de los equipos hacia los refrigerantes naturales en la venta minorista de alimentos, mientras que el corredor industrial de México exige fluorocarbonos para la refrigeración de procesos con límites de PCA transitorios.
Mercado europeo de refrigerantes
Europa se enfrenta a la más estricta restricción regulatoria. Las cuotas de F-Gas 2024 y las normas de ecodiseño impulsan a los fabricantes de equipos originales (OEM) a implementar bombas de calor R-290 a gran escala, con el apoyo de fondos de subvenciones alemanes y franceses. El CO₂ transcrítico se ha convertido en la especificación por defecto en los supermercados, incluso en climas del sur, gracias a los paquetes de optimización para altas temperaturas. El Reino Unido mantiene un sistema de cuotas independiente, pero sigue los plazos de la UE, lo que mantiene la convergencia de las perspectivas del mercado de refrigerantes en todo el continente.
Mercado de refrigerantes de Oriente Medio, África y Sudamérica
Las regiones emergentes de Sudamérica, Oriente Medio y África constituyen la cola larga del mercado de refrigerantes. El retraso en los calendarios de reducción gradual prolonga la demanda de HFC, pero las crecientes expectativas de refrigeración per cápita propician futuros ciclos de adopción de bajo PCA. Las deficiencias en infraestructura se están abordando mediante programas de bancos multilaterales de desarrollo que integran la logística de la cadena de frío con los objetivos de productividad agrícola.
Panorama regulatorio
El marco regulatorio para refrigerantes se está transformando mediante la reducción gradual obligatoria de HFC y restricciones sectoriales vinculadas a la Enmienda de Kigali e implementadas a través de normas regionales específicas. En la Unión Europea, el Reglamento (UE) 2024/573 endurece los controles de cuotas y las restricciones de uso, incluyendo prohibiciones y límites efectivos a partir de 2026 para aplicaciones específicas. También mantiene exenciones temporales para usos médicos y de cadena de frío específicos hasta el 31 de diciembre de 2026. En julio de 2026, el Reglamento de Ejecución (UE) 2026/1444 actualizó las normas de control de fugas derogando los requisitos anteriores y adaptando las metodologías al nuevo marco de gases fluorados.
En Estados Unidos, la EPA está implementando la Ley AIM a través de múltiples programas que afectan tanto a las nuevas opciones de equipos como a la base instalada. Los requisitos obligatorios de reparación de fugas bajo el programa de Reducción y Recuperación de Emisiones (ER&R) entraron en vigor en enero de 2026 para aparatos con 15 libras o más de HFC (o sustitutos por encima de los umbrales de PCA especificados). El programa de Transiciones Tecnológicas está implementando gradualmente los límites de PCA sectoriales, incluido un límite de PCA provisional de 700 que entró en vigor para almacenes frigoríficos en julio de 2026. En mayo de 2026, la EPA también finalizó las enmiendas que cambiaron ciertas fechas de cumplimiento para los enfriadores de refrigeración de procesos industriales y los equipos de semiconductores a un cronograma unificado del 1 de enero de 2030, cambiando los cronogramas de conversión a corto plazo para los usuarios finales afectados.
Análisis de la cadena de valor
La cadena de valor de los refrigerantes comienza con las materias primas y los insumos químicos de flúor, en particular el fluoruro de hidrógeno anhidro, y continúa con la síntesis de moléculas (HFC, HFO y mezclas), el envasado y la distribución a través de redes especializadas de gases y productos químicos. En la fase final, se conecta con la carga de los fabricantes de equipos originales (OEM), el servicio posventa y la recuperación y reciclaje. Las cuotas vinculadas a la regulación y las prohibiciones sectoriales ya están impulsando a los productores a ajustar sus carteras de productos e invertir en moléculas de última generación, mientras que los distribuidores y contratistas amplían la gestión, el seguimiento y la administración de cilindros orientados al cumplimiento normativo para facilitar la transición a A2L/A3 y otras opciones de bajo potencial de calentamiento global (PCG).
Los recientes movimientos de capacidad y cartera muestran cómo la seguridad del suministro y la integración vertical se utilizan para gestionar el cumplimiento y la volatilidad de los insumos. En India, SRF anunció una inversión aproximada de 2,300 millones de rupias para construir una planta de HFO de 20 000 tpa junto con una instalación de AHF de 30 000 tpa en Odisha (finalización prevista para febrero de 2028), reforzando el control sobre un insumo clave y añadiendo producción de cuarta generación. En junio de 2026, Gujarat Fluorochemicals anunció una expansión para incluir la producción de R134a, lo que refleja la continua demanda transitoria en aplicaciones automotrices y de gestión térmica, incluso cuando las restricciones de alto GWP aceleran la sustitución en otros sectores. En el lado de la demanda, las acciones de cuotas de la UE y los requisitos de Transiciones Tecnológicas de EE. UU. aumentan la importancia de las formulaciones calificadas para la aplicación, las aprobaciones de los fabricantes de equipos originales y la preparación del servicio (reparación de fugas, equipos de recuperación y capacidad de los técnicos) para la ejecución del canal.
Panorama competitivo
El mercado de refrigerantes permanece moderadamente fragmentado. Honeywell, Chemours y Daikin aprovechan las ventajas de escala mediante cadenas de precursores cautivos, distribución global y acuerdos de codesarrollo con fabricantes de equipos originales (OEM). La escisión planificada de Materiales Avanzados de Honeywell, una unidad de negocio con ingresos de 4 millones de dólares, subraya la orientación del grupo hacia los mercados verticales de refrigerantes especializados y soluciones térmicas. Chemours aprovechó el impulso de la Ley AIM de EE. UU., registrando un crecimiento del 40 % en Opteon tras la puesta en marcha de su planta en Corpus Christi y la firma de un acuerdo de fabricación con Navin Fluorine para fluidos de refrigeración por inmersión. Daikin canaliza inversiones duales hacia líneas de compresores de R-32 y fábricas de unidades compactas de R-290, alineando su hoja de ruta de electrodomésticos con los umbrales de gases fluorados entrantes.
Las medianas empresas se concentran en nichos de refrigerantes naturales, aprovechando ciclos de ingeniería más rápidos y la producción regional para ofrecer precios más competitivos a las empresas establecidas en contratos sensibles a los costos. Los distribuidores de gases especiales forjan alianzas de cobertura y portales verticales de comercio electrónico para mitigar la volatilidad de precios y garantizar la trazabilidad del cumplimiento normativo. Las carteras de propiedad intelectual y la amplitud de la infraestructura de servicios siguen siendo las principales barreras de entrada, lo que guía el posicionamiento competitivo en todo el espectro del mercado de refrigerantes.
Líderes de la industria de refrigerantes
Arkema
Industrias Daikin, Ltd.
Honeywell Internacional Inc.
Sinochem Holdings Corporation Ltd
La empresa chemours
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Gujarat Fluorochemicals anunció la expansión de su planta para incluir capacidad de producción de R134a en India, lo que mejorará el suministro regional para la refrigeración de vehículos y equipos electrónicos. Esta medida refuerza la seguridad en el suministro de materias primas e indica un cambio hacia la producción local en un mercado que está dejando atrás los refrigerantes con alto potencial de calentamiento global (PCG).
- Diciembre de 2025: Daikin Industries firmó un acuerdo para adquirir Anh Nguyen Trading Technical Service en Vietnam con el fin de integrar sistemas de climatización y gestión de edificios. Esta adquisición refuerza la capacidad de integración de sistemas en un mercado de refrigeración en rápido crecimiento y vincula la implementación de equipos con capacidades de control que influyen en el rendimiento del refrigerante y la gestión de fugas.
- Septiembre de 2024: Orbia Fluor & Energy Materials presentó Klea Edge 444A, un refrigerante de bajo potencial de calentamiento global (PCG) destinado al mercado de repuestos automotrices de la UE y el Reino Unido. El lanzamiento responde a las necesidades de reemplazo impuestas por la normativa, manteniendo la compatibilidad y considerando los costos para las flotas de vehículos existentes.
Alcance del informe del mercado global de refrigerantes
Los refrigerantes son sustancias químicas que absorben el calor de su entorno y se utilizan en productos refrigerantes debido a esta característica. El refrigerante es una parte fundamental de los sistemas de enfriamiento contemporáneos, como aires acondicionados, refrigeradores, congeladores, enfriadores y otras aplicaciones.
El mercado de refrigerantes está segmentado por tipo, aplicación y geografía. Por tipo, el mercado se segmenta en fluorocarbonos (hidroclorofluorocarbonos [HCFC], hidrofluorocarbonos [HFC]), inorgánicos (amoníaco, dióxido de carbono, otros inorgánicos), hidrocarburos (isobutano, propano, otros hidrocarburos) y otros tipos (hidrofluoroolefinas [HFO]). Por aplicación, el mercado se segmenta en refrigeración (doméstica, comercial, transporte, industrial), aire acondicionado (estacionario, enfriador, móvil) y otras aplicaciones (almacenamiento de vacunas, plasma sanguíneo, productos farmacéuticos y muestras biológicas). El informe también cubre el tamaño del mercado y las previsiones para el mercado de refrigerantes en 15 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del volumen (toneladas).
| Fluorocarbonos | Hidroclorofluorocarbonos (HCFC) |
| Hidrofluorocarbonos (HFC) | |
| Inorgánicos | Amoníaco |
| Dióxido de Carbono | |
| Otros inorgánicos | |
| Hidrocarburos | Isobutano |
| Propano | |
| Otros Hidrocarburos | |
| Otros tipos (hidrofluoroolefinas (HFO)) |
| Refrigeración | Nacional |
| Comercial | |
| Transporte | |
| Industrial | |
| Aire acondicionado | Habitación estacionaria/empaquetada |
| Enfriadores | |
| Móvil | |
| Otras aplicaciones |
| Edificios Residenciales y Comerciales |
| Procesamiento de alimentos y bebidas |
| Productos farmacéuticos y sanitarios |
| Automoción y movilidad eléctrica |
| Productos químicos y petroquímicos |
| Otras Industrias |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Fluorocarbonos | Hidroclorofluorocarbonos (HCFC) |
| Hidrofluorocarbonos (HFC) | ||
| Inorgánicos | Amoníaco | |
| Dióxido de Carbono | ||
| Otros inorgánicos | ||
| Hidrocarburos | Isobutano | |
| Propano | ||
| Otros Hidrocarburos | ||
| Otros tipos (hidrofluoroolefinas (HFO)) | ||
| por Aplicación | Refrigeración | Nacional |
| Comercial | ||
| Transporte | ||
| Industrial | ||
| Aire acondicionado | Habitación estacionaria/empaquetada | |
| Enfriadores | ||
| Móvil | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Edificios Residenciales y Comerciales | |
| Procesamiento de alimentos y bebidas | ||
| Productos farmacéuticos y sanitarios | ||
| Automoción y movilidad eléctrica | ||
| Productos químicos y petroquímicos | ||
| Otras Industrias | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual de refrigerantes vendidos a nivel mundial?
El mercado de refrigerantes movió 2.17 millones de toneladas en 2026 y se espera que ascienda a 2.59 millones de toneladas en 2031.
¿Qué región es la mayor consumidora de refrigerantes?
Asia-Pacífico lidera con el 50.10% de la demanda de 2025, impulsada por la adopción de aire acondicionado y la expansión de la infraestructura de la cadena de frío.
¿Qué tipos de refrigerantes están creciendo más rápidamente?
Las hidrofluoroolefinas se están expandiendo a una CAGR del 9.86 %, seguidas por el CO₂ y el propano en las categorías de refrigerantes naturales.
¿Cómo influirán los vehículos eléctricos en la demanda de refrigerantes?
Los sistemas de gestión térmica de vehículos eléctricos que dependen de R-1234yf y mezclas a medida impulsan una CAGR del 5.65 % en aplicaciones automotrices hasta 2031.
¿Qué impacto tienen las regulaciones de reducción progresiva de los HFC en el suministro?
Las cuotas de la UE y Kigali reducen la producción de HFC al 15% de los niveles históricos de referencia para 2036, lo que limita la oferta y empuja a los usuarios hacia alternativas de bajo PCA.


