

Tamaño y participación del mercado de equipos de rehabilitación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 20.16 mil millones |
| Tamaño del mercado (2031) | USD 28.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.88% CAGR |
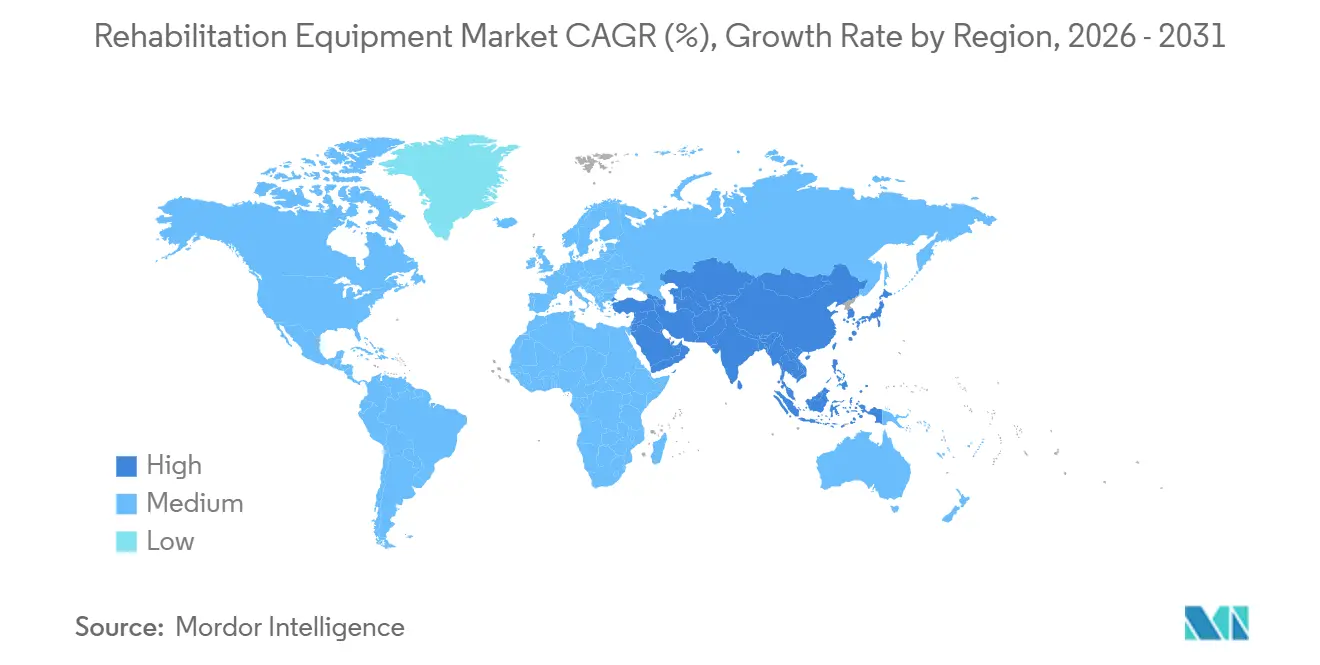
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
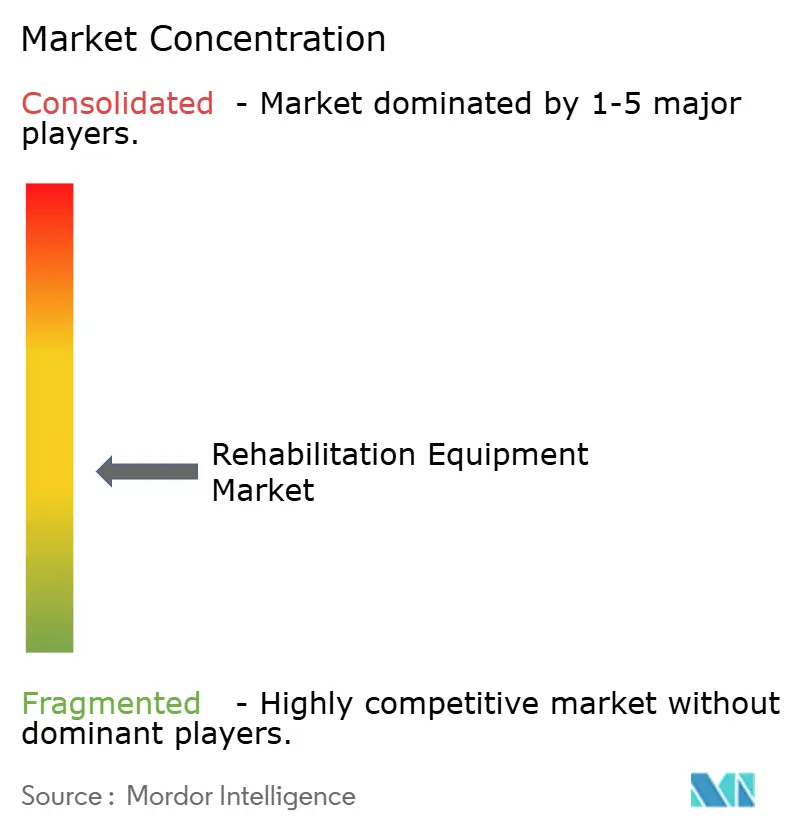
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de rehabilitación por Mordor Intelligence
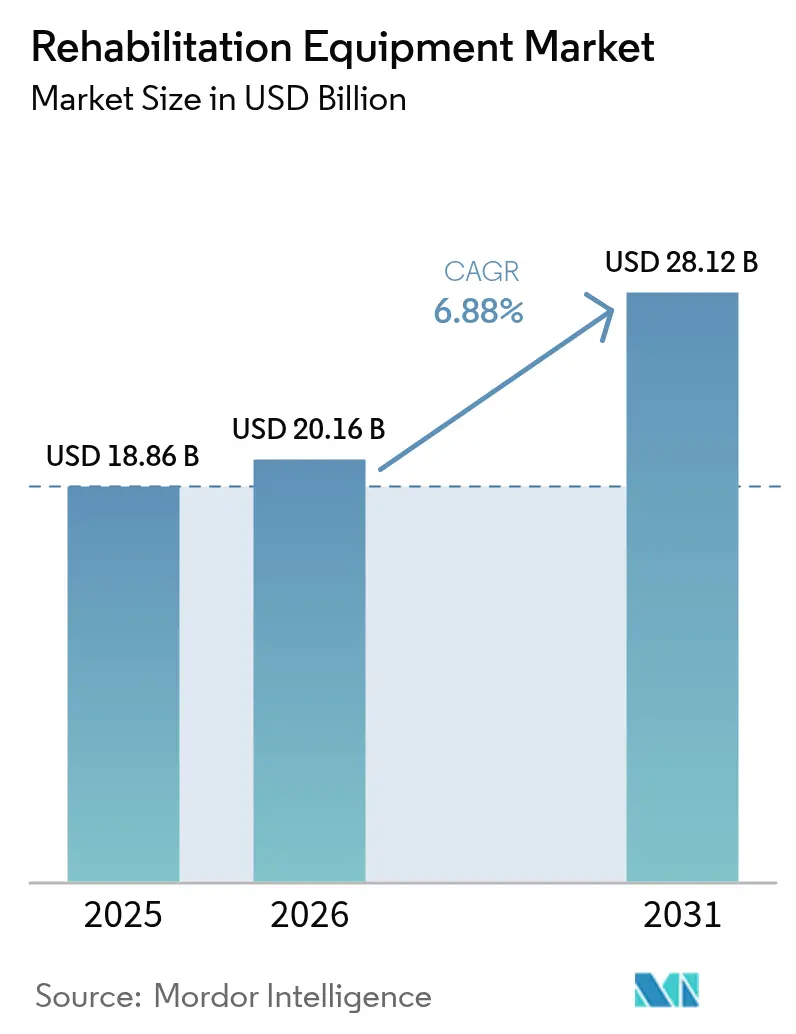
El tamaño del mercado de equipos de rehabilitación se expandió a USD 18.86 mil millones en 2025, se estima que alcanzará USD 20.16 mil millones en 2026 y se proyecta que crezca a USD 28.12 mil millones para 2031, registrando una CAGR del 6.88% entre 2026 y 2031. La creciente prevalencia de enfermedades crónicas, el rápido envejecimiento de la población y las reformas de pago que recompensan las mejoras en los resultados funcionales están alejando la demanda de dispositivos voluminosos y limitados a las instalaciones hacia soluciones conectadas y portátiles. Al mismo tiempo, los centros de cirugía ambulatoria, los programas de hospitalización domiciliaria y los códigos de monitoreo remoto están fragmentando la vía de atención tradicional, aumentando la urgencia de equipos que funcionen en todos los entornos. La robótica, la inteligencia artificial, la realidad virtual y la miniaturización de sensores están redefiniendo las prioridades de diseño de productos, inclinando el capital hacia plataformas que generan datos procesables para médicos y pagadores. Las fronteras competitivas se difuminan a medida que las empresas de electrónica de consumo integran sensores de salud en dispositivos de asistencia para la movilidad, mientras que los proveedores consolidados de equipos médicos duraderos refuerzan sus capacidades digitales mediante adquisiciones y colaboraciones. Los presupuestos de capital siguen siendo ajustados, pero el arrendamiento, el pago por sesión y la expansión de los reembolsos para dispositivos avanzados están empezando a facilitar la adopción en consultas con un gran volumen de pacientes.
Conclusiones clave del informe
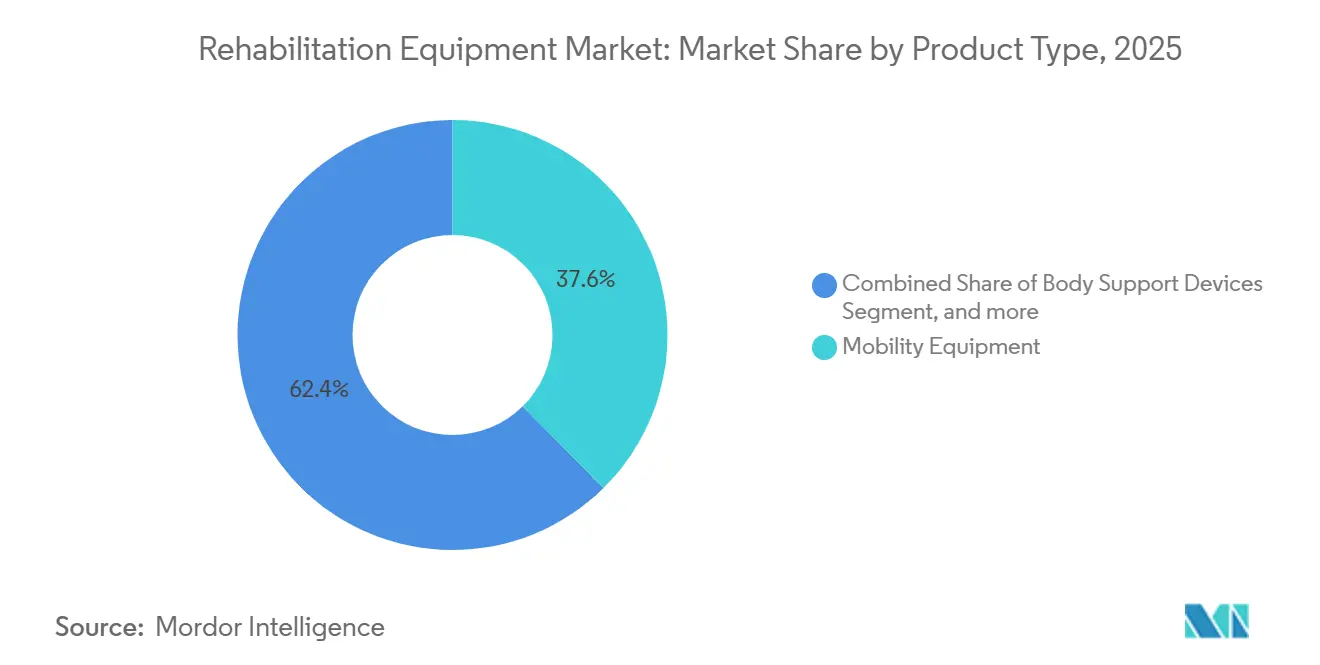
- Por tipo de producto, los equipos de movilidad lideraron con una participación de mercado del 37.55 % en equipos de rehabilitación en 2025, mientras que se prevé que los sistemas robóticos e inteligentes se expandan a una CAGR del 12.85 % hasta 2031.
- Por aplicación, la fisioterapia representó el 50.53% del mercado de equipos de rehabilitación en 2025, mientras que se proyecta que la neurorrehabilitación crezca a una CAGR del 10.75% hasta 2031.
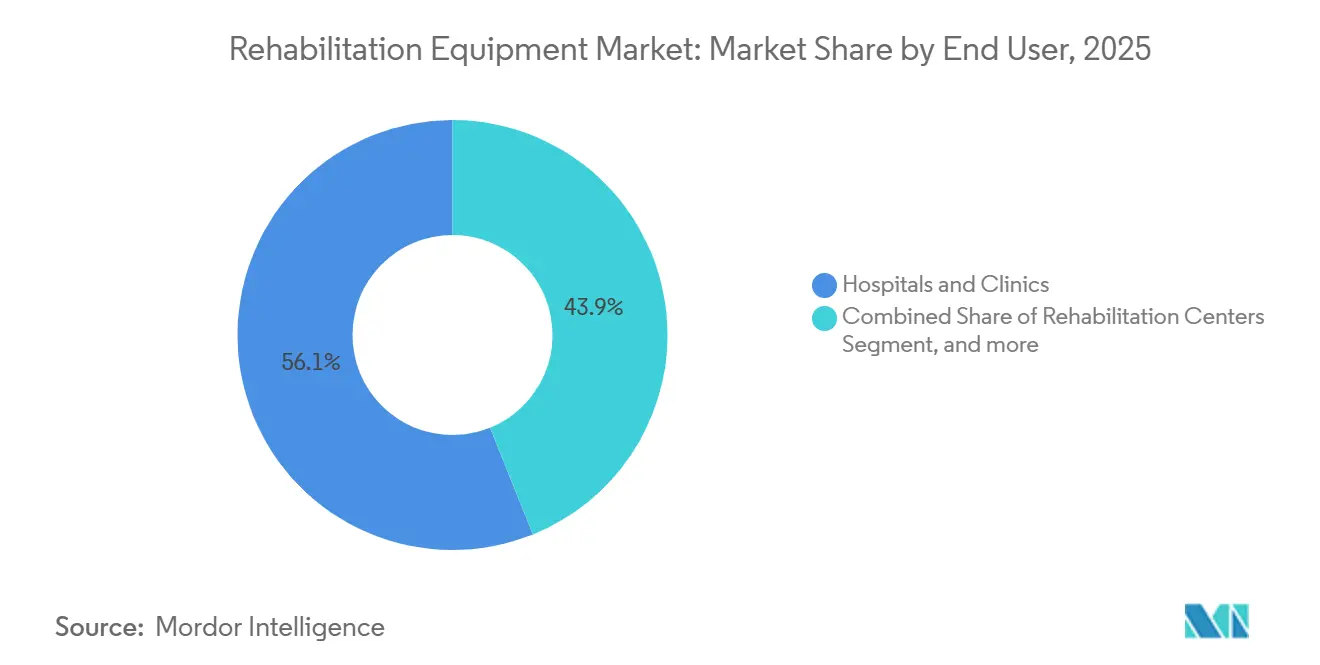
- Por usuario final, los hospitales tenían una participación del 56.15% del mercado de equipos de rehabilitación en 2025, aunque los entornos de atención domiciliaria registraron la CAGR proyectada más alta del 11.82% durante 2026-2031.
- Por geografía, América del Norte controló el 42.52 % de la participación de mercado de equipos de rehabilitación en 2025, aunque Asia-Pacífico muestra el impulso más rápido con una CAGR del 9.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos de rehabilitación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido de la demanda de rehabilitación post-enfermedades agudas y crónicas | + 1.8% | Global, más fuerte en América del Norte, Europa y la zona urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente adopción de dispositivos de exoesqueleto robóticos y basados en IA | + 2.1% | América del Norte, Unión Europea, Japón, Corea del Sur, Australia | Largo plazo (≥ 4 años) |
| Expansión de los ecosistemas de telerehabilitación domiciliaria | + 1.5% | América del Norte, Europa Occidental, China, India | Corto plazo (≤ 2 años) |
| El aumento de los centros de cirugía ambulatoria impulsa la adopción de dispositivos portátiles | + 1.2% | Estados Unidos, Canadá, Alemania, Reino Unido | Mediano plazo (2-4 años) |
| Integración de VR y terapia gamificada que impulsa la adherencia | + 0.9% | Estados Unidos, Japón, Alemania, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido de la demanda de rehabilitación post-enfermedades agudas y crónicas
Los hospitales están dando de alta a los pacientes antes, transfiriendo la carga de trabajo de recuperación a centros de enfermería especializada, clínicas ambulatorias y hogares. El accidente cerebrovascular sigue siendo un problema de salud pública fundamental, con aproximadamente 795,000 casos anuales solo en Estados Unidos, cada uno de los cuales requiere meses de terapia intensiva [1] American Heart Association, “Stroke Facts”, heart.org . Los casos ortopédicos aumentan el volumen, ya que los reemplazos de cadera y rodilla aumentan entre los adultos mayores en los mercados desarrollados. La diabetes, la EPOC y la insuficiencia cardíaca generan una demanda constante, ya que el ejercicio supervisado y la educación reducen la mortalidad hasta en un 30 % [2] Journal of the American College of Cardiology, “Cardiac Rehabilitation and Mortality Reduction in Heart Failure”, jacc.org . Los modelos de pago basados en el valor recompensan menos reingresos, lo que impulsa a los proveedores a adoptar equipos que aceleran las ganancias de movilidad y miden el progreso. En conjunto, estos factores están impulsando el mercado de equipos de rehabilitación hacia dispositivos ricos en datos que demuestran mejores resultados.
Creciente adopción de dispositivos de exoesqueleto robóticos y basados en IA
Las autorizaciones de la FDA y los códigos de facturación emergentes están trasladando los exoesqueletos de los laboratorios de investigación a las clínicas. Ekso NR recibió la autorización de EE. UU. en 2024, lo que permite la terapia de marcha guiada por datos que mejora la simetría de la carga de peso [3] US Food and Drug Administration, “510(k) Premarket Notification Database,” fda.gov . Lifeward informó un aumento del 40 % en la adopción hospitalaria de ReStore después de que Medicare introdujera un código G dedicado que reembolsa hasta USD 150 por sesión [4] Lifeward, Inc., “Form 10-K 2024,” sec.gov . Japón amplió el seguro de atención de enfermería en 2025 para subsidiar el alquiler de exoesqueletos, reduciendo las lesiones de los cuidadores. Los algoritmos de IA ahora ajustan la resistencia en tiempo real, extendiendo las sesiones de terapia mientras reducen la fatiga del terapeuta. A medida que las baterías se reducen y los precios de los componentes bajan, los centros pequeños e incluso algunos programas domiciliarios comienzan a arrendar unidades, ampliando la presencia del mercado de equipos de rehabilitación.
Expansión de los ecosistemas de telerehabilitación domiciliaria
Los códigos de Monitoreo Remoto de Pacientes, ampliados por los CMS en 2024, permiten que los dispositivos conectados transmitan datos de rango de movimiento, adherencia y dolor directamente a los terapeutas. Un estudio revisado por pares de 2025 reveló que los usuarios de equipos conectados lograron un 85 % de adherencia al ejercicio, en comparación con el 60 % de los programas estándar, y registraron un 15 % más de mejoras funcionales. Los planes Medicare Advantage están ampliando los beneficios de hospitalización domiciliaria e integrando equipos de rehabilitación en paquetes de atención para reducir la necesidad de enfermería especializada. Estas tendencias impulsan la demanda de bandas con sensores, pedaleadores y andadores ligeros, consolidando el mercado de equipos de rehabilitación en salas de estar y comunidades rurales.
El aumento de los centros de cirugía ambulatoria impulsa la adopción de dispositivos portátiles
El volumen de procedimientos de cirugía ambulatoria quirúrgica (SCA) en Estados Unidos aumentó un 8% en 2025, siendo los reemplazos articulares la categoría de mayor crecimiento. Los pacientes se dan de alta el mismo día y necesitan dispositivos en 24 horas, lo que genera un precio elevado para los andadores ligeros, las máquinas de movimiento pasivo continuo y las unidades de electroterapia a batería. Las aseguradoras alemanas ahora reembolsan los dispositivos portátiles de EENM inmediatamente después de la cirugía ortopédica, lo que vincula la activación muscular temprana con una menor cantidad de reclamaciones por discapacidad. La rápida retroalimentación entre pacientes y proveedores acorta los ciclos de iteración de productos, canalizando la innovación hacia formatos fáciles de usar que fortalecen el mercado de equipos de rehabilitación.
Análisis del impacto de las restricciones
| Restricción | (`) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales y de ciclo de vida para sistemas robóticos avanzados | -1.3% | Global, más nítido en mercados emergentes y pequeñas instalaciones | Mediano plazo (2-4 años) |
| Reembolso fragmentado para terapias domiciliarias y digitales | -0.9% | Estados Unidos, Europa, América Latina, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Conjuntos de habilidades limitadas del terapeuta para la integración de tecnología multidisciplinaria | -0.7% | América del Norte rural, Europa del Este y países en desarrollo de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Baja concientización y acceso en zonas rurales y de bajos ingresos | -0.6% | África subsahariana, Asia meridional, Norteamérica remota, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales y de ciclo de vida para sistemas robóticos avanzados
Los precios de adquisición de USD 75,000 a USD 150,000, más un 10-15% de comisiones anuales por servicios, suponen un reto para los hospitales que se enfrentan a márgenes operativos reducidos. Una encuesta de la Asociación Americana de Hospitales de 2024 reveló que el 62% de los centros estadounidenses retrasaron las compras de capital debido al aumento de los gastos por intereses. Los centros más pequeños rara vez atienden a los 15-20 pacientes semanales necesarios para alcanzar el punto de equilibrio en un plazo de cinco años. Los aranceles de importación y las deficientes redes de servicios inflan aún más los costes en los mercados emergentes. El arrendamiento desplaza los gastos a los presupuestos operativos, pero aún exige garantías de utilización, lo que modera el crecimiento a corto plazo del mercado de equipos de rehabilitación.
Reembolso fragmentado para terapias domiciliarias y digitales
Solo el 38% de los planes comerciales estadounidenses cubrían terapias basadas en aplicaciones o dispositivos conectados en 2025. La situación en Europa varía: Alemania reembolsa las aplicaciones DiGA aprobadas, mientras que el Reino Unido restringe la mayoría de los dispositivos a las vías de alta hospitalaria. La gestión de docenas de códigos específicos de cada aseguradora ralentiza los lanzamientos y aumenta los gastos administrativos. Los gastos de bolsillo desalientan la adopción entre los pacientes de bajos ingresos, dejando sin explotar segmentos del mercado de equipos de rehabilitación a pesar de la disponibilidad tecnológica.
Análisis de segmento
Por tipo de producto: Los sistemas robóticos superan a las ayudas tradicionales
Se prevé que los sistemas robóticos e inteligentes se expandan a una tasa de crecimiento anual compuesta (TCAC) del 12.85 % hasta 2031, casi el doble del mercado general de equipos de rehabilitación. Los equipos de movilidad mantuvieron una cuota del 37.55 % en 2025, lo que subraya la demanda sostenida de sillas de ruedas manuales y eléctricas. Las sillas manuales siguen siendo líderes en volumen para necesidades a corto plazo, mientras que las variantes eléctricas ganan terreno a medida que las aseguradoras financian asientos avanzados que previenen las úlceras por presión. Los dispositivos de asistencia para la vida diaria, como las camas inteligentes con sensores de peso, alertan a los cuidadores sobre salidas sin ayuda, lo que reduce el riesgo de caídas y amplía la vida independiente. Los equipos de ejercicio están evolucionando hacia plataformas conectadas que gamifican el movimiento y proporcionan métricas de adherencia a los terapeutas.
Los exoesqueletos robóticos, los entrenadores de marcha y los robots de extremidades superiores están cambiando de rumbo. Un metaanálisis de 2025 registró una recuperación motora un 18 % mayor en pacientes con accidente cerebrovascular que recibieron terapia asistida por robot, en comparación con dosis convencionales equivalentes. Con la creciente evidencia clínica, las aseguradoras están abriendo códigos de facturación específicos, lo que posiciona a la robótica para captar una cuota creciente del mercado de equipos de rehabilitación para 2031. Los proveedores tradicionales están respondiendo mediante empresas conjuntas y adquisiciones destinadas a integrar módulos de IA en sillas de ruedas, elevadores y camas, lo que marca una era en la que la usabilidad del software compite con la durabilidad mecánica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la neurorrehabilitación cobra impulso
La fisioterapia representó el 50.53 % del mercado de equipos de rehabilitación en 2025, lo que refleja su amplio alcance en el tratamiento de lesiones musculoesqueléticas y dolor crónico. Los equipos abarcan desde bandas de resistencia hasta dinamómetros isocinéticos y mantienen una buena cobertura. La neurorrehabilitación está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.75 %, impulsada por el aumento de las tasas de supervivencia tras un ictus y los protocolos para lesiones cerebrales traumáticas que aplican movimiento inducido por restricción e interfaces cerebro-computadora.
Los nuevos dispositivos de estimulación cerebral, aprobados por la FDA en 2025, amplían las herramientas de los terapeutas, mientras que los NIH destinaron 120 millones de dólares estadounidenses a I+D en neurotecnología ese mismo año. Los segmentos de terapia ocupacional y rehabilitación geriátrica están experimentando un crecimiento gradual mediante dispositivos adaptativos y sistemas de prevención de caídas diseñados para poblaciones mayores. La rehabilitación cardiopulmonar utiliza cintas de correr y entrenadores respiratorios para reducir los reingresos, con una mortalidad a cinco años un 25 % menor documentada entre quienes completan el programa. La diversificación de la evidencia clínica consolida las carteras de equipos multidisciplinarios, ampliando el mercado de equipos de rehabilitación más allá de la fisioterapia básica.
Por el usuario final: Los entornos de atención domiciliaria se aceleran
Los hospitales y clínicas dominaron el 56.15 % del mercado de equipos de rehabilitación en 2025, impulsados por equipos de alta inversión, como piscinas de hidroterapia y entrenadores robóticos de marcha que ofrecen un alto rendimiento. Sin embargo, los centros de atención domiciliaria están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 11.82 %, impulsados por las exenciones de hospitalización domiciliaria y el comercio electrónico directo al consumidor. Los ecógrafos portátiles, los sensores de marcha portátiles y los juegos de ejercicios para tabletas ahora se envían directamente a las salas de estar, donde los terapeutas supervisan el cumplimiento mediante paneles en la nube.
Los centros de cirugía ambulatoria refuerzan este cambio, dando de alta a los pacientes ortopédicos el mismo día y prescribiendo andadores ligeros y unidades de electroterapia que llegan antes de que desaparezca el efecto de la anestesia. Los centros de rehabilitación mantienen su relevancia al agrupar servicios multidisciplinarios en un mismo lugar, pero sus opciones de dispositivos reflejan cada vez más las prioridades de la atención domiciliaria, como la conectividad inalámbrica y el coaching basado en aplicaciones. En conjunto, estas tendencias dispersan el crecimiento del mercado de equipos de rehabilitación entre diferentes entornos, reduciendo la dependencia de un solo canal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de equipos de rehabilitación en Norteamérica
Norteamérica conservó el 42.52 % de la cuota de mercado de equipos de rehabilitación en 2025, liderada por Estados Unidos, donde la inscripción a Medicare Advantage alcanzó los 31 millones y los beneficios de rehabilitación combinados fomentan la adopción de sillas de ruedas eléctricas y equipos de ejercicio conectados. Los formularios provinciales de Canadá financian ayudas para la movilidad, mientras que sus programas piloto de telerehabilitación cubren la falta de terapeutas en zonas rurales. Una combinación competitiva de proveedores tradicionales y empresas emergentes de robótica opera a través de contratos con GPO de hospitales, agencias de atención domiciliaria y ventas directas por internet.
Mercado europeo de equipos de rehabilitación
Europa presenta diversos climas de reembolso. Alemania actualizó su Hilfsmittelverzeichnis en 2024 para incluir los exoesqueletos, lo que permite la cobertura legal cuando la evidencia demuestra que superan la terapia convencional. El Reino Unido lidia con límites presupuestarios, favoreciendo equipos de ejercicio conectados de menor costo para los equipos de rehabilitación comunitarios. Francia cubre hasta el 100% del costo de los dispositivos según la gravedad, lo que estimula la demanda de camas inteligentes y baños adaptados. España e Italia son testigos de centros privados que ofrecen terapias de RV antes de su adopción pública. Las estrictas normas de evaluación del Reglamento de Dispositivos Médicos fomentan la consolidación, impulsando a los pequeños fabricantes a colaborar.
Mercado de equipos de rehabilitación en APAC, MEA y Sudamérica
Asia-Pacífico lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 9.12 %. El plan de China para abrir 10 000 hospitales de rehabilitación para 2030 subvenciona entre el 50 % y el 70 % de las compras de equipos que cumplen los requisitos. Las reformas de atención de enfermería de Japón para 2025 aumentan los pagos por grúas robóticas para mitigar la sobrecarga de los cuidadores. El programa de incentivos vinculados a la producción de India apoya la fabricación nacional, aunque el mercado aún favorece los dispositivos importados de gama media. Australia y Corea del Sur aprovechan la alta penetración de la banda ancha para implementar la telerrehabilitación, mientras que Oriente Medio, África y Sudamérica avanzan de forma constante gracias al turismo médico y la expansión de los hospitales privados. En todas las regiones, los incentivos de fabricación localizada y las inversiones en salud digital seguirán diversificando los patrones de demanda del mercado de equipos de rehabilitación.
Panorama regulatorio
Los fabricantes de equipos de rehabilitación operan bajo marcos de sistemas de calidad y precomercialización de dispositivos médicos que afectan el tiempo de comercialización y los costos del ciclo de vida. En Estados Unidos, la FDA regula los dispositivos mediante el registro y la inclusión en la lista de establecimientos, el etiquetado y las vías de precomercialización como 510(k), PMA e IDE, además de los requisitos posteriores a la comercialización, incluido el Informe de Dispositivos Médicos (MDR). Un cambio notable en materia de cumplimiento es el Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, vigente desde el 2 de febrero de 2026, que incorpora la norma ISO 13485:2016 al marco del sistema de calidad de la FDA y aumenta el énfasis en la documentación armonizada del SGC para los proveedores globales que venden en el mercado estadounidense.
En Europa, el Reglamento (UE) 2017/745 (MDR) sigue imponiendo estrictas obligaciones en materia de evidencia clínica y evaluación de la conformidad, con requisitos de capacidad y documentación del organismo notificado que afectan a la secuencia de lanzamiento de dispositivos de mayor riesgo, incluidos los sistemas robóticos y inteligentes avanzados. Las actualizaciones normativas mediante actos delegados y de ejecución añaden pasos adicionales para los fabricantes, incluido el Reglamento Delegado (UE) 2026/1451 de la Comisión (20 de marzo de 2026), que modifica el MDR actualizando la lista de dispositivos implantables y dispositivos de clase III exentos de la obligación de realizar investigaciones clínicas. Paralelamente a la regulación, se mantiene una participación activa en materia de aranceles y tratamiento de importaciones para dispositivos médicos y componentes relacionados a través de organismos del sector como la Asociación Americana de Ortesis y Prótesis (AOPA) y la Asociación Americana de Hospitales (AHA), que pueden influir en las compras cuando las medidas comerciales modifican el coste y la disponibilidad de los insumos.
Panorama competitivo
El mercado de equipos de rehabilitación sigue estando moderadamente fragmentado. Invacare, Permobil y Sunrise Medical, en conjunto, ocupan una posición dominante en el mercado de sillas de ruedas manuales y eléctricas, gracias a su servicio técnico a nivel nacional y su sólida reputación. Arjo y Baxter aprovechan su presencia en cuidados críticos para la venta cruzada de grúas para pacientes y camas inteligentes mediante contratos conjuntos. Especialistas en robótica como Ekso Bionics y Lifeward obtuvieron las autorizaciones de la FDA para 2024-2025, lo que les permite dirigirse a unidades de neurorrehabilitación dispuestas a invertir más de 100,000 USD por sistema. La patente de Ekso para 2025 para el análisis de la marcha con IA, que ajusta la resistencia basándose en señales electromiográficas, destaca la transición de la exclusividad del hardware a la defensa del software.
Gigantes de la electrónica de consumo como Samsung y Xiaomi están ejerciendo presión al integrar la detección de caídas y la monitorización de signos vitales en dispositivos de asistencia para caminar y de baño. Las normas de seguridad ISO 13482 e IEC 60601-1 aumentan los costes de cumplimiento, favoreciendo a las empresas con equipos reguladores consolidados. Las alianzas estratégicas se multiplican, uniendo a fabricantes de dispositivos con proveedores de TI para la salud para incorporar datos de rehabilitación en historiales electrónicos, consolidando así los flujos de trabajo de los proveedores. De cara al futuro, los proveedores que carecen de ecosistemas digitales corren el riesgo de ver reducida su cuota de mercado, ya que el mercado de equipos de rehabilitación prioriza las plataformas basadas en datos y con resultados verificados.
Líderes de la industria de equipos de rehabilitación
Industrias Medline, Inc.
Conduce DeVilbiss Healthcare
Corporación Invacare
Permobil
Salida del sol médica
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Invacare Europa y Asia-Pacífico se fusionan con Direct Healthcare Group para crear DHCare tras la adquisición por parte de Rhône. Esta fusión amplía la base de proveedores en las categorías de movilidad y atención a personas con movilidad reducida, y extiende el alcance de la distribución y el servicio en los principales canales de rehabilitación.
- Octubre de 2025: Kingswood Capital Management firmó un acuerdo definitivo para adquirir Drive DeVilbiss Healthcare a CD&R. Esta transacción pone de manifiesto la consolidación en curso en el sector de productos médicos esenciales y puede reconfigurar la asignación de capital para el desarrollo de productos, la capacidad de fabricación y la estrategia de comercialización de equipos duraderos relacionados con la rehabilitación.
- Noviembre de 2024: Invacare Holdings Corporation y MIGA Holdings LLC anunciaron la adquisición por parte de MIGA del negocio norteamericano de Invacare. Esta desinversión reorganizó el posicionamiento competitivo en el mercado norteamericano de equipos de movilidad y rehabilitación, con posibles cambios en la gestión de la marca, las prioridades de distribución y la contratación de clientes en los segmentos de atención domiciliaria y centros de rehabilitación.
Alcance del informe del mercado global de equipos de rehabilitación
Según el alcance del informe, los equipos de rehabilitación se refieren a una amplia gama de dispositivos diseñados para ayudar a las personas a recuperar la función física, la movilidad y la fuerza tras una lesión, enfermedad o cirugía. Incluyen herramientas terapéuticas, ayudas para la movilidad, sistemas de ejercicio y entrenamiento de fuerza, y dispositivos de apoyo para la vida diaria. Estos productos ayudan a mejorar la independencia del paciente, optimizar los resultados funcionales y apoyar la rehabilitación a largo plazo en entornos clínicos, domiciliarios y comunitarios.
El mercado de equipos de rehabilitación está segmentado por tipo de producto, aplicación, usuario final y ubicación geográfica. Por tipo de producto, el mercado se segmenta en dispositivos de ayuda para la vida diaria (camas médicas, dispositivos de asistencia para el baño y el inodoro, dispositivos de ayuda para la lectura, la escritura y el uso de computadoras, y otros dispositivos de ayuda para la vida diaria), equipos de movilidad (dispositivos de asistencia para caminar, sillas de ruedas y scooters), equipos de ejercicio (equipos de ejercicio para la parte superior e inferior del cuerpo), dispositivos de soporte corporal (grúas de pacientes y arneses médicos de elevación) y sistemas de rehabilitación robóticos e inteligentes. Por aplicación, el mercado se segmenta en fisioterapia, terapia ocupacional, neurorrehabilitación, rehabilitación cardiopulmonar y rehabilitación geriátrica. Por usuario final, el mercado se segmenta en hospitales, centros de rehabilitación, centros de atención domiciliaria y centros de cirugía ambulatoria. Por ubicación geográfica, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también abarca estimaciones del tamaño y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor de mercado (en USD) para los segmentos mencionados.
| Ayudas para la vida diaria | Camas medicas |
| Dispositivos de asistencia para el baño y el inodoro | |
| Ayudas para la lectura, la escritura y la informática | |
| Otras ayudas para la vida diaria | |
| Equipo de movilidad | Dispositivos de asistencia para caminar |
| Sillas de ruedas manuales | |
| Sillas de ruedas eléctricas y scooters de movilidad | |
| Equipo De Ejercicio | Equipo de ejercicios para la parte superior del cuerpo |
| Equipo de ejercicio para la parte inferior del cuerpo | |
| Dispositivos de soporte corporal | Elevadores de pacientes |
| Eslingas de elevación médica | |
| Sistemas de rehabilitación robóticos e inteligentes |
| Fisioterapia |
| Terapia Ocupacional |
| Neuro-rehabilitación |
| Rehabilitación cardiopulmonar |
| Rehabilitación geriátrica |
| Hospitales |
| Centros de rehabilitacion |
| Configuración de atención domiciliaria |
| Centros Quirúrgicos Ambulatorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Ayudas para la vida diaria | Camas medicas |
| Dispositivos de asistencia para el baño y el inodoro | ||
| Ayudas para la lectura, la escritura y la informática | ||
| Otras ayudas para la vida diaria | ||
| Equipo de movilidad | Dispositivos de asistencia para caminar | |
| Sillas de ruedas manuales | ||
| Sillas de ruedas eléctricas y scooters de movilidad | ||
| Equipo De Ejercicio | Equipo de ejercicios para la parte superior del cuerpo | |
| Equipo de ejercicio para la parte inferior del cuerpo | ||
| Dispositivos de soporte corporal | Elevadores de pacientes | |
| Eslingas de elevación médica | ||
| Sistemas de rehabilitación robóticos e inteligentes | ||
| por Aplicación | Fisioterapia | |
| Terapia Ocupacional | ||
| Neuro-rehabilitación | ||
| Rehabilitación cardiopulmonar | ||
| Rehabilitación geriátrica | ||
| Por usuario final | Hospitales | |
| Centros de rehabilitacion | ||
| Configuración de atención domiciliaria | ||
| Centros Quirúrgicos Ambulatorios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál será el gasto en equipos de rehabilitación en 2031?
Se pronostica que el tamaño del mercado de equipos de rehabilitación alcanzará los USD 28.12 mil millones para 2031, creciendo a una CAGR del 6.88 % entre 2026 y 2031.
¿Qué segmento de productos está creciendo más rápido?
Se proyecta que los sistemas de rehabilitación robóticos e inteligentes se expandirán a una tasa compuesta anual del 12.85 %, más del doble del ritmo general del mercado hasta 2031.
¿Qué impulsa la demanda de dispositivos de rehabilitación para la atención domiciliaria?
Los programas de hospitalización en el hogar, los beneficios de Medicare Advantage y los códigos de monitoreo remoto permiten que los pacientes reciban terapia en el hogar, lo que eleva el crecimiento de los equipos de atención domiciliaria a una CAGR del 11.82 %.
¿Qué región aportará más ingresos nuevos?
Asia-Pacífico muestra el mayor impulso, avanzando a una CAGR del 9.12 % gracias al desarrollo de servicios de atención a personas mayores en China, las reformas de atención de enfermería en Japón y los incentivos manufactureros de la India.
¿Cuánto cuestan los exoesqueletos robóticos y quién los paga?
Las unidades suelen tener un precio que oscila entre USD 75,000 y USD 150,000, y las opciones de leasing están en aumento; ahora existe cobertura a través de los códigos G de Medicare, el seguro de atención de enfermería de Japón y fondos europeos selectos.


