

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.17 mil millones |
| Tamaño del mercado (2031) | USD 15.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 36.95% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de combustibles renovables para la aviación por Mordor Intelligence
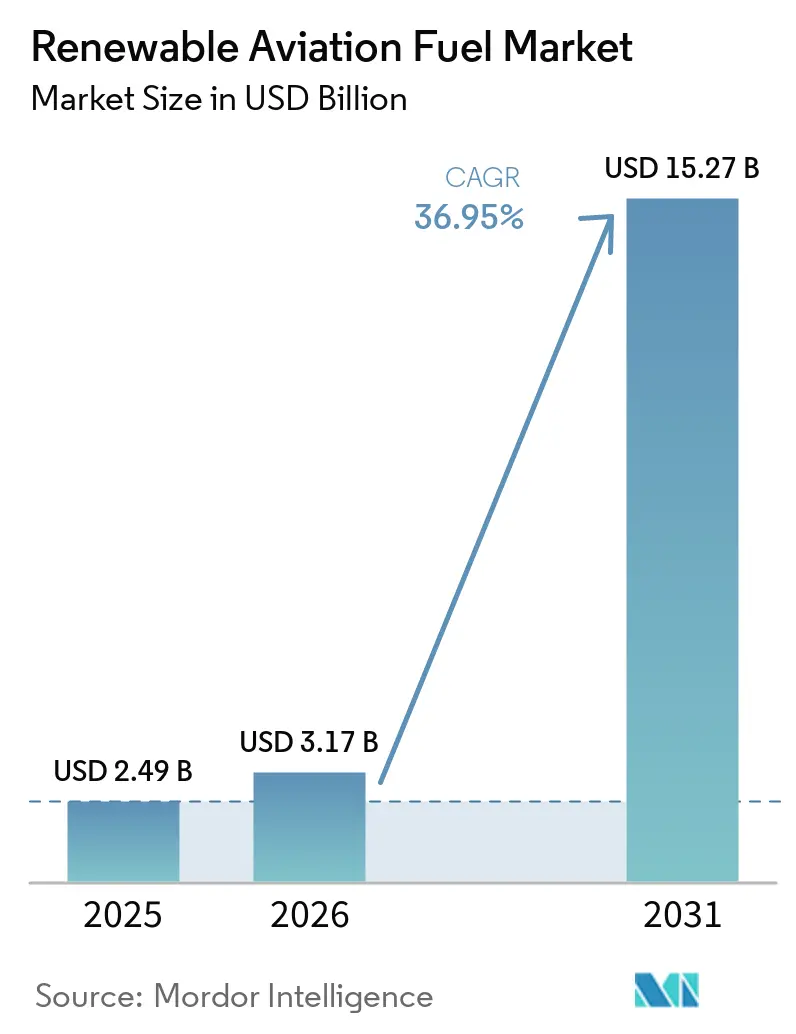
Se proyecta que el tamaño del mercado de combustibles de aviación renovables se expandirá de USD 2.49 millones en 2025 y USD 3.17 millones en 2026 a USD 15.27 millones para 2031, registrando una CAGR del 36.95 % entre 2026 y 2031. Los mandatos globales más estrictos, los crecientes compromisos corporativos de cero emisiones netas y la mejora de la economía de la conversión de energía a líquidos están acelerando la transición del mercado de combustibles de aviación renovables, alejándose de las iniciativas voluntarias hacia un crecimiento impulsado por el cumplimiento normativo. América del Norte mantuvo el liderazgo gracias a los créditos de producción de la Sección 45Z, mientras que la ley europea ReFuelEU Aviation está catalizando adiciones de capacidad más rápidas, y los gobiernos de Asia-Pacífico están introduciendo rápidamente objetivos de mezcla a pesar de la limitada oferta nacional. Los avances tecnológicos, en particular en la electrólisis de óxido sólido y los reactores modulares Fischer-Tropsch, están reduciendo la diferencia de costos con el Jet A-1, y los aeropuertos de Ámsterdam, París, Frankfurt, Los Ángeles y Singapur han invertido en sistemas de mezcla y almacenamiento especializados que reducen los costos de entrega. La dinámica competitiva está cambiando a medida que las grandes petroleras integradas reconvierten activos industriales abandonados, nuevos participantes comercializan rutas de conversión de alcohol a combustible para aviones y las aerolíneas firman acuerdos de compra a largo plazo que respaldan la financiación de proyectos.
Conclusiones clave del informe
- Por materia prima, el aceite de cocina usado y las grasas residuales lideraron con una participación del 40.4 % del tamaño del mercado de combustible de aviación renovable en 2025; se prevé que el CO₂ industrial y el hidrógeno verde se expandan a una CAGR del 59.5 % entre 2026 y 2031.
- Por tecnología, los ésteres hidroprocesados y ácidos grasos (HEFA) dominaron con una participación del 69.9 % del tamaño del mercado de combustible de aviación renovable en 2025, mientras que se estima que el power-to-liquid/e-SAF crecerá a una CAGR del 55.8 % hasta 2031.
- Por nivel de mezcla, el segmento 10-50% tenía una participación del 77.5% del tamaño del mercado de combustible de aviación renovable en 2025; se anticipa que el segmento 50-100% aumentará a una CAGR del 52.6% hasta 2031.
- Por aplicación, las aerolíneas comerciales capturaron el 80.1% del tamaño del mercado de combustible de aviación renovable en 2025, y se prevé que el segmento alcance una CAGR del 39.2% durante el período previsto.
- Por geografía, América del Norte representó una participación de mercado de combustible de aviación renovable del 42.6% en 2025, mientras que se proyecta que Europa registre una CAGR del 43.0% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de combustibles renovables para la aviación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las regulaciones gubernamentales sobre las emisiones de GEI | 12.30% | Global, liderado por la UE y América del Norte | Mediano plazo (2-4 años) |
| Compromisos de cero emisiones netas de las aerolíneas | 8.70% | Global, concentrado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Presión para la descarbonización de los viajes corporativos | 4.10% | América del Norte y Europa, en ascenso en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances tecnológicos en electrocombustibles | 6.90% | Europa y Medio Oriente | Largo plazo (≥ 4 años) |
| Financiación de infraestructuras SAF para aeropuertos regionales | 5.50% | Europa, América del Norte, Singapur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las regulaciones gubernamentales sobre las emisiones de GEI
Los mandatos vinculantes están reemplazando a los marcos voluntarios como principal catalizador de la demanda. El reglamento ReFuelEU Aviation de la UE obliga a una mezcla de SAF del 2 % en 2025, del 6 % para 2030 y del 70 % para 2050, con sanciones de 95 EUR por tonelada de CO₂-equivalente por incumplimiento. [1] Comisión Europea, “Preguntas y respuestas: Iniciativa ReFuelEU Aviation”, europa.eu La misma ley establece un subobjetivo de combustible sintético del 1.2 % para 2030 y del 35 % para 2050, dirigiendo la inversión hacia vías de power-to-liquid. La primera fase de cumplimiento de CORSIA comenzó en 2024, y dado que cada litro de SAF produce 3.5 veces más créditos elegibles que las compensaciones de carbono, las aerolíneas prefieren la mezcla directa. [2] Organización de Aviación Civil Internacional, “CORSIA”, icao.int El mandato del 10% de Japón para 2030 y los mandatos escalonados del 1-2% de la India profundizan el impulso regulatorio en Asia, lo que subraya que los mínimos de mezcla legales, no la disponibilidad de materia prima, dictan la adopción regional.
Compromisos de cero emisiones netas de las aerolíneas
Los compromisos de las aerolíneas se traducen en contratos sustanciales a largo plazo que reducen el riesgo del capital. United Airlines acordó comprar 1.5 millones de galones de combustible de aviación sostenible (SAF) durante 20 años, incluyendo 900 millones de galones de Neste. Air France-KLM firmó un acuerdo de 10 años por 800,000 toneladas con TotalEnergies, lo que garantiza los ingresos de la biorrefinería de Grandpuits. Emirates destinó 200 millones de dólares anuales para la adquisición de SAF, lo que demuestra su disposición a importar desde Europa y Asia. Estos acuerdos aseguran el volumen a precios entre 1.50 y 2.50 dólares por galón superiores al precio spot del Jet A-1, cumpliendo así con los requisitos de certeza de ingresos de los prestamistas de financiación de proyectos.
Presión para la descarbonización de los viajes corporativos
Las grandes empresas están incorporando cláusulas de combustibles de aviación sostenibles (SAF) en los contratos de viaje, creando una demanda paralela. Microsoft, Google y Meta se comprometieron a comprar 150 millones de galones de créditos SAF a través de la Alianza de Compradores de Aviación Sostenible, transfiriendo la carga de costos de las aerolíneas a los usuarios finales. Los operadores de aviación ejecutiva NetJets y Flexjet introdujeron membresías con SAF incluido en 2025, que costaban entre un 15 % y un 20 % más, pero lograron una adopción del 30 % entre los clientes de Fortune 500. La Directiva de la UE sobre informes de sostenibilidad corporativa exige la divulgación del Alcance 3, incentivando a las empresas a priorizar los SAF verificables sobre las compensaciones. [3] Comisión Europea, «Preguntas y respuestas: Iniciativa de aviación ReFuelEU», europa.eu
Avances tecnológicos en electrocombustibles (PtL)
Los costos de capital están disminuyendo a medida que maduran los diseños de electrólisis y reactores. El DLR de Alemania produjo combustible para aviones a 3.50 EUR por litro utilizando energía a 0.05 EUR por kWh en 2024, una reducción de costos del 40 % con respecto a los pilotos de 2022. OXCCU recaudó 70 millones de GBP en 2025 para comercializar la conversión directa de CO₂ a combustible para aviones, con el objetivo de alcanzar un precio inferior a 3.00 USD por galón para 2028. La empresa conjunta de Topsoe y Sasol tiene como objetivo producir 100,000 toneladas de e-SAF anualmente para 2030 mediante electrolizadores de óxido sólido. Masdar comprometió 1 millones de USD para una planta de 200,000 toneladas en Abu Dabi, aprovechando la abundante energía solar y la captura directa de aire.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de producción en comparación con el combustible para aviones convencional | -8.40% | Global, agudo en Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Competencia y limitaciones en el suministro de materias primas | -6.20% | Europa, América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad en los créditos impulsados por políticas | -3.70% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Retrasos en la certificación y aprobación de seguridad | -2.10% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de producción en comparación con el combustible para aviones convencional
En 2025, los precios de los combustibles de aviación sostenibles (SAF) se mantuvieron entre 2 y 5 veces superiores a los del Jet A-1. El coste de producción del HEFA oscila entre 3 y 6 USD por galón, frente a los 2-3 USD del combustible para aviones derivado del petróleo, mientras que los combustibles sintéticos superaban a menudo los 8 USD por galón antes de las subvenciones. El crédito fiscal estadounidense de la Sección 45Z, de 1.75 USD por galón, reduce la diferencia, pero expira en 2027, lo que genera incertidumbre en la viabilidad económica a largo plazo. La intensidad de capital incrementa el riesgo; las plantas de conversión de combustible a líquidos (PtL) requieren aproximadamente 1 millones de USD para una capacidad anual de 100,000 toneladas.
Competencia y limitaciones en el suministro de materias primas
La oferta mundial de aceite de cocina usado (UCO) alcanzó los 10 millones de litros en 2024, frente a una demanda de 15 millones de litros, lo que elevó los precios a 1,200 dólares por tonelada en 2025. Europa importó más del 60 % de su UCO de China, lo que expuso a los productores a investigaciones por fraude que revelaron hasta un 20 % de certificaciones erróneas. Los mercados de grasas animales se contrajeron a medida que los proyectos de diésel renovable absorbieron la oferta, lo que provocó un aumento del 35 % en los precios del sebo entre 2024 y 2025.
Análisis de segmento
Por materia prima: los aceites usados dominan, las vías sintéticas se aceleran
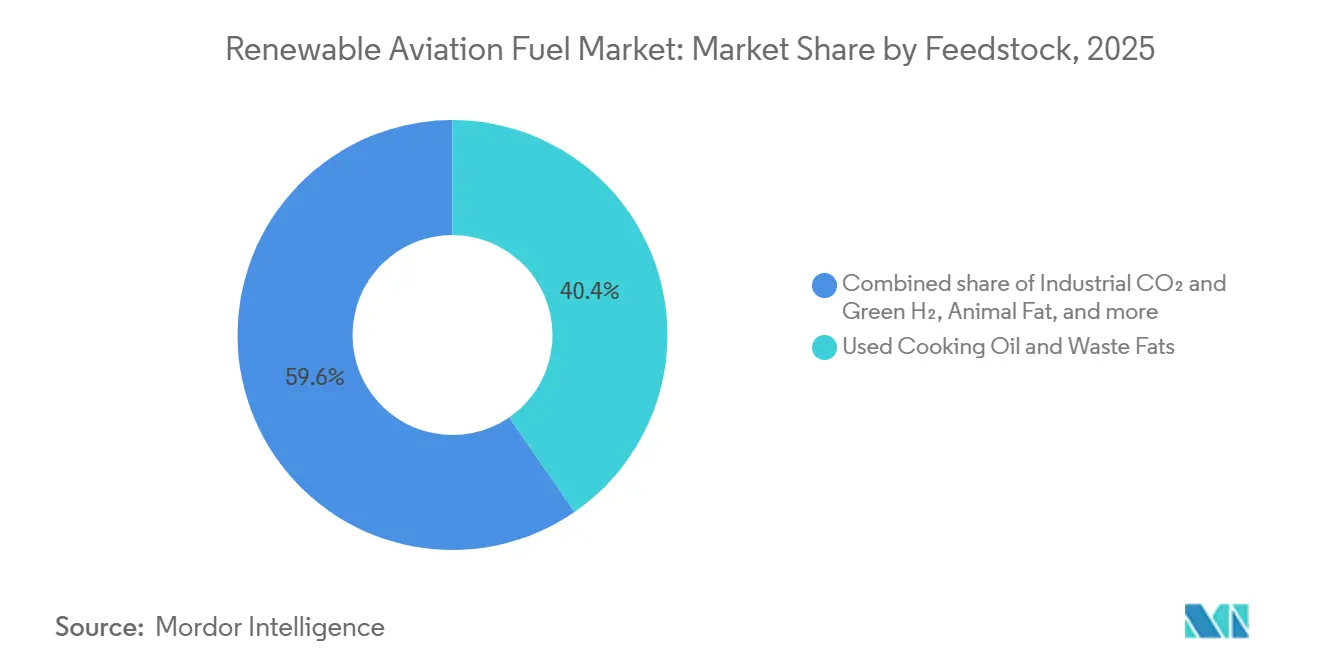
El aceite de cocina usado y las grasas residuales representaron el 40.4 % de la cuota de mercado de combustible de aviación renovable en 2025, lo que refleja la madurez de HEFA y las redes de recolección establecidas. Se prevé que el CO₂ industrial combinado con hidrógeno verde crezca a una CAGR del 59.5 % hasta 2031, la más rápida entre todas las materias primas, ya que el submandato sintético de ReFuelEU respalda la compra. [4] DLR Centro Aeroespacial Alemán, “Power-to-Liquid”, dlr.de Las grasas animales siguen teniendo limitaciones de volumen, mientras que la biomasa lignocelulósica se queda atrás debido a los procesos de gasificación-FT intensivos en capital que solo Fulcrum BioEnergy ha escalado comercialmente.
La demanda de materias primas lipídicas está disminuyendo rápidamente. Las importaciones mundiales de UCO aumentaron drásticamente, lo que llevó a la Comisión Europea a auditar las cadenas de certificación y a considerar normas de trazabilidad más estrictas. Los aceites vegetales se enfrentan a un escrutinio riguroso en materia de sostenibilidad; la UE excluyó los HEFA derivados del aceite de palma en 2024, reorientando las compras hacia aceites de soja y colza de menor rendimiento. Ante la inminente llegada de los límites máximos de lípidos, el e-SAF sintético emerge como la única opción capaz de cumplir con el requisito de mezcla del 35 % establecido en la legislación de la UE para 2050.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología: La incumbencia de HEFA se enfrenta a la disrupción de PtL
HEFA dominó con el 69.9% del tamaño del mercado de combustible de aviación renovable en 2025, impulsado por la planta de Neste de 1.9 millones de toneladas en Singapur y la conversión de Grandpuits de TotalEnergies. [5] Neste Corporation, “Singapore Expansion”, neste.com Sin embargo, la dependencia de los lípidos limita la producción futura a aproximadamente 10 millones de toneladas anuales. Se proyecta que PtL/e-SAF aumentará a una CAGR del 55.8%, ayudado por la disminución de los costos de los electrolizadores y la creciente disponibilidad de energía solar de ultrabajo costo en Medio Oriente. ATJ y FT-SPK juegan roles de transición: la planta Freedom Pines de LanzaJet alcanzó los 10 millones de galones en 2025, mientras que Velocys finalmente obtuvo la aprobación ASTM para su ruta de residuos sólidos municipales, desbloqueando la construcción de Bayou Fuels.
La ventaja de HEFA en instalaciones industriales abandonadas se mantiene sólida a corto plazo; el coprocesamiento en refinerías de petróleo reduce drásticamente el gasto de capital hasta en un 50 % en comparación con las construcciones en instalaciones nuevas. Sin embargo, los inversores se inclinan por proyectos PtL con contratos de compraventa a 15 años a medida que mejora la certidumbre política. La concesión de licencias tecnológicas se ha convertido en un cuello de botella estratégico: el proceso Ecofining de Honeywell UOP sustenta más del 70 % de la capacidad global de HEFA y generó 200 millones de dólares en derechos de licencia en 2024.
Por nivel de mezcla: las mezclas de gama media dominan, el SAF puro gana impulso
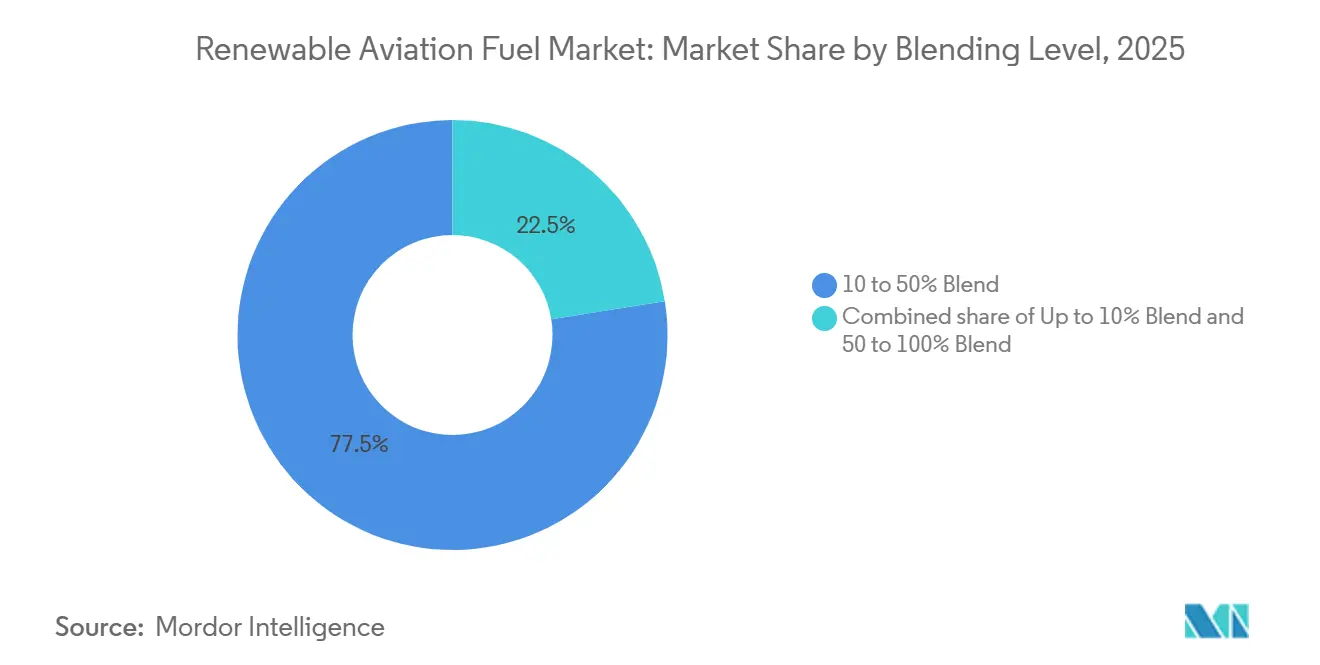
La categoría de mezcla 10-50% captó el 77.5% de la demanda del mercado en 2025, ya que no requiere modificaciones en las aeronaves ni en los motores. Las aerolíneas están adoptando una estrategia de crecimiento ascendente a medida que se endurecen los requisitos; se espera que el segmento 50-100% crezca a una tasa de crecimiento anual compuesta (TCAC) del 52.6% entre 2026 y 2031. Airbus y Boeing han certificado todas sus nuevas entregas con 100% de SAF desde 2025. Emirates y Virgin Atlantic realizaron vuelos de demostración con SAF puro, lo que demostró su viabilidad operativa.
Las aerolíneas prefieren mezclas más altas porque una mezcla del 10% solo produce una reducción del 8% de las emisiones de CO₂ durante el ciclo de vida, muy por debajo de las vías de cero emisiones netas. Los límites regulatorios están aumentando: ReFuelEU exige mezclas superiores al 10% para 2030, mientras que el impuesto de Singapur financia subsidios a la oferta destinados a mezclas del 3% al 5% para 2030. A medida que se amplíen las aprobaciones de motores, las aerolíneas harán la transición hacia operaciones con un 50%-100%, siempre que se mantengan los incentivos de costos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: la aviación comercial domina, la defensa emerge
Las aerolíneas comerciales representaron el 80.1 % del tamaño del mercado de combustibles renovables de aviación en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 39.2 %. United Airlines, Air France-KLM, Southwest y Ryanair han acumulado compromisos de compra por un total de más de 3 millones de galones, lo que garantiza la visibilidad de la demanda. La adopción en defensa está en aumento; la Fuerza Aérea de EE. UU. asignó 500 millones de dólares en contratos de SAF para 2024-2025, con el objetivo de alcanzar una participación del 50 % en el consumo de combustible para 2030. La aviación comercial desempeña un papel de alto margen, con el nivel de SAF de NetJets alcanzando una penetración del 30 % entre las grandes cuentas corporativas. Transportistas de carga como FedEx planean mezclas del 30 % para 2030 para satisfacer los requisitos de descarbonización de los transportistas.
Los gobiernos consideran cada vez más la adquisición de SAF como una estrategia de seguridad energética. La incorporación militar de e-SAF en la logística reduce la exposición a las fluctuaciones en el suministro de petróleo, mientras que los departamentos de vuelos corporativos exigen certificados de reserva y reclamación para cumplir con los objetivos del Alcance 3. Estas dinámicas diversifican la base de clientes y distribuyen las primas de precio entre múltiples categorías de pagadores.
Análisis geográfico
Mercado de combustibles renovables para la aviación en Europa y Norteamérica
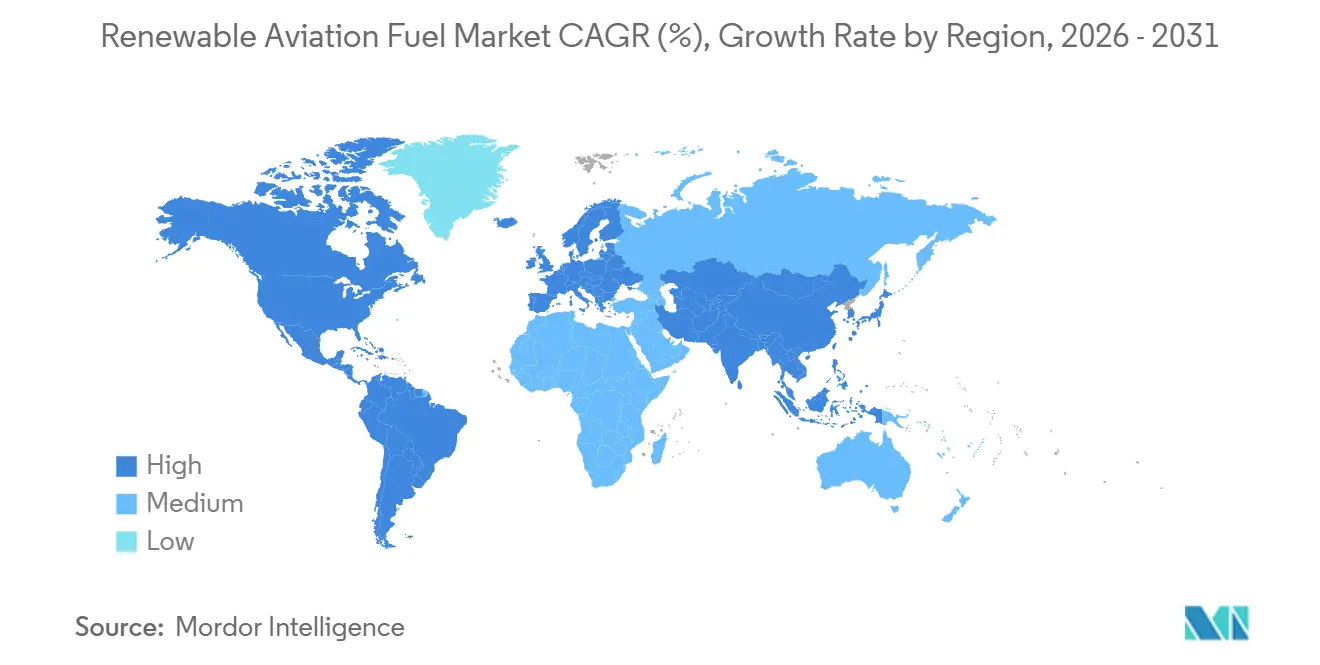
Se prevé que Europa registre una tasa de crecimiento anual compuesta (TCAC) del 43.0 % hasta 2031, superando a Norteamérica a pesar de que esta última ostentaba una cuota de mercado del 42.6 % en combustibles de aviación renovables en 2025. La UE mezcló 193 000 toneladas de combustible de aviación sostenible (SAF) en 2024, apenas el 0.6 % del consumo total de combustible para aviones, pero anunció proyectos que aumentarían la capacidad a 3.2 millones de toneladas para 2030, principalmente en los Países Bajos, Francia y Alemania. Los programas de infraestructura aeroportuaria en Ámsterdam, París y Fráncfort reducen los costes logísticos y garantizan el suministro.
Mercado de combustibles renovables para la aviación en Estados Unidos y Canadá
Norteamérica se beneficia de la capacidad establecida de HEFA en la refinería Paramount de World Energy y de generosos créditos de producción bajo la Ley de Reducción de la Inflación. La Sección 45Z ofrece hasta 1.75 USD por galón, pero enfrenta el riesgo de renovación después de 2027, lo que lleva a algunos desarrolladores a retrasar sus decisiones de inversión. Canadá introdujo un programa de subsidios de 1.1 millones de USD con el objetivo de alcanzar el 10 % de la producción nacional para 2030, pero la competencia del diésel renovable como materia prima limita el crecimiento inmediato.
Mercado de combustibles renovables para la aviación en Asia-Pacífico y Oriente Medio y África
Asia-Pacífico está despertando. El mandato del 1% de Singapur se lanza en 2026, Japón apunta al 10% para 2030, e India implementa gradualmente requisitos del 1-2% para 2028. China apunta a una producción de 50,000 toneladas para 2025, pero se quedó corta en 30,000 toneladas debido a la escasez de materia prima. Australia comprometió 720 millones de dólares para la financiación de combustibles de aviación sostenibles (SAF) en 2025, con el objetivo de una mezcla del 10% para 2030. Oriente Medio se posiciona como un centro de producción de combustibles de petróleo a gas (PtL); la planta de Masdar en Abu Dabi, con una capacidad de 200,000 toneladas, aprovechará la energía solar de bajo coste, y Emirates, de los Emiratos Árabes Unidos, ha firmado un acuerdo de compra a 15 años.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
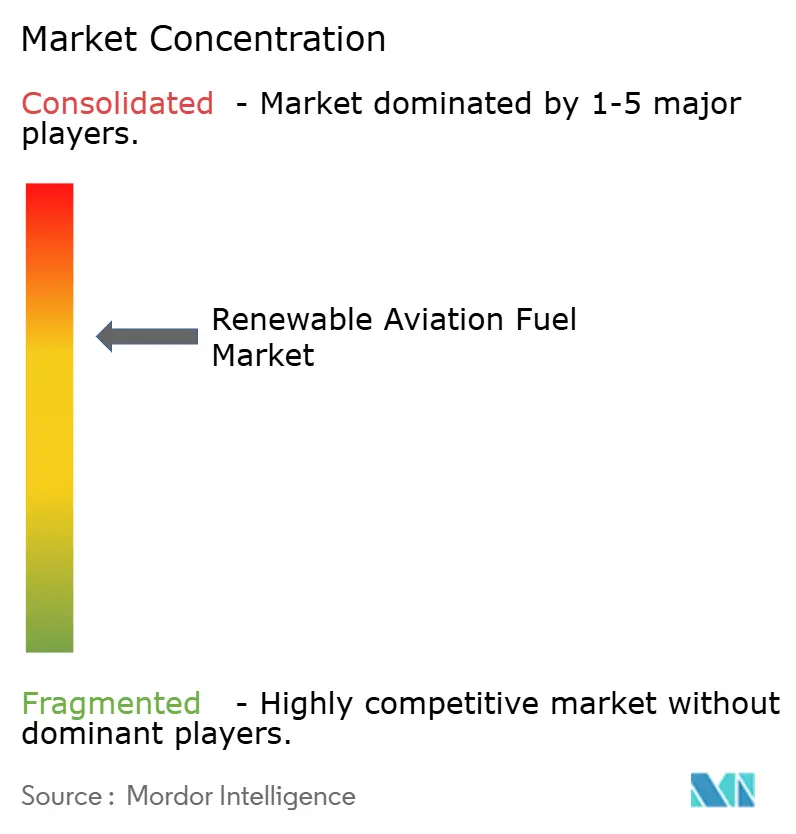
El mercado de combustibles de aviación renovables está moderadamente concentrado: los cinco mayores productores, Neste, TotalEnergies, Shell, World Energy y BP, controlaban aproximadamente el 60 % de la capacidad global en 2025. Neste aprobó una ampliación de 500 000 toneladas en Rotterdam en 2026, que se convertirá en la planta de combustible de aviación sostenible (SAF) más grande del mundo en un solo emplazamiento. TotalEnergies extendió su acuerdo de compra con Air France-KLM hasta 2035, asegurando así la demanda. Shell adquirió una participación del 25 % en LanzaJet y firmó un contrato de 20 años para la producción de Fulcrum BioEnergy, consolidando su acceso a las tecnologías ATJ y de conversión de residuos en combustible para aviones.
Empresas disruptivas como Gevo y LanzaJet se centran en vías de conversión de alcohol en combustible para aviones que mitigan las limitaciones de lípidos, pero enfrentan obstáculos de capital. El proyecto Net-Zero 1 de Gevo reanudó su construcción solo tras obtener una deuda de 350 millones de dólares en septiembre de 2025. Los licenciantes de tecnología ejercen una influencia creciente; el proceso Ecofining de Honeywell UOP domina el HEFA, mientras que Johnson Matthey, Topsoe y Emerging Fuels Technology compiten en catalizadores PtL. Empresas más pequeñas, como Aemetis, Red Rock Biofuels y Swedish Biofuels, se centran en nichos de materias primas, pero lidian con retrasos en la financiación, lo que anticipa la presión de consolidación a medida que los mandatos se endurecen y el capital se orienta hacia la escala.
El panorama está evolucionando hacia la integración vertical: las grandes petroleras modernizan sus refinerías, las aerolíneas aseguran la equidad en el suministro y los aeropuertos financian la infraestructura, difuminando los límites tradicionales de la cadena de valor. Los productores capaces de combinar la seguridad de la materia prima, la opcionalidad tecnológica y las compras a largo plazo tendrán poder de fijación de precios a medida que aumenten los precios mínimos de mezcla globales.
Líderes de la industria de combustibles renovables para la aviación
Energías Totales SE
Neste Oyj
Energía Mundial LLC
Shell plc
BP pl.c.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Technip Energies, Safran, Airbus y Tereos han anunciado una empresa conjunta para establecer una planta de producción de combustible de aviación sostenible a gran escala en el puerto de Dunkerque, Francia. Esta iniciativa busca reforzar la seguridad energética europea y apoyar la descarbonización de la aviación mediante el aumento de la producción de combustible de aviación renovable.
- Noviembre de 2025: Masdar y ADNOC formaron una empresa conjunta para desarrollar una planta de e-SAF de 200,000 toneladas en Abu Dabi, con Emirates asumiendo un contrato de compraventa a 15 años.
- Octubre de 2025: Gevo completó un paquete de deuda de USD 350 millones para reanudar la construcción de su planta Net-Zero 1 ATJ en Dakota del Sur, con miras a iniciar operaciones a fines de 2027.
- Octubre de 2025: United Airlines amplió su contrato con Neste en 500 millones de galones, extendiendo el suministro hasta 2040.
Alcance del informe sobre el mercado mundial de combustibles renovables para la aviación
El combustible de aviación renovable (RAF), a menudo considerado combustible de aviación sostenible (SAF), es un sustituto limpio de los combustibles fósiles para aviones. El SAF se produce a partir de recursos sostenibles, como aceites usados de origen biológico, residuos agrícolas o CO2 no fósil. El informe del mercado de combustibles de aviación renovables incluye:
Por materia prima
| Aceite de cocina usado y grasas de desecho |
| Grasa animal |
| Aceites vegetales |
| Biomasa lignocelulósica |
| CO₂ industrial y H₂ verde |
por Tecnología
| Ésteres y Ácidos Grasos Hidroprocesados (HEFA) |
| Fischer-Tropsch SPK (FT-SPK) |
| Alcohol a Jet (ATJ) |
| Isoparafínico sintetizado (SIP) |
| Chorro de hidrotermólisis catalítica (CHJ) |
| Power-to-Liquid/e-SAF |
Por nivel de mezcla
| Hasta un 10% de mezcla |
| Mezcla del 10 al 50% |
| Mezcla del 50 al 100% |
por Aplicación
| Aerolíneas comerciales |
| Aviación militar/de defensa |
| Aviación general y de negocios |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Resto de Medio Oriente y África |
| Por materia prima | Aceite de cocina usado y grasas de desecho | |
| Grasa animal | ||
| Aceites vegetales | ||
| Biomasa lignocelulósica | ||
| CO₂ industrial y H₂ verde | ||
| por Tecnología | Ésteres y Ácidos Grasos Hidroprocesados (HEFA) | |
| Fischer-Tropsch SPK (FT-SPK) | ||
| Alcohol a Jet (ATJ) | ||
| Isoparafínico sintetizado (SIP) | ||
| Chorro de hidrotermólisis catalítica (CHJ) | ||
| Power-to-Liquid/e-SAF | ||
| Por nivel de mezcla | Hasta un 10% de mezcla | |
| Mezcla del 10 al 50% | ||
| Mezcla del 50 al 100% | ||
| por Aplicación | Aerolíneas comerciales | |
| Aviación militar/de defensa | ||
| Aviación general y de negocios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de combustible de aviación renovable en 2026?
Se estima que el tamaño del mercado de combustible de aviación renovable será de alrededor de USD 3.17 mil millones en 2026, con una trayectoria de crecimiento hacia USD 15.27 mil millones para 2031.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Europa registre la CAGR más alta, del 43.0 %, gracias al mandato ReFuelEU Aviation y a las extensas inversiones en infraestructura aeroportuaria.
¿Qué materia prima experimentará el mayor crecimiento?
Se prevé que el CO2 industrial combinado con hidrógeno verde, la base de los combustibles líquidos para la producción de energía, se expanda a una tasa compuesta anual de casi el 60 % durante el período 2026-2031.
¿Por qué las aerolíneas firman contratos de compraventa a largo plazo?
Los acuerdos de compraventa de varias décadas brindan certeza de ingresos a los productores y ayudan a las aerolíneas a cumplir con los compromisos de cero emisiones netas sin riesgo de precios del mercado spot.
¿Cuál es la principal barrera de costos para SAF?
Los costos de producción siguen siendo entre 2 y 5 veces más altos que los del Jet A-1 convencional, aunque créditos como la Sección 45Z de EE. UU. pueden reducir significativamente la brecha.
¿Cuándo podría convertirse en algo común el 100% SAF en los vuelos comerciales?
Las certificaciones de motores y aeronaves completadas desde 2025 sugieren que podrían surgir operaciones generalizadas con 100% SAF antes de 2030 a medida que aumenta el suministro.


