

Tamaño y participación en el mercado de seguros de energía renovable
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
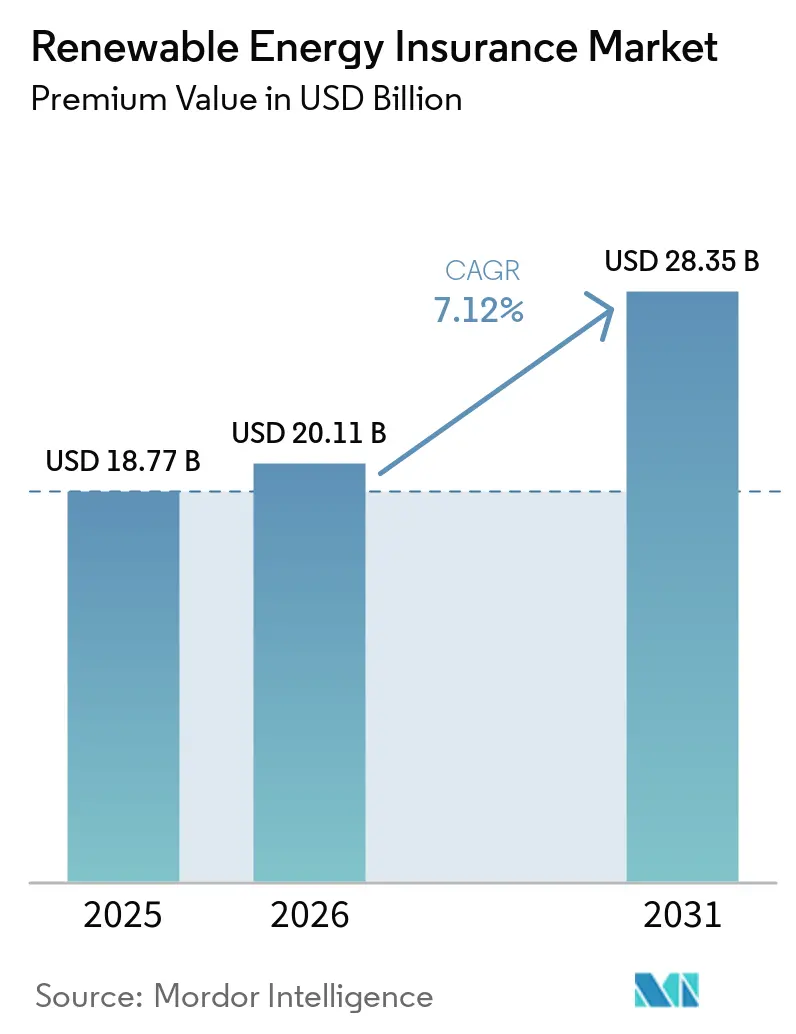
| Tamaño del mercado (2026) | USD 20.11 mil millones |
| Tamaño del mercado (2031) | USD 28.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de energía renovable por Mordor Intelligence
Se prevé que el tamaño del mercado de seguros de energías renovables, en términos de valor de las primas, sea de 18.77 millones de dólares en 2025, de 20.11 millones de dólares en 2026 y alcance los 28.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.12% entre 2026 y 2031.
El sólido despliegue de activos de energía limpia a escala de servicios públicos, la creciente experiencia en pérdidas relacionadas con el clima y los mandatos regulatorios que exigen cobertura financiable están acelerando la transición de líneas especializadas de nicho a soluciones de transferencia de riesgos convencionales. Las pólizas de daños materiales e interrupción de negocios dominan las primas porque los propietarios, prestamistas e inversores de capital fiscal insisten en la protección de los activos a lo largo de sus ciclos de vida de 20 a 25 años. Europa domina la mayor porción regional gracias a la armonización de las normas climáticas y los sofisticados estándares de gestión de riesgos, mientras que Norteamérica se expande con mayor rapidez gracias a los incentivos de la Ley de Reducción de la Inflación y a ofertas innovadoras como el seguro de incumplimiento de impuestos e inversiones. El cambio tecnológico también está transformando las prácticas de suscripción; los productos paramétricos vinculados a índices climáticos objetivos cubren las brechas de indemnización, y la monitorización satelital acorta los ciclos de liquidación de siniestros. La dinámica competitiva recompensa cada vez más a las aseguradoras y reaseguradoras que combinan una sólida capacidad de balance con análisis avanzados, datos en tiempo real y herramientas de mitigación de riesgos cibernéticos.
Conclusiones clave del informe
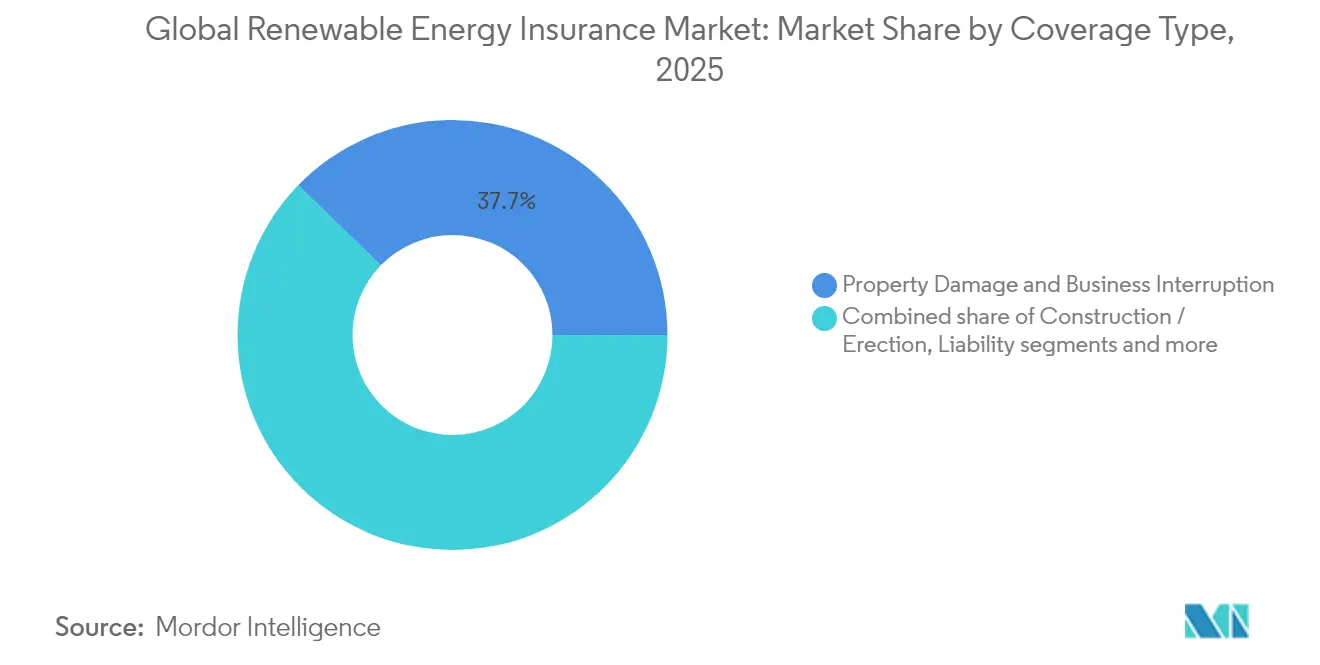
- Por tipo de cobertura, los daños a la propiedad y la interrupción del negocio capturaron el 37.74 % del tamaño del mercado de energía renovable en 2025, mientras que se proyecta que las soluciones paramétricas crezcan a una CAGR del 9.92 % para 2031.
- Por tecnología, la energía solar fotovoltaica a escala de servicios públicos tenía el 31.55 % de la participación de mercado de energía renovable en 2025, mientras que la energía eólica marina avanza a una CAGR del 9.17 % hasta 2031.
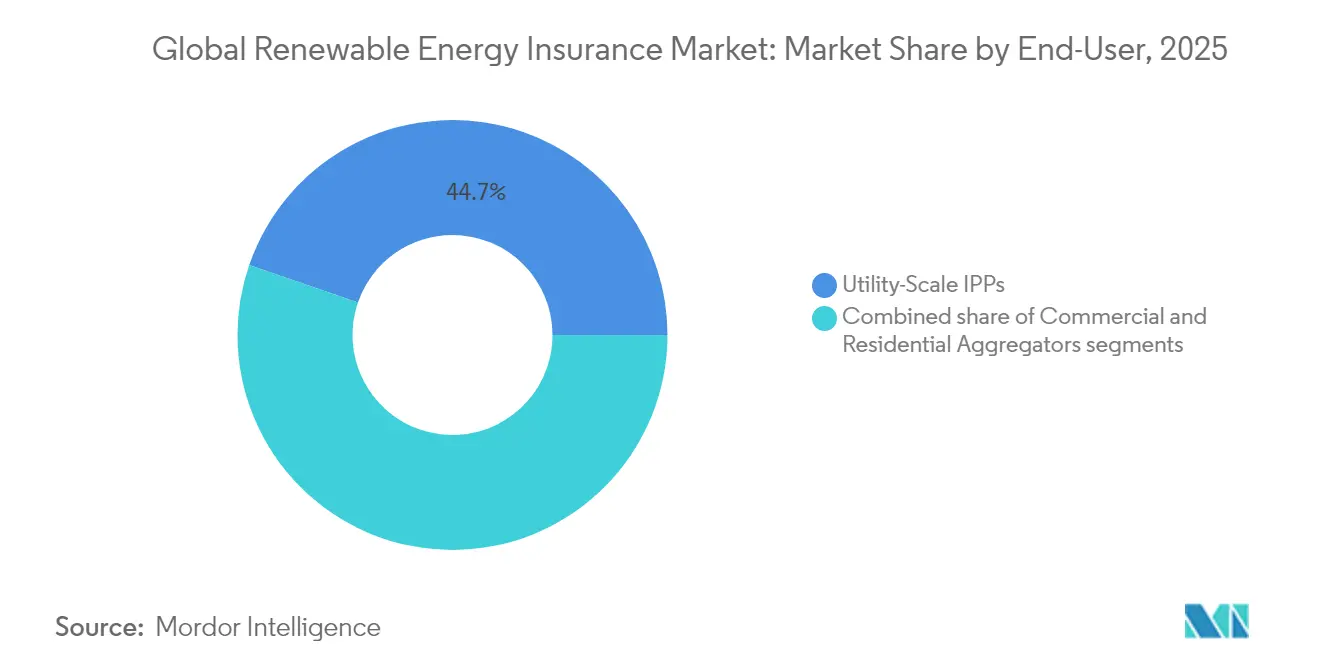
- Por usuario final, los productores de energía independientes a escala de servicios públicos representaron el 44.72 % del tamaño del mercado de energía renovable en 2025 y están progresando a una CAGR del 8.27 % hasta 2031.
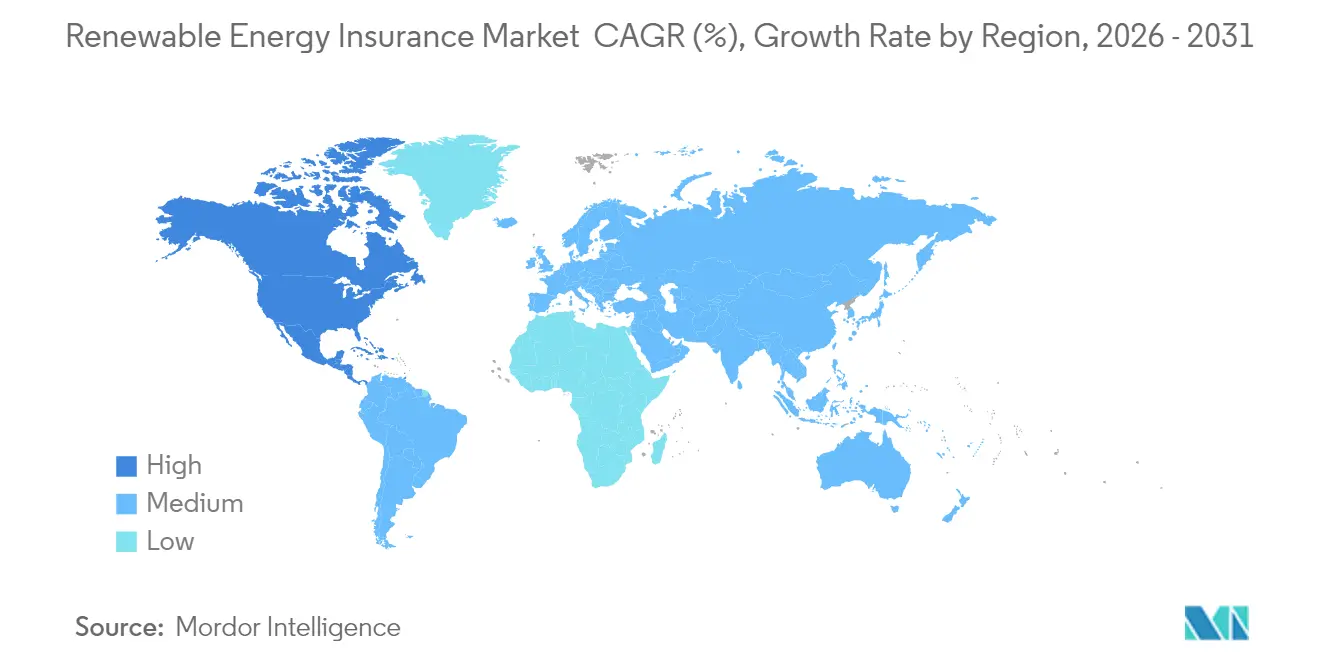
- Por geografía, Europa lideró con el 29.74% de la participación de mercado de energía renovable en 2025; América del Norte está preparada para registrar la CAGR regional más alta, con un 8.93%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros de energías renovables
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación global de activos solares y eólicos a escala de servicios públicos | + 2.1% | Global, concentración en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Las crecientes pérdidas de NatCat aumentan la demanda de transferencia de riesgo | + 1.8% | Global, particularmente América del Norte y Europa | Mediano plazo (2–4 años) |
| Mandatos gubernamentales de descarbonización y convenios de financiación verde | + 1.4% | Europa y América del Norte, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Requisitos de cumplimiento ESG para inversores y prestamistas para cobertura financiable | + 1.2% | Global, liderado por Europa y América del Norte | Mediano plazo (2–4 años) |
| Aumento de los sistemas de almacenamiento de energía mediante baterías que requieren una cobertura a medida | + 0.9% | Adopción temprana y global en América del Norte y Europa | Mediano plazo (2–4 años) |
| Adopción de productos de índices meteorológicos paramétricos para pagos más rápidos | + 0.3% | Programas piloto globales en mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Despliegue global de activos solares y eólicos a escala de servicios públicos
El creciente despliegue de energías renovables de clase gigavatio está ampliando la demanda de paquetes de seguros sofisticados que van más allá de la indemnización tradicional de bienes. La participación de Swiss Re en el reaseguro de un complejo solar con almacenamiento de 3,500 MW en Filipinas muestra la escala y complejidad ahora comunes para los megaproyectos de energía limpia [1] Swiss Re, “Scaling Protection for Renewable Energy”, swissre.com . Los marcos de cobertura deben abarcar todo riesgo de construcción, garantías de rendimiento operativo y estabilidad de ingresos de varias décadas, al tiempo que abordan la agrupación geográfica que amplifica el potencial de pérdidas correlacionadas. Los suscriptores están respondiendo con tramos de capacidad más grandes, modelos de catástrofes granulares y estructuras de múltiples desencadenantes que combinan pagos basados en daños e índices. A medida que se aceleran las carteras de proyectos en APAC y Norteamérica, este impulso ejerce el mayor impulso positivo en el crecimiento general de las primas en el mercado de seguros de energía renovable.
Las crecientes pérdidas de NatCat aumentan la demanda de transferencia de riesgo
Las pérdidas por catástrofes naturales vinculadas a las energías renovables se han disparado, como lo demuestra el pago de 300 millones de dólares en reclamaciones por daños causados por granizo en instalaciones solares en EE. UU. durante la temporada de 2022. Si bien los granizos representan solo el 6 % de los incidentes, suponen más del 70 % de las pérdidas en sistemas fotovoltaicos. El perfil de riesgo asimétrico está impulsando a las aseguradoras hacia soluciones paramétricas que activan umbrales de diámetro o energía cinética del granizo, mientras que los desarrolladores adoptan medidas proactivas como protocolos de almacenamiento automático. El ciclo de retroalimentación de mayores índices de siniestralidad y precios de reaseguro especializados está endureciendo las primas, pero también amplía el mercado potencial para productos diferenciados dentro del mercado de seguros de energías renovables.
Mandatos gubernamentales de descarbonización y convenios de financiación verde
Los marcos normativos en Europa y Norteamérica vinculan cada vez más la elegibilidad para la financiación de proyectos con protecciones de seguro demostrables que cubren la responsabilidad ambiental, las garantías de desempeño y los riesgos de transición. La taxonomía de finanzas sostenibles de la Unión Europea incorpora estos requisitos, influyendo en el apetito de los aseguradores y generando demanda de un lenguaje contractual estandarizado [2] Clifford Chance, “EU Sustainable-Finance Insurance Requirements”, cliffordchance.com . Los promotores que buscan acceso a bonos verdes deben demostrar programas integrales de transferencia de riesgos, institucionalizando así la compra de seguros como un costo de capital no negociable. A largo plazo, este vínculo estructural entre la regulación y la cobertura bancaria sustenta los flujos recurrentes de primas en el mercado de seguros de energías renovables.
Requisitos de cumplimiento ESG para inversores y prestamistas para cobertura financiable
Dado que se proyecta que la emisión de bonos sostenibles se mantendrá cerca de USD 1 billón anual hasta 2025, los bancos y gestores de activos exigen cada vez más cobertura que considere escenarios de activos varados y cambios de políticas [3] Environmental Finance, “Green Bond Market Outlook 2025”, environmental-finance.com . Estos escenarios incluyen riesgos asociados con la devaluación de activos debido a cambios regulatorios o cambios en la dinámica del mercado. En respuesta, las aseguradoras están diseñando pólizas combinadas de propiedad y transición que se activan en caso de cambios en los regímenes de subsidios o choques de precios del carbono que afecten los flujos de efectivo. Estas pólizas no solo mitigan los riesgos financieros, sino que también proporcionan un marco para adaptarse a la evolución de las regulaciones ambientales. Su enfoque ampliado transforma el seguro de una mera necesidad de construcción a una herramienta vital para el cumplimiento continuo de ESG, impulsando la trayectoria de crecimiento del mercado de seguros de energía renovable y apoyando su papel en la facilitación de inversiones sostenibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Retirada de capacidad y endurecimiento de primas en las líneas de energías renovables | -1.5% | Global, agudo en América del Norte | Corto plazo (≤ 2 años) |
| Datos actuariales limitados sobre pérdidas para tecnologías emergentes | -0.8% | Concentración global en BESS y energía eólica marina | Mediano plazo (2–4 años) |
| Exclusiones relacionadas con el granizo limitan la cobertura solar en el Medio Oeste de EE. UU. | -0.6% | América del Norte, Medio Oeste de EE. UU. y Texas | Corto plazo (≤ 2 años) |
| La agregación de riesgos cibernéticos en activos distribuidos disuade a las reaseguradoras | -0.4% | Impacto global y temprano en los mercados desarrollados | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Retirada de capacidad y endurecimiento de primas en líneas renovables
En respuesta al aumento de siniestros por catástrofes naturales, numerosas aseguradoras han reducido el tamaño de sus líneas o se han retirado de riesgos específicos, lo que ha provocado importantes aumentos de tarifas. Según GCube, las primas de los riesgos solares en EE. UU. han aumentado de 10 centavos a 30 centavos por cada 100 USD de valor asegurado. Este marcado aumento refleja los crecientes desafíos para la suscripción de proyectos de energía renovable, especialmente en regiones propensas a desastres naturales. Además, las reaseguradoras están endureciendo las condiciones de retrocesión, lo que obliga a los suscriptores principales a transferir este aumento de costos a los asegurados. Los pequeños promotores tienen dificultades para gestionar el aumento de los deducibles y podrían posponer proyectos hasta que haya una capacidad más favorable. Estos retrasos podrían afectar el ritmo de adopción de energías renovables a corto plazo. Si bien nuevos actores centrados en soluciones paramétricas están entrando al mercado para cubrir esa necesidad, las coberturas de propiedad tradicionales, que requieren balances sustanciales, siguen siendo limitadas y se espera que mantengan sus altos precios hasta 2026. Esta capacidad restringida y el endurecimiento de las primas subrayan la necesidad de mecanismos innovadores de transferencia de riesgos para respaldar el crecimiento del sector de las energías renovables.
Datos actuariales limitados sobre pérdidas para tecnologías emergentes
Los incidentes de BESS se han multiplicado por diez desde 2016; sin embargo, los conjuntos de datos de pérdidas siguen siendo escasos y, a menudo, exclusivos, lo que impulsa una suscripción conservadora y deducibles más altos. La energía eólica marina enfrenta limitaciones similares en relación con las fallas de cables submarinos, que representan el 80% de los reclamos, pero carecen de una codificación de exposición granular. Las aseguradoras se están asociando con fabricantes de equipos originales (OEM) de turbinas e inspectores marinos para recopilar telemetría de rendimiento que pueda refinar las curvas de exposición. Se están probando registros basados en blockchain para registrar eventos de fallas de cables en tiempo real, aunque su adopción generalizada tardará varios años. Hasta que mejore la credibilidad actuarial, los proveedores de capital consideran estos riesgos opacos, lo que reduce la capacidad disponible y frena el crecimiento del mercado de seguros de energías renovables.
Análisis de segmento
Por tipo de cobertura: Los productos paramétricos transforman la transferencia de riesgos tradicional
Las pólizas de daños a la propiedad e interrupción de negocios representaron el 37.74% de la prima de 2025, asegurando la mayor parte del mercado de seguros de energías renovables. Siguen siendo indispensables para las entidades crediticias que exigen indemnización a nivel de activos durante las fases de construcción y operación de 20 años. Sin embargo, se proyecta que las estructuras paramétricas registren una tasa de crecimiento anual compuesta (TCAC) del 9.92% hasta 2031, la más rápida de todas las ofertas, ya que los compradores buscan liquidez rápida tras eventos de interrupción de negocios no relacionados con daños, como la escasez de recursos eólicos. Los planes de Todo Riesgo de Construcción y Todo Riesgo de Montaje mantendrán su relevancia, especialmente para proyectos offshore que involucran embarcaciones autoelevables y cimentaciones en aguas profundas. Las formas de responsabilidad que cubren riesgos de terceros y ambientales están evolucionando para incluir cláusulas graduales de contaminación y de hábitat de la vida silvestre. La cobertura de Errores/Omisiones Cibernéticos y Tecnológicos se está expandiendo constantemente a medida que la industria de las energías renovables digitaliza los sistemas de control, lo que aumenta las exposiciones de agregación que las cláusulas tradicionales de propiedad excluyen. En conjunto, estas dinámicas subrayan la sofisticación que las compañías deben incorporar para mantenerse al ritmo de los cambiantes requisitos del mercado de seguros de energía renovable.
La innovación es visible en las coberturas de radiación solar, los activadores paramétricos de granizo y los índices de interrupción del servicio por humo de incendios forestales que compensan la reducción de la producción de los recursos energéticos distribuidos. Las aseguradoras agrupan cada vez más los contratos de propiedad convencionales con capas paramétricas que se reducen cuando los deducibles reducen las ganancias. Los corredores informan que las estructuras combinadas mejoran la rentabilidad al cumplir con los parámetros de indemnización exigidos por los prestamistas, a la vez que ofrecen opciones de liquidez casi instantáneas a los patrocinadores. Este cambio altera la asignación de primas y amplía el tamaño del mercado de seguros de energía renovable para productos híbridos que cubren tanto las necesidades de daños físicos como la estabilidad de los ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Renewable Energy Technology: La energía eólica marina impulsa el crecimiento de las primas
La energía solar fotovoltaica a gran escala representó el 31.55 % de las primas en 2025, beneficiándose de formatos de paneles estandarizados y un largo historial operativo que facilita la suscripción de seguros. A pesar de esta magnitud, las pérdidas por granizo en el Medio Oeste de EE. UU. ponen de manifiesto graves riesgos de concentración de riesgos, lo que obliga a las aseguradoras a introducir sublímites o exclusiones. La energía eólica marina conserva actualmente una participación menor, pero lidera ligeramente con una tasa de crecimiento anual compuesta (TCAC) del 9.17 % debido a los anuncios de proyectos de gasoductos multigigavatio en el Mar del Norte, la costa este de EE. UU. y el estrecho de Taiwán. El tamaño del mercado de energías renovables para la cobertura de la energía eólica marina está a punto de crecer rápidamente a medida que los prototipos de turbinas flotantes alcancen la comercialización, aunque las fallas de cables submarinos, que ya representan el 80 % de los siniestros, aún dominan la gravedad de las pérdidas e impulsan a las aseguradoras hacia franquicias más altas y la extensión de la garantía.
Los sistemas de almacenamiento de energía en baterías se están convirtiendo en activos esenciales de la red eléctrica, y los 75 millones de dólares por línea de ubicación de Aspen subrayan la creciente necesidad de límites. Las garantías de microfisuras y las coberturas por degradación del rendimiento de kWh Analytics ilustran cómo las empresas de análisis se están asociando con las aseguradoras para perfeccionar los desencadenadores paramétricos que compensan la escasez de datos. Los proyectos hidroeléctricos y de corrientes marinas mantienen nichos de demanda, especialmente en Latinoamérica y el Sudeste Asiático; sin embargo, las trabas regulatorias ambientales limitan su participación en las primas. En conjunto, la segmentación tecnológica garantiza la diversificación y también obliga a las aseguradoras a retener talento especializado en ingeniería, lo que refuerza las barreras de entrada y apoya la expansión sostenida del mercado de seguros de energías renovables.
Por el usuario final: Los productores independientes de energía a gran escala consolidan su liderazgo en el mercado
Los productores independientes de energía a escala de servicios públicos generaron el 44.72 % de la prima de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.27 % hasta 2031, consolidando su liderazgo en el mercado de seguros de energía renovable. Sus ventajas de escala permiten la agregación de carteras multiestatales que atraen programas multianuales con coberturas multirray, incluyendo tramos cautivos y bonos de catástrofe. Los compradores comerciales e industriales muestran un creciente interés en paquetes de cobertura que incluyen responsabilidades de construcción, operación y ESG corporativas; sin embargo, aún enfrentan obstáculos de acceso al mercado sin consorcios intermediarios. Los agregadores residenciales y los operadores de energía solar comunitaria lidian con variaciones en la microubicación y conjuntos distribuidos de sistemas en azoteas; las aseguradoras responden con activadores paramétricos vinculados a índices meteorológicos a nivel de condado que simplifican el ajuste en miles de ubicaciones.
Los flujos de capital institucional refuerzan el dominio de los grandes productores independientes de energía (IPP); la garantía de mínimo de ingresos de Ascend Analytics para un proyecto de almacenamiento de 200 MW, respaldado por UBS, valida la demanda de estructuras sofisticadas que combinan garantías de precio comercial con cobertura de riesgo operativo. Mientras tanto, las empresas municipales de servicios públicos y las cooperativas de Estados Unidos recurren cada vez más a instalaciones cautivas compartidas para mitigar la volatilidad de las primas. La profundidad y heterogeneidad del panorama de usuarios finales garantiza una base de demanda resiliente para el mercado de seguros de energía renovable hasta 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de seguros de energías renovables
Europa mantuvo una cuota de prima del 29.74% en 2025, respaldada por estrictos regímenes de divulgación de riesgos climáticos y fondos de NatCat público-privados consolidados que respaldan los balances de las aseguradoras. La madurez regional en energía eólica marina proporciona credibilidad actuarial, lo que permite precios competitivos y reduce el coste de capital para los patrocinadores. Los centros de innovación en Dinamarca, Alemania y los Países Bajos aceleran la adopción de coberturas paramétricas contra granizo y vientos de baja intensidad, ampliando aún más la influencia de Europa en el mercado de seguros de energías renovables.
Mercado de seguros de energías renovables de Norteamérica
Norteamérica es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.93 % gracias a los incentivos de la Ley de Reducción de la Inflación y a soluciones personalizadas como la cobertura de Marsh contra el incumplimiento de la inversión fiscal, que protege a los inversores cuando las asignaciones de créditos fiscales son insuficientes. Sin embargo, las catastróficas granizadas en el Medio Oeste y las exclusiones provocadas por los incendios forestales en California ponen a prueba la capacidad, lo que ha llevado a algunas compañías a reducir los límites agregados o a aplicar sublímites de riesgo. Los promotores están respondiendo con deducibles elevados y programas cautivos estratificados para preservar la rentabilidad. A pesar de estos obstáculos, el mercado de seguros de energía renovable continúa expandiéndose a medida que los programas provinciales de EE. UU. y Canadá financian la modernización de la red y la implementación de sistemas BESS.
Mercado de seguros de energías renovables en la región Asia-Pacífico
Asia-Pacífico se está consolidando como un centro de demanda clave. Tan solo China está poniendo en marcha parques solares multigigavatio y parques eólicos marinos que requieren contratos de reaseguro que superan los mil millones de dólares en límites agregados. La participación de Swiss Re en el megaproyecto integrado de energía solar y almacenamiento de Filipinas demuestra la magnitud de la oportunidad. Las naciones del Sudeste Asiático que adoptan modelos de financiación combinada recurren a estructuras de seguros con garantía bancaria para atraer capital internacional. La diversidad de marcos regulatorios y los extremos climáticos, desde costas propensas a tifones hasta zonas interiores afectadas por monzones, desafían a los suscriptores a crear mapas de riesgos específicos para cada ubicación, impulsando así la localización de productos dentro del mercado de seguros de energías renovables.
El mercado de seguros de energías renovables en América y África
Sudamérica y África siguen siendo territorios más pequeños, pero con gran potencial. Las normas de generación distribuida de Brasil y el mercado solar comercial de México abren puertas a las coberturas paramétricas contra sequías, mientras que el programa REIPPPP de Sudáfrica está experimentando con fondos de seguros con crédito mejorado para mitigar los riesgos de rescisión de los PPA. A medida que se estabilicen los marcos normativos, las aseguradoras anticipan un crecimiento de dos dígitos en las primas, lo que diversificará aún más el mercado global de seguros de energías renovables.
Panorama competitivo
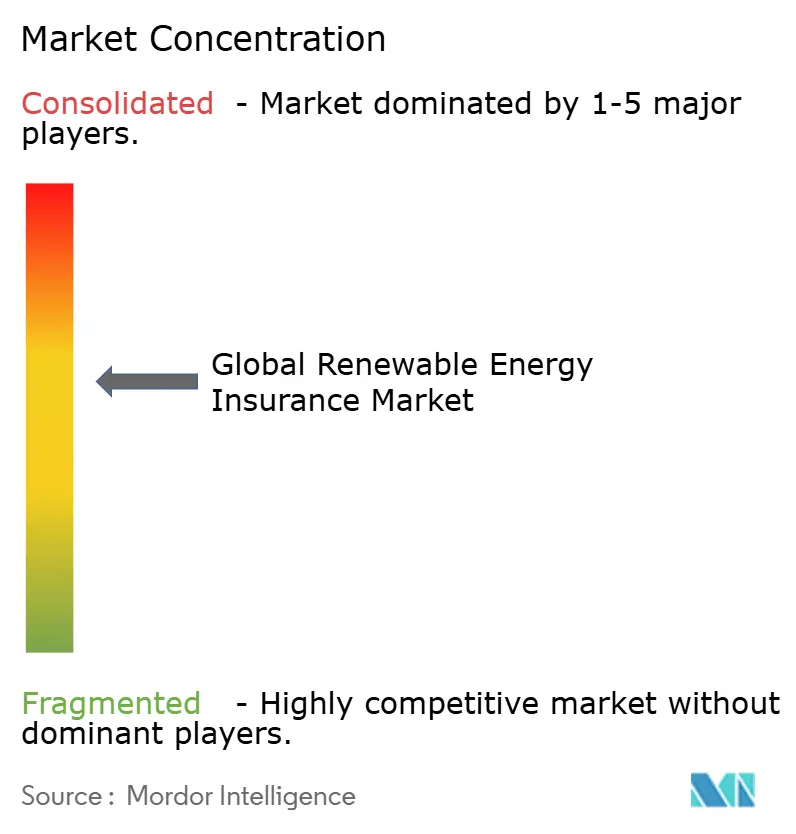
El mercado de seguros de energías renovables presenta una fragmentación moderada. Reaseguradoras globales como Munich Re y Swiss Re aprovechan su amplia experiencia en energía y sus considerables bases de capital para ofrecer una capacidad multirramo y plurianual, que a menudo supera los 250 millones de dólares por colocación. Munich Re registró un beneficio neto de 6.15 dólares en 2024 e intensificó el desarrollo de productos que abarcan el hidrógeno verde, junto con la ampliación de las garantías cibernéticas para recursos distribuidos. Aseguradoras especializadas como GCube, Liberty Specialty Markets y Axis Capital mantienen sólidas posiciones en el mercado medio, centrándose en cláusulas personalizadas para cables eólicos marinos, fugas térmicas de BESS y granizo en EE. UU.
Empresas emergentes basadas en analítica, como kWh Analytics y Descartes Underwriting, se diferencian al integrar amplios conjuntos de datos de rendimiento y señales satelitales. Solar Revenue Put de kWh Analytics ha asegurado más de 300,000 activos, lo que permite a las entidades crediticias obtener ratios de cobertura del servicio de la deuda más ajustados. Descartes utiliza imágenes lidar y radar para calibrar los desencadenadores paramétricos de tornados, reduciendo los plazos de liquidación de siniestros a menos de 15 días en parques solares estadounidenses. Los corredores Marsh McLennan, WTW, Aon y Gallagher controlan conjuntamente dos tercios de la intermediación de colocaciones, y la adquisición de McGriff Insurance Services por parte de Marsh en 2025 por 7.75 millones de dólares amplía el alcance de la mediana capitalización.
La transformación digital es un campo de batalla decisivo. Las aseguradoras que adoptan la administración de pólizas basada en blockchain y la evaluación de daños basada en IA logran ratios de gastos más bajos y pagos más rápidos, cruciales para la rentabilidad. Mientras tanto, las reaseguradoras están probabilizando modelos de agregación de ciberataques para cuantificar las exposiciones sistémicas en miles de inversores interconectados y sistemas SCADA. Se prevé una convergencia a medio plazo entre las coberturas de daños, ciberseguridad y riesgo de transición, lo que garantizará que el mercado de seguros de energías renovables se mantenga competitivo y, al mismo tiempo, con un fuerte componente de innovación.
Líderes de la industria de seguros de energía renovable
Marsh McLennan
Torres Willis Watson (WTW)
Aon
Munich Re
Swiss Re
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Terra Solar Filipinas obtuvo un acuerdo de reaseguro de Swiss Re para su ambicioso proyecto, que cuenta con una capacidad de 3,500 MW de energía solar combinada con 4,500 MWh de almacenamiento, lo que garantiza una protección integral desde el inicio hasta su finalización.
- Marzo de 2025: Con el objetivo de impulsar las transacciones de créditos de carbono, Swiss Re introdujo una solución de seguros en colaboración con Good Carbon. Esta cobertura protege contra riesgos de incumplimiento de entrega, abordando las preocupaciones derivadas de catástrofes naturales, fluctuaciones climáticas y agitación política.
- Febrero de 2025: En un movimiento estratégico para mejorar su oferta de seguros generales y de propiedad comercial (P&C), incluido un enfoque en la energía renovable, Marsh McLennan finalizó su adquisición de McGriff Insurance Services por una suma sustancial de USD 7.75 mil millones.
- Febrero de 2025: Marsh, en colaboración con We2Sure, lanzó un producto de seguros contra la falsificación de créditos de carbono. La iniciativa cuenta con el respaldo de empresas destacadas como Sompo, Brit y Talbot.
Alcance y metodología
El seguro de energías renovables proporciona una cobertura integral de los gastos totales de reposición de la energía generada por instalaciones de energías renovables, extendiéndose incluso a las fases de construcción o instalación. El seguro de energía renovable puede ayudar a las empresas de energía solar, verde y de energía alternativa. El mercado de seguros de energías renovables está segmentado por tipo, aplicación y región. Por tipo, el mercado se segmenta en combustibles fósiles, energía sostenible y renovable y energía nuclear. Por aplicación, el mercado se segmenta en residencial y comercial. Por regiones, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África. El informe ofrece el tamaño del mercado y previsiones para el mercado de seguros de energía renovable para todos los segmentos anteriores en valor (USD).
| Daños a la propiedad e interrupción de negocios |
| Construcción Todo Riesgo / Montaje Todo Riesgo |
| Responsabilidad (General, Ambiental, Profesional) |
| Errores/omisiones cibernéticos y tecnológicos |
| Coberturas paramétricas/basadas en índices |
| Viento en tierra |
| Vientos de la costa |
| Energía solar fotovoltaica a escala de servicios públicos |
| Energía solar comercial e industrial (C&I) |
| Energía hidroeléctrica y marina |
| Bioenergía y conversión de residuos en energía |
| Sistemas de almacenamiento de energía de batería (BESS) |
| IPP y propietarios a escala de servicios públicos |
| Operadores comerciales e industriales |
| Agregadores residenciales y energía solar comunitaria |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de cobertura | Daños a la propiedad e interrupción de negocios | |
| Construcción Todo Riesgo / Montaje Todo Riesgo | ||
| Responsabilidad (General, Ambiental, Profesional) | ||
| Errores/omisiones cibernéticos y tecnológicos | ||
| Coberturas paramétricas/basadas en índices | ||
| Por Tecnología de Energía Renovable | Viento en tierra | |
| Vientos de la costa | ||
| Energía solar fotovoltaica a escala de servicios públicos | ||
| Energía solar comercial e industrial (C&I) | ||
| Energía hidroeléctrica y marina | ||
| Bioenergía y conversión de residuos en energía | ||
| Sistemas de almacenamiento de energía de batería (BESS) | ||
| Por usuario final | IPP y propietarios a escala de servicios públicos | |
| Operadores comerciales e industriales | ||
| Agregadores residenciales y energía solar comunitaria | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de seguros de energía renovable?
El mercado mundial de seguros de energía renovable está valorado en USD 20.11 mil millones en 2026 y se prevé que aumente a USD 28.35 mil millones en 2031.
¿Qué región tiene la mayor participación en las primas de seguros de energía renovable?
Europa lidera con una participación del 29.74%, beneficiándose de estrictas regulaciones climáticas y carteras maduras de energía eólica marina.
¿Por qué están creciendo tan rápido los productos de seguros paramétricos?
Las coberturas paramétricas ofrecen pagos rápidos basados en índices que abordan pérdidas de ingresos no causadas por daños, lo que ayuda a cerrar las brechas de protección que las pólizas de indemnización tradicionales dejan abiertas.
¿Cómo influyen las catástrofes naturales en los precios de los seguros de energía renovable?
Las elevadas pérdidas causadas por granizo, incendios forestales y huracanes han impulsado el endurecimiento de las primas y la retirada de capacidad, especialmente en el Medio Oeste de los Estados Unidos y California.
¿Qué segmento tecnológico se está expandiendo más rápidamente en términos de demanda de seguros?
La energía eólica marina muestra la CAGR premium más alta, un 9.17 %, debido a grandes proyectos de varios gigavatios y exposiciones complejas de cables submarinos que requieren una transferencia de riesgos especializada.
¿Qué innovaciones de cobertura respaldan los sistemas de almacenamiento de energía en baterías?
Las aseguradoras ahora ofrecen límites más altos para un solo sitio, garantías de garantía por descontrol térmico y límites mínimos de ingresos que reflejan el perfil de riesgo único de las grandes instalaciones de iones de litio.


