

Tamaño y participación del mercado de energía renovable de la República de Irlanda
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 9.12 gigavatio |
| Volumen de mercado (2031) | 18.75 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 15.50% CAGR |
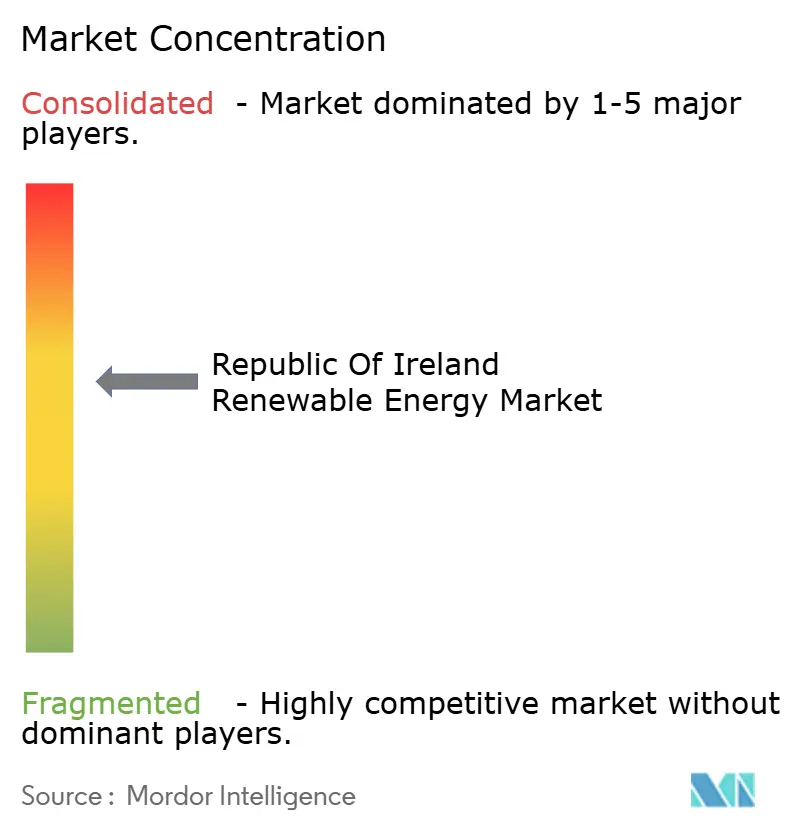
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de la República de Irlanda realizado por Mordor Intelligence
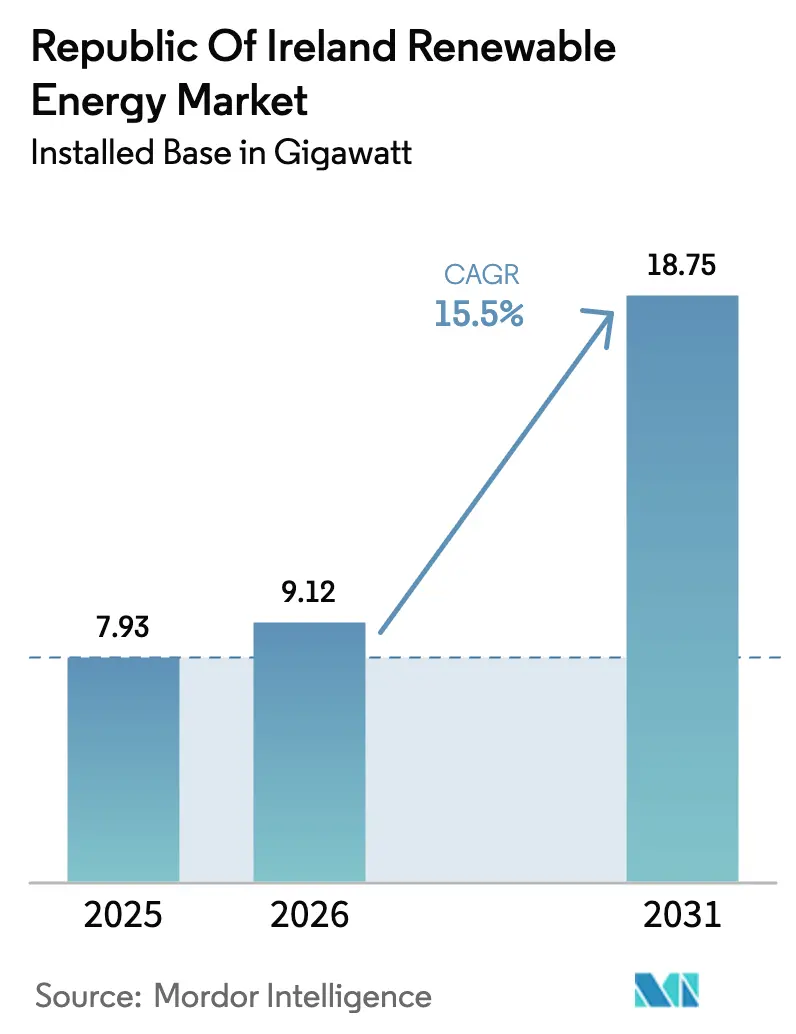
Se espera que el tamaño del mercado de energía renovable de la República de Irlanda en términos de base instalada crezca de 7.93 gigavatios en 2025 a 9.12 gigavatios en 2026 y se pronostica que alcance 18.75 gigavatios para 2031 a una CAGR del 15.5 % durante 2026-2031.
Esta trayectoria refleja un alejamiento de la dependencia de los combustibles fósiles en toda la economía, con la energía eólica marina respaldada por subastas, la energía solar a gran escala bajo contratos PPA corporativos y la creciente adopción de instalaciones residenciales en tejados impulsando nuevas incorporaciones de capacidad. La caída de los precios de la energía eólica terrestre, un precio de referencia de 72 MW para contratos PPA solares a hiperescala por debajo de los 60 EUR por MWh y una cartera de 7 GW para energía marina prevista para 2028-2031 subrayan aún más el dinamismo estructural del mercado de energías renovables de la República de Irlanda. Las inversiones en la red priorizadas para corredores de transmisión preparados para el hidrógeno, las mejoras portuarias a lo largo de la Costa Sur y las energías renovables coubicadas en centros de datos están transformando la economía de los proyectos, mientras que la reducción de la demanda en nodos costeros congestionados y los cuellos de botella en la planificación siguen siendo obstáculos.
Conclusiones clave del informe
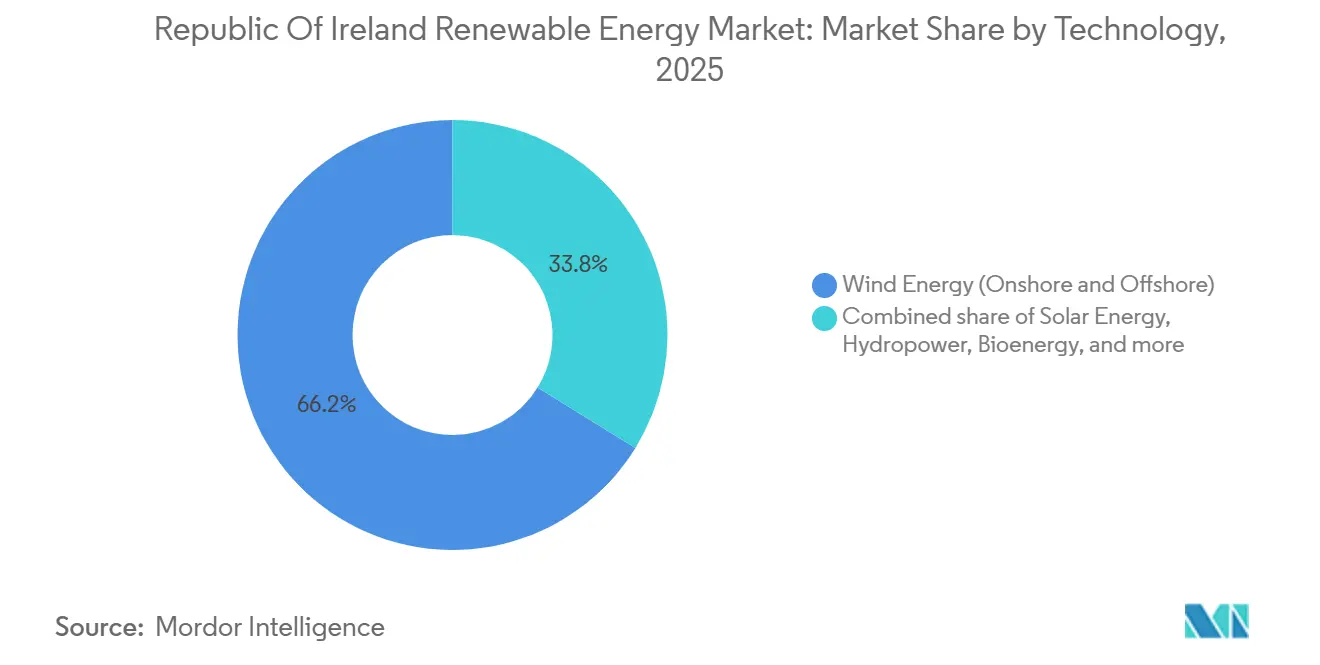
- Por tecnología, la energía eólica representó el 66.2% de la participación en el mercado de energía renovable de la República de Irlanda en 2025, y se proyecta que la bioenergía se expandirá a una CAGR del 90.4% hasta 2031.
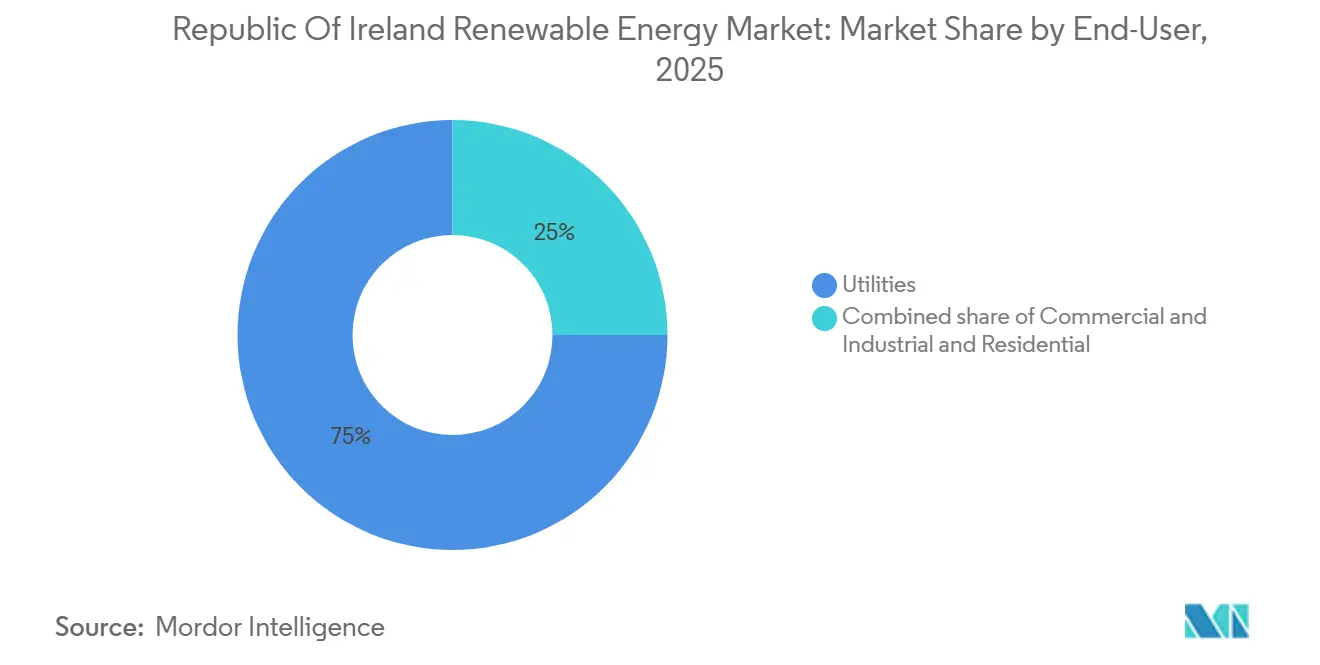
- Por usuario final, las empresas de servicios públicos controlaron el 75% de la capacidad instalada en 2025, mientras que se prevé que la energía solar residencial crezca a una CAGR del 25.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables de la República de Irlanda
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Arrendamiento acelerado de energía eólica marina en los mares Céltico e Irlandés | 4.2% | Nacional, con concentración en las costas sur y este | Largo plazo (≥ 4 años) |
| Subastas de RESS respaldadas por el gobierno | 3.8% | Nacional, avances tempranos en Munster y Connacht | Mediano plazo (2-4 años) |
| Los PPA corporativos impulsan el desarrollo de energía solar a gran escala | 2.6% | Nacional, Leinster y Munster lideran | Corto plazo (≤ 2 años) |
| Inversiones en redes de transmisión preparadas para el hidrógeno | 1.9% | Corredores prioritarios nacionales en el Este y el Sur | Largo plazo (≥ 4 años) |
| Repotenciación de la flota eólica terrestre envejecida | 1.7% | Sitios nacionales y heredados en West & Midlands | Mediano plazo (2-4 años) |
| Crecimiento de la demanda energética de los centros de datos en Leinster | 1.3% | Leinster, propagación a los condados adyacentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Arrendamiento acelerado de energía eólica marina en los mares Céltico e Irlandés
El conjunto de proyectos eólicos marinos de Irlanda alcanzó los 7 GW en 2025, divididos entre proyectos de fondo fijo en el Mar de Irlanda y parques eólicos flotantes en el Atlántico. La subasta inaugural de Tonn Nua de 900 MW en 2024 se cerró a 150 EUR por MWh, lo que refleja los mayores costes de las plataformas flotantes de primera clase. El proyecto Clogher Head de 800 MW de Ørsted añade un electrolizador de 200 MW, que convierte el excedente de producción en hidrógeno verde para compradores industriales. [1] Ørsted A/S, “Clogher Head Offshore Wind Project Overview,” ØRSTED.COM, orsted.com Los enlaces transfronterizos con las concesiones de 4.5 GW del Reino Unido en el Mar Céltico crean opciones de exportación, pero los retrasos en el mapeo del lecho marino han pospuesto 1.2 GW de proyectos irlandeses. La escasez de la cadena de suministro de cables dinámicos podría retrasar varios parques eólicos flotantes más allá de 2030.
Subastas de RESS respaldadas por el gobierno
RESS 3-5 asignó 2.9 GW en 2024-2025, de los cuales la energía eólica terrestre obtuvo el 68% y la solar el 22%. Los precios de adjudicación de la energía eólica terrestre cayeron un 12% entre RESS 3 y RESS 4, hasta los 72.58 EUR por MWh, lo que indica mejoras de eficiencia y una financiación de proyectos más económica. Los híbridos con baterías captaron 180 MW en RESS 5, lo que demuestra el apoyo político a las soluciones de capacidad firme. Las adjudicaciones de RESS a pequeña escala de menos de 5 MW para tejados reducen la dependencia de las redes de distribución congestionadas. Sin embargo, los retrasos de hasta 24 meses en la conexión a la red siguen siendo una limitación importante para los proyectos adjudicados en RESS 3.
Los PPA corporativos impulsan el desarrollo de energía solar a gran escala
Las empresas de hiperescala firmaron 450 MW de PPA solares en 2024-2025, con el contrato Lenalea de 72 MW de Microsoft estableciendo un referente de menos de 60 EUR por MWh. [2] Microsoft Corporation, “Microsoft Signs Irish Renewable PPA,” MICROSOFT.COM, microsoft.com Los desarrolladores comerciales ahora implementan módulos bifaciales y seguidores de un solo eje que mejoran los rendimientos en más del 12%. Lightsource BP, BayWa re y otros están preparando 320 MW para 2026-2027, aunque las objeciones de uso del suelo continúan ralentizando las aprobaciones de planificación. Por lo tanto, la contratación corporativa está remodelando el mercado de energía renovable de la República de Irlanda al crear una brecha de precios entre los compradores de hiperescala y los compradores más pequeños que aún dependen de RESS.
Inversiones en redes de transmisión preparadas para el hidrógeno
El plan de modernización de EirGrid, con un presupuesto de 1.2 millones de euros, canaliza capital para reforzar el interconector Este-Oeste y construir subestaciones con capacidad para hidrógeno. Los corredores prioritarios en Leinster y Munster permitirán la conexión del gasoducto marino de 7 GW sin generar restricciones una vez que los activos entren en funcionamiento después de 2028. Los híbridos y condensadores síncronos provisionales, conectados al almacenamiento, mitigan las desviaciones de frecuencia. La disponibilidad de la red de transmisión es crucial para habilitar centros de hidrógeno verde a lo largo de la Costa Sur y alimentar la carga de los centros de datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión de la red en los nodos de la costa suroeste y oeste | -2.4% | Munster y Connacht, condados costeros | Mediano plazo (2-4 años) |
| Procesos lentos de aprobación de planificación para proyectos a gran escala | -1.8% | Nacional, aguda en los condados rurales | Corto plazo (≤ 2 años) |
| Aumento de los gastos de capital debido al contenido local y a las presiones inflacionistas | -1.5% | La energía eólica nacional, marina y las plataformas flotantes, las más afectadas | Mediano plazo (2-4 años) |
| Opciones limitadas de almacenamiento por bombeo y almacenamiento de larga duración | -1.2% | Nacional, crítico para la integración de la energía eólica marina en Leinster y Munster | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión de la red en los nodos de la costa suroeste y oeste
La reducción superó el 11% de la producción eólica disponible en 2024, debido a las dificultades que presentaban las líneas de 110 kV desde Munster para evacuar la producción costera. El Interconector Norte-Sur, pospuesto hasta 2028, obliga a los promotores a depender de baterías locales, como la planta de Aghada de 100 MW de ESB, que absorbe el exceso de generación, pero solo durante periodos de dos horas. El capital se está dirigiendo hacia emplazamientos tierra adentro o hacia proyectos flotantes en alta mar ubicados más cerca de los centros de carga.
Procesos lentos de aprobación de planificación para proyectos a gran escala
An Bord Pleanála extendió los plazos promedio de aprobación para proyectos de >50 MW a 22 meses en 2025 en medio de consultas públicas más intensas. [3] An Bord Pleanála, “Strategic Infrastructure Consent Statistics”, PLEANALA.IE, plenala.ie El cronograma del parque eólico flotante Emerald de Simply Blue Group se retrasó un año después de estudios adicionales sobre la migración de aves. Los desarrolladores ahora presentan con anticipación datos ambientales y planes de beneficios para la comunidad, agregando entre 2 y 5 millones de euros en costos indirectos y comprimiendo los márgenes en sitios marginales.
Análisis de segmento
Por tecnología: el dominio de la energía eólica se encuentra con el auge de la bioenergía
La energía eólica capturó el 66.2% de la capacidad instalada en 2025, y los proyectos de repotenciación como la mejora de 105 MW de SSE en Galway aumentaron la producción en tierra sin expandir las áreas de influencia. [4] SSE Renewables, “Galway Wind Park Repowering”, SSERENEWABLES.COM, sserenewables.com Se proyecta que el tamaño del mercado de energía renovable de la República de Irlanda para la energía eólica terrestre alcance los 9.3 GW para 2031 con una CAGR del 9.4%, mientras que un conjunto de 4.2 GW de fondo fijo y 2.8 GW flotantes en alta mar posicionan al segmento para un crecimiento anual del 22.1%. La capacidad de bioenergía, anclada por 18 nuevas instalaciones de digestión anaeróbica, está aumentando a una CAGR del 90.4%, lo que refleja la demanda de generación despachable que complementa la energía eólica y solar intermitente. La capacidad de las pequeñas centrales hidroeléctricas sigue limitada a 240 MW, aunque la ampliación de Turlough Hill de ESB, de 300 MW, duplicaría el almacenamiento de larga duración cuando entre en funcionamiento en 2030.
El desarrollo de energía solar, impulsado por las empresas, alcanza un total de 720 MW instalados o en construcción, y se prevé que el tamaño del mercado de energías renovables de la República de Irlanda se duplique entre 2026 y 2031. La energía oceánica mantiene su fase piloto; el proyecto undimotriz de 5 MW de DP Energy depende del apoyo del Fondo de Innovación de la UE para reducir los costes normalizados por debajo de los 150 EUR por MWh para finales de la década. Por lo tanto, la diversificación tecnológica está ampliando el mercado de energías renovables de la República de Irlanda más allá de su enfoque histórico en la energía eólica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Líder en servicios públicos, el sector residencial acelera el crecimiento.
Las empresas de servicios públicos poseían el 75% de la capacidad en 2025, pero los hogares están reduciendo la brecha gracias a que las tarifas de alimentación del Plan de Apoyo a la Microgeneración acortan la amortización de la energía solar en tejados a menos de nueve años. Las instalaciones residenciales se duplicaron hasta alcanzar las 8,200 en 2024, y se prevé que el segmento registre una tasa de crecimiento anual compuesta (TCAC) del 25.4% hasta 2031, impulsada por las elevadas tarifas minoristas, con un promedio de 0.32 EUR por kWh. Las empresas comerciales e industriales están cubriendo los costes de energía mediante activos detrás del contador, como lo demuestra el sistema solar de 12 MW de Kerry Group, que cubre el 18% de la demanda de las fábricas.
Las empresas de servicios públicos están optando por activos híbridos que cumplen con las normas de capacidad fija de EirGrid. La planta eólica y de baterías Castlepook de 50 MW de Energia demuestra cómo la combinación de 20 MW de almacenamiento garantiza el despacho prioritario. Para 2031, las configuraciones híbridas podrían alcanzar el 12 % de la cuota de mercado de las energías renovables en la República de Irlanda, lo que reduciría aún más el dominio tradicional de los parques eólicos independientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Leinster, Munster y Connacht representan el 92% de las incorporaciones de capacidad proyectadas hasta 2031. Leinster sigue siendo el mayor consumidor debido a la concentración de centros de datos; sin embargo, una moratoria de conexión para 2024 está redirigiendo nuevos proyectos a Munster. Se prevé que el tamaño del mercado de energía renovable de la República de Irlanda para Munster supere los 6 GW para 2031 gracias a un gasoducto marino de 3.2 GW y al desarrollo de bioenergía vinculado a la producción lechera.
Connacht alberga 1.2 GW de energía eólica terrestre en funcionamiento, pero sufre una reducción del 14 % a la espera del Interconector Norte-Sur de 400 kV en 2028. Las conexiones transfronterizas del Ulster permiten la exportación de energía a Irlanda del Norte, aunque los regímenes de planificación duales prolongan hasta nueve meses la aprobación de los proyectos. La modernización de los puertos de Cork, Waterford y Shannon Foynes supone una inversión de 450 millones de euros, lo que sitúa a la Costa Sur en el centro del ensamblaje de energía eólica marina flotante.
Los desarrolladores de centros de datos están instalando 420 MW de energías renovables coubicadas en Dublín, Meath y Kildare, pero las actualizaciones de la red por un valor de 800 millones de euros no estarán operativas hasta 2028. Los condados del interior con fuertes recursos eólicos siguen subdesarrollados, lo que confirma que la preparación para la transmisión, no la calidad de los recursos, dará forma a la próxima ola del mercado de energía renovable de la República de Irlanda.
Panorama regulatorio
El desarrollo de energías renovables en Irlanda se sustenta en el Plan de Apoyo a la Electricidad Renovable (RESS), que ha adjudicado 2.9 GW en el marco de los planes RESS 3 a 5 durante el periodo 2024-2025, junto con opciones de acceso al mercado más rápidas, como los acuerdos de compra de energía (PPA) corporativos. En lo que respecta a la red eléctrica, la Comisión para la Regulación de los Servicios Públicos (CRU) impulsó la Sexta Revisión de Precios (PR6), aprobando hasta 18.9 millones de euros en inversiones en la red eléctrica para el periodo 2026-2030. Esto permite alinear el gasto regulado con la integración de energías renovables y los requisitos de resiliencia del sistema.
Las normas sobre permisos y conexión a la red se están endureciendo en el marco de la implementación de la Directiva de Energías Renovables de la UE. El Reglamento de la Unión Europea (Planificación y Desarrollo) (Energías Renovables) de 2025 (SI 274 de 2025) introdujo medidas alineadas con la Directiva RED III, como plazos para la concesión de permisos y procedimientos de evaluación ambiental. El instrumento modificatorio de 2026 (SI 185 de 2026, firmado el 29 de abril de 2026) ajustó las fechas de entrada en vigor de ciertos procedimientos al 1 de noviembre de 2026. Por otra parte, el SI 161 de 2026 estableció medidas destinadas a reducir las barreras al suministro de electricidad renovable, incluidas disposiciones relativas a los acuerdos de compra de energía renovable (PPA) y la infraestructura necesaria para la transmisión, distribución y almacenamiento.
Panorama competitivo
Las cinco principales empresas, SSE Renewables, ESB, Energia, Ørsted y Mainstream Renewable Power, representan el 58% de la capacidad instalada, lo que refleja una concentración moderada. Las empresas ya establecidas aprovechan la solidez de sus balances para dominar las asignaciones de RESS, mientras que los nuevos participantes se centran en nichos como la energía eólica marina flotante o la energía undimotriz. Greencoat Renewables y Brookfield crecen mediante la adquisición de activos. La adquisición de 120 MW por parte de Greencoat en 2024 por 180 millones de euros ampliará su cartera a 580 MW.
Los avances tecnológicos están redefiniendo las curvas de costos: las turbinas Vestas V162 de 6.2 MW en la repotenciación de Galway de SSE ofrecen factores de capacidad un 22 % superiores a los de las unidades existentes, y los módulos solares bifaciales en la planta de 85 MW de Lightsource BP en Milltown ofrecen un rendimiento de elevación del 14 %. El cumplimiento de las normas de soporte de red DS3 de EirGrid favorece los proyectos que integran condensadores síncronos o inversores formadores de red, lo que beneficia a los promotores con mayor experiencia técnica.
Los proyectos híbridos que monetizan la producción reducida mediante baterías o electrólisis de hidrógeno ilustran la diversificación estratégica: Castlepook de Energia y el electrolizador Clogher Head de Ørsted ejemplifican cómo los promotores convierten el excedente de energía en nuevas fuentes de ingresos. A medida que la energía flotante marina, la agrovoltaica y los centros de hidrógeno maduran, se prevé que la intensidad competitiva en el mercado de energías renovables de la República de Irlanda aumente.
Líderes de la industria de energías renovables de la República de Irlanda
Generación y comercialización de ESB
SSE Renovables
Statkraft Irlanda Ltd
Grupo Energía
Greencoat Renovables plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Energy Dome anunció un contrato comercial con Google para construir un proyecto de baterías de carbono de 23 MW/200 MWh en Irlanda. La compañía afirmó que el proyecto había obtenido el terreno, el permiso de construcción y un contrato de capacidad de 10 años con EirGrid, lo que refuerza la inversión en sistemas de almacenamiento de larga duración que pueden estabilizar las energías renovables variables y reducir la exposición a las restricciones de suministro.
- Noviembre de 2025: ESB y Orsted anunciaron que su empresa conjunta obtuvo los derechos provisionales para desarrollar el parque eólico marino Tonn Nua, de 900 MW, frente a la costa del condado de Waterford, en una subasta de energía eólica marina. Esta adjudicación impulsa un proyecto eólico marino a gran escala en su fase de desarrollo y demuestra el continuo interés competitivo en la energía eólica marina irlandesa, a pesar de los costes y la complejidad de los permisos.
- Octubre de 2025: SSE Renewables completó y puso en marcha el parque eólico Yellow River de 101 MW en Rhode, condado de Offaly. Esta puesta en marcha amplió la base operativa de energía eólica terrestre de SSE Renewables en Irlanda y añadió generación adicional en un mercado donde la repotenciación y los nuevos proyectos terrestres siguen siendo fundamentales para el aumento de capacidad a corto plazo.
Alcance y metodología
El informe del mercado de energías renovables de la República de Irlanda incluye:
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de energía renovable de la República de Irlanda en 2026?
La capacidad instalada alcanzará los 9.12 GW en 2026 y se prevé que se duplique hasta alcanzar los 18.75 GW en 2031.
¿Qué tecnología liderará las nuevas incorporaciones de capacidad entre 2026 y 2031?
La energía eólica marina apuntala el crecimiento con una cartera de 7 GW, respaldada por proyectos de fondo fijo y flotante programados para 2028-2031.
¿Qué esquema de apoyo sustenta la mayoría de los proyectos nuevos?
El Plan de Apoyo a la Electricidad Renovable (RESS) adjudicó 2.9 GW en las subastas 3 a 5 durante 2024-2025, proporcionando contratos de precio fijo de 15 años a los ganadores.
¿Por qué son importantes los PPA corporativos en Irlanda?
Los compradores a hiperescala firmaron PPA solares por 450 MW en 2024-2025, estableciendo precios de referencia por debajo de los niveles RESS y acelerando la economía solar comercial.
¿Cuál es el principal desafío que enfrentan los desarrolladores en materia de redes?
La congestión en los nodos costeros del suroeste y oeste provoca una reducción de más del 11% de la producción eólica, a la espera de importantes mejoras en la transmisión previstas para 2028.
¿Qué tan rápido está creciendo la energía solar residencial?
Los envíos se duplicaron en 2024, y se proyecta que la capacidad de los tejados residenciales crezca a una tasa compuesta anual del 25.4 % hasta 2031 bajo el Plan de Apoyo a la Microgeneración.


