

Tamaño y participación en el mercado de HVAC residencial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
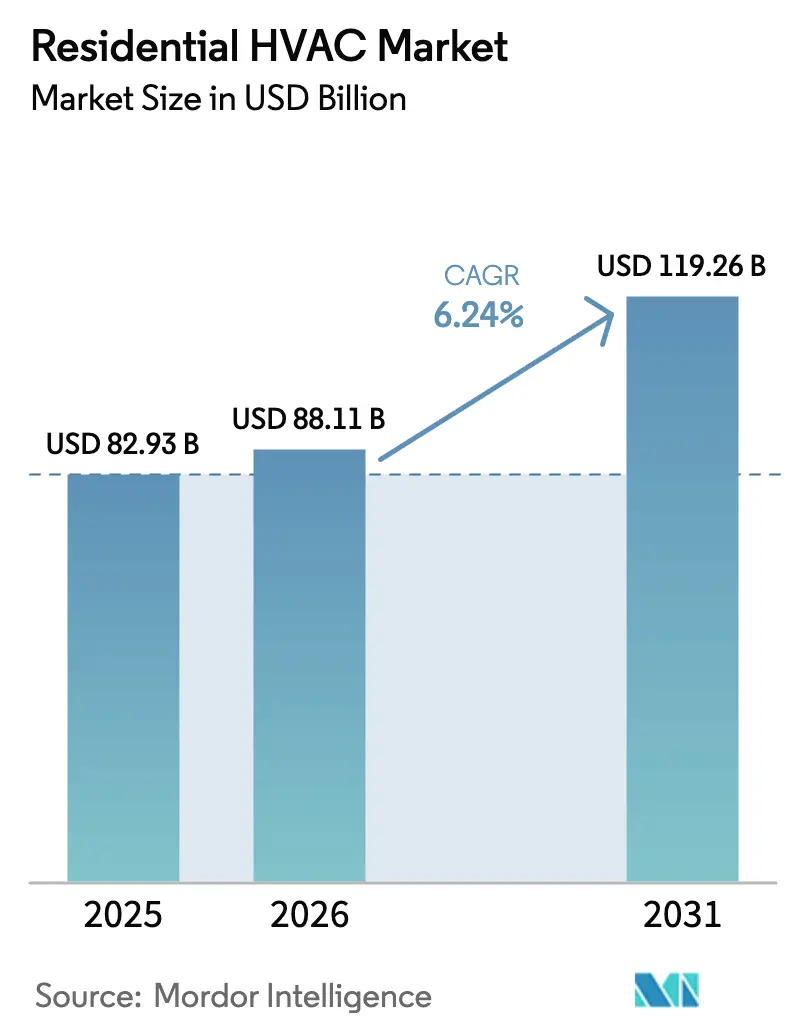
| Tamaño del mercado (2026) | USD 88.11 mil millones |
| Tamaño del mercado (2031) | USD 119.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
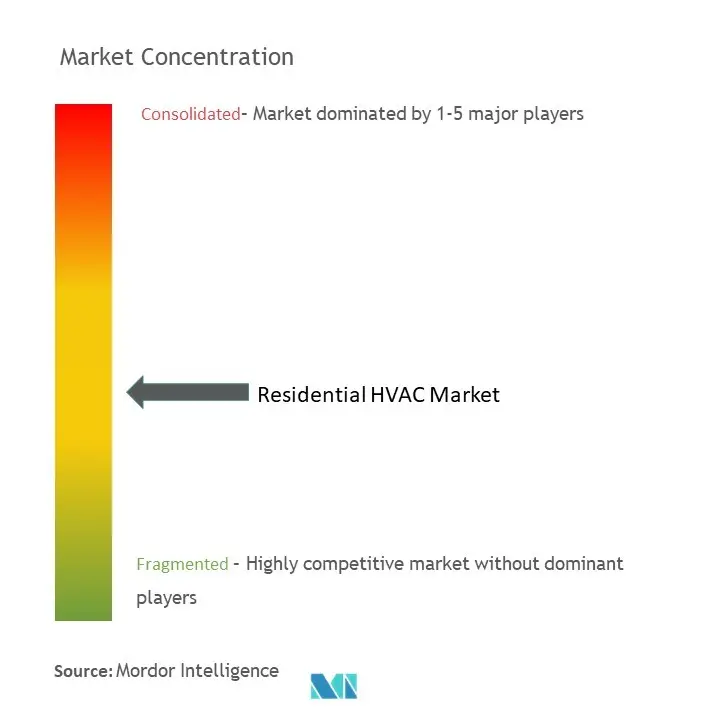
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas HVAC residenciales por Mordor Intelligence
Se espera que el mercado de sistemas de climatización residenciales crezca de 82.93 millones de dólares en 2025 a 88.11 millones de dólares en 2026, y se prevé que alcance los 119.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.24 % entre 2026 y 2031. El aumento de las normativas de electrificación, la adopción generalizada de hogares inteligentes y los ciclos de mejora del hogar posteriores a la pandemia impulsan el crecimiento de los ingresos, ya que los hogares migran hacia soluciones de alta eficiencia e interactivas con la red eléctrica. La presión regulatoria para eliminar los refrigerantes con alto potencial de calentamiento global (GWP), la expansión de los programas de incentivos de las empresas de servicios públicos y los modelos de financiación innovadores que minimizan los costes iniciales estimulan aún más la demanda. Los equipos de refrigeración y ventilación siguen siendo los que generan mayores ingresos, mientras que las bombas de calor superan a los sistemas de gas tradicionales en climas templados y fríos. La intensidad competitiva se acelera a medida que los fabricantes globales realizan fusiones y adquisiciones para profundizar su penetración geográfica, mejorar las cadenas de suministro de componentes y asegurar el liderazgo en los ecosistemas de equipos conectados. [1] Agencia Internacional de Energía, “¿Se vislumbra un cambio de rumbo para los mercados de bombas de calor?”, iea.org
Conclusiones clave del informe
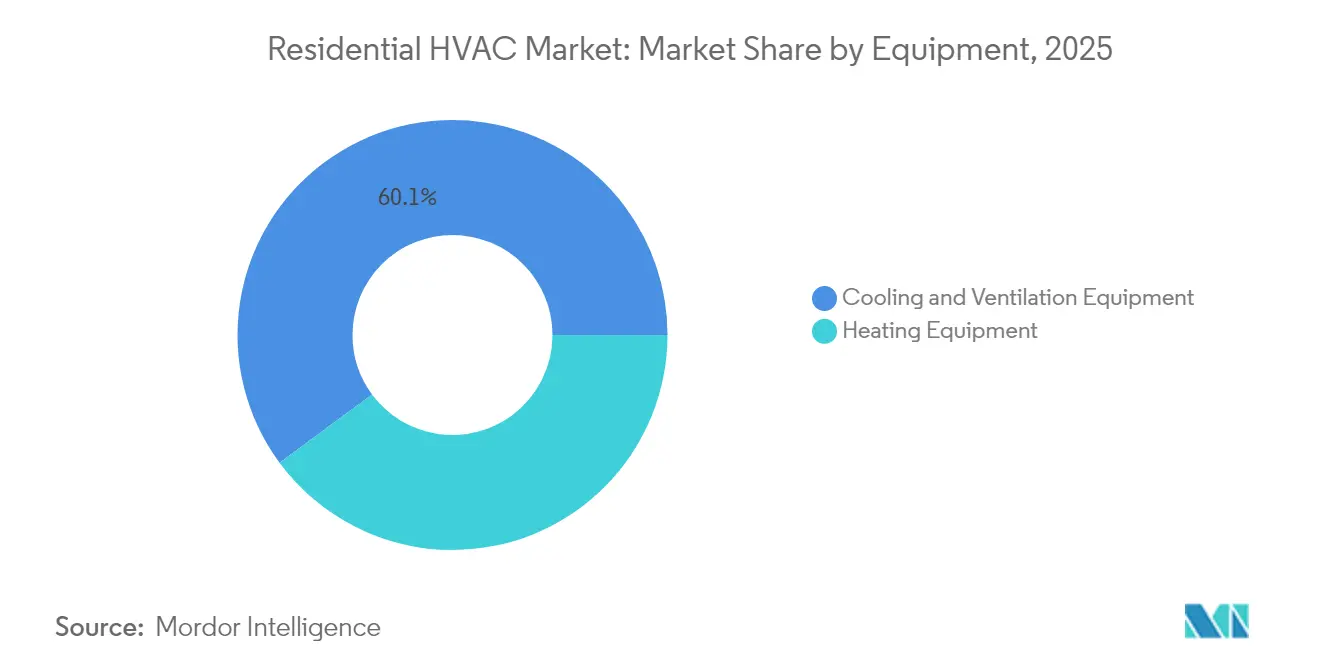
- Por equipo, la refrigeración y la ventilación representaron el 60.12 % de la cuota de mercado de HVAC residencial en 2025. Por equipo, se proyecta que los equipos de calefacción se expandan a una CAGR del 7.05 % hasta 2031.
- Por tecnología, los sistemas convencionales R 410A/R 22 mantuvieron el 69.85 % de la participación en el mercado de HVAC residencial en 2025. Por tecnología, se prevé que los sistemas de refrigerantes de bajo GWP crezcan a una CAGR del 7.32 % hasta 2031.
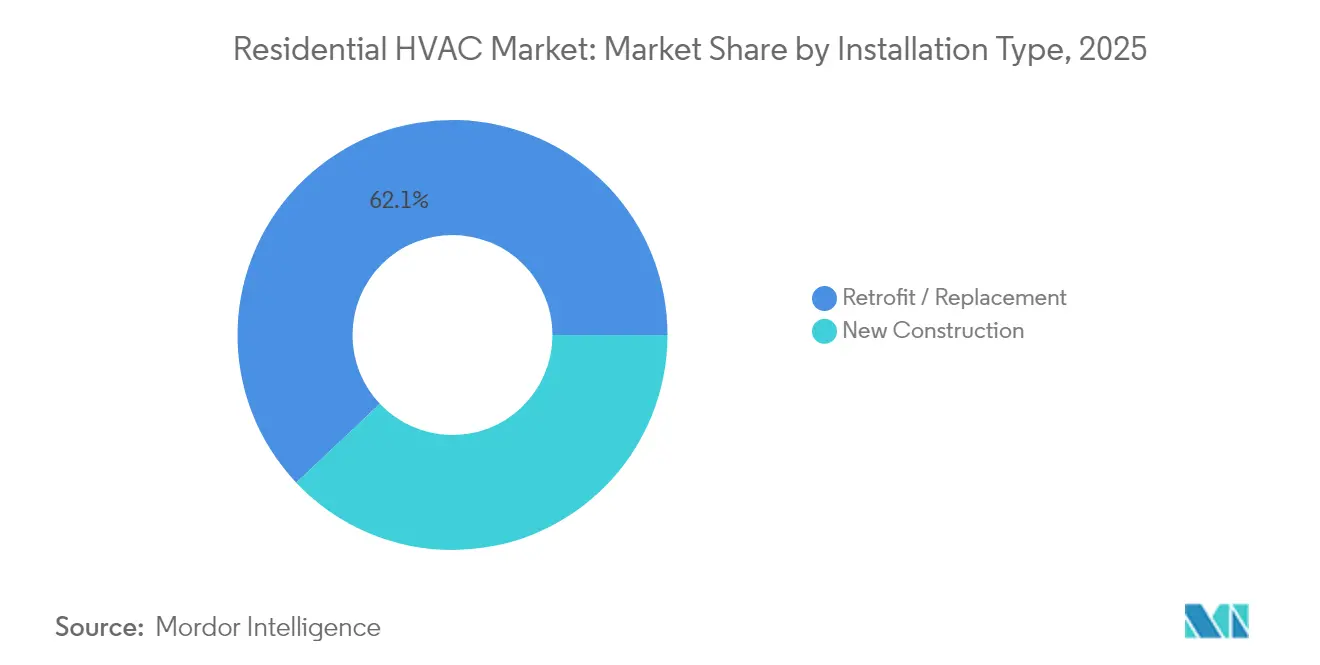
- Por instalación, modernización y reemplazo, representaron el 62.05 % del tamaño del mercado de HVAC residencial en 2025. Por instalación, se proyecta que la adopción de nuevas construcciones aumentará a una CAGR del 7.06 % hasta 2031.
- Por tipo de vivienda, las viviendas unifamiliares capturaron el 71.10 % del tamaño del mercado de HVAC residencial en 2025. Por tipo de vivienda, se espera que las viviendas multifamiliares avancen a una CAGR del 7.38 % hasta 2031.
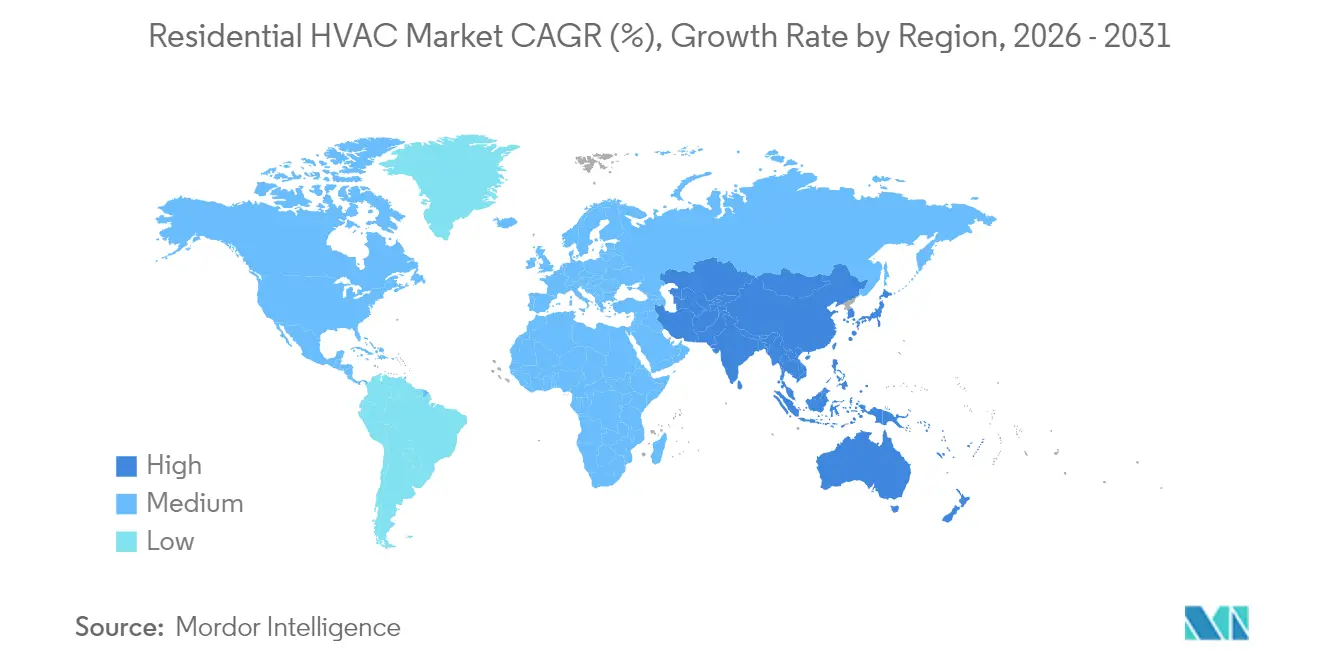
- Por geografía, América del Norte representó el 37.55 % de los ingresos en 2025; se proyecta que APAC registre la expansión más rápida con una CAGR del 6.82 % hasta 2031.
- Se estima que Carrier, Trane y Daikin tenían en conjunto una participación del 35-40% de los envíos globales en 2024, lo que refleja un campo moderadamente consolidado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de HVAC residencial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La descarbonización exige acelerar la adopción de bombas de calor eléctricas | + 1.5% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Cambio hacia compresores de velocidad variable accionados por inversor | + 1.8% | Global, liderado por la manufactura de Asia Pacífico | Largo plazo (≥ 4 años) |
| Aumento de los ciclos de mejoras y modernización de viviendas después de la pandemia | + 1.2% | Mercados principales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente penetración de termostatos inteligentes y controles de HVAC habilitados para IoT | + 0.8% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Incentivos para edificios eficientes interactivos con la red (GEB) por parte de las empresas de servicios públicos | + 0.4% | América del Norte, programas piloto en la UE | Largo plazo (≥ 4 años) |
| Los modelos de financiación de la electrificación del hogar (PACE, en factura) están ganando terreno | + 0.5% | América del Norte, emergente en mercados selectos de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de descarbonización aceleran la adopción de bombas de calor eléctricas
Los incentivos fiscales federales y los códigos de construcción estatales están impulsando las bombas de calor hacia aplicaciones residenciales convencionales. Los requisitos del Título 24 de California para 2024 y los reembolsos de USD 14,000 de Washington han reducido drásticamente los períodos de recuperación de la inversión para los consumidores, mientras que el crédito del 30% de la Ley de Reducción de la Inflación compensa los costos iniciales hasta en un 60%. [2] Comisión de Energía de California, “Estándares de Eficiencia Energética de Edificios del Título 24”, energy.ca.gov Las mejoras tecnológicas ahora permiten la operación hasta -20 °F, lo que permite su implementación en mercados del norte históricamente dominados por hornos. Las coaliciones de adquisición multiestatales agregan la demanda, reduciendo los costos de fabricación por unidad. Los programas combinados federales, estatales y de servicios públicos crean una estructura de incentivos escalonada que posiciona a las bombas de calor como competitivas en costos de ciclo de vida con los hornos de gas, incluso donde las tarifas del gas natural siguen siendo bajas. Los fabricantes están ampliando la producción de compresores para climas fríos para aprovechar esta creciente oportunidad del mercado residencial de HVAC.
Cambio hacia compresores de velocidad variable accionados por inversor
Los compresores de velocidad variable han pasado de ser productos de alta gama a productos de consumo masivo, lo que sustenta la próxima ola de ganancias de eficiencia en el mercado residencial de HVAC. La empresa conjunta de Daikin con Copeland apunta a aplicaciones de bombas de calor en Norteamérica, mientras que el SL22KLV de Lennox logra una clasificación SEER2 de 21.1 a través de una modulación de capacidad de amplio rango. [3] Lennox International, “Product Innovation and Development”, lennoxinternational.com La modulación entre 25-100% reduce las pérdidas por ciclos, mejora el control de la humedad y reduce el consumo de energía en un 20-30% en comparación con las unidades de una sola etapa. China suministra más del 95% de la producción mundial de compresores, lo que otorga a los OEM ventajas de costos de acceso temprano. Las empresas de servicios públicos valoran los equipos que pueden regular la demanda en tiempo real, lo que aumenta las ganancias de los propietarios de viviendas a través de los mercados emergentes de respuesta a la demanda.
Aumento de los ciclos de mejoras y modernización de viviendas después de la pandemia
Los proyectos de modernización dominan las sustituciones de sistemas de climatización residencial, ya que los propietarios utilizan el capital acumulado y los créditos fiscales para actualizar los sistemas funcionales. El volumen de modernización alcanzó el 62.52 % del total de envíos en 2024, lo que refleja las mayores prioridades en materia de calidad del aire interior y una mayor concienciación sobre la eficiencia energética. Los reembolsos federales y la financiación a bajo interés acortan los plazos de amortización, lo que impulsa el retiro anticipado de los antiguos sistemas R 410A. Las modernizaciones integrales suelen incluir mejoras en el servicio eléctrico, lo que eleva el valor del proyecto por encima de los 15 000 USD y fomenta la adopción de bombas de calor en el parque de viviendas antiguas. Los amplios programas PACE, que abarcan 2,000 jurisdicciones, facilitan el acceso al capital, distribuyendo los reembolsos entre las facturas del impuesto predial.
Creciente penetración de termostatos inteligentes y controles de climatización basados en IoT
Los controles conectados han llegado a aproximadamente el 40% de los hogares estadounidenses, lo que permite diagnósticos remotos, alertas predictivas de servicio y la participación en tarifas de respuesta a la demanda. La plataforma en la nube de Carrier vincula los datos de los propietarios con las redes de distribuidores, lo que reduce la frecuencia de las llamadas de servicio y mejora la retención de clientes. La programación inteligente y la detección de ocupación reducen las facturas de energía entre un 10% y un 15%, mientras que los programas de servicios públicos ofrecen créditos anuales en la factura de entre 50 y 200 USD para la reducción automatizada de la carga. Empresas del sector tecnológico como Google y Amazon compiten ahora con los fabricantes de equipos originales (OEM) tradicionales por la propiedad de la interfaz energética residencial, lo que aumenta la presión competitiva en el mercado de HVAC residencial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en las regulaciones sobre refrigerantes y los cronogramas de reducción gradual | -0.9% | Global, más agudo en mercados desarrollados con estricto cumplimiento de la EPA y F-Gas | Corto plazo (≤ 2 años) |
| Prima de costo inicial de equipos de alta eficiencia | -0.6% | Global, variando según la disponibilidad de incentivos regionales y el acceso al financiamiento | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para una instalación y puesta en marcha adecuadas | -0.8% | Los principales mercados de América del Norte y la UE se están extendiendo a los centros urbanos de Asia Pacífico. | Mediano plazo (2-4 años) |
| Restricciones a la actualización del servicio eléctrico en el parque de viviendas antiguas | -0.5% | América del Norte y Europa, concentradas en el parque de viviendas anterior a 1980 | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en las regulaciones sobre refrigerantes y los programas de reducción gradual
Los plazos de transición tecnológica de la EPA exigen que los fabricantes de equipos originales y los contratistas gestionen inventarios de refrigerantes duales mientras navegan por los protocolos de seguridad A2L. [4] Agencia de Protección Ambiental de EE. UU., “Regla de Transición Tecnológica”, epa.gov Las normas divergentes de la UE sobre gases fluorados aumentan la complejidad, retrasando los lanzamientos de productos hasta 12 meses bajo los procesos de certificación AHRI. El cambio a R 32 o R 454B impulsa los costos de cumplimiento a nivel de unidad de USD 500-1,000 para hardware de detección de fugas y capacitación de técnicos. La incertidumbre de la transición infla los precios al consumidor y ejerce presión sobre las cadenas de suministro, ralentizando la demanda inicial del ciclo.
Prima de costo inicial de equipos de alta eficiencia
Las bombas de calor para climas fríos tienen un sobreprecio de entre el 40 % y el 60 % con respecto a los hornos de gas convencionales, y los costos de instalación suelen superar los 15 000 USD, una vez incluidas las actualizaciones del cuadro eléctrico. La oferta de compresores de velocidad variable y electrónica avanzada sigue siendo limitada, lo que mantiene los altos precios de los componentes. La escasez de mano de obra amplía la brecha de costos: los salarios de los instaladores aumentaron entre un 15 % y un 20 % interanual en 2024 en muchas áreas metropolitanas. Si bien la economía del ciclo de vida favorece los sistemas de alta eficiencia, las limitaciones presupuestarias disuaden a los hogares de bajos ingresos si no se implementan incentivos sólidos.
Análisis de segmento
Por equipo: los sistemas de refrigeración impulsan la evolución del mercado
La refrigeración y la ventilación captaron el 60.12 % de los ingresos de 2025. La fuerte urbanización, las tendencias climáticas más cálidas y el aumento de los ingresos de la clase media en las economías emergentes siguen impulsando la adopción del aire acondicionado. Se proyecta que el tamaño del mercado residencial de HVAC para equipos de refrigeración se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 6.98 % hasta 2031, a medida que las plataformas de flujo de refrigerante variable y minisplit sin ductos se introduzcan en las renovaciones de viviendas unifamiliares y proyectos multifamiliares. Los sistemas de azotea y compactos siguen siendo un nicho, pero sirven para viviendas prefabricadas y complejos multifamiliares de baja altura, donde el mantenimiento centralizado ofrece ventajas en términos de costos. La demanda de equipos de calefacción está experimentando un cambio estructural hacia las bombas de calor eléctricas, reforzado por los mandatos de descarbonización. Los modelos para climas fríos ahora soportan temperaturas bajo cero, lo que reduce el mercado potencial para los hornos de gas tradicionales. Los hornos aún dominan las ventas de reemplazo en regiones con una infraestructura de gas natural consolidada, pero las instalaciones híbridas de bomba de calor y horno están surgiendo como soluciones de transición para cumplir con los códigos de eficiencia energética y mantener la resiliencia.
La rápida transformación del segmento de calefacción está directamente relacionada con la acumulación de políticas de electrificación. Los reembolsos federales igualan las inversiones de capital entre las bombas de calor de gama media y los hornos de gas, acelerando el cambio de cuota de mercado en el mercado de climatización residencial. Los fabricantes de equipos originales (OEM) están reasignando recursos de I+D de la tecnología de gas de condensación a plataformas de bombas de calor con inversor, anticipando la paridad de costos en un plazo de cinco años. Las capacidades de interacción con la red integradas en las bombas de calor hidrónicas y de aire forzado de última generación diferencian aún más estos productos, abriendo fuentes de ingresos recurrentes mediante programas de flexibilidad de la demanda y ampliando el valor más allá de los márgenes iniciales del equipo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la transición hacia un bajo PCG acelera la innovación
Las unidades convencionales de R 410A y las antiguas de R 22 aún representan el 69.85 % de la base instalada; sin embargo, los límites regulatorios a la producción y las importaciones están limitando la oferta e inflando los costos de servicio. La escasez resultante está impulsando el retiro acelerado de sistemas obsoletos, desplazando la demanda de reemplazo hacia alternativas de bajo PCA. El potencial de calentamiento global (68 % menor) del R 32 permite a los fabricantes aprovechar las líneas de producción existentes con cambios mínimos de hardware, lo que facilita transiciones más fluidas y una lista de materiales más ligera. El R 454B introduce requisitos de manejo adicionales, pero ofrece un PCA aún menor, lo que alinea las vías de cumplimiento a largo plazo en el mercado de HVAC residencial.
Se prevé que los sistemas refrigerantes de bajo PCA registren una tasa de crecimiento anual compuesta (TCAC) del 7.32 % hasta 2031. Los fabricantes de equipos originales (OEM) están integrando estos refrigerantes con variadores de frecuencia, diagnósticos inteligentes y controles integrados en la nube, lo que eleva los ingresos por unidad. La tecnología de sellado mejorada y los menores volúmenes de carga mitigan los problemas de inflamabilidad. A medida que disminuye el uso de compresores de velocidad fija, la adopción de velocidad variable eleva los precios promedio de venta y reduce los costos operativos del ciclo de vida, lo que se ajusta a las prioridades regulatorias y económicas de los propietarios.
Por tipo de instalación: Los estándares de construcción nueva impulsan la eficiencia
Las renovaciones representan el 62.05 % de los envíos actuales, lo que subraya la magnitud de la rotación de inventario en los mercados inmobiliarios consolidados. Los ciclos de reemplazo se están reduciendo debido a la reducción gradual de refrigerantes y a las atractivas estructuras de reembolso, lo que acelera la implementación de sistemas de nueva generación. La cuota de mercado de HVAC residencial vinculada a las renovaciones se beneficia de la demanda de los propietarios de viviendas de una mejor calidad del aire interior, mayor comodidad y menores facturas de servicios públicos.
Se proyecta que las solicitudes de nueva construcción, aunque menores, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.06 %. El Título 24 de California exige bombas de calor en la mayoría de las viviendas nuevas, y se están implementando códigos de eficiencia similares en otros estados de EE. UU. y provincias de Canadá. Los constructores aprovechan los menores costos de instalación en las nuevas estructuras para integrar soluciones centralizadas de bombas de calor sin ductos o hidrónicas, lo que garantiza la durabilidad de las propiedades ante los requisitos cambiantes de los códigos. El cableado inteligente, el almacenamiento térmico y el hardware de comunicación bidireccional son más fáciles de integrar durante la construcción, lo que mejora la funcionalidad de interacción con la red eléctrica, que posteriormente resulta más costosa de modernizar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vivienda: la electrificación multifamiliar cobra impulso
Las viviendas unifamiliares representaron el 71.10 % del mercado de HVAC residencial en 2025. Los créditos fiscales y la optimización de los ciclos de venta para contratistas refuerzan este dominio. Sin embargo, la saturación del mercado y la ralentización de la construcción de viviendas nuevas impulsan a los fabricantes de equipos originales (OEM) y a los contratistas a desarrollar ofertas multifamiliares a medida.
Las instalaciones multifamiliares, con un crecimiento anual compuesto (CAGR) del 7.38 %, se benefician de las economías de escala impulsadas por la densidad. Los sistemas centralizados de circuito de agua con bomba de calor y las bombas de calor terminales compactas están reemplazando las antiguas calderas de vapor o hidrónicas en los bloques de apartamentos más antiguos. El cumplimiento de la Ley Local 97, tan solo en la ciudad de Nueva York, obliga a miles de edificios a invertir en la electrificación de sistemas de climatización (HVAC) para 2031, lo que abre un importante canal para los contratistas. Los marcos de préstamos verdes de Fannie Mae y Freddie Mac ofrecen financiación preferencial para reformas energéticamente eficientes de viviendas multifamiliares, lo que mejora la rentabilidad del proyecto para los propietarios.
Análisis geográfico
Mercado de sistemas de climatización residenciales en Norteamérica
Norteamérica representó el 37.55 % de los ingresos globales en 2025. Los incentivos federales bajo la Ley de Reducción de la Inflación, combinados con los reembolsos estatales, impulsaron un aumento del 15 % en las ventas de bombas de calor en EE. UU. para noviembre de 2024. Los programas federales canadienses ofrecen hasta 5,000 CAD (3,700 USD) por instalación, mientras que los complementos provinciales pueden duplicar el valor total de los reembolsos. La producción de exportaciones de HVAC de México alcanzó los 7.6 millones de USD en 2024, lo que subraya la integración de la cadena de suministro de la región. La demanda de reemplazo de viviendas unifamiliares sigue siendo vigorosa, pero la electrificación de viviendas multifamiliares se está acelerando a medida que se endurecen los estándares de rendimiento de los edificios.
Mercado de sistemas de climatización residenciales en la región Asia-Pacífico
Asia Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.82 % hasta 2031. China representa aproximadamente el 30 % de las instalaciones mundiales de bombas de calor y controla más del 95 % de la capacidad de producción de compresores, lo que permite precios competitivos y una rápida iteración de productos. El ascenso de la clase media india y las intensas islas de calor urbanas impulsan los envíos de aire acondicionado, mientras que las regulaciones gubernamentales de la Oficina de Eficiencia Energética impulsan la adopción de nuevos inversores. El mercado japonés de reemplazo para 2024 volvió a registrar un crecimiento del 5 % a finales de año, tras la eliminación de los retrasos provocados por la pandemia.
Mercado europeo de sistemas de climatización residenciales
Europa se enfrenta a turbulencias a corto plazo. Los bajos precios del gas natural y la ralentización de la construcción redujeron las ventas de bombas de calor en un 50 % en Alemania durante el primer semestre de 2024. Sin embargo, el objetivo de REPowerEU de instalar 10 millones de bombas de calor residenciales adicionales para 2027, con subvenciones de entre 3,000 y 15 000 euros, está en condiciones de restablecer un crecimiento de dos dígitos a partir de 2025. El potencial de modernización de la región sigue siendo enorme, ya que casi tres cuartas partes del parque inmobiliario es anterior a las normas de eficiencia energética modernas.
Mercado de sistemas de climatización residenciales en Oriente Medio y África
Oriente Medio y África presentan una demanda predominantemente de refrigeración, pero una penetración más lenta de modelos de alta eficiencia debido a las tarifas eléctricas subsidiadas. No obstante, las empresas de servicios públicos del Consejo de Cooperación del Golfo están implementando programas piloto de reembolsos con un SEER alto para reducir la tensión de la red en temporada alta, lo que indica un futuro alcista para los productos de refrigeración premium en el mercado de HVAC residencial.
Panorama regulatorio
Las normativas sobre sistemas de climatización residenciales se están volviendo más estrictas en lo que respecta al impacto climático, la seguridad y la electrificación de los refrigerantes. En Estados Unidos, el programa de Transiciones Tecnológicas de la Ley AIM de la EPA está impulsando el abandono de los HFC de alto potencial de calentamiento global (PCG) en los aires acondicionados y bombas de calor residenciales, lo que obliga a los fabricantes de equipos originales (OEM) y a los contratistas a adoptar opciones de menor PCG (por ejemplo, refrigerantes de clase A2L) junto con prácticas de manipulación actualizadas. El programa también incluyó una excepción a partir del 1 de enero de 2026 que permite la instalación de nuevos sistemas de climatización residenciales con componentes fabricados o importados antes del 1 de enero de 2025, con el objetivo de reducir el inventario inactivo durante la transición.
La actividad comercial y de normalización también influye en los costos y la disponibilidad de los productos. Los aranceles de la Sección 232 de EE. UU. sobre ciertos sistemas y componentes de climatización se redujeron del 25 % al 15 % a partir del 8 de junio de 2026 (hasta el 31 de diciembre de 2027), mientras que los aranceles de la Sección 122 sobre equipos y componentes de climatización importados expirarán el 24 de julio de 2026, lo que genera incertidumbre en cuanto a la procedencia y los precios. Al mismo tiempo, los comités de ASHRAE y UL están trabajando para finalizar las propuestas de normas de seguridad para refrigerantes A3 a principios de 2027, para su consideración por organismos de códigos modelo como ICC e IAPMO, vinculando las hojas de ruta de refrigerantes con los códigos de instalación y los requisitos de capacitación de los contratistas.
Análisis de la cadena de valor
La cadena de valor de los sistemas de climatización residenciales abarca materias primas y componentes (acero, cobre, aluminio, electrónica, compresores, motores, intercambiadores de calor, refrigerantes), diseño y ensamblaje por parte de fabricantes de equipos originales (OEM), logística, distribución e instalación y servicio de última milla. Fabricantes de equipos originales globales como Daikin, Midea, Carrier, Lennox y Trane coordinan redes de proveedores de varios niveles para compresores, inversores y controles, mientras que las redes de distribuidores y contratistas transforman la disponibilidad de equipos en demanda para modernizaciones y nuevas construcciones. Los plazos de entrega y la disponibilidad siguen siendo sensibles a los costos de los insumos, las limitaciones logísticas y la disponibilidad de mano de obra, especialmente para equipos que requieren configuración y puesta en marcha especializadas.
En la fase posterior de la cadena de suministro, la capacidad de distribución e instalación influye en la adopción por parte del cliente final, y los canales mayoristas y de contratistas gestionan las transiciones en la gama de productos (por ejemplo, sistemas compatibles con A2L y sus accesorios). La política comercial se ha convertido en un elemento más visible de este vínculo: grupos industriales como HARDI y ACCA participan en la mecánica y el alcance de los aranceles (en particular, las Secciones 232 y 122), mientras que los fabricantes y distribuidores utilizan estrategias de precios, recargos y la reoptimización de las compras para gestionar la volatilidad de los márgenes. Esto mantiene la presencia local de la fabricación, el suministro resiliente de componentes (especialmente compresores y componentes electrónicos) y la infraestructura de capacitación de contratistas como elementos centrales para mantener la actividad de reemplazo durante las transiciones regulatorias y arancelarias.
Panorama competitivo
El liderazgo global lo comparten Carrier, Daikin, Trane Technologies, Lennox International, Bosch y Johnson Controls. Su cuota de mercado combinada en 2024 se aproximó al 40%, lo que arroja un perfil de concentración moderado. La adquisición por parte de Bosch de la división de climatización residencial de Johnson Controls por 8 millones de dólares sumó 26,000 empleados en 16 fábricas, lo que posiciona a la empresa para integrar la tecnología de bombas de calor de velocidad variable en sus carteras de productos de Europa y Norteamérica. La colaboración de Trane con el Departamento de Energía de EE. UU. en diseños avanzados de bombas de calor para aplicaciones comerciales y residenciales refuerza su capacidad para climas fríos.
La consolidación de la distribución intensifica el poder de negociación: Watsco y Ferguson ampliaron sus carteras de adquisiciones, mientras que inversores de capital privado agrupan a contratistas regionales en plataformas multiestatales para asegurar la disponibilidad de piezas y negociar descuentos por volumen de fabricantes de equipos originales (OEM). La diferenciación de productos se centra cada vez más en ecosistemas de software, algoritmos de mantenimiento predictivo e integración con plataformas de gestión energética doméstica, en lugar de métricas de eficiencia puramente termodinámicas. Las empresas que integran actualizaciones inalámbricas seguras y API de servicios de red monetizables pueden captar ingresos recurrentes y fidelizar a los clientes a largo plazo en el mercado de climatización residencial.
Las estrategias de los fabricantes de equipos originales (OEM) también priorizan la disponibilidad de refrigerantes. Los diseños de serpentines de Carrier, independientes del refrigerante, y los productos de descarga lateral de Lennox, compatibles con R 454B, facilitan las transiciones de inventario en medio de la incertidumbre de la reducción gradual. La ventaja competitiva recae en los actores que reducen los riesgos de los plazos regulatorios y la carga de capacitación de los instaladores mediante plataformas de servicio modulares y herramientas de soporte de realidad aumentada.
Líderes de la industria de HVAC residencial
Industrias Daikin, Ltd.
Grupo Midea Co., Ltd.
Electrodomésticos Gree, Inc.
Trane Technologies plc
Corporación Global Carrier
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Daikin Industries anunció el próximo lanzamiento del sistema de bomba de calor mixta Serie X, que integra tecnologías aire-aire, aire-agua y agua caliente sanitaria en una sola unidad. Este lanzamiento amplía las capacidades integradas de calefacción y refrigeración de Daikin y fortalece su oferta de sistemas conectados a la red, lo que permite ventas en diversos segmentos y una posible fidelización al ecosistema.
- Abril de 2026: Daikin Industries lanzó en Norteamérica la bomba de calor aire-agua de alta temperatura ALTHERMA 3 H HT como alternativa eléctrica a los sistemas de calderas y hornos que funcionan con combustibles fósiles. Esto impulsa la electrificación de los sistemas de climatización residenciales en Norteamérica y amplía las opciones de bombas de calor de alta gama para cargas térmicas elevadas.
- Abril de 2026: Daikin Industries publicó información sobre tecnologías de aire acondicionado de alta eficiencia energética para hogares europeos, con el fin de responder al aumento de la demanda de refrigeración y los costes energéticos. Esta actualización posiciona a Daikin para aprovechar las mejoras de eficiencia impulsadas por la normativa y la adopción por parte de los clientes en Europa.
Alcance del informe del mercado global de HVAC residencial
Los sistemas residenciales de calefacción, ventilación y aire acondicionado (HVAC) se utilizan para el manejo del aire y el confort térmico de los residentes. El estudio de mercado cubre equipos de calefacción, aire acondicionado y ventilación, como bombas de calor, VRF, Single Splits y multi-splits, y unidades de tratamiento de aire.
El mercado residencial de HVAC está segmentado por equipos (equipos de aire acondicionado/ventilación (tipo (splits individuales/multisplits (con o sin ductos), vrf, unidades de tratamiento de aire, otros tipos [fancoils, tejados, etc.])) y equipos de calefacción. (tipo (calderas/radiadores/hornos y otros calentadores, bombas de calor)) y por geografía (América del Norte [Estados Unidos, Canadá], Europa [Reino Unido, Italia, Alemania, Francia, España, Europa del Este, Benelux, Países Nórdicos, Resto de Europa], Asia Pacífico [China, India, Japón, Resto de Asia Pacífico], América Latina, Medio Oriente y África). El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Equipos de refrigeración y ventilación | Sistemas divididos con conductos |
| Sistemas divididos sin ductos | |
| Sistemas VRF | |
| Unidades de manejo de aire | |
| Techos y Fan-Coils | |
| Equipo de calefacción | Hornos y Calderas |
| Bombas de Calor |
| Convencional (R410A/R22) |
| Refrigerantes de bajo PCA (R32, R454B, CO₂, propano) |
| Velocidad arreglada |
| Inversor / Velocidad variable |
| Inteligente / Conectado |
| Nueva construcción |
| Modernización/Reemplazo |
| Viviendas Unifamiliares |
| Apartamentos y condominios multifamiliares |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Nórdicos | ||
| Benelux | ||
| Europa Oriental | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| ASEAN | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por Equipo | Equipos de refrigeración y ventilación | Sistemas divididos con conductos | |
| Sistemas divididos sin ductos | |||
| Sistemas VRF | |||
| Unidades de manejo de aire | |||
| Techos y Fan-Coils | |||
| Equipo de calefacción | Hornos y Calderas | ||
| Bombas de Calor | |||
| por Tecnología | Convencional (R410A/R22) | ||
| Refrigerantes de bajo PCA (R32, R454B, CO₂, propano) | |||
| Velocidad arreglada | |||
| Inversor / Velocidad variable | |||
| Inteligente / Conectado | |||
| Por tipo de instalación | Nueva construcción | ||
| Modernización/Reemplazo | |||
| Por tipo de vivienda | Viviendas Unifamiliares | ||
| Apartamentos y condominios multifamiliares | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Nórdicos | |||
| Benelux | |||
| Europa Oriental | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| ASEAN | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de HVAC residencial?
El tamaño del mercado de HVAC residencial alcanzó los USD 88.11 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado global de HVAC residencial?
Se proyecta que registre una CAGR del 6.24%, alcanzando los USD 119.26 mil millones para 2031.
¿Qué segmento de equipos genera mayores ingresos?
Los equipos de refrigeración y ventilación representaron el 60.12% de los ingresos de 2025.
¿Qué región presenta el crecimiento más rápido en la adopción de HVAC residencial?
Se pronostica que Asia Pacífico crecerá a una CAGR del 6.82 % hasta 2031.
¿Qué tendencia tecnológica está dando forma al diseño de productos del futuro?
Los refrigerantes de bajo GWP combinados con compresores de velocidad variable impulsados por inversor están acelerando la innovación.
¿Cómo influyen las empresas de servicios públicos en las compras de sistemas HVAC residenciales?
Las tarifas basadas en el tiempo de uso y los incentivos de respuesta a la demanda recompensan a los propietarios que instalan bombas de calor interactivas con la red y controles inteligentes.


