

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
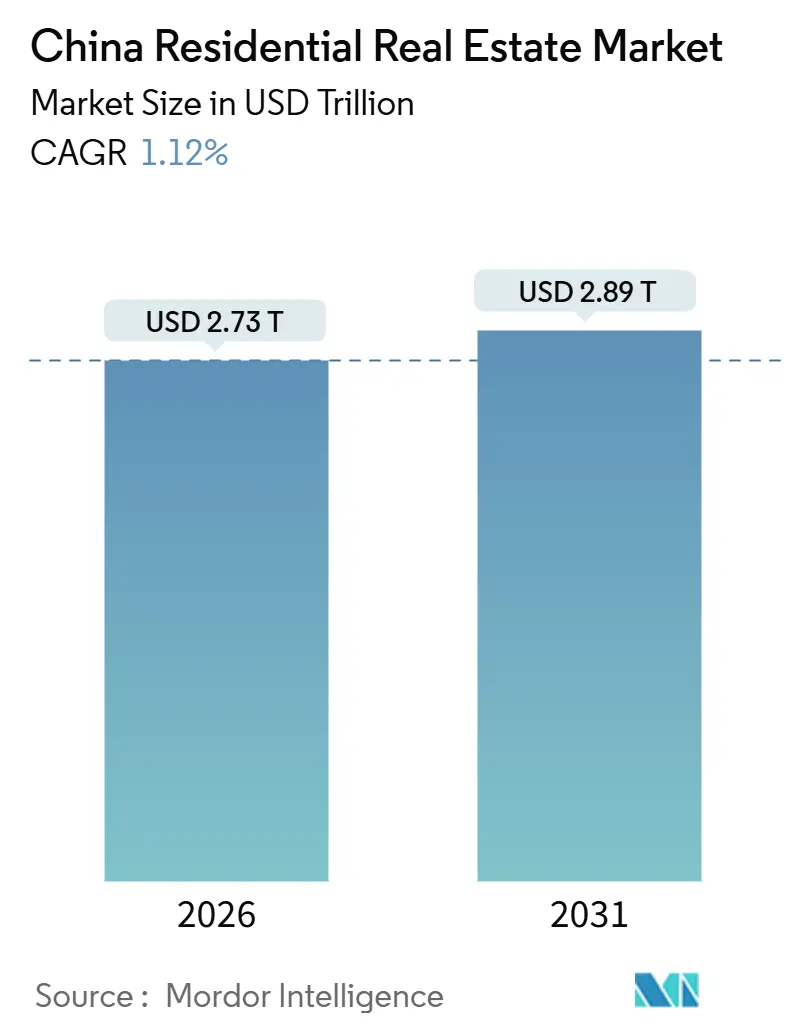
| Tamaño del mercado (2026) | USD 2.73 billones |
| Tamaño del mercado (2031) | USD 2.89 billones |
| Tasa de crecimiento (2026 - 2031) | 1.12% CAGR |
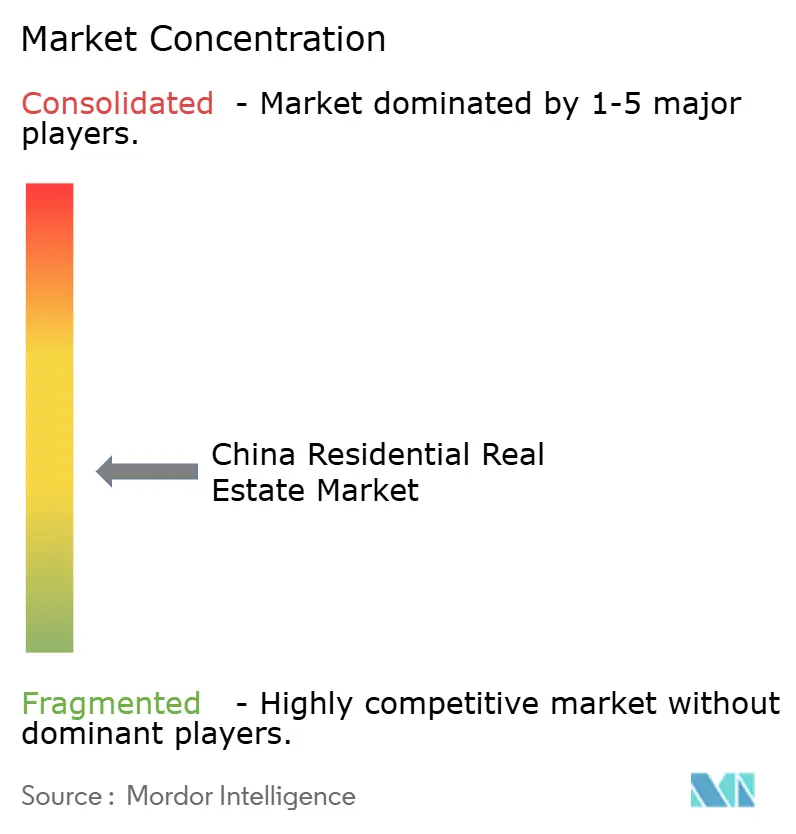
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de China por Mordor Intelligence
El tamaño del mercado inmobiliario residencial de China se estima en USD 2.73 billones en 2026, y se espera que alcance USD 2.89 billones para 2031, con una CAGR del 1.12% durante el período de pronóstico (2026-2031). El impulso moderado proviene de vientos demográficos adversos, la persistente crisis de los desarrolladores y un cambio deliberado en la política de rescates del lado de la oferta al apoyo a los hogares. Sin embargo, el mercado inmobiliario residencial chino continúa atrayendo una demanda selectiva en las ciudades de primer nivel donde la escasez de terrenos y la gran cantidad de mano de obra endurecen los precios mínimos. La flexibilización monetaria, incluido el recorte de octubre de 2024 que redujo la tasa preferencial de préstamos a cinco años al 3.6%, ha reducido los costos de endeudamiento, pero la confianza del comprador se recupera solo donde el riesgo de entrega del proyecto es bajo [1] Oficina Nacional de Estadística, “Comunicado estadístico sobre el desarrollo económico y social nacional”, stats.gov.cn . Los propietarios institucionales aportan liquidez adicional mediante la adquisición de inmuebles en dificultades para convertirlos en viviendas de alquiler, y los proyectos con certificación ecológica ahora obtienen ingresos por créditos de carbono que amortiguan la compresión de los márgenes.
Conclusiones clave del informe
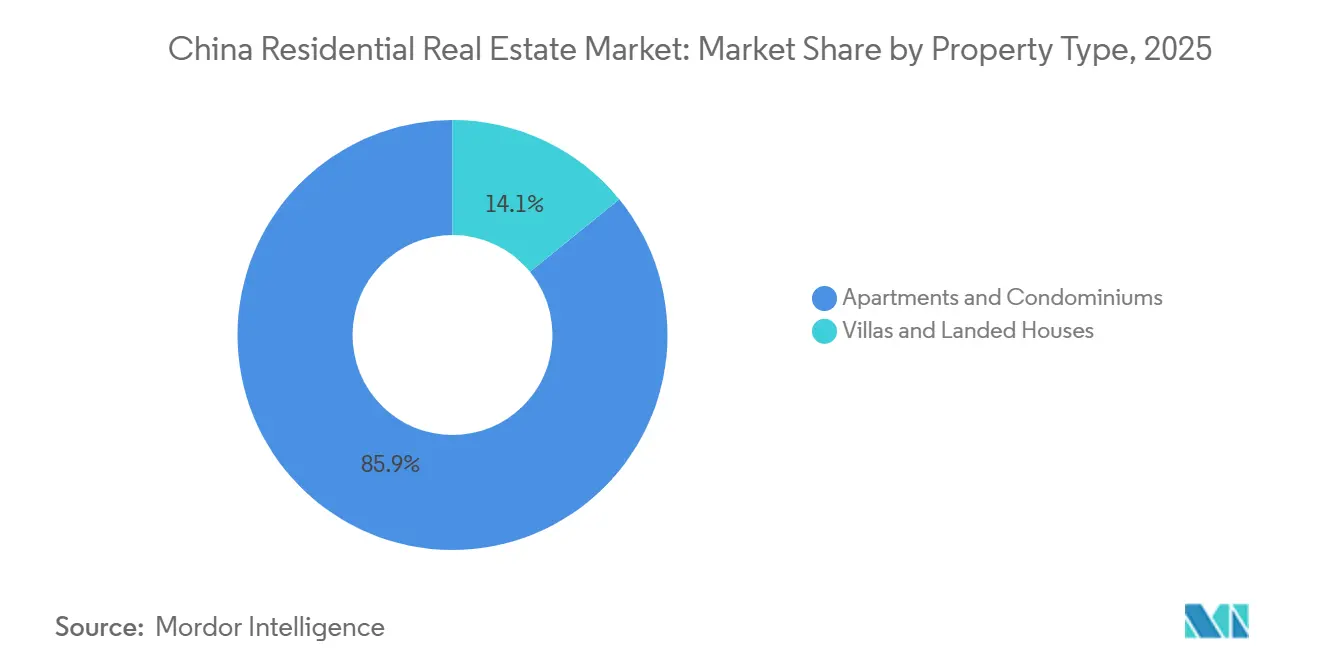
- Por tipo de propiedad, los apartamentos y condominios representaron el 85.88% de la participación del mercado inmobiliario residencial de China en 2025.
- Por rango de precios, se proyecta que las viviendas de lujo se expandirán a una tasa compuesta anual del 1.37 % hasta 2031.
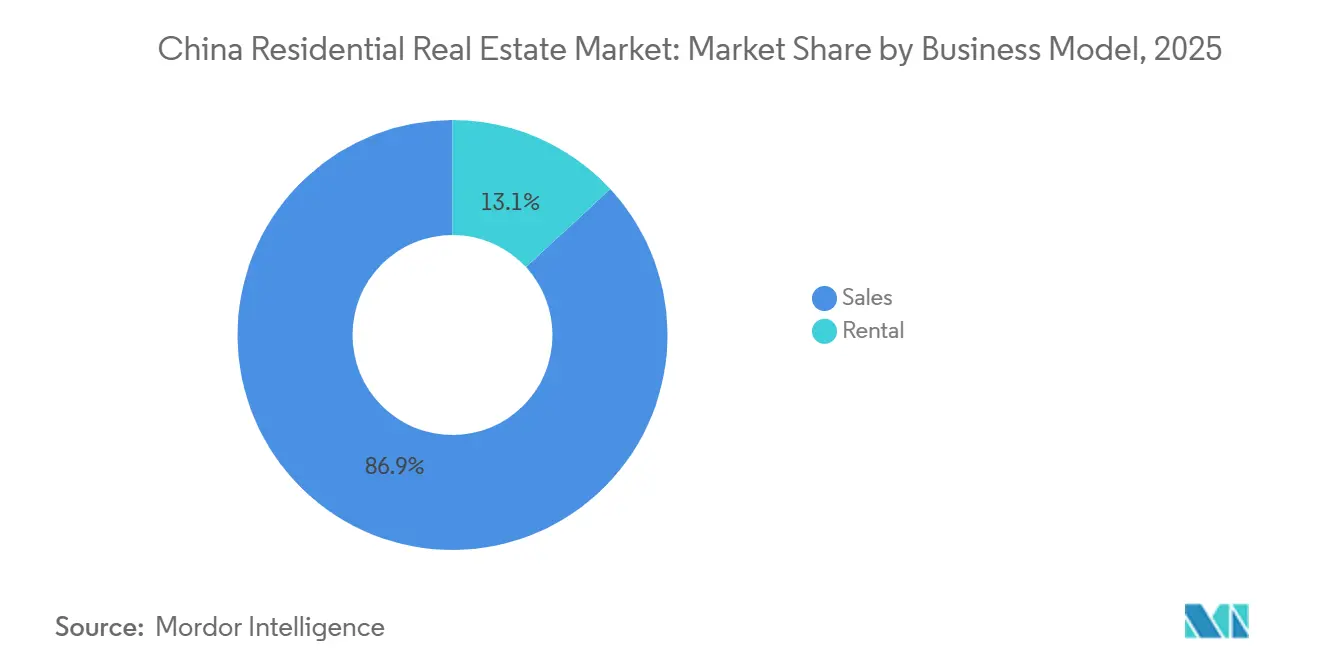
- Por modelo de negocio, las transacciones de venta representaron el 86.88% del tamaño del mercado inmobiliario residencial de China en 2025.
- Por modalidad de venta, las transacciones secundarias crecerán a una tasa compuesta anual del 1.43% entre 2026 y 2031.
- Geográficamente, se espera que Guangzhou registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 1.44 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de China
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Flexibilización del piso de la tasa hipotecaria del Banco Popular de China | + 0.3% | Pekín, Shanghái, Shenzhen, Cantón | Corto plazo (≤ 2 años) |
| Ampliación del Fondo de Previsión de Vivienda para los trabajadores de la economía informal | + 0.2% | Nacional, ganancias tempranas en Shenzhen, Hangzhou y Shanghái | Mediano plazo (2-4 años) |
| Proyectos de comunidades de jubilados con servicios de atención sanitaria | + 0.1% | Shanghái, Pekín, Chengdu, Hangzhou | Largo plazo (≥ 4 años) |
| Plataformas de valoración de propiedades impulsadas por IA | + 0.1% | Ciudades de primer y segundo nivel | Mediano plazo (2-4 años) |
| Productos hipotecarios transfronterizos en e-CNY | + 0.1% | Área de la Gran Bahía | Mediano plazo (2-4 años) |
| Incentivos de créditos de carbono para proyectos con certificación verde | + 0.1% | Shanghái, Pekín, Shenzhen | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La flexibilización del tipo de interés hipotecario mínimo del Banco Popular de China estimula la demanda de los niveles más altos
La reducción de los tipos de interés hipotecarios en Pekín, Shanghái, Shenzhen y Guangzhou disminuye las cuotas mensuales, liberando ingresos disponibles para los pagos iniciales. El recorte de 60 puntos básicos de octubre de 2024, por sí solo, supuso un ahorro de unos 21.1 millones de dólares anuales para 50 millones de hogares; sin embargo, muchos compradores siguen dudando hasta que mejore la certeza de la entrega [2] Reuters Staff, “China recorta el tipo de interés oficial clave por un margen récord”, reuters.com . Los funcionarios municipales también redujeron los porcentajes de pago inicial para la primera vivienda al 20%, dirigidos a jóvenes profesionales. La medida estabiliza, en lugar de reactivar, los volúmenes de ventas. Los promotores con historiales de entregas puntuales son los que más se benefician, mientras que sus competidores más débiles ven un alivio limitado. En general, la iniciativa apuntala el mercado inmobiliario residencial chino sin reavivar la especulación desenfrenada.
La expansión del Fondo de Previsión de Vivienda amplía la base de compradores
Los programas piloto en Shenzhen, Hangzhou y Shanghái permiten ahora a los trabajadores de la economía informal acceder a préstamos subsidiados con tasas cercanas al 2.85 %. El número de trabajadores informales en China supera los 200 millones, por lo que incluso un aumento del 10 % podría añadir 20 millones de futuros compradores. Los primeros datos muestran un aumento del 15 % en las nuevas cuentas en Shenzhen durante el primer trimestre de 2025, aunque muchos esperan para convertir sus ahorros en compras. Las entidades crediticias deben adaptar los modelos de crédito a las rentas variables, y los promotores podrían introducir planes de pago escalonados. La reforma amplía la cartera de compradores primerizos, lo que refuerza la solidez a largo plazo del mercado inmobiliario residencial chino.
Los proyectos de comunidades de jubilados impulsan las preventas de viviendas para personas mayores
Las directrices del Consejo de Estado, publicadas en 2024, promueven complejos residenciales adaptados a las personas mayores con clínicas in situ y dispositivos de salud inteligentes. Promotores como Vanke y Longfor ya venden en preventa unidades con acceso médico prioritario. La población china mayor de 65 años superará los 300 millones para 2030, y los jubilados con ahorros valoran la disponibilidad de servicios predecibles. Las preventas en los primeros 10 proyectos de atención inteligente para personas mayores de Shanghái alcanzaron el 80 % del inventario de lanzamiento en seis meses. El modelo genera flujos de caja más estables y diferencia la oferta, lo que refuerza la demanda en el mercado inmobiliario residencial chino.
Las plataformas de valoración basadas en IA acortan los ciclos de cotización a venta
Los motores de aprendizaje automático procesan el historial de transacciones y los datos del vecindario para establecer precios dinámicos, reduciendo los plazos de venta en ciudades de segundo nivel de nueve a cinco meses. Un estudio del FMI demostró que estos modelos mejoraron la precisión de las previsiones de precios en un 12 %. Las inspecciones con visión artificial agilizan aún más la aprobación de hipotecas al limitar las tasaciones manuales. Una rotación más rápida facilita la liquidación de activos por parte de los promotores en dificultades, mientras que los compradores ganan confianza gracias a la transparencia en los precios. Por lo tanto, la adopción de PropTech aporta liquidez adicional al mercado inmobiliario residencial chino.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de incumplimiento por parte del desarrollador | -0.4% | Nacional, agudo en ciudades de nivel tres y cuatro | Corto plazo (≤ 2 años) |
| Proyectos piloto de impuestos inmobiliarios | -0.2% | Shanghái, Chongqing, posible expansión a Pekín y Shenzhen | Mediano plazo (2-4 años) |
| Presión sobre los precios de las viviendas modulares impresas en 3D | -0.1% | Cantón, Jiangsu, Zhejiang | Largo plazo (≥ 4 años) |
| Costos de modernización para eficiencia energética | -0.1% | Pekín, Shanghái, Tianjín | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los riesgos de impago de los promotores prolongan la caída de la confianza de los compradores
Los colapsos de alto perfil, como la liquidación de Evergrande y la reestructuración de Country Garden, han socavado la confianza en las preventas. Incluso con garantías de depósito, los compradores en ciudades más pequeñas se enfrentan a retrasos en la entrega de hasta 18 meses. Las preventas representan el 70 % del flujo de caja de los promotores, por lo que la disminución de los depósitos agota los presupuestos para la adquisición de terrenos. Los gigantes estatales con calificación de grado de inversión siguen recaudando fondos, lo que acelera la consolidación. Hasta que mejore el historial de entregas, este lastre limitará el crecimiento a corto plazo del mercado inmobiliario residencial chino.
Los proyectos piloto de impuestos inmobiliarios frenan la demanda especulativa
El impuesto anual de Shanghái del 0.4% al 0.6% sobre las propiedades multifamiliares reduce la rentabilidad de los alquileres e incentiva la venta de inmuebles. Pekín considera normas similares ante la caída de los ingresos por la venta de terrenos. Los especuladores, que poseen hasta un 30% de las acciones en ciudades de primer nivel, podrían liquidar, lo que elevaría la oferta en los mercados secundarios. Los precios de las viviendas de lujo de segunda mano ya bajaron un 5% en Shanghái durante el primer semestre de 2025. Una expansión más amplia moderaría el potencial alcista del mercado inmobiliario residencial chino, a la vez que impulsaría la asequibilidad a largo plazo.
Análisis de segmento
Por tipo de propiedad: Los apartamentos mantienen su dominio mientras las villas ganan terreno en su nicho.
Los apartamentos y condominios representaron el 85.88% del valor de las transacciones en 2025, lo que subraya el modelo de alta densidad que las autoridades de planificación chinas favorecen para los núcleos con escasez de terreno. La demanda se concentra cerca de los nodos del metro, los parques empresariales y los distritos escolares, lo que mantiene una baja tasa de desocupación incluso en medio de una desaceleración más amplia. Las estrictas cuotas de subasta de terrenos de Shanghái mantuvieron los lanzamientos de nuevos apartamentos por debajo de 50 parcelas en 2024, preservando la rigidez estructural. El nicho de villas y casas unifamiliares, aunque solo el 14.12% en 2025, crecerá a una CAGR del 1.36% hasta 2031, superando la expansión general del mercado inmobiliario residencial de China, ya que los compradores adinerados buscan espacio y privacidad. La construcción prefabricada reduce la mano de obra en el sitio en un 25%, lo que permite una entrega más rápida de villas [3] MDPI Editors, “Modular Design and Prefabricated Construction in Residential Buildings,” mdpi.com.
A pesar del elevado precio de las entradas, las villas se alinean con los hogares adinerados que se mudan a enclaves suburbanos conectados por trenes de alta velocidad. Pekín aprobó solo 12 proyectos de villas en 2024, lo que obligó a los compradores a pujar agresivamente por la limitada oferta. Las actualizaciones de la normativa energética aumentan los costos de modernización de las viviendas unifamiliares, pero los propietarios aceptan primas por sistemas fotovoltaicos independientes y ventilación inteligente. Los promotores de apartamentos contraatacan ofreciendo jardines en las azoteas y gimnasios compartidos para fidelizar a los compradores urbanos. En general, el stock de rascacielos sigue siendo fundamental en el mercado inmobiliario residencial chino, mientras que el lanzamiento de villas sigue siendo un subsector rentable con capacidad limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de precios: la resiliencia del mercado medio ancla el volumen, el lujo eleva los márgenes
Las viviendas de gama media representaron el 49.88 % del valor total en 2025, gracias a la inversión de compradores primerizos que utilizan préstamos del Fondo de Previsión para la Vivienda con pagos iniciales de tan solo el 20 %. Los proyectos cerca de escuelas públicas y hospitales se venden con auge incluso durante las recesiones. Los promotores compiten por planos de planta eficientes y paquetes de muebles combinados en lugar de por la opulencia, lo que garantiza una rápida absorción. Las viviendas de lujo, que representaron tan solo el 12 % de las ventas en 2025, registrarán una tasa de crecimiento anual compuesta (TCAC) del 1.37 % hasta 2031, por delante del mercado inmobiliario residencial chino. Las hipotecas transfronterizas en yuanes electrónicos permiten a los residentes de Hong Kong adquirir condominios de lujo en Shenzhen, mientras que los millonarios de China continental consolidan su patrimonio en activos trofeo.
Longfor obtuvo una calificación ESG AA en 2025 y aprovecha esta distinción para fijar precios de unidades de lujo con primas del 15%. El segmento de vivienda asequible sigue siendo un mandato político con precios limitados; las unidades entran en sorteos a los pocos días de su lanzamiento, pero ofrecen márgenes de beneficio reducidos, lo que lleva a los promotores a considerarlas obligaciones de los bancos de tierras. Esta divergencia significa que las empresas a menudo financian terrenos asequibles con los ingresos de las torres de alta gama. La polaridad en los precios se profundizará a medida que los programas fiscales frenen la especulación, lo que configurará un perfil de barbell dentro del mercado inmobiliario residencial chino.
Por modelo de negocio: las ventas prevalecen, pero los alquileres institucionales se aceleran
Las transacciones de venta representaron el 86.88% en 2025, lo que refleja el sesgo cultural hacia la propiedad y la dependencia de los promotores de las preventas para obtener financiación. Aun así, los alquileres registrarán una tasa de crecimiento anual compuesta (TCAC) del 1.42% hasta 2031, duplicando el ritmo general del mercado inmobiliario residencial chino, ya que los gobiernos municipales otorgan exenciones fiscales a los arrendadores institucionales. El K11 ECOAST de China Merchants Shekou en Shenzhen reservó el 30% de sus 228,500 metros cuadrados para arrendamientos a largo plazo, lo que indica un giro hacia los flujos de caja recurrentes.
La rentabilidad media de los alquileres en Shanghái fue del 2.5 % en 2025, inferior a las tasas hipotecarias, lo que disuadió a los propietarios de viviendas familiares, pero benefició a los fondos de seguros que valoran los cupones estables. Los trabajadores más jóvenes en la economía de plataformas valoran la movilidad por encima de la acumulación de capital, lo que impulsa la demanda de bloques de convivencia de marca con cocinas comunes. Los promotores siguen favoreciendo las ventas en ciudades más pequeñas, donde la reducción del crédito se suaviza y la confianza del comprador se recupera primero. De cara al futuro, una combinación de ingresos híbrida reforzará la resiliencia del mercado inmobiliario residencial chino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de venta: el mercado secundario sube por la certeza de la entrega
Las ventas primarias representaron el 67.88 % del volumen en 2025; sin embargo, el temor a entregas incompletas impulsa a los hogares a optar por unidades terminadas. Se proyecta que las ventas secundarias avancen a una tasa de crecimiento anual compuesta (TCAC) del 1.43 % hasta 2031, por encima del mercado inmobiliario residencial general de China, ya que los compradores aceptan diseños antiguos a cambio de una mudanza inmediata. En las ciudades de primer nivel, los precios de reventa cayeron menos que los de obra nueva durante el primer semestre de 2025, lo que pone de manifiesto la prima de confianza.
Los promotores experimentan con proyectos de "construcción a finalización", ofreciendo el inventario terminado antes de cobrar los pagos finales, como lo demuestra el proyecto East Jianguo Road de China Overseas Land & Investment, que generó el equivalente a 5.45 millones de dólares en 2024. Si bien este modelo atrae a compradores cautelosos, estira los balances, lo que refuerza la consolidación hacia empresas bien capitalizadas. En ciudades de menor nivel, la abundancia de terrenos vacantes mantiene viva la cultura de la preventa, pero un impulso secundario sugiere una diversificación gradual en el mercado inmobiliario residencial chino.
Análisis geográfico
Shanghái ejemplifica la resiliencia impulsada por la escasez. La ciudad otorgó menos de 50 terrenos residenciales en 2024, un 29% menos interanual, lo que mantiene la oferta nueva limitada. Su mandato de Construcción Sostenible exige que todos los proyectos futuros cumplan con estándares energéticos de dos estrellas, lo que eleva los costos de construcción, pero también mejora el atractivo de la reventa. Los ingresos familiares promedio, que a menudo superan los 30,000 dólares estadounidenses, permiten a muchas familias calificar para una hipoteca a pesar de los mayores umbrales de entrada. En consecuencia, Shanghái mantiene precios mínimos en el mercado inmobiliario residencial de China.
Guangzhou se beneficia de la expansión de la fabricación de vehículos de nueva energía y electrónica de consumo, lo que genera empleo estable que se traduce en demanda de vivienda. Las tasas de enganche se mantienen entre 5 y 10 puntos porcentuales por debajo de las de Pekín y Shanghái, lo que facilita el acceso a los trabajadores jóvenes. Las mejoras ferroviarias que conectan Guangzhou con Shenzhen reducen los tiempos de desplazamiento, lo que fomenta la convivencia en otras ciudades. Este impulso a la infraestructura respalda la tasa de crecimiento más rápida a nivel de ciudad registrada en el pronóstico del mercado inmobiliario residencial de China.
Por el contrario, Pekín redujo el apalancamiento de las segundas residencias al 50% del valor del préstamo (LTV) durante 2025, frenando la estratificación especulativa. Hangzhou, Chengdu y Wuhan lidian con reservas de terrenos sobredimensionadas de 2016-2020, que ahora tardan dos años en absorberse al ritmo actual de ventas. Los gobiernos locales implementan programas de vales específicos para reducir la cartera de pedidos, pero los promotores suelen retrasar las pujas en las subastas hasta que se estabilicen los precios mínimos. Estos contrastes regionales confirman que la recuperación del mercado inmobiliario residencial chino dependerá de las políticas locales y de la capacidad del sector para ajustar la oferta a los presupuestos realistas de los usuarios finales.
Panorama regulatorio
La orientación regulatoria del mercado residencial de China para el período 2025-2026 se centra en estabilizar las entregas, formalizar el mercado de alquiler y reorientar el crecimiento, pasando de la expansión de nuevos terrenos a la renovación urbana basada en el parque de viviendas. El Consejo de Estado emitió el Reglamento sobre el Arrendamiento de Propiedades Residenciales (Orden n.° 812), vigente desde el 15 de septiembre de 2025, que exige a los departamentos locales de administración de vivienda que desarrollen plataformas de servicio y supervisión de arrendamiento, implementen sistemas de evaluación crediticia para las empresas de arrendamiento y coordinen el intercambio de datos con los departamentos de impuestos, seguridad pública y finanzas.
Las medidas fiscales y administrativas de 2026 añadieron apoyo a las transacciones y al registro. Un anuncio interinstitucional introdujo reembolsos del impuesto sobre la renta personal para los hogares que vendieran una vivienda y compraran otra en la misma ciudad en el plazo de un año, aplicable desde el 1 de enero de 2026 hasta el 31 de diciembre de 2027. Por otra parte, un aviso del 29 de mayo de 2026 promovió la consulta de información centralizada y simplificó el registro de transferencias de bienes inmuebles adquiridos por empresas, reforzando la integración de procesos entre departamentos, en consonancia con el énfasis político más amplio de 2026-2030 en la renovación urbana y un "nuevo modelo de desarrollo inmobiliario" centrado en la mejora del parque inmobiliario existente.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario residencial en China abarca desde el suministro de terrenos y la aprobación de planes urbanísticos hasta la financiación por parte de los promotores, el diseño y la construcción, las transacciones de compraventa o arrendamiento, y la gestión y rehabilitación de propiedades a largo plazo. El énfasis político en la renovación urbana y la mitigación de riesgos en la ejecución de proyectos está transformando los insumos iniciales, con el suministro local de terrenos cada vez más vinculado a los ciclos de liquidación de inventario, mientras que la ejecución de proyectos otorga mayor importancia a la supervisión de fondos de preventa en depósito y a la venta de viviendas terminadas en algunos proyectos piloto locales. Esto modifica el perfil de conversión de efectivo para promotores y contratistas.
En la fase intermedia, la financiación se ha estructurado más en torno a la disciplina a nivel de proyecto y la participación bancaria. En la fase final, los canales de transacción se están institucionalizando mediante plataformas de arrendamiento formales y el monitoreo de crédito bajo la regulación nacional de arrendamiento de 2025. Los proveedores de servicios, como corredores, plataformas de valoración y administradores de propiedades, están ganando influencia a medida que los hogares dan mayor importancia a la certeza y la transparencia en la entrega, y a medida que los propietarios institucionales adquieren y transforman propiedades en dificultades en productos de alquiler. Paralelamente, los programas de renovación urbana, incluidas las iniciativas lanzadas en 2024 para revitalizar decenas de miles de proyectos residenciales antiguos, están ampliando el papel de los contratistas de renovación, los socios de materiales de construcción y las empresas de administración de propiedades en mejoras del ciclo de vida en lugar de construcciones nuevas.
Panorama competitivo
La consolidación avanzó, ya que los 10 principales promotores captaron cerca del 40 % de las ventas contratadas en 2025. Las empresas estatales líderes, China Overseas Land & Investment, Poly Developments y China State Construction Engineering, disfrutan de líneas de crédito cuasigubernamentales que mantienen los costos de endeudamiento por debajo del 4 %. China Overseas Land & Investment registró 43 800 millones de dólares en ventas en 2024 y obtuvo una mejora de la calificación de S&P a A-/Estable, lo que demuestra la credibilidad de su balance. Empresas privadas como Longfor y Seazen se centran en la velocidad de rotación y las calificaciones ESG para diferenciarse.
Estratégicamente, las empresas estatales absorben terrenos en dificultades en mercados de primer nivel a pesar de los estrechos márgenes, con el objetivo de cumplir con los mandatos políticos y preservar su influencia urbana. Las empresas privadas que sobreviven se refugian en ciudades de segundo nivel, donde las ofertas de entrada son más bajas y la presión regulatoria es más laxa. Las carteras de alquiler dirigidas a trabajadores temporales surgen como una oportunidad compartida, con Vanke prometiendo 50,000 unidades de alquiler a largo plazo para 2027. Los proyectos residenciales para personas mayores integrados con clínicas aportan otra fuente de beneficios, especialmente para los promotores que se asocian con operadores sanitarios. Estas adyacencias amplían la composición de ingresos en el mercado inmobiliario residencial chino.
La adopción de tecnología distingue a los líderes de los rezagados. La valoración basada en IA y los módulos prefabricados reducen meses de ciclos para las empresas con fábricas propias, como lo documenta un anuario de la Universidad de Tsinghua que muestra un ahorro de tiempo del 30 %. Los competidores con poco capital que carecen de dicha infraestructura se ven obligados a externalizar, lo que reduce sus márgenes. Dado que las oportunidades de financiación se mantienen limitadas, solo las empresas con escala o especialización de nicho prosperarán, lo que indica nuevas sacudidas en el mercado inmobiliario residencial chino.
Líderes de la industria inmobiliaria residencial de China
China Vanke Co., Ltd.
Sunac China Holdings Limited
Country Garden Holdings Co., Ltd
Corporación Estatal de Ingeniería de Construcción de China Ltd.
China Overseas Land & Investment Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: China Vanke nombró una nueva junta directiva dominada por representantes del sector estatal de Shenzhen, profundizando así la participación del Estado en una de las mayores promotoras inmobiliarias del sector. Este cambio en la gobernanza modifica la toma de decisiones en torno a la venta de activos, la priorización de la ejecución de proyectos y el acceso a la financiación, ya que el saneamiento del balance sigue siendo fundamental para la estabilización del mercado.
- Diciembre de 2025: La reestructuración de la deuda externa de Sunac China entró en vigor, cancelando una gran parte de sus obligaciones externas existentes y reajustando parte de su estructura de capital. Esta finalización permitió disponer de más tiempo para la ejecución de proyectos y las negociaciones con acreedores y proveedores, lo que repercute directamente en la confianza de los compradores en las ciudades con alta actividad de preventa.
- Diciembre de 2024: China Merchants Shekou inauguró el distrito K11 ECOAST en Shenzhen y destinó una parte importante de su superficie residencial a alquileres. Esta iniciativa reforzó el canal de alquiler institucional, ya que los promotores diversifican sus inversiones, reduciendo su dependencia exclusiva de las ventas y alineándose con el apoyo municipal a la oferta de arrendamientos a largo plazo.
Alcance y metodología
Los bienes raíces residenciales son un área desarrollada para que vivan personas y no pueden usarse con fines comerciales o industriales. Surge cuando alguien compra un terreno autorizado para uso residencial, que se convierte en propiedad real y abarca una gran variedad de viviendas potenciales, desde casas hasta casas flotantes y tipos de vecindarios que van desde los barrios marginales más pobres hasta las subdivisiones suburbanas más ricas. El informe se centra en la dinámica del mercado, las tendencias tecnológicas, los conocimientos y las iniciativas gubernamentales en el sector inmobiliario residencial. Además, analiza los actores clave presentes en el mercado y el panorama competitivo en el mercado inmobiliario residencial chino. El mercado inmobiliario residencial de China está segmentado por tipo (villas y casas rurales, apartamentos y condominios) y por ciudad (Shenzhen, Beijing, Shanghai, Hangzhou, Guangzhou y otras ciudades). El informe ofrece los tamaños de mercado y las previsiones para el mercado inmobiliario residencial de China en valor (USD) para todos los segmentos anteriores.
Por tipo de propiedad
| Apartamentos y Condominios |
| Villas y Fincas |
Por banda de precios
| Asequible |
| Mercado medio |
| De Lujo |
Por modelo de negocio
| Ventas |
| Rentas |
Por Modo de Venta
| Primaria (Nueva Construcción) |
| Secundaria (Reventa de vivienda existente) |
Por geografía
| Shenzhen |
| Beijing |
| Shanghai |
| Hangzhou |
| Guangzhou |
| Otras ciudades clave |
| Por tipo de propiedad | Apartamentos y Condominios |
| Villas y Fincas | |
| Por banda de precios | Asequible |
| Mercado medio | |
| De Lujo | |
| Por modelo de negocio | Ventas |
| Rentas | |
| Por Modo de Venta | Primaria (Nueva Construcción) |
| Secundaria (Reventa de vivienda existente) | |
| Por geografía | Shenzhen |
| Beijing | |
| Shanghai | |
| Hangzhou | |
| Guangzhou | |
| Otras ciudades clave |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario residencial de China en 2026?
El tamaño del mercado inmobiliario residencial de China alcanzó los USD 2,732.68 mil millones en 2026, con un valor proyectado de USD 2,889.18 mil millones para 2031.
¿Qué ciudad se espera que crezca más rápido hasta 2031?
Se pronostica que Guangzhou liderará con una CAGR del 1.44%, impulsada por la creación de empleos en el sector manufacturero y restricciones de compra relativamente relajadas.
¿Por qué los compradores prefieren ahora las viviendas secundarias?
Las propiedades terminadas eliminan el riesgo de entrega y los precios secundarios cayeron menos que los valores de las nuevas construcciones en 2025, lo que brinda a los compradores una ocupación inmediata y una mejor estabilidad de precios.
¿Qué impulsa el crecimiento de la vivienda de lujo?
La concentración de la riqueza y las nuevas hipotecas transfronterizas en yuanes digitales para los residentes de Hong Kong aumentan la demanda de unidades de alta gama, lo que respalda una CAGR del 1.37 % hasta 2031.
¿Cómo se están adaptando los desarrolladores a los menores volúmenes de ventas?
Las empresas con balances sólidos recurren al alquiler de viviendas, a proyectos para personas mayores y a edificios ecológicos que pueden obtener créditos de carbono para diversificar sus ingresos.


