

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 10.71 mil millones |
| Tamaño del mercado (2031) | USD 16.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.09% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de Egipto por Mordor Intelligence
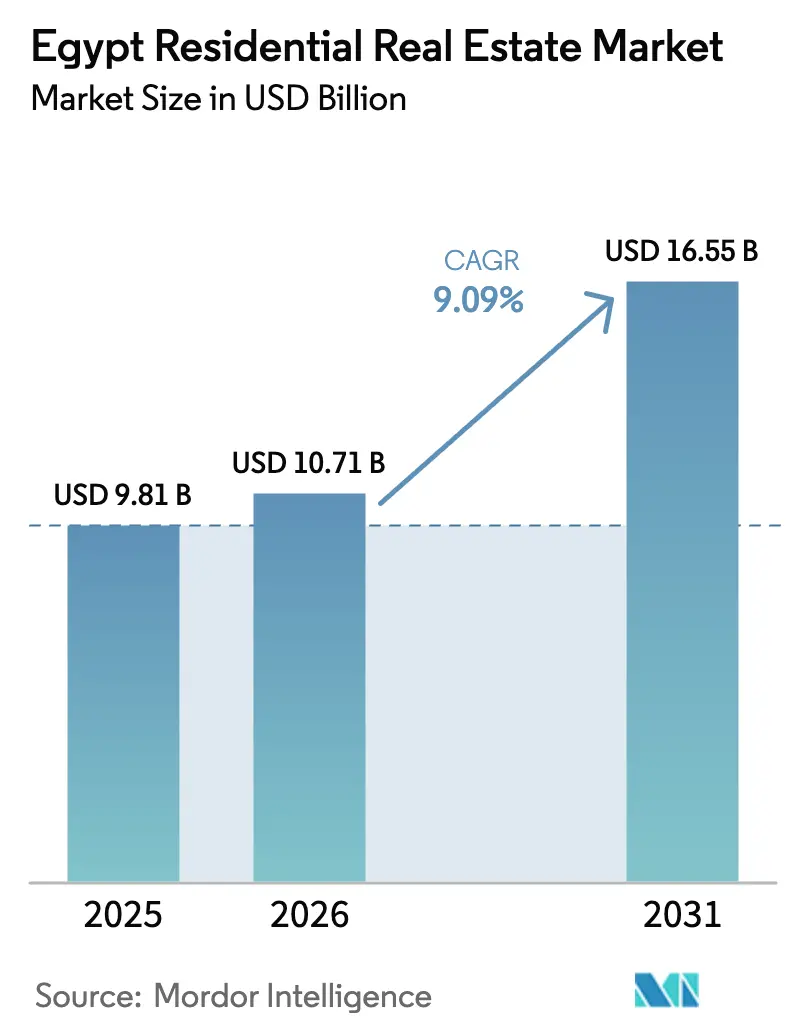
Se espera que el tamaño del mercado inmobiliario residencial de Egipto aumente de USD 9.81 mil millones en 2025 a USD 10.71 mil millones en 2026 y alcance USD 16.55 mil millones en 2031, creciendo a una CAGR de 9.09% durante 2026-2031.
La demanda gira en torno a la presión demográfica del Gran Cairo, el programa gubernamental de nuevas ciudades y el capital impulsado por las remesas que busca protegerse contra la debilidad monetaria. Un recorte acumulado de 625 puntos básicos en el tipo de interés oficial en 2025 ofreció un alivio limitado, ya que las tasas hipotecarias al consumo aún superaban el 24%, lo que mantenía la propiedad cara y empujaba a muchos hogares al alquiler. Los promotores continuaron anticipando la demanda mediante planes de pago a plazos que solo exigen entre un 5% y un 10% de anticipo en efectivo, lo que mantuvo las ventas primarias incluso con una inflación cercana al 12%. El desarrollo de infraestructuras en la Nueva Capital Administrativa (NAC) y los corredores de El Cairo Oeste y Este apuntala la absorción futura, mientras que los vínculos fiscales entre la venta de terrenos y la entrada de divisas mantienen los incentivos estatales alineados con la actividad de construcción.
Conclusiones clave del informe
- Por modelo de negocio, las transacciones de venta capturaron el 69.1% del valor de 2025; se prevé que los alquileres avancen a una CAGR del 9.71% hasta 2031.
- Por tipo de propiedad, los apartamentos y condominios representaron el 62.5% de los ingresos de 2025; las villas son la categoría de más rápido crecimiento, con una CAGR del 10.78% hasta 2031.
- Por rango de precios, las unidades de mercado medio con precios entre USD 41,700 y USD 104,200 representaron el 50.4% del gasto de 2025; las casas de lujo por encima de USD 312,500 están preparadas para una CAGR del 10.71% hasta 2031.
- Por modo de venta, las nuevas construcciones primarias representaron una participación del 62.2% en 2025 y se espera que aumenten a una CAGR del 10.31% gracias al financiamiento flexible para desarrolladores.
- Por geografía, El Cairo poseía el 43.9% del valor de 2025 y se prevé que crezca a una CAGR del 10.78% hasta 2031, impulsado por las 100,000 unidades entregadas por NAC y la inversión de 3.8 millones de dólares en el CBD.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de Egipto
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Una demografía fuerte y una urbanización rápida sustentan la demanda de los usuarios finales | + 2.5% | Gran Cairo, Nuevo Alamein, Nuevo Mansoura | Largo plazo (≥ 4 años) |
| Nuevas ciudades e infraestructuras lideradas por el gobierno que liberan el suministro a gran escala | + 2.0% | NAC, 6 de octubre, Nuevo Alamein, Nuevo Mansoura | Mediano plazo (2–4 años) |
| Programas de vivienda social/asequible y PPP que apoyan a los segmentos de ingresos medios | + 1.5% | A nivel nacional, especialmente en las periferias de las ciudades. | Mediano plazo (2–4 años) |
| Compradores diásporicos y no residentes inyectan divisas | + 1.8% | El Cairo, Costa Norte, zonas de lujo del NAC | Corto plazo (≤ 2 años) |
| Cambio hacia comunidades con servicios y planificación maestra | + 1.5% | Nuevo Cairo, 6 de octubre, NAC, Costa Norte | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Una demografía sólida y una urbanización rápida sustentan la demanda del usuario final
La población de Egipto superó los 107 millones en 2024, y aproximadamente el 30% de los residentes tienen entre 18 y 35 años, un grupo demográfico que forma nuevos hogares a un ritmo acelerado. La densidad del Gran Cairo fomenta la migración a ciudades satélite donde el suelo es entre un 30% y un 50% más barato que en el centro, lo que reduce los precios de entrada para los promotores. La Autoridad de Nuevas Comunidades Urbanas titulizó 625 millones de USD en créditos de terrenos en 2024 para acelerar los servicios públicos en el 6 de Octubre y Nuevo Alamein. Sin embargo, el Banco Central subvencionó hipotecas con un tipo de interés del 3% para viviendas con un valor inferior a 29,200 USD, dejando excluidos a muchos trabajadores del sector informal [1] Banco Central de Egipto, «Boletín Estadístico Mensual — Octubre de 2025», cbe.org.eg. Como resultado, la necesidad reprimida en el segmento de menores ingresos coexiste con una oferta limitada, lo que refuerza el impulso de la demanda a medio plazo.
Nuevas ciudades e infraestructuras lideradas por el gobierno que liberan el suministro a gran escala
La reubicación en abril de 2024 de 48,000 funcionarios públicos al NAC validó el modelo insignia de nueva ciudad de Egipto, pero solo 1,200 familias habían ocupado unidades a mediados de 2024, lo que expuso una brecha de sincronización entre empleos y vivienda. El contrato de USD 3.8 millones de China State Construction Engineering para el CBD entregará 20 torres para 2027, afianzando la demanda comercial [2] China State Construction Engineering Corporation, “Contract Details for NAC CBD,” cscec.com . El Nuevo Alamein apunta a 3 millones de residentes con USD 58 millones de inversión planificada, sin embargo, la ocupación fuera de temporada se mantiene por debajo del 20%, lo que señala un riesgo de absorción. Las conexiones de servicios públicos se retrasan hasta 18 meses con respecto a la finalización de las viviendas, lo que obliga a algunos desarrolladores a financiar redes provisionales. No obstante, las ventas de terrenos estatales, como el acuerdo de USD 35 millones de Ras El Hekma, canalizan divisas fuertes muy necesarias, asegurando que la política pública siga apoyando el despliegue continuo.
Programas de vivienda social y asequible y PPP que apoyan a los segmentos de ingresos medios
El programa Sakan Misr había entregado más de 600,000 unidades para 2024, con el objetivo de alcanzar los 1.1 millones de unidades para 2030. Inicialmente, los precios de las viviendas eran inferiores a USD 2,900, pero ahora se acercan a USD 12,500 debido a la inflación. Las hipotecas del Banco Central al 3% financiaron unos 80,000 préstamos en 2024; sin embargo, los pagos iniciales del 15% al 20% aún impiden el acceso a muchos hogares. Por lo tanto, los promotores privados se asocian con entidades estatales: Emaar Misr y MIDAR lanzaron un proyecto inicial de USD 292 millones en 2025, dirigido a compradores de ingresos medios con planes flexibles. Este modelo de colaboración combina terrenos subsidiados, permisos simplificados y la capacidad de marketing de los promotores, cubriendo gradualmente la brecha de asequibilidad que dejan los programas puramente públicos.
La expansión de la financiación hipotecaria mejora la asequibilidad para los compradores de ingresos medios
Las remesas de los trabajadores aumentaron un 47.2% interanual, alcanzando los 26.6 millones de dólares estadounidenses, en los primeros ocho meses de 2025, a medida que la libra se depreciaba de 31 a casi 50 por dólar estadounidense. Los promotores inmobiliarios cotizan cada vez más precios en dólares en los complejos turísticos de la Costa Norte y las zonas de lujo del NAC, protegiendo a compradores y vendedores de una mayor depreciación. Una villa con un precio de 500,000 dólares estadounidenses en 2023 costaba el equivalente a 765,000 dólares estadounidenses en moneda local a mediados de 2025, lo que subraya el atractivo de las inversiones de cobertura para los expatriados. El capital del Golfo amplificó esta tendencia, como lo demuestra el compromiso de Qatar de aportar 7.5 millones de dólares estadounidenses en abril de 2025. Esta afluencia impulsa la absorción de capital de alto nivel, a la vez que amplía la brecha de asequibilidad para los hogares nacionales que perciben ingresos en libras esterlinas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La alta inflación, la devaluación de la moneda y las elevadas tasas de interés debilitan la asequibilidad | −2.2% | A nivel nacional, más agudo en el Gran Cairo | Corto plazo (≤ 2 años) |
| Los aumentos en los costos de construcción y el estrés de los contratistas reducen los márgenes | −1.5% | Zonas de nueva ciudad con alto contenido importador | Corto plazo (≤ 2 años) |
| Los retrasos regulatorios y de servicios públicos aumentan el riesgo de ejecución | −0.5% | NAC, Nuevo Alamein, Nueva Mansoura, borde del 6 de octubre | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inflación, devaluación de la moneda y tasas de interés elevadas
A pesar de un recorte de 625 puntos básicos en la tasa de interés oficial en 2025, las ofertas de hipotecas al consumo promediaron el 24.5%, lo que dejó el servicio mensual de la deuda por encima del 40% de los ingresos brutos para muchos solicitantes. La inflación de la vivienda y los servicios públicos se situó en el 16.2% en agosto de 2025, erosionando los salarios reales. La devaluación elevó los acabados y electrodomésticos importados, elevando los costos totales de propiedad por encima de lo que indican los precios básicos de la vivienda. Una modificación de la ley de alquileres en julio de 2025 permitió ajustes más frecuentes, lo que elevó los alquileres un 10.4% en septiembre de 2025 y redujo los ingresos disponibles para el pago inicial. El resultado es un mercado bifurcado: los compradores de lujo con abundante efectivo siguen adelante sin obstáculos, mientras que los hogares de ingresos medios alquilan a más largo plazo o utilizan cuotas de los promotores que transfieren el riesgo crediticio fuera de los bancos.
Aumentos en los costos de construcción y estrés en los contratistas
El cemento alcanzó los USD 104 por tonelada a principios de 2025 antes de que los límites a las exportaciones y la reactivación de las líneas enfriaran los precios a alrededor de USD 83, pero el acero y los acabados aún aumentaron entre un 18% y un 25% interanual. Los desarrolladores con estructuras de capital débiles renegociaron los términos de los contratistas o ralentizaron los lanzamientos, creando una actividad irregular en las obras. Madinet Masr reveló USD 854 millones en ventas contratadas en 2024 pero señaló una compresión de margen debido a las cláusulas de escalada [3] Madinet Masr, “Informe anual 2024”, madinetmasr.com . Los contratistas más pequeños, que se endeudaban a más del 25%, tuvieron problemas de liquidez cuando se retrasaron los pagos por hitos, lo que provocó retrasos en las entregas que afectaron la confianza del comprador.
Análisis de segmento
Por modelo de negocio: los alquileres superan a los que se posponen en propiedad
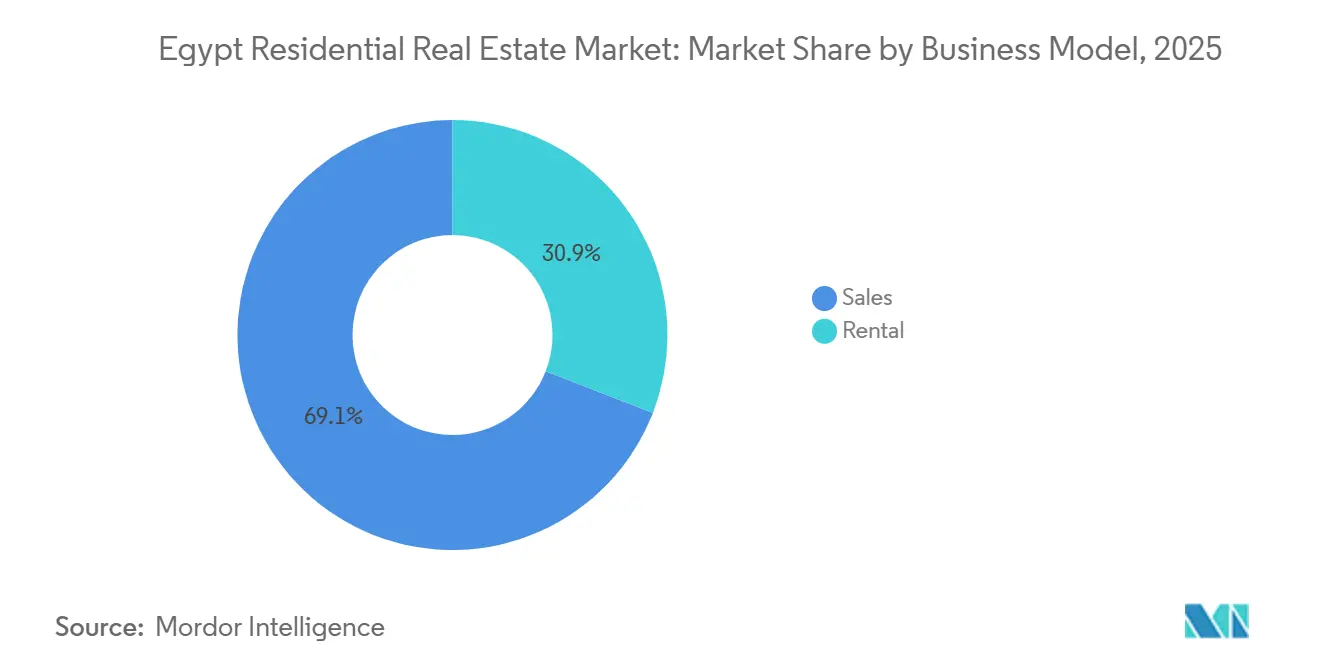
Las ventas dominaron con el 69.1% de la cuota de mercado inmobiliario residencial egipcio en 2025, aunque se prevé que los alquileres registren una tasa de crecimiento anual compuesta (TCAC) del 9.71% hasta 2031, lo que los convierte en la vía de mayor crecimiento. La enmienda a la ley de alquileres de julio de 2025 desató la oferta de los propietarios que esperaban claridad regulatoria, mientras que el aumento de los cupones hipotecarios disuadió las compras apalancadas. Los promotores mantienen las ventas primarias aceptando pagos iniciales del 5% al 10% durante diez años, pero los jóvenes profesionales con ingresos mensuales de entre 420 y 630 USD aún se inclinan por el arrendamiento. Los fondos institucionales comenzaron a construir carteras de construcción para alquiler en 2024, anticipando una compresión de la tasa de capitalización a medida que las tasas de interés oficiales se normalicen después de 2026. La creciente brecha de rendimiento (los alquileres de apartamentos implican una rentabilidad bruta del 6% al 8% frente al 24.5% de los costes hipotecarios) mantiene a los inversores apalancados al margen y subraya por qué los compradores al contado dominan el mercado de la propiedad.
El tamaño del mercado inmobiliario residencial egipcio para alquileres sigue siendo menor que el de ventas en la actualidad, pero su potencial de crecimiento reside en la rotación demográfica y las emergentes plataformas institucionales. A medida que los centros de empleo se expanden en nuevas ciudades, los inquilinos buscan contratos de arrendamiento flexibles en lugar de comprometerse con deudas hipotecarias en zonas periféricas en desarrollo. Con el tiempo, los REIT consolidados podrían agrupar bloques de alquiler estabilizados, inyectando profesionalidad y liquidez en lo que ahora es un segmento gestionado por sus propietarios. El modelo de ventas, a su vez, se basará en planes de pago a plazos y el dinero de la diáspora para mantener el impulso hasta que los tipos de interés de los préstamos caigan por debajo del umbral de dos dígitos.


Por tipo de propiedad: Los apartamentos anclan el volumen, las villas captan la prima
Los apartamentos captaron el 62.5% del mercado inmobiliario residencial egipcio en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.98%, a medida que sus precios se alinean con los límites máximos de financiación subvencionada. La oferta de rascacielos en NAC y Nuevo Cairo maximiza el terreno y cumple con los objetivos de densidad de las ciudades planificadas. Las villas, aunque en menor volumen, presentan una trayectoria de TCAC del 10.78%, ya que se dirigen a expatriados con ingresos en dólares y ciudadanos del Golfo que buscan espacios privados al aire libre. La fase "Scenes" de Tatweer Misr, exclusivamente para villas, se agotó en seis meses, lo que demuestra un gran interés por las primas. La financiación sigue siendo un factor de división: los compradores de unidades con precios superiores a 312,500 USD suelen pagar al contado o negociar planes vinculados al dólar que evitan las hipotecas con tipo de interés local.
Los apartamentos predominan en distritos antiguos como Nasr City y Maadi, pero también encabezan los horizontes de las nuevas ciudades, donde el valor del terreno justifica la construcción vertical. En el caso de las villas, los terrenos periféricos, a un tercio del coste del centro de El Cairo, respaldan generosas proporciones de parcela y planes maestros de paisajismo. Los promotores aplican los mismos planes de entrada baja a las villas, como Hyde Park Views, con precios desde 340,000 USD con un 5% de entrada, pero el tamaño absoluto de los inmuebles aún limita la oferta a las poblaciones adineradas. Con el tiempo, podrían surgir formatos híbridos, como los apartamentos de baja altura con jardín, para reducir la brecha entre asequibilidad y espacio, sobre todo una vez que las conexiones de infraestructura reduzcan los tiempos de desplazamiento a los centros de empleo.
Por rango de precios: el lujo lidera el crecimiento mientras que el mercado medio mantiene su escala
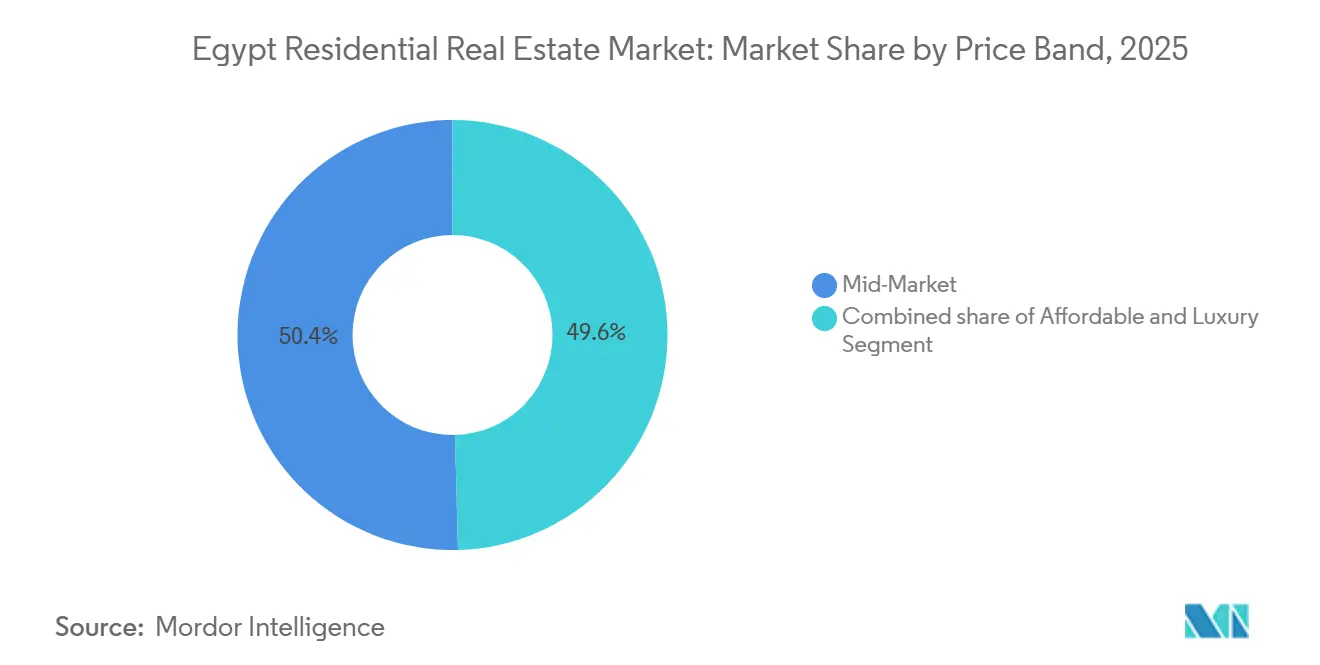
Las viviendas con precios entre USD 41,700 y USD 104,200 representaron el 50.4% del gasto en 2025, consolidando al segmento medio como el ancla del volumen del mercado inmobiliario residencial egipcio. El segmento de lujo, por encima de USD 312,500, será el que crezca más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.71%, impulsada por las remesas y el capital del Golfo. Los planes de pago vinculados a la moneda, la promesa de títulos de propiedad en zonas turísticas y servicios de lujo como puertos deportivos privados atraen a este segmento. La demanda del segmento medio prospera gracias a las cuotas de los promotores que imitan las hipotecas sin garantía bancaria, un acuerdo que traslada el riesgo crediticio a los constructores, pero mantiene las salidas mensuales manejables para los compradores asalariados.
Los programas de asequibilidad ofrecen la banda inferior a USD 29,200, pero se enfrentan a cuellos de botella crónicos en la infraestructura de servicios públicos, lo que ralentiza las entregas. En el otro extremo, promotores como Emaar Misr fijan el precio de las torres de la Costa Norte directamente en dólares, lo que refleja una segmentación estructural del mercado inmobiliario residencial egipcio. Es posible que los responsables políticos tengan que ampliar los topes subsidiados o extender los plazos de las hipotecas para evitar que la banda media se reduzca si persiste la inflación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de venta: la innovación en el mercado primario impulsa el crecimiento
Las nuevas construcciones primarias generaron el 62.2% del valor de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.31% hasta 2031, impulsadas por las atractivas condiciones para los promotores y la preferencia del gobierno por las nuevas ciudades. Las reventas secundarias se retrasan porque los compradores deben reunir entre un 20% y un 30% de capital y soportar las tasas de interés de los préstamos de alto riesgo. Las preventas en proyectos como Bloomfields y Kayan City reciclan el efectivo inicial en la construcción, lo que reduce los ciclos de los proyectos. Sin embargo, los promotores asumen el riesgo de las cuentas por cobrar hasta la entrega, lo que representa una preocupación si las condiciones macroeconómicas desencadenan picos de impago de los compradores.
El comercio secundario cobrará fuerza después de 2027, a medida que las primeras oleadas de residentes de NAC y Nuevo Cairo se muden o reubiquen sus viviendas. La transparencia será crucial: Egipto aún carece de un registro de títulos de propiedad consolidado y de plataformas de valoración automatizadas, lo que mantiene bajo el interés de los bancos por las hipotecas de reventa. Mientras tanto, el tamaño del mercado inmobiliario residencial egipcio sigue estando sesgado hacia las viviendas sobre plano, donde la flexibilidad de pago compensa la incertidumbre del período de construcción.
Análisis geográfico
El Cairo representó el 43.9% del valor de mercado en 2025 y se prevé que alcance la tasa de crecimiento anual compuesta (TCAC) más rápida del país, del 10.78%, hasta 2031, impulsada por las 100,000 viviendas entregadas por el NAC y los 3.8 millones de dólares que se están construyendo en el CBD. La reubicación de los ministerios comenzó en 2024, lo que aseguró el flujo de personas durante el día, mientras que la planificación general de los suburbios de New Cairo y 6th of October buscaba captar la demanda adicional. Las ofertas con altos costos de pago, como Hyde Park Views, han acortado los ciclos de venta, lo que ilustra cómo la financiación flexible se combina con diseños con abundantes servicios para sacar a las familias de los centros urbanos congestionados. West Cairo también disfruta de la proximidad a los centros de trabajo; proyectos como SODIC West aprovechan el acceso a las autopistas para mantener tiempos de viaje razonables, a la vez que ofrecen viviendas de baja densidad.
Alejandría y la Costa Norte en general tienen menor peso, pero se diferencian en cuanto a atracción de ocio y diáspora. La comunidad del Mar Rojo, planificada por Emaar Misr, con un presupuesto de 20 000 millones de dólares, refuerza el optimismo, pero la ocupación fuera de temporada apenas supera el 20 %, lo que pone de manifiesto el riesgo de absorción vinculado a los patrones turísticos. La zona oeste de El Cairo, en Giza, se beneficia de las escuelas y hospitales consolidados de Nueva Giza y los complejos circundantes, lo que consolida la retención de valor a pesar de las fluctuaciones macroeconómicas. La rentabilidad de los alquileres aquí es entre 100 y 150 puntos básicos inferior a la de los distritos emergentes del NAC, lo que demuestra cómo la integridad del servicio modera la rentabilidad exigida por los inversores.
Más allá del Gran Cairo, nuevos corredores urbanos como Nuevo Alamein y Nueva Mansoura son incipientes. Los retrasos en la infraestructura han limitado las entregas, pero las perspectivas a largo plazo se basan en centros industriales y logísticos que impulsen el empleo durante todo el año. El gobierno ha destinado cientos de kilómetros cuadrados a vivienda social; sin embargo, solo el 40% de las parcelas contaban con servicios públicos activos a mediados de 2025, lo que retrasó la entrega de viviendas asequibles. Promotores como Orascom Development, con complejos turísticos en El Gouna y Makadi Heights, diversifican sus ingresos entre el turismo y la vivienda para contrarrestar la volatilidad regional. A mediano plazo, la mejora de las conexiones portuarias y de autopistas debería aumentar gradualmente la participación del resto del país a medida que la migración de hogares se produce tras la incorporación de empleos.
Panorama regulatorio
La regulación del mercado inmobiliario residencial en Egipto está a cargo del Ministerio de Vivienda, Servicios Públicos y Comunidades Urbanas (MHUC) y la Autoridad de Nuevas Comunidades Urbanas (NUCA), mediante la asignación de terrenos para nuevas ciudades, la concesión de permisos y la coordinación de servicios públicos, además de la administración tributaria a cargo de la Autoridad Tributaria Inmobiliaria. En abril de 2026, la Ley n.º 3 de 2026 modificó la Ley del Impuesto sobre Bienes Inmuebles Construidos (Ley 196/2008), elevando el umbral de exención para la vivienda principal a 100 000 libras egipcias y avanzando hacia la presentación electrónica de informes tributarios, lo que refuerza la disciplina en materia de información a medida que la actividad transaccional se traslada a través de los nuevos corredores urbanos.
La formalización del mercado también se aceleró mediante iniciativas digitales y de gobernanza. En julio de 2025, la MHUC lanzó la Plataforma Oficial Egipcia de Bienes Raíces para servir de infraestructura a una base de datos nacional de identificación inmobiliaria, con el objetivo de vincular el estado de las propiedades, los registros de conciliación y los detalles de registro. En 2026, los grupos de trabajo parlamentarios y gubernamentales impulsaron proyectos de medidas, incluyendo una propuesta de Ley de Gobernanza Inmobiliaria y pasos hacia una federación formal u organismo unificado para promotores con estándares de clasificación técnica y financiera. Paralelamente, también se abordaron los términos de los contratos de adhesión (incluidas las cláusulas de deducción) y las normas de los canales de pago para grandes transacciones inmobiliarias.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario residencial en Egipto comienza con la adquisición de terrenos y la planificación maestra, donde NUCA y las entidades estatales afiliadas desempeñan un papel fundamental a través de la venta de terrenos y los derechos de desarrollo en nuevas comunidades. Posteriormente, los promotores estructuran el diseño del producto, las aprobaciones y la financiación, con una activación de la demanda frecuentemente respaldada por largos plazos de pago (a menudo con pagos iniciales del 5% al 10%) que sustituyen a las hipotecas bancarias en el mercado primario. La ejecución de la construcción depende de un ecosistema de contratistas sensible al aumento de costes y a los plazos de pago por hitos, y la cadena se extiende a la intermediación y la comercialización (cada vez más digitales y dirigidas a la diáspora), la entrega de la vivienda y los servicios posteriores a la entrega, como la gestión de la propiedad y la comunidad en complejos residenciales cerrados.
En cuanto a los insumos, la producción local es sólida para materiales de construcción clave como cemento, cerámica, vidrio, yeso y pinturas, pero el equipo de capital para líneas industriales y algunos sistemas de alta especificación aún dependen de las importaciones, lo que genera volatilidad en los costos de acabado durante las fluctuaciones cambiarias. En 2025, el gobierno intervino en las condiciones de suministro de cemento, incluyendo un período de gracia de un mes para que las empresas cementeras reanudaran las líneas de producción suspendidas, mientras que los productores enfrentaban requisitos continuos de presentación de informes a la Autoridad General de Desarrollo Industrial sobre la producción y la utilización de la capacidad. Las normas de contratación pública bajo la Ley 182 de 2018 y la expansión de las iniciativas de registro digital también afectan la selección de contratistas, los procesos de cumplimiento y los requisitos de documentación en todos los proyectos vinculados al Estado.
Panorama competitivo
La competencia se mantiene moderada, con cinco promotoras líderes que controlan poco más de la mitad de las ventas contratadas, un nivel que les permite liderar en precios y, al mismo tiempo, permitir el florecimiento de empresas de mediana capitalización ágiles. Talaat Moustafa Group, Emaar Misr, SODIC (propiedad en un 85% de Aldar-ADQ), Palm Hills y Madinet Masr controlan conjuntamente extensas reservas de terrenos que superan los 60 millones de m². Su escala les asegura acceso prioritario a terrenos y financiación estatales; por ejemplo, Madinet Masr invirtió USD 135 millones en capital en 2024 para ampliar Taj City y Sarai, mientras que registró USD 854 millones en ventas.
Las estrategias se centran cada vez más en alianzas público-privadas que intercambian terrenos con descuento por inversiones compartidas en infraestructura. La alianza de Emaar Misr con MIDAR, valorada en 292 millones de dólares, agiliza los permisos y asegura la visibilidad de proyectos de hasta 2.1 millones de dólares. El respaldo de Aldar-ADQ a SODIC fortalece el balance del Golfo, lo que respalda los experimentos en la Costa Norte con precios en dólares. Empresas de nivel medio como Tatweer Misr y City Edge se diferencian mediante municipios temáticos —Bloomfields, centrado en la educación, o Etapa, frente al mar— en lugar de la escala bruta, utilizando el marketing digital para llegar a compradores extranjeros.
La inflación de costos ha impulsado a muchas empresas a renegociar los contratos con contratistas hacia modelos de precio fijo o de riesgo compartido. Algunas, como Palm Hills, con 19 lanzamientos en 2024, se cubren escalonando las fases y ajustando los cobros en efectivo a los pagos por hitos. La adopción de tecnología sigue siendo irregular: los sistemas CRM y las visitas virtuales son comunes, pero las funciones de gestión de edificios basadas en el Internet de las Cosas (IoT) aún se limitan a las torres de exhibición en el NAC. De cara al futuro, los promotores que puedan titulizar cuentas por cobrar o acceder a los mercados de bonos verdes podrán amortiguar las fluctuaciones de márgenes, a la vez que cumplen con las crecientes exigencias de divulgación de criterios ESG de los inversores extranjeros.
Líderes de la industria inmobiliaria residencial en Egipto
Desarrollo de Orascom
Desarrollos de Palm Hills
Emaar Misr
Grupo Talaat Moustafa (TMG)
SÓDICO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Tatweer Misr anunció SALT Marina en la costa norte de Egipto, con una inversión prevista de 28 mil millones de libras egipcias y un proyecto de aproximadamente 2,600 unidades residenciales y hoteleras. Este lanzamiento refuerza la tendencia hacia comunidades costeras integradas y centradas en servicios, que monetizan tanto las ventas como los ingresos recurrentes vinculados a la hostelería. Este posicionamiento se utiliza cada vez más para atraer a compradores de la diáspora y a aquellos que poseen divisas fuertes.
- Junio de 2026: MIDAR Investment and Urban Development Company y Majid Al Futtaim firmaron un acuerdo de colaboración para un proyecto de desarrollo de uso mixto en Mada City, Nuevo Cairo, con una inversión total proyectada superior a los 4 millones de dólares. El acuerdo pone de manifiesto cómo los promotores inmobiliarios y los operadores regionales están combinando plataformas de terrenos con el comercio minorista y el estilo de vida como destinos turísticos para impulsar la absorción de viviendas en el este de El Cairo.
- Julio de 2025: El Ministerio de Vivienda, Servicios Públicos y Comunidades Urbanas lanzó la Plataforma Oficial Egipcia de Bienes Raíces para respaldar una base de datos nacional de identificación inmobiliaria y mejorar la transparencia del mercado. La plataforma representa un impulso político para formalizar los listados y registros de propiedades, lo que puede reducir el riesgo de fraude y fomentar prácticas de suscripción y transacción más estandarizadas a lo largo del tiempo.


Alcance del informe sobre el mercado inmobiliario residencial de Egipto
El sector inmobiliario residencial se refiere a propiedades diseñadas principalmente para fines habitacionales. Esto incluye diversas viviendas, como casas unifamiliares, apartamentos, condominios, casas adosadas y villas. Los bienes raíces residenciales se caracterizan por su uso como vivienda, en lugar de fines comerciales o industriales. El informe incluye un análisis completo del mercado inmobiliario residencial egipcio, que incluye la evaluación de la economía y la contribución de los sectores, una visión general del mercado, una estimación del tamaño del mercado para segmentos clave, las tendencias emergentes en los segmentos del mercado, la dinámica del mercado y las tendencias geográficas.
El mercado inmobiliario residencial de Egipto está segmentado por tipo (apartamentos y condominios, villas y casas adosadas) y por inmuebles comerciales (oficinas, comercios, hostelería, etc.). El informe ofrece el tamaño del mercado y previsiones para todos los segmentos mencionados en valor (USD).
Por modelo de negocio
| Ventas |
| Rentas |
| Por modelo de negocio | Ventas |
| Rentas |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario residencial egipcio en 2026?
El mercado está valorado en 10.71 millones de dólares en 2026 y se proyecta que alcance los 16.55 millones de dólares en 2031 con una CAGR del 9.09 %.
¿Qué ciudad capta la mayor parte de la demanda de vivienda?
El Cairo representa el 43.9% del valor en 2025 y se prevé que siga siendo el lugar de más rápido crecimiento hasta 2031.
¿Por qué los alquileres crecen más rápido que las ventas?
Las altas tasas hipotecarias y los requisitos de capital del 20% al 30% alientan a los hogares más jóvenes a alquilar, lo que ayuda a que los alquileres registren una CAGR prevista del 9.71%.
¿Qué impulsa el impulso de la vivienda de lujo?
Las entradas de dólares provenientes de expatriados e inversores del Golfo, además de los desarrolladores que cotizan precios en dólares estadounidenses, respaldan una CAGR del 10.71 % para viviendas superiores a USD 312,500.
¿Qué restricción plantea la mayor amenaza a corto plazo?
Los elevados costos de financiamiento y una inflación de dos dígitos reducen la asequibilidad, restando aproximadamente 2.2 puntos porcentuales a la CAGR prevista.
¿Los planes de pago están reemplazando a las hipotecas?
Para muchos compradores, sí: los desarrolladores que ofrecen entre un 5% y un 10% de anticipo y plazos de construcción de 10 años se han convertido en el principal canal de financiación en las comunidades de nueva construcción.
Última actualización de la página:



