

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
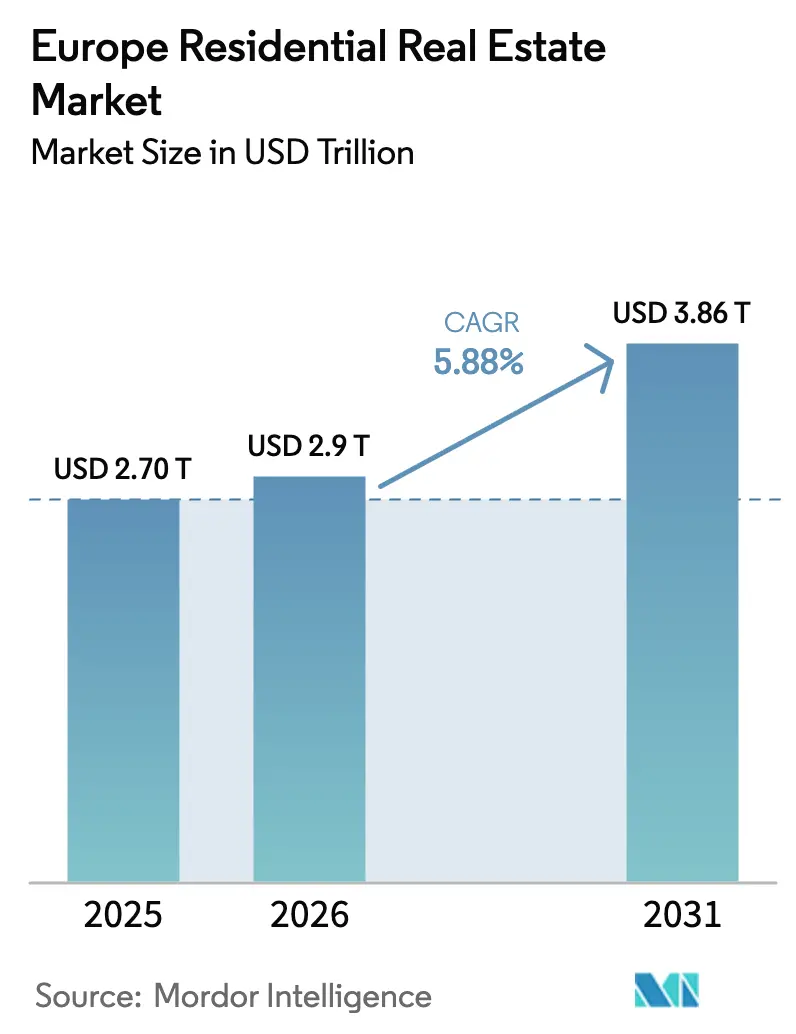
| Tamaño del mercado (2026) | USD 2.9 billones |
| Tamaño del mercado (2031) | USD 3.86 billones |
| Tasa de crecimiento (2026 - 2031) | 5.88% CAGR |
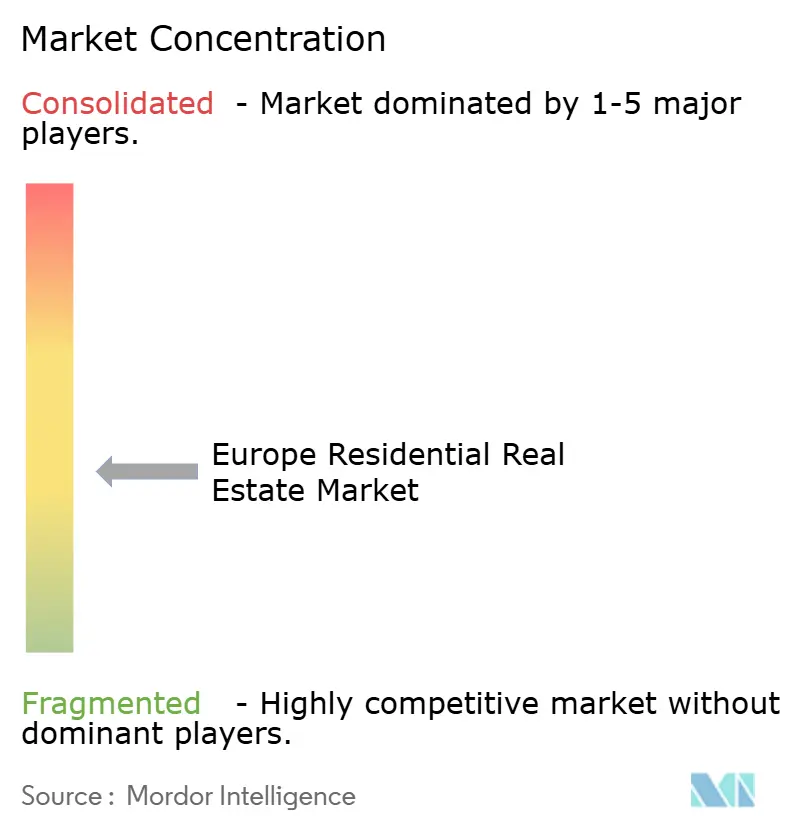
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado inmobiliario residencial europeo por Mordor Intelligence
El mercado inmobiliario residencial europeo alcanzó los 2.9 billones de dólares en 2026 y se prevé que llegue a los 3.86 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.88 %. El contexto de la demanda refleja una oferta estructural insuficiente, la demora en la concesión de permisos y el retraso en el inicio de nuevas construcciones, factores que siguen reduciendo la tasa de desocupación en las grandes ciudades. Las normativas de cumplimiento energético derivadas de la Directiva (UE) 2024/1275 y sus transposiciones nacionales están configurando tanto la asignación de capital como las estrategias de inversión, especialmente en el sector multifamiliar urbano. Los inversores siguen diversificando su cartera hacia el sector residencial, dado que el crecimiento de los alquileres supera la inflación en las principales áreas metropolitanas, lo que favorece la visibilidad de los ingresos. La conversión de oficinas en viviendas se está ampliando para abordar las limitaciones de carbono y de oferta, mientras que el capital transfronterizo mantiene la liquidez. [1] https://www.europarl.europa.eu/portal/en
Conclusiones clave del informe
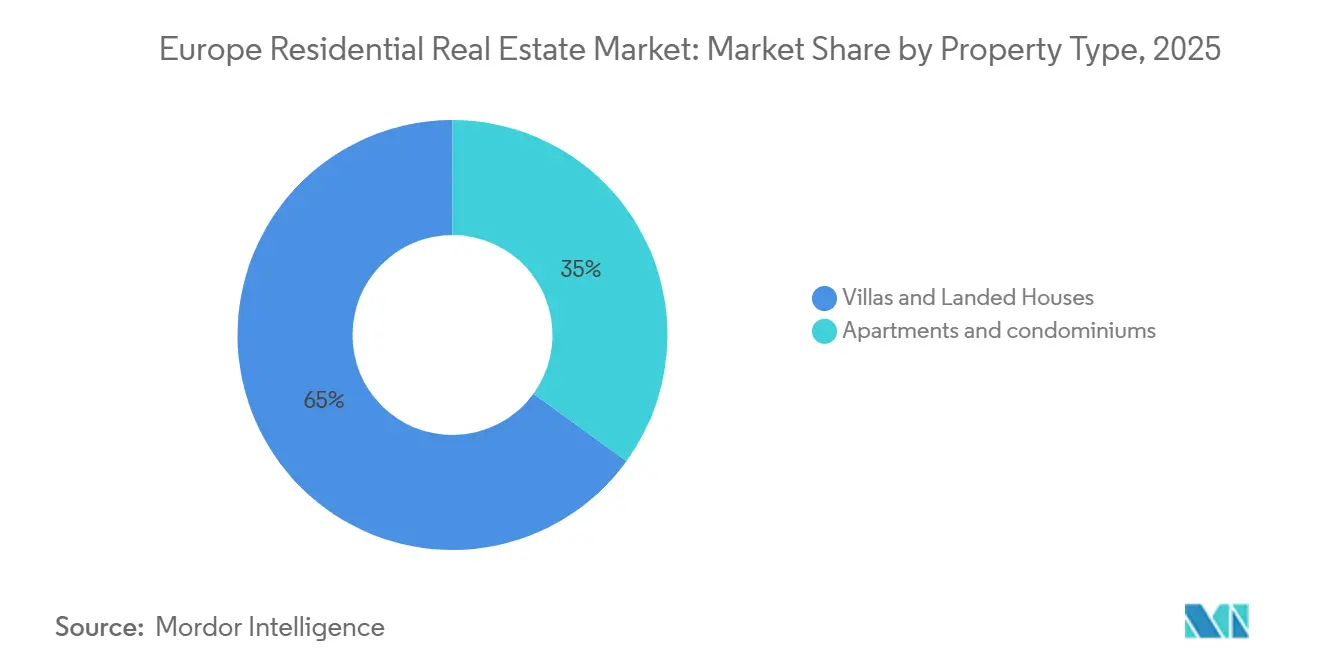
- Por tipo de propiedad, las villas y casas adosadas lideraron con una participación en los ingresos del 65.00 % en 2025, mientras que se prevé que los apartamentos y condominios se expandan a una CAGR del 6.14 % hasta 2031.
- Por rango de precios, el segmento medio del mercado tuvo una participación del 46.00 % en 2025, y se prevé que el segmento asequible crezca a una CAGR del 6.07 % hasta 2031.
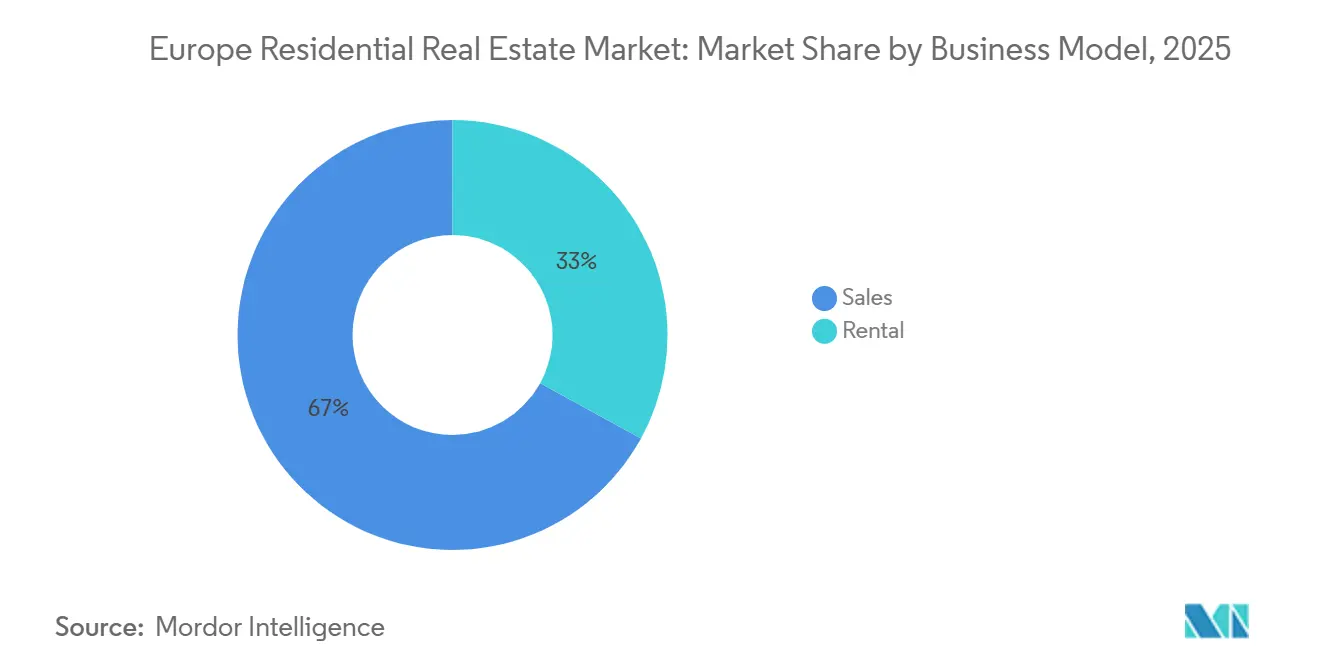
- Por modelo de negocio, las transacciones de venta representaron el 67.00% en 2025, mientras que se prevé que las plataformas de alquiler alcancen una CAGR del 6.24% hasta 2031.
- Por modo de venta, las transacciones secundarias capturaron el 90.00% del volumen de 2025, ya que se proyecta que las ventas de nuevas construcciones primarias crecerán a una CAGR del 6.19% hasta 2031.
- Por geografía, Alemania tuvo una participación del 22.00% del volumen regional en 2025, y los Países Bajos son el país con más rápido crecimiento, con una CAGR del 6.32% proyectada para 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial europeo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los incentivos del Pacto Verde Europeo aceleran la demanda de reformas profundas en todo el parque de viviendas | + 1.4% | Implementación en toda la UE; concentrada en Alemania, Francia, Países Bajos y Bélgica | Largo plazo (≥ 4 años) |
| Aumento de las entradas transfronterizas de capital privado dirigidas a las carteras europeas de construcción para alquiler | + 1.2% | Reino Unido, Alemania, Países Bajos, Sur de Europa (España, Italia, Portugal) | Mediano plazo (2-4 años) |
| El capital institucional se orienta hacia comunidades de alquiler construidas específicamente para ese fin | + 1.1% | Paneuropeo; Reino Unido, Alemania | Mediano plazo (2-4 años) |
| El aumento de hogares unipersonales impulsa la construcción de apartamentos multifamiliares en los núcleos urbanos | + 0.9% | Países Bajos Randstad, Francia, Île-de-France, España Madrid/Barcelona, Bélgica Bruselas; áreas metropolitanas con <3% de vacancia | Mediano plazo (2-4 años) |
| El envejecimiento de la población está expandiendo los desarrollos para personas mayores y residencias asistidas en Alemania y los países nórdicos | + 0.7% | Alemania, Suecia, Finlandia, Noruega, Dinamarca | Largo plazo (≥ 4 años) |
| La adopción de visas para nómadas digitales impulsa la compra de segundas viviendas en el sur de Europa | + 0.6% | España (Costa del Sol, Baleares, Valencia), Portugal (Algarve, Lisboa), Grecia (Atenas, islas), Italia (Sicilia, Toscana) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los incentivos del Pacto Verde Europeo aceleran la demanda de reformas profundas en todo el parque de viviendas
La Directiva (UE) 2024/1275 exige a los Estados miembros que reduzcan el consumo medio de energía primaria de los edificios residenciales en un 16 % para 2030 y entre un 20 % y un 22 % para 2035 con respecto a los niveles de referencia de 2020, con al menos un 55 % de la reducción procedente del 43 % del parque con peor rendimiento. Las políticas nacionales están convergiendo a medida que se acercan los plazos de transposición en mayo de 2026, con el decreto de decencia de Francia que elimina progresivamente las clases EPC bajas y el apoyo financiero a través de MaPrimeRénov'. Los Países Bajos están consultando sobre la etiqueta energética mínima D para todas las viviendas de alquiler para 2029, respaldada por subvenciones de hasta 15 000 EUR por unidad (16 200 USD) y un presupuesto de 126 millones de EUR hasta 2030 (136.1 millones de USD). Alemania exige que el 65 % de la calefacción en las grandes ciudades sea renovable a partir de junio de 2026, y el Plan Nacional de Renovación de Edificios de España busca recortes energéticos más pronunciados que los de referencia de la UE con financiación de NextGenerationEU. Los operadores de plataformas informan de un potencial de aumento regulado de los alquileres y ahorros en las facturas de servicios públicos para los inquilinos tras las mejoras, lo que también puede elevar los nuevos precios de los contratos de arrendamiento. [2] https://www.bpie.eu/
Aumento de las entradas transfronterizas de capital privado dirigidas a las carteras europeas de construcción para alquiler
Los inversores transfronterizos representaron el 45% de las transacciones residenciales europeas en 2025, con el apoyo de compradores británicos, franceses y suecos, junto con crecientes asignaciones de vehículos soberanos de Asia-Pacífico y Oriente Medio. El capital se está concentrando en plataformas de construcción para alquiler que ofrecen escala, diversificación geográfica y activos listos para el cumplimiento, alineados con la Directiva de Eficiencia Energética de los Edificios. Partners Group adquirió Empira en enero de 2025, añadiendo una cartera de valor bruto de desarrollo de 17 millones de dólares, concentrada en viviendas multifamiliares alemanas y diseñada para ejecutar rehabilitaciones a gran escala. Esta medida favorece las plataformas integradas verticalmente que pueden limitar la fuga de ingresos operativos netos mediante operaciones estandarizadas. La financiación de viviendas multifamiliares en Alemania y los flujos de desarrollo de construcción para alquiler en el Reino Unido refuerzan un cambio hacia estrategias de alquiler centradas en los ingresos, ya que los prestamistas ofrecen los LTV más altos para viviendas multifamiliares. [3] https://www.cbre.de/
El capital institucional se orienta hacia comunidades de alquiler construidas específicamente para este fin
Los inversores europeos en bienes raíces operativos planean invertir 51 000 millones de euros en tres años en activos habitacionales (55 100 millones de dólares), ya que PBSA superó al multifamiliar como el segmento más favorecido por primera vez a principios de 2025. Durante los tres primeros trimestres de 2025, las residencias de ancianos crecieron un 182 % interanual, PBSA aumentó un 71 % con una participación récord del 6 % de la inversión inmobiliaria europea total, y el multifamiliar aumentó un 10.2 %. El modelo de construcción para alquilar en el Reino Unido aumentó de menos de 1,000 unidades en 2004 a casi 90 000 unidades dos décadas después, a medida que el diseño y las operaciones integrados avanzaban en la entrega. Los prestamistas siguen priorizando el multifamiliar con LTV sénior de primera calidad del 60 % al 65 %, mientras que la legislación del Reino Unido apoya a los operadores profesionales bajo las cambiantes normas de arrendamiento. La fusión de Aedifica y Cofinimmo en junio de 2025 creó el mayor fideicomiso inmobiliario europeo centrado en la atención sanitaria y la vivienda para personas mayores, lo que demuestra la prima para la escala paneuropea.
El aumento de hogares unipersonales impulsa la construcción de apartamentos multifamiliares en los núcleos urbanos
El alquiler privado se está expandiendo por toda Europa continental, ya que la formación neta de hogares supera la incorporación neta de viviendas en ciudades clave, lo que atrae la mayor asignación de capital planificada a tres años para multifamiliares entre los subsectores de vivienda. Las siete principales ciudades de Alemania registraron un aumento interanual de los alquileres en el primer semestre de 2025, liderado por Leipzig y respaldado por el aumento de la renta media solicitada en Berlín. Esto se debe a que las tendencias en la composición de los hogares impulsan la demanda de alquileres en ubicaciones céntricas, cerca de empleos y transporte público. Se prevé que los Países Bajos registren una inflación de los alquileres del 4.8 % en 2026, tras el 8.8 % de 2025, mientras que la escasez de viviendas y las transacciones de viviendas exalquiladas a precios promedio más bajos atraen a compradores primerizos al mercado de reventa. La escasez de alquileres en las principales ciudades francesas refleja una baja tasa de desocupación y un déficit de construcción que sustenta la demanda de formatos urbanos compactos. Los operadores están profesionalizando la gestión para reducir los días de desocupación y ampliar los ingresos operativos netos mediante servicios, como se observa en la cartera de OnPlace en Italia.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las subidas de tipos del BCE amplían la brecha de asequibilidad de las hipotecas | -1.3% | En toda la eurozona, la participación del 40% en los ingresos de los Países Bajos, la compresión del precio de compra respecto del alquiler en Alemania y el aumento de las barreras para los compradores primerizos en España | Mediano plazo (2-4 años) |
| Normas EPC más estrictas que inflan el gasto de capital de los propietarios | -0.8% | Cumplimiento de la EPBD 2024/1275 en toda la UE; grave en Francia (prohibición de clase G en 2025, F en 2028), Países Bajos (etiqueta D en 2029) y Alemania (clase E en 2033). | Largo plazo (≥ 4 años) |
| El estancamiento salarial en el sur de Europa limita la asequibilidad de quienes compran una vivienda por primera vez | -0.6% | España (formación de 250 hogares frente a 132 visados), Italia, Grecia, Portugal; el crecimiento salarial se queda entre 3 y 5 puntos porcentuales por debajo del aumento de precios | Mediano plazo (2-4 años) |
| Los límites del crecimiento urbano limitan la oferta de terrenos verdes en las ciudades centrales | -0.4% | Ámsterdam, Múnich, Fráncfort, París, Estocolmo, Copenhague; protocolos de nitrógeno (Países Bajos), protección del patrimonio, restricciones de zonificación | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las subidas de tipos del BCE amplían la brecha de asequibilidad de las hipotecas
El ajuste del Banco Central Europeo elevó los tipos de interés oficiales a un máximo del 4.0% antes de relajarlos, pero los tipos hipotecarios se mantienen por encima del período 2020-2021 y lastran el acceso de los compradores primerizos. En los Países Bajos, las originaciones del tercer trimestre de 2025 aumentaron un 21.8% hasta los 44.70 millones de euros (48.3 millones de dólares), pero los costes de la vivienda superaron el 40% de los ingresos netos de los nuevos compradores a pesar de una pequeña caída del tipo hipotecario a diez años hasta el 3.76%. España registró más de 500,000 hipotecas en 2025 y se espera que las ventas sigan aumentando, pero nueve países de la UE superan ya el 40% de los ingresos del servicio hipotecario típico. En toda Europa, el crecimiento de los préstamos a los hogares va a la zaga del PIB nominal, ya que las familias reconstruyen sus reservas después de que la inflación erosionara los ratios de activos financieros desde 2020. El resultado es una bifurcación en el mercado inmobiliario residencial europeo, donde las plataformas institucionales de alquiler captan a los hogares que no pueden comprar por su precio, mientras que los compradores con un alto patrimonio neto dependen del capital o de las transferencias familiares.
Normas EPC más estrictas que inflan el gasto de capital de los propietarios
Las normas de la UE exigen una reducción del 16% en el consumo de energía primaria para 2030 y del 20% al 22% para 2035 con respecto a 2020, con al menos el 55% de la ganancia de las viviendas con peor rendimiento, lo que acelera las necesidades de modernización y los desembolsos de capital. Francia ha prohibido gradualmente el alquiler de viviendas de baja calificación, mientras que los Países Bajos están avanzando hacia la etiqueta mínima D para todos los alquileres para 2029 con subsidios por unidad de hasta 15,000 EUR (16,200 USD) y una asignación de 126 millones de EUR hasta 2030 (136.1 millones de USD). España permite deducciones fiscales de hasta el 60% con un límite de 9,000 EUR, para obras de eficiencia a nivel de edificio, que a menudo no cubren los costos que pueden superar los 20,000 a 40,000 EUR por apartamento en edificios urbanos. La Asociación Europea de Bombas de Calor destaca que los costes iniciales de 12,000 a 20,000 EUR por instalación en viviendas multifamiliares siguen siendo un obstáculo para los pequeños propietarios, ya que la relación precio-electricidad difiere según el país. Estas normas trasladan las viviendas de propietarios fragmentados a plataformas institucionales que pueden obtener financiación, negociar compras a gran escala y acceder a programas de la UE para mejorar el rendimiento energético.
Análisis de segmento
Por tipo de propiedad: Los condominios captan flujos institucionales a pesar del dominio de las villas
Las villas y casas adosadas representaron el 65.00% de la oferta en 2025, la mayor participación dentro del mercado inmobiliario residencial europeo. Se proyecta que los apartamentos y condominios se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.14% hasta 2031, a medida que los inversores optan por multifamiliares urbanos escalables que cumplen con la normativa EPBD. La dinámica de los alquileres en los principales centros urbanos subraya su atractivo, con una renta media solicitada en Berlín de 19.23 EUR por metro cuadrado (valor en USD entre paréntesis, si corresponde), y una rentabilidad clave en las ciudades que respalda una rentabilidad estable durante todo el ciclo. Las entidades crediticias prefieren los multifamiliares con rangos de LTV aceptables comparativamente más altos para las residencias de primera clase para personas mayores, lo que facilita la financiación de grandes plataformas. Estas condiciones refuerzan el atractivo de los multifamiliares gestionados profesionalmente dentro del mercado inmobiliario residencial europeo.
Los formatos de viviendas unifamiliares y adosadas siguen beneficiándose de las preferencias por espacio y la demanda suburbana, pero las etiquetas energéticas y los costes de rehabilitación están influyendo en las valoraciones y la liquidez. Las primas para las clases eficientes en Alemania y los Países Bajos ponen de manifiesto cómo el ahorro en costes operativos, la regulación de los alquileres y los subsidios energéticos influyen en los precios. A medida que el sector inmobiliario residencial europeo se adapta a las normas de construcción de cero emisiones para las nuevas construcciones de 2030, se espera que más capital se centre en activos que puedan cumplir con los estándares futuros con una inversión de capital moderada. El flujo de transacciones en Alemania y la preferencia de las entidades crediticias por los multifamiliares, junto con la creciente capacidad operativa en las carteras continentales, respaldan las perspectivas de crecimiento del segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por banda de precios: el segmento asequible se acelera gracias a las políticas favorables a pesar del dominio del mercado medio
El segmento de precio medio representó el 46.00% en 2025 y sigue siendo el mayor grupo de viviendas transables en el mercado inmobiliario residencial europeo. Se prevé que el segmento asequible crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.07%, a medida que los gobiernos y los socios institucionales impulsan la vivienda para trabajadores con políticas específicas y estrategias de plataforma. Los cambios en las políticas en los Países Bajos amplían la regulación a los alquileres del segmento medio e influyen en los precios, mientras que los subsidios para mejoras energéticas ayudan a preservar la asequibilidad dentro de los marcos regulados. Los responsables de la asignación de capital siguen considerando la vivienda asequible como una forma de impulsar los resultados económicos a largo plazo y la resiliencia a lo largo de los ciclos.
Los Países Bajos son un claro ejemplo de cómo la regulación y los incentivos moldean el segmento medio, desde los requisitos de las etiquetas hasta las fórmulas de fijación de alquileres. En Francia, la ampliación de los préstamos sin intereses y la reducción de los tipos hipotecarios están apoyando a quienes compran por primera vez en el segmento general, lo que contribuye a estabilizar la demanda. Los programas piloto de simplificación de las normas de construcción en Alemania buscan reducir los costes para una producción asequible, mientras que los programas de alquiler protegido en España añaden un inventario de precios limitados para equilibrar las zonas con dificultades. Estas tendencias políticas favorecen a los operadores con experiencia en escala y sostenibilidad en el sector inmobiliario residencial europeo.
Por modelo de negocio: Las plataformas de alquiler superan las ventas en medio de la generación del alquiler y la regulación
Las transacciones de modelo de venta representaron el 67.00% del desglose de 2025, la cuota dominante del mercado inmobiliario residencial europeo. Se proyecta que las plataformas de alquiler crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.24% hasta 2031, a medida que la Generación del Alquiler se expande y los mandatos institucionales priorizan la rentabilidad predecible y la diversificación. La construcción para alquiler representa el 32% de los mandatos del sector residencial entre los inversores institucionales, quienes esperan una sólida rentabilidad sin apalancamiento de los multifamiliares a medio plazo. Los operadores líderes también están digitalizando la gestión, lo que aumenta la eficiencia y apoya el crecimiento del ingreso operativo neto (NOI) mediante una mejor gestión del arrendamiento y la monitorización energética.
El volumen de ventas se mantiene sólido en mercados con mejores oportunidades de asequibilidad y tendencias de precios favorables, como se observó en España y Francia hasta 2026. La financiación de desarrollos de construcción para alquiler en el Reino Unido se mantuvo activa en 2025, incluso con el retraso en los inicios, gracias a una amplia cartera de viviendas aprobadas a la espera de desbloqueo. En toda la industria inmobiliaria residencial europea, las estrategias de alquiler y venta ahora coexisten en las mismas plataformas, ya que los promotores equilibran el riesgo y la absorción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de venta: la venta primaria gana terreno en los mandatos de cumplimiento a pesar del bloqueo de la venta secundaria
Las reventas secundarias representaron el 90.0% de las transacciones en 2025, lo que refleja el peso del parque existente y la prevalencia de un rendimiento energético deficiente en las viviendas antiguas de toda Europa. Se proyecta que las transacciones de obra nueva primaria crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.19% hasta 2031, impulsadas por la agilización de las aprobaciones y la adopción de normas claras de cero emisiones para las viviendas nuevas a partir de 2030. El ciclo de ventas de vivienda nueva en Francia sigue siendo más lento tras los cambios en los regímenes fiscales para inversores, mientras que en España se espera un mayor número de inicios de obra a medida que mejoran las condiciones de financiación.
La dinámica de precios de las viviendas existentes en Alemania y los Países Bajos muestra cómo el potencial de modernización y las primas de descuento sobre obra nueva sustentan la liquidez en el mercado secundario. Las normativas nacionales que amplían el margen hipotecario para mejoras energéticas están impulsando a los compradores hacia nuevas construcciones que cumplen con los requisitos o hacia reformas con un claro valor añadido en viviendas antiguas. Dado que la tramitación de permisos sigue siendo más lenta de lo deseado, la oferta primaria aumentará gradualmente y el mercado inmobiliario residencial europeo seguirá dependiendo del inventario secundario para la mayoría de las transacciones.
Análisis geográfico
Mercado inmobiliario residencial de Alemania
Alemania representó el 22.00% del volumen regional en 2025, la mayor cuota nacional dentro del mercado inmobiliario residencial europeo, impulsada por la persistente escasez de oferta y las estrictas condiciones de alquiler en zonas urbanas. El crecimiento de los alquileres en las siete ciudades principales superó la inflación a principios de 2025, mientras que los costes de construcción por metro cuadrado se mantuvieron elevados, lo que limitó la construcción de nuevas viviendas. El interés de los inversores en los multifamiliares se mantuvo firme, y las encuestas a entidades crediticias mostraron LTV favorables para la vivienda prime, lo que mantuvo el flujo de operaciones hasta 2025. La implementación en Alemania de la EPBD, incluyendo normas de calefacción sostenible y la asignación de costes de CO2, está redefiniendo los planes de inversión de capital de los propietarios y el reparto de costes de arrendamiento. Grandes plataformas como Vonovia informaron de un crecimiento constante de los alquileres y de la continuación de los inicios de obra, incluso cuando el mercado de valores valoraba la cartera con un descuento respecto al valor liquidativo.
Mercado inmobiliario residencial de Europa
Se prevé una moderación del crecimiento de los precios en 2026 tras un sólido 2025, con una nueva aceleración prevista a medida que persiste la escasez estructural y aumenta la capacidad de endeudamiento junto con el crecimiento salarial. Los permisos disminuyeron en 2025 debido a limitaciones ecológicas y de la red eléctrica, y las finalizaciones en 2024 se mantuvieron por debajo del objetivo de 100,000, lo que endurece las perspectivas y sustenta el crecimiento de los alquileres. Los cambios regulatorios redujeron el impuesto de transmisiones patrimoniales para las propiedades de inversión a partir de 2026, aumentaron la exención para compradores primerizos y ampliaron el límite máximo de garantía hipotecaria para impulsar la demanda. Las subvenciones para la modernización energética de viviendas de alquiler impulsan la inversión en modernización, lo que influirá en el mercado inmobiliario residencial europeo en esta década.
Mercado inmobiliario residencial de Europa Occidental
España registró un crecimiento de precios de dos dígitos hasta finales de 2025, con transacciones superiores a 700,000 y previsiones para 2026 que apuntan a un aumento de las ventas y una tramitación hipotecaria estable. Un gran déficit acumulado y unas aprobaciones limitadas en relación con las necesidades estimadas mantienen la presión sobre los precios y los alquileres en las principales áreas metropolitanas. La rentabilidad bruta aumentó en comparación con finales de 2024, y se espera que los alquileres sigan subiendo en 2026, mientras que los controles nacionales y locales intentan moderar la presión en las zonas de tensión. Francia se está estabilizando tras una prolongada corrección de precios, impulsada por la bajada de los tipos hipotecarios y la ampliación del programa de préstamos sin intereses para compradores primerizos. Los cambios en la política del Reino Unido para 2025-2026 están transformando el alquiler privado, al tiempo que eximen a PBSA y BTR de algunas restricciones, lo que impulsa el crecimiento de las plataformas profesionales a medida que entran en vigor las nuevas normas.
Panorama regulatorio
La Directiva (UE) 2024/1275 (Refundición de la Directiva sobre eficiencia energética de los edificios) constituye un marco normativo fundamental a nivel de la UE para los activos residenciales, que vincula la asignación de capital y la secuencia de renovación con trayectorias obligatorias de rendimiento energético. La directiva exige a los Estados miembros que establezcan trayectorias nacionales para la renovación progresiva del parque de edificios residenciales antes del 29 de mayo de 2026, con un impacto en el mercado concentrado en los edificios multifamiliares urbanos más antiguos y de baja calificación energética, donde la planificación del cumplimiento, el calendario de inversiones de capital y la estrategia de arrendamiento están cada vez más interrelacionados.
El enfoque político también se ha ampliado, pasando de la energía a la disponibilidad de vivienda y el comportamiento de las plataformas. En diciembre de 2025, la Comisión Europea presentó un Plan Europeo de Vivienda Asequible e impulsó el trabajo hacia una Ley de Vivienda Asequible que se presentará en 2026, mientras que la supervisión de los alquileres a corto plazo se endureció con la entrada en vigor, en mayo de 2026, del marco de intercambio de datos de la UE sobre alquileres a corto plazo, lo que aumentó las necesidades de información y cumplimiento para los alquileres gestionados a través de plataformas. En el ámbito financiero, las directrices de la Autoridad Bancaria Europea sobre la exposición de ADC a la propiedad residencial entraron en vigor el 04 de noviembre de 2025. Estas directrices afectan a la forma en que los bancos evalúan y ponderan el riesgo de los préstamos para la construcción residencial en virtud del artículo 126 bis, reforzando la prima por preventas claras, garantías sólidas y especificaciones de construcción que cumplan con la normativa.
Análisis de la cadena de valor
La creación de valor en el sector inmobiliario residencial europeo abarca desde la adquisición de terrenos y la planificación (zonificación, permisos y capacidad de servicios públicos) hasta el desarrollo (diseño, financiación, contratación general y oficios especializados), pasando por la transacción y la operación (intermediación, transmisión de la propiedad, valoración, administración de la propiedad y servicios para los residentes). Esta cadena sigue fragmentada, y la ejecución depende de la tramitación de permisos locales y de la subcontratación de mano de obra especializada, lo que aumenta el riesgo de retrasos y hace que la disponibilidad de mano de obra y la salud de los contratistas sean factores clave tanto para los proyectos de obra nueva como para los de rehabilitación.
Los flujos de trabajo de modernización y cumplimiento normativo están adquiriendo mayor protagonismo junto con los nuevos suministros, involucrando a auditores energéticos, evaluadores EPC, contratistas MEP, instaladores de bombas de calor y proveedores de envolventes de edificios, además de herramientas digitales para la coordinación. La actividad de ejecución continúa, incluyendo el contrato que Veidekke obtuvo en abril de 2026 para construir 62 apartamentos en Poulssons Kvarter en Baerum, Noruega, y el inicio de la fase 3 del proyecto residencial NU en Varsovia en junio de 2026 por parte de Skanska (156 apartamentos). También persisten las fricciones en el lado de la oferta, incluyendo las limitaciones de mano de obra y la escasez episódica de materiales, con un aumento en las restricciones de suministro de materiales reportadas en Alemania al 9.2% de las empresas constructoras en abril de 2026. Esto sigue impulsando enfoques industrializados como la coordinación habilitada por BIM y los paquetes de renovación prefabricados o estandarizados para reducir el retrabajo, acortar los plazos de entrega y mejorar el control de costos.
Panorama competitivo
El mercado inmobiliario residencial europeo es moderadamente competitivo. Este mercado cuenta con grandes plataformas integradas y una amplia base de propietarios privados, lo que se traduce en una concentración moderada y modelos operativos diversos en las distintas regiones. La digitalización es ahora fundamental para la eficiencia operativa, como se observa en las plataformas que centralizan el arrendamiento, el mantenimiento y la gestión energética para impulsar el ingreso operativo neto (NOI). Los planes de sostenibilidad y la alineación con las cero emisiones son clave para asegurar el futuro de las carteras, y los principales propietarios están destinando inversiones de capital a varios años para acelerar la transición. El capital transfronterizo representó una parte considerable de la actividad, y los operadores paneuropeos obtuvieron ventajas de valoración gracias a la escala y a la coherencia de los protocolos ESG.
Las fusiones y adquisiciones estratégicas y el desarrollo de plataformas continuaron en 2025-2026. Partners Group adquirió Empira Group en enero de 2025, incorporando una amplia cartera de proyectos en desarrollo y una sólida capacidad de modernización centrada en Alemania. Aedifica y Cofinimmo acordaron fusionarse en junio de 2025, creando una REIT líder europea especializada en atención sanitaria y vivienda para personas mayores. Un consorcio británico liderado por entidades de pensiones adquirió PRS REIT a finales de 2025, lo que indica el interés institucional en una mayor exposición al alquiler de viviendas unifamiliares.
Los segmentos de vivienda especializada experimentaron una continua formación y desarrollo de capital. La inversión en BTR del Reino Unido se mantuvo estable durante los tres primeros trimestres de 2025, con el capital orientado al desarrollo dominando los flujos. Escocia estableció exenciones para BTR y PBSA en las zonas de control de alquileres en 2025, lo que se espera que impulse los inicios de obra en 2026. Varios mercados firmaron políticas para apoyar las conversiones y agilizar las aprobaciones, y Alemania anunció un programa de conversión para 2026 que utiliza financiación subvencionada sin topes de alquiler, con el objetivo de entregar viviendas más rápidamente en segmentos con restricciones.
Líderes de la industria inmobiliaria residencial en Europa
-
Vonovia SE
-
PIERNA Immobilien AG
-
Heimstaden Bostad AB
-
ETIQUETA Immobilien AG
-
Grand City Properties SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: TAG Immobilien AG recibió una mejora en su calificación crediticia a largo plazo por parte de S&P Global, que la elevó a BBB, tras la mejora otorgada por Moody's a Baa2 en mayo de 2026. Estas calificaciones más altas mejoran el acceso a financiación a más largo plazo y brindan mayor flexibilidad al balance para el desarrollo, la inversión en modernización y la rotación de cartera en los mercados principales de TAG.
- Junio de 2026: Heimstaden Bostad AB emitió 650 millones de SEK en bonos verdes senior no garantizados a tipo variable con vencimiento a 3.5 años. Esta operación refuerza la liquidez y, al mismo tiempo, alinea la financiación con las mejoras en eficiencia energética y los programas de inversión vinculados a la sostenibilidad, que están adquiriendo mayor relevancia en el marco de la normativa europea sobre el rendimiento energético de los edificios.
- Enero de 2025: Partners Group adquirió Empira Group, incorporando una plataforma residencial alemana integrada verticalmente con una amplia cartera de proyectos de desarrollo y rehabilitación. Esta operación reforzó la capacidad de Partners Group para llevar a cabo rehabilitaciones energéticas y ampliar sus operaciones de construcción para alquiler en Alemania, donde el gasto de capital impulsado por el cumplimiento normativo y la escasez de viviendas están transformando las estrategias de cartera.
Alcance y metodología
Los bienes inmuebles (terrenos y cualquier edificio en ellos) utilizados con fines residenciales se conocen comúnmente como bienes inmuebles residenciales. Las viviendas unifamiliares son el tipo más frecuente de bienes raíces residenciales.
El mercado inmobiliario residencial en Europa está segmentado por tipo (condominios, apartamentos, villas y terrenos) y país (Alemania, Reino Unido, Francia y resto de Europa).
El informe ofrece tamaños de mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué impulsa los flujos de capital hacia el mercado inmobiliario residencial europeo en 2026?
Los compradores transfronterizos representaron el 45% de las transacciones en 2025 y están priorizando las plataformas de construcción para alquiler y multifamiliares que cumplen con los estándares energéticos y ofrecen escala.
¿Cómo afectan las normas de modernización de la UE al mercado inmobiliario residencial europeo?
La Directiva (UE) 2024/1275 exige importantes recortes energéticos para 2030 y 2035, acelera los programas de modernización, permite aumentos de alquileres bajo ciertas reglas y favorece a los propietarios institucionales que puedan gestionar grandes gastos de capital.
¿Qué segmentos de vivienda están creciendo más rápidamente dentro del mercado inmobiliario residencial de Europa?
Los PBSA aumentaron un 71% año tras año hasta el tercer trimestre de 2025 para alcanzar el 6% de la inversión inmobiliaria total europea, mientras que los multifamiliares mantuvieron la mayor liquidez.
¿Qué país lidera hoy en Europa las transacciones multifamiliares?
Alemania lideró el primer semestre de 2025 con 4 millones de euros en acuerdos multifamiliares y una participación del 27%, respaldada por la máxima preferencia de los prestamistas y LTV prime del 60% al 65%.
¿Cómo influyen los costos hipotecarios en las decisiones de tenencia en el mercado inmobiliario residencial de Europa?
Las elevadas cargas hipotecarias y las altas relaciones precio-ingreso están llevando a más hogares a alquilar, lo que apoya el crecimiento de la plataforma y el desarrollo de viviendas construidas para alquilar.
¿Qué cambios de políticas están dando forma al modelo de construcción para alquiler en el Reino Unido y Escocia?
Las reformas de arrendamiento en el Reino Unido y la exención de Escocia en 2025 de las viviendas construidas para alquilar de las áreas de control de alquileres tienen como objetivo apoyar a los operadores profesionales y reiniciar los procesos de desarrollo.


