

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.29 mil millones |
| Tamaño del mercado (2031) | USD 7.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.74% CAGR |
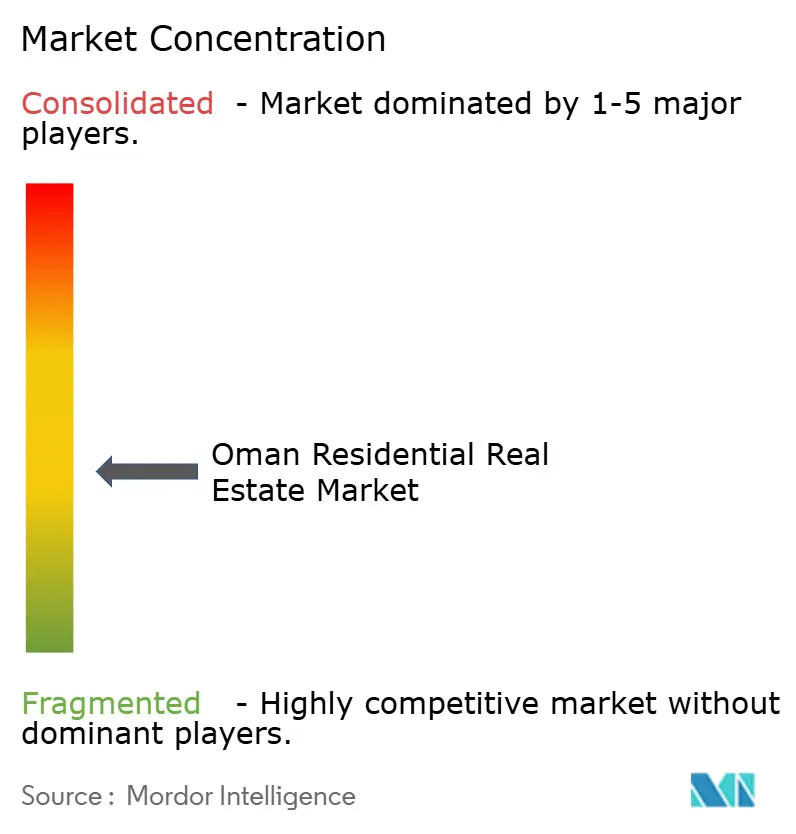
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de Omán por Mordor Intelligence
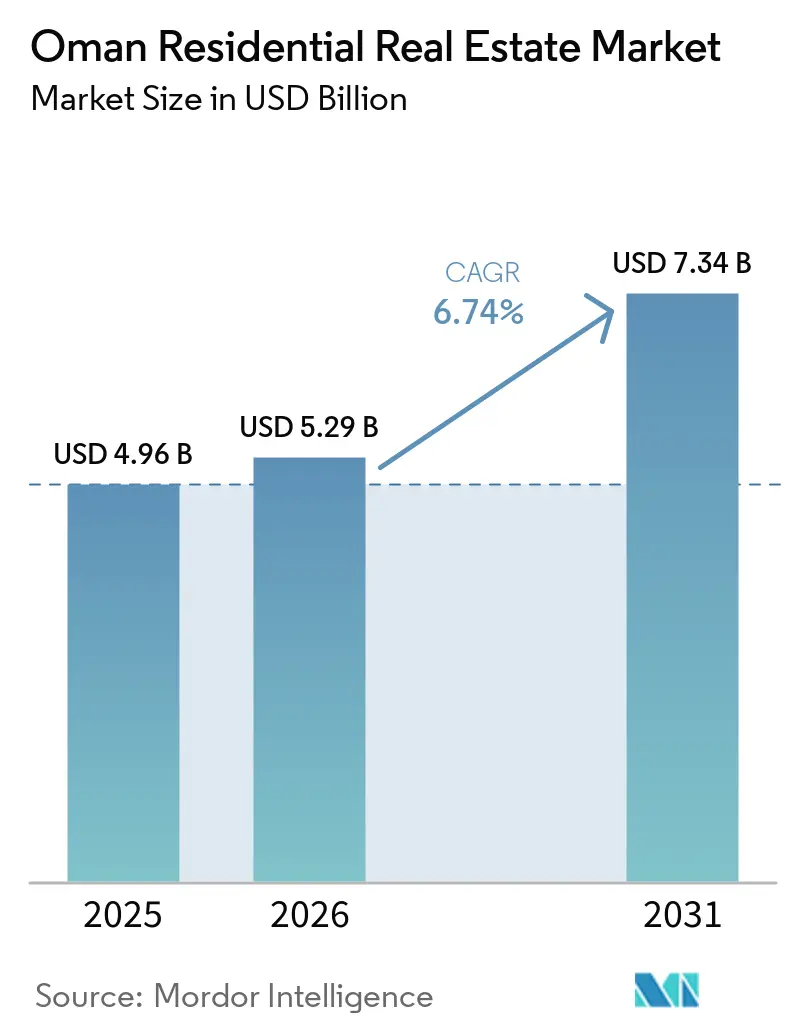
El tamaño del mercado inmobiliario residencial de Omán en 2026 se estima en 5.29 millones de dólares, creciendo desde los 4.96 millones de dólares de 2025, con proyecciones para 2031 de 7.34 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.74 % entre 2026 y 2031. Esta expansión se sustenta en el gasto en infraestructura de la Visión 2040, un aumento constante de la población y nuevas normas de propiedad absoluta que amplían la base de compradores elegibles. Planes maestros a gran escala como Sultan Haitham City y New City Salalah están acelerando la absorción de tierras, mientras que las comisiones de transacción más bajas incentivan a los compradores primerizos. Los promotores también están impulsando las funciones de hogares inteligentes y los estándares de construcción ecológica para captar la demanda de los hogares más jóvenes, una medida que diferencia las ofertas y fomenta la resiliencia de los precios. El crecimiento sostenido de las hipotecas, respaldado por el creciente interés del sector bancario por plazos más largos, mantiene la previsibilidad del flujo de ventas, incluso cuando las rentabilidades de los alquileres, entre el 5.6 % y el 8.3 %, siguen siendo atractivas en comparación con sus pares regionales.
Conclusiones clave del informe
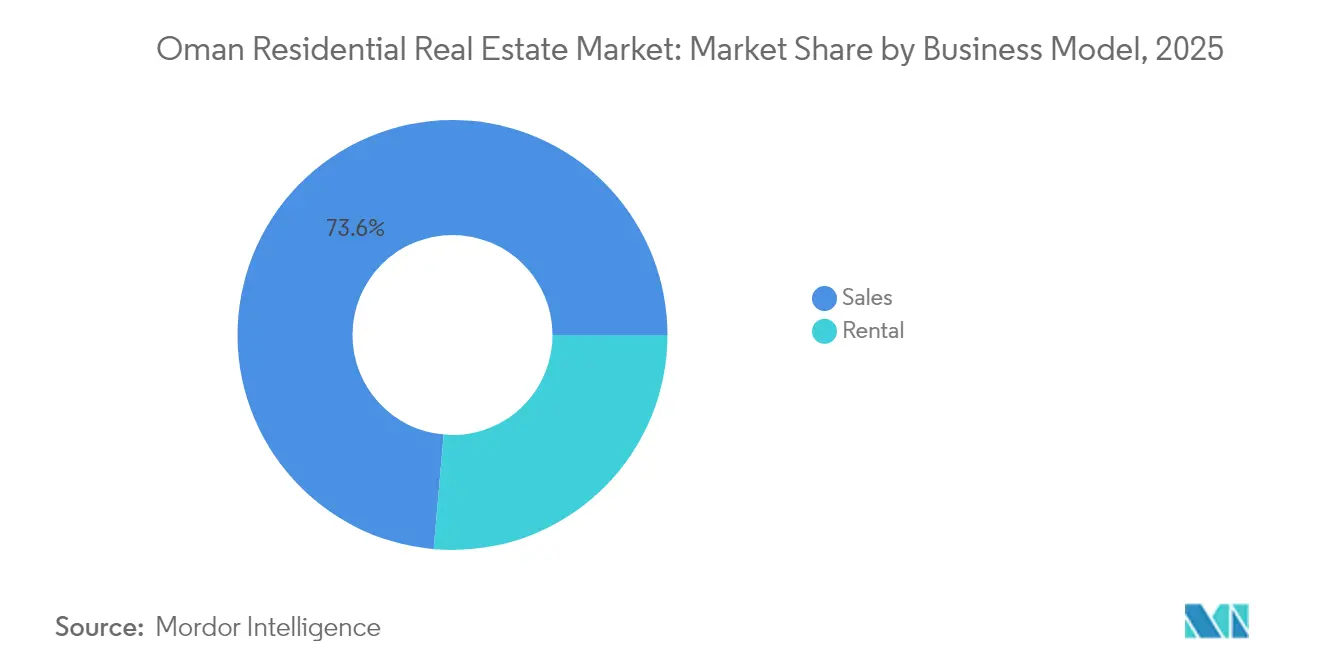
- Por modelo de negocio, el segmento de ventas lideró con el 73.60% de la participación del mercado inmobiliario residencial de Omán en 2025, mientras que se proyecta que los alquileres registren la CAGR más rápida del 7.28% hasta 2031.
- Por tipo de propiedad, las villas representaron el 66.85% de la participación del mercado inmobiliario residencial de Omán en 2025; los apartamentos están en camino de alcanzar la CAGR más alta del 7.36% hasta 2031.
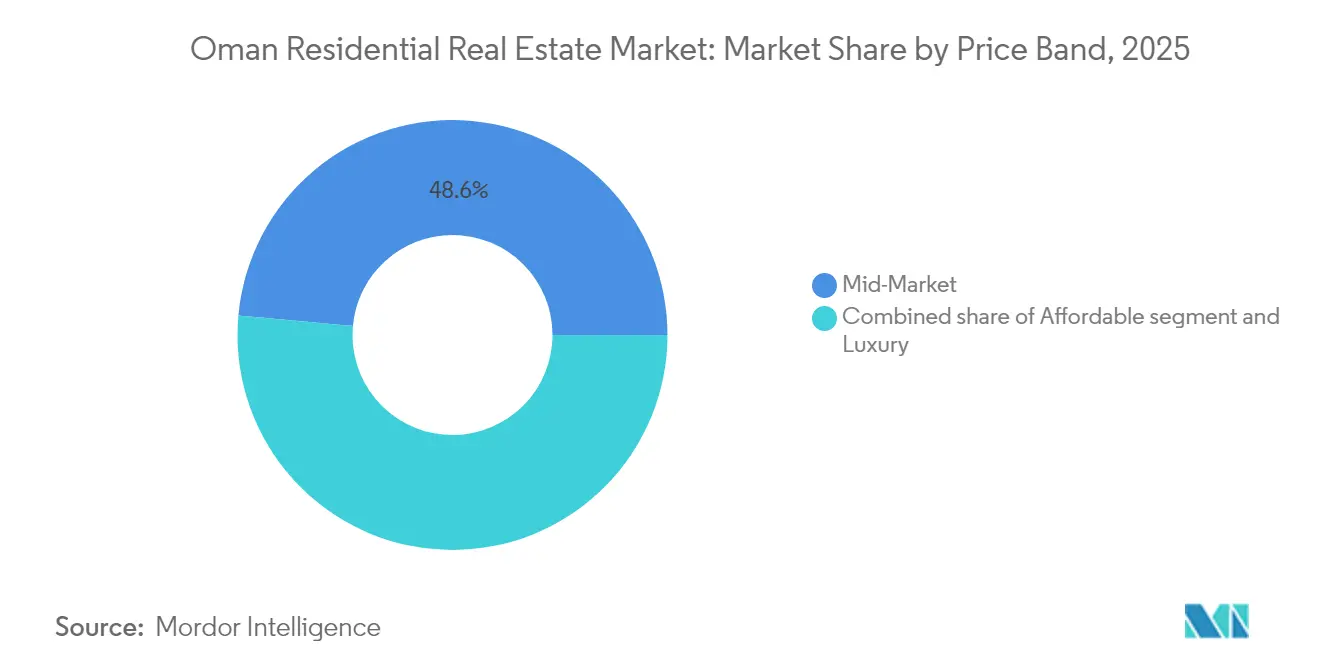
- Por rango de precios, las viviendas de mercado medio capturaron el 48.55% del tamaño del mercado inmobiliario residencial de Omán en 2025, mientras que se pronostica que las unidades de lujo se expandirán a una CAGR del 7.56% entre 2026 y 2031.
- Por modo de venta, las transacciones primarias representaron el 54.10% del tamaño del mercado inmobiliario residencial de Omán en 2025 y están avanzando a una CAGR del 7.32% durante el período de perspectiva.
- Por ciudad, Mascate representó el 47.35% de los ingresos en 2025; se prevé que Dhofar registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.82%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de Omán
Análisis del impacto de los impulsores
| Factores de la migración | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Una población joven y en expansión impulsa la formación de hogares | + 1.8% | Mascate y ciudades secundarias clave | Mediano plazo (2-4 años) |
| Los planes maestros urbanos crean nuevos centros residenciales | + 1.5% | Mascate, Salalah, Dhofar | Largo plazo (≥ 4 años) |
| Los programas y subsidios de vivienda amplían el acceso a la propiedad | + 1.2% | Barrios integrados a nivel nacional | Largo plazo (≥ 4 años) |
| La demanda de expatriados aumenta en las zonas de propiedad absoluta y de ITC | + 0.9% | Mascate, Al Mouj, Zonas Económicas Especiales | Mediano plazo (2-4 años) |
| Cambio de estilo de vida hacia apartamentos modernos y comunidades cerradas | + 0.7% | Centros urbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


La creciente demanda de vivienda se sustenta en una población joven y en expansión
Una edad media inferior a 32 años y un aumento de la población del 15% en cinco años están ampliando constantemente el grupo de compradores de primera vivienda. Los datos del Ministerio muestran 500,000 solicitudes de vivienda activas y 125,000 familias que carecen de viviendas adecuadas, lo que subraya una brecha urgente en la oferta. El gobierno ha reaccionado con 22 proyectos residenciales integrados que incorporan escuelas, clínicas y zonas verdes para satisfacer las crecientes expectativas de estilo de vida. Simultáneamente, un repunte del 8% en el número de expatriados durante 2024 reactivó la absorción de alquileres en los distritos centrales de Mascate. Los modestos pero específicos programas de empleo —300-400 puestos anuales— añaden poder adquisitivo incremental al mercado inmobiliario residencial de Omán [1] Husam Al-Mukhaini, “Informe anual de solicitudes y asignaciones de vivienda 2024”, Ministerio de Vivienda y Planificación Urbana, mohup.gov.om.
Programas y subsidios gubernamentales para la vivienda que mejoran la asequibilidad
En 2024, el Programa de Vivienda Social apoyó a 1,382 familias, mientras que el programa “Elige tu terreno” asignó 25,000 parcelas urbanizadas. Las tasas de registro se redujeron del 2% al 1% para los ciudadanos, y se recortaron los cargos de las finanzas islámicas, lo que redujo conjuntamente los costos de entrada. Un fondo de asociación público-privada de 1.3 millones de dólares moviliza capital privado para comunidades de ingresos bajos y medios, asegurando una construcción más rápida sin sobreesfuerzo fiscal. Las concesiones preferenciales de terrenos a los beneficiarios del fondo para matrimonios agilizan aún más el camino de propiedad para las parejas jóvenes. En conjunto, estas palancas amplían el mercado inmobiliario residencial de Omán al que se puede acceder [2] Fatma Al-Zadjali, “Actualización de la ejecución presupuestaria 2024”, Ministerio de Finanzas, mof.gov.om.
Planes de desarrollo urbano que crean nuevos centros residenciales
El Plan Estructural del Gran Mascate mapea el uso del suelo en 1,360 km² hasta 2040, designando corredores orientados al transporte y clústeres de uso mixto. Al Khuwair Downtown, un proyecto costero de USD 2.6 millones, integra oficinas, comercios y 4,000 viviendas, mostrando un diseño más verde y tiempos de viaje más cortos. En Dhofar, la Nueva Ciudad de Salalah abarca 7.3 km² con 12,000 unidades de vivienda y drenaje resiliente al clima, lo que indica cómo las ciudades secundarias están absorbiendo la demanda desbordada. La cartera de proyectos de Visión 2040 de USD 85 millones también enumera cinco ciudades futuras, lo que señala un largo camino para el mercado inmobiliario residencial de Omán [3] Ahmed Al-Habsi, “Resumen del Plan Estructural del Gran Mascate 2040”, Municipio de Mascate, muscatmun.gov.om.
Creciente interés de los expatriados por las zonas francas y los ITC
Las regulaciones de abril de 2025 permiten la plena propiedad a personas no omaníes en las Zonas Económicas Especiales, basándose en disposiciones anteriores del Complejo Turístico Integrado. Las transacciones de compraventa de extranjeros aumentaron un 19.4 % interanual en 2024, y la Tarjeta de Residencia de Primera Clase vincula una visa de cinco años a una inversión inmobiliaria de 1.3 millones de dólares. Los nuevos distritos turísticos más allá de Al Mouj amplían el inventario que los extranjeros pueden comprar legalmente, mientras que la base de activos de SEZAD, de 54.6 XNUMX millones de dólares, refuerza la confianza de los inversores. Estos incentivos amplían el alcance global del mercado inmobiliario residencial de Omán.
Análisis del impacto de las restricciones
| Dominación | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de construcción y escasez de mano de obra calificada | -1.1% | Proyectos grandes a nivel nacional | Corto plazo (≤ 2 años) |
| La dependencia de los ingresos del petróleo provoca fluctuaciones en la demanda | -0.8% | A escala nacional | Mediano plazo (2-4 años) |
| Retrasos regulatorios y procesales | -0.6% | Esquemas de uso mixto a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de construcción y mano de obra calificada limitada
Los precios de los insumos subieron en 2024, ya que los costos de importación del acero y el cemento siguieron las fluctuaciones globales de las materias primas, lo que redujo los márgenes de los contratistas en los contratos a precio fijo. Las cuotas de omanización complican los procesos de contratación, y los trámites de visado para especialistas suelen extenderse más allá de ocho semanas. El sector de la construcción añadió 9 millones de dólares al PIB en 2023, pero ahora debe esforzarse para cumplir con una cartera de proyectos de 85 3 millones de dólares. Los pioneros en la impresión 30D observan un ahorro de material del XNUMX %, lo que sugiere una compensación parcial del aumento de los costos. En general, el riesgo de ejecución modera ligeramente el crecimiento del mercado inmobiliario residencial de Omán.
Dependencia económica de los ingresos del petróleo
El petróleo aún financia cerca del 65% de los ingresos fiscales, por lo que los programas presupuestados de vivienda siguen las fluctuaciones del precio del Brent. Si bien el PIB sin hidrocarburos avanzó un 3.7% en 2024, cualquier caída prolongada del precio del crudo podría reducir las inversiones en infraestructura y enfriar la confianza del comprador. Las pruebas de estrés del FMI señalan la exposición del 17.1% de los bancos a préstamos inmobiliarios como un punto de referencia en caso de que los precios se debiliten. Una posición neta de activos soberanos en aumento proporciona un colchón a corto plazo, pero una mayor diversificación determinará la estabilidad a largo plazo del mercado inmobiliario residencial de Omán.
Análisis de segmento
Por modelo de negocio: Dominio de ventas con aceleración del alquiler
Las ventas representaron el 73.60% de la cuota de mercado inmobiliario residencial de Omán en 2025 gracias a las hipotecas subvencionadas y la reducción de las comisiones por transacción. El valor de las hipotecas aumentó un 44.8% interanual, hasta los 5.5 millones de dólares, incluso con una disminución del número de contratos, lo que implica un mayor volumen de operaciones. Los inversores en alquiler de las economías vecinas del CCG se mantienen activos, atraídos por los ingresos por alquiler exentos de impuestos y una rentabilidad bruta del 5% al 8%. La previsión de una tasa de crecimiento anual compuesta (TCAC) del 7.28% para el segmento de alquiler refleja la recuperación de la afluencia de expatriados y la construcción de complejos turísticos integrados que combinan activos hoteleros y residenciales.
Los promotores están experimentando con contratos de alquiler con opción a compra que convierten los alquileres mensuales en pagos iniciales, un mecanismo que amplía la asequibilidad sin sobreendeudar a los hogares. Las plataformas digitales de arrendamiento mejoran la transparencia en los términos de arrendamiento y permiten el seguimiento del inventario en tiempo real, acortando los periodos de desocupación. La demanda de arrendamiento corporativo también se muestra prometedora a medida que las multinacionales reabren sus oficinas regionales, incorporando un nuevo segmento de inquilinos a largo plazo. En conjunto, estas dinámicas apuntan a un mercado inmobiliario residencial más equilibrado en Omán con el tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de propiedad: las villas lideran, mientras que los apartamentos ganan impulso
Las villas mantuvieron una cuota de mercado del sector inmobiliario residencial de Omán del 66.85% en 2025, lo que subraya la preferencia cultural por espacios más amplios y privacidad. Proyectos como el distrito Al Ahlam en Sultan Haitham City ofrecen 47 villas energéticamente eficientes, equipadas con techos solares y reciclaje de aguas grises, lo que introduce la sostenibilidad en el segmento de lujo. Sin embargo, los apartamentos registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.36%, impulsada por la escasez de suelo urbano y la demanda de un estilo de vida que requiere cerrar y dejar. Los proyectos en desarrollo, incluyendo el proyecto Yenaier Residences de seis torres, prometen más de 1,200 unidades para 2027, lo que incrementará el tamaño del mercado inmobiliario residencial de apartamentos en Omán.
Smart-apartment deployments use Sensores IoT to cut energy usage by 25%, an attractive feature for tenants amid rising utility tariffs. Meanwhile, mixed-use icons such as AIDA in Yiti will knit 3,500 residences with hotels, retail, and an 18-hole golf course, blurring traditional property boundaries. In the medium term, villas are expected to maintain value defensiveness, whereas apartments will underpin volume acceleration.
Por banda de precios: Estabilidad en el mercado medio con crecimiento de las primas de lujo
Las propiedades en venta en el mercado medio representaron el 48.55% del tamaño del mercado inmobiliario residencial de Omán en 2025, atendiendo a una amplia base de asalariados nacionales y profesionales expatriados. Los precios promedio de venta, entre 250,000 y 400,000 USD, se mantuvieron accesibles gracias a las subvenciones para el registro y la flexibilización de las normas de entrada. Se prevé que la categoría de lujo, con precios superiores a 650,000 USD, crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.56%, impulsada por inversores con un alto patrimonio neto del CCG que buscan segundas residencias costeras más económicas que Dubái. Las parcelas de villas en propiedad absoluta en Al Mouj, Mascate, se venden por hasta 1.3 millones de USD, pero aún así superan los precios de referencia regionales entre un 20% y un 30%.
Las tendencias de ecolujo, como el diseño de energía neta cero y el paisajismo orgánico, están transformando el segmento de lujo y ampliando el atractivo para los compradores extranjeros con mentalidad ESG. Por otro lado, Sustainable City-Yiti se dirige a hogares de ingresos medios con la promesa de energía 100 % renovable y cero residuos. Estas estrategias bifurcadas mantienen a los compradores, tanto ambiciosos como motivados por el valor, interesados en el mercado inmobiliario residencial de Omán.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de venta: las ventas primarias impulsan el crecimiento con la maduración secundaria
Las transacciones primarias representaron el 54.10 % de la cuota de mercado inmobiliario residencial de Omán en 2025, gracias a la puesta en marcha de nuevos planes maestros y a la agilización de las aprobaciones de títulos de propiedad. El SEZAD ahora procesa las solicitudes de usufructo en 5 días, en lugar de 30. Proyectos emblemáticos, como la primera fase de Sultan Haitham City, de 2.6 millones de dólares, impulsan un sólido canal de compraventa de inmuebles sobre plano. La negociación secundaria está madurando a medida que los primeros inversores monetizan las ganancias; el registro digital inmobiliario "Amlak" registró 133,000 2024 transferencias en XNUMX, reduciendo los plazos de tramitación a la mitad.
La dispersión de precios se hizo más visible: el valor de los apartamentos en Mascate cayó un 12.9% interanual, mientras que el de las villas subió un 2.5%, lo que refleja la divergencia de la demanda. El arbitraje regional también se hizo evidente, con la revalorización del suelo en North Al Batinah del 18.8%, gracias a la expansión industrial que se extendió al sector inmobiliario. Este comportamiento dual crea nuevas oportunidades ajustadas al riesgo en el mercado inmobiliario residencial de Omán.
Análisis geográfico
Mascate representó el 47.35 % del valor de las transacciones en 2025, consolidando su papel como centro administrativo y financiero del mercado inmobiliario residencial de Omán. El Plan del Gran Mascate integra el transporte público con nodos de densidad para mantener los tiempos de desplazamiento por debajo de los 30 minutos, un indicador de calidad de vida que mantiene el interés de los compradores. Los servicios digitales de la ciudad, desde las aprobaciones electrónicas hasta los portales unificados de mantenimiento, mejoran la capacidad de respuesta municipal y refuerzan el valor de las propiedades. La migración continua desde Ruwi y Muttrah hacia distritos de nueva creación como Al Khuwair refleja la preferencia por infraestructuras modernas y conjuntos peatonales de uso mixto.
Dhofar es la zona de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.82 % hasta 2031. New City Salalah construirá 5,827 unidades residenciales en su primer tramo, con el objetivo de una población permanente de 60,000 6 habitantes. Una playa pública de XNUMX kilómetros, una extensa restauración de manglares y un sistema de drenaje resistente a las inundaciones fortalecen el desarrollo frente a los riesgos climáticos. Los picos de turismo estacional coinciden con el monzón de Khareef, lo que prolonga los ciclos de ocupación para los inversores que buscan un flujo de caja estable en el mercado inmobiliario residencial de Omán.
Musandam y el resto de Omán también están en la mira del gobierno en materia de descentralización. Cada gobernación recibe ahora 52 millones de dólares anuales para mejoras comunitarias, el doble de la asignación anterior. El proyecto Palm Hills en Khasab reserva el 25 % de sus 650 unidades para compradores extranjeros, lo que introduce un nuevo segmento de demanda. El Real Decreto 36/2022 faculta a las autoridades locales para agilizar la tramitación de permisos, acelerando así la absorción de la migración desde Mascate por parte de las ciudades más pequeñas. En conjunto, estos esfuerzos regionales diversifican la base geográfica del mercado inmobiliario residencial de Omán.
Panorama regulatorio
Omán está modernizando la gestión del sector inmobiliario residencial bajo la supervisión del Ministerio de Vivienda y Planificación Urbana (MoHUP). El Decreto Real 79/2025 (Ley que regula el sector inmobiliario) establece un marco consolidado que abarca la estructura de propiedad, el desarrollo, las prácticas de intermediación y los controles relacionados. Esta consolidación respalda la transición del mercado hacia proyectos urbanísticos de mayor envergadura, tanto planificados como sobre plano, manteniendo al mismo tiempo un único punto de supervisión para el sector a través del MoHUP.
Posteriormente, se dio un paso más con el Real Decreto 56/2026 (Ley del Registro de la Propiedad), vigente desde el 18 de mayo de 2026, que sustituyó al Sistema de Registro de la Propiedad de 1998 y estableció el registro electrónico para las transacciones inmobiliarias. La ley otorga validez legal a los documentos electrónicos (incluida la documentación de títulos de propiedad), exige la inscripción de derechos reales para que sean exigibles y define explícitamente la función del registro para las viviendas sobre plano y los proyectos de desarrollo inmobiliario, mejorando la seguridad jurídica en las transacciones, tanto en las ventas primarias como en los activos de categoría institucional.
Análisis de la cadena de valor
La cadena de valor del mercado inmobiliario residencial de Omán se sustenta en la planificación y regulación públicas, con el Ministerio de Vivienda y Urbanismo (MoHUP) como elemento central en la asignación de terrenos, la supervisión de proyectos y el entorno de licencias, bajo el marco legal unificado introducido por el Decreto Real 79/2025. La oferta inicial incluye la liberación de terrenos y la planificación maestra (por ejemplo, Sultan Haitham City), junto con la infraestructura facilitadora proporcionada a través de modelos público-privados que interactúan con empresas de servicios públicos y proveedores de conectividad como Nama Water Services, Nama Electricity Distribution y Oman Broadband Company, lo que influye en el ritmo y la calidad de la entrega integrada de vecindarios.
La fase intermedia de ejecución está liderada por promotores, contratistas y consultores especializados (diseño, ingeniería y gestión de proyectos), seguida de la comercialización y distribución a través de intermediarios y ventas directas de los promotores, y posteriormente la gestión de propiedades y comunidades. La digitalización también se está extendiendo a los flujos de trabajo de entrega y transferencia, reforzada por las medidas nacionales hacia el registro electrónico. Los cuellos de botella operativos siguen concentrándose en la ejecución de la construcción (fluctuaciones en los costes de los insumos, disponibilidad de mano de obra cualificada y logística in situ, como la congestión que afecta al movimiento de materiales), lo que puede alargar los plazos de entrega y aumentar los costes unitarios.
Panorama competitivo
Aproximadamente 90 promotores inmobiliarios con licencia compiten en el sector inmobiliario residencial de Omán, lo que hace que el sector esté moderadamente fragmentado. La empresa conjunta del Grupo OMRAN con la empresa saudí Dar Al Arkan, encargada del complejo turístico AIDA, valorado en 1.5 millones de dólares, subraya la tendencia hacia fondos de capital transfronterizos que comparten la experiencia en diseño y el riesgo. Los modelos de colaboración público-privada estandarizan ahora los términos de arrendamiento de terrenos, los derechos de tenencia y las responsabilidades de los servicios públicos, lo que reduce las barreras para los nuevos participantes y mantiene la transparencia en la gobernanza.
Las herramientas digitales están agudizando la competitividad. Quienes adoptan el modelado de información de construcción (BIM) informan iteraciones de diseño un 20 % más rápidas, mientras que los elementos impresos en 3D acortan los plazos de construcción de las villas en 30 días. Las estructuras de participación en las ganancias de la Fundación Oman Endowment introducen un componente de impacto social, combinando la rentabilidad comercial con el desarrollo comunitario. Los paquetes de viviendas inteligentes incluidos en las hipotecas aumentan la fidelidad de los clientes y permiten a los promotores obtener pequeñas primas de precio en el mercado inmobiliario residencial de Omán.
El endurecimiento regulatorio eleva el nivel de calidad. Los códigos obligatorios de construcción ecológica se implementarán gradualmente a partir de 2026, imponiendo estándares de eficiencia de materiales y térmicos. Los promotores que inviertan en el cumplimiento con antelación probablemente atraerán a compradores institucionales que buscan activos alineados con criterios ESG. Mientras tanto, los especialistas en ciudades secundarias disfrutan de menores costos de terreno y límites de zonificación más flexibles, lo que les permite vender precios inferiores a los de sus competidores en Mascate sin sacrificar márgenes. Por lo tanto, la narrativa competitiva gira en torno a la profundidad del capital, la adopción de tecnología y el enfoque geográfico, más que solo al precio.
Líderes de la industria inmobiliaria residencial en Omán
Al Mouj Mascate
Grupo Al Raid
Inmobiliaria Wujha
Grupo Al-Taher
Propiedades Maysan SAOC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Musstir presentó Musstir Heights, un proyecto residencial de 300 millones de riales omaníes, ubicado en Al Jabal Al Akhdar, como parte del plan maestro de Al Jabal Al Aali. Este lanzamiento amplía la oferta de viviendas para inversión en una zona de mayor altitud, centrada en el estilo de vida, lo que refuerza el papel de los proyectos turísticos a la hora de atraer tanto segundas residencias como inversión.
- Febrero de 2026: Al Mouj Muscat lanzó la última fase de Azura Beach Residences III y IV, con propiedad absoluta al 100%. Este lanzamiento amplía el inventario costero de alta gama y demuestra cómo los planes maestros que permiten la propiedad absoluta se están utilizando para fomentar la participación de extranjeros y expatriados en el mercado inmobiliario residencial de Omán.
- Febrero de 2025: El Ministerio de Vivienda y Planificación Urbana firmó varios acuerdos de colaboración para ampliar la entrega de barrios integrados. Estos acuerdos refuerzan la implementación mediante el modelo de colaboración público-privada y amplían la cartera de proyectos que alimenta la actividad de ventas primarias.


Alcance y metodología
Los bienes inmuebles residenciales son terrenos construidos para que vivan personas y no pueden utilizarse con fines comerciales o industriales. Esto sucede cuando alguien compra un terreno designado para uso residencial, que se convierte en propiedad real y contiene una amplia gama de viviendas potenciales, desde casas hasta casas flotantes y vecindarios que van desde los barrios marginales más pobres hasta los desarrollos suburbanos más ricos.
El mercado inmobiliario residencial en Omán está segmentado por tipo (apartamentos y condominios y villas y casas adosadas) y por ciudades clave (Muscat, Dhofar y Musandam). El informe ofrece los tamaños de mercado y las previsiones para el mercado inmobiliario residencial en Omán en función de los ingresos en miles de millones de USD para los segmentos anteriores.
Una evaluación completa del mercado de bienes raíces residenciales en Omán incluye una evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado en el informe. Además, el informe arroja luz sobre las tendencias del mercado como factores de crecimiento, restricciones y oportunidades en este sector. El panorama competitivo del mercado inmobiliario residencial en Omán se representa a través de los perfiles de los jugadores clave activos.
Por modelo de negocio
| Ventas |
| Rentas |
| Por modelo de negocio | Ventas |
| Rentas |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado inmobiliario residencial de Omán?
El tamaño del mercado inmobiliario residencial de Omán será de 5.29 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se proyecta que se expandirá a una tasa compuesta anual del 6.74%, alcanzando los USD 7.34 mil millones para 2031 durante el período 2026-2031.
¿Qué región está creciendo más rápido?
Se pronostica que Dhofar registrará la tasa de crecimiento anual compuesta (CAGR) más rápida del 7.82 %, impulsada por New City Salalah, hasta 2031.
¿Pueden los extranjeros comprar viviendas en Omán?
Sí, las regulaciones de abril de 2025 otorgan derechos de propiedad absoluta a los no omaníes en Zonas Económicas Especiales y Complejos Turísticos Integrados.
¿Qué rentabilidades de alquiler pueden esperar los inversores?
Los rendimientos brutos suelen oscilar entre el 5.6% y el 8.3%, dependiendo del tipo de propiedad y la ubicación.
Última actualización de la página:



